
Marktgröße und Marktanteil für mehrschichtige transparente Leiter
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
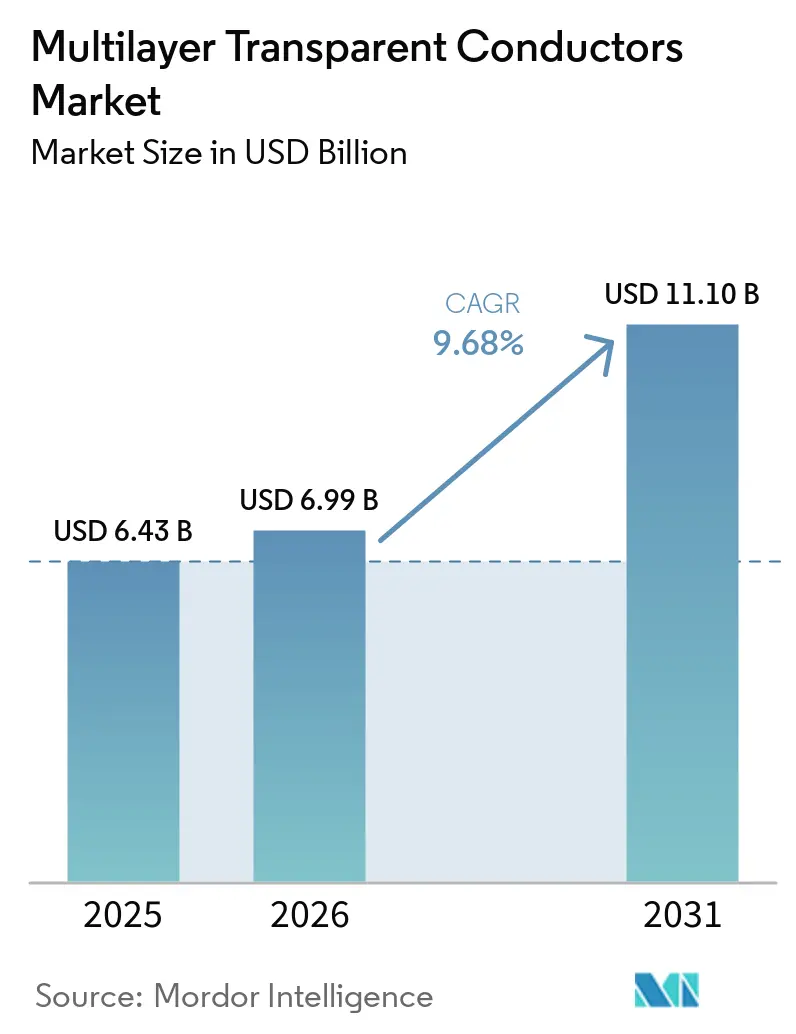
| Marktgröße (2026) | 6.99 Milliarden US-Dollar |
| Marktgröße (2031) | 11.10 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mehrschichtige transparente Leiter von Mordor Intelligence
Die Marktgröße für mehrschichtige transparente Leiter wird voraussichtlich von 6,43 Milliarden USD im Jahr 2025 und 6,99 Milliarden USD im Jahr 2026 auf 11,10 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 9,68 % zwischen 2026 und 2031. Das Wachstum ist an die zunehmende Verwendung von faltbaren Displays, Dünnschicht-Photovoltaik-Verglasung und elektrisch aktiven Automobilgläsern gebunden. Mehrschichtige Strukturen begegnen den Leistungsgrenzen, die einzelschichtige transparente leitfähige Oxide in flexiblen oder hochintegrierten Geräten einschränken können. Lieferanten konkurrieren zunehmend über Schichtdesign, Abscheidungskontrolle und Kundenqualifizierung statt allein über die Filmlieferung. Die Indiumversorgungsabhängigkeit fördert die Arbeit an Silbernanodraht-Netzwerken, leitfähigen Polymeren, Kohlenstoffnanoröhren und anderen Alternativen. Dieser Wandel eröffnet dem Markt für mehrschichtige transparente Leiter Chancen in Anwendungen, bei denen Flexibilität, optische Leistung und niedrigere Verarbeitungskosten gemeinsam erreicht werden müssen.
Wichtigste Erkenntnisse des Berichts
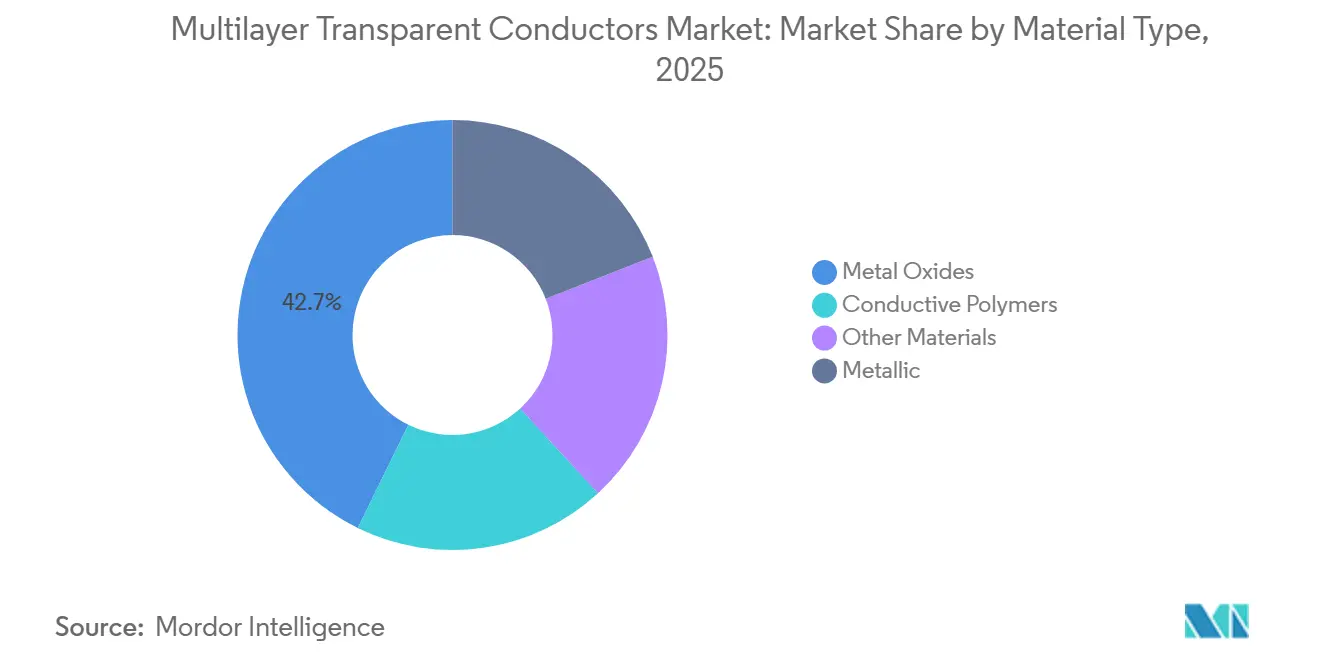
- Nach Materialtyp hielten Metalloxide im Jahr 2025 einen Umsatzanteil von 42,74 %, während leitfähige Polymere bis 2031 mit einer CAGR von 10,05 % wachsen sollen.
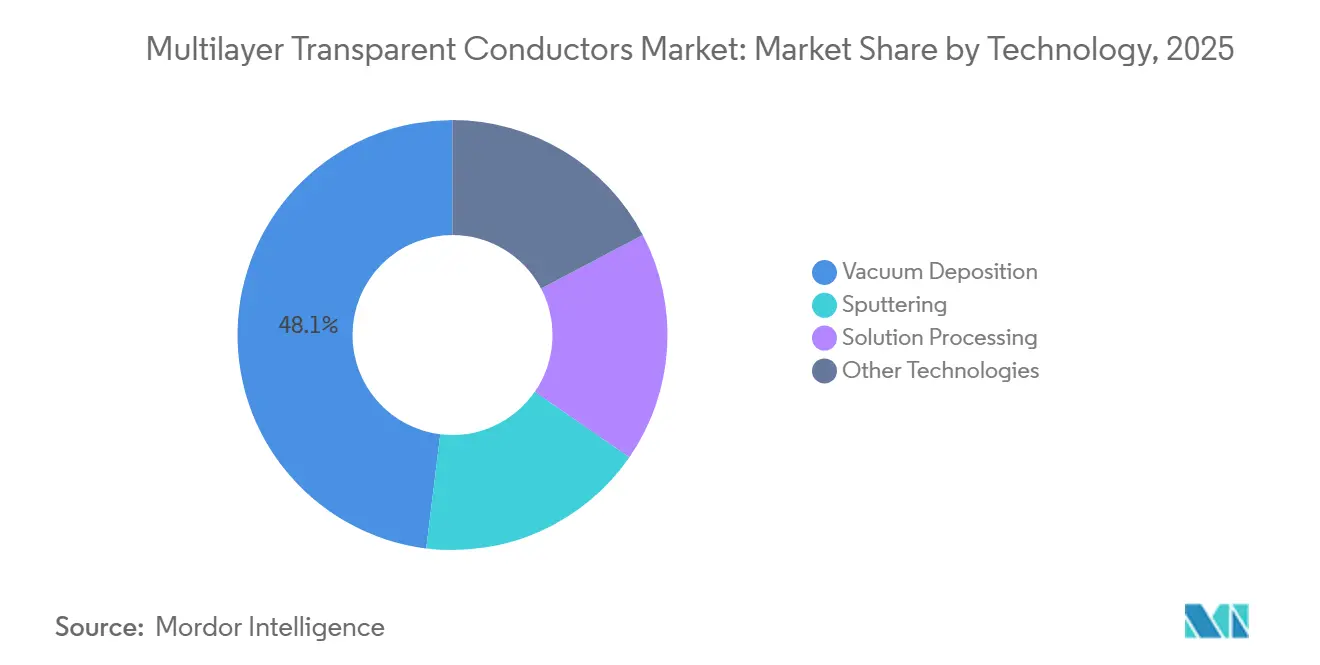
- Nach Technologie hielt die Vakuumabscheidung im Jahr 2025 einen Umsatzanteil von 48,05 %, während Sputtern bis 2031 mit einer CAGR von 10,23 % wachsen soll.
- Nach Anwendung hielten Displays im Jahr 2025 einen Umsatzanteil von 36,11 %, während Photovoltaik bis 2031 mit einer CAGR von 10,66 % wachsen soll.
- Nach Endverbrauchsbranche hielt die Unterhaltungselektronik im Jahr 2025 einen Umsatzanteil von 58,36 %, während der Automobilbereich bis 2031 mit einer CAGR von 11,21 % wachsen soll.
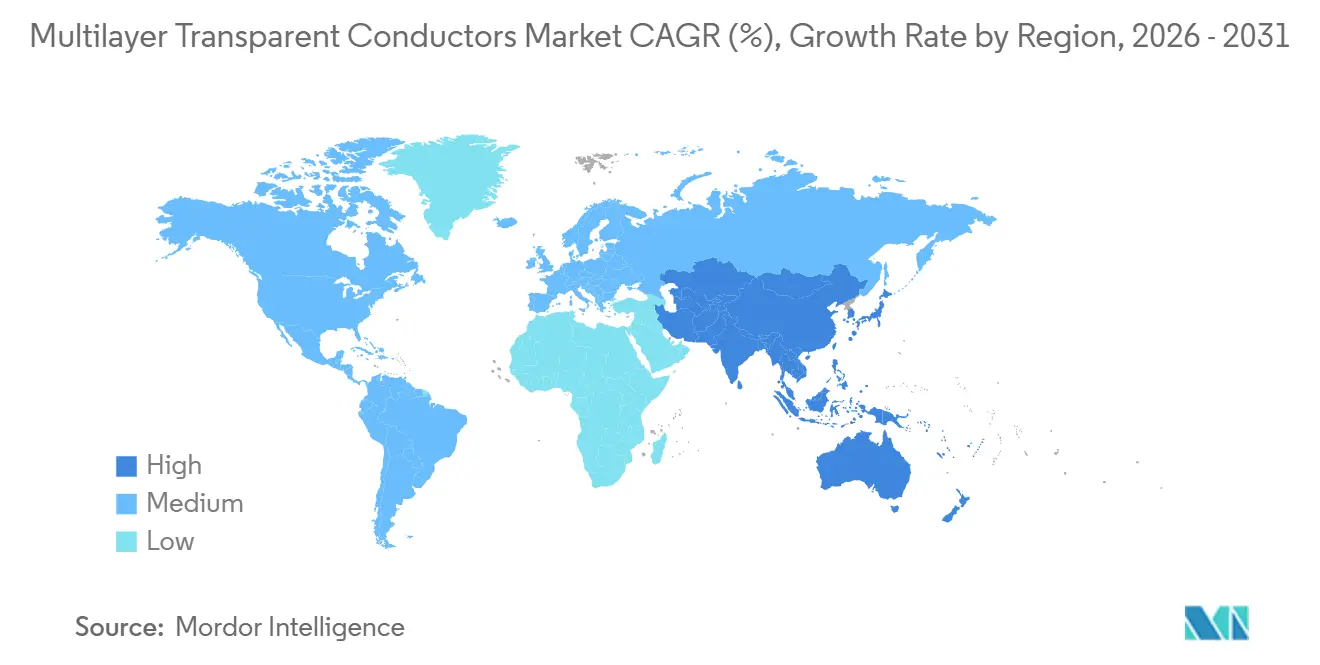
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,63 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 10,74 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für mehrschichtige transparente Leiter
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Qualifizierung faltbarer und rollbarer Displays | +2.5% | Global, konzentriert in Asien-Pazifik, Südkorea und China | Kurzfristig (≤ 2 Jahre) |
| Transparente Elektroden für Dünnschicht-Photovoltaik und gebäudeintegrierte Photovoltaik | +2.1% | Global, Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Automobilglas, Head-up-Displays und transparenten Heizungen | +1.8% | Global, Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Niederohmige Elektroden für hochauflösende Schnittstellen | +1.5% | Global, mit Nordamerika und Asien-Pazifik als Kernregionen | Kurzfristig (≤ 2 Jahre) |
| Rolle-zu-Rolle-Mehrschichtabscheidung und Skalierung gedruckter Elektronik | +1.2% | Global, mit frühen Gewinnen in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualifizierung faltbarer und rollbarer Displays
Faltbare Displays erfordern Elektroden, die bei der Standard-Smartphone-Qualifizierung über mehr als 200.000 Biegezyklen eine stabile Leitfähigkeit aufrechterhalten. Herkömmliche Indiumzinnoxid-Schichten können unter wiederholter mechanischer Belastung reißen. Hybridschichten, die Silbernanodraht-Netzwerke, PEDOT:PSS und dielektrische Zwischenschichten kombinieren, können die Leitfähigkeit aufrechterhalten und gleichzeitig Sprödbruch vermeiden. Eine Übersichtsarbeit aus dem Jahr 2026 berichtete, dass silberbasierte Mehrschichtelektroden einen Schichtwiderstand unter 5 Ω/sq bei einer sichtbaren Transmission über 90 % erreichten [1]Frontiers in Materials Redaktionsteam, „Fortschritte bei Metall-Dielektrikum-Mehrschichtstrukturen: Anpassung für verbesserte optoelektronische Leistung”, Frontiers in Materials, frontiersin.org.. Lieferanten müssen außerdem einen niedrigen Dunst nach thermischen und Feuchtigkeitszyklen aufrechterhalten, was die langfristige optische Stabilität zu einer wichtigen Qualifizierungsbedingung macht. Silbernanodraht-Netzwerke erreichten Fertigungsbereitschaftsstufen 8–9 und unterstützen vollständige Lieferketten für faltbare Smartphones.
Transparente Elektroden für Dünnschicht-Photovoltaik und gebäudeintegrierte Photovoltaik
Perowskit-Silizium-Tandemzellen mit Wirkungsgraden über 40 % benötigen eine hohe Breitbandtransmission und eine geringe Freie-Träger-Absorption im nahen Infrarot. Diese Anforderungen machen mehrschichtige transparente Elektroden in einigen Zelldesigns geeigneter als indiumbasierte Oxidschichten allein. Eine Übersichtsarbeit aus dem Jahr 2026 identifizierte gestapelte Oxidstrukturen, einschließlich IZO/In₂O₃-Mehrschichten, als Weg zur Reduzierung des Indiumeinsatzes bei gleichzeitiger Beibehaltung der Leistung. Die Übersichtsarbeit beschrieb ein Design, das mehr als 50 % Indiumeinsparungen erzielte. Die Forschung demonstrierte außerdem ein vollständig schlitzdüsenbeschichtetes semitransparentes organisches Photovoltaikmodul mit 210 cm² mit einem Energieumwandlungswirkungsgrad von 9,26 % und einer durchschnittlichen sichtbaren Transmission von 43,2 %. Die Anforderungen der IEC 61646 und Bauvorschriften prägen die optischen und elektrischen Standards, die Verglasungssysteme erfüllen müssen, bevor eine breitere Zulassung erfolgt.
Elektrifizierung von Automobilglas, Head-up-Displays und transparenten Heizungen
Automobilglas wird so konzipiert, dass es in derselben Baugruppe heizt, Head-up-Display-Bilder reflektiert und Kameraaperturen unterstützt. Der Markt für mehrschichtige transparente Leiter reagiert auf diesen Bedarf mit Schichten, die auf jede optische Funktion zugeschnitten sind. Die Hyundai Motor Group setzte einen 48-V-Metallbeschichtungs-Transparentheizer ohne sichtbare Wolframdrähte ein. Tests zeigten eine Reduzierung des solaren Wärmeeintrags im Innenraum um 2–3 °C [2]Hyundai Motor Group, „MetalCoating Heated Glass: Außergewöhnliche Entfrostungs- und Entnebelungsleistung mit integrierter Heizung”, Hyundai Motor Group Stories, hyundaimotorgroup.com.. Eastman präsentierte Horizon Vision auf der Auto China 2026 und verwendete winkelvariierbares PVB in einer Windschutzscheibe, um sowohl die optischen Anforderungen des Head-up-Displays als auch der ADAS-Kamera zu erfüllen. Diese Spezifikationen verlagern die Lieferantenauswahl hin zur funktionalen Verglasungsleistung statt zu einem engen Materialvergleich.
Nachfrage nach niederohmigen transparenten Elektroden für hochauflösende Schnittstellen
4K-, 8K- und Mikro-LED-Strukturen erfordern einen lateralen Widerstand unter 5 Ω/sq, um eine gleichmäßige Stromverteilung aufrechtzuerhalten. Ein höherer Widerstand kann bei hohen Pixeldichten zu sichtbaren Leuchtdichteschwankungen führen. Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass optimierte ITO/Ag/ITO-Dreischichten 3,8 Ω/sq bei 92,3 % sichtbarer Transmission lieferten. Der Markt für mehrschichtige transparente Leiter profitiert von Ergebnissen, die Leitfähigkeit und Transparenz in der großflächigen AMOLED- und Mikro-LED-Produktion adressieren. Die Fertigung von Feinraster-Displays erhöht auch den Wert von Lieferanten, die Abscheidung und Strukturierung gemeinsam kontrollieren können. Der Markt für mehrschichtige transparente Leiter profitiert daher, wenn Schnittstellendesigns auf Schichtebene statt nur nach Materialkategorie spezifiziert werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preis- und Versorgungsvolatilität bei Indium und Silber | -1.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und lange Qualifizierungszyklen für die Mehrschichtabscheidung | -0.9% | Global, Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schicht-zu-Schicht-Ausbeuteverluste durch optische, elektrische und mechanische Kompromisse | -0.7% | Global, konzentriert in hochauflösenden Display-Anwendungen in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preis- und Versorgungsvolatilität bei Indium und Silber
China war im Jahr 2024 für 70 % der weltweiten raffinierten Indiumproduktion verantwortlich und schuf damit eine konzentrierte Versorgungsquelle für ITO-Nutzer. Im Februar 2025 eingeführte Exportlizenzanforderungen für indiumverwandte Verbindungen verursachten Störungen in den Lieferketten für Sputtertargets. Silber schafft eine damit verbundene Kostenexposition, da es 15–20 % der ITO-Filmproduktionskosten ausmachte. Sein Preis stieg von 2019 bis 2023 um mehr als 48 %, was den Kostenweitergabedruck für Filmproduzenten erhöhte. Die Indiumproduktion ist an die Zinkverhüttung gebunden, sodass ein Rückgang der Zinkproduktion das Indiumangebot unabhängig von der Nachfrage nach transparenten Leitern verknappen kann. Der Markt für mehrschichtige transparente Leiter steht daher vor einer schwierigeren Beschaffungsplanung für ITO-abhängige Hersteller.
Hohe Kapitalintensität und lange Qualifizierungszyklen für die Mehrschichtabscheidung
Hochleistungs-Magnetronsputterlinien erfordern Investitionen ab über 15 Millionen USD pro Linie. Display- und Automobilkunden benötigen in der Regel 18–36 Monate, um neue Mehrschichtfilme zu qualifizieren. Diese Zeitspanne kann Einnahmen verzögern, nachdem Kapital eingesetzt wurde. Eine Übersichtsarbeit aus dem Jahr 2026 stellte fest, dass die großflächige Abscheidung eine Schichtdickenkonsistenz im Nanometerbereich über meterbreite Substrate aufrechterhalten muss. Dieselbe Übersichtsarbeit stellte fest, dass Sol-Gel-Optionen an der Umgebungsluft eine geringere Grenzflächenreproduzierbarkeitunter 10 nm Filmdicke aufweisen. Der Markt für mehrschichtige transparente Leiter bleibt für Lieferanten mit etablierten Vakuumverarbeitungsanlagen zugänglicher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Metalloxide führen, während leitfähige Polymere die Verarbeitungsökonomie verbessern
Metalloxide hielten im Jahr 2025 einen Marktanteil von 42,74 % im Markt für mehrschichtige transparente Leiter. ITO blieb in Display-Panel-Linien in Asien-Pazifik und Nordamerika etabliert. Metalloxidschichten können elektrische Leitfähigkeit mit hoher optischer Transmission ausbalancieren. Ta₂O₅/Ag/Ta₂O₅-Strukturen erreichten in im Jahr 2026 veröffentlichten Forschungsergebnissen eine Transmission von 91,64 % bei 2,53 Ω/sq. Dieses Ergebnis zeigt, warum Oxid-Metall-Oxid-Designs effektiver sein können als einschichtige Metallfilme. Der Markt für mehrschichtige transparente Leiter verwendet diese Designs weiterhin, da Produktionsinfrastruktur und Display-Spezifikationen etabliert sind.
Leitfähige Polymere sollen bis 2031 mit einer CAGR von 10,05 % wachsen. PEDOT:PSS gewinnt in semitransparenten organischen Photovoltaikmodulen an Bedeutung, da es unter Umgebungsbedingungen verarbeitet werden kann. Der Markt für mehrschichtige transparente Leiter kann diesen Ansatz nutzen, um die Verarbeitungskosten in geeigneten Anwendungen zu senken. Kohlenstoffnanoröhren-Filme gehen über den begrenzten Einsatz als transparente Heizungen hinaus in Automobil- und Sensorsysteme über. Graphenfilme verbleiben bei geringerer kommerzieller Reife. Die Degradation von PEDOT:PSS unter längerer Beleuchtung während 1.000-Stunden-Stabilitätstests hält die Formulierungsentwicklung für einen breiteren Display-Einsatz wichtig. Die Branche der mehrschichtigen transparenten Leiter balanciert daher die bewährte Skalierung von Oxiden mit Materialien, die die Prozesskosten senken können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Vakuumabscheidung führt, während Sputtern für integrierte Schichten expandiert
Die Vakuumabscheidung hielt im Jahr 2025 einen Umsatzanteil von 48,05 %. Der Markt für mehrschichtige transparente Leiter verlässt sich weiterhin auf sie für die enge Kontrolle von Dielektrikum-Metall-Grenzflächen in Display-Lieferketten. Thermische Verdampfung wird für WO₃/Au- und MoO₃/Ag-Schichten in semitransparenten und Wärmespiegel-Anwendungen eingesetzt. Die Lösungsverbrennungssynthese demonstrierte eine Kostenreduzierung von bis zu 67 % gegenüber dem Vakuumsputtern für die TCO-Herstellung über 300 cm² große Flächen. Vakuumverfahren behalten dennoch einen Vorteil, wo Gleichmäßigkeit und Grenzflächenqualität entscheidend sind. Ihre installierte Basis unterstützt den weiteren Einsatz in Premium-Display- und Automobilfilmen.
Sputtern soll bis 2031 mit einer CAGR von 10,23 % wachsen. Eine Magnetronplattform kann ITO, AZO, TiO₂ und ultradünnes Silber sequenziell ohne Vakuumunterbrechung verarbeiten. Der Markt für mehrschichtige transparente Leiter profitiert davon, da dies das Kontaminationsrisiko an empfindlichen Grenzflächen reduziert. Hochleistungsimpuls-Magnetronsputtern erweitert die Prozessfähigkeit für dünne, hochtransmissive Filme. Lösungsverarbeitung, einschließlich Schlitzdüsenbeschichtung und Tiefdruck, gewinnt für Silbernanodraht-Verbundwerkstoffe an Bedeutung. Rolle-zu-Rolle-AgNW-Filme auf 1.600-mm-Substraten erreichten Kosten nahe 50 RMB/m². Produzenten verwenden Vakuumplattformen für Hochleistungsschichten, während Lösungslinien auf BIPV, intelligente Fenster und flexible Sensoren ausgerichtet werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Displays bilden die größte Basis, während Photovoltaik beschleunigt
Displays hielten im Jahr 2025 einen Anteil von 36,11 % an der Marktgröße für mehrschichtige transparente Leiter. Die OLED-Produktion erfordert niederohmige Elektroden über größere Substratflächen als die LCD-Produktion. Faltbare Geräte bevorzugen ebenfalls zusammengesetzte Mehrschichtfilme, da monolithisches ITO unter Biegung versagen kann. Die Integration von Touchscreens stellt weitere Widerstandsanforderungen, wenn Sensorik- und Display-Ansteuerungsfunktionen ein Substrat teilen. Intelligente Fenster bieten eine angrenzende Nachfrage nach transparenten Leiterfilmen. Elektrochrome WO₃-Geräte mit ITO-Zwischenschichten demonstrierten in Demonstrationen aus dem Jahr 2026 eine Stabilität über 10.000 Zyklen hinaus. Diese Verwendungen halten Displays wichtig, auch wenn die Anwendungsnachfrage breiter wird.
Photovoltaik soll bis 2031 mit einer CAGR von 10,66 % wachsen. Das BIPV-Wachstum und Fortschritte bei Perowskit-Silizium-Tandemzellen erhöhen die Anforderungen an breitbandige transparente Elektroden. Eine Übersichtsarbeit aus dem Jahr 2026 nannte LONGis Meilenstein von 34,85 % Zellwirkungsgrad im Jahr 2025 als einen Faktor, der fortgeschrittene Elektrodenanforderungen näher an die Produktionsbeschaffung bringt. Tandemzellen benötigen Transmission vom sichtbaren Bereich bis in den nahen Infrarotbereich. Dies begünstigt mehrschichtige transparente Elektroden, die über das optische Spektrum abgestimmt werden können. Gebäudeenergievorschriften fördern auch semitransparente Photovoltaik-Fenster-Nachrüstungen an kommerziellen Fassaden. Der Markt für mehrschichtige transparente Leiter hat einen breiteren Zugang zur bauwirtschaftlichen Nachfrage, wenn diese Projekte voranschreiten.
Nach Endverbrauchsbranche: Unterhaltungselektronik führt, während der Automobilbereich an Dynamik gewinnt
Die Unterhaltungselektronik hielt im Jahr 2025 einen Umsatzanteil von 58,36 %. Der Markt für mehrschichtige transparente Leiter wird durch globale Lieferungen von Display-Panels, Touchscreens und flexiblen Sensoren unterstützt. Faltbare Smartphone-Programme erfordern von Lieferanten, Widerstandsänderungskriterien nach 200.000 Faltzyklen zu erfüllen. Lieferanten ohne zertifizierte Mehrschichtstapel können von wichtigen Geräteprogrammen ausgeschlossen werden. Bau und Konstruktion nutzen ebenfalls elektrochrome intelligente Verglasung, da die Energieeffizienzanforderungen steigen. Industrielle Bildgebung, medizinische Diagnostik und militärische transparente Antennenanwendungen expandieren ohne die gleichen Kostenbeschränkungen wie Verbrauchergeräte. Diese Anwendungen geben der Branche der mehrschichtigen transparenten Leiter eine breitere Nachfragebasis.
Der Automobilbereich soll bis 2031 mit einer CAGR von 11,21 % wachsen. Beheizte Verglasung, Augmented-Reality-Head-up-Displays und ADAS-Kameraheizungsaperturen erhöhen die Nachfrage. Fahrzeughersteller bewerten Entfrostungszeit, Display-Leuchtdichtegleichmäßigkeit und Heizleistungseffizienz. Diese Anforderungen begünstigen Lieferanten, die Materialien und Filmleistung auf Systemebene integrieren können. Kundenqualifizierungsdaten sind zu einem wichtigen Wettbewerbsvorteil in diesem Endverbrauchsbereich geworden. CANATUs gemeinsame Entwicklungsarbeit mit DENSO an größerflächigen CNT-Filmen veranschaulicht das Interesse an vollständigen Windschutzscheiben-Heizanwendungen. Der Markt für mehrschichtige transparente Leiter profitiert, wenn Automobilprogramme von lokalisierter Heizung zu größeren verglasten Flächen übergehen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 35,63 % im Markt für mehrschichtige transparente Leiter. Die Region verfügt über geistiges Eigentum im Bereich Display-Technologie, Smart-Glass-Programme mit Verbindung zu Verteidigungsanwendungen und sputterausgestattete Filmproduzenten. US-amerikanische Zölle auf chinesische Indiumverbindungen, die 2025 eingeführt wurden, erhöhten die Versorgungsexposition für ITO-abhängige Produzenten. Sie förderten auch die Beschaffung von Silbernanodraht- und AZO-Alternativen. Kanada und Mexiko unterstützen Automobillieferketten, in denen Head-up-Display-Windschutzscheiben eine Nachfrage nach automobilgerechten Filmen erzeugen. Die Vereinigten Staaten verfügen über kommerziell fortgeschrittene AgNW-Produzenten mit Rolle-zu-Rolle-Pilotlinien und Kundenqualifizierungsbeziehungen.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 10,74 % wachsen. Der Markt für mehrschichtige transparente Leiter wird von Südkorea und China aufgrund ihrer Display-Fertigungspositionen unterstützt. China produzierte jährlich mehr als 1.680 Tonnen ITO. Es beherbergte auch mehr als 2.300 Display-Produktionslinien, die im Jahr 2024 81 % der weltweiten OLED- und LCD-Panel-Produktion ausmachten. Südkoreanische Hersteller faltbarer Smartphones beeinflussen die Spezifikationen für transparente Elektroden in globalen Lieferketten. Japan trägt durch Nitto Denko und GUNZE LIMITED bei, die 2025 und 2026 Patente zu flexiblen Substraten, Feuchtigkeitsbeständigkeit und Nahinfrarottransmission anmeldeten. Indien und Vietnam entwickeln sich durch Display-Anreize und verlagerte Elektronikmontage zu aufstrebenden Nachfragezentren.
Europa wird hauptsächlich durch die Nachfrage nach intelligenten Fenstern und BIPV angetrieben, nicht durch ein hohes Display-Fertigungsvolumen. Deutschland, Frankreich und das Vereinigte Königreich haben bedeutende bauwirtschaftlich integrierte Photovoltaikprogramme. Die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden erhöht das Beschaffungsinteresse an elektrochromer Verglasung mit fortschrittlichen Elektroden. Südamerika bleibt eine frühe Region mit begrenzter lokaler Fertigungskapazität für transparente Leiter. Brasilien und Argentinien profitieren von der Dünnschicht-Photovoltaiknachfrage in Hochstrahlungsumgebungen. Der Nahe Osten und Afrika befinden sich in einem früheren Stadium, wobei saudi-arabische Bauprojekte die Nachfrage nach intelligenten Fenstern unterstützen und Südafrika durch Investitionsprogramme in erneuerbare Energien gestützt wird.

Wettbewerbslandschaft
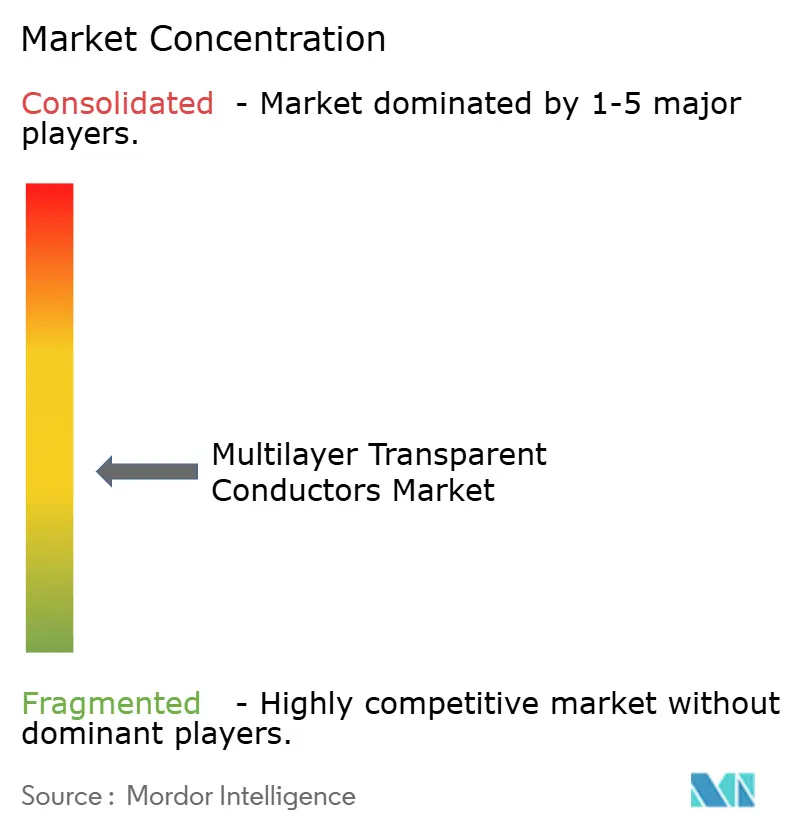
Der Markt für mehrschichtige transparente Leiter ist mäßig fragmentiert, und kein Lieferant kontrolliert mehr als 15–20 % des globalen Umsatzes. Die Endverbrauchsanforderungen unterscheiden sich in den Bereichen Displays, Photovoltaik, Automobilglas und Bauanwendungen. Dies verhindert, dass ein einziges Filmdesign die gesamte Nachfrage im großen Maßstab bedient. Führende Unternehmen entwickeln materialagnostische Abscheidungsplattformen, die ITO, Silbernanodraht-Verbundwerkstoffe und leitfähige Polymerschichten verarbeiten können. Nitto Denko hat Filmdesigns für Feuchtigkeitsbeständigkeit und Nahinfrarottransmission durch 2025 und 2026 angemeldete Patente geschützt. Lange Kundentestzyklen schaffen auch Wechselbarrieren für qualifizierte Lieferanten.
Alternative Abscheidungsverfahren und leitfähige Materialien sind die Schlüsselbereiche für neuere Wettbewerber. E Inks strategische Investition in NewCopper im September 2026 unterstützt die Bewertung von Kupfertinte als transparentes Elektrodenmaterial, das mit dem Rolle-zu-Rolle-Druck kompatibel ist. Der Markt für mehrschichtige transparente Leiter könnte durch diesen Ansatz die Abhängigkeit von Indium reduzieren und den Infrastrukturaufwand des Sputterns senken. Weißer Raum verbleibt bei sehr niederohmigen Filmen für Mikro-LED-Backplanes, erdreichen BIPV-Materialien und Rolle-zu-Rolle-CNT-Produktion breiter als 600 mm. Tandem PV erwarb nexTC Corporation im August 2026, um dünne Metalloxidbeschichtungsprozesse in seine Tandem-Fertigungsdemonstrationslinie zu integrieren. Die vertikale Kontrolle von Abscheidungsprozessen kann wichtiger werden, wenn die Tandemzellen-Produktion in Richtung kommerzielles Volumen geht.
DuPont startete seine Activegrid-Silbernanodraht-Linie für transparente leitfähige Filme im März 2025 in Südkorea. Die Linie unterstützt transparente Heizung, In-Mold-Elektronik, ADAS-Heizung und EMI-Abschirmung auf PET-, PC-, COP- und CPI-Substraten. CHASM Advanced Materials und Mativ Holdings kündigten außerdem im Januar 2025 eine exklusive Lizenz für die AgeNT Express AgNW/CNT-Hybridfilmtechnologie für beheizte Glasanwendungen an. Diese Schritte zeigen, dass Lieferanten Materialentwicklung mit skalierbarer Filmverarbeitung und Anwendungszugang kombinieren. Der Markt für mehrschichtige transparente Leiter legt daher Wert auf qualifizierte Technologien, die in Display-, Automobil- und Bauanwendungen eingesetzt werden können. Lieferanten, die sich ausschließlich auf Standard-ITO-Filme konzentrieren, stehen unter stärkerem Druck, wo flexible oder multifunktionale Designs gefordert sind.
Marktführer für mehrschichtige transparente Leiter
Nitto Denko Corporation
Teijin Limited
3M
Abrisa Technologies
Cambrios Film Solutions Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: E Ink gab eine strategische Investition in NewCopper bekannt, ein Spin-off der University of Maryland, das rolle-zu-rolle-kompatible leitfähige Kupfertinte entwickelt, um Kupfer als transparentes Elektrodenmaterial für zukünftige ePaper-Displays zu evaluieren. Die Zusammenarbeit zielt darauf ab, die Lieferkettenstabilität durch lokalisierte Beschaffung leitfähiger Materialien zu stärken.
- August 2026: Tandem PV erwarb nexTC Corporation, ein in Oregon ansässiges Unternehmen, das Dünnschicht-Metalloxidbeschichtungsprozesse entwickelt, und integrierte die Abscheidungsfähigkeit von nexTC in seine Perowskit-Silizium-Tandem-Fertigungsdemonstrationslinie. Tandem PV sammelte 100 Millionen USD von Investoren, darunter Eclipse und Constellation Energy.


Umfang des globalen Marktberichts für mehrschichtige transparente Leiter
Mehrschichtige transparente Leiter sind fortschrittliche Dünnschichtstrukturen, die entwickelt wurden, um ein wesentliches ingenieurtechnisches Dilemma zu lösen: Wie man ein Material herstellt, das Strom wirklich gut leitet und dabei vollständig durchsichtig und mechanisch flexibel bleibt.
Der Markt für mehrschichtige transparente Leiter ist nach Materialtyp, Technologie, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Metallisch, Metalloxide, Leitfähige Polymere und Andere Materialien segmentiert. Nach Technologie ist der Markt in Vakuumabscheidung, Sputtern, Lösungsverarbeitung und Andere Technologien segmentiert. Nach Anwendung ist der Markt in Displays, Photovoltaik, Touchscreens, Intelligente Fenster und Andere Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Unterhaltungselektronik, Automobil, Bau und Konstruktion und Andere Endverbrauchsbranchen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika, Naher Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für mehrschichtige transparente Leiter im Aluminiumfluoridmarkt in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Metallisch |
| Metalloxide |
| Leitfähige Polymere |
| Andere Materialien |
| Vakuumabscheidung |
| Sputtern |
| Lösungsverarbeitung |
| Andere Technologien |
| Displays |
| Photovoltaik |
| Touchscreens |
| Intelligente Fenster |
| Andere Anwendungen |
| Unterhaltungselektronik |
| Automobil |
| Bau und Konstruktion |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Metallisch | |
| Metalloxide | ||
| Leitfähige Polymere | ||
| Andere Materialien | ||
| Nach Technologie | Vakuumabscheidung | |
| Sputtern | ||
| Lösungsverarbeitung | ||
| Andere Technologien | ||
| Nach Anwendung | Displays | |
| Photovoltaik | ||
| Touchscreens | ||
| Intelligente Fenster | ||
| Andere Anwendungen | ||
| Nach Endverbrauchsbranche | Unterhaltungselektronik | |
| Automobil | ||
| Bau und Konstruktion | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mehrschichtige transparente Leiter im Jahr 2026 und wie groß ist die prognostizierte Marktgröße im Jahr 2031?
Der Wert beträgt 6,99 Milliarden USD im Jahr 2026 und soll bis 2031 mit einer CAGR von 9,68 % 11,10 Milliarden USD erreichen. Die Prognose spiegelt die Nachfrage aus Displays, Photovoltaik-Verglasung, Automobilglas und flexiblen Elektroniksystemen wider. Sie spiegelt auch eine Entwicklung hin zu Filmen wider, die für spezifische Gerätefunktionen abgestimmt werden können.
Welches Materialsegment führt die Nachfrage im Markt für mehrschichtige transparente Leiter an?
Metalloxide führten im Jahr 2025 mit einem Umsatzanteil von 42,74 %, unterstützt durch den ITO-Einsatz in etablierten Display-Panel-Produktionslinien. Oxid-Metall-Oxid-Schichten bieten auch einen praktischen Weg zu hoher Transmission und niedrigem Schichtwiderstand in qualifizierten Anwendungen. Leitfähige Polymere wachsen schneller, wo die Umgebungsverarbeitung die Filmproduktionskosten senken kann.
Welche Endverbrauchsanwendung wächst am schnellsten?
Der Automobilbereich soll bis 2031 mit einer CAGR von 11,21 % expandieren, angetrieben durch beheizte Verglasung, Augmented-Reality-Head-up-Displays und ADAS-Kameraaperturen. Fahrzeughersteller bewerten Filme zunehmend nach Entfrostungs-, optischen und Energieverbrauchsergebnissen. Dies schafft einen Vorteil für Lieferanten mit Automobilqualifizierungsnachweisen und Integrationsfähigkeit.
Welche Region wächst am schnellsten bei transparenten Leiterfilmen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 10,74 % wachsen, da China und Südkorea über bedeutende Display-Fertigungsbasen verfügen. Ihre Produktionskapazität und Lieferketten für faltbare Geräte beeinflussen die Anforderungen an transparente Elektrodenschichten. Japans filmrelevante Patente unterstützen flexible Substrate, Feuchtigkeitsbeständigkeit und Nahinfrarottransmission.
Seite zuletzt aktualisiert am:



