
Marktgröße und Marktanteile der europäischen technischen Textilfertigung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 63.40 Milliarden US-Dollar |
| Marktgröße (2027) | 68.30 Milliarden US-Dollar |
| Marktgröße (2032) | 78.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der europäischen technischen Textilfertigung von Mordor Intelligence
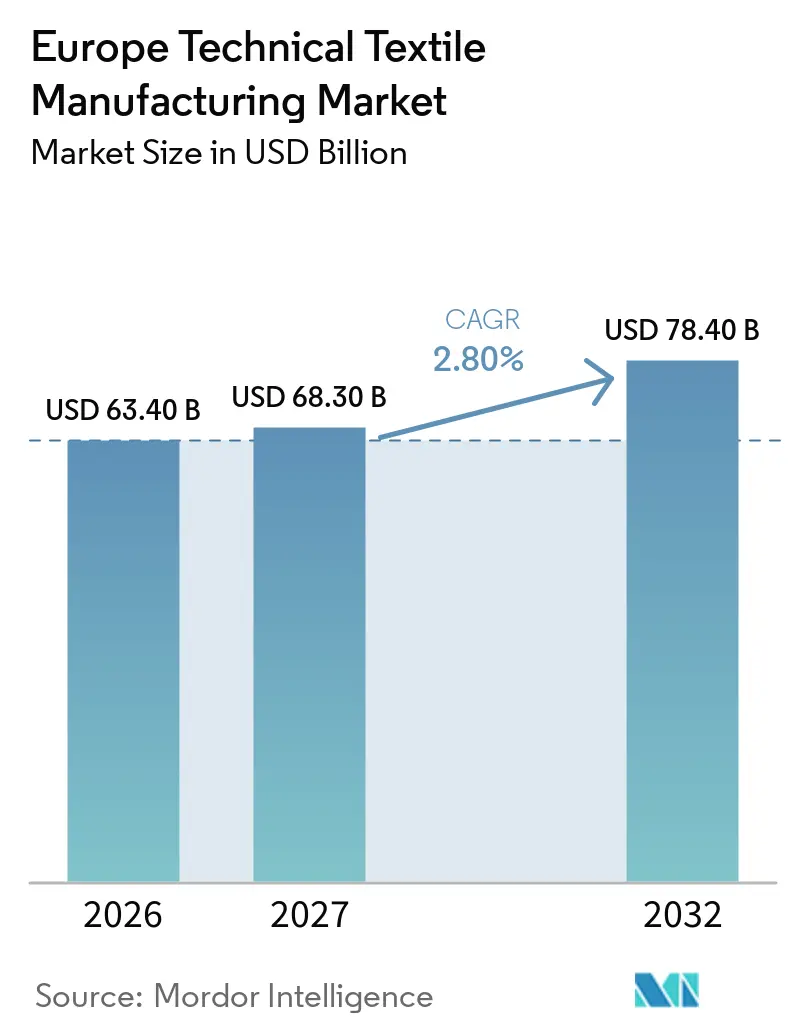
Die Marktgröße der europäischen technischen Textilfertigung wird für 2026 auf 63,40 Milliarden USD, für 2027 auf 68,30 Milliarden USD prognostiziert und soll bis 2032 78,40 Milliarden USD erreichen, mit einem CAGR von 2,80 % von 2027 bis 2032.
Der europäische Markt für technische Textilfertigung entwickelt sich weg von der Massenproduktion hin zu technisch entwickelten Materialien, die in den Bereichen Mobilität, Gesundheitswesen, Infrastruktur und Industrie eingesetzt werden. Dieser Wandel gibt den Herstellern mehr Spielraum, durch zertifizierte Leistungsfähigkeit, Materialexpertise und spezialisierte Verarbeitungskompetenzen zu konkurrieren, anstatt allein über den Preis. Die Nachfrage wird auch durch den Bedarf an leichten, langlebigen und hochleistungsfähigen Materialien geprägt, die die Fahrzeugeffizienz verbessern, Bauanwendungen stärken und strenge Hygiene- und Filtrationsanforderungen erfüllen. Automobilhersteller konzentrieren sich zunehmend auf Textilien für Schallisolierung, Innenraumkomponenten, Verstärkung und Verbundstrukturen. Gleichzeitig benötigen Gesundheitsdienstleister zuverlässige Materialien für Schutzkleidung, chirurgische Produkte und Wundversorgungsanwendungen. Investitionen in Verkehrsnetze, Gesundheitsbeschaffung und zirkuläre Materialsysteme sollen die Nachfrage in mehreren Endverwendungsbereichen aufrechterhalten. Darüber hinaus ermutigen europäische Nachhaltigkeitsanforderungen die Hersteller, Recyclingfasern, biobasierte Einsatzstoffe, produktionsschonendere Verfahren und Designs zu erkunden, die die Materialrückgewinnung am Ende der Produktlebensdauer verbessern. Die Zusammenarbeit zwischen Textilherstellern, Forschungseinrichtungen und Endnutzern wird immer wichtiger für die Entwicklung anwendungsspezifischer Materialien und die Beschleunigung der Kommerzialisierung fortschrittlicher Textiltechnologien.
Wichtigste Erkenntnisse des Berichts
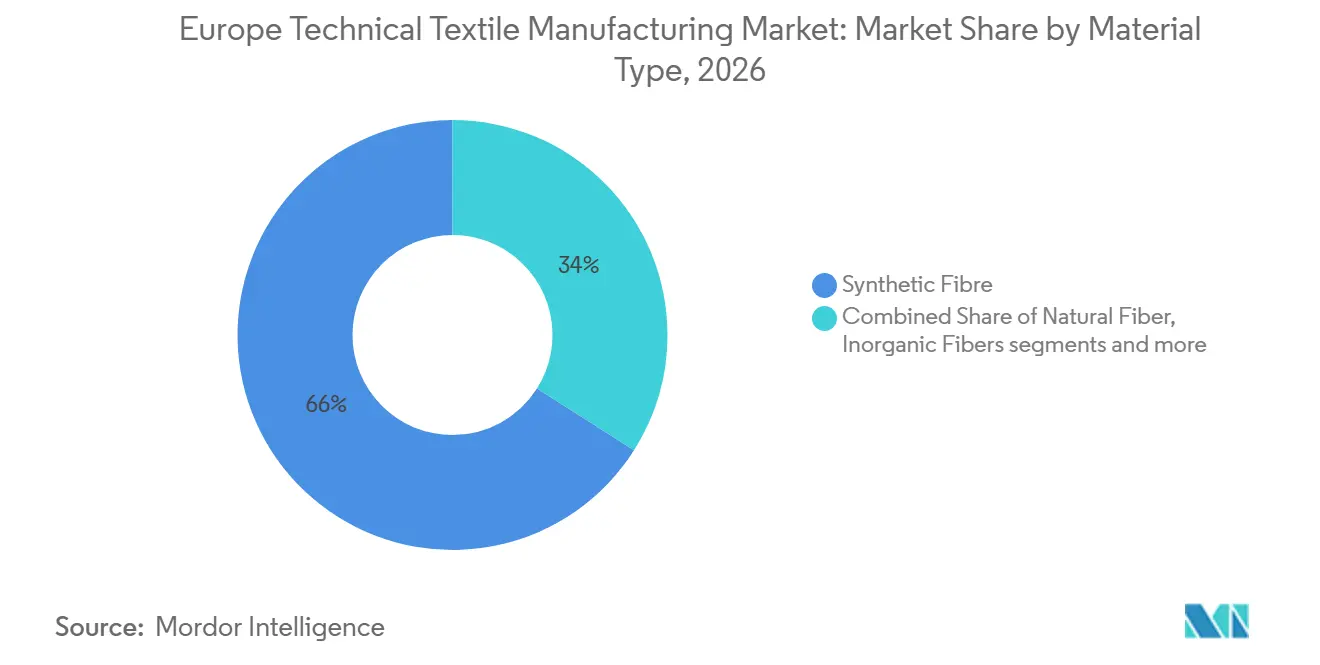
- Nach Materialtyp hielten Synthetikfasern im Jahr 2026 einen Anteil von 66 % am europäischen Markt für technische Textilfertigung, während andere bis 2032 mit einem CAGR von 5 % wachsen sollen.
- Nach Form und Struktur entfielen im Jahr 2026 36 % der Marktgröße der europäischen technischen Textilfertigung auf Vliesstoffe, während andere technisch entwickelte Textilstrukturen bis 2032 mit einem CAGR von 3,5 % wachsen sollen.
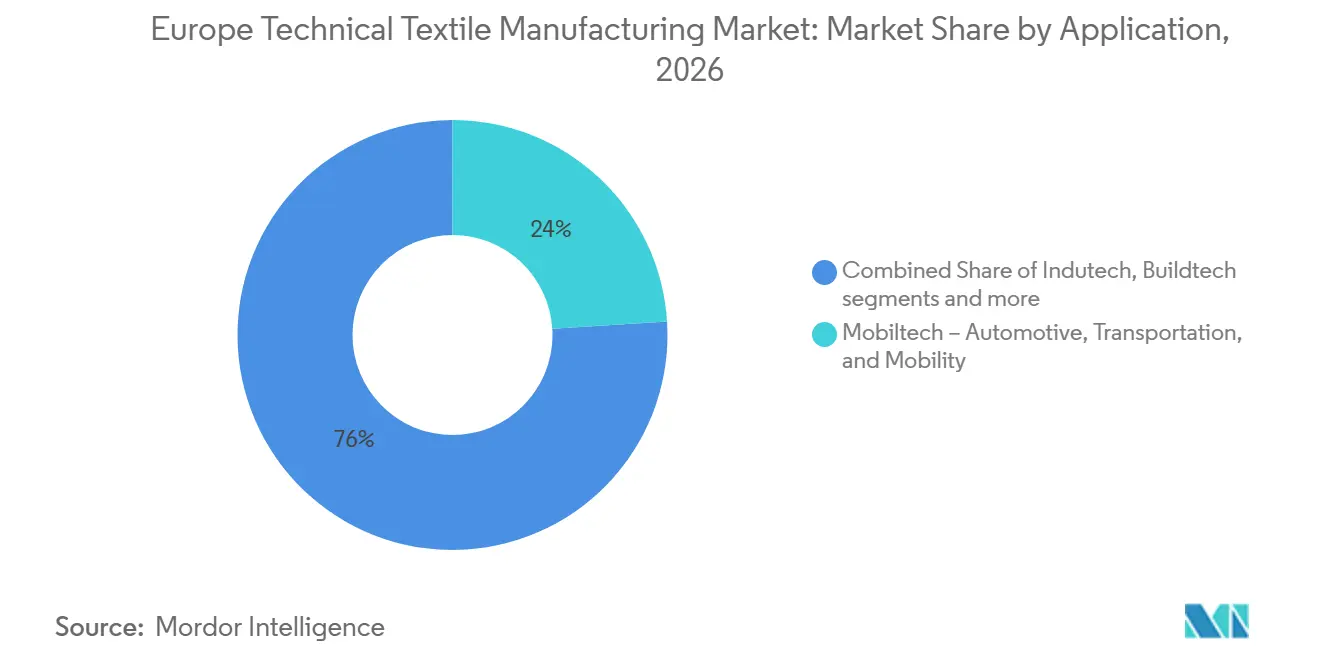
- Nach Anwendung hielt Mobiltech im Jahr 2026 einen Umsatzanteil von 24 %, während Medtech bis 2032 mit einem CAGR von 4,5 % wachsen soll.
- Nach Geografie hielt Italien im Jahr 2026 einen Umsatzanteil von 26 %, während das übrige Europa bis 2032 mit einem CAGR von 4,8 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbauweise im Automobilbereich und Nachfrage nach Elektrofahrzeug-Innenausstattungen | +0.8% | Deutschland, Frankreich, Italien, BENELUX | Kurzfristig (≤ 2 Jahre) |
| EU-Kreislaufwirtschaftsvorschriften und Pflicht zur Sammlung von Textilabfällen | +0.6% | EU-27, angeführt von Deutschland, den Niederlanden und Frankreich | Mittelfristig (2–4 Jahre) |
| Geotextilien für Schienen-, Straßen- und Grüninfrastrukturinvestitionen | +0.5% | Gesamteuropäisch, Mittel- und Osteuropa, NORDICS, Iberische Halbinsel | Mittelfristig (2–4 Jahre) |
| Medizinische Barrierestoffe und strukturierte Gesundheitsbeschaffung | +0.4% | Deutschland, Vereinigtes Königreich, Frankreich, NORDICS, Spanien | Kurzfristig (≤ 2 Jahre) |
| Digitale Produktpässe und rückverfolgbare Materialflüsse | +0.3% | EU-27, frühe Vorreiter in Deutschland und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Europäische Cluster für technische Textilien und Innovation bei Hochleistungsfasern | +0.2% | Deutschland, Frankreich, Italien, Belgien, Tschechische Republik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbauweise im Automobilbereich und Nachfrage nach Elektrofahrzeug-Innenausstattungen
Der europäische Markt für technische Textilfertigung profitiert von Fahrzeugprogrammen, die Wärmemanagement, Schallschutz und leichte Strukturmaterialien erfordern. Batteriesicherheitsanforderungen steigern die Nachfrage nach Vliesstoffen mit zertifiziertem Brandschutz, den herkömmliche Verkleidungstextilien nicht erfüllen können. Diese Anforderung verlagert die Beschaffung hin zu Stoffen mit geprüfter Leistungsfähigkeit und dokumentierten Materialeigenschaften. Im Oktober 2025 gewährte die Europäische Investitionsbank Freudenberg ein Darlehen in Höhe von 100 Millionen EUR (117,6 Millionen USD) zur Unterstützung eines Forschungs- und Entwicklungsprogramms im Wert von 214 Millionen EUR (251,7 Millionen USD) für Mobilitätsmaterialien und fortschrittliche Vliesstoffe.[1] Die Finanzierung unterstützt Entwicklungsarbeiten in einer Kategorie, in der Automobilkunden die technischen Spezifikationen verschärfen. Diese Positionierung stärkt den europäischen Markt für technische Textilfertigung in höherwertigen Fahrzeuganwendungen.
EU-Kreislaufwirtschaftsvorschriften und Pflicht zur Sammlung von Textilabfällen
Die getrennte Sammlung von Textilabfällen wurde am 1. Januar 2025 verpflichtend, wodurch die Textilrückgewinnung von einer freiwilligen Tätigkeit zu einer formalen Anforderung der Lieferkette wurde.[2] Die Richtlinie (EU) 2025/1892 trat am 16. Oktober 2025 in Kraft und verpflichtet die Mitgliedstaaten, bis April 2028 Systeme der erweiterten Herstellerverantwortung einzurichten. Die Richtlinie legt Sammelziele von 50 % bis 2030 und 70 % bis 2035 fest. Ein formalisierteres Sammelsystem kann die Verfügbarkeit und Rückverfolgbarkeit von rückgewonnenem Einsatzmaterial für den europäischen Markt für technische Textilfertigung verbessern. Eine im Juni 2025 von der Kommission veröffentlichte Umweltstudie ergab, dass höhere Textil-zu-Textil-Recyclingquoten die Treibhausgasemissionen reduzieren können. Für eine kommerzielle Skalierung ist jedoch weiterhin koordinierte politische Unterstützung erforderlich. Hersteller, die geeignete Recyclingeinsatzstoffe sichern, können ihre Abhängigkeit von volatilen Primärfaserkosten langfristig reduzieren.
Geotextilien für Schienen-, Straßen- und Grüninfrastrukturinvestitionen
Transportinvestitionen schaffen eine klare Nachfragebasis für Geotextilien, die bei Stabilisierung, Erosionsschutz, Entwässerung und Eisenbahnbau eingesetzt werden. Das Verkehrsprogramm der Fazilität „Connecting Europe” verpflichtete sich im Juli 2025 zu 2,8 Milliarden EUR (3,3 Milliarden USD) für 94 Projekte. Schienenprojekte erhielten 77 % dieser Mittelzuweisung, was Anwendungen unterstützt, die nadelgestanzte Vliesprodukte erfordern. Die Verordnung (EU) 2024/1679 setzt 2030 als Fertigstellungstermin für das Kernnetz des TEN-T und 2040 für das erweiterte Kernnetz. Diese Termine bieten eine längere Planungssicherheit als ein einzelner öffentlicher Bauzyklus. Der europäische Markt für technische Textilfertigung kann daher Nachfrage aus Infrastrukturprogrammen schöpfen, die über den aktuellen Prognosezeitraum hinausgehen.
Medizinische Barrierestoffe und strukturierte Gesundheitsbeschaffung
Die Krankenhausbeschaffung unterstützt die Nachfrage nach medizinischen Barrierestoffen, die strenge Leistungs- und Rückverfolgbarkeitsanforderungen erfüllen. Spanien vergab im Jahr 2025 chirurgische Textilausschreibungen im Wert von 12,2 Millionen EUR (14,4 Millionen USD), während Schweden einen Rahmenvertrag für 26 Produktgruppen für wiederverwendbare und Einweg-Barrierestoffe einrichtete. EN 13795 regelt chirurgische Abdecktücher, Operationskittel und Reinraumanzüge, während ISO 16604 die Virusbarriereleistung behandelt. Diese Anforderungen schränken die Rolle von Lieferanten ein, die keinen konsistenten Barriereschutz nachweisen können. Wiederverwendbare chirurgische Textilien müssen die Barrierefunktion über 75 bis 100 Autoklavierzyklen aufrechterhalten. Der europäische Markt für technische Textilfertigung kann davon profitieren, da Gesundheitseinkäufer die Lebenszykluskosten bewerten und langlebigen, zertifizierten wiederverwendbaren Materialien einen höheren Wert beimessen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Färbe-, Beschichtungs- und Veredelungskosten | -0.5% | Italien, Spanien, Polen und Tschechische Republik | Kurzfristig (≤ 2 Jahre) |
| Kapitalanforderungen für fortschrittliches Recycling und Sortierung | -0.4% | EU-27, Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Fachkräften in der technischen Textilfertigung | -0.3% | Frankreich, Deutschland, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| PFAS-Substitution und funktionale Leistungskompromisse | -0.2% | Deutschland, Niederlande, Frankreich, NORDICS | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Färbe-, Beschichtungs- und Veredelungskosten
Färbe-, Beschichtungs- und Veredelungsbetriebe sind weiterhin einem hohen Energieverbrauch und steigenden Compliance-Kosten ausgesetzt. Die Europäische Umweltagentur identifiziert Textilien als die fünftgrößte Quelle von Treibhausgasemissionen innerhalb der EU-Fertigung.[3] Betriebe in Italien, Spanien, Polen und der Tschechischen Republik sind besonders betroffen, da die Veredelungsaktivität einen großen Teil der lokalen Produktion ausmacht. Verpflichtungen aus der EU-Energieeffizienzrichtlinie verursachen Kosten, die allein durch Prozessoptimierung möglicherweise nicht ausgeglichen werden können. Kleinere Verarbeiter verfügen möglicherweise nicht über ausreichendes Kapital für elektrifizierte oder wärmepumpenbasierte Anlagen. Dies kann den Wettbewerbsabstand innerhalb des europäischen Marktes für technische Textilfertigung zwischen spezialisierten Unternehmen mit Investitionskapazität und Unternehmen, die auf ältere Veredelungsanlagen angewiesen sind, vergrößern.
Kapitalanforderungen für fortschrittliches Recycling und Sortierung
Das Faser-zu-Faser-Recycling von Textilien in Europa liegt weiterhin unter 1 %, was darauf hindeutet, dass Sammel- und Sortiersysteme noch keine industrielle Größenordnung erreicht haben. Sortier- und chemische Recyclinganlagen erfordern Kapital, das für kleine und mittlere Hersteller schwer zu finanzieren sein kann. Systeme der erweiterten Herstellerverantwortung müssen erst bis April 2028 eingerichtet sein, sodass frühe Investoren Kosten tragen, bevor entsprechende Gebühreneinnahmen verfügbar werden. Im Oktober 2025 vergab der EU-Fonds für einen gerechten Übergang 15 Millionen EUR (17,6 Millionen USD) an das niederländische SORTED-Konsortium für KI-gestützte Textielsortierung. Die Finanzierung bestätigt die öffentliche Unterstützung, ist jedoch regional ungleich verteilt. Der europäische Markt für technische Textilfertigung könnte daher Kreislaufwirtschaftsinvestitionen in Regionen mit frühen öffentlich-privaten Partnerschaften konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Spezial- und Leitfasern gewinnen an BedeutungSynthetikfasern hielten im Jahr 2026 einen Anteil von 66 % am europäischen Markt für technische Textilfertigung, unterstützt durch ihre konsistenten mechanischen Eigenschaften und chemische Beständigkeit. Ihre Kompatibilität mit der Hochgeschwindigkeitsfertigung macht sie auch für ein breites Spektrum technischer Endanwendungen relevant. Die Kategorie „Sonstige”, die metallische, leitfähige und Spezialfasern umfasst, soll bis 2032 mit einem CAGR von 5 % wachsen. Die Nachfrage kommt von intelligenten Textilien, die in der Automobilsensorik, der Verteidigung und der tragbaren medizinischen Diagnostik eingesetzt werden. Diese Anwendungen erfordern Materialfunktionen, die Standard-Synthetik- und Naturfasern nicht immer bieten. Der europäische Markt für technische Textilfertigung gewinnt daher an Wert durch Anwendungen, die Gewebestruktur mit elektrischen, sensorischen oder schützenden Eigenschaften kombinieren. Naturfasern, insbesondere Flachs und Hanf, finden Interesse bei Bioverbundwerkstoffen für Elektrofahrzeug-Innenausstattungen. Ihr Einsatz kann geringeres Gewicht und verifizierte biobasierte Inhaltsansprüche für Fahrzeughersteller unterstützen.
Regenerierte Fasern wie Lyocell und Viskose gewinnen an Relevanz bei Hygiene- und medizinischen Vliesstoffen. Im September 2025 verfeinerte Lenzing seine Strategie und betonte Vliesanwendungen als Teil seiner Reaktion auf ein herausforderndes Betriebsumfeld. Anorganische Fasern, hauptsächlich Glas und Basalt, bleiben wichtig für Verbundverstärkung und Gebäudedämmung. Ihre Position ist mit Bauanwendungen verknüpft, die thermische Leistung und strukturelle Langlebigkeit erfordern. Im November 2025 kündigte Lenzing eine Erweiterung der VEOCEL Viscostar-Kapazität für Hygieneanwendungen im Wert von 15 Millionen EUR (17,6 Millionen USD) an. Die Investition zeigt das anhaltende Lieferanteninteresse an zertifizierten Materialien für Hygiene- und Gesundheitsverarbeiter. Hochleistungsfasern mit recyceltem oder biobasiertem Inhalt können Nachhaltigkeitsanforderungen erfüllen und gleichzeitig die technische Leistungsfähigkeit erhalten. Dies schafft Raum für Premiummaterialien im gesamten europäischen Markt für technische Textilfertigung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form und Struktur:
Vliesstoffe führend, Verbundstrukturen diversifizieren sichVliesstoffe hielten im Jahr 2026 einen Anteil von 36 % am europäischen Markt für technische Textilfertigung und sind damit die größte Kategorie nach Form und Struktur. Ihre Verarbeitungseffizienz unterstützt den Einsatz in Hygiene, Filtration, medizinischen Barrieren und Geotextilien. Gewebte technische Stoffe behalten eine wichtige Rolle, wo anhaltende Zugfestigkeit und Dimensionsstabilität erforderlich sind. Architektonische Membranen, industrielle Filtration und Segeltuch verlassen sich aus diesen Gründen weiterhin auf gewebte Konstruktionen. Gestrickte Stoffe dienen spezialisierten Komprimierungs- und Sportleistungsanwendungen. Geflochtene Strukturen unterstützen Offshore-Verankerungen, Seile und Verbundvorformlinge, bei denen eine kontrollierte Faserorientierung wichtig ist. Im April 2025 führte Freudenberg Performance Materials Feinfilament-Spinnvlies-Vliesstoffe für Filtrations- und medizinische Anwendungen ein. Die Markteinführung zeigt die laufende Produktentwicklung in der größten Strukturkategorie.
Andere technisch entwickelte Textilstrukturen sollen bis 2032 mit einem CAGR von 3,5 % wachsen. Ihr Einsatz konzentriert sich auf Windturbinenblätter, Freileitungen, maritime Strukturen und andere Verbundanwendungen. Diese Anwendungen rechtfertigen höhere Materialkosten, wenn Festigkeits- und Gewichtsleistung entscheidend sind. Im Juni 2025 schloss Ahlstrom eine Produktionseinheit in Turin für fortschrittliche molekulare Filtrationsmedien für Luft- und Flüssigkeitsfiltration ab. Die Kategorie „Sonstige” umfasst multiaxiale Strukturen, dreidimensionale Gewebevorformlinge und Hybriddesigns für Luft- und Raumfahrt sowie Sportartikel. Diese Produkte erfüllen Spezifikationen, die standardmäßige kommerzielle Gewebestrukturen nicht erfüllen können. Höherwertige Spezialstrukturen können dem europäischen Markt für technische Textilfertigung helfen, das Umsatzwachstum aufrechtzuerhalten, wenn das Volumen bei Standardprodukten unter Druck steht. Die Mischung erweitert das Spektrum der für Verarbeiter und Endnutzer im gesamten europäischen Markt für technische Textilfertigung verfügbaren Materialien.
Nach Anwendung:
Medtech auf dem Vormarsch, Mobiltech konsolidiert sichMobiltech hielt im Jahr 2026 einen Umsatzanteil von 24 % und ist damit die größte Anwendungskategorie. Die Kategorie umfasst Automobil-, Schienen-, Luft- und Raumfahrt- sowie Marineanwendungen. Ihre Größe spiegelt etablierte Lieferketten für Transporttextilien in Deutschland, Frankreich, Italien und BENELUX wider. Der Bedarf an Sicherheit, Leichtbauweise, Schallschutz und langlebigen Innenraummaterialien prägt die Nachfrage. Fahrzeugproduktionsvolumina bleiben relevant, aber Leistungsanforderungen bestimmen zunehmend den Materialwert. Die Marktgröße der europäischen technischen Textilfertigung für Mobiltech wird durch Anwendungen gestützt, die technische Validierung und lange Qualifizierungszeiträume erfordern. Dies kann die direkte Substitution durch kostengünstigere allgemeine Textilprodukte einschränken. Die Kategorie bleibt trotz moderierenden Fahrzeugproduktionswachstums zentral für den europäischen Markt für technische Textilfertigung.
Medtech soll bis 2032 mit einem CAGR von 4,5 % wachsen, der höchsten Rate unter den Anwendungskategorien. Alternde Bevölkerungen, strukturierte öffentliche Beschaffung und der verstärkte Einsatz wiederverwendbarer chirurgischer Textilien unterstützen diesen Ausblick. Mehrjährige Gesundheitsverträge können die Nachfragevolatilität für Lieferanten reduzieren, die Zertifizierungs- und Rückverfolgbarkeitsanforderungen erfüllen. Buildtech und Geotech profitieren von Verkehrsinfrastruktur- und Bauprogrammen, die Geotextilien und architektonische Membranen unterstützen. Indutech unterstützt weiterhin industrielle Filtration, Fördersysteme und Prozesstextilien. Protech ist mit persönlicher Schutzausrüstung und Warnschutzkleidung verbunden, die Schutzanforderungen erfüllen müssen. Agrotech bedient wassergestresste Landwirtschaftsgebiete durch Mulchfolien und Bewässerungsstoffe. Andere Anwendungen umfassen Sport-, Heim- und Bioverpackungsmaterialien, die den europäischen Markt für technische Textilfertigung in kleinere, spezialisierte Verwendungsbereiche erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für technische Textilfertigung in Europa
Italien hielt im Jahr 2026 einen Umsatzanteil von 26 %, gestützt durch integrierte Cluster in der Lombardei und in Venetien. Diese Cluster verbinden Spezialweberei, Präzisionsbeschichtung und technische Veredelung innerhalb konzentrierter Versorgungsnetzwerke. Deutschland bleibt ein wichtiges Zentrum für Forschung, Entwicklung, Vliesstoffe und Hochleistungswerkstoffe. Freudenberg meldete für 2025 einen Konzernumsatz von 11,7 Milliarden EUR (13,8 Milliarden USD) und kndigte KI-gestützte Forschungs- und Entwicklungsinvestitionen in Höhe von 200 Millionen EUR (235,3 Millionen USD) bis 2028 an. Frankreich ist ein bedeutender Produktionsstandort mit einer Nachfrage, die mit Transportanwendungen verknüpft ist, darunter Automobil und Luft- und Raumfahrt. Das Land baut zudem Kapazitäten für Kreislaufmaterialien auf. Circ kündigte eine Recyclinganlage im Wert von 450 Millionen EUR (529,3 Millionen USD) in Saint-Avold an, die ab 2028 voraussichtlich jährlich 70.000 Tonnen Baumwoll-Polyester-Mischfaserabfälle verarbeiten soll. Diese Märkte verbinden etablierte Verarbeitungskompetenzen mit einem wachsenden Interesse an Kreislauflieferketten im Markt für technische Textilfertigung in Europa.
Markt für technische Textilfertigung in Großbritannien, Spanien, BENELUX und den nordischen Ländern
Großbritannien verfügt über eine fokussierte Basis an Herstellern technischer Garne und technischer Textilien. Veränderungen in der Lieferkette haben einen Teil dieser Basis in Richtung Verteidigungsbeschaffung und Exporte außerhalb der Europäischen Union gelenkt. Spanien verfügt über eine starke Vliesstoffbasis und eine wachsende Kompetenz im Bereich medizinischer Textilien. Die Ausschreibungen für chirurgische Textilien im Wert von 12,2 Millionen EUR (14,4 Millionen USD) im Jahr 2025 verdeutlichen die Rolle der öffentlichen Gesundheitsbeschaffung. BENELUX hat eine strategische Bedeutung in der Kreislauftextillogistik und der Materialrückgewinnung. Das niederländische Projekt SORTED erhielt im Oktober 2025 15 Millionen EUR (17,6 Millionen USD), um die Qualität sortierter Post-Consumer-Textilfasern zu verbessern. Die nordischen Länder bieten einen hochwertigen Absatzmarkt für zertifizierte Medizin- und Schutzwerkstoffe. Diese Beschaffungsmuster prägen den Markt für technische Textilfertigung in Europa, wie Schwedens Gesundheitsrahmenvertrag für 26 Produktgruppen im Jahr 2025 zeigt.
Markt für technische Textilfertigung in Mittel- und Osteuropa
Der Rest Europas wird voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen, dem höchsten Wert unter den geografischen Segmenten. Mittel- und osteuropäische Hersteller bauen Kapazitäten für inländische Infrastrukturprojekte und westeuropäische Kunden aus. Polen, die Tschechische Republik und Ungarn können von Schienen- und Straßenbauprojekten im Rahmen der Fazilität Connecting Europe profitieren. Die Projektfinanzierung des Programms bietet regionalen Geotextilherstellern eine Nachfragebasis. Portugal und Spanien nutzen Industrieanreize und den Zugang zum Fonds für einen gerechten Übergang, um ihre Veredelungskapazitäten zu verbessern. Dies unterstützt den Einstieg in medizinische und technische Bekleidungsanwendungen. Westeuropäische Auftraggeber nutzen zudem regionale Standorte, um kostenempfindliche Produktion innerhalb europäischer Lieferketten zu halten. Diese Bedingungen stützen die günstigere Wachstumsprognose für den Markt für technische Textilfertigung in Europa im restlichen Europa.
Wettbewerbslandschaft
Der europäische Markt für technische Textilfertigung weist ein mittleres Maß an Marktkonzentration auf. Große integrierte Konzerne konkurrieren in den Bereichen Faserproduktion, Vliesverarbeitung, beschichtete Stoffe und Hochleistungsmaterialien. Kleinere Hersteller bleiben wichtig, da viele technische Anwendungen lokalen Service, kundenspezifische Entwicklung und spezialisierte Veredelung erfordern. Der Wettbewerb basiert zunehmend auf Rückverfolgbarkeit, Recyclinggehalt, Materialleistung und Zertifizierung. Der Preis bleibt relevant, insbesondere bei Standard-Vliesstoffen und energieintensiven Produkten. Technisch spezifizierte Anwendungen geben Lieferanten jedoch mehr Möglichkeiten zur Differenzierung durch Produktkompetenz. Die Marktstruktur bleibt daher durch eine begrenzte Gruppe großer Teilnehmer neben mehreren hundert spezialisierten kleinen und mittleren Unternehmen geprägt.
Indorama Ventures und Jiaren Chemical Recycling gründeten im November 2025 ein Gemeinschaftsunternehmen zur Entwicklung einer globalen Faser-zu-Faser-chemischen Recyclingplattform. Der Schritt stärkt den Zugang zu recyceltem PET-Einsatzmaterial, bevor Systeme der erweiterten Herstellerverantwortung in Betrieb gehen. Freudenberg Performance Materials führte im Dezember 2025 PLA- und Holzzellstoff-Nassvlies-Vliesstoffe ohne chemische Bindemittel ein. Die Markteinführung positioniert das Unternehmen bei biologisch abbaubaren Materialien für Hygiene-, Landwirtschafts- und technische Verpackungsanwendungen. ANDRITZ trat im Oktober 2025 auch in eine Zusammenarbeit mit Tandem Repeat ein, um die Procell-Zellulosefasertechnologie für Vliesanwendungen zu entwickeln und zu skalieren. Diese Maßnahmen gestalten den europäischen Markt für technische Textilfertigung durch zirkuläre Einsatzstoffe und biobasierte Materialien neben konventionellen Hochleistungsfasern um. Die Produktrückverfolgbarkeit wird ebenfalls wichtiger, da die Umweltproduktvorschriften anspruchsvoller werden.
Die europäische Branche für technische Textilfertigung hat offene Chancen bei biobasierten Einsatzstoffen und fortschrittlicher Vliesverarbeitung. Es wird berichtet, dass kein Unternehmen eine fest etablierte Größenposition in diesen Bereichen innehat. Dies lässt Raum für neue Partnerschaften, gezielte Kapazitätsinvestitionen und spezialisierte Materialentwicklung. Im April 2025 veräußerte Beaulieu International Group Beaulieu Technical Textiles an RCP. Die Transaktion spiegelt das anhaltende Investoreninteresse an technischen Textilaktiva wider. Energiekosten und Recyclingkapitalbedarf können weitere Konsolidierungen unter mittelgroßen Verarbeitern fördern. Unternehmen mit starker Finanzierung und proprietärer Technologie können leichter auf Compliance- und Modernisierungsanforderungen reagieren. Unternehmen ohne diese Vorteile können auf engere Nischen oder kundenspezifische Programme angewiesen bleiben. Der europäische Markt für technische Textilfertigung wird weiterhin Unternehmen belohnen, die Leistung, Rückverfolgbarkeit und zuverlässige europäische Versorgung kombinieren können.
Marktführer der europäischen technischen Textilfertigung
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
-
Berry Global, Inc.
-
TWE Group GmbH
-
Beaulieu Technical Textiles
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Textilfertigung in Europa Unternehmen in diesem Bericht
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- TWE Group GmbH
- Beaulieu Technical Textiles
- Low & Bonar
- Don & Low Ltd
- HUESKER Synthetic GmbH
- Thrace Group
- TenCate Protective Fabrics
- Lenzing AG
- Toray Industries, Inc.
- Teijin Aramid B.V.
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- Kimberly-Clark Corporation
- Indorama Ventures Public Company Limited
- Polyvlies Franz Beyer GmbH
- Minet S.A.
- JUTA a.s.
- Tirotex Textile Company
- Fothergill Group
- Arville Textiles Ltd.
- James Dewhurst Limited
- Statex Produktions & Vertriebs GmbH
- Borgstena Group
- Edilfloor S.p.A.
- PFNonwovens a.s.
Neueste Industrielle Entwicklungen in Markt für technische Textilfertigung in Europa
- November 2025: Indorama Ventures Fibers und Jiaren Chemical Recycling gründeten ein Gemeinschaftsunternehmen im zweistelligen Millionen-USD-Bereich zur Einrichtung einer globalen Faser-zu-Faser-chemischen Recyclingplattform mit dem Ziel einer geschlossenen PET-Textilkreislaufwirtschaft im großen Maßstab. Das Gemeinschaftsunternehmen positioniert Indorama als vertikal integrierten Kreislaufmateriallieferanten weit vor der Aktivierung der obligatorischen EPR-Compliance der EU im April 2028.
- November 2025: Lenzing investierte 15 Millionen EUR (17,6 Millionen USD) in die Erweiterung der VEOCEL Viscostar Lyocell-Kapazität an seinen europäischen Standorten und zielt auf den Hygiene- und medizinischen Vliesmarkt mit zertifiziert nachhaltiger Faser ab. Dies folgt auf Lenzings Strategieverfeinerung im September 2025, die den Produktionsschwerpunkt explizit von bekleidungsgradig auf vliesgradig verlagert.
- Oktober 2025: Die Europäische Investitionsbank gewährte Freudenberg ein Darlehen in Höhe von 100 Millionen EUR (117,6 Millionen USD) zur Unterstützung eines Forschungs- und Entwicklungsprogramms im Wert von 214 Millionen EUR (251,7 Millionen USD) für EV-Mobilitätsmaterialien und fortschrittliche Vliesstoffe. Dies stellt das größte angekündigte öffentlich-private Forschungs- und Entwicklungs-Kofinanzierungsereignis in europäischen technischen Textilien im Jahr 2025 dar.
Berichtsumfang des europäischen Marktes für technische Textilfertigung
Der Bericht über den europäischen Markt für technische Textilfertigung ist segmentiert nach Materialtyp (Naturfaser, Synthetikfaser, Regenerierte Faser, Anorganische Faser, Sonstige), Form und Struktur (Gewebt, Vliesstoff, Gestrickt, Geflochten, Garne, Sonstige), Anwendung (Mobiltech, Indutech, Buildtech, Medtech, Protech, Agrotech, Geotech, Packtech, Oekotech, Hometech, Clothtech, Sporttech) sowie Geografie (Vereinigtes Königreich, Deutschland, Frankreich und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Naturfaser | Baumwolle |
| Jute | |
| Sonstige – (Flachs, Wolle, Hanf, Kokosfaser usw.) | |
| Synthetikfaser | Polyester |
| Polyamid / Nylon | |
| Polypropylen | |
| Polyethylen / UHMWPE | |
| Aramid und andere Spezial-Synthetikfasern | |
| Regenerierte Faser – Viskose, Lyocell und Modal | |
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | |
| Sonstige (Metallische, Leitfähige und andere Spezialfasern) |
| Gewebte technische Textilien |
| Technische Vliesstoffe |
| Gestrickte technische Textilien |
| Geflochtene technische Textilien |
| Andere technisch entwickelte Textilstrukturen (Technische Garne, Schnüre, Rovings usw.) |
| Mobiltech – Automobil, Transport und Mobilität |
| Indutech – Industrielle und Fertigungsanwendungen |
| Buildtech – Bauen und Konstruktion |
| Medtech – Medizin und Hygiene |
| Protech – Persönlicher und Sachschutz |
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei |
| Geotech – Geotextilien und Tiefbau |
| Packtech – Verpackung und Eindämmung |
| Oekotech – Umweltschutz |
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen |
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk |
| Sporttech – Sport- und Freizeitanwendungen |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| BENELUX (Belgien, Niederlande und Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) |
| Übriges Europa |
| Nach Materialtyp | Naturfaser | Baumwolle |
| Jute | ||
| Sonstige – (Flachs, Wolle, Hanf, Kokosfaser usw.) | ||
| Synthetikfaser | Polyester | |
| Polyamid / Nylon | ||
| Polypropylen | ||
| Polyethylen / UHMWPE | ||
| Aramid und andere Spezial-Synthetikfasern | ||
| Regenerierte Faser – Viskose, Lyocell und Modal | ||
| Anorganische Fasern (Glas, Kohlenstoff, Basalt usw.) | ||
| Sonstige (Metallische, Leitfähige und andere Spezialfasern) | ||
| Nach Form und Struktur | Gewebte technische Textilien | |
| Technische Vliesstoffe | ||
| Gestrickte technische Textilien | ||
| Geflochtene technische Textilien | ||
| Andere technisch entwickelte Textilstrukturen (Technische Garne, Schnüre, Rovings usw.) | ||
| Nach Anwendung | Mobiltech – Automobil, Transport und Mobilität | |
| Indutech – Industrielle und Fertigungsanwendungen | ||
| Buildtech – Bauen und Konstruktion | ||
| Medtech – Medizin und Hygiene | ||
| Protech – Persönlicher und Sachschutz | ||
| Agrotech – Landwirtschaft, Gartenbau, Forstwirtschaft und Fischerei | ||
| Geotech – Geotextilien und Tiefbau | ||
| Packtech – Verpackung und Eindämmung | ||
| Oekotech – Umweltschutz | ||
| Hometech – Möbel, Bodenbeläge und technische Haushaltsanwendungen | ||
| Clothtech – Funktionale Komponenten für Bekleidung und Schuhwerk | ||
| Sporttech – Sport- und Freizeitanwendungen | ||
| Nach Geografie | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die europäische technische Textilfertigung?
Der europäische Markt für technische Textilfertigung soll von 63,4 Milliarden USD im Jahr 2026 auf 78,4 Milliarden USD bis 2032 steigen, mit einem CAGR von 2,8 % von 2027 bis 2032.
Welcher Materialtyp führt die europäische technische Textilproduktion an?
Synthetikfasern führen mit einem Anteil von 66 % im Jahr 2026, unterstützt durch ihre technische Konsistenz, chemische Beständigkeit und Fertigungskompatibilität.
Welche Anwendung wächst in Europa bei technischen Textilien am schnellsten?
Medtech soll bis 2032 einen CAGR von 4,5 % verzeichnen, unterstützt durch Gesundheitsbeschaffung und Nachfrage nach zertifizierten wiederverwendbaren Barrierestoffen.
Warum sind Geotextilien für europäische Hersteller wichtig?
Schienen-, Straßen- und Grüninfrastrukturprogramme erfordern Geotextilien für Stabilisierung, Entwässerung und Erosionsschutz und schaffen damit Nachfragesicherheit über den Prognosezeitraum hinaus.
Was sind die größten Hemmnisse für Hersteller technischer Textilien?
Energieintensive Veredelung, der Kapitalbedarf für Recycling und Sortierung, Arbeitskräftemangel und funktionale Kompromisse durch PFAS-Substitution schränken die Hersteller ein.
Welche Region soll bis 2032 am schnellsten wachsen?
Das übrige Europa soll mit einem CAGR von 4,8 % wachsen, unterstützt durch mittel- und osteuropäische Fertigungskapazitäten und Infrastrukturnachfrage.