
Marktgröße und Marktanteil für landwirtschaftliche technische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
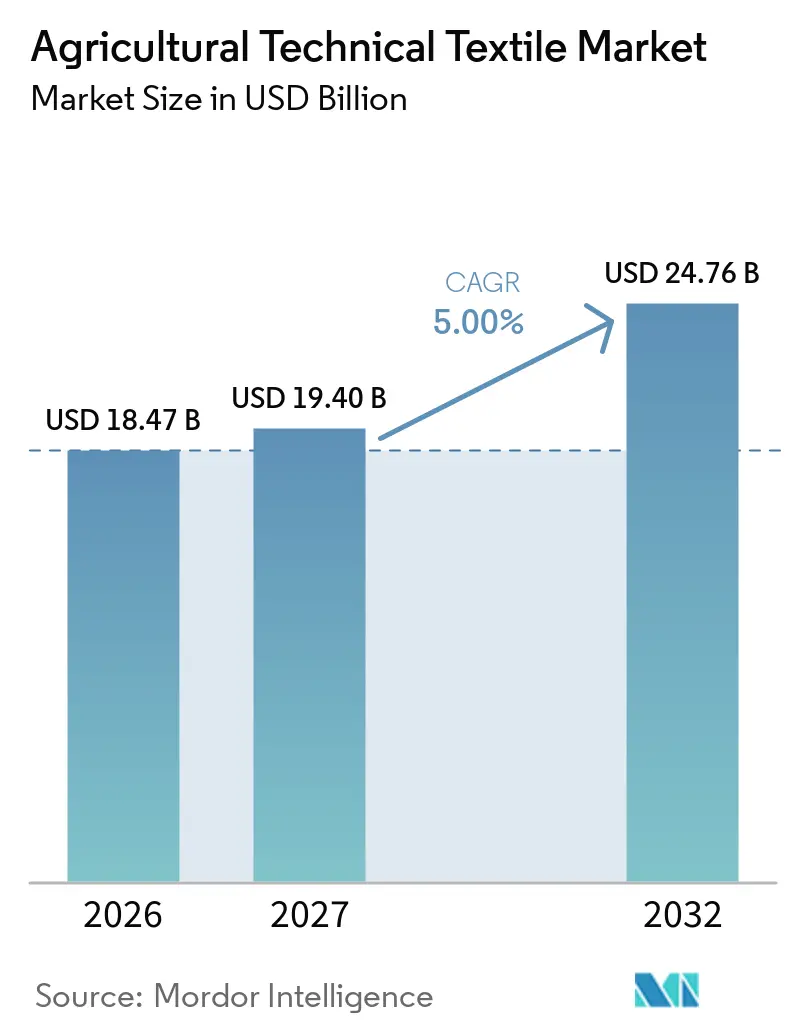
| Marktgröße (2027) | 19.40 Milliarden US-Dollar |
| Marktgröße (2032) | 24.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.00 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
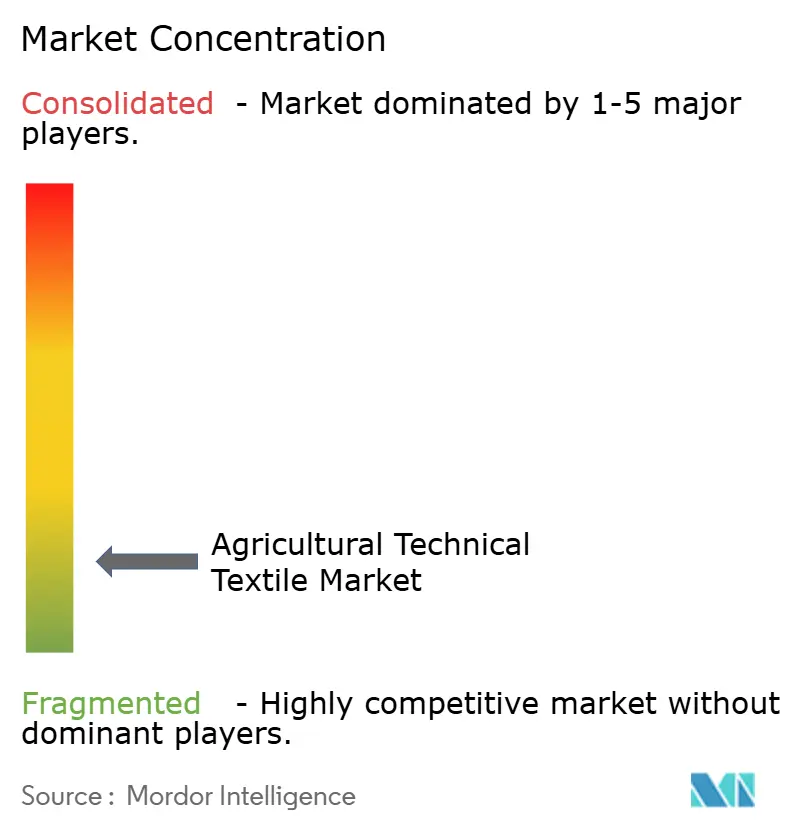
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche technische Textilien von Mordor Intelligence
Die Marktgröße für landwirtschaftliche technische Textilien wird voraussichtlich von 18,47 Milliarden USD im Jahr 2026 und 19,40 Milliarden USD im Jahr 2027 auf 24,76 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 5 % verzeichnen.
Der Markt für landwirtschaftliche technische Textilien gewinnt zunehmend an Bedeutung, da der geschützte Anbau, der kommerzielle Gartenbau und physische Ernteschutzmaßnahmen immer stärker eingesetzt werden. Die wachsende Exposition gegenüber unvorhersehbaren Wetterbedingungen, Ernteverlusten und Schädlingsdruck veranlasst Anbauer, insbesondere für hochwertige Kulturen, landwirtschaftliche Netze, Ernteschutzabdeckungen, Schattennetze und insektensichere Schutzgitter einzusetzen. Diese Textilien helfen dabei, Sonnenlicht, Temperatur, Feuchtigkeit und Luftzirkulation zu regulieren und gleichzeitig die direkte Exposition gegenüber Schädlingen und anderen externen Stressfaktoren zu reduzieren. Der Markt profitiert auch vom wachsenden Interesse am integrierten Pflanzenschutz, da Ausschlussnetze und andere physische Barrieren die Abhängigkeit von bestimmten chemischen Pflanzenschutzmethoden verringern können. Hersteller entwickeln zunehmend spezialisierte Textillösungen, die Lichtmanagement, Wärmekontrolle, Insektenausschluss und verbesserte Wassernutzungseffizienz kombinieren, um unterschiedliche Anbauerfordernisse zu erfüllen. Schwankungen bei den Rohstoffpreisen für Polymere, eingeschränkter Zugang zu Finanzierungsmitteln für Kleinbauern, Verpflichtungen zur Bewirtschaftung von Kunststoffabfällen und der durch längere UV-Strahlenexposition verursachte Abbau schränken jedoch die Marktakzeptanz ein. Diese Faktoren beeinflussen die Produkthaltbarkeit, die Austauschfrequenz, die Lebenszykluskosten und die allgemeine Erschwinglichkeit landwirtschaftlicher technischer Textilien.
Wichtigste Erkenntnisse des Berichts
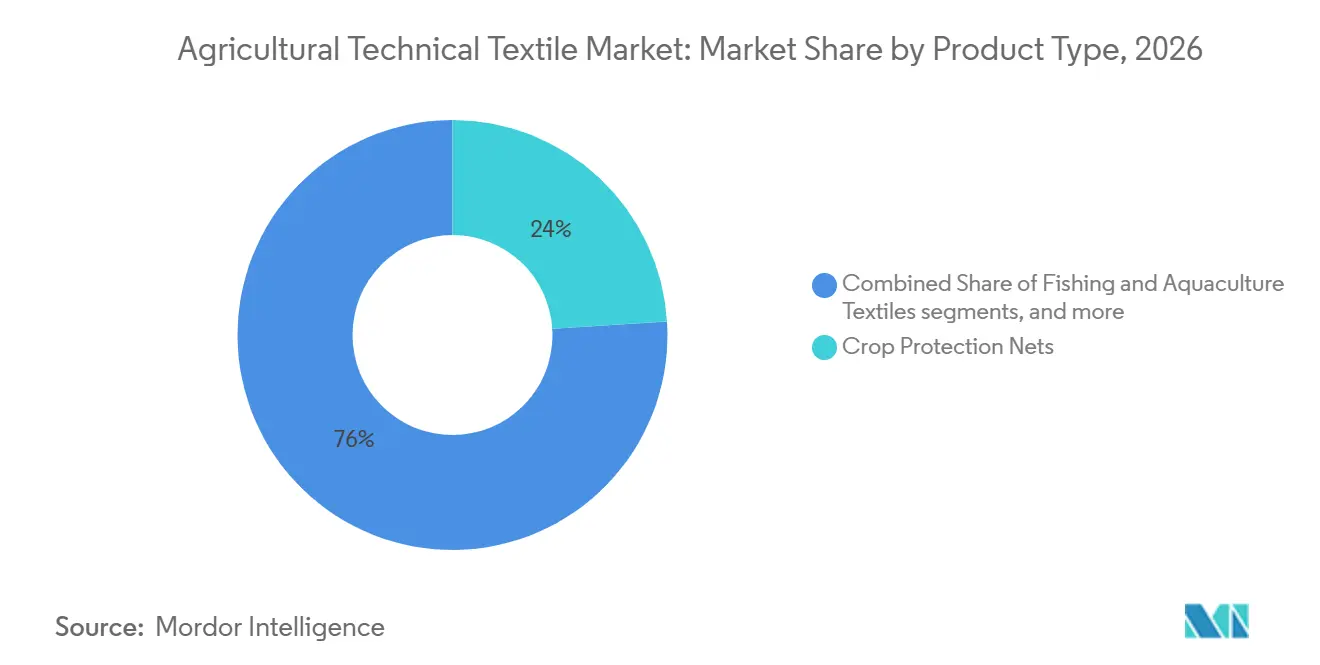
- Nach Produkttyp entfielen im Jahr 2026 24 % des Marktanteils für landwirtschaftliche technische Textilien auf Ernteschutznetze, während landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme voraussichtlich das stärkste Wachstum verzeichnen werden und bis 2032 einen CAGR von 7,2 % erzielen.
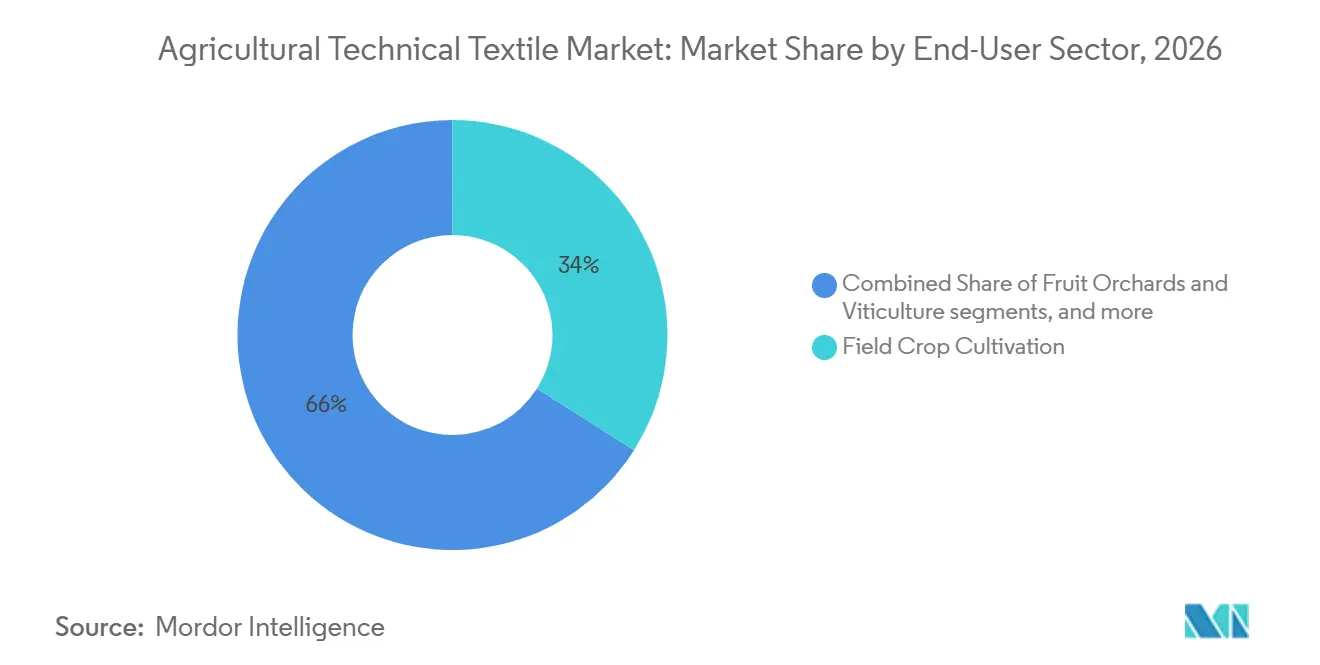
- Nach Endverbrauchssektor entfiel im Jahr 2026 ein Anteil von 34 % der Marktgröße für landwirtschaftliche technische Textilien auf die Feldkultivierung, während der Gemüse-, Blumen- und Baumschulanbau voraussichtlich der am schnellsten wachsende Endverbrauchssektor sein wird und bis 2032 einen CAGR von 7,0 % verzeichnet.
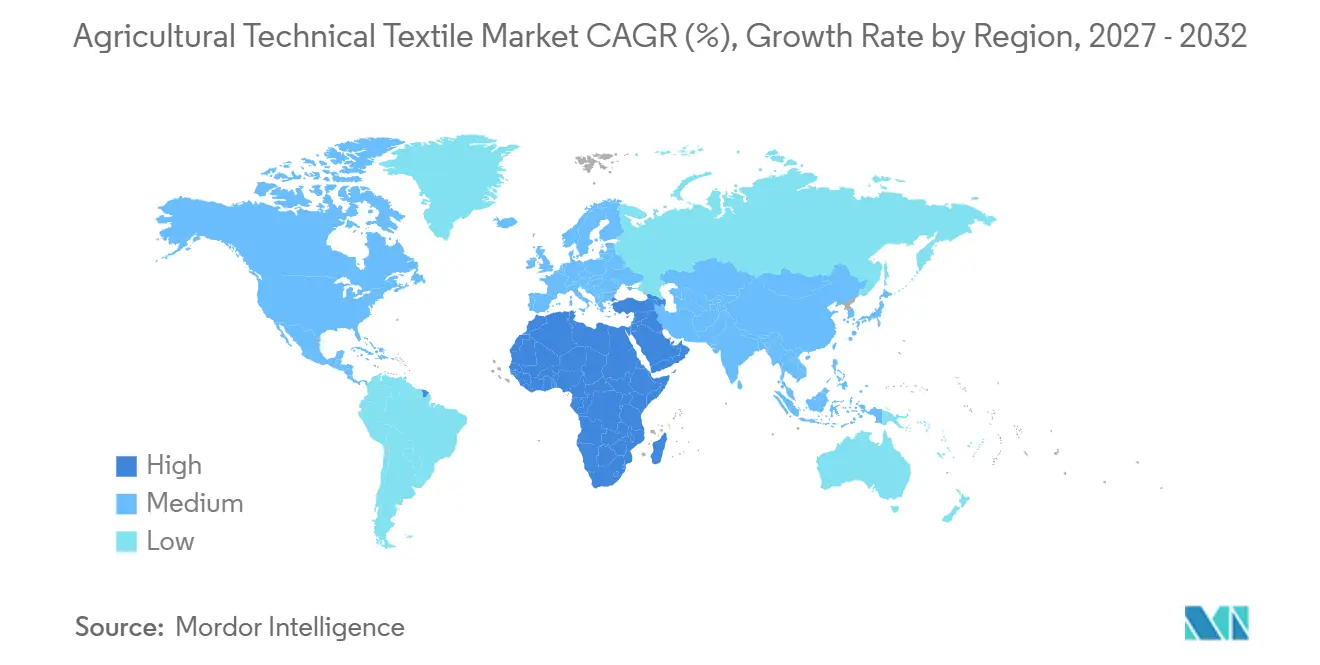
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 46 % am globalen Umsatz auf Asien-Pazifik, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für landwirtschaftliche technische Textilien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geschützter Anbau und kommerzieller Gartenbau | +1.2% | Global, konzentriert in Asien-Pazifik, EU und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Ernteverluste durch extreme Wetterereignisse und Schädlingsbefall | +0.9% | Global, mit höchster Exposition in Asien und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung des integrierten Pflanzenschutzes und nicht-chemischer Ernteschutzmaßnahmen | +0.8% | EU, Nordamerika und aufstrebende Märkte in Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Geschützter Anbau und Anreize zur landwirtschaftlichen Modernisierung | +0.7% | Indien, EU, Brasilien und Golfstaaten im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ernteschutz und Ertragssteigerung in der hochwertigen Landwirtschaft | +0.6% | Nordamerika, EU, Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Mechanisierung der Futterernte und Ballenbildung | +0.4% | Nordamerika, EU, Argentinien und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geschützter Anbau und kommerzieller Gartenbau
Der geschützte Anbau bildet eine zentrale Nachfragebasis für den Markt für landwirtschaftliche technische Textilien, da Netzhäuser und Gewächshäuser Schutzgitter, Insektenbarrieren und Abdeckungen benötigen. Der Markt für landwirtschaftliche technische Textilien bedient sowohl einfache Strukturen als auch klimatisierte Anlagen, wobei die Produktanforderungen je nach Technologieniveau variieren. Kunststoffstrukturen in Asien und Afrika benötigen in der Regel große Mengen an praktischen Textilkomponenten, während fortschrittliche Anlagen eine bessere Kontrolle von Licht und Wärme erfordern. Anbauer, die größere Anlagen betreiben, benötigen außerdem Schutzgitter, die mit automatisierten Klimasystemen und Antriebsgeräten kompatibel sind. Dies schafft Raum für Lieferanten, die Leistungsnachweise erbringen und Installateure an aufstrebenden Standorten für den geschützten Anbau unterstützen können. Die Produktauswahl hängt auch vom Kulturwert, den lokalen Wetterbedingungen und den betrieblichen Kapazitäten des Betriebs ab.
Zunehmende Ernteverluste durch extreme Wetterereignisse und Schädlingsbefall
Ernteverluste durch Wetterereignisse und Schädlinge stärken die Argumentation für dauerhaften physischen Schutz im Markt für landwirtschaftliche technische Textilien. Die Ernährungs- und Landwirtschaftsorganisation berichtete im Jahr 2025, dass Katastrophen in drei Jahrzehnten landwirtschaftliche Verluste in Höhe von 3,26 Billionen USD verursacht hatten, wobei Obst und Gemüse zu den betroffenen Produkten zählten.[1] Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 ergab, dass die Erwärmung den Schaden durch Insektenschädlinge bei Weizen, Reis und Mais durch Veränderungen der Schädlingsverbreitung und Fortpflanzungszyklen erhöhen kann. Hagelschutz-, Windschutz- und Insektenausschlussnetze können hochwertige Kulturen über mehrere Saisons schützen, wenn sie korrekt spezifiziert und installiert werden. Der Markt für landwirtschaftliche technische Textilien gewinnt daher dort an Relevanz, wo Anbauer einen Schutz benötigen, der gleichzeitig Wetterexposition und invasives Schädlingsrisiko adressiert. Eine zuverlässige Installation ist wichtig, da schlecht angebrachte Netze möglicherweise nicht den erwarteten Schutz bieten.
Wachsende Verbreitung des integrierten Pflanzenschutzes und nicht-chemischer Ernteschutzmaßnahmen
Der integrierte Pflanzenschutz steigert das Interesse an Ausschlussnetzen, physischen Abdeckungen und Systemen, die neben biologischen Bekämpfungsmethoden eingesetzt werden können. Die Europäische Kommission positioniert einen geringeren Pestizideinsatz weiterhin als Ziel im Rahmen ihrer Farm-to-Fork-Strategie. Die Ernährungs- und Landwirtschaftsorganisation berichtete im Jahr 2025, dass die biologische Bekämpfung in Tansania den Befall durch den Herbst-Heerwurm um mehr als 80 % reduzierte und die Maiserträge um 45 % steigerte. Diese Ansätze erhöhen die Bedeutung von Maschenweite, Haltbarkeit und UV-Stabilisierung für exportorientierte Betriebe. Der Markt für landwirtschaftliche technische Textilien kann davon profitieren, wenn physischer Schutz Teil von Kulturmanagement- und Compliance-Plänen wird und nicht mehr nur ein optionaler Betriebseinkauf ist. Er kann auch die Abhängigkeit von wiederholten chemischen Eingriffen in sensiblen gartenbaulichen Umgebungen verringern.
Geschützter Anbau und Anreize zur landwirtschaftlichen Modernisierung
Staatliche Programme senken in ausgewählten Ländern die Investitionshürden für den geschützten Anbau und die landwirtschaftliche Modernisierung. Das Ministerium für Textilien der Regierung Indiens berichtete im Jahr 2025, dass 14 Agrotextil-Forschungsprojekte genehmigt worden seien und 576 Landwirte eine Schulung am Klimaresilienten Agrotextil-Demonstrationszentrum in Gujarat erhalten hätten.[2] Das Zentrum nutzt Überwachungsinstrumente für Bodenfeuchtigkeit, Temperatur, Luftfeuchtigkeit und Ernteerträge. Der Markt für landwirtschaftliche technische Textilien kann davon profitieren, wenn solche Programme Landwirten zeigen, wie Schattennetze, Mulchprodukte, Insektennetze und Hagelschutzsysteme unter lokalen Bedingungen funktionieren. Öffentliche Unterstützung erhöht auch die Aufmerksamkeit für Leistungsstandards, was Lieferanten mit dokumentierter Produktqualität begünstigen kann. Demonstrationsbetriebe können die Lernkurve für Landwirte verkürzen, die diese Produkte in Betracht ziehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisschwankungen bei Polyethylen und Polypropylen | -1% | Global, mit hoher Sensitivität bei Verarbeitern in Asien-Pazifik und der EU | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangskosten und begrenzte Erschwinglichkeit für Kleinbauern | -0.8% | Subsahara-Afrika, Süd- und Südostasien sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Landwirtschaftliche Kunststoffabfälle und Recyclingherausforderungen | -0.6% | EU, Nordamerika und Asien-Pazifik mit wachsender regulatorischer Exposition | Mittelfristig (2–4 Jahre) |
| UV-Abbau unter extremen Bedingungen | -0.4% | Naher Osten und Afrika, Südasien und tropisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisschwankungen bei Polyethylen und Polypropylen
Polyethylen und Polypropylen sind wichtige Einsatzstoffe für Netze, Mulchprodukte und Abdeckungen, sodass Änderungen bei den Rohstoffkosten die Margen der Verarbeiter schnell beeinflussen können. Die Weltbank identifizierte in ihrem Ausblick für 2025 anhaltende Unsicherheiten auf den Rohstoffmärkten. Die US-amerikanische Energieinformationsbehörde berichtete ebenfalls von anhaltender Unsicherheit in den Energie- und Petrochemiemärkten im Jahr 2025.[3] Der Markt für landwirtschaftliche technische Textilien steht unter Druck, wenn Verarbeiter höhere Harzkosten absorbieren oder an preissensible Landwirte weitergeben müssen. Dies kann Kaufentscheidungen verzögern und die für neue Kapazitäten oder Materialentwicklungen verfügbaren Mittel reduzieren. Preisänderungen sind besonders schwierig für Lieferanten, die Betriebe mit begrenzter Fähigkeit zur Absorption von Kostensteigerungen beliefern.
Hohe Anfangskosten und begrenzte Erschwinglichkeit für Kleinbauern
Anfängliche Installationskosten können Kleinbauern daran hindern, Schattennetz-, Hagelschutz- und andere unterstützte Schutzsysteme einzuführen. Ein Weltbank-Papier aus dem Jahr 2025 identifizierte hohe Vorabkosten, eingeschränkten Kreditkartenzugang, Sicherheitenlimits und Rückzahlungspläne, die nicht mit den landwirtschaftlichen Einkommenszyklen übereinstimmen, als anhaltende Hindernisse für die Technologieakzeptanz. Die FAO hat ebenfalls darauf hingewiesen, dass Landwirte mit mehr Ressourcen einen unverhältnismäßig großen Anteil der finanzbezogenen Vorteile erzielen können. Der Markt für landwirtschaftliche technische Textilien benötigt Finanzierungsstrukturen, die den Produktivitätswert des geschützten Anbaus und des physischen Ernteschutzes anerkennen. Bessere Verbindungen zwischen Anbauern, Käufern und Kreditgebern könnten diese Käufe zugänglicher machen, ohne ausschließlich auf niedrigere Produktpreise angewiesen zu sein. Installationsunterstützung und planbare Erntevermarktung können ebenfalls die Argumentation für landwirtschaftliche Kredite stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Ernteschutznetze halten die größte Position
Ernteschutznetze hielten im Jahr 2026 einen Anteil von 24 % am Markt für landwirtschaftliche technische Textilien. Ihre Position spiegelt den Einsatz in Freilandgemüse, Obstgärten, Weinbergen und Aquakulturteichen wider. Insektenschutz-, Hagelschutz-, Vogelschutz- und Windschutzvarianten schützen Kulturen vor verschiedenen Produktionsrisiken. Die Nachfrage wird zunehmend spezifikationsgetrieben, wenn Anbauer Exportmärkte bedienen oder unter integrierten Pflanzenschutzprogrammen arbeiten. Dies macht Maschengenauigkeit und UV-Beständigkeit bei der Lieferantenauswahl weiterhin wichtig.
Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme sind die am schnellsten wachsende Produktkategorie und verzeichnen bis 2032 einen CAGR von 7,2 %. Diese Produkte profitieren von der Expansion des geschützten Anbaus und dem Interesse an reflektierenden und lichtstreuenden Materialien. Ernteschutzabdeckungen und Pflanzenschutzvlies unterstützen weiterhin die Saisonverlängerung und nicht-chemische Produktionsmethoden in gemäßigten Regionen. Mulchmatten, Bodenabdeckungen, Baumschultextilien, Forsttextilien und Ernteprodukte dienen der Feldvorbereitung und Nachernteaufgaben. Fischerei- und Aquakulturtextilien bieten eine zusätzliche Produktbasis an kommerziellen Aquakulturstandorten.

Nach Endverbrauchssektor: Feldkultivierung hält die größte Position
Die Feldkultivierung hielt im Jahr 2026 einen Anteil von 34 % am Markt für landwirtschaftliche technische Textilien. Das Segment umfasst die Getreide-, Ölsaat- und Reihenkultivierung unter Verwendung von Mulchmatten, Bodenabdeckungen, Windschutznetzen und leichten Abdeckungen. Sein großes Volumen ergibt sich aus der umfangreichen Anbaufläche und nicht aus hohen Stückpreisen. Standardprodukte können einem intensiven Preiswettbewerb und mengenbasiertem Einkauf ausgesetzt sein. Lieferanten benötigen daher eine effiziente Produktion, eine zuverlässige Distribution und eine praktische Produktleistung.
Der Gemüse-, Blumen- und Baumschulanbau ist der am schnellsten wachsende Endverbrauchssektor und verzeichnet bis 2032 einen CAGR von 7,0 %. Das Segment wird durch exportorientierte Gewächshausproduktion in Marokko, Kenia, Vietnam und Ecuador unterstützt, wo Käufer phytosanitäre Kontrollen verlangen. Die Blumenproduktion kann Investitionen in Schatten- und Ausschlusssysteme unterstützen, da Licht und Temperatur die Kulturqualität und den Blütezeitpunkt direkt beeinflussen. Obstgärten und Weinbau erfordern ebenfalls Schutz vor Hagel, Frost, Insekten und übermäßigem Licht. Die Europäische Kommission startete im Juni 2025 LIFE VINOSHIELD, ein Projekt zur Einführung multifunktionaler Textilnetze in Weinbergen, was die anhaltende Rolle des physischen Schutzes bei Spezialkulturen unterstreicht.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 46 % am globalen Umsatz. China bleibt bedeutend, da seine mit Kunststoff überdachte Gewächshausfläche weltweit die größte ist. Eine satellitengestützte Studie aus dem Jahr 2025 schätzte Chinas überdachte Gewächshausfläche auf 8.224,9 Quadratkilometer, was 57,7 % der kartierten globalen Gesamtfläche entspricht. Indien wird durch Programme unterstützt, die die Einführung von Schattennetzen und Polyhaus-Systemen fördern. Vietnam und Indonesien weiten den geschützten Anbau für exportorientiertes Gemüse und Aquakultur aus.
Europa ist der zweitgrößte regionale Markt und spielt eine starke Rolle bei hochwertigen Gewächshausschirmen und zertifizierten recycelbaren Materialien. Produzenten in der Region reagieren auf Ernteschutz- und Umweltanforderungen durch leistungsstärkere Netze, Klimaschirme und einfachere Materialstrukturen. EN 18109:2025 lenkt die Aufmerksamkeit auf Recycling und Materialauswahl bei landwirtschaftlichen Kunststoffen. Nordamerika wächst durch mechanisierte Futterbetriebe in den Vereinigten Staaten und Kanada sowie durch Investitionen in den geschützten Anbau in Kanada und Mexiko.
Der Nahe Osten und Afrika wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR von 6,5 % von 2027 bis 2032. Wasserknappheit, Ernährungssicherheitsprioritäten und Investitionen in den geschützten Anbau unterstützen die Nachfrage in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Marokko und Südafrika. Marokkos exportorientierte Gewächshausbetriebe benötigen Insektenausschlussnetze und UV-stabilisierte Abdeckungen. Saudi-Arabien und die Vereinigten Arabischen Emirate bevorzugen Hochleistungsschirme, wo Hitze und UV-Exposition stark sind. Südamerika trägt ebenfalls durch Aquakulturtextilien in Chile und die Nachfrage nach Netzwickeln für Futterballen in Brasilien, Chile und Argentinien bei.
Wettbewerbslandschaft
Der Markt für landwirtschaftliche technische Textilien ist fragmentiert. Europäische Spezialisten konkurrieren durch zertifizierte Gewächshausschirme, Insektennetze und Hagelschutzsysteme. Asiatische Produzenten, insbesondere aus China, konkurrieren stärker bei Standard-Schatten- und Mulchprodukten, bei denen der Preis ein größerer Einkaufsfaktor ist. Diese Aufteilung gibt Käufern die Wahl zwischen kostengünstigeren Materialien und höherwertigen Produkten mit dokumentierter Leistung. Sie lässt auch Raum für spezialisierte Lieferanten bei photoselektiven Netzen, biologisch abbaubaren Mulchtextilien und sensorgestützten Schutzsystemen.
Der Wettbewerb im Markt für landwirtschaftliche technische Textilien ist zunehmend mit multifunktionalem Design und Compliance-Bereitschaft verbunden. Produzenten entwickeln Materialien, die in einer einzigen Installation Licht streuen, Insekten ausschließen und die Wärmelast reduzieren können. EN 18109:2025 erhöht den Wert von Produkten, die für das Recycling konzipiert sind, und kann kleinere Verarbeiter benachteiligen, die ihre Produktstrukturen nicht aktualisieren können. Das LIFE VINOSHIELD-Projekt der Europäischen Kommission fördert ebenfalls den Einsatz multifunktionaler Netze im Weinbergschutz. John Deeres Automatisierung der Rundballen-Pressung ist eine separate Gerätebewegung, die die Nachfrage nach konsistenten, presserspezifischen Netzwickelprodukten unterstützen kann.
Der Markt für landwirtschaftliche technische Textilien bietet auch Chancen in der Aquakultur, im geschützten Gartenbau und im kleinbauernorientierten Ernteschutz. Kupferbehandelte und anti-biofouling Netztechnologien können Lieferanten in der Aquakultur differenzieren, da sie spezialisiertes Materialwissen erfordern. Sensorgestützte Hagelschutzsysteme können Lieferanten einen Weg zu Dienstleistungen im Zusammenhang mit Kulturbedingungen und Lichtexposition eröffnen. Der größte ungedeckte Bedarf bleibt erschwinglicher, technisch validierter Schutz für Betriebe unter zwei Hektar in Subsahara-Afrika sowie in Süd- und Südostasien.
Marktführer der Branche für landwirtschaftliche technische Textilien
-
Arrigoni Group
-
KARATZIS S.A.
-
Ginegar Plastic Products Ltd.
-
Garware Technical Fibres Limited
-
Tama Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Japanische Forscher entwickelten in Zusammenarbeit mit Sumitomo Metal Mining Solament AgriCool Shade, ein landwirtschaftliches Gewebe, das wärmeerzeugende Nahinfrarotstrahlung blockiert und gleichzeitig das für die Photosynthese erforderliche sichtbare Licht durchlässt. Das Material wird derzeit in Feldversuchen mit verschiedenen Kulturen und Anbaubedingungen getestet, um seine Wirksamkeit bei der Reduzierung von Hitzestress zu bewerten.
- August 2025: Die Europäische Normungsorganisation veröffentlichte EN 18109:2025, den ersten gesamteuropäischen Standard, der speziell die Anforderungen an das Lebenszyklusmanagement und das Design für das Recycling von landwirtschaftlichen Kunststoffen, einschließlich Gartenbaunetzen, Garnen und Vliesstoffen, behandelt.
- Juni 2025: Die Europäische Kommission startete LIFE VINOSHIELD, ein Projekt zur Einführung multifunktionaler Textilnetze in Weinbergen für integrierten Schutz gegen Hagel, Frost, Insekten und übermäßige Einstrahlung.
Globaler Berichtsumfang des Marktes für landwirtschaftliche technische Textilien
Der Bericht über den Markt für landwirtschaftliche technische Textilien ist segmentiert nach Produkttyp (Ernteschutznetze, Fischerei- und Aquakulturtextilien, Ernteschutzabdeckungen und Pflanzenschutzvlies sowie weitere), nach Endverbrauchssektor (Feldkultivierung, Obstgärten und Weinbau sowie weitere) und nach Geografie (Asien-Pazifik, Europa, Naher Osten und Afrika sowie weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
| Ernteschutznetze | Insekten- und Schädlingsschutznetze |
| Hagel- und Wetterschutznetze | |
| Vogel- und Wildtierschutznetze | |
| Landwirtschaftliche Windschutznetze | |
| Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme | Landwirtschaftliche Schattennetze |
| Thermoreflektierende und lichtstreuende Schirme | |
| Thermische und energiesparende Gewächshausschirme | |
| Gewächshaus-Verdunkelungs- und Lichtsteuerungsschirme | |
| Ernteschutzabdeckungen und Pflanzenschutzvlies | Vliesstoff-Flachabdeckungen |
| Frost- und Wärmeschutztextilien | |
| Sonstige gewebte und gewirkte Ernteschutzabdeckungen | |
| Fischerei- und Aquakulturtextilien | Kommerzielle Fischernetze |
| Aquakultur-Käfig- und Eindämmungsnetze | |
| Spezialisierte Aquakultur-Schutznetze | |
| Mulchmatten und landwirtschaftliche Bodenabdeckungen | |
| Baumschul-, Pflanzenstütz- und Forsttextilien | |
| Ernte- und Futterwirtschaftstextilien | |
| Sonstige landwirtschaftliche technische Textilien |
| Feldkultivierung |
| Gemüse-, Blumen- und Baumschulanbau |
| Obstgärten und Weinbau |
| Forst- und Landschaftskultivierung |
| Vieh- und Futterbetriebe |
| Fischerei und Aquakultur |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Süd- und Zentralamerika |
| Nach Produkttyp | Ernteschutznetze | Insekten- und Schädlingsschutznetze |
| Hagel- und Wetterschutznetze | ||
| Vogel- und Wildtierschutznetze | ||
| Landwirtschaftliche Windschutznetze | ||
| Landwirtschaftliche Schattennetze und Gewächshaus-Klimaschirme | Landwirtschaftliche Schattennetze | |
| Thermoreflektierende und lichtstreuende Schirme | ||
| Thermische und energiesparende Gewächshausschirme | ||
| Gewächshaus-Verdunkelungs- und Lichtsteuerungsschirme | ||
| Ernteschutzabdeckungen und Pflanzenschutzvlies | Vliesstoff-Flachabdeckungen | |
| Frost- und Wärmeschutztextilien | ||
| Sonstige gewebte und gewirkte Ernteschutzabdeckungen | ||
| Fischerei- und Aquakulturtextilien | Kommerzielle Fischernetze | |
| Aquakultur-Käfig- und Eindämmungsnetze | ||
| Spezialisierte Aquakultur-Schutznetze | ||
| Mulchmatten und landwirtschaftliche Bodenabdeckungen | ||
| Baumschul-, Pflanzenstütz- und Forsttextilien | ||
| Ernte- und Futterwirtschaftstextilien | ||
| Sonstige landwirtschaftliche technische Textilien | ||
| Nach Endverbrauchssektor | Feldkultivierung | |
| Gemüse-, Blumen- und Baumschulanbau | ||
| Obstgärten und Weinbau | ||
| Forst- und Landschaftskultivierung | ||
| Vieh- und Futterbetriebe | ||
| Fischerei und Aquakultur | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Süd- und Zentralamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für landwirtschaftliche technische Textilien bis 2032 erreichen?
Der Markt für landwirtschaftliche technische Textilien wird voraussichtlich bis 2032 einen Wert von 24,76 Milliarden USD erreichen. Der CAGR von 5 % spiegelt die Nachfrage nach geschütztem Anbau, physischem Ernteschutz und hochwertigem Gartenbau wider.
Welche Produktkategorie hat den größten Anteil bei landwirtschaftlichen technischen Textilien?
Ernteschutznetze führen den Produktmix mit einem Anteil von 24 % im Jahr 2026 an. Ihr breiter Einsatz in Gemüse, Obstgärten, Weinbergen und Aquakultur unterstützt diese Position.
Welches Endverbrauchssegment hat die größte Nachfrage nach landwirtschaftlichen technischen Textilien?
Die Feldkultivierung macht mit 34 % im Jahr 2026 den größten Endverbrauchsanteil aus. Sie nutzt Mulchmatten, Bodenabdeckungen, Windschutznetze und leichte Abdeckungen auf umfangreichen Anbauflächen.
Welche Region hat die größte Nachfrage nach landwirtschaftlichen technischen Textilien?
Asien-Pazifik hält mit 46 % im Jahr 2026 den größten regionalen Anteil. Chinas umfangreiche überdachte Gewächshausfläche und die politisch unterstützte Einführung in Indien stützen die regionale Nachfrage.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 6,5 % von 2027 bis 2032 expandieren. Ernährungssicherheitsprogramme, Wasserknappheit und Investitionen in den geschützten Anbau unterstützen dieses Wachstum.
Was schränkt die Einführung landwirtschaftlicher technischer Textilien bei kleineren Betrieben ein?
Hohe Vorabinstallationskosten und eingeschränkter Kreditkartenzugang sind wesentliche Hindernisse. Polymere Preisänderungen, Recyclinganforderungen und UV-Abbau können die Kosten- und Leistungsbedenken der Landwirte noch verstärken.