
Marktgröße und Marktanteil für nachhaltige IT-Beschaffungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.22 Milliarden US-Dollar |
| Marktgröße (2031) | 2.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.41 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige IT-Beschaffungssoftware von Mordor Intelligence
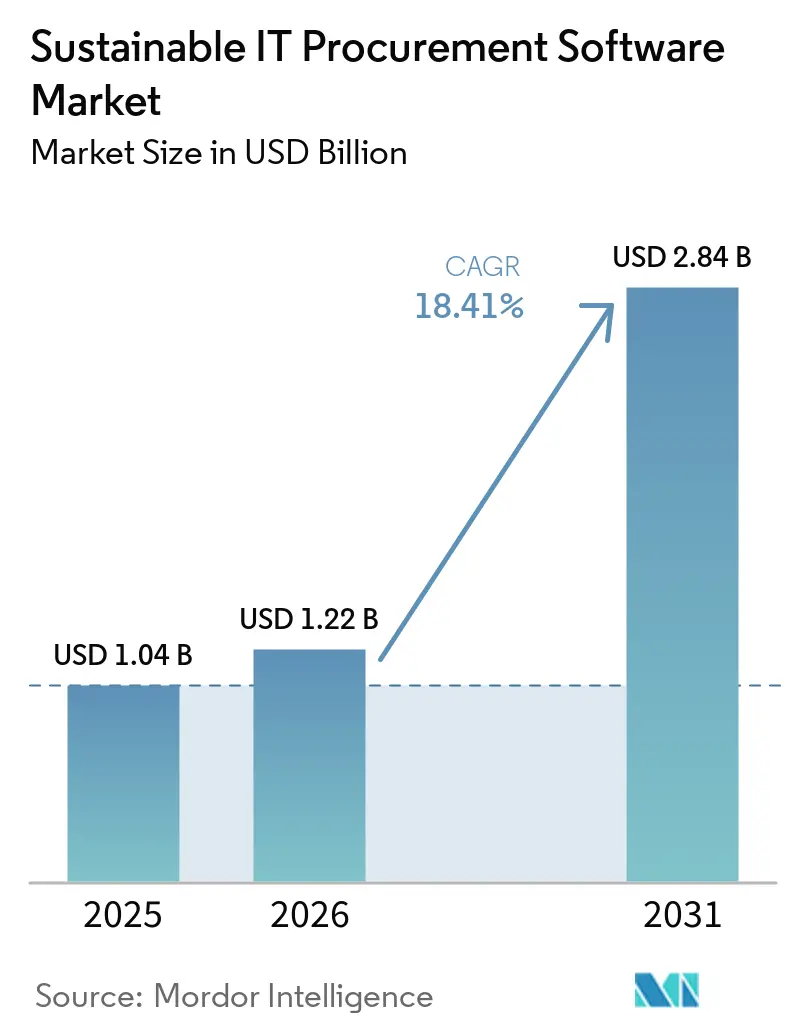
Die Marktgröße für nachhaltige IT-Beschaffungssoftware wurde im Jahr 2025 auf 1,04 Milliarden USD geschätzt und soll von 1,22 Milliarden USD im Jahr 2026 auf 2,84 Milliarden USD bis 2031 wachsen, bei einer CAGR von 18,41 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch eine deutliche Verlagerung von freiwilligen Nachhaltigkeitsprogrammen hin zu formalen Lieferantendatenpflichten geprägt, insbesondere da Beschaffungsteams nun prüfbare Scope-3-Informationen über komplexe IT-Lieferketten benötigen. Standardmäßige Beschaffungssysteme, die auf Preis, Lieferung und Vertragskontrolle ausgelegt waren, werden ersetzt oder erweitert, da sie keine kontinuierlichen Nachhaltigkeitsaufzeichnungen von Lieferanten auf dem Niveau aufrechterhalten können, das von Unternehmenskäufern nun erwartet wird. Die Nachfrage wird auch durch die Notwendigkeit gestützt, Lieferantendaten über mehrere Ebenen hinweg zu erfassen, sie mit Source-to-Pay-Workflows zu verbinden und Berichte zu erstellen, die einer Prüfung standhalten können. Der Wettbewerb konzentriert sich zunehmend auf vorgefertigte Integrationen, eingebettete Analysen und die Tiefe des Lieferantennetzwerks, da Käufer nun möchten, dass das Nachhaltigkeits-Scoring in aktiven Beschaffungsentscheidungen verankert ist und nicht daneben steht. Der Markt für nachhaltige IT-Beschaffungssoftware eröffnet auch neue Wachstumsmöglichkeiten in den Bereichen zirkuläre Beschaffung, Cloud-Emissionsverfolgung und Lieferantenunterstützung für den mittleren Markt, da Unternehmen die Nachhaltigkeitsanforderungen auf ihre gesamte IT-Ausgabenbasis ausweiten.
Wichtigste Erkenntnisse des Berichts
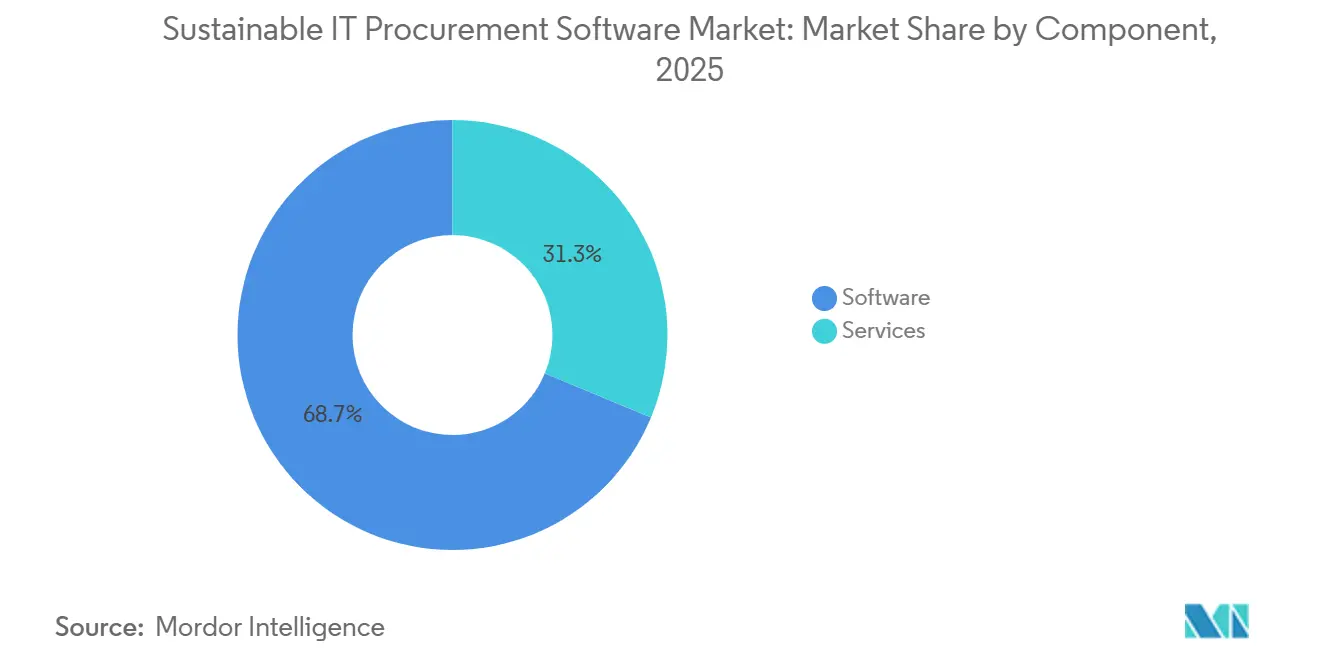
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 68,74 % am Markt für nachhaltige IT-Beschaffungssoftware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 18,65 % wachsen werden.
- Nach Bereitstellung hielt Cloud im Jahr 2025 einen Anteil von 65,12 % am Markt für nachhaltige IT-Beschaffungssoftware, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 18,52 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 63,45 % des Marktanteils auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 18,48 % wachsen werden.
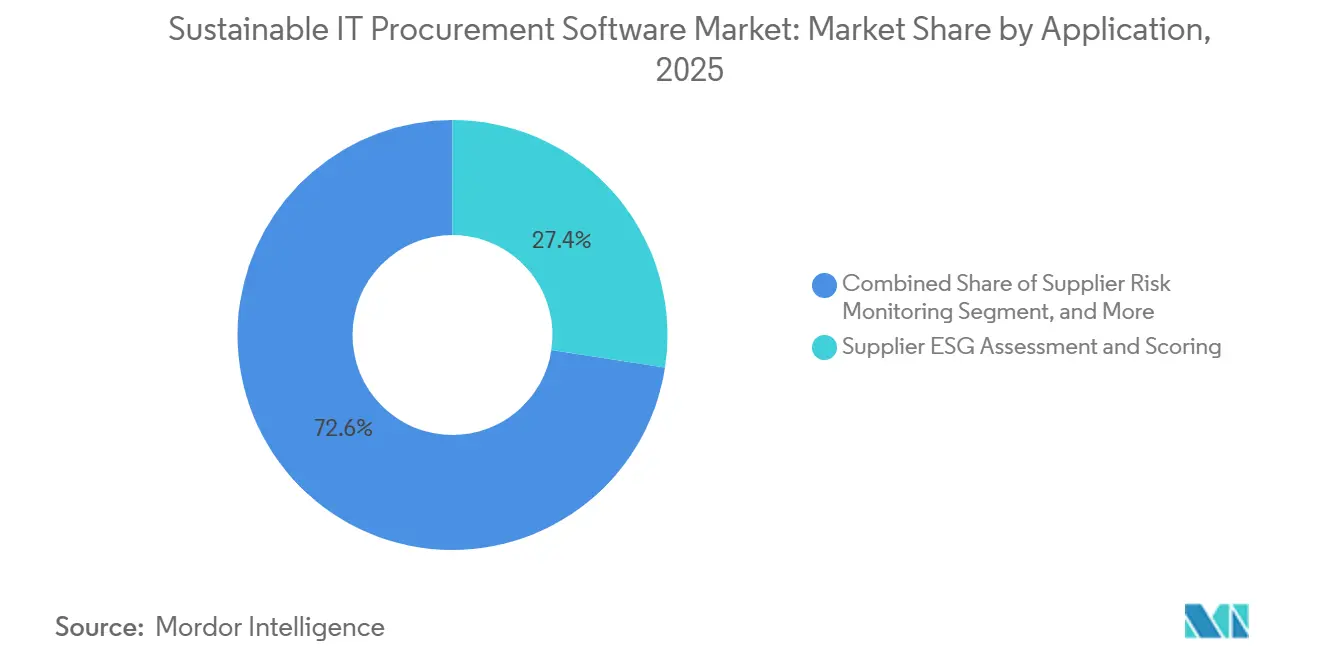
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 27,41 % auf die ESG-Bewertung und das Scoring von Lieferanten, während zirkuläre Beschaffung und Planung der Wiederverwendung von Anlagen bis 2031 voraussichtlich mit einer CAGR von 18,92 % wachsen werden.
- Nach IT-Beschaffungskategorie hielten Server und Rechenzentrumsausrüstung im Jahr 2025 einen Anteil von 28,63 %, während Cloud- und digitale Dienste bis 2031 voraussichtlich mit einer CAGR von 19,05 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 34,56 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 19,12 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck auf die Rückverfolgbarkeit von Scope-3-Daten in der IT-Beschaffung | +4.2% | EU, Vereinigtes Königreich, Australien, Südkorea, mit Ausweitung auf Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) |
| Steigende Unternehmensnachfrage nach prüfbaren ESG-Daten von Lieferanten | +3.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von manuellen Beschaffungsworkflows hin zu eingebettetem Nachhaltigkeits-Scoring | +2.9% | Global | Mittelfristig (2–4 Jahre) |
| Kostenvermeidung durch Beschaffung mittels Energie- und Kohlenstoffattributfilterung | +2.2% | Nordamerika und Europa, mit frühen Gewinnen in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Lieferanten ermöglicht automatisierte Nachhaltigkeitsfragebögen | +1.8% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten in den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| ESG-verknüpfte Beschaffung in Hardware-Erneuerungsprogrammen und Gerätelebenszyklen | +1.4% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck auf die Rückverfolgbarkeit von Scope-3-Daten in der IT-Beschaffung
Der Markt für nachhaltige IT-Beschaffungssoftware wird durch Offenlegungsvorschriften vorangetrieben, die nun eine klarere Trennung zwischen vom Lieferanten gemessenen Primärdaten und modellierten Schätzungen in der Scope-3-Berichterstattung erfordern, was manuelle Beschaffungsprozesse in mehrschichtigen IT-Lieferketten nicht bewältigen können. Das Fortschrittsupdate Phase 1 des GHG-Protokolls vom März 2026 führte zudem eine Anforderung einer 95-prozentigen Berichtsgrenzen ein, was den Spielraum für De-minimis-Ausschlüsse verringert und den Bedarf an direkter Lieferantendatenerfassung erhöht. Der World Business Council for Sustainable Development verstärkte diese Verlagerung, als er im April 2025 die PACT-Methodik v3.0 veröffentlichte und Handelspartnern einen klareren Rahmen für den Austausch von Produkt-CO₂-Fußabdruckdaten über Systeme hinweg bereitstellte. Selbst nach dem CSRD-Vereinfachungspaket vom April 2025, das die Anzahl der Unternehmen im obligatorischen Anwendungsbereich einschränkte, setzte sich der Wertschöpfungsketteneffekt fort, da große Käufer weiterhin strukturierte ESG-Daten von zugelassenen IT-Lieferanten benötigten. Diese Kombination aus regulatorischen Vorschriften, Datenstandards und Lieferantenberichtsdruck hält den Markt für nachhaltige IT-Beschaffungssoftware fest an compliance-getriebenem Unternehmensausgaben gebunden.
Steigende Unternehmensnachfrage nach prüfbaren ESG-Daten von Lieferanten
Der Markt für nachhaltige IT-Beschaffungssoftware erhält auch Unterstützung von Käufern, die Nachhaltigkeitsbehauptungen von Lieferanten ohne unterstützende Nachweise, die mit Prüfungen, Einreichungen und externer Validierung verknüpft sind, nicht mehr akzeptieren.[1] EcoVadis berichtete im Mai 2026, dass mehr als 2,5 Billionen USD an globalen Ausgaben durch Nachhaltigkeitsrisikoerkenntnisse in seinem Netzwerk gesteuert wurden, was sowohl zeigt, wie tief die Akzeptanz geworden ist, als auch wie viel Lieferantenabdeckung außerhalb der am stärksten vernetzten Lieferantengruppen noch fehlt. Unternehmen möchten nun Plattformen, die Fragebogenantworten gegen Prüfungsunterlagen und Live-Risikoindikatoren validieren können, was das Lieferanten-Scoring von einer periodischen Umfrageübung in eine dauerhaftere Beschaffungskontrollebene überführt. Die Verlängerung der Partnerschaft zwischen EcoVadis und Ivalua im Juni 2025 spiegelte diesen Bedarf wider, indem prädiktive ESG-Risikoanalysen in Ivaluas Risk Center eingebracht wurden, bevor Beschaffungsteams die Lieferanteneinbindung starten. Infolgedessen bewegt sich der Markt für nachhaltige IT-Beschaffungssoftware über das Lieferanten-Onboarding hinaus und tiefer in die Kategorieplanung, Risikoprüfung und Lieferantenentwicklungsprogramme.
Verlagerung von manuellen Beschaffungsworkflows hin zu eingebettetem Nachhaltigkeits-Scoring
Eine wesentliche operative Verlagerung im Markt für nachhaltige IT-Beschaffungssoftware ist der Wechsel von eigenständigen Nachhaltigkeitsberichtstools hin zu Beschaffungssystemen, die ESG-Kriterien in Transaktions-, Beschaffungs- und Vertragsschritte einbetten.[2] SAP erklärte im Mai 2026, dass seine neuen Nachhaltigkeits-KI-Agenten bis Ende 2026 allgemein verfügbar sein würden, mit erwarteten Reduzierungen von mehr als 50 % bei den manuellen Compliance-Prüfungsstunden und mehr als 20 % bei den Fehlern bei der Verpackungs-Compliance-Bewertung. Ivalua ergänzte diese Richtung im April 2026 mit der Einführung von IVA Studio, einer No-Code-Umgebung, die es Unternehmen ermöglicht, Beschaffungsagenten über Source-to-Pay-Workflows hinweg zu erstellen, einschließlich nachhaltigkeitsbezogener Schritte. SAP hob auch den Roadmap-Fortschritt für den Sustainability Control Tower im Jahr 2026 hervor und zeigte, wie cloudbasierte Nachhaltigkeitsanalysen in großen Unternehmensumgebungen mit On-Premise-Transaktionsumgebungen zusammenarbeiten können. Diese Architektur ist wichtig, da der Markt für nachhaltige IT-Beschaffungssoftware zunehmend Anbieter belohnt, die Nachhaltigkeits-Scores in aktive Kaufentscheidungen einbetten können, anstatt sie in einem separaten Berichtsmodul zu belassen.
Kostenvermeidung durch Beschaffung mittels Energie- und Kohlenstoffattributfilterung
Der Markt für nachhaltige IT-Beschaffungssoftware profitiert auch von einem Kostenargument, das für Beschaffungs- und Finanzteams leichter zu unterstützen ist, insbesondere wenn der Energieverbrauch über die Betriebslebensdauer eines Systems die anfänglichen Hardwareanschaffungskosten übersteigen kann.[3] Die United-for-Efficiency-Initiative des UNEP veröffentlichte im Februar 2025 Leitlinien für nachhaltige Beschaffung für Rechenzentren und Server und formalisierte Power Usage Effectiveness, Water Usage Effectiveness und SERT-Scores als Bewertungskriterien für Ausschreibungen. Dieser Rahmen ermöglicht es Kategorieverantwortlichen, Nachhaltigkeitsfilter mit der Lebenszykluskosten-Analyse zu verknüpfen, was Softwareausgaben leichter als Kostenkontrollinstrument statt ausschließlich als Compliance-Aufwand rechtfertigt. Das Oktober-2025-Update des AWS Customer Carbon Footprint Tool fügte Scope-3-Emissionsdaten hinzu und stärkte das Argument für den Vergleich von Cloud-Optionen auf Basis von Emissionen und Energieattributen während der Beschaffung. Dies erweitert die Attraktivität des Marktes für nachhaltige IT-Beschaffungssoftware in Regionen, in denen Offenlegungsvorschriften noch weniger entwickelt sind, da Beschaffungsteams Nachhaltigkeitsfilter weiterhin nutzen können, um langfristige Betriebskosten zu vermeiden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Lieferantenemissionsdaten über Tier-2- und Tier-3-Netzwerke hinweg | -2.8% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Interoperabilität mit bestehenden ERP- und E-Procurement-Systemen | -2.3% | Global, höchste Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Interne Dateneigentumskonflikte zwischen Beschaffungs-, Nachhaltigkeits- und IT-Teams | -1.9% | Global, insbesondere bei Großunternehmen | Mittelfristig (2–4 Jahre) |
| Hohe Ermüdung der Lieferanten bei der Beantwortung von Multi-Framework-ESG-Bewertungen | -1.5% | Europa und Nordamerika, insbesondere in Multi-Framework-Käuferumgebungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Lieferantenemissionsdaten über Tier-2- und Tier-3-Netzwerke hinweg
Der Markt für nachhaltige IT-Beschaffungssoftware steht weiterhin vor einem grundlegenden Datenproblem, da prüfbare Produkt- und Emissionsaufzeichnungen jenseits der erstrangigen IT-Lieferanten stark abnehmen, insbesondere in Komponenten- und Rohstoffnetzwerken.[4] PACT-basierte Austauschstandards helfen größeren Handelspartnern, aber viele kleinere Lieferanten im asiatisch-pazifischen Raum und in Südamerika führen noch keine Aufzeichnungen, die in großem Maßstab in Beschaffungsplattformen eingespeist werden können. EcoVadis reagierte Anfang 2026 mit einem Produkt-CO₂-Fußabdruckrechner, der in 13 Sprachen und in 12 Industriesektoren, einschließlich Elektronik und Metalle, verfügbar ist, doch die Akzeptanz bei fragmentierten Lieferanten der unteren Ebenen bleibt uneinheitlich. Wenn Primärdaten fehlen, greifen Plattformen auf ausgabenbasierte Modelle zurück, was das Vertrauen der Käufer in die gemeldeten Ergebnisse schwächt und sie in der Notwendigkeit stärkerer Prüfpfade zurücklässt. Die EcoVadis-Watershed-Partnerschaft vom März 2026 adressierte einen Teil dieses Problems, aber der Markt für nachhaltige IT-Beschaffungssoftware ist weiterhin auf eine viel breitere Digitalisierungsanstrengung über Lieferantenebenen hinweg angewiesen, bevor dieses Hemmnis spürbar nachlässt.
Begrenzte Interoperabilität mit bestehenden ERP- und E-Procurement-Systemen
Der Markt für nachhaltige IT-Beschaffungssoftware sieht sich auch mit Reibungsverlusten konfrontiert, da große Organisationen weiterhin auf ERP- und E-Procurement-Systeme angewiesen sind, die nicht für die Unterstützung von Nachhaltigkeitsdaten als Workflow-Eingabe konzipiert wurden. ESG-Plattformen benötigen Lieferantenstammdaten, Ausgabenhistorie und Beschaffungsauslöser aus diesen älteren Systemen, und Integrationslücken sowohl auf der Daten- als auch auf der Workflow-Ebene können die Bereitstellung verlangsamen. Die Berichterstattungsrahmen-Materialien der Europäischen Kommission zeigen auch, wie umfangreich die Anforderungen an die Nachhaltigkeitsdokumentation werden können, was die Belastung für Unternehmen erhöht, die versuchen, Informationen über gemischte IT-Umgebungen hinweg zu aggregieren. Dies schafft einen Vorteil für Anbieter mit direktem ERP-Zugang oder stärkeren Connector-Netzwerken, da sie die Implementierungszeit verkürzen und den manuellen Abstimmungsaufwand reduzieren können. Selbst wenn sich Connector-Ökosysteme verbessern, bleibt der Markt für nachhaltige IT-Beschaffungssoftware eingeschränkt, da Unternehmensumgebungen stark individualisiert und schwer zu standardisieren sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software führt durch PlattformintegrationSoftware hielt im Jahr 2025 einen Anteil von 68,74 % und war damit die größte Komponente im Markt für nachhaltige IT-Beschaffungssoftware auf Segmentebene. Unternehmen bevorzugten plattformbasierte Tools, da sie ESG-Scoring, Lieferanten-Onboarding, Berichts-Dashboards und Beschaffungskontrollen in einer vernetzten Source-to-Pay-Umgebung platzieren konnten. Diese Präferenz spiegelte auch den wachsenden Wert der Integrationsbreite wider, da Käufer zunehmend wollten, dass Nachhaltigkeitsdaten in bestehende Beschaffungsvorgänge eingebunden werden, ohne die Kerninfrastruktur zu verändern. EcoVadis unterstützte dieses Modell mit zertifizierten Integrationen über Beschaffungsplattformen wie SAP Ariba, Coupa, GEP, Jaggaer und Ivalua, was den Bedarf an vollständig individuellen Entwicklungen reduzierte.
Dasselbe Segment profitierte von lieferantenseitigen Netzwerkeffekten, da gemeinsame Bewertungsplattformen die Fragebogenermüdung reduzierten, wenn mehrere Käufer auf dasselbe Ökosystem angewiesen waren. Infolgedessen behielt Software den deutlichsten Vorteil im Markt für nachhaltige IT-Beschaffungssoftware, da Skalierung, Bindung und Workflow-Tiefe gemeinsam verbessert wurden. Dienstleistungen bleiben wichtig, da Implementierung, Datenanreicherung, Beratung und verwaltete Bewertungsarbeit in Multi-Entitäts-Beschaffungsumgebungen mit unterschiedlichen Währungen und ERP-Systemen notwendig sind. Dienstleistungen sollen bis 2031 auch mit einer CAGR von 18,65 % wachsen, da viele Unternehmen weiterhin Hilfe benötigen, um Plattformfähigkeiten in operative Compliance-Prozesse umzuwandeln, anstatt einfach Lizenzen zu kaufen. Im Laufe der Zeit wird sich dieser Dienstleistungsmix wahrscheinlich von der breiten Rollout-Unterstützung hin zu Datenqualität, Prüfungsbereitschaft und beschaffungsspezifischer Scope-3-Unterstützung verlagern, wenn der Markt reift.
Nach Bereitstellung:
Cloud behält Skalierung, während Hybrid an Geschwindigkeit gewinntCloud entfiel im Jahr 2025 auf 65,12 % des Marktes und war damit das größte Bereitstellungsmodell im Markt für nachhaltige IT-Beschaffungssoftware. Käufer bevorzugten die SaaS-Bereitstellung, da Bereitstellungszyklen schneller waren, regulatorische Inhalte leichter aktualisiert werden konnten und die Lieferanteneinbindung skaliert werden konnte, ohne dass eine umfangreiche lokale Infrastruktur erforderlich war. Cloud unterstützte auch den Live-Datenaustausch mit Lieferantennetzwerken, was wichtig war, da Unternehmen versuchten, mehr primäre Emissionsdaten von erstrangigen IT-Anbietern zu sammeln. Das Modell passte auch zum allgemeinen Kaufverhalten bei Beschaffungssoftware, da die Abonnementbereitstellung die anfängliche Bereitstellungsbelastung im Vergleich zu vollständig On-Premise-Systemen reduzierte.
On-Premise-Systeme blieben in der Verteidigung, im Finanzdienstleistungssektor und in der öffentlichen Beschaffung relevant, wo kommerzielle Lieferantendaten und Vertragsunterlagen häufig einer strengeren Kontrolle unterlagen. Hybrid soll bis 2031 mit einer CAGR von 18,52 % wachsen, da viele Unternehmen Nachhaltigkeitsanalysen und Lieferanteneinbindungsebenen in die Cloud verlagern, während sie sensible Transaktionsdaten in On-Premise-Umgebungen behalten. SAPs 2026-Roadmap für den Sustainability Control Tower spiegelte diese Nachfrage direkt wider, indem gezeigt wurde, wie Cloud-Analysen mit On-Premise-S/4HANA-Transaktionsdaten in großen Organisationen zusammenarbeiten können. Dieser Ansatz passt zur aktuellen Phase des Marktes für nachhaltige IT-Beschaffungssoftware, in der eine vollständige Migration in die öffentliche Cloud nicht immer realistisch ist, aber eine selektive Modernisierung bereits im Gange ist. Der Hybrid-Schwung ist daher weniger mit einer Ablehnung der Cloud verbunden als vielmehr mit dem praktischen Bedarf, neue Nachhaltigkeitstools mit bestehender Beschaffungsinfrastruktur zu verbinden.
Nach Unternehmensgröße:
Großunternehmen verankern Ausgaben, während KMU beschleunigenGroßunternehmen hielten im Jahr 2025 einen Anteil von 63,45 % und waren damit das größte Segment im Markt für nachhaltige IT-Beschaffungssoftware nach Organisationsgröße. Ihr Vorsprung spiegelte die direkte Exposition gegenüber Offenlegungspflichten, größere IT-Lieferantenbasen und das Budget wider, das für die Einführung von Multi-Framework-Bewertungsplattformen über Geographien hinweg benötigt wird. Diese Organisationen verwalteten auch komplexere Hardware-, Software-, SaaS- und Cloud-Beschaffungskategorien, was die manuelle ESG-Fragebogenverwaltung im Laufe der Zeit schwer aufrechtzuerhalten machte. In der Praxis benötigten sie Automatisierung, da Nachhaltigkeitsdaten Teil der aktiven Beschaffungskontrolle wurden und nicht mehr eine gelegentliche Berichtsaufgabe.
Kleine und mittlere Unternehmen sollen bis 2031 mit einer CAGR von 18,48 % wachsen, da der Wertschöpfungskettendruck von großen Unternehmenskäufern nach außen hin zunimmt. Da große Kunden zunehmend strukturierte primäre ESG-Daten anfordern, stehen kleinere IT-Lieferanten vor dem wachsenden Risiko, von genehmigten Lieferantenlisten gestrichen zu werden, wenn sie diese nicht in einem konsistenten Format bereitstellen können. EcoVadis senkte einen Teil dieser Hürde Anfang 2026 durch seinen mehrsprachigen Produkt-CO₂-Fußabdruckrechner, der kleineren Lieferanten eine einfachere Möglichkeit bot, primäre produktbezogene Daten zu generieren. Modulare SaaS-Preisgestaltung macht den Markt für nachhaltige IT-Beschaffungssoftware auch für Unternehmen ohne dedizierte ESG-Technologiebudgets zugänglicher. Die Akzeptanz dürfte am stärksten bei mittelständischen Lieferanten bleiben, die an europäische Unternehmenskäufer gebunden sind, da diese Lieferbeziehungen dem höchsten kurzfristigen Berichtsdruck ausgesetzt sind.
Nach Anwendung:
Lieferanten-Scoring behält die Führung, während zirkuläre Wiederverwendung am schnellsten wächstDie ESG-Bewertung und das Scoring von Lieferanten hielten im Jahr 2025 einen Anteil von 27,41 % und waren damit die größte Anwendung im Markt für nachhaltige IT-Beschaffungssoftware nach Anwendungsfall. Diese Dominanz spiegelte ihre Rolle als erster Punkt wider, an dem die meisten Unternehmen Nachhaltigkeit in die Beschaffung einführten, da sie sich natürlich mit bereits bestehenden Lieferantenqualifikations- und Onboarding-Verfahren in Einklang brachte. Nachhaltiges Sourcing und Beschaffungsmanagement erweiterte diese Logik auf die Bewertung von Angebotsanfragen und die Angebotsbewertung, während die Lieferantenrisikoüberwachung ähnliche Kontrollen anwendete, sobald Lieferanten bereits aktiv waren. Die CO₂-Fußabdruck- und Lebenszyklusbewertung gewann ebenfalls an Bedeutung, da mehr Cloud- und Hardware-Anbieter emissionsbezogene Daten veröffentlichten, die Beschaffungsteams für Beschaffungsvergleiche nutzen konnten.
Berichterstattung, Compliance und Prüfungsmanagement blieben entscheidend, da Unternehmen vorstandsreife Nachhaltigkeitsberichte und externe Prüfpfade über mehrere Frameworks hinweg benötigten. Zirkuläre Beschaffung und Planung der Wiederverwendung von Anlagen soll bis 2031 mit einer CAGR von 18,92 % wachsen, unterstützt durch ISO/IEC TS 19770-13:2026, das formale Leitlinien für die Einbettung von Nachhaltigkeitsüberlegungen in IT-Asset-Management-Systeme einführte. Die IT-Reuse-for-Good-Charta des Vereinigten Königreichs stärkte das Wiederverwendungs-zuerst-Denken im Juni 2025 und erneut im März 2026 und festigte den politischen Fall für Software, die Aufarbeitung und verlängerte Asset-Lebensdauer unterstützt. Zirkuläre Tools werden zunehmend wertvoller, da sie Scope-3-Einsparungen, den Zeitpunkt der Hardware-Erneuerung und Entscheidungen zur Asset-Disposition in einem einzigen Workflow verbinden. Dies schafft eine bedeutende Nachbarschaft innerhalb des Marktes für nachhaltige IT-Beschaffungssoftware zwischen Beschaffungsplattformen und IT-Asset-Management-Systemen – ein Bereich, den etablierte Anbieter erst beginnen zu adressieren.

Nach IT-Beschaffungskategorie:
Rechenzentrumshardware führt, während Cloud-Dienste am schnellsten wachsenServer und Rechenzentrumsausrüstung hielten im Jahr 2025 einen Anteil von 28,63 % und waren damit die größte Kategorie im Markt für nachhaltige IT-Beschaffungssoftware. Diese Führungsposition wurde durch den Umfang der Rechenzentrums-Erneuerungsprogramme angetrieben, die erhebliche Kapitalaufwendungen beinhalten, sowie durch die Tatsache, dass Energieeffizienzmaßnahmen wie ENERGY STAR und SERT bereits in Ausschreibungsbewertungen für diese Anlagen eingebettet waren. Die UNEP-Leitlinien vom Februar 2025 für Rechenzentren und Server formalisierten PUE, WUE und SERT als objektive Kriterien und lieferten eine Methodik für Lebenszykluskosten-Vergleiche, die Nachhaltigkeitsattribute einbezogen. Endbenutzer-Computergeräte blieben ebenfalls wichtig, da Reparierbarkeit, Aufarbeitung und Energieeffizienz zunehmend mit unternehmensweiten CO₂-Zielen und Hardware-Lebenszyklusprogrammen verknüpft wurden.
Netzwerkinfrastruktur, IT-Peripheriegeräte und Software- und SaaS-Beschaffung waren kleinere Kategorien, gewannen aber an Sichtbarkeit, da Unternehmen ESG-Kriterien auf eine breitere IT-Ausgabenbasis ausdehnten. Cloud- und digitale Dienste sollen bis 2031 mit einer CAGR von 19,05 % wachsen und sind damit die am schnellsten wachsende Kategorie im Markt. Dieses Wachstum wurde durch das AWS-Update vom Oktober 2025 unterstützt, das Scope-3-Daten zu seinen Kunden-CO₂-Fußabdrucktools hinzufügte und workloadbezogene Emissionen in Beschaffungsdiskussionen handlungsfähiger machte. Die technische Arbeit des WBCSD im Rahmen von PACT im Jahr 2025 begann auch, die Konsistenz des Datenmodells für den CO₂-Fußabdruckaustausch zu adressieren, obwohl die vollständige Interoperabilität zwischen Anbietern noch nicht abgeschlossen war. Beschaffungsteams betrachten Cloud-Emissionsdaten zunehmend sowohl als Berichtstool als auch als Beschaffungshebel, da eine emissionsärmere Workload-Platzierung die Emissionsleistung verbessern kann, ohne notwendigerweise die Kosten zu erhöhen.
Geografische Analyse
Markt für nachhaltige IT-Beschaffungssoftware in Europa
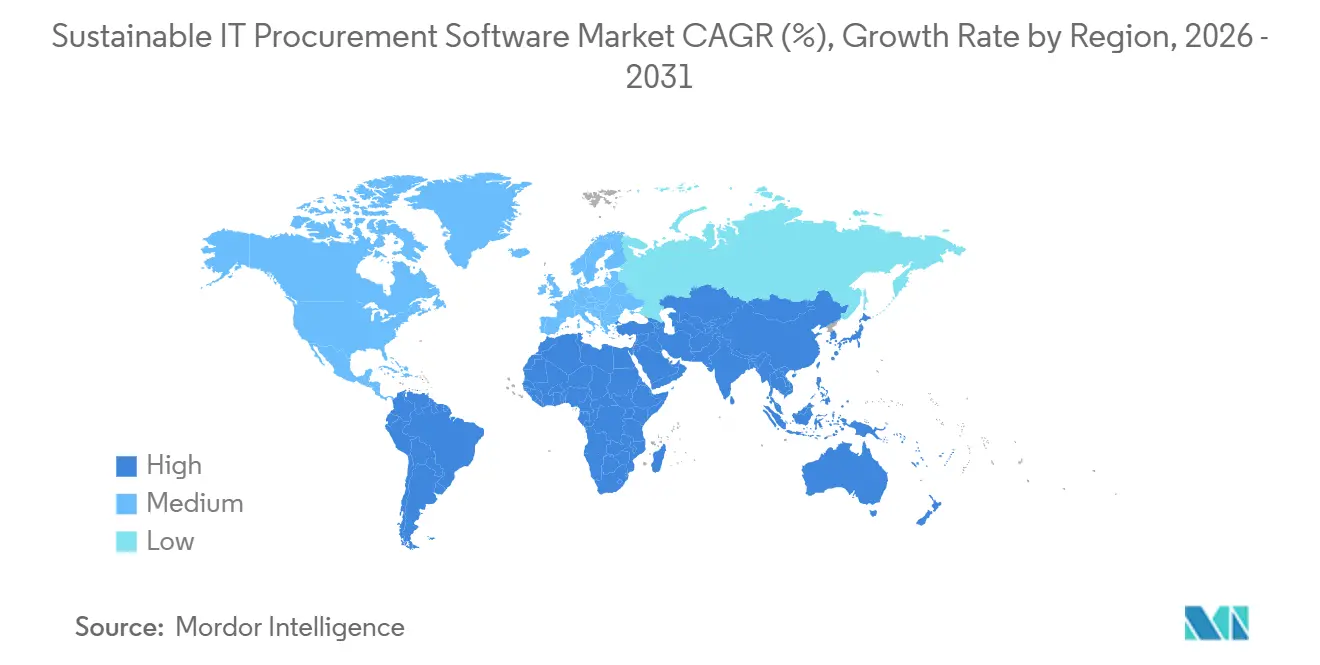
Europa hielt im Jahr 2025 einen Anteil von 34,56 % und nahm damit die führende Position im Markt für nachhaltige IT-Beschaffungssoftware nach Geografie ein. Die Spitzenstellung spiegelte eine starke Beschaffungsinfrastruktur in Unternehmen, komplexe mehrstufige IT-Lieferketten sowie eine hohe Konzentration großer Industrie-, Finanz- und Technologieunternehmen in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien wider. Deutschland blieb der tiefste nationale Markt, da öffentliche IT-Beschaffungsrahmen Nachhaltigkeit bereits als formalen Bewertungsfaktor einbeziehen und sowohl die öffentliche als auch die private Nachfrage nach strukturierten ESG-Tools für Lieferanten unterstützen. Die Europäische Kommission verwies zudem auf eine breite Offenlegungsbasis in Deutschland, wo verbindliche Anforderungen zur Nachhaltigkeitsberichterstattung die Nachfrage nach Unternehmenssoftware aufrechterhalten. Das Vereinigte Königreich stärkte die zirkuläre Beschaffungsausrichtung der Region durch seine IT Reuse for Good Charter, die Wiederverwendungs-First-Praktiken auch außerhalb des EU-Regulierungsrahmens förderte.
Markt für nachhaltige IT-Beschaffungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 19,12 % wachsen und ist damit der am schnellsten wachsende regionale Block im Markt für nachhaltige IT-Beschaffungssoftware. Das Wachstum wird durch Offenlegungsdruck, exportorientierte Lieferantenanforderungen und die Entwicklung lokaler Plattformen in Japan, Südkorea, Australien, China und Indien gestützt. Japan sticht hervor, da NEC im Dezember 2025 mit der Pilotvalidierung seines Lieferantenportals begann, um Nachhaltigkeits-Selbstbewertungsfragebögen in Lieferketten zu digitalisieren. Die Region profitiert zudem von ihrer Rolle in der Elektronik- und IT-Fertigung, was Lieferanteneinbindungstools erfordert, die mit vielen kleineren Unterlieferanten und lokalisierten Arbeitsabläufen funktionieren können. China und Indien bleiben Hochstmärkte, da exportorientierte Hersteller in beiden Ländern zunehmend ESG-Datenanfragen von europäischen Unternehmenskunden erhalten, was die Softwareadoption auch dort vorantreibt, wo inländische Offenlegungsvorschriften noch weniger ausgereift sind.
Markt für nachhaltige IT-Beschaffungssoftware in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika nahm im Jahr 2025 eine bedeutende Position ein, da große Technologieunternehmen, Finanzinstitute und Bundesauftragnehmer Nachhaltigkeitsanforderungen an Lieferanten bereits in ihre Beschaffungsrichtlinien integrierten. Südamerika blieb eine aufstrebende Region, wobei große brasilianische Exporteure durch Berichtsanforderungen europäischer Kunden in nachhaltige IT-Beschaffungsprogramme einbezogen wurden. Argentinien und der Rest Südamerikas befanden sich noch in einem frühen Marktstadium, wobei die Akzeptanz hauptsächlich bei multinationalen Unternehmen und größeren Exporteuren konzentriert war. Der Nahe Osten und Afrika befanden sich noch in einem früheren Adoptionsstadium, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien regionale Implementierungen anführten, die mit nationalen Netto-Null- und wirtschaftlichen Transformationsagenden verbunden waren.
Wettbewerbslandschaft
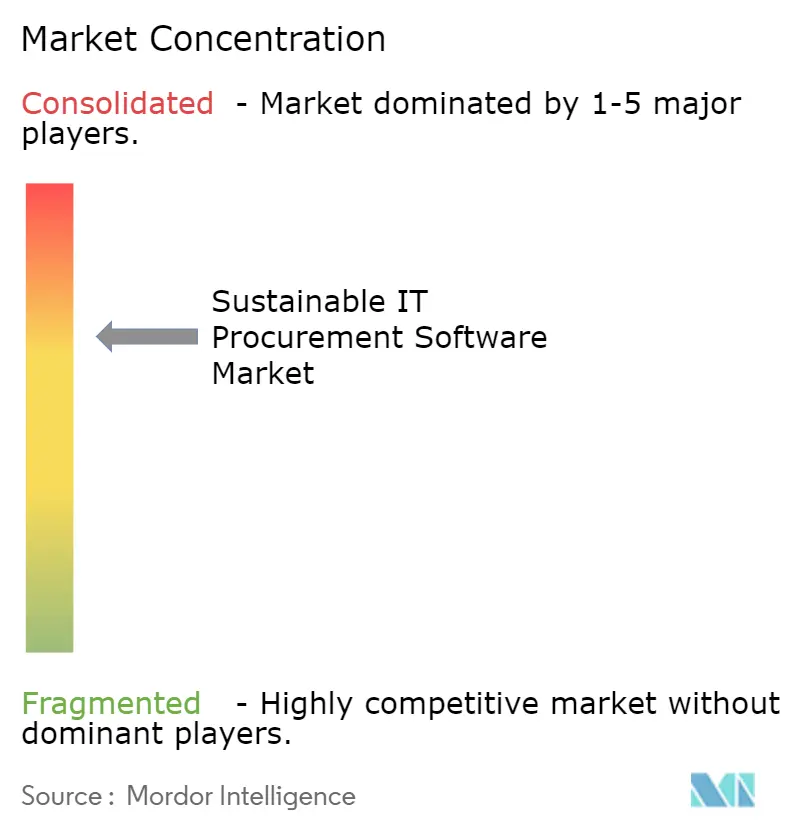
Der Markt für nachhaltige IT-Beschaffungssoftware zeigt eine moderate bis hohe Konzentration auf der führenden Ebene, wobei EcoVadis, Ivalua, SAP, Coupa und GEP durch Lieferantennetzwerkskalierung, Workflow-Tiefe und Source-to-Pay-Integration starke Positionen halten. Der Wettbewerb konzentriert sich zunehmend auf drei Bereiche: Connector-Breite über Beschaffungssysteme hinweg, KI-gestützte ESG-Analysen innerhalb von Workflows und Zugang zu stärkeren primären Lieferantenemissionsdaten. EcoVadis stärkte seine Position im Mai 2026 durch eine Partnerschaft mit Workiva, die Lieferanten-CO₂-Daten in prüfungsreife Nachhaltigkeitsberichtsabläufe einband. Das Unternehmen hatte seine Partnerschaft mit Ivalua bereits im Juni 2025 erweitert, um prädiktive ESG-Risikoanalysen in Beschaffungsworkflows einzubringen, bevor die Lieferanteneinbindung beginnt. Diese Schritte sind wichtig, da der Markt nun Anbieter belohnt, die Netzwerkabdeckung, Berichtsqualität und Workflow-Timing innerhalb eines einzigen Systems kombinieren können.
SAP und Ivalua demonstrierten beide, wie schnell Beschaffungsplattformen eingebettete Automatisierung hinzufügen, um ihre Positionen zu verteidigen. SAP kündigte im Mai 2026 an, dass seine Nachhaltigkeits-KI-Agenten bis Ende 2026 verfügbar sein würden, mit dem Ziel, den Compliance-Prüfungsaufwand zu reduzieren und Verpackungs-Compliance-Fehler in Beschaffungsprozessen zu senken. Ivalua führte IVA Studio im April 2026 ein und ermöglichte es Organisationen, No-Code-Beschaffungsagenten über Source-to-Pay-Operationen hinweg zu erstellen, einschließlich Nachhaltigkeits- und ESG-Aufgaben. ISO/IEC TS 19770-13:2026 schuf auch einen neuen technischen Anker für Anbieter, die eine stärkere Integration zwischen Beschaffungssystemen und IT-Asset-Lebenszyklusmanagement anstreben. Unterdessen behielt GEP die höchste Bewertung im Spend Matters Fall 2025 SolutionMap in 15 Kategorien und zeigte, dass Plattformbreite ein bedeutendes Kaufsignal bleibt.
Kleinere Spezialisten wie IntegrityNext, Sphera Solutions, Assent und HICX Solutions konkurrieren weiterhin in engeren Workflow-Bereichen, wie Lieferantendatenerfassung, Materialcompliance und Lieferanteninformationssteuerung. Ihre Herausforderung besteht darin, dass große Käufer zunehmend weniger Tools bevorzugen, wenn ESG-Kontrollen direkt mit Beschaffungs-, Vertrags-, Lieferanten-Onboarding- und Berichtsprozessen verbunden sein müssen. Dies lässt Raum im mittleren Markt und in weniger standardisierten Kategorien wie Software- und SaaS-Beschaffung, wo Kohlenstoffattribut-Scoring-Methoden noch entwickelt werden. Dennoch begünstigt die allgemeine Richtung des Marktes für nachhaltige IT-Beschaffungssoftware Anbieter, die spezialisierte Nachhaltigkeitsfähigkeiten mit breiter Beschaffungssystemintegration verbinden können.
Marktführer im Bereich nachhaltige IT-Beschaffungssoftware
-
Ivalua Inc.
-
Coupa Software Incorporated
-
SAP SE
-
Jaggaer, LLC
-
GEP Worldwide
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige IT-Beschaffungssoftware Unternehmen in diesem Bericht
- Ivalua Inc.
- Coupa Software Incorporated
- SAP SE
- Jaggaer, LLC
- GEP Worldwide
- Zycus Infotech Pvt. Ltd.
- Oracle Corporation
- EcoVadis SAS
- IntegrityNext GmbH
- Sphera Solutions, Inc.
- Supplier.io, Inc.
- OneTrust, LLC
- Verdikt
- Sedex Information Exchange Limited
- Assent Inc.
- Asuene Inc.
- HICX Solutions Limited
- IPoint-systems gmbh
- Achilles Information Limited
- Greenly
Neueste Industrielle Entwicklungen in Markt für nachhaltige IT-Beschaffungssoftware
- Mai 2026: EcoVadis gab eine strategische Partnerschaft mit Workiva bekannt, um sein Carbon Data Network (CDN) zu erweitern und gemeinsamen Kunden zu ermöglichen, primäre Lieferanten-CO₂-Emissionsdaten direkt in Workivas prüfungsreife Nachhaltigkeitsberichte einzubinden, um die Scope-3-Primärdatenlücke zu schließen, die die primäre Genauigkeitsbeschränkung bei unternehmensbeschaffungsgebundenen Klimaoffenlegungen darstellt.
- Mai 2026: EcoVadis veröffentlichte seinen Zweckbericht 2025 und gab bekannt, dass mehr als 2,5 Billionen USD an globalen Ausgaben nun durch Nachhaltigkeitsrisikoerkenntnisse in seinem Netzwerk gesteuert werden, und formalisierte Wirkungsambitionen für 2030, darunter 300.000 bewertete Unternehmen und 100.000 Unternehmen, die primäre Treibhausgasmetriken berichten.
- Mai 2026: SAP kündigte auf der Sapphire 2026 an, dass neue Nachhaltigkeits-KI-Agenten bis Ende 2026 allgemein verfügbar sein würden, mit dem Ziel einer Reduzierung der manuellen Compliance-Prüfungsstunden um mehr als 50 % und mehr als 20 % weniger Fehler bei der Verpackungs-Compliance-Bewertung in Beschaffungs- und Sourcing-Workflows.
- April 2026: Ivalua stellte IVA Studio auf der Ivalua NOW 2026 vor, eine No-Code-Plattform für autonome Beschaffungsagenten, die es Organisationen ermöglicht, benutzerdefinierte KI-Agenten über Source-to-Pay-Operationen hinweg zu erstellen, zu orchestrieren und zu steuern, wobei Nachhaltigkeits- und ESG-Compliance-Workflows als wichtige eingebettete Anwendungsfälle dienen.
Berichtsumfang des globalen Marktes für nachhaltige IT-Beschaffungssoftware
Der Markt für nachhaltige IT-Beschaffungssoftware umfasst Plattformen und Dienstleistungen, die Nachhaltigkeitsprinzipien in IT-Beschaffungsprozesse integrieren und es Organisationen ermöglichen, Lieferantenleistung und IT-Asset-Akquisition zu bewerten, zu überwachen und zu optimieren, mit einem Fokus auf ESG-Compliance und CO₂-Reduzierung. Diese Lösungen bieten Funktionalitäten wie ESG-Bewertung und Scoring von Lieferanten, nachhaltiges Sourcing und Beschaffungsmanagement, Lieferantenrisikoüberwachung, CO₂-Fußabdruck- und Lebenszyklusbewertung, Compliance- und Prüfungsberichterstattung sowie zirkuläre Beschaffungsplanung für die Wiederverwendung und Neuverteilung von Anlagen.
Der Marktbericht für nachhaltige IT-Beschaffungssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (Cloud, On-Premise und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (ESG-Bewertung und Scoring von Lieferanten, nachhaltiges Sourcing und Beschaffungsmanagement, Lieferantenrisikoüberwachung, CO₂-Fußabdruck- und Lebenszyklusbewertung, Berichterstattung, Compliance und Prüfungsmanagement sowie zirkuläre Beschaffung und Planung der Wiederverwendung von Anlagen), IT-Beschaffungskategorie (Endbenutzer-Computergeräte, Server und Rechenzentrumsausrüstung, Netzwerkinfrastruktur, Cloud- und digitale Dienste, Software- und SaaS-Beschaffung sowie IT-Peripheriegeräte) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud |
| On-Premise |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| ESG-Bewertung und Scoring von Lieferanten |
| Nachhaltiges Sourcing und Beschaffungsmanagement |
| Lieferantenrisikoüberwachung |
| CO₂-Fußabdruck- und Lebenszyklusbewertung |
| Berichterstattung, Compliance und Prüfungsmanagement |
| Zirkuläre Beschaffung und Planung der Wiederverwendung von Anlagen |
| Endbenutzer-Computergeräte |
| Server und Rechenzentrumsausrüstung |
| Netzwerkinfrastruktur |
| Cloud- und digitale Dienste |
| Software- und SaaS-Beschaffung |
| IT-Peripheriegeräte |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Rest von Afrika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellung | Cloud | ||
| On-Premise | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Anwendung | ESG-Bewertung und Scoring von Lieferanten | ||
| Nachhaltiges Sourcing und Beschaffungsmanagement | |||
| Lieferantenrisikoüberwachung | |||
| CO₂-Fußabdruck- und Lebenszyklusbewertung | |||
| Berichterstattung, Compliance und Prüfungsmanagement | |||
| Zirkuläre Beschaffung und Planung der Wiederverwendung von Anlagen | |||
| Nach IT-Beschaffungskategorie | Endbenutzer-Computergeräte | ||
| Server und Rechenzentrumsausrüstung | |||
| Netzwerkinfrastruktur | |||
| Cloud- und digitale Dienste | |||
| Software- und SaaS-Beschaffung | |||
| IT-Peripheriegeräte | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Rest von Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Rest von Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Rest des asiatisch-pazifischen Raums | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Rest des Nahen Ostens | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Rest von Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für nachhaltige IT-Beschaffungssoftware im Jahr 2026?
Der Markt für nachhaltige IT-Beschaffungssoftware hat im Jahr 2026 einen Wert von 1,22 Milliarden USD und soll bis 2031 bei einer CAGR von 18,41 % einen Wert von 2,84 Milliarden USD erreichen.
Warum investieren Unternehmen mehr in nachhaltige IT-Beschaffungsplattformen?
Der stärkste Grund ist der Bedarf an prüfbaren Scope-3-Lieferantendaten, insbesondere da Beschaffungsteams Lieferanteninformationen mit formaler Berichterstattung und aktiven Beschaffungsentscheidungen verbinden müssen.
Welches Bereitstellungsmodell führt die aktuellen Ausgaben an?
Cloud führte im Jahr 2025 mit einem Anteil von 65,12 %, da es schnellere Bereitstellung, einfachere Updates und eine breitere Lieferantenkonnektivität bietet. Hybrid ist die am schnellsten wachsende Option mit einer CAGR von 18,52 % bis 2031.
Welcher Anwendungsbereich wächst am schnellsten?
Zirkuläre Beschaffung und Planung der Wiederverwendung von Anlagen soll bis 2031 mit einer CAGR von 18,92 % wachsen, unterstützt durch stärkere Wiederverwendungsrichtlinien und ISO-Leitlinien für Nachhaltigkeit im IT-Asset-Management.
Welche Region führt die Nachfrage an und welche wächst am schnellsten?
Europa führte im Jahr 2025 mit einem Anteil von 34,56 %, während der asiatisch-pazifische Raum voraussichtlich am schnellsten mit einer CAGR von 19,12 % bis 2031 wachsen wird.
Welche Kategorie der IT-Ausgaben schafft die stärkste kurzfristige Chance?
Cloud- und digitale Dienste zeigen das schnellste Wachstum mit einer CAGR von 19,05 % bis 2031, während Server und Rechenzentrumsausrüstung mit einem Anteil von 28,63 % im Jahr 2025 die größte Kategorie blieben.