
Spanien Computertomographie Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
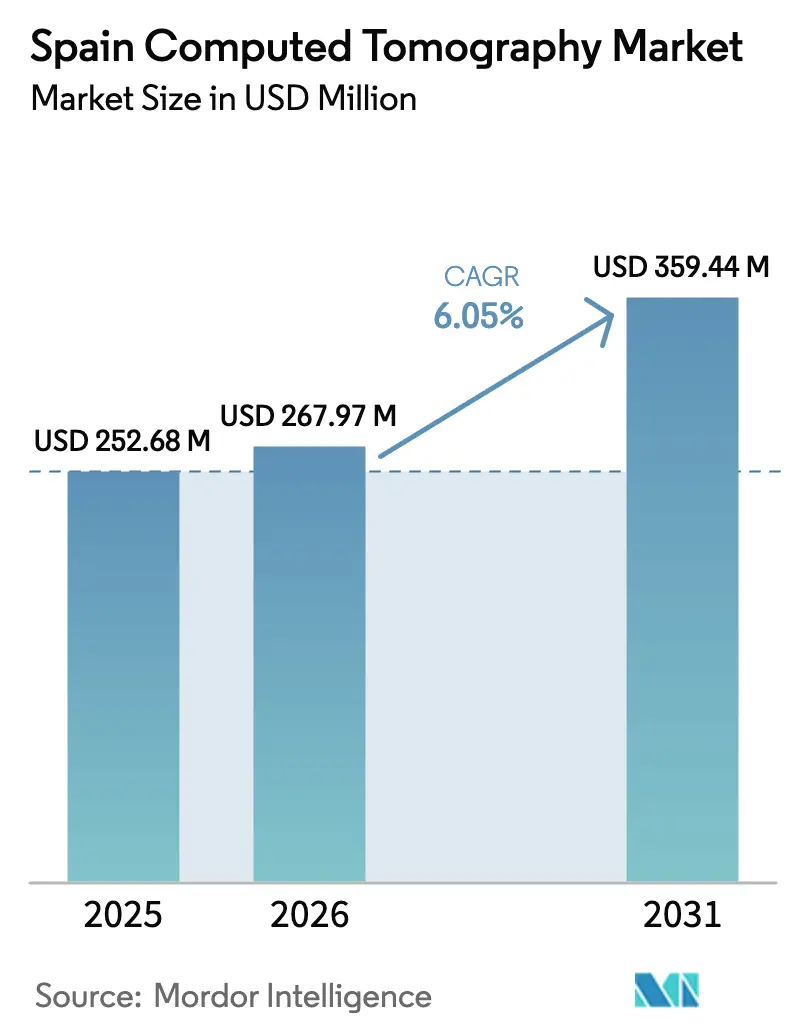
| Marktgröße im Basisjahr (2025) | 252.68 Millionen US-Dollar |
| Marktgröße (2026) | 267.97 Millionen US-Dollar |
| Marktgröße (2031) | 359.44 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
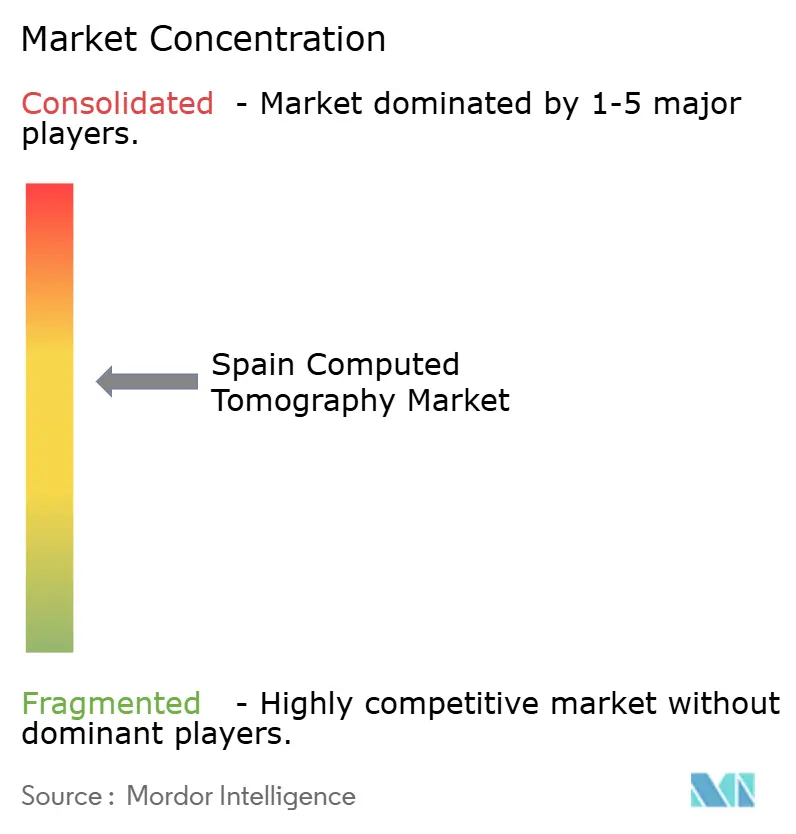
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spanien Computertomographie Marktanalyse von Mordor Intelligence
Die Marktgröße des spanischen Computertomographie-Marktes wird voraussichtlich von 252,68 Millionen USD im Jahr 2025 auf 267,97 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,05 % über den Zeitraum 2026–2031 einen Wert von 359,44 Millionen USD erreichen. Die Alterung der Bevölkerung, der staatliche EUR-400-Millionen-Geräteerneurungsplan INVEAT sowie die rasche Einführung KI-fähiger Scanner sind die primären Katalysatoren für ein stetiges Mengenwachstum. Festinstallationen bilden das Rückgrat öffentlicher Krankenhäuser, während mobile Einheiten rasch in ländlichen Provinzen expandieren, was auf eine Verlagerung hin zur Bildgebung am Behandlungsort hinweist. Private Versicherer decken mittlerweile 26 % der Einwohner Spaniens ab und erschließen ein Premiumsegment, das Hoch-Schicht- und Photonenszählsysteme aufnimmt. Anbieter balancieren daher preis-leistungsoptimierte Mittel-Schicht-Plattformen für öffentliche Ausschreibungen mit spektralen Upgrades für private Einrichtungen. Versorgungsengpässe bei radiologischem Fachpersonal und strengere EURATOM-Dosisgrenzwerte wirken als Hemmfaktoren, werden jedoch durch Workflow-Automatisierung und Niedrigdosis-Protokolle kompensiert.
Wesentliche Erkenntnisse des Berichts
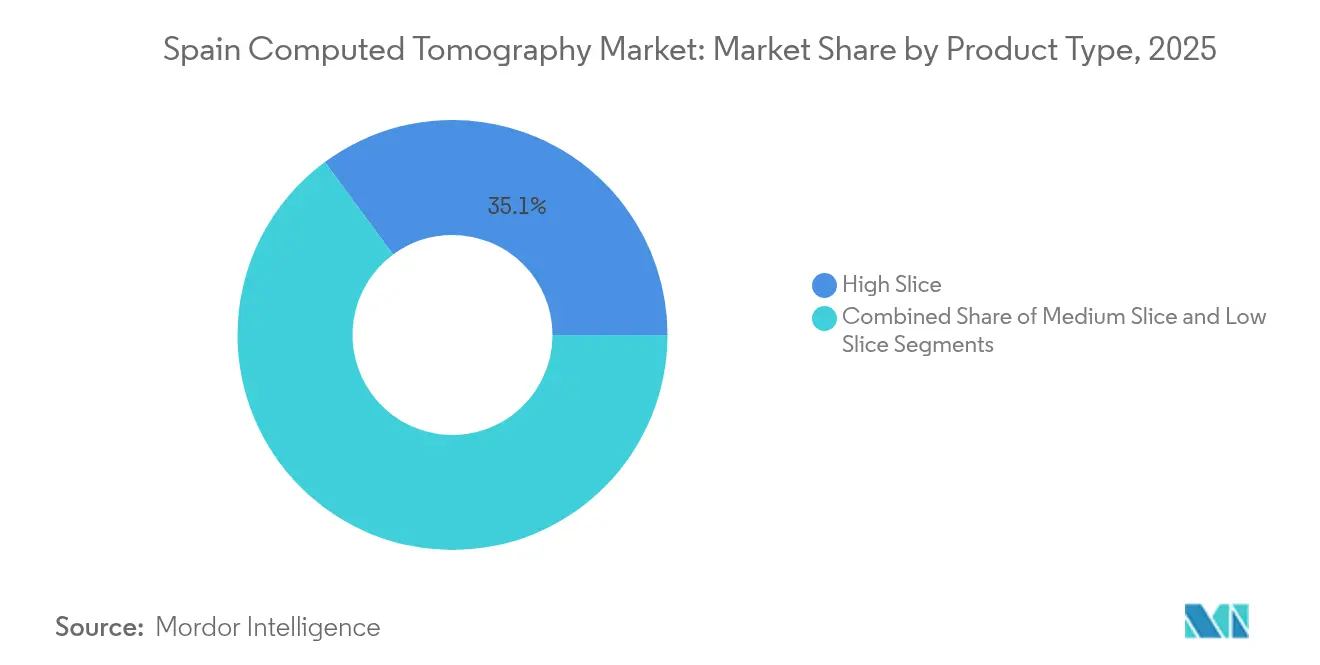
- Nach Produkttyp führten Hoch-Schicht-Systeme mit einem Marktanteil von 35,12 % am spanischen Computertomographie-Markt im Jahr 2025; Mittel-Schicht-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % expandieren.
- Nach Anwendung entfiel auf die Onkologie ein Anteil von 31,05 % am spanischen Computertomographie-Markt im Jahr 2025, während die Neurologie bis 2031 mit einer CAGR von 6,85 % voranschreitet.
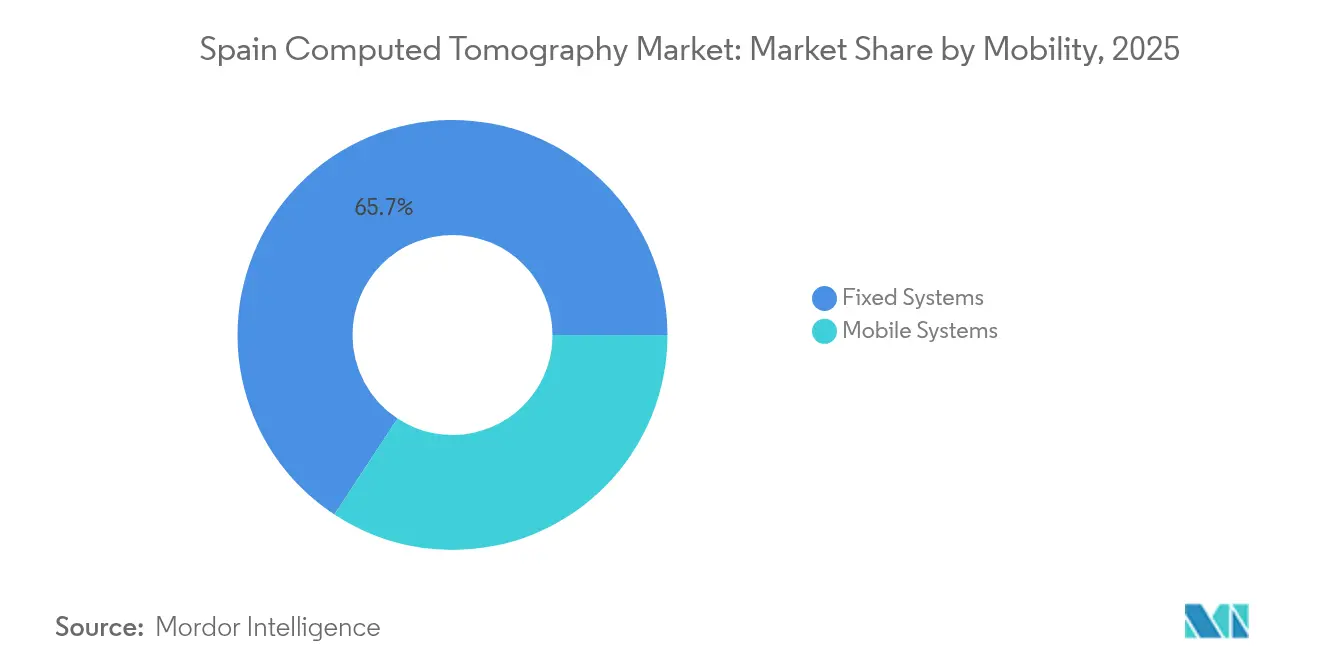
- Nach Mobilität hielten Festplattformen im Jahr 2025 einen Marktanteil von 65,74 % am spanischen Computertomographie-Markt, und mobile Einheiten werden voraussichtlich mit einer CAGR von 7,1 % bis 2031 wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser 49,20 % des Marktanteils am spanischen Computertomographie-Markt im Jahr 2025, während diagnostische Bildgebungszentren mit einer CAGR von 7,02 % die schnellste Expansion verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des spanischen Computertomographie-Marktes
Treiberanalyse nach Auswirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Staatliches INVEAT-Programm beschleunigt den Scannertausch | +1.8% | National, mit Priorität in unterversorgten Regionen | Mittelfristig (2–4 Jahre) |
| Steigende Zahl älterer Bevölkerung und Inzidenz chronischer Erkrankungen | +1.5% | National, konzentriert in ländlichen und Küstengebieten | Langfristig (≥ 4 Jahre) |
| Rasche Einführung von Spektral-/Photonenszähl-CT-Upgrades | +1.2% | Städtische Zentren, Privatkrankenhäuser, akademische medizinische Zentren | Kurzfristig (≤ 2 Jahre) |
| Expansion der privaten Krankenversicherung steigert Scanvolumina | +1.0% | Metropolregionen Madrid, Barcelona, Valencia | Mittelfristig (2–4 Jahre) |
| KI-fähige DICOM-Standardisierungsmandate in öffentlichen Krankenhäusern | +0.8% | National, stufenweise Umsetzung durch autonome Gemeinschaften | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Ultraniedrigdosis-Pädiatrieprotokollen | +0.4% | National, spezialisierte Kinderzentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliches INVEAT-Programm beschleunigt den Scannertausch
Spaniens INVEAT-Plan stellt 400 Millionen EUR für Hightech-Geräte bereit und versetzt den öffentlichen Sektor in die Lage, veraltete Scanner zu ersetzen und regionale Lücken in der Diagnosekapazität zu schließen. Die Spanische Gesellschaft für Medizinische Radiologie berichtete, dass zwischen 32 % und 59 % der Bildgebungsgeräte mehr als 10 Jahre in Betrieb waren, was die Dringlichkeit des Programms unterstreicht. Madrid verknüpft bereits alle öffentlichen Krankenhäuser mit einem einheitlichen Bildgebungsnetzwerk, das bis Ende 2025 fertiggestellt sein soll, und ermöglicht gemeinsame Protokolle und Skaleneffekte bei der Wartung [1]Comunidad de Madrid, "Plan de digitalización de imagen diagnóstica 2025," comunidad.madrid . Standardisierte Spezifikationen im Rahmen von INVEAT veranlassen Krankenhäuser dazu, 64-Schicht-Plattformen zu bevorzugen, die sich mit KI-Upgrades verbinden lassen. Dem Plan beigefügte Ausbildungszuschüsse mindern zudem die Lernkurve für Spektralbildgebung und Dosisoptimierungstools.
Steigende Zahl älterer Bevölkerung und Inzidenz chronischer Erkrankungen
Der Anteil der Spanier ab 65 Jahren wird voraussichtlich von 20,4 % im Jahr 2024 auf 30,5 % bis 2055 steigen und die langfristige Nachfrage nach CT-basiertem Krebs-Staging, Schlaganfallbewertung und Koronarbeurteilung antreiben [2]Instituto Nacional de Estadística, "Population Projections 2024–2055," ine.es . Neue Krebsdiagnosen werden voraussichtlich im Jahr 2025 296.103 erreichen, angeführt von Prostata-, Brust- und Lungenkrebs. Bluthochdruck betrifft 47 % der erwachsenen Männer und 39 % der Frauen, was CT-Angiographie-Überweisungen zur Plaquecharakterisierung zunehmen lässt [3]European Association of Preventive Cardiology, "EAPC Country of the Month - Spain," escardio.org . Ländliche Provinzen mit den stärksten Alterungsraten setzen auf mobile Scanner, die zwischen Bezirkskrankenhäusern rotieren und eine flächendeckende Versorgung trotz Personalmangels gewährleisten. Niedrigdosisalgorithmen, die auf gebrechliche Patienten zugeschnitten sind, gehören nun zu den Standardbeschaffungskriterien.
Rasche Einführung von Spektral-/Photonenszähl-CT-Upgrades
Photonenszähldetektoren liefern eine höhere räumliche Auflösung bei Strahleneinsparungen und haben begonnen, über akademische Zentren hinaus in Privatkrankenhäuser zu skalieren. Frühe Anwender berichten von einer klareren Koronarvisualisierung und einer verbesserten onkologischen Läsionauffälligkeit, was die Folgebildgebung über 10 Jahre um nahezu 19 % reduziert. Die NAEOTOM-Alpha-Installationen von Siemens Healthineers in Spanien veranschaulichen eine Wettbewerbsverlagerung hin zu Premium-Differenzierung. Kosteneffizienzstudien schätzen lebenslange Einsparungen von 794 USD pro Onkologiepatient aufgrund weniger zusätzlicher Scans. Anbieter bündeln KI-gestützte Kalzium-Scoring- und spektrale Lungenprotokolle, die dem kardiovaskulären und onkologischen Fallaufkommen Spaniens entsprechen.
Expansion der privaten Krankenversicherung steigert Scanvolumina
Die Krankenversicherungsabdeckung ist im vergangenen Jahrzehnt von 19 % auf 26 % der Bevölkerung gestiegen, was die Wartezeiten aus öffentlichen Warteschlangen von mehr als 94 Tagen für Facharztbesuche verkürzt. SegurCaixa Adeslas versichert nun 5,6 Millionen Kunden und zahlt Netzwerkanbietern Preise, die CT-Termine am gleichen Tag ermöglichen. Die CT-Kosten aus eigener Tasche liegen zwischen 200 und 700 EUR ohne Versicherung gegenüber 5 bis 30 EUR mit Abdeckung, was die Verlagerung zur privaten Diagnostik verstärkt. Madrid, Barcelona und Valencia konzentrieren den Großteil neuer privater Bildgebungszentren, die jeweils mit Hoch-Schicht-Kardiologiepaketen und onkologischen Spektralmodi ausgestattet sind.
Hemmfaktoranalyse nach Auswirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten für Mehrschichtsysteme | -1.5% | National, besonders kleinere Krankenhäuser und ländliche Zentren betreffend | Langfristig (≥ 4 Jahre) |
| Strahlendosisbedenken und verschärfte EURATOM-Grenzwerte | -0.8% | EU-weit, mit strengerer Durchsetzung in akademischen medizinischen Zentren | Mittelfristig (2–4 Jahre) |
| Mangel an Radiologen verlängert die Scan-zu-Bericht-Zeiten | -1.2% | National, akut in ländlichen Gebieten und kleineren Städten | Mittelfristig (2–4 Jahre) |
| Regionale Beschaffungsprüfungen verlangsamen Geräteausschreibungen | -0.7% | Andalusien, sonstige autonome Gemeinschaften mit Beschaffungsunregelmäßigkeiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten für Mehrschichtsysteme
Der Kauf eines 128-Schicht-Scanners kann 1 Million EUR übersteigen, wobei jährliche Serviceverträge 8–12 % des Kaufpreises hinzufügen. Kleinere Krankenhäuser bevorzugen daher aufgearbeitete 64-Schicht-Einheiten, obwohl der Diagnosedurchsatz geringer ist. Ein Drittel des spanischen CT-Bestands überschreitet die empfohlenen Ersatzzyklen, was das Ausfallrisiko und die Reparaturkosten erhöht. Öffentliche Ausschreibungen versuchen, dem Kostendruck durch Sammelkäufe entgegenzuwirken, doch Budgetobergrenzen begrenzen weiterhin die Anzahl der pro Region vergebenen Einheiten. Die Wartungskomplexität ist bei Photonenszähl-Scannern erhöht, die spezialisierte Kalibrierungsingenieure und Ersatzdetektormodule erfordern.
Mangel an Radiologen verlängert die Scan-zu-Bericht-Zeiten
Die Alterung des radiologischen Personals und begrenzte Assistenzarztstellen haben zu einer geschätzten Fluktationsrate von 12–13 % geführt, was insbesondere in kleineren Städten zu Berichtverzögerungen führt. KI-Triagierungslösungen leiten dringende Fälle von Kopftrauma oder Lungenembolie an verfügbare Befunder weiter, lösen jedoch den Personalmangel nicht vollständig. Private Gruppen locken Spezialisten mit höherem Gehalt und flexiblen Arbeitszeiten und verstärken so geografische Ungleichgewichte. Teleradiologie füllt einen Teil der Lücke, doch einige autonome Gemeinschaften schränken grenzüberschreitende Befundung aus medizinisch-rechtlichen Gründen ein, was die Bearbeitungszeiten in abgelegenen Gebieten verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Mittel-Schicht-Systeme treiben die Modernisierung voran
Mittel-Schicht-Plattformen werden voraussichtlich bis 2031 eine CAGR von 6,78 % verzeichnen, da Krankenhäuser ausgeglichene Leistung und Kosteneffizienz priorisieren. Hoch-Schicht-Modelle hielten im Jahr 2025 einen Marktanteil von 35,12 % am spanischen Computertomographie-Markt, gefestigt durch akademische Zentren, die komplexe Herz- und Onkologieprotokolle verwalten. Krankenhäuser nutzen Mittel-Schicht-Einheiten für den Notfalldurchsatz, abdominale Workups und routinemäßige Thoraxscans und strecken so Budgets, ohne auf Kernfunktionalität zu verzichten. Die Marktgrößenexpansion des spanischen Computertomographie-Marktes für Mittel-Schicht-Geräte wird zusätzlich durch standardisierte INVEAT-Spezifikationen unterstützt, die 64-Schicht-Minimalanforderungen vorsehen und damit Niedrig-Schicht-Angebote effektiv verdrängen. Photonenszähler-Optionen ordnen sich in die Hochend-Nische ein und ziehen Privateinrichtungen an, die sich durch Bildklarheit differenzieren.
Budgetdruck im öffentlichen System verlagert Ersatzzyklen eher zu modularen Upgrades als zu vollständigen Gehäusetauschen, was die Hardwarelebensdauer verlängert und gleichzeitig KI-basiertes Dosismanagement hinzufügt. Ländliche Zentren setzen aufgearbeitete Systeme ein, die aus großen städtischen Krankenhäusern stammen, profitieren jedoch weiterhin von Software-Erweiterungen für die Metallartreduktion. Anbieter-Serviceverträge bündeln zunehmend Fernüberwachung, die den Röhrenverschleiß vorhersagt – eine Funktion, die ungeplante Ausfallzeiten reduziert.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Anwendung: Onkologieführerschaft inmitten der Neurologie-Beschleunigung
Die Onkologie hielt im Jahr 2025 einen Anteil von 31,05 %, da CT für die Tumor-Staging-, Strahlenplanungs- und Rezidivüberwachung fundamental bleibt. Die Marktgröße des spanischen Computertomographie-Marktes für Onkologiesegmente wird voraussichtlich mit der steigenden Krebsinzidenz Schritt halten, die im Jahr 2025 über 296.000 Neuerkrankungen erreicht. Neurologiescans, angetrieben durch Stroke-Codes und Demenz-Workups, sollen mit einer CAGR von 6,85 % wachsen – die schnellste unter allen Anwendungen. Die Schlaganfallprävalenz beträgt national 2,02 %, und die Tür-zu-Scan-Zeiten sind auf unter 20 Minuten für die Thrombektomie-Eignung benchmarked, was die Neurologienachfrage ankurbelt.
Kardiovaskuläre Untersuchungen gewinnen auf dem Hintergrund einer männlichen Hypertonieprävalenz von 47 % an Bedeutung und stützen sich auf CT-Angiographie, um Statintherapie und invasive Angiogramme zu steuern. Muskuloskelettale Indikationen verlagern sich hin zu Niedrigdosis-Protokollen für Sportverletzungen, was mit Spaniens aktiv alternder Demografie übereinstimmt. KI-Entscheidungsunterstützungstools in der Onkologie kennzeichnen subtile Lungenknoten und Knochenmetastasen, senken falsch negative Ergebnisse und standardisieren Nachsorgeintervalle.
Nach Mobilität: Mobile Systeme gewinnen im ländlichen Raum an Zugkraft
Festscanner verankerten im Jahr 2025 65,74 % der Installationen, doch mobile Einheiten werden voraussichtlich bis 2031 mit einer CAGR von 7,1 % zulegen. Mobile Plattformen bringen Thorax-, Trauma- und Kopfbildgebung in Provinzkrankenhäuser ohne permanente Räumlichkeiten. Küstenregionen setzen LKW-montierte Scanner während der sommerlichen Touristenströme ein und entlasten so lokale Notaufnahmen. Bettseitige CT in Intensivstationen reduziert das Transportrisiko für beatmete Patienten bei gleichzeitig kompaktem Stellflächenbedarf.
Anbieter verfeinern Schwingungsdämpfung und Generatoreffizienz, um die mobile Betriebszeit in Spaniens unterschiedlichem Terrain zu verlängern. Integrierte Telepräsenzbildschirme ermöglichen es Radiologen in Madrid, Hunderte von Kilometern entfernt durchgeführte Scans zu beobachten und die Einhaltung von Scanprotokollen zu verbessern. Private Betreiber führen Abonnementmodelle ein, die mobile CT-Dienste auf geplanten Routen anbieten und so Einnahmen aus kleinen Kliniken ohne Kapazitäten für eigene Investitionen erschließen.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Endnutzer: Diagnostische Zentren beschleunigen das Wachstum
Krankenhäuser machten im Jahr 2025 49,20 % der Scannereinsätze aus, da Not- und stationäre Arbeitsabläufe rund um die Uhr Bildgebung erfordern. Diagnostische Bildgebungszentren verzeichnen eine CAGR von 7,02 %, angetrieben durch private Krankenversicherungsabdeckung und die Verbraucherpräferenz für kurze Wartelisten. Zentren beherbergen typischerweise Dual-Energie- oder Hoch-Schicht-Scanner sowie MRT-Räume und positionieren sich als Einzel-Anlaufstellen. Kapitalgruppen wie Nexxus Iberia finanzieren die Kettenexpansion, standardisieren die Markenerfahrung und heben Servicequalitäts-Benchmarks an.
Diagnostische Zentren konzentrieren sich in Madrid, Barcelona und Valencia – Regionen, in denen private Pläne dominieren. Wettbewerbsfähige Preisbündel verbinden CT-Angiographie mit kardiologischen Konsultationen und verschieben die Fachnachfrage weg von öffentlichen Krankenhäusern. Mobile CT-Anbieter ergänzen dieses Ökosystem durch stundenweiße Vermietung an ländliche Kliniken und erweitern so die Reichweite ohne Bricks-and-Mortar-Investitionen.
Geografische Analyse
Spaniens CT-Bestand spiegelt das wirtschaftliche und demografische Mosaik des Landes wider. Madrid und Katalonien vereinen fast 40 % des Scannerbestands, getragen von Tertiärkrankenhäusern und dichten Privatnetzwerken. Andalusien ist bis 2031 die am schnellsten wachsende Region; seine Küstenprovinzen beherbergen Rentnerpopulationen und Ausländer, die Bildgebungsvolumina für Onkologie und Kardiologie antreiben. Das Baskenland und Valencia nutzen starke Industriebasen und Forschungscluster, wobei Valencia als KI-Hub über Quibims Bildgebungsentwicklung fungiert.
Ländliche Regionen wie Kastilien-La Mancha, Extremadura und Galicien kämpfen mit Bevölkerungsrückgang, profitieren jedoch von staatlich finanzierten mobilen Programmen. Diese mobilen Routen folgen wöchentlichen Kreisläufen, die Bezirkskrankenhäuser und Grundversorgungszentren verbinden und so die Gerechtigkeit beim diagnostischen Zugang sichern. Die Kanarischen Inseln und die Balearen bewältigen Tourismusspitzen mit flexiblen mobilen Flotten und saisonalem Personal und gewährleisten so den Durchsatz für Trauma- und Thoraxscans. Grenzüberschreitende Versorgung mit Portugal beeinflusst Extremadura und Galicien, wo bilaterale Abkommen Patientenüberweisungen ermöglichen und die Nachfrage trotz lokaler demografischer Entwicklung stabilisieren. Die INVEAT-Zuweisung umfasst regionale Quoten, die eine Grundlage von zwei neuen CT-Einheiten pro unterversorgter Provinz bis 2026 verankern. Das Umsetzungstempo variiert, wobei dezentralisierte Regionen Ausschreibungen langsamer abschließen als zentral verwaltete. Beschaffungsprüfungen in Andalusien verlangsamten die Einführungen vorübergehend, förderten aber auch transparente Ausschreibungsreformen.
Regulatorisches Umfeld
Spanien reguliert CT-Medizinprodukte im Rahmen der EU-MDR. Die Spanische Agentur für Arzneimittel und Medizinprodukte (AEMPS), unter dem Gesundheitsministerium, fungiert als zuständige Behörde für die Überwachung von Medizinprodukten, klinische Prüfungen und die Marktüberwachung nach dem Inverkehrbringen.
Der Königliche Erlass 192/2023 verlangt, dass in Spanien in Verkehr gebrachte Medizinprodukte in der von der AEMPS verwalteten nationalen Datenbank registriert werden. Spanien nimmt außerdem am freiwilligen Harmonisierungsverfahren (Voluntary Harmonisation Procedure, VHP) teil, um Anträge für multinationale klinische Studien mit Bildgebungsgeräten zu vereinfachen.
Wettbewerbslandschaft
Der spanische Computertomographie-Markt ist mäßig konsolidiert. GE HealthCare, Siemens Healthineers, Philips und Canon Medical Systems liefern den Großteil der Hardware. Siemens nutzt die frühzeitige Einführung von Photonenszählern und hat kürzlich eine Mehrlieferanten-Partnerschaft im Wert von 60,3 Millionen EUR mit dem Universitätsklinikum Nantes unterzeichnet, die neun CT-Scanner umfasst und dienstleistungsbasierte Einnahmeströme stärkt. GE HealthCare beherrscht Kardiologienischen mit seiner Revolution-Linie und leitet ein 25,3-Millionen-EUR-Thera4Care-Konsortium, das die Krebstheranostik vorantreibt.
Lokale Innovatoren gestalten den KI-Stack. Das in Valencia ansässige Quibim hat 50 Millionen USD aufgebracht, um multimodale Bildgebungsalgorithmen zu skalieren, die in anbieterneutrale Betrachter eingebettet werden. Partnerschaften mit Philips integrieren KI-Läsionscharakterisierung in Routinearbeitsabläufe. Die private Krankenhausgruppe Ribera Salud expandiert nach Aragonien und Asturien und stärkt damit ihre Verhandlungsmacht bei der Gerätepreisgestaltung und erweitert gleichzeitig die regionale Serviceabdeckung. Fusionen unter Diagnoseketten werden erwartet, da Private Equity die Beschaffungsmacht und Markenpräsenz bündeln möchte.
Wachstumspotenzial liegt in mobilen Flottenoperatoren, die abonnementbasierte ländliche Abdeckung bieten, sowie in schlüsselfertigen KI-Plattformen, die den Radiologen-Durchsatz rationalisieren. Das Marktrisiko ergibt sich aus der Beschaffungsüberwachung, wie das andalusische Vertragsermittlungsverfahren im Wert von 1,223 Milliarden EUR zeigt. Anbieter-Compliance-Programme und lokale Servicecenter werden zu entscheidenden Unterscheidungsmerkmalen bei künftigen Ausschreibungen.
Marktführer der spanischen Computertomographie-Branche
GE Healthcare
Canon Medical System
Koninklijke Philips N.V.
Fujifilm Holdings Corporation
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der 400 Millionen EUR umfassende Ausrüstungserneuerungsplan INVEAT ist der wichtigste Weißraum-Hebel zur Erneuerung veralteter CT-Flotten und zur Standardisierung von Mindestspezifikationen (insbesondere Plattformen der 64-Zeilen-Klasse) in öffentlichen Ausschreibungen, wobei Madrid alle öffentlichen Krankenhäuser bis Ende 2025 an ein einheitliches Bildgebungsnetzwerk anbinden will. Private Versicherer decken inzwischen etwa 26 % der spanischen Bevölkerung ab, was ein Premiumsegment für Konfigurationen mit hoher Zeilenzahl und Spektral-CT schafft.
Anbieter balancieren Kosten und Leistung für öffentliche Ausschreibungen mit Upgrades auf KI-gestützte Workflows aus. Nachhaltigkeit und zirkuläre Beschaffungsmodelle beginnen sich ebenfalls in den Ersatzzyklen zu zeigen, verstärkt durch Philips' 25,5 % des Spanien-Umsatzes, die 2026 an zirkuläre Geschäftsmodelle gebunden sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Siemens Healthineers installierte ein neues Photon-Counting-Computertomographie-System (PCTC) im Rahmen einer zehnjährigen strategischen Technologiepartnerschaft mit Hospiten für das neue Madrid Boadilla Hospital. Das Upgrade signalisiert eine Erweiterung der CT-Technologie innerhalb eines großen privaten Krankenhausnetzwerks. Die Kapazitätserweiterung unterstützt einen höheren Radiologie-Durchsatz im privaten Sektor und bringt Photon-Counting-Leistung in die CT-Flotte Madrids ein.
- März 2025: GE HealthCare stellte das Revolution Vibe CT-System vor, das Unlimited One-Beat Cardiac Imaging und KI-Lösungen zur Verbesserung kardiovaskulärer Workflows bietet. Die Einführung beschleunigt die Verbreitung KI-fähiger CT-Plattformen in Spanien. Sie stärkt zudem GEs Position bei kardiologischen Bildgebungs-Workflows und erweitert KI-gestützte Workflow-Verbesserungen.
- Januar 2025: Quibim schloss eine Series-A-Finanzierungsrunde über 50 Millionen USD ab, um KI-Interpretationswerkzeuge für MRT-, CT- und PET-Modalitäten weiterzuentwickeln. Die Investition erweitert die KI-gestützten Bildinterpretationsfähigkeiten für CT-Workflows. Dies unterstützt die Integration von KI-Stacks in der spanischen Radiologie und hilft Krankenhäusern und Kliniken, zu schnelleren und konsistenteren CT-Analysen zu gelangen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der spanische Computertomographie-(CT)-Markt definiert als der Wert, der durch den Verkauf und den Einsatz von CT-Systemen für die klinische Bildgebung in Spanien generiert wird, einschließlich fester und mobiler Installationen in allen Versorgungsbereichen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Nicht-CT-Modalitäten (wie MRT, Ultraschall und Röntgen) aus und erfassen keine Erstattungserlöse für Bildgebungsverfahren.
Übersicht der Segmentierung
- Nach Produkttyp
- Niedrig-Schicht
- Mittel-Schicht
- Hoch-Schicht
- Nach Anwendung
- Onkologie
- Neurologie
- Kardiologie
- Muskuloskelettales
- Sonstige Anwendungen
- Nach Mobilität
- Festsysteme
- Mobile Systeme
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der installierten Basis und der Nachfragesignale für CT in Spanien und gleicht diese anschließend mit Beschaffungs-, regulatorischen und Versorgungsrealitäten ab. Wir nutzten öffentliche Quellen wie Veröffentlichungen des spanischen Gesundheitsministeriums, OECD Health Statistics, Eurostat-Gesundheits- und Bevölkerungsreihen sowie das Portal für öffentliche Auftragsvergabe der Europäischen Kommission, die halfen, Mengen und Ersatzlogik zu fundieren.
Um das Modell praxistauglich zu machen, haben wir zudem Quellen wie peer-reviewte Radiologiefachzeitschriften auf Nutzungs- und klinische Adoptionshinweise hin geprüft, sowie Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Presseberichte zu Zeitpunkt der Produkteinführung und Preisrichtung. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und globale Ausschreibungen genutzt, um die Anbieterexposition und Vertragsaktivität zu überprüfen. Diese Liste ist nicht erschöpfend, und zusätzliche öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie sich Beschaffungszyklen, Ersatzzeitpunkte und typische Konfigurationsentscheidungen innerhalb der öffentlichen und privaten Bildgebungsnetzwerke Spaniens auswirken. Wir sprachen mit einer Mischung aus Leitern radiologischer Abteilungen in Krankenhäusern, Betreibern diagnostischer Bildgebungszentren, Servicepartnern und Stakeholdern auf Vertriebsebene und führten anschließend Folgeprüfungen durch, um Lücken bei Preisspannen und dem Anteil mobiler Einsätze zu schließen.
Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um die Ergebnisse der Sekundärforschung zu bestätigen und Annahmen einem Stresstest zu unterziehen, die Gesamtzahlen verschieben können, wie etwa die Entwicklung des durchschnittlichen Verkaufspreises, die Verbreitung von Systemen mit höherer Zeilenzahl und das Tempo der Upgrades für fortgeschrittene klinische Anwendungen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 22 % | Manager: 51 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem öffentliche Ausgabensignale, Beschaffungsmuster für Ausrüstung und Ersatzzyklen genutzt werden, um die jährliche CT-Systemnachfrage in Spanien zu rekonstruieren, die dann anhand realistischer Preisbänder in einen Wert umgerechnet wird. Um die Gesamtzahlen abzusichern, haben wir zudem selektive Bottom-Up-Prüfungen durchgeführt, unter Verwendung der Anbieterpräsenz, Einblicken in Vertriebskanäle sowie stichprobenweise erhobenen System-ASPs multipliziert mit wahrscheinlichen Einheitsplatzierungen, mit anschließender Anpassung für Lücken, in denen die Abdeckung gering war.
Zu den wichtigsten Einflussfaktoren gehörten das erwartete CT-Ersatzintervall in Krankenhäusern, die Aufteilung zwischen festen und mobilen Einsätzen, die Verschiebung des Mix hin zu Konfigurationen mit höherer Zeilenzahl, das Tempo neuer Standorteröffnungen in diagnostischen Bildgebungszentren sowie die Richtung der System-ASPs unter Berücksichtigung von Währungszeitpunkten und typischen Rabatten. Wenn Interviewrückmeldungen auf ungleichmäßige Beschaffung in einem bestimmten Jahr hinwiesen, ließ das Modell unregelmäßige Ausschreibungen zu, anstatt eine glatte Kurve zu erzwingen.
Prognosen wurden mittels Szenarioanalyse erstellt, da sich Investitionsbudgets und Ausschreibungszeitpunkte schnell ändern können, selbst wenn die klinische Nachfrage stabil bleibt. Annahmen für Mengenwachstum und Preisgestaltung wurden mit dem in Primärgesprächen gesammelten Expertenkonsens abgeglichen und anschließend überprüft, damit die implizierte Durchdringung und Ersatzlogik Jahr für Jahr innerhalb vernünftiger Grenzen blieben.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie der Sichtbarkeit öffentlicher Ausschreibungen, der Entwicklung der installierten Basis und berichteter Prioritäten der Bildgebungsinfrastruktur überprüft und anschließend auf Jahr-zu-Jahr-Sprünge untersucht, die nicht mit bekannten Beschaffungszyklen übereinstimmten. Bei Abweichungen wurden die Annahmen erneut geöffnet, die Berechnungen wiederholt und ausgewählte Experten erneut kontaktiert, um zu bestätigen, ob eine Veränderung real war oder lediglich ein Datenartefakt darstellte.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungen, damit Formeln, Umrechnungen und Bereichsentscheidungen über die gesamte Zeitreihe hinweg konsistent sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn eine wesentliche Änderung die Nachfrage- oder Preisannahmen beeinflusst. Unmittelbar vor der Lieferung führt ein Analyst einen letzten Aktualisierungsdurchgang durch, damit Kunden die aktuellstmögliche Sicht erhalten.
Vergleich der Marktgröße für Computertomographie (CT) in Spanien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für CT in Spanien können sich unterscheiden, selbst wenn sie scheinbar dasselbe Produkt abbilden, da Umfang und Zeitpunktentscheidungen selten identisch sind. Die größten Abweichungen entstehen meist dadurch, was als CT gezählt wird (zum Beispiel, ob mobile Systeme eingeschlossen sind), welches Jahr als Basisjahr behandelt wird und wie die Preisgestaltung gehandhabt wird, wenn die Beschaffung ausschreibungsgetrieben ist.
In unserer Überprüfung hängt die Spanne auch davon ab, ob benachbarte Technologien eingemischt werden, wie aggressiv der Upgrade-Zyklus für Systeme mit höherer Zeilenzahl angenommen wird und ob der Wert Endnutzerausgaben oder eine engere Herstellerumsatzbasis widerspiegelt. Auch Währungszeitpunkte und Aktualisierungstakt spielen eine Rolle, da eine neu vergebene Ausschreibung ein Jahr stärker verschieben kann, als es der Trend nahelegen würde.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,27 Mrd. USD (2026) | |
| Branchenverlag A | 0,49 Mrd. USD (2026) | Verwendet eine breitere Technologiedefinition, die explizit Kegelstrahl- und Spektral- oder Photon-Counting-Kategorien in einen einzigen Computertomographie-Topf zusammenfasst, was den Ausrüstungswertpool im Vergleich zu einem rein konventionellen CT-Umfang aufbläht. |
| Branchenverlag B | 0,08 Mrd. USD (2025) | Spiegelt wahrscheinlich eine engere Umsatzperspektive wider, die näher an reinen Scanner-Verkäufen liegt, ohne konsequent Installations- und Konfigurationsaufschläge zu erfassen, und ist an ein abweichendes Basisjahr mit begrenzter Klarheit über Preisaktualisierungen gebunden. |
Zusammengenommen lässt sich die Lücke größtenteils dadurch erklären, was unter das CT-Label gefasst wird und wie vollständig der Transaktionswert zum Kaufzeitpunkt erfasst wird. Indem der Umfang eng an in Spanien eingesetzte CT-Systeme gebunden bleibt und Ausschreibungszeitpunkte mit realistischen ASP-Bändern abgeglichen werden, bleibt die Gesamtzahl für 2026 auf nachvollziehbare, wiederholbare Schritte zurückführbar – dies ist die von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des spanischen Computertomographie-Marktes?
Der spanische Computertomographie-Markt ist im Jahr 2026 mit 267,97 Millionen USD bewertet.
Wie schnell wird der spanische Computertomographie-Markt bis 2031 wachsen?
Er wird voraussichtlich mit einer CAGR von 6,05 % expandieren und bis 2031 359,44 Millionen USD erreichen.
Welches Segment hält den größten Marktanteil am spanischen Computertomographie-Markt?
Hoch-Schicht-Scanner dominieren mit einem Anteil von 35,12 % im Jahr 2025, getrieben durch die Nachfrage in Kardiologie und Onkologie.
Warum gewinnen mobile CT-Einheiten in Spanien an Zugkraft?
Mobile Scanner wachsen mit einer CAGR von 7,1 %, da sie den Zugang in ländlichen Gebieten und Tourismusregionen ohne Festinstallationen verbessern.
Wie beeinflusst die private Krankenversicherung die CT-Scanvolumina?
Die private Abdeckung erreicht mittlerweile 26 % der Spanier, verkürzt Wartezeiten und steigert die Nachfrage nach Premiumscans in städtischen diagnostischen Zentren.
Seite zuletzt aktualisiert am:



