
Marktgröße und Marktanteil der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.40 Milliarden US-Dollar |
| Marktgröße (2026) | 4.85 Milliarden US-Dollar |
| Marktgröße (2031) | 7.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.34 % |
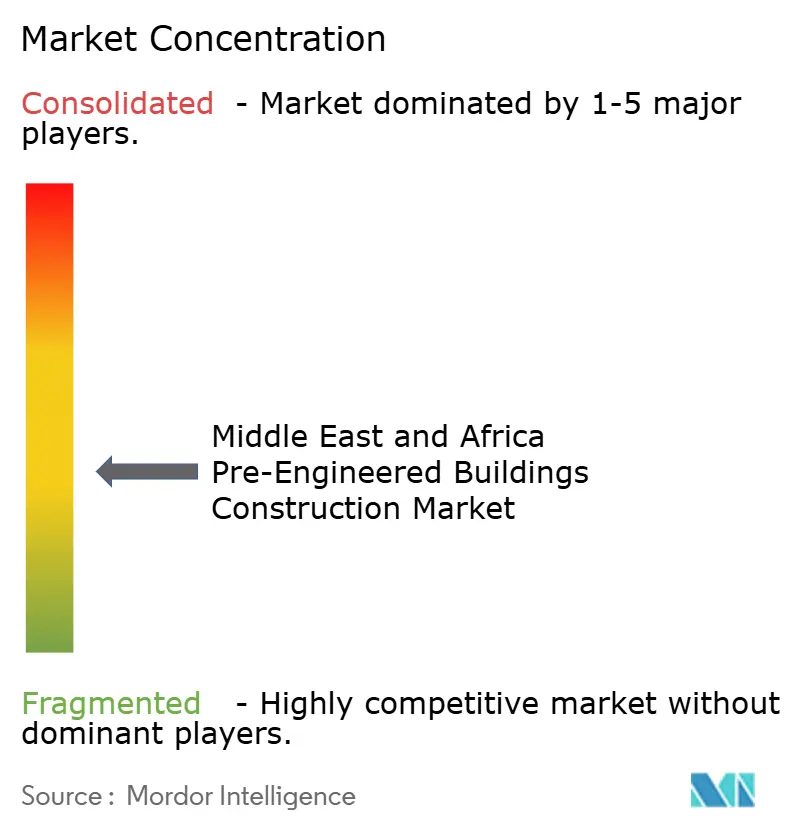
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika von Mordor Intelligence
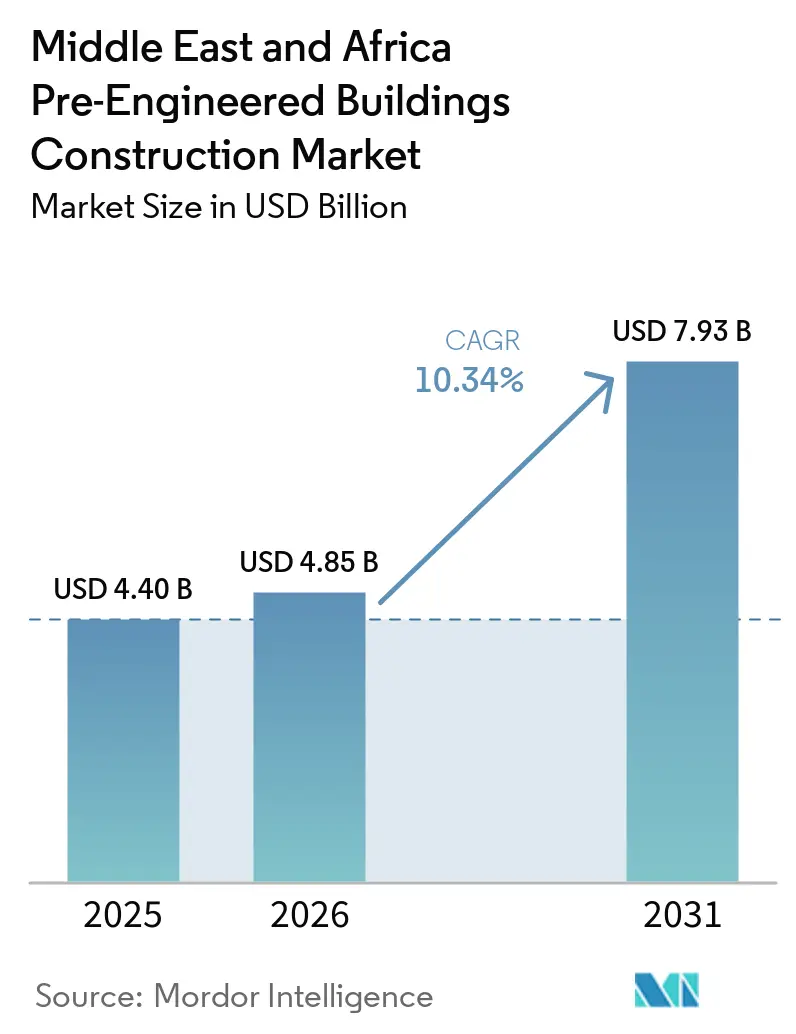
Die Marktgröße der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika wurde im Jahr 2025 auf 4,40 Milliarden USD geschätzt und soll von 4,85 Milliarden USD im Jahr 2026 auf 7,93 Milliarden USD bis 2031 wachsen, bei einem CAGR von 10,34 % während des Prognosezeitraums (2026–2031). Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika wird durch industrielle Diversifizierung, Investitionen in die Logistik und die Nachfrage nach Baumethoden, die die Baustellenarbeit verkürzen, gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) erweitern weiterhin Industriezonen, Freizonen und Fertigungskapazitäten, was die Nachfrage nach Fabriken, Lagerhäusern und zugehörigen Einrichtungen unterstützt. Die werkseitige Fertigung kann vorhersehbarere Lieferpläne unterstützen, wenn Projekte wiederholte Gebäudeentwürfe erfordern. Die stärksten Chancen liegen in modularen, mehrgeschossigen und institutionellen Nutzungen, während die große Industriebasis weiterhin zentral für die Nachfrage bleibt. Die Lieferketten bleiben anfällig für Stahlkosten, Frachtbedingungen und spezialisierte Montagekapazitäten.
Wichtigste Erkenntnisse des Berichts
- Nach Struktur entfielen im Jahr 2025 66 % des Marktanteils der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika auf eingeschossige Gebäude, während mehrgeschossige Gebäude bis 2031 mit einem CAGR von 11,8 % wachsen sollen.
- Nach Produkttyp entfielen im Jahr 2025 38 % des Marktanteils der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika auf paneelierte und komponentisierte Systeme, während Modulgebäude bis 2031 mit einem CAGR von 12,2 % wachsen sollen.
- Nach Anwendung entfielen im Jahr 2025 55 % der Marktgröße der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika auf Industrieanlagen, während institutionelle Gebäude bis 2031 mit einem CAGR von 11,6 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 28 % der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika auf Saudi-Arabien, während die Vereinigten Arabischen Emirate bis 2031 mit einem CAGR von 11,5 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wirtschaftliche Diversifizierungsprogramme am Golf und Nicht-Öl-Fertigungszonen | 3.20% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman, Kuwait, Katar | Mittelfristig (2–4 Jahre) |
| Investitionen in Häfen, Flughäfen, Freizonen und Mega-Logistikkorridore | 2.40% | Vereinigte Arabische Emirate, Saudi-Arabien, Ägypten, Nigeria, Angola | Mittelfristig (2–4 Jahre) |
| Entwicklung von Stadien, Tourismus, Expo und Megaprojekten für neue Städte | 1.80% | Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤2 Jahre) |
| Anforderungen an Unterkunft für Arbeitskräfte in abgelegenen Wüsten-, Bergbau- und temporären Einsatzgebieten | 1.20% | Mali, Mauretanien, Südafrika, Sambia, Saudi-Arabien | Langfristig (≥4 Jahre) |
| Wiederaufbau nach Konflikten und humanitäre Unterkunftsinfrastruktur | 0.80% | Sudan, Südsudan, Libyen, Nordostnigeria | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche Diversifizierungsprogramme am Golf und Nicht-Öl-Fertigungszonen
Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika profitiert von nationalen Programmen, die darauf abzielen, die Nicht-Öl-Fertigung auszubauen und Industrieflächen zu erweitern. Saudi-Arabiens Nationale Industriestrategie zielt darauf ab, das Land als Industrie- und Exportdrehscheibe zu positionieren, was die Nachfrage nach Einrichtungen unterstützt, die in Industriestädten eingesetzt werden können. Omans Madayn kündigte im Rahmen seines Plans 2026–2030 vier integrierte Industriestädte mit insgesamt 25,5 Millionen Quadratmetern an und schafft damit eine künftige Pipeline für die Beschaffung von Industriegebäuden. Saudi MODON eröffnete im September 2025 eine 8-stöckige Fabrik mit 78 Industrieeinheiten in Dammam und zeigte damit, dass Industrieprojekte vertikale Formate nutzen können, wenn die Flächennutzung eingeschränkter wird. Diese Programme begünstigen Gebäudelieferanten, die bewährte Entwürfe wiederholen und lokale technische Anforderungen erfüllen können. Sie erhöhen auch den Wert zuverlässiger Fertigungspläne, da Industriemieter Einrichtungen benötigen, die mit den Produktionsstartdaten übereinstimmen. Ein Lieferant, der ähnliche Gebäude an mehreren Standorten liefern kann, kann Beschaffung und Projektmanagement vereinfachen. Dieses Muster unterstützt längerfristige Beziehungen zwischen Industrieentwicklern und qualifizierten Gebäudeanbietern. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika profitiert daher von einer Verlagerung hin zu Wiederholungsbeschaffungen anstelle von Einzelprojekten.
Investitionen in Häfen, Flughäfen, Freizonen und Mega-Logistikkorridore
Logistikinvestitionen schaffen Nachfrage nach Lagerhäusern, Frachtbereichen, Werkstätten und unterstützenden Industrieanlagen. DP World eröffnete im Oktober 2025 Phase 1 des Sokhna Logistics Park in Ägypten nach einer Investition von 85 Millionen USD, und Phase 2 soll den Park bis Q3 2026 auf nahezu 300.000 Quadratmeter vergrößern[1]. AD Ports Group begann im September 2025 mit der Modernisierung des Noatum Ports Luanda Terminal mit einer Anfangsinvestition von 250 Millionen USD und dem Ziel, die Kapazität bis Q1 2027 auf 350.000 TEU zu erhöhen[2]. AD Ports Group vereinbarte im Mai 2025 auch mit der Suezkanal-Wirtschaftszone Ägyptens die Entwicklung eines Industrie- und Logistikparks in East Port Said. Diese Investitionen unterstützen den Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika, da Logistikbetreiber überdachte Flächen benötigen, bevor Frachtvolumina effizient abgewickelt werden können. Sie begünstigen auch standardisierte Gebäude, die erweitert werden können, wenn die Belegung zunimmt. Dies ist für Logistikbetreiber nützlich, da sich die Kapazitätsanforderungen ändern können, wenn sich Kunden, Routen und Frachtvolumina entwickeln. Ein phasenweiser Gebäudeplan kann es Betreibern ermöglichen, mit dem wesentlichen Raum zu beginnen und die Kapazität später zu erweitern. Der Ansatz macht Liefertiming und Flexibilität zu wichtigen Wettbewerbsfaktoren.
Entwicklung von Stadien, Tourismus, Expo und Megaprojekten für neue Städte
Saudi-Arabiens Expo 2030 und die Vorbereitungen für die FIFA-Weltmeisterschaft 2034 verlängern die Baupipeline der Region über konventionelle Industrieprojekte hinaus. Der Masterplan für die Expo 2030 näherte sich Anfang 2026 seiner Fertigstellung. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika kann unterstützende Nutzungen wie Unterkünfte, Servicegebäude, Gastgewerbeeinrichtungen und Betriebsflächen bedienen. Ein Vertrag aus dem Jahr 2025 für 12.000 permanente modulare Arbeitnehmerunterkünfte bei NEOM zeigte das Ausmaß der Nachfrage nach werksgefertigten Gebäuden bei Großprojekten. Die Projekte erfordern Einheiten, die Nachhaltigkeits- und Betriebsstandards erfüllen, und nicht nur niedrige Anfangskosten. Dies macht den Modulbau relevanter für langfristige Entwicklungsprogramme. Es zeigt auch, dass temporäre und permanente Nutzungen sich überschneiden können, wenn Projekte frühzeitig Unterkünfte oder Dienstleistungen benötigen. Entwickler können die werksseitige Fertigstellung nutzen, um das Arbeitsvolumen auf einer abgelegenen Baustelle zu reduzieren. Das Ergebnis ist eine breitere Rolle für Moduleinheiten innerhalb der Projektplanung. Es kann auch die Koordination verbessern, wenn Projekte viele ähnliche Räume oder Servicebereiche in einem begrenzten Zeitraum benötigen. Dies beseitigt nicht die Notwendigkeit für Standortvorbereitung, Versorgungseinrichtungen und sorgfältige Installation. Es verändert die Arbeitsabfolge, indem ein größerer Anteil der Aktivitäten in eine kontrollierte Fertigungsumgebung verlagert wird.
Anforderungen an Unterkunft für Arbeitskräfte in abgelegenen Wüsten-, Bergbau- und temporären Einsatzgebieten
Bergbau, abgelegene Projekte und Wiederaufbaubedarf schaffen Nachfrage jenseits der städtischen Entwicklungszyklen am Golf. Eine Arbeitskräftestadt bei der Tasiast-Goldmine in Mauretanien beherbergte 8.400 Arbeiter durch ein Stahl- und Modulgebäudesystem, das für die Lieferung in abgelegene Gebiete konzipiert wurde. Karmod installierte ein Lager für 2.000 Personen für eine Goldbergbauanlage in Liberia, bestehend aus 32 eingeschossigen Blöcken auf 15.500 Quadratmetern. Der Wiederaufbaubedarf des Sudan wurde im Mai 2025 auf 300 Milliarden USD für Khartum und 700 Milliarden USD für das gesamte Land geschätzt, während die Weltbank mehr als 12,9 Millionen zwangsvertriebene Menschen meldete. Libyen erörterte im August 2026 die Wiederaufnahme von Aktivitäten im Bereich vorgefertigter Gebäude mit internationalen Unternehmen, was auf offizielles Interesse an werkbasierter Konstruktion für den Wiederaufbau hindeutet. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika benötigt langlebige Systeme, die an schwierigen Standorten transportiert, errichtet und gewartet werden können. Die tatsächliche Wiederaufbaunachfrage wird jedoch von Sicherheit, Finanzierung und Umsetzungskapazität abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Exposition gegenüber importiertem Stahl, Dämmstoffen und Seefrachtkosten | -1.60% | Global; höchste Empfindlichkeit in Subsahara-Afrika und Nordafrika | Kurzfristig (≤2 Jahre) |
| Exposition gegenüber extremer Hitze, UV-Strahlung, Sandabrieb und salzhaltiger Korrosion | -0.80% | Küstenstädte des Golfkooperationsrats (GCC); Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Montagebetriebe und Abhängigkeit von importiertem Fachwissen | -0.60% | Subsahara-Afrika; Saudi-Arabien unter Saudisierungsbeschränkungen | Langfristig (≥4 Jahre) |
| Risiko von Störungen der Schifffahrtsrouten im Roten Meer, am Golf und durch geopolitische Ereignisse | -0.50% | Saudi-Arabien, Ägypten, Vereinigte Arabische Emirate, Roter-Meer-Korridor | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exposition gegenüber importiertem Stahl, Dämmstoffen und Seefrachtkosten
Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika bleibt empfindlich gegenüber Stahl-, Dämm-, Transport-, Import- und Versandkosten. Stahl stellt einen wesentlichen Teil der Materialkosten für ein vorgefertigtes Gebäude dar, was die Projektpreisgestaltung anfällig macht, wenn sich die Beschaffungsbedingungen ändern. Afrikanische Projekte stehen unter zusätzlichem Druck durch Einfuhrzölle, Steuern, Binnentransport und überlastete Häfen, insbesondere wenn Materialien nach dem Einlaufen in einen Hafen lange Strecken zurücklegen müssen. Die täglichen Schiffsüberquerungen am Bab al-Mandab fielen laut The National am 12. September 2026 auf 15, nachdem die Insel Perim beschlagnahmt worden war. Lieferanten, die regional beschaffen, Fracht frühzeitig planen und Komponenten standardisieren, können einen Teil dieser Exposition reduzieren. Kosten- und Lieferunsicherheiten können dennoch Genehmigungen verzögern, wenn Entwickler vorgefertigte Gebäude mit lokalen konventionellen Alternativen vergleichen. Projektteams müssen die Lieferzuverlässigkeit gegen den zu Beginn der Beschaffung angestrebten Preisvorteil abwägen. Dies ist besonders wichtig für Projekte mit festen Eröffnungsterminen oder einem engen Bauzeitfenster. Bessere Prognosen und frühzeitigere Einkäufe können diesen Druck begrenzen, aber nicht vollständig beseitigen.
Exposition gegenüber extremer Hitze, UV-Strahlung, Sandabrieb und salzhaltiger Korrosion
Die Bedingungen am Golf erfordern Materialien, die extreme Hitze, Ultraviolettbestrahlung, Sandabrieb und Küstenkorrosion tolerieren können. Diese Bedingungen können den Bedarf an höherwertigen Beschichtungen, gedämmter Verkleidung und detaillierter Wartungsplanung erhöhen. Die Anforderungen des saudi-arabischen Gebäudekodex beeinflussen auch die Designentscheidungen hinsichtlich Wind, seismischer Leistung und anderer Sicherheitsaspekte. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika muss daher sowohl mit zertifizierter Leistung als auch mit dem Preis konkurrieren. In vielen afrikanischen Märkten stellt ein begrenzter Pool zertifizierter Montagebetriebe eine weitere Einschränkung dar, da importiertes Ingenieurwissen Zeit und Kosten erhöht. Diese Bedingungen begünstigen Lieferanten mit lokalen technischen Teams, geprüften Spezifikationen und zuverlässigem Kundendienst. Sie erfordern auch eine klare Materialauswahl, bevor ein Projekt in die Beschaffungsphase eintritt. Wenn Gebäudeeigentümer die Betriebsbedingungen in einem frühen Stadium verstehen, können sie spätere Änderungen vermeiden, die die Fertigung verzögern. Die Servicekapazität ist wichtig, da die Standortbedingungen sowohl die Installationsqualität als auch die Lebensdauer des fertigen Gebäudes beeinflussen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur: Eingeschossige Gebäude führen, während mehrgeschossige Formate expandieren
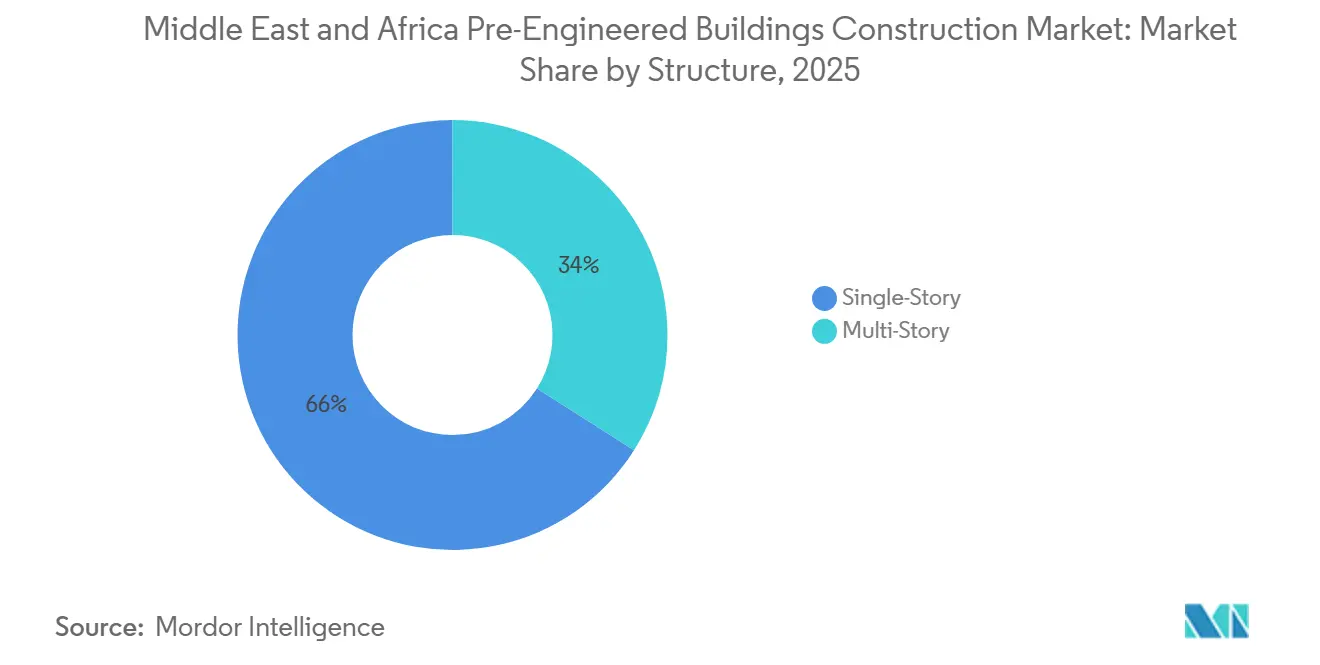
Eingeschossige Gebäude hielten im Jahr 2025 einen Marktanteil von 66 % der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika. Lagerhäuser, Fertigungsanlagen, Energiewartungsstandorte und Bergbaulager erfordern oft breite stützenfreie Bereiche und eine einfache interne Erschließung. Diese Anforderungen unterstützen die weitere Nutzung eingeschossiger Entwürfe an Industriestandorten. Saudi-Arabiens Industriestädte, die Suezkanal-Wirtschaftszone und südafrikanische Logistikkorridore bieten Umgebungen, in denen dieses Format wiederholt werden kann. Die große installierte Basis gibt Herstellern auch etablierte Entwurfs- und Beschaffungserfahrung. Im Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika bleibt das Segment die praktische Wahl für viele Hochregal- und großflächige Einrichtungen.
Mehrgeschossige Strukturen sollen bis 2031 einen CAGR von 11,8 % verzeichnen. Die Kategorie gewinnt in Städten an Relevanz, wo Industrieflächen begrenzt oder teuer sind. MODONs Dammam-Projekt aus dem Jahr 2025 umfasste 8 Stockwerke und 78 Industrieeinheiten und lieferte eine regionale Referenz für vertikale Produktionsflächen. Mehrgeschossige Projekte erfordern fortschrittlichere Ingenieursleistungen, Fertigungskontrolle und Compliance-Arbeit als typische eingeschossige Gebäude. Hersteller, die diese Anforderungen erfüllen können, sind besser positioniert, um den am schnellsten wachsenden Teil der Strukturkategorie zu bedienen. Die Branche der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika erweitert sich daher über konventionelle niedrige Hallen hinaus. Die Verlagerung ersetzt eingeschossige Gebäude kurzfristig nicht, da viele Industrienutzungen weiterhin breite Grundrisse benötigen. Stattdessen gibt sie Entwicklern eine weitere Option, wenn Flächeneffizienz zur Priorität wird. Entwurfskompetenz und Compliance-Erfahrung werden bestimmen, welche Lieferanten konsistent teilnehmen können.


Nach Produkttyp: Paneelierte Systeme führen, während Modulgebäude expandieren
Paneelierte und komponentisierte Systeme hielten im Jahr 2025 einen Marktanteil von 38 % der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika. Ihre Position spiegelt ihre Fähigkeit wider, maßgeschneiderte Entwürfe für große Industrie- und Gewerbeprojekte zu ermöglichen. Paneele und Komponenten können für unterschiedliche Spannweiten, Verkleidungsanforderungen und Gebäudelayouts konfiguriert werden. Golfhersteller haben für diese Anforderungen etablierte Lieferketten und Projekterfahrung aufgebaut. Dies unterstützt ihre Nutzung, wenn Kunden Geschwindigkeit benötigen, aber kein vollständig volumetrisches Modul erfordern. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika verlässt sich weiterhin auf diese Systeme für eine breite Palette von Industrieprojekten.
Modulgebäude sollen bis 2031 mit einem CAGR von 12,2 % wachsen. Große Arbeitnehmerunterkünfte haben die Kategorie unterstützt, da Projekte einen Großteil der Arbeit in einer Fabrik abschließen können, bevor die Standortinstallation erfolgt. Der NEOM-Unterkunftsvertrag aus dem Jahr 2025 erforderte 12.000 permanente Einheiten und enthielt Nachhaltigkeitsspezifikationen, was zeigt, dass die modulare Lieferung in erheblichem Maßstab eingesetzt werden kann. CIMC lieferte im August 2026 modulare Hoteleinheiten für das Earth Hotel Riyadh und brachte den Modulbau in die saudi-arabische Gastgewerbebranche. Diese Veränderung erweitert die Kategorie über temporäre Unterkünfte hinaus. Hotels, Personalunterkünfte und Gemeinschaftseinrichtungen können modulare Lösungen nutzen, wenn Terminsicherheit wichtig ist. Die Kategorie kann Entwicklern auch eine kontrolliertere Möglichkeit bieten, Ausstattungen und Gebäudetechnik zu koordinieren, bevor Einheiten auf der Baustelle ankommen. Diese Eigenschaften machen Modulgebäude für eine breitere Palette von Kundenanforderungen relevant. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika kann davon profitieren, wenn Entwickler schnellere Lieferung, integrierte Ausstattungen und eine kontrolliertere Bauqualität schätzen.
Nach Anwendung: Industrieanlagen bleiben zentral für die Nachfrage
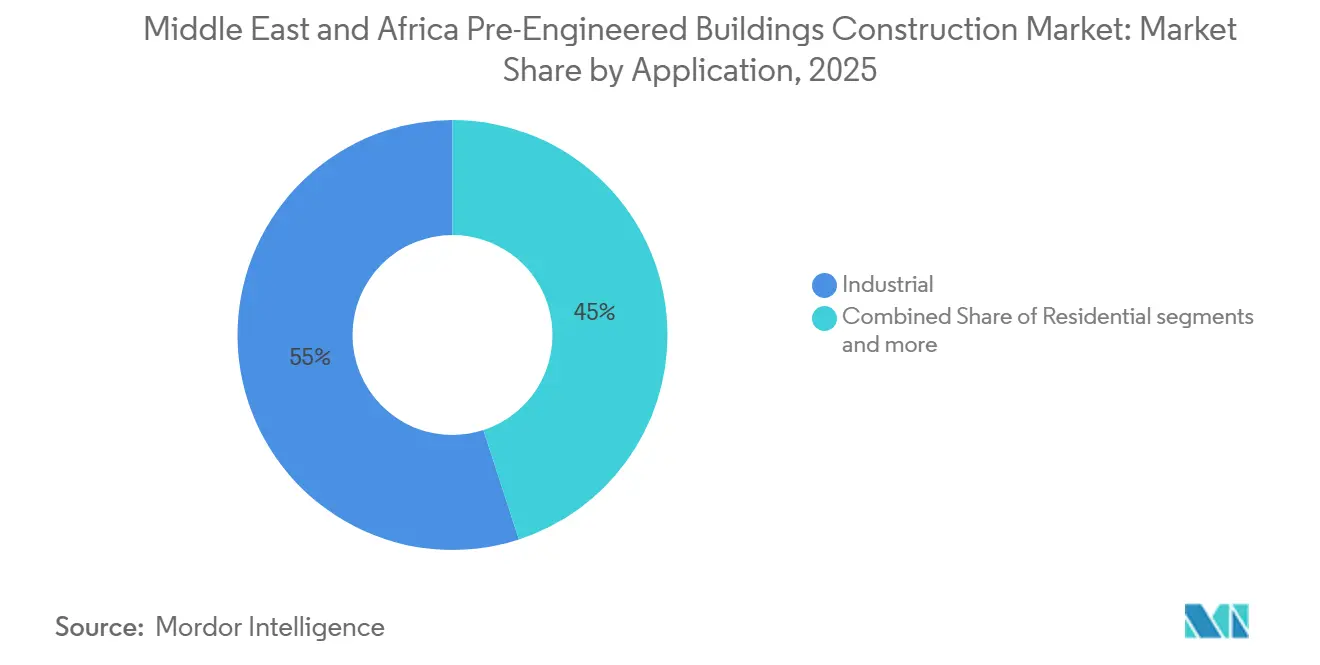
Industrieanlagen hielten im Jahr 2025 einen Marktanteil von 55 % der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika. Die Nachfrage kam von Fabriken, Lagerhäusern, Energieinfrastruktur und Einrichtungen für den Bergbaubetrieb. Zamil Steel lieferte im Jahr 2025 15.000 MT Konstruktionsstahl für das 200.000 Quadratmeter große Masar-Mall-Projekt in Mekka und zeigte damit, dass großformatige Stahlkonstruktion auch gewerblichen Nutzungen dient. Industriearbeit bleibt die größte Anwendung, da Diversifizierungsprogramme Produktions- und Logistikflächen benötigen, bevor die Produktion ausgeweitet werden kann. Freizonen und verkehrsgebundene Entwicklungen unterstützen diese Nachfrage ebenfalls. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika wird weiterhin vom Tempo der Lieferung von Industrieprojekten abhängen. Die Nachfrage nach Einrichtungen wird dort am stärksten sein, wo Baupläne mit Fertigungsinvestitionen und Logistikexpansion übereinstimmen. Industriekunden benötigen auch Entwürfe, die Maschinen, Lagerung, Ladeaktivitäten und zukünftige Betriebsänderungen berücksichtigen. Dies hält praktisches Ingenieurwesen und anpassungsfähige Grundrisse im Mittelpunkt der Anwendungsnachfrage.
Institutionelle Gebäude sollen bis 2031 mit einem CAGR von 11,6 % wachsen. Neue städtische Gebiete am Golf benötigen Schulen, Kliniken und öffentliche Einrichtungen, während Wiederaufbaugebiete möglicherweise langlebige Gemeinschaftsgebäude benötigen. Diese Projekte können dieselbe Fertigungskapazität und Installationsnetzwerke nutzen, die gewerblichen Arbeiten dienen. Die Kategorie profitiert auch dort, wo eine schnelle Lieferung wichtig ist und Projektstandorte schwer zugänglich sind. Institutionelle Käufer werden größeren Wert auf Sicherheit, Nutzungsdauer und Compliance legen als Käufer kurzfristiger Strukturen. Dies gibt der Branche der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika die Möglichkeit, industrialisierte Baufähigkeiten auf Anforderungen des öffentlichen Dienstes anzuwenden.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2025 einen Marktanteil von 28 % der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika. Seine Nachfragebasis umfasst Industriestrategieprogramme, neue Industriestädte, NEOM sowie den Bauzyklus für die Expo 2030 und die FIFA-Weltmeisterschaft 2034. Kirby Building Systems begann im Februar 2025 mit dem Bau einer 256.000 Quadratmeter großen Fertigungsanlage in der Industriestadt Sudair mit einer geplanten Jahreskapazität von 100.000 MT vorgefertigter Gebäude und 100.000 MT Konstruktionsstahl. Die Investition stimmt die lokale Fertigungskapazität mit der Nachfragepipeline des Landes ab. Saudi Aramco würdigte Zamil Steel im Februar 2026 für die Lieferung von mehr als 50.000 MT vorgefertigter Stahlstrukturen für den King Salman International Complex for Maritime Industries and Services. Saudi-Arabiens Größe und lokale Produktionsbasis machen es zum Mittelpunkt des Marktes für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika.
Die Vereinigten Arabischen Emirate sollen bis 2031 mit einem CAGR von 11,5 % wachsen. Ihre Freizonen, Häfen und Industriecluster unterstützen einen stetigen Bedarf an Logistikhallen, Fabrikflächen und Nebengebäuden. KEZAD unterzeichnete im Mai 2026 einen Mietvertrag mit ROX für ein fortschrittliches Fertigungszentrum im Khalifa Logistics Park 1, was die anhaltende Nachfrage nach Produktions- und Logistikeinrichtungen unterstützt. Die Türkei trägt sowohl zur Nachfrage als auch zum Angebot im regionalen Rahmen bei, während Katar und Kuwait eine stabilere Golfnachfrage hinzufügen. Die Vereinigten Arabischen Emirate (VAE) geben dem Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika ein handelsorientiertes Wachstumszentrum mit etablierter Logistikinfrastruktur. Ihre Rolle als Verteilungsstandort bedeutet, dass Lager- und Produktionsnachfrage mit dem Inlandsverbrauch und dem regionalen Handel verknüpft sein kann. Entwickler können von etablierten Häfen, Straßenverbindungen und Freizonendienstleistungen profitieren. Diese Bedingungen tragen dazu bei, ein stabiles Umfeld für Industriemieter und Logistikanbieter zu schaffen.
Ägypten bietet ein klares Beispiel für die Entwicklung von Industriezonen in Afrika. Die Suezkanal-Wirtschaftszone unterzeichnete im Dezember 2025 einen Vertrag über einen vorgefertigten Industriekomplex im Wert von 20,3 Millionen USD in Qantara West, der 200.000 Quadratmeter in 2 Phasen umfasst. Nigeria verfügt über begrenzte lokale Kapazitäten zur Fertigung von Metallgebäuden, was das Angebot einschränkt, aber eine mögliche Öffnung für Investitionen in die Inlandsproduktion schafft. Karmod Nigeria lieferte im November 2025 in weniger als 6 Monaten eine vorgefertigte Wohnsiedlung mit 100 Einheiten in Kaduna[3]. Angolas Hafenmodernisierung und Bergbauaktivitäten in Sambia, Liberia, Mali und Mosambik unterstützen die Nachfrage nach Lagerhäusern und Unterkünften. Die Schätzung der Weltbank von 12,9 Millionen zwangsvertriebenen Menschen im Sudan deutet auch auf das Ausmaß des potenziellen Wiederaufbaubedarfs hin, wenn die Bedingungen es erlauben. Diese vielfältigen Märkte erweitern den Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika über die Industriezyklen am Golf hinaus. Die Bedingungen unterscheiden sich jedoch erheblich zwischen den Ländern, einschließlich des Zugangs zu Häfen, Finanzierung, Fachkräften und Projektgenehmigungen. Lieferanten benötigen lokale Lieferpläne anstatt eines einheitlichen Ansatzes für die gesamte Region. Diese Variation kann Herausforderungen schaffen, verteilt aber auch Chancen auf Logistik, Bergbau, Fertigung, Wohnungsbau und Wiederaufbauarbeiten.
Wettbewerbslandschaft
Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika ist mäßig fragmentiert. Golfbasierte Hersteller haben einen Vorteil, da sie Ingenieurleistungen, Fertigung, Lieferung und Montagefähigkeiten kombinieren. Zamil Steel verfügt über eine umfangreiche Projektreferenz in Saudi-Arabien und Nordafrika, während Kirby Building Systems die Fertigungskapazität in Saudi-Arabien ausbaut. Die ägyptische Tochtergesellschaft von Zamil Steel begann im Juli 2026 mit der Arbeit an einem Vertrag über 362,6 Millionen SAR (97 Millionen USD) für das Baladna-Milch- und Landwirtschaftsprojekt in Algerien. Diese Art von regionaler Projektpräsenz hilft etablierten Lieferanten, bei großen Aufträgen zu konkurrieren. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika umfasst auch Exporteure aus Indien, China und Vietnam, die über Preis und Produktionskapazität konkurrieren.
Der Wettbewerb wird zunehmend durch lokale Inhalte, technische Compliance und digitale Ingenieurkapazitäten geprägt. Zamil Steel erhielt einen Tekla-Preis für Bauwerksinformationsmodellierung für Arbeiten im Zusammenhang mit dem King Salman Maritime Complex, was die Rolle der digitalen Koordination bei komplexen Projekten widerspiegelt. Lieferanten müssen auch lokale Anforderungen für feuerhemmende Verkleidung, strukturelle Leistung und Projektdokumentation erfüllen. Emirates Building Systems gewann den Stahlstrukturauftrag für Eatons Fertigungszentrum in der Jebel Ali Free Zone und zeigte damit, dass Hersteller aus den Vereinigten Arabischen Emiraten bei Projekten internationaler Kunden konkurrieren können. Kingspan liefert gedämmte Panelsysteme an regionale Integratoren und ist damit eher ein Komponentenlieferant als ein direkter Schlüsselfertigrival bei jedem Projekt. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika belohnt Unternehmen, die technische Leistung dokumentieren und komplexe Beschaffungen verwalten können.
Afrika bleibt eine strategische Chance, da viele Märkte über begrenzte zertifizierte Fertigungs- und Montagekapazitäten verfügen. Diese Lücke macht importierte Gebäude und ausländische technische Teams wichtig, kann aber Kosten und Lieferrisiken erhöhen. Zamil Steel, Kirby Building Systems und in den Vereinigten Arabischen Emiraten ansässige Hersteller sind positioniert, um grenzüberschreitende Nachfrage zu bedienen, da sie über regionale Referenzen und etablierte Fertigungssysteme verfügen. Lokale Partnerschaften können diesen Unternehmen helfen, auf Installationsbeschränkungen und öffentliche Beschaffungsanforderungen zu reagieren. Der Preiswettbewerb wird dort erheblich bleiben, wo Projekte einfache Spezifikationen haben, während komplexe Industrie-, Institutions- und Mehrgeschossprojekte erfahrene Lieferanten bevorzugen. Der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika ist daher wettbewerbsintensiv, wird aber nicht von einer kleinen Gruppe mit einem offengelegten kombinierten Anteil dominiert. Kunden können unter etablierten regionalen Produzenten, spezialisierten Herstellern und Überseeexporteuren wählen. Die Grundlage des Wettbewerbs variiert je nach Projekt, wobei der Preis bei Standardgebäuden wichtiger ist und die technische Lieferung bei komplexen Aufgaben wichtiger ist. Dies lässt Raum für Lieferanten, die lokale Beziehungen aufbauen können und dabei zuverlässige Ingenieur- und Fertigungsstandards aufrechterhalten. Eine starke Ausführung bei jedem Projekt wird für das Wiederholungsgeschäft in der gesamten Region wichtig bleiben.
Marktführer der Branche der Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika
-
Zamil Steel Holding Company
-
Kirby Building Systems
-
Tiger Steel Engineering LLC
-
BlueScope Steel Limited
-
Kingspan Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Der libysche Minister für Wohnungsbau und Bauwesen besichtigte in Begleitung von Vertretern der chinesischen Nantong Construction Company die Fabrik für vorgefertigte Gebäude und Strukturkomponenten in Sidi El-Sayeh, um ihren Zustand zu beurteilen und die Wiederaufnahme des Betriebs zu erkunden.
- Mai 2026: Zamil Structural Steel Co. (Ägypten), eine Tochtergesellschaft der Advanced Building Industries Company (SENAAT), unterzeichnete einen Vertrag über 362,6 Millionen SAR (ca. 97 Millionen USD) mit der in Katar ansässigen Elegancia Steel Company für Entwurf, Ingenieurleistungen und Lieferung von Stahlstrukturen und Verkleidungsarbeiten mit Isolierpaneelen für das Baladna-Algerien-Projekt in Adrar.
- Februar 2026: Zamil Steel wurde von Saudi Aramco während der Zeremonie zum mechanischen Abschluss des King Salman International Complex for Maritime Industries and Services gewürdigt, nachdem das Unternehmen über sechs Jahre hinweg mehr als 50.000 MT Stahl geliefert hatte. Das Unternehmen lieferte zunächst ca. 22.000 MT vorgefertigte Stahlstrukturen, gefolgt von weiteren 25.500 MT.


Berichtsumfang des Marktes für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika
| Eingeschossig |
| Mehrgeschossig |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Andere vorgefertigte Gebäudetypen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionell |
| Sonstiges |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Katar | |
| Kuwait | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Struktur | Eingeschossig | |
| Mehrgeschossig | ||
| Nach Produkttyp | Modulgebäude | |
| Paneelierte und komponentisierte Systeme | ||
| Andere vorgefertigte Gebäudetypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Institutionell | ||
| Sonstiges | ||
| Nach Geografie | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Katar | ||
| Kuwait | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für die Konstruktion von vormontierten Gebäuden im Nahen Osten und Afrika bis 2031 erreichen?
Der Markt soll bis 2031 7,93 Milliarden USD erreichen und von 2026 an mit einem CAGR von 10,34 % wachsen.
Welcher Strukturtyp hatte im Jahr 2025 den größten Anteil?
Eingeschossige Gebäude führten im Jahr 2025 mit einem Anteil von 66 %, gestützt durch die Nachfrage nach Lagerhäusern, Fabriken, Bergbauanlagen und Energiestandorten.
Welche Produktkategorie wächst bis 2031 am schnellsten?
Modulgebäude sollen mit einem CAGR von 12,2 % wachsen, da die Anforderungen an Arbeitnehmerunterkünfte, Gastgewerbe und Großprojekte zunehmen.
Welche Anwendung treibt die Nachfrage nach vormontierten Gebäuden in der Region an?
Industrieanlagen hielten im Jahr 2025 einen Anteil von 55 %, da Fertigungs-, Lager-, Logistik- und Energieprojekte große überdachte Flächen benötigen.
Welches Land hat den größten regionalen Anteil?
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 28 %, gestützt durch Industrieprogramme, Fertigungsinvestitionen und große Entwicklungsprojekte.
Warum sind die Vereinigten Arabischen Emirate die am schnellsten wachsende Geografie?
Die Vereinigten Arabischen Emirate sollen bis 2031 mit einem CAGR von 11,5 % wachsen, da Freizonen, Handelsaktivitäten und Industriecluster die Nachfrage nach Fabriken und Logistikgebäuden unterstützen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
