
Marktgröße und Marktanteil für vorgefertigte Gebäude (PEB) in Europa
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 12.30 Milliarden US-Dollar |
| Marktgröße (2026) | 13.42 Milliarden US-Dollar |
| Marktgröße (2031) | 20.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.04 % |
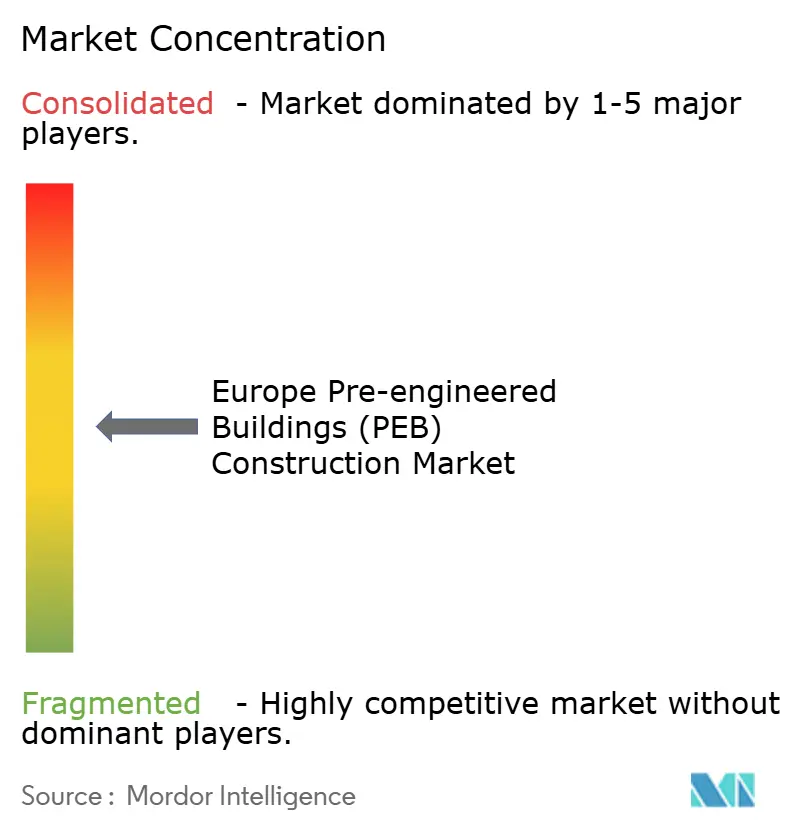
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vorgefertigte Gebäude (PEB) in Europa von Mordor Intelligence
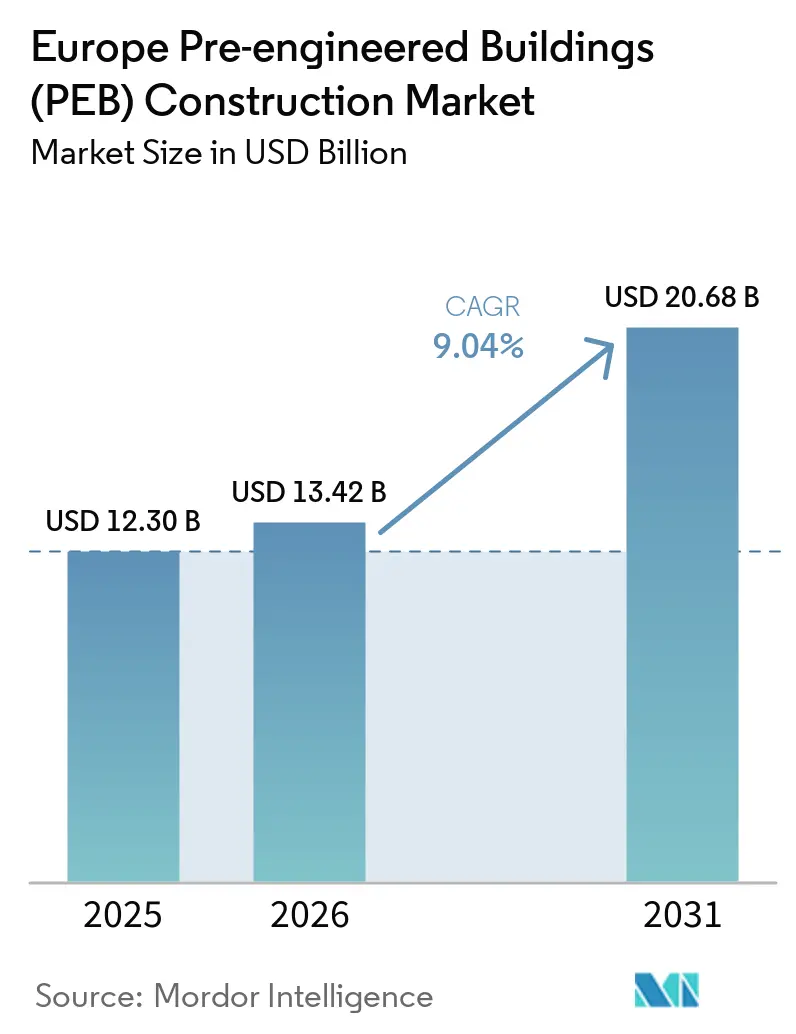
Die Marktgröße für vorgefertigte Gebäude in Europa wurde im Jahr 2025 auf 12,30 Milliarden USD geschätzt und wird voraussichtlich von 13,42 Milliarden USD im Jahr 2026 auf 20,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,04 % während des Prognosezeitraums (2026–2031). Der europäische Markt für vorgefertigte Gebäude (PEB) wird durch Vorschriften geprägt, die der Energieeffizienz, der Offenlegung des Lebenszykluskohlenstoffs und der Rückverfolgbarkeit von Baumaterialien ein größeres Gewicht beimessen. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, Maßnahmen zur Gesamtenergieeffizienz von Gebäuden anzuwenden. Gleichzeitig führt der zugehörige EU-Rahmen ab 2028 die Offenlegung des globalen Erwärmungspotenzials über den Lebenszyklus für Neubauten ein. Fabrikmäßig hergestellte Stahlsysteme können Entwicklern helfen, Hüllenleistung und Materialinformationen vor der Installation zu dokumentieren. Große Industrieprojekte, die Neugestaltung von Logistikflächen, die Batterieproduktion und Investitionen in Rechenzentren unterstützen ebenfalls die Nachfrage nach schnellen Bauprogrammen. Der Fachkräftemangel macht eine planbare Fertigung und eine schnellere Montage auf der Baustelle für Eigentümer und Auftragnehmer wertvoller.
Wichtigste Erkenntnisse des Berichts
- Nach Struktur hielten eingeschossige Gebäude im Jahr 2025 einen Marktanteil von 60 % am europäischen Markt für vorgefertigte Gebäude (PEB), während mehrgeschossige Gebäude bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen werden.
- Nach Produkttyp hielten paneelierte und komponentisierte Systeme im Jahr 2025 einen Marktanteil von 40 % am europäischen Markt für vorgefertigte Gebäude (PEB), während Modulgebäude bis 2031 voraussichtlich mit einer CAGR von 11,0 % wachsen werden.
- Nach Anwendung entfielen auf Industriegebäude im Jahr 2025 52 % der Marktgröße für vorgefertigte Gebäude (PEB) in Europa, während Gewerbegebäude bis 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 22 % am europäischen Markt für vorgefertigte Gebäude (PEB), während das übrige Europa bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für vorgefertigte Gebäude (PEB) in Europa
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| EU-Gebäuderenovierungswelle und Anforderungen zur Offenlegung des eingebetteten Kohlenstoffs | +2.2% | EU-weit, am stärksten in Deutschland, Frankreich und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Revitalisierung von Industriebrachen und Expansion der Nahbereichslogistik | +1.9% | Deutschland, Niederlande, Tschechische Republik, Polen, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Kreislaufwirtschaftliche Stahlbeschaffung und Design für Demontage | +1.5% | Nordischer Kernbereich, Niederlande, Belgien und Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Entwicklung von Rechenzentren und Batteriefabriken | +1.1% | Vereinigtes Königreich, Frankreich, Schweden, Finnland, Deutschland, Portugal | Kurzfristig (≤ 2 Jahre) |
| Städtische Nachverdichtung, sozialer Wohnungsbau und Offsite-Konstruktion | +0.8% | Irland, Niederlande, Vereinigtes Königreich, Skandinavien, Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Gebäuderenovierungswelle und Anforderungen zur Offenlegung des eingebetteten Kohlenstoffs
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden ist ein zentraler politischer Faktor für den europäischen Markt für vorgefertigte Gebäude (PEB). Die Mitgliedstaaten hatten eine Frist bis zum 29. Mai 2026, um neue oder geänderte Bestimmungen in nationales Recht umzusetzen. Die delegierte Verordnung 2026/52 der Europäischen Kommission legte einen gemeinsamen Ansatz für die Berichterstattung über das globale Erwärmungspotenzial über den Lebenszyklus in Energieausweisen für Neubauten ab Januar 2028 fest. Diese Anforderung erhöht den Wert von Gebäudesystemen, die über definierte Materialaufzeichnungen und dokumentierte Wärmeleistung verfügen. Fabrikmäßig hergestellte Hüllen können Produktinformationen und Umweltdeklarationen in einem Format bereitstellen, das die Projektdokumentation unterstützt. Der Rat der Europäischen Union stellte 2026 fest, dass die eingebetteten Emissionen die Betriebsemissionen über die Lebensdauer eines energieeffizienten Gebäudes übersteigen können, was die Materialauswahl bei Projektentscheidungen wichtiger macht.
Revitalisierung von Industriebrachen und Expansion der Nahbereichslogistik
Das EU-Ziel, bis 2050 keinen Nettoverbrauch von Landflächen zu verzeichnen, fördert die verstärkte Wiedernutzung bereits erschlossener Flächen. Industriebrachen weisen häufig unregelmäßige Grundstücksgrenzen, vorhandene Infrastruktur und benachbarte genutzte Flächen auf, die die Baugeschwindigkeit wichtig machen. Prologis begann im Dezember 2025 mit der ersten Phase seiner DC4WARD-Revitalisierung in Dortmund auf einem ehemaligen Kohlebergbau- und Schwermaschinenareal. Das Projekt soll bis August 2028 130.000 Quadratmeter Logistik- und Leichtindustriefläche bereitstellen und strebt die DGNB-Platin-Zertifizierung an. Der europäische Markt für vorgefertigte Gebäude (PEB) kann dort profitieren, wo vorgefertigte Tragsysteme auf beengte Grundstücke ausgelegt sind. Kürzere Montageprogramme können auch die Beeinträchtigungen rund um aktive städtische Standorte reduzieren.
Kreislaufwirtschaftliche Stahlbeschaffung und Ziele für das Design zur Demontage
Kreislaufwirtschaftliche Beschaffung ist zunehmend mit der Fähigkeit verbunden, Gebäudekomponenten zu demontieren und wiederzuverwenden. Eine 2026 von der Universität Lüttich erstellte Datenbank dokumentierte demontierbare Tragwerksverbindungen in Stahl-, Holz- und Betonkonstruktionen. Standardisierte, reversible Verbindungen können die Wiederverwendung unterstützen, wenn Gebäude verändert oder abgerissen werden. Ruukki Construction und Peab errichteten in Lund, Schweden, ein Gebäude unter Verwendung von fossilfreiem HYBRIT-Stahl in Sandwichpanel-Wänden und -Dächern. Das Projekt zeigte, dass emissionsärmerer Stahl von einer technischen Demonstration hin zu einem Kundenprojekt überging. Lieferanten, die Stahlkomponenten mit Lebenszyklusinformationen und Demontagemöglichkeiten kombinieren können, sind besser für Ausschreibungen positioniert, die Kreislaufwirtschaft betonen.
Entwicklung von Rechenzentren und Batteriefabriken in den nordischen und westeuropäischen Ländern
Batteriefabriken und Rechenzentren schaffen Nachfrage nach großen Spannweiten, Prozessinfrastruktur und definierten Fertigstellungsterminen. ProLogium hielt 2026 eine Grundsteinlegungsfeier für seine Batterie-Gigafabrik in Dünkirchen, Frankreich, mit Kapazitätszielen von 4 Gigawattstunden bis 2030 und 12 Gigawattstunden bis 2032. Diese Entwicklungen erfordern Industriegebäude und unterstützende Strukturen über mehrere Bauphasen. Ihr Umfang kann längere Lieferbeziehungen für leistungsfähige Gebäudesystemanbieter unterstützen. Der europäische Markt für vorgefertigte Gebäude (PEB) kann auch Nebenflächen für Kühlung, Stromversorgung, Sicherheit und Betrieb bedienen. Die Nachfrage von Wiederholungskäufern kann Lieferanten begünstigen, die technische Details standortübergreifend wiederholen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Energiekosten in der Stahlproduktion und Volatilität der Kohlenstoffkosten | -1.8% | EU-weit, am stärksten für Hersteller, die von Hochofenproduzenten außerhalb der EU beziehen | Kurzfristig (≤ 2 Jahre) |
| Alternde Fertigungsbelegschaft und Mobilität von Fachkräften | -1.4% | Deutschland, Finnland, Schweden, Frankreich, Belgien und Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Eurocode, CE-Kennzeichnung und Komplexität der Baugenehmigungsverfahren | -0.9% | EU-weit, insbesondere für grenzüberschreitende Projektpakete | Mittelfristig (2–4 Jahre) |
| Gesamtlebenszykluskohlenstoff, digitaler Produktpass und Einhaltung der grünen Taxonomie | -0.7% | EU-weit, mit frühem Druck in den nordischen Ländern und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Stahlproduktion in der EU und Volatilität der Kohlenstoffkosten
Die Exposition gegenüber Kohlenstoffkosten ist ein Beschaffungsanliegen für stahlintensive Bausysteme. Die Europäische Kommission nennt Eisen und Stahl unter den Sektoren, die vom Kohlenstoffgrenzausgleichsmechanismus erfasst werden[1]. Der Mechanismus trat am 1. Januar 2026 in seine endgültige Phase ein. Importierter konventioneller Stahl kann einer höheren Kostenbelastung ausgesetzt sein, wenn seine eingebetteten Emissionen hoch sind. Dies kann die Preisplanung für Hersteller mit internationalen Lieferketten erschweren. Produzenten mit inländischer oder Elektrolichtbogenofen-Versorgung können eine geringere Exposition aufweisen und können bei Ausschreibungen, die eine Kohlenstoffdokumentation erfordern, einen Vorteil erlangen.
Alternde Fertigungsbelegschaft und grenzüberschreitende Mobilität von Fachkräften
Die Verfügbarkeit von Arbeitskräften bleibt eine Einschränkung im gesamten europäischen Bau- und Fertigungsbereich. FIEC erklärte, dass der Sektor bis 2030 etwa 2 Millionen zusätzliche Arbeitskräfte benötigt. Eine Analyse der Europäischen Kommission ergab, dass 31 % der Bauarbeitskräfte im Jahr 2024 zwischen 50 und 64 Jahre alt waren[2]. Erfahrene Schweißer, Konstrukteure und Kranführer sind für die Stahlverarbeitung und -montage wichtig. Renteneintritt und eine engere grenzüberschreitende Arbeitskräfteverfügbarkeit können den Druck auf Zeitpläne und Arbeitskosten erhöhen. Die Offsite-Produktion kann einige Arbeitskräfteanforderungen auf der Baustelle reduzieren, ist aber weiterhin auf Fachkräfte in Werken und Montageteams angewiesen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur: Eingeschossige Gebäude führen das Volumen an, während mehrgeschossige Formate wachsen
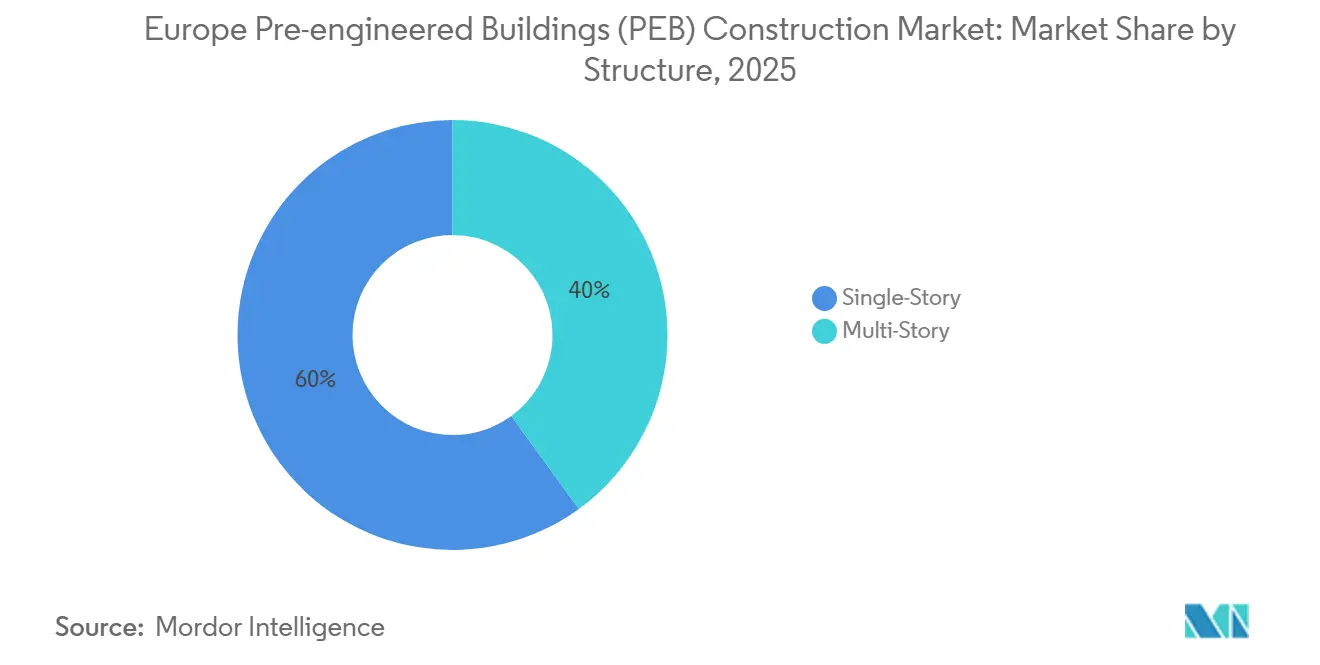
Eingeschossige Gebäude machten im Jahr 2025 60 % der Marktgröße für vorgefertigte Gebäude (PEB) in Europa aus. Sie werden häufig in Logistikparks, Leichtindustrieanlagen und landwirtschaftlichen Projekten eingesetzt. Ihr Anteil spiegelt den Bedarf an großen, niedrigen Grundflächen wider, die mit direktem Baustellenzugang und einfachen Innenraumlayouts realisiert werden können. Sie eignen sich auch für ehemalige Industriestandorte, wo Höhenbeschränkungen und die umgebende Infrastruktur das Gebäudedesign prägen. P3 übergab im Februar 2025 eine 38.000 Quadratmeter große Logistikanlage in Ebersbach, Deutschland, auf dem revitalisierten Gelände eines ehemaligen Automobilwerks. Das Unternehmen berichtete, dass 90 % des abgebrochenen Materials der Vorgängergebäude vor Ort recycelt wurde. Dieses Projekt veranschaulicht die Rolle eingeschossiger Stahlsysteme bei der Revitalisierung von Industriebrachen für Logistikzwecke. Das Format bleibt die wichtigste Umsatzbasis, da es den Anforderungen vieler Industriemieter entspricht.
Mehrgeschossige Gebäude sind das am schnellsten wachsende Strukturformat mit einer prognostizierten CAGR von 10,2 % von 2026 bis 2031. Ihre Nutzung nimmt zu, wo Grundstücke begrenzt sind und Projekte mehr Nutzfläche auf einer kleineren Grundfläche benötigen. Batteriefabriken erfordern hohe, weitgespannte Räume mit hohen Prozesslasten und kontrollierten Innenraumumgebungen. Diese Anforderungen machen mehrgeschossige Stahlrahmenkonstruktionen für ausgewählte Fertigungsanlagen relevant. Mehrgeschossiger modularer Wohnungsbau ist eine weitere Nachfragequelle. Daiwa House Modular Europe begann im September 2025 mit dem Bau von 379 umsetzbaren Sozialwohnungen zur Miete in Hilversum, Niederlande. Das Projekt verwendet gestapelte Module und ermöglicht eine Umsetzung nach Ablauf des Standortpachtvertrags. Diese Anwendungen erweitern die Rolle mehrgeschossiger Systeme über den traditionellen Lagerhausbau hinaus.


Nach Produkttyp: Paneelierte Systeme behalten ihr Volumen, während Modulgebäude schneller wachsen
Paneelierte und komponentisierte Systeme hielten im Jahr 2025 einen Marktanteil von 40 % am europäischen Markt für vorgefertigte Gebäude (PEB). Sie sind weiterhin in Industrie- und Gewerbeprojekten etabliert, die Designflexibilität und eine phasenweise Montage auf der Baustelle erfordern. Paneele und Komponenten ermöglichen es Teams, Abmessungen anzupassen, während detaillierte Planung und Genehmigungen noch im Gange sind. Dies ist auf Industriebrachen nützlich, wo Vermessungen, Grundstücksgrenzen und vorhandene Versorgungsleitungen die endgültigen Layouts beeinflussen können. Der Produkttyp unterstützt auch eine breite Palette von Dach-, Wand- und Rahmenkombinationen. Er kann in Logistik-, Fertigungs-, Gewerbe- und Agrarbereichen eingesetzt werden. Die Vertrautheit des Systems unterstützt seinen anhaltenden Anteil am europäischen Markt für vorgefertigte Gebäude (PEB). Seine Rolle basiert auf einer anpassungsfähigen Lieferung und nicht auf einer vollständig volumetrischen Fabrikationslösung.
Modulgebäude sind der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 11,0 % von 2026 bis 2031. Sie eignen sich für Käufer, die den Fertigstellungszeitpunkt als direkten Kostenfaktor betrachten. Öffentliche Wohnungsbaugesellschaften, Rechenzentrumsbetreiber und Käufer sozialer Infrastruktur können die Fähigkeit schätzen, wiederholbare Einheiten unter kontrollierten Fabrikbedingungen herzustellen. Irlands Fahrplan für moderne Baumethoden zielt darauf ab, diese Methoden auf den Großteil seiner 10.000 jährlichen Sozialwohnungseinheiten anzuwenden[3]. Modulare Systeme können die Aktivitäten auf der Baustelle verkürzen und wiederholbare Qualitätsnachweise liefern. Die Bauproduktenverordnung 2024/3110 gilt ab dem 8. Januar 2026 und unterstützt eine stärkere Dokumentationsanforderung für Bauprodukte. Dies kann Hersteller mit zertifizierten Systemen und strukturierten Produktdaten begünstigen.
Nach Anwendung: Industriegebäude führen, während die gewerbliche Nachfrage an Fahrt gewinnt
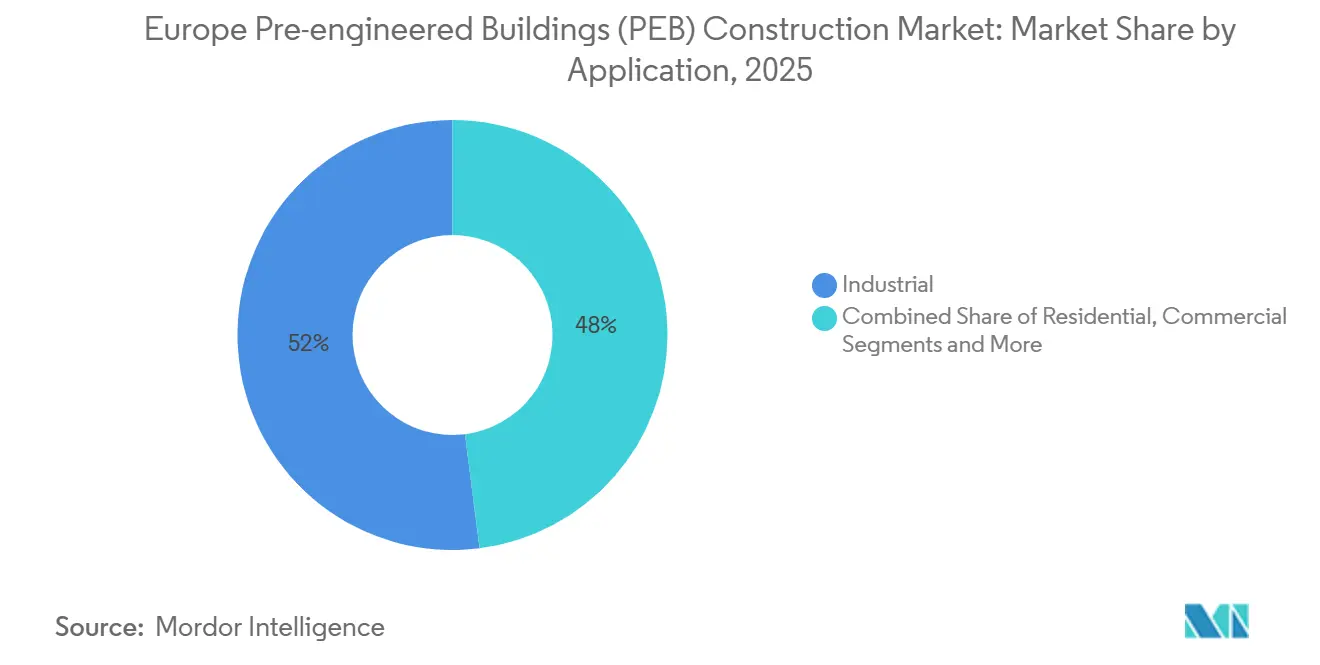
Industriegebäude machten im Jahr 2025 52 % der Marktgröße für vorgefertigte Gebäude (PEB) in Europa aus. Logistikanlagen, Leichtfertigung und batteriebezogene Infrastruktur sind wichtige Nachfragequellen. EUROFER berichtete, dass der Baubereich im Jahr 2026 38,1 % des gesamten EU-Stahlendverbrauchs ausmachte. Industrieanwendungen erfordern stützenfreie Spannweiten, langlebige Hüllen und praktische Belastungslayouts. Diese Anforderungen passen zu Stahlgebäudesystemen, die in Lagerhäusern und Fertigungsanlagen eingesetzt werden. Die Revitalisierung von Industriebrachen fügt eine weitere Nachfragequelle hinzu, da bestehende Standorte häufig Ersatzgebäude mit minimaler Beeinträchtigung benötigen. Der europäische Markt für vorgefertigte Gebäude (PEB) bleibt daher eng mit der Industrieimmobilienaktivität verbunden. Industrieanwendungen verankern weiterhin das Marktvolumen.
Gewerbegebäude sind die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 9,8 % von 2026 bis 2031. Rechenzentrumscampusse, gemischt genutzte Technologieparks und distributionsbezogene Anlagen unterstützen dieses Wachstum. Viele Projekte benötigen einen schnellen Innenausbau, dokumentierte Leistung und große Innenspannweiten. Die Grenze zwischen Leichtindustrie und gewerblicher Tätigkeit wird auch für Nebengebäude rund um Technologie- und Batteriestandorte immer unklarer. Ruukki fertigstellte im Sommer 2026 ein 4.500 Quadratmeter großes Produktions- und Bürogebäude in Pirkkala, Finnland, unter Verwendung eines dreidimensionalen Fassadenprofilsystems. Das Projekt zeigt, wie Produktions- und Büroerfordernisse in einem Bauprogramm kombiniert werden können. Die gewerbliche Nachfrage steigt dort, wo Leistungsstandards und Designanforderungen mit industriellen Bauanforderungen zusammentreffen.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Marktanteil von 22 % am europäischen Markt für vorgefertigte Gebäude (PEB). Seine Position spiegelt eine große Logistik- und Leichtindustrieimmobilienbasis, eine aktive Revitalisierung von Industriebrachen und eine Fertigungskultur wider, die fabrikmäßig hergestellte Komponenten unterstützt. Deutschland verfügt auch über Standorte, an denen die Revitalisierung rund um bestehende städtische Infrastruktur gesteuert werden muss. Das Dortmunder Projekt von Prologis ist ein Beispiel für ein ehemaliges Industriegebiet, das für Logistik- und Leichtindustrienutzung entwickelt wird. Der europäische Markt für vorgefertigte Gebäude (PEB) wird in Deutschland unterstützt, wo kurze Bauprogramme die Beeinträchtigungen auf der Baustelle reduzieren können. Die Ersatz- und Revitalisierungspipeline des Landes hält die Nachfrage auf praktische Trag- und Hüllenlösungen ausgerichtet.
Spanien bietet eine separate Chance im Zusammenhang mit der Umwandlung ehemaliger Industriestandorte in Logistik- und Fertigungsanlagen. VGP identifiziert die Revitalisierung von Industriebrachen als einen Kernbestandteil seines Entwicklungsansatzes, einschließlich seines La Naval-Projekts in Sestao, Bilbao. Solche Standorte können Stahlsysteme begünstigen, die auf unregelmäßige Grundstücksgrenzen und bestehende Standortbedingungen ausgelegt sind. Arbeitskräftemangel stärkt auch das Argument für Systeme, die Arbeit von der Baustelle in kontrollierte Fertigungsumgebungen verlagern. FIEC identifizierte erheblichen Bedarf an Bauarbeitskräften in ganz Europa, einschließlich Spanien und Italien. Italien hat einen verwandten Bedarf an effizienter Bauabwicklung, da seine Bauinvestitionen und sein Arbeitskräftebedarf erheblich bleiben. Russland bleibt durch geopolitische und sanktionsbedingte Störungen eingeschränkt, was die aktive Präsenz westlicher Lieferanten begrenzt.
Das übrige Europa ist die am schnellsten wachsende regionale Gruppe mit einer prognostizierten CAGR von 9,4 % von 2026 bis 2031. Die Gruppe umfasst mittel- und osteuropäische Länder sowie nordische Märkte. Ruukkis LowCarbon-Sandwichpaneele wurden in City Point Okęcie verwendet, einem 11.000 Quadratmeter großen Maßgebäude in Warschau, das im Juli 2025 in Betrieb genommen wurde. Dies lieferte eine kommerzielle Referenz für emissionsärmere Gebäudehüllen in Polen. Die nordischen Länder zeichnen sich durch den frühen Einsatz von Kreislaufstahlspezifikationen und fossilfreier Materialbeschaffung aus. Diese Anforderungen können das Produktdesign und die Dokumentation für Lieferanten prägen, die die weitere Region bedienen. Der europäische Markt für vorgefertigte Gebäude (PEB) wird auch durch Logistik- und Fertigungsinvestitionen in Mittel- und Osteuropa unterstützt. Das regionale Wachstum spiegelt die Modernisierung des Industrie- und Logistikimmobilienbestands wider.
Wettbewerbslandschaft
Der europäische Markt für vorgefertigte Gebäude (PEB) ist am höherwertigen Ende des Sektors mäßig konzentriert. Große integrierte Lieferanten können Ingenieurwesen, Fertigung, Gebäudehüllen und Installationsunterstützung kombinieren. Kleinere nationale Fertigungsbetriebe konkurrieren durch lokale Beziehungen und Preise. Kingspan veranschaulicht ein integriertes Gebäudehüllenmodell. Das Unternehmen erwarb die vollständige Eigentümerschaft von Nordic Waterproofing. Es erwarb auch das Lüftungs- und Tageslichttechnikgeschäft von Mercor in Polen im Jahr 2025. Diese Schritte erweiterten seine Hüllen- und mittel- und osteuropäischen Kapazitäten.
Ruukki Construction, Teil von SSAB, betreibt 13 spezialisierte Fertigungsstandorte in 10 europäischen Ländern. Im Mai 2026 kündigte das Unternehmen eine neue automatisierte Stanzlinie in Vimpeli, Finnland, im Rahmen eines mehrjährigen Investitionsprogramms an. Die Investition unterstützt eine vielseitigere Produktion von Pfetten und Fassadenkomponenten für Gewerbe-, Industrie- und Lagergebäude. Ruukki kündigte im Mai 2026 auch an, die Betriebe Plannja Landsbro und Designtak in einer gemeinsamen Produktionsstätte in Vetlanda, Schweden, zusammenzuführen. Solche Investitionen zeigen, dass Kapazität, Individualisierung und Service wichtige Wettbewerbsfaktoren bleiben. Der europäische Markt für vorgefertigte Gebäude (PEB) wird zunehmend von der Fähigkeit beeinflusst, wiederholbare Komponenten mit zuverlässiger Lieferung herzustellen. Akteure mit regionalen Werken können lokale Bedürfnisse bedienen und gleichzeitig standardisierte Systeme aufrechterhalten.
Digitale Produktinformationen und kreislaufwirtschaftliches Design werden im Wettbewerb immer wichtiger. Die Bauproduktenverordnung 2024/3110 legt einen Rahmen für CE-Kennzeichnung und Anforderungen an digitale Produktpässe durch eine schrittweise Umsetzung fest. Lieferanten, die Lebenszyklusinformationen und Umweltproduktaufzeichnungen organisieren, können Beschaffungsanforderungen besser unterstützen. Emissionsärmerer Stahl und recycelter Inhalt können auch Hüllenprodukte differenzieren, wo Kunden den eingebetteten Kohlenstoff dokumentieren müssen. Im Jahr 2026 veröffentlichte Forschungsergebnisse bestätigten die technische Grundlage für demontierbare Verbindungen im Stahlbau. Dies unterstützt Angebote, die Demontage- und Wiederverwendungspotenzial neben der anfänglichen Bauleistung einschließen. Es wurden keine kombinierten Marktanteilsdaten für die größten Lieferanten bereitgestellt, sodass ein Marktkonzentrationsindex nach der erforderlichen Methodik nicht zugewiesen werden kann.
Marktführer im Bereich vorgefertigte Gebäude (PEB) in Europa
-
Donges SteelTec GmbH
-
Ruukki Construction
-
Astron Buildings S.A.
-
Lindab International AB
-
Metek UK Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Ruukki Construction gab bekannt, die Betriebe Plannja Landsbro und Designtak in einer neuen gemeinsamen Produktionsstätte in Vetlanda, Schweden, zusammenzuführen, um sein Premium-Dachproduktangebot zu stärken und den Kundenservice zu verbessern. Die neue Anlage soll von einem externen Investor gebaut und von Ruukki gepachtet werden, wobei die Produktionsintegration voraussichtlich die Kapazitätsauslastung für individualisierte Dach- und vorgefertigte Eingangsüberdachungsprodukte verbessern wird.
- Mai 2026: Astron Buildings S.A. lieferte vorgefertigte Stahlkonstruktionen für ein 32.000 Quadratmeter großes Lagerzentrum in Trąbki, Polen, für Zignago Vetro Polska, das so konzipiert wurde, dass es den Energiestandards von 2026 entspricht und in einer strategischen Partnerschaft zwischen dem Kunden und Grupa Antczak gebaut wurde.
- Februar 2026: ProLogium hielt die Grundsteinlegungsfeier für seine Gigafabrik in Dünkirchen, Frankreich, und startete ein Bauprogramm mit dem Ziel einer Kapazität von 4 Gigawattstunden bis 2030 und 12 Gigawattstunden bis 2032, wodurch ein erweitertes Stahlbau- und Industriebauprogramm in Nordfrankreich entstand.


Berichtsumfang für den Markt für vorgefertigte Gebäude (PEB) in Europa
| Eingeschossig |
| Mehrgeschossig |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige vorgefertigte Gebäudetypen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Struktur | Eingeschossig |
| Mehrgeschossig | |
| Nach Produkttyp | Modulgebäude |
| Paneelierte und komponentisierte Systeme | |
| Sonstige vorgefertigte Gebäudetypen | |
| Nach Anwendung | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstige | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Marktes für vorgefertigte Gebäude im Jahr 2026?
Der europäische Markt für vorgefertigte Gebäude (PEB) ist im Jahr 2026 13,42 Milliarden USD wert und wird voraussichtlich bis 2031 20,68 Milliarden USD erreichen.
Welche Wachstumsrate wird bis 2031 prognostiziert?
Für den Sektor wird von 2026 bis 2031 eine CAGR von 9,04 % prognostiziert.
Welche Gebäudestruktur hielt im Jahr 2025 den größten Anteil?
Eingeschossige Gebäude hielten 60 % des Wertes von 2025, unterstützt durch Logistik-, Leichtindustrie- und Agrarbau.
Welcher Produkttyp wächst am schnellsten?
Modulgebäude werden bis 2031 voraussichtlich mit einer CAGR von 11,0 % wachsen, da Käufer eine schnellere und wiederholbare Lieferung anstreben.
Welche Anwendung hatte den größten Anteil?
Industriegebäude machten 52 % des Wertes von 2025 aus, angetrieben durch Logistik, Leichtfertigung und batteriebezogene Infrastruktur.
Welche Geografie wächst am schnellsten?
Das übrige Europa wird bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen, unterstützt durch die Modernisierung von Industrie- und Logistikimmobilien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
