
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
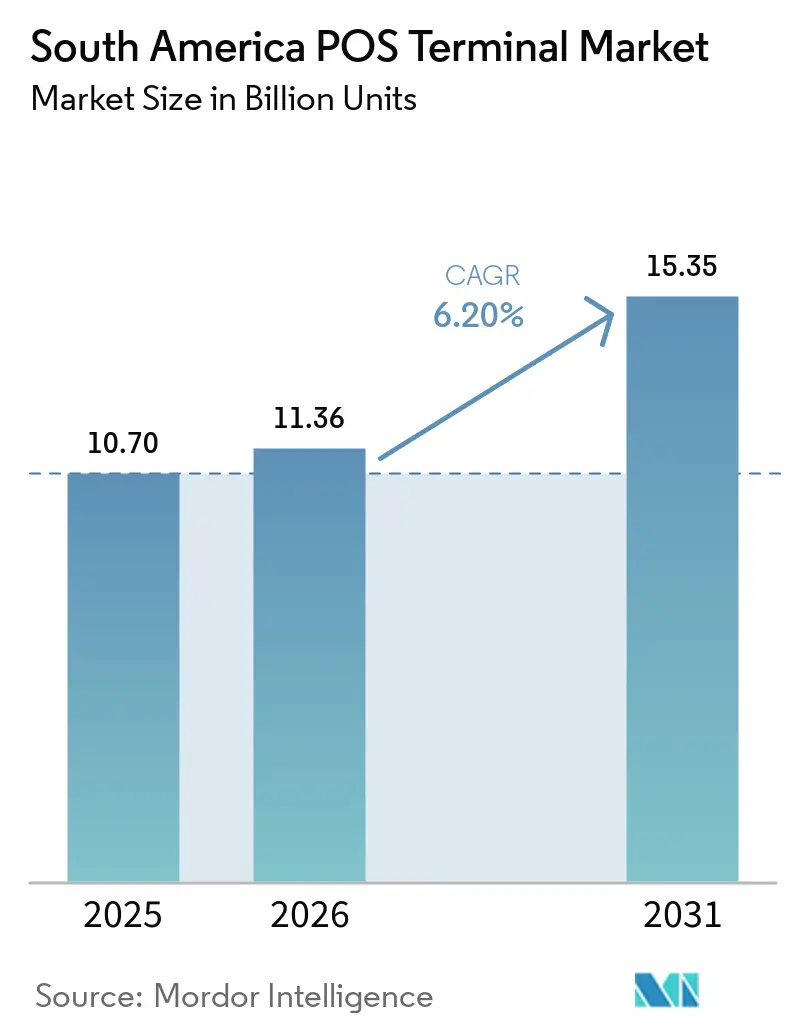
| Marktgröße im Basisjahr (2025) | 10.70 Milliarden Einheiten |
| Marktvolumen (2026) | 11.36 Milliarden Einheiten |
| Marktvolumen (2031) | 15.35 Milliarden Einheiten |
| Wachstumsrate (2026 - 2031) | 6.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Asien
- Belgien
- Brasilien
- Bulgarien
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Indien
- Irland
- Italien
- Japan
- Kanada
- Kroatien
- Luxemburg
- Malta
- Mexiko
- Niederlande
- Nordamerika
- Norwegen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Slowakei
- Spanien
- Südkorea
- Südostasien
- Tschechien
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Zypern
Südamerika POS-Terminal-Marktanalyse von Mordor Intelligence
Die Größe des Südamerika POS-Terminal-Marktes soll von 10,70 Milliarden Einheiten im Jahr 2025 auf 11,36 Milliarden Einheiten im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 15,35 Milliarden Einheiten bei einer CAGR von 6,20 % über den Zeitraum 2026–2031 erreichen. Das Wachstum wird durch staatliche Sofortzahlungssysteme wie Brasiliens PIX und Mexikos DiMo, die rasche Einführung kontaktloser Zahlungen sowie fintech-gesteuerte Digitalisierungsinitiativen für Händler angetrieben. Android-basierte Smart-Terminals verschieben die Erwartungen der Händler von der einfachen Zahlungsabwicklung hin zu vollwertigen Geschäftszentren, während Verkehrsbetriebe unbemannte Validatoren einsetzen, die neue Hardware-Nischen erschließen. Wettbewerbsstrategien konzentrieren sich zunehmend auf Software-Ökosysteme, die wiederkehrende Einnahmen über Interbankenentgelte hinaus generieren. Gleichzeitig dämpfen der Preisdruck durch Konto-zu-Konto-Schienen (A2A) und steigende PCI-DSS-Compliance-Kosten die Hardware-Margen, beschleunigen jedoch auch die Produktdifferenzierung, da Anbieter Mehrwertdienste bündeln.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungsart führten mobile und tragbare POS-Systeme mit einem Marktanteil von 63,72 % im Südamerika POS-Terminal-Markt im Jahr 2025.
- Nach POS-Typ generierten mobile Geräte 63,72 % der Lieferungen im Jahr 2025 und werden voraussichtlich bis 2031 eine CAGR von 7,65 % verzeichnen.
- Nach Endnutzer hielt der Einzelhandel im Jahr 2025 einen Anteil von 41,83 % an der Größe des Südamerika POS-Terminal-Marktes, während Transport und Logistik bis 2031 mit einer CAGR von 6,99 % wuchsen.
- Nach Land hielt Brasilien im Jahr 2025 einen Umsatzanteil von 34,72 %; Argentinien wird bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen.
- PAX Technology, Ingenico und VeriFone machten 2025 gemeinsam etwa 65 % der Stücklieferungen in Südamerika aus.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Niedrigere Gesamtbetriebskosten im Vergleich zur Bargeldabwicklung | +1.2% | Brasilien, Mexiko, Kolumbien | Mittelfristig (2–4 Jahre) |
| Anstieg kontaktloser und mobiler Zahlungen nach der Pandemie | +1.8% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Digitalisierung von Mikro-Händlerzahlungen | +1.5% | Brasilien, Mexiko, Argentinien | Langfristig (≥ 4 Jahre) |
| Expansion von Fintech-Acquirern und Zahlungsaggregatoren | +1.1% | Mexiko, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Android Smart-POS wird zum zentralen Geschäftszentrum für Händler | +0.9% | Brasilien, Mexiko, Argentinien | Langfristig (≥ 4 Jahre) |
| Einführung unbemannte Validatoren im städtischen Nahverkehr | +0.7% | Panama, Uruguay, Costa Rica | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrigere Gesamtbetriebskosten im Vergleich zur Bargeldabwicklung
Moderne Terminals reduzieren Verluste durch Bargeldverwaltung, automatisieren die Abrechnung und integrieren Bestandsfunktionen. Die Android-Einheiten von Castles Technology verdreifachten die Händlerproduktivität in Pilotprogrammen, was zu über 4 Millionen von Fintechs eingesetzten Terminals in Mexiko führte, verglichen mit 1,4 Millionen Bankgeräten. Hardware-Anbieter bündeln nun Analyse-Dashboards und Betriebskapitalkredite, die Einmalverkäufe in Abonnementeinnahmen umwandeln und den Einführungsschwung bei Mikro-Händlern verstärken.
Anstieg kontaktloser und mobiler Zahlungen nach der Pandemie
COVID-19 veränderte das Verbraucherverhalten hin zu Tap-and-Go- und QR-Code-Zahlungen. NFC-Transaktionen machen nun mehr als 50 % der persönlichen Kartenumsätze in Brasilien aus, und PIX Kontaktlos ist seit Februar 2025 aktiv und kombiniert sofortige Abrechnung mit berührungsfreier Bequemlichkeit, wodurch die Händlernachfrage nach Dual-Interface-Geräten steigt.[1] Argentiniens interoperables QR-System verzeichnete im April 2024 ein Wachstum von 278 % im Jahresvergleich und bestätigt eine anhaltende Präferenz für kontaktlose Zahlungsannahme.
Obligatorische Digitalisierung von Mikro-Händlerzahlungen
Regulierungsbehörden verknüpfen Steuererhebungs- und Finanzieller-Inklusions-Ziele mit der Digitalisierung von Händlern. PIX verarbeitete im Jahr 2024 42 Milliarden Transaktionen, während Argentiniens Transferencias 3.0 die Händlergebühren auf 0,07 % begrenzt und selbst Straßenhändler dazu bringt, POS-Lesegeräte zu installieren. Mexikos DiMo-Option auf SPEI-Schienen ergänzt CoDi QR, um alle Sofortzahlungsanwendungsfälle abzudecken, und integriert die POS-Bereitstellung in Compliance-Checklisten für kleine Unternehmen.
Expansion von Fintech-Acquirern und Zahlungsaggregatoren
API-first-Fintechs vereinfachen das Onboarding, unterbieten die Gebühren traditioneller Acquirer und betten Mehrwertsoftware ein. Der Umsatzanstieg von tapi um 1.000 % im Jahr 2024 unterstreicht, wie Cloud-native Plattformen Händlernetzwerke schnell skalieren. Ihre offenen SDKs begünstigen Android Smart-Terminals und setzen traditionelle Anbieter unter Druck, App-Marktplätze und Umsatzbeteiligungsmodelle einzuführen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Cybersicherheits- und PCI-DSS-Compliance-Kosten | -0.8% | Regional, mit höchster Auswirkung in Brasilien, Mexiko | Langfristig (≥ 4 Jahre) |
| Hohe Informalität und Bargeldpräferenz in ländlichen Gebieten | -1.2% | Ländliche Gebiete in Peru, Kolumbien, Mexiko-Inland | Langfristig (≥ 4 Jahre) |
| Lieferkettenvolatilität bei sicheren Chipsätzen | -0.6% | Globale Lieferkette, alle Länder betreffend | Mittelfristig (2–4 Jahre) |
| Aggressiver PIX/A2A-Preisdruck erodiert die Kartenbasierte POS-Wirtschaftlichkeit | -0.9% | Brasilien, Argentinien, mit Ausweitung auf Mexiko, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und PCI-DSS-Compliance-Kosten
PCI-DSS v4.0.1 erweitert die Anforderungen an Authentifizierung, Schlüsselverwaltung und Überwachung, was wiederkehrende Prüfungskosten verursacht, die sich kleine Händler kaum leisten können. Terminal-Hersteller müssen Firmware-Updates absichern und die Gerätezertifizierung aufrechterhalten, was die Materialkosten erhöht und Rollouts in fragmentierten regulatorischen Umgebungen erschwert.
Hohe Informalität und Bargeldpräferenz in ländlichen Gebieten
Ländliche Volkswirtschaften sind aufgrund lückenhafter Konnektivität und kultureller Gewohnheiten auf Bargeld angewiesen. Informalität reduziert die Durchdringung von Finanzkonten in Peru um bis zu 12 Prozentpunkte und verkleinert die adressierbare POS-Basis. In Kolumbiens ländlichen Gebieten bleibt Bargeld trotz zunehmender Akzeptanz digitaler Geldbörsen in städtischen Gebieten in mehr als 60 % der Transaktionen das dominierende Zahlungsmittel. Anbieter begegnen dieser Lücke mit 4G-fähigen Mini-POS-Geräten und offline-fähigen QR-Lesegeräten, aber die Rentabilität bleibt eine Herausforderung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsannahmemodus:
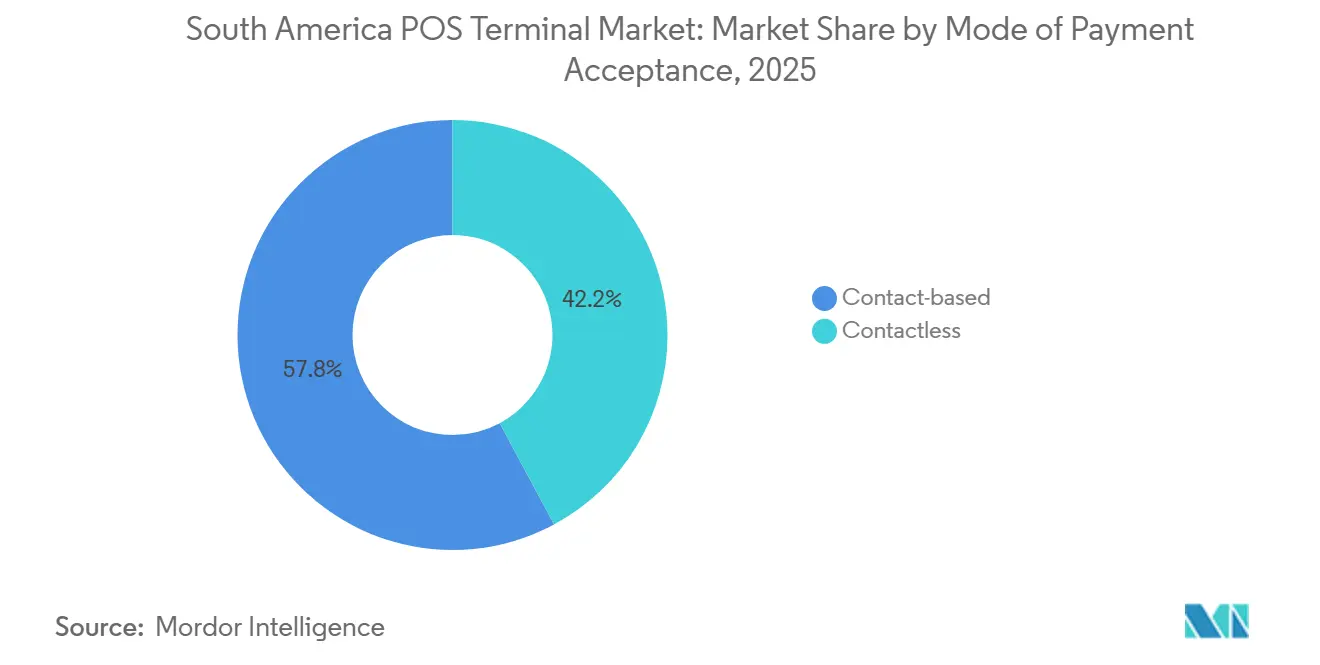
Stärke kontaktbasierter Zahlungen inmitten des kontaktlosen AufschwungsKontaktbasierte EMV-Transaktionen machten im Jahr 2025 einen Marktanteil von 57,83 % im Südamerika POS-Terminal-Markt aus, was die fest verankerte Chip-Karten-Infrastruktur widerspiegelt. Dennoch wachsen kontaktlose Volumina mit einer CAGR von 7,23 %, da NFC-Karten und digitale Geldbörsen zunehmen. Argentiniens einheitliches QR-System verarbeitete im April 2024 35,7 Millionen Transaktionen, während Brasiliens PIX Contactless die NFC-Einführung weiter beschleunigen soll. Händler verlangen zunehmend Dual-Interface-Lesegeräte, um Investitionen zukunftssicher zu machen und sowohl traditionellen Karten- als auch Sofortzahlungsverkehr zu erfassen. Geräteanbieter bündeln QR-Scanner und große Touchscreens, die softwaregesteuerte Akzeptanzmodi ohne zusätzliche Hardware-Wechsel ermöglichen.
Sekundäreffekte umfassen Acquirer, die Gebührenmodelle umgestalten, da kontaktlose A2A-Schienen die Interbankenentgelt-Wirtschaft untergraben. Einige brasilianische Händler leiten bereits Artikel mit niedrigem Ticketpreis über PIX weiter, um MDR-Gebühren zu vermeiden, während hochwertige Käufe bei Kreditkartenraten verbleiben. Terminalanbieter reagieren mit dynamischen Routing-Engines auf Geräteebene, die Einsparungen für Händler maximieren und die Hardware-Relevanz in einer Omni-Payment-Welt festigen.


Nach POS-Typ:
Mobile und tragbare Systeme definieren Händler-Workflows neuMobile Geräte generierten 63,72 % der Lieferungen im Jahr 2025 und werden voraussichtlich bis 2031 eine CAGR von 7,65 % verzeichnen, was verdeutlicht, wie sehr Händler Mobilität und App-Ökosysteme schätzen. Smart-Geräte wie PAX's A920 kombinieren Barcode-Scanner, Kameras und LTE-Module, sodass Anbieter nach der Bereitstellung Inventar- oder Liefer-Apps als Upselling anbieten können. Für große Einzelhändler bleiben stationäre Terminals für Kassenschubladen und Belegdrucker unverzichtbar; der Fokus verlagert sich jedoch auf Tablet-ähnliche Systeme, die mit cloudbasierten ERP-Systemen synchronisiert werden. Logistikunternehmen nutzen Handheld-Lesegeräte für Zahlungen bei Liefernachweisen, während Tischservice-Restaurants tragbare Terminals einsetzen, um die Kassenzeit zu verkürzen und den Tischumsatz zu steigern.
Sicherheitsverbesserungen, darunter Fingerabdruck-Login, Punkt-zu-Punkt-Verschlüsselung und Secure-Boot-Chips, begegnen wachsenden Betrugsrisiken und erfüllen strenge brasilianische und mexikanische Cybersicherheitsnormen. Auch Akkulaufzeit und Robustheit verbessern sich, da Anbieter Außenmärkte wie Foodtrucks und Veranstaltungshändler ins Visier nehmen.
Nach Endnutzerbranche:
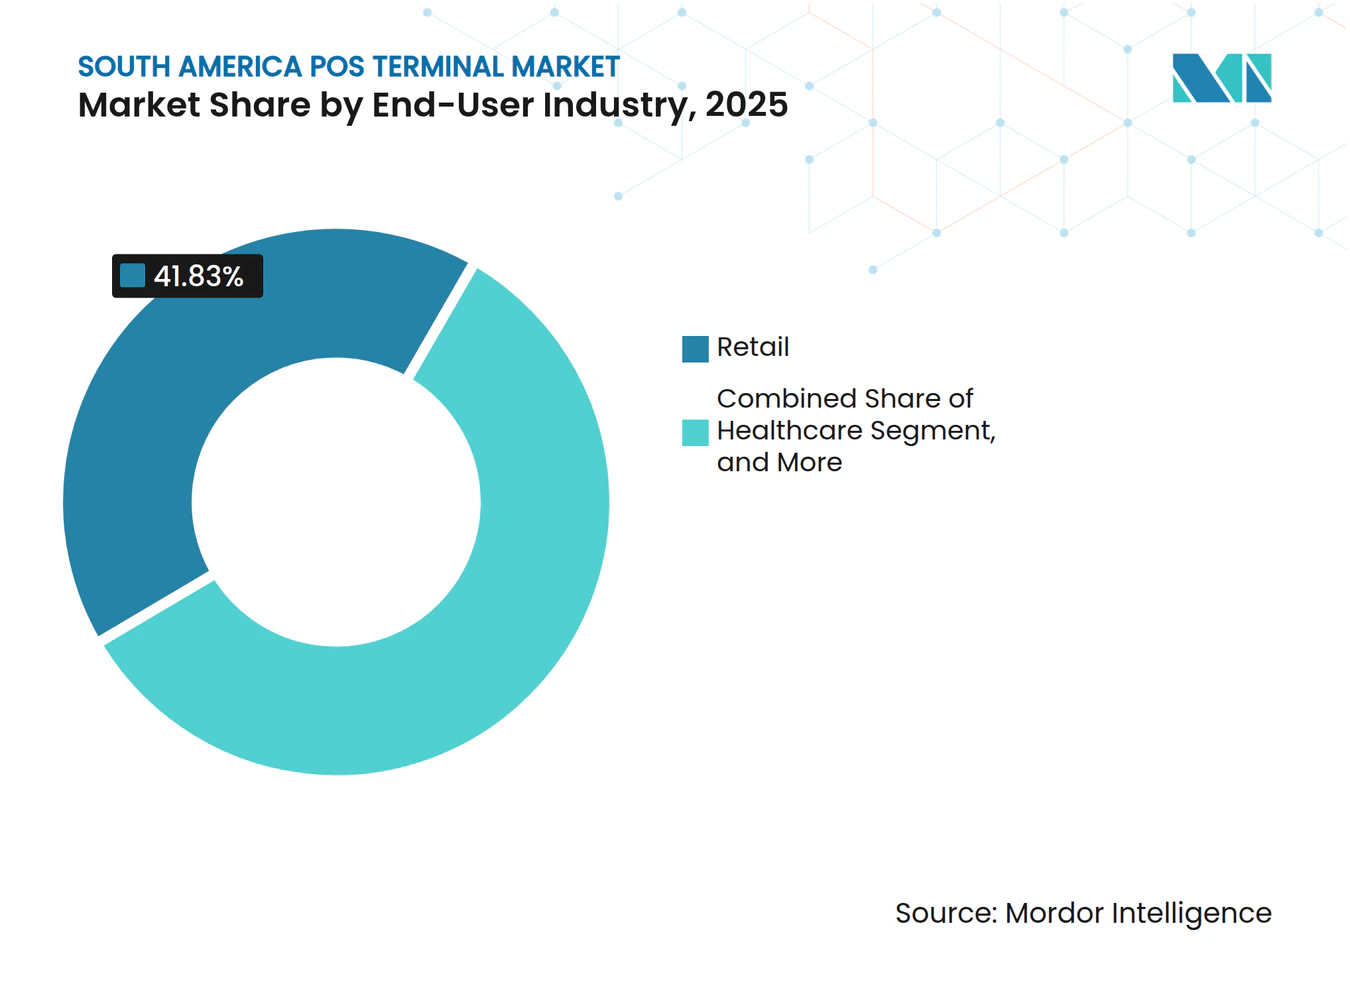
Dominanz des Einzelhandels steht vor transit-getriebenem WachstumDer Einzelhandel hielt im Jahr 2025 41,83 % der Größe des Südamerika POS-Terminal-Marktes und profitierte von einer dichten Händlerbasis und dem Bedarf an mehrspurigen Kassensystemen. Dennoch verzeichnet der Transportsektor mit 6,99 % die höchste CAGR, angetrieben durch die Open-Loop-Fahrpreiserhebung in U-Bahnen und bei Busbetreibern. Die kontaktlose Bereitstellung der Panama Metro, die Validator-Upgrades der Mexico City Metro und die SINPE-TP-Integration Costa Ricas verdeutlichen den Bedarf des Mobilitätssektors an spezialisierter POS-Hardware. Das Gastgewerbe folgt dicht dahinter, da die Bestellung am Tisch mit der Zahlung in einem einzigen Arbeitsablauf integriert wird, was die durchschnittlichen Ticketgrößen und die Transparenz beim Trinkgeld steigert.
Einsätze im Gesundheitswesen gewinnen durch Teleberatungskioske und Kliniken, die konforme Karten-on-File-Funktionen suchen, an Dynamik. Gleichzeitig nutzen Mikro-Vertikale wie Bildung und staatliche Servicezentren unbemannte Zahlungskioske, um den Bargeldumgang zu reduzieren, was eine langfristige Nachfrage nach industrietauglichen Terminals schafft.

Notiz: Anteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Amerika POS-Terminal-Markt
Brasilien erwirtschaftete 2025 34,72 % des regionalen Umsatzes und wird mit einem stabilen CAGR von 6,89 % prognostiziert, da Ersatzzyklen dominieren. Die Größe des südamerikanischen POS-Terminal-Markts in Brasilien profitiert von PIX-gesteuerten Software-Upgrades anstelle von Neuinstallationen. PAX hält einen Marktanteil von rund 50 %, gestützt durch ein umfangreiches Händlernetz und Anreize für die heimische Fertigung. Argentinien hingegen wächst mit einem CAGR von 7,1 % dank Transferencias 3.0 und QR-Interoperabilität, die Händler dazu veranlassen, kameraausgestattete Smart-POS-Geräte zu installieren. Mexiko spiegelt Argentiniens fintech-Dynamik wider, wobei 4 Millionen von Aggregatoren eingesetzte Terminals die Bankgeräte übertreffen. Kolumbien, Chile und Peru befinden sich auf früheren Adoptionskurven, profitieren jedoch von politischen Rückenwind wie dem Start von Kolumbiens Bre-B-Sofortzahlungssystem im Mai 2025, der eine rasche Verbreitung erwarten lässt.
Brasilien bleibt der Anker des südamerikanischen POS-Terminal-Markts und nutzt 42 Milliarden PIX-Transaktionen im Jahr 2024, um laufende Geräteerneuerungen und App-Upgrades zu rechtfertigen. Die bevorstehende kontaktlose PIX-Funktion erfordert NFC-fähige Lesegeräte, was bei den 9 Millionen aktiven Händlern Beschaffungszyklen für 2025 auslöst. Steuergutschriften für lokal hergestellte Elektronik stärken die inländischen Montagelinien von PAX und Ingenico und sorgen für Lagerbestandsresilienz angesichts globaler Chipsatz-Engpässe.
Argentiniens regulatorischer Vorstoß macht QR- und NFC-fähige Hardware zur Grundvoraussetzung. Monatliche interoperable Transaktionen überstiegen bis Dezember 2024 100 Millionen, da Händler gedeckelte Gebühren und sofortige Abwicklung annahmen, was bei Smart-POS-Anbietern ein zweistelliges Lieferwachstum antrieb. Währungsvolatilität veranlasst Verbraucher zudem dazu, Wallet-Guthaben zu bevorzugen, was die Ausweitung der digitalen Akzeptanz verstärkt.
Mexikos fintech-Ökosystem verwandelt das Land in den zweitgrößten südamerikanischen POS-Terminal-Markt. Aggregatoren wie Mercado Pago und Clip priorisieren Android-basierte Geräte, die Treueprogramme und Kreditangebote integrieren, und verdrängen damit veraltete, bankseitig gesperrte Terminals. Mexikos DiMo-Zahlungsschiene über Telefonnummern erweitert die Akzeptanz über QR hinaus auf USSD-basierte Erlebnisse und erfordert Firmware-Updates statt neuer Hardware, wodurch die Gerätelebenszyklen verlängert und Händler an Software-Abonnements gebunden werden.
Südamerika POS-Terminal-Markt
Sekundärmärkte wie Kolumbien und Peru verzeichnen eine beschleunigte Wallet-Durchdringung. Kolumbien verarbeitete 2024 digitale Wallet-Transaktionen im Wert von 332 Billionen COP, und das Bre-B-System zielt darauf ab, PIXs Adoptionskurve zu replizieren, was kurzfristig einen Anstieg der Nachfrage nach kostengünstigen mobilen POS-Geräten impliziert.[2] Perus ländliche Bargeldnutzung verlangsamt die Durchdringung, aber staatliche Konnektivitätsprogramme und der Ausbau des 4G-Netzes schaffen Wendepunkte für die Einbindung von Kleinsthändlern.
Wettbewerbslandschaft
Marktkonzentration
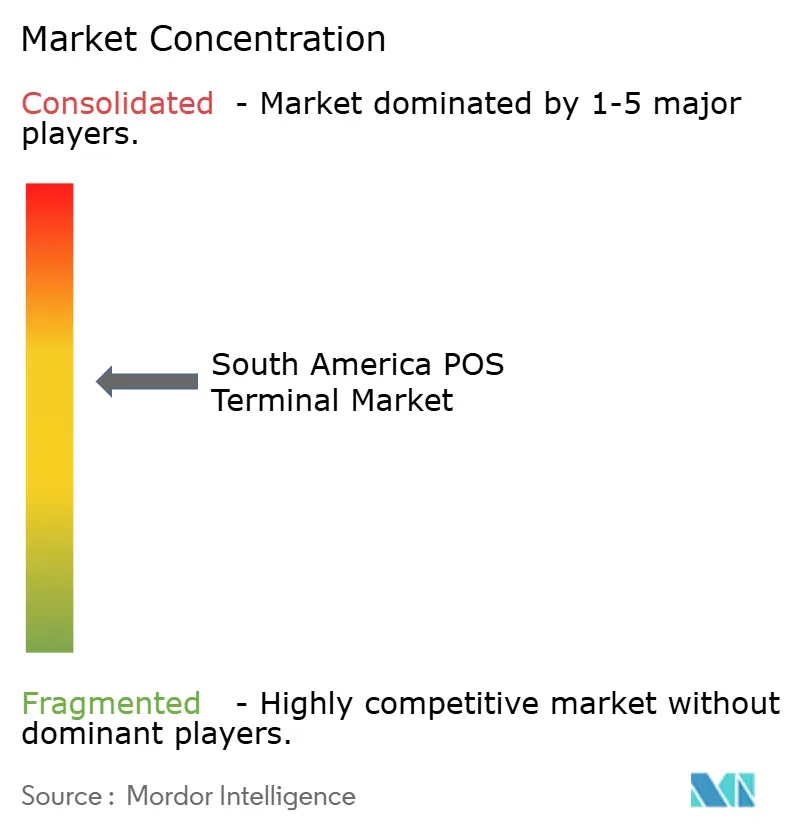
Die etablierten Hardware-Marktführer PAX Technology, Ingenico und VeriFone halten gemeinsam einen Einheitenanteil von 65 % und verleihen dem Südamerika POS-Terminal-Markt ein moderates Konzentrationsprofil. PAX nutzt regionale Fertigungszentren und mittlere Preispunkte, um Brasilien zu dominieren und in Argentinien und Chile Fuß zu fassen. Ingenico kontert mit hochspezifizierten Android-Terminals und Allianzen mit Acquirern wie Fiserv und sichert sich Premium-Segmente, die Zuverlässigkeit und Compliance schätzen. VeriFone nutzt seine Carbon-Serie für Mehrspur-Einzelhändler, sieht sich jedoch einem Marktanteilsverlust in Mikro-Händler-Nischen gegenüber, die von Fintech-Bündeln erfasst werden.
Fintech-gesteuerte Neueinsteiger, darunter Mercado Pago, Clip und PagSeguro, setzen Wettbewerbsmaßstäbe durch vertikal integrierte Angebote neu. Ihre Fähigkeit, Hardware durch Acquiring- oder Krediteinnahmen zu subventionieren, komprimiert die durchschnittlichen Verkaufspreise und zwingt etablierte Anbieter, sich auf Software-Ökosysteme zu konzentrieren. Chinesische OEMs wie Newland gewinnen Aufträge durch Preis und schnelle Anpassung, wie durch die CIELO-Lieferantenauszeichnung in Brasilien belegt.[3]
Strategische Schritte konzentrieren sich auf Plattformökonomie. PAX eröffnete einen App-Marktplatz, der Abonnementeinnahmen mit unabhängigen Softwareanbietern teilt, während Ingenico Gerät-als-Dienstleistung-Pläne pilotiert, die Hardware, Garantie und Cloud-POS in einer monatlichen Gebühr bündeln. Partnerschaften zwischen Acquirern und Transit-Integratoren, wie SONDA mit lokalen Banken, signalisieren vertikale Diversifizierung zur Erfassung von Fahrpreiserhebungsbudgets.
Südamerika POS-Terminal-Branchenführer
-
VeriFone System Inc.
-
Ingenico S.A.
-
Castles Technology Co., Ltd.
-
NCR Corporation
-
BBPOS Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika POS-Terminal-Markt Unternehmen in diesem Bericht
- Ingenico S.A.
- VeriFone , Inc.
- PAX Technology Limited
- New POS Technology Limited
- Newland Payment Technology Co., Ltd.
- Castles Technology Co., Ltd.
- Shenzhen Xinguodu Technology Co., Ltd.
- SZZT Electronics Co., Ltd.
- BBPOS Limited
- Bitel Co., Ltd.
- Centerm Information Co., Ltd.
- NCR Corporation
- Toshiba Tec Corporation
- Zebra Technologies Corporation
- Honeywell International Inc.
- Datalogic S.p.A.
- Diebold Nixdorf Incorporated
- Sunmi Technology Co., Ltd.
- Fujian Landi Commercial Equipment Co., Ltd.
- AURES Technologies S.A.
Neueste Industrielle Entwicklungen in Südamerika POS-Terminal-Markt
- Februar 2025: Die brasilianische Zentralbank führte PIX Kontaktlos ein und ermöglicht NFC-basierte Sofortüberweisungen am Point of Sale.
- Februar 2025: tapi und Mercado Pago schlossen eine strategische Allianz zur Skalierung der KMU-Akzeptanz in Mexiko.
- Januar 2025: Argentiniens BCRA legte den April 2025 als Starttermin für QR-Zahlungen mit Debitkarte im Rahmen von Transferencias 3.0 fest.
- Juli 2024: Itaú Unibanco erwarb die NCR Atleos Einzelhandels-Software-Assets, um die internen POS-Fähigkeiten zu vertiefen.
Südamerika POS-Terminal-Markt Berichtsumfang
Der POS-Terminal-Markt erfasst Einnahmen aus Hardware, Software und Dienstleistungen, die Transaktionen beim Verkauf eines Produkts oder einer Dienstleistung erleichtern. Er hilft dabei, Daten zu Verkaufstransaktionen zu speichern, zu erfassen, zu teilen und zu berichten.
Der Bericht über den Südamerika POS-Terminal-Markt ist segmentiert nach Zahlungsannahmemodus (kontaktbasiert und kontaktlos), POS-Typ (stationäre Point-of-Sale-Systeme und mobile/tragbare Point-of-Sale-Systeme), Endnutzerbranche (Einzelhandel, Gastgewerbe, Gesundheitswesen, Transport und Logistik sowie weitere Endnutzerbranchen) und nach Land (Brasilien, Argentinien, Kolumbien, Chile, Peru, Rest von Südamerika). Die Marktprognosen werden in Wertangaben (Einheiten) bereitgestellt.
Es verbessert das Einkaufserlebnis und hilft, den Kassiervorgang zu beschleunigen, was letztendlich zur Kundenzufriedenheit führt. Bestandsverwaltung, verfügbarer Lagerbestand, Produktverfügbarkeit und Preisinformationen sind primäre Daten, die aus den Systemen gewonnen werden. Die Studie umfasst auch die Auswirkungen von COVID-19 auf den Markt und seine betroffenen Segmente.
Segmentierungsübersicht
Nach Zahlungsannahmemodus
| Kontaktbasiert |
| Kontaktlos |
Nach POS-Typ
| Stationäre Point-of-Sale-Systeme |
| Mobile / Tragbare Point-of-Sale-Systeme |
Nach Endnutzerbranche
| Einzelhandel |
| Gastgewerbe |
| Gesundheitswesen |
| Transport und Logistik |
| Weitere Endnutzerbranchen |
Nach Land
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Rest von Südamerika |
| Nach Zahlungsannahmemodus | Kontaktbasiert |
| Kontaktlos | |
| Nach POS-Typ | Stationäre Point-of-Sale-Systeme |
| Mobile / Tragbare Point-of-Sale-Systeme | |
| Nach Endnutzerbranche | Einzelhandel |
| Gastgewerbe | |
| Gesundheitswesen | |
| Transport und Logistik | |
| Weitere Endnutzerbranchen | |
| Nach Land | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Rest von Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Südamerika POS-Terminal-Markts?
Der Markt umfasst im Jahr 2025 10,70 Milliarden Einheiten und wird bis 2031 voraussichtlich 15,35 Milliarden Einheiten erreichen.
Welches POS-Segment wächst in Südamerika am schnellsten?
NFC-fähige kontaktlose Terminals entwickeln sich bis 2031 mit einer CAGR von 7,23 %.
Wie bedeutend ist Brasilien innerhalb der POS-Landschaft Südamerikas?
Brasilien macht 34,72 % des Umsatzes aus und treibt die Upgrade-Nachfrage über PIX Kontaktlos und inländische Produktionsanreize an.
Welche Unternehmen führen das Wettbewerbsfeld des Südamerika POS-Terminal-Markts an?
PAX Technology, Ingenico und VeriFone kontrollieren gemeinsam etwa 65 % der Lieferungen in der Region.
Welche regulatorischen Änderungen beeinflussen die POS-Akzeptanz in Argentinien?
Argentiniens Transferencias 3.0 schreibt QR-Interoperabilität mit gedeckelten Händlergebühren vor und fördert die rasche Bereitstellung von Smart-POS.
Warum bevorzugen südamerikanische Händler mobile POS-Geräte?
Sie bieten Mobilität, integrierte Geschäfts-Apps und LTE-Konnektivität, die den Bedürfnissen von Mikro-Händlern und Fintech-Acquiring-Modellen entsprechen.