
Marktgröße und Marktanteile der Offshore-Supportschiffe in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.01 Milliarden US-Dollar |
| Marktgröße (2026) | 2.14 Milliarden US-Dollar |
| Marktgröße (2031) | 3.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.47 % |
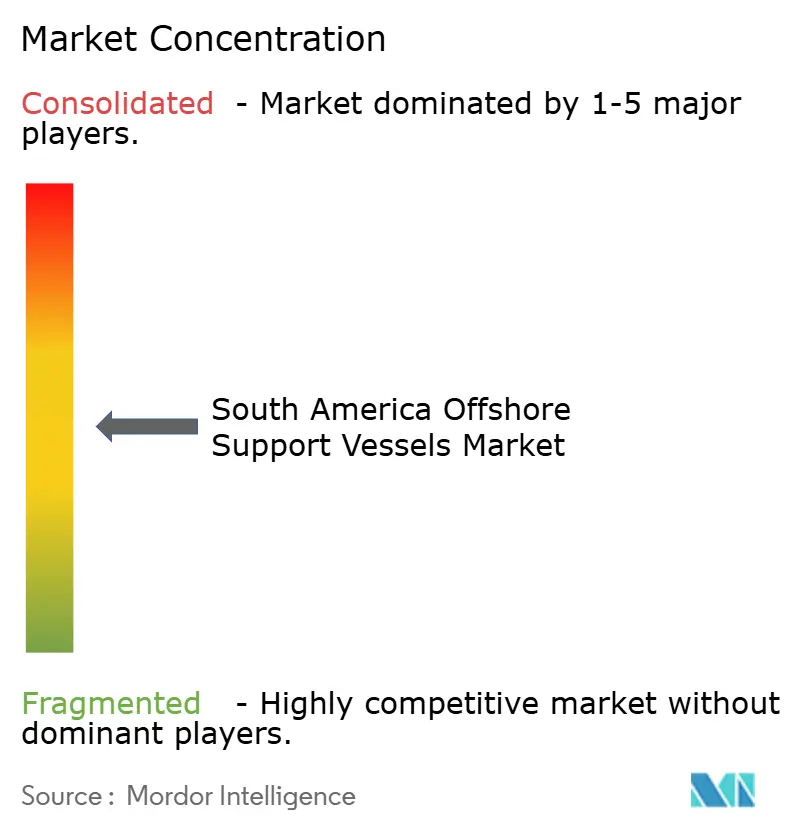
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Offshore-Supportschiffe in Südamerika von Mordor Intelligence
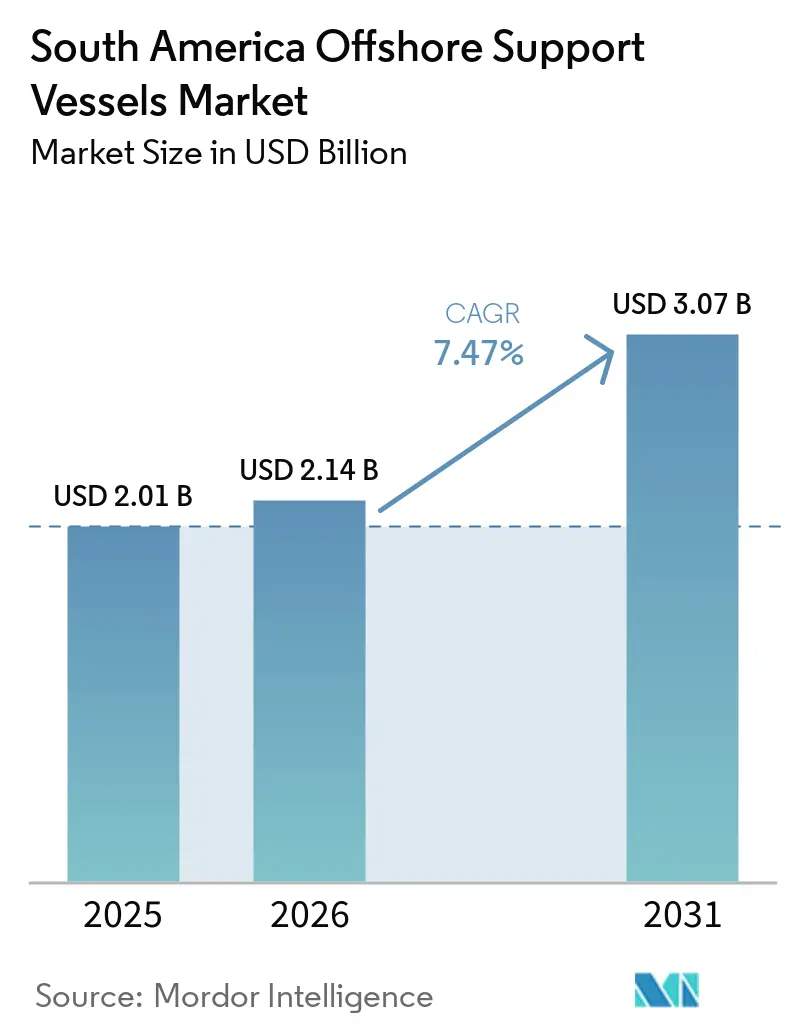
Die Marktgröße für Offshore-Supportschiffe in Südamerika wird voraussichtlich von 2,01 Milliarden USD im Jahr 2025 auf 2,14 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 3,07 Milliarden USD erreichen, bei einer CAGR von 7,47 % über den Zeitraum 2026–2031. Der südamerikanische Markt für Offshore-Supportschiffe wird durch anhaltende Tiefseeaktivitäten in Brasilien gestützt, wo Petrobras Investitions- und Schiffsbeschaffungsprogramme aufgestellt hat, die die Schiffsnachfrage an eine große installierte Produktionsbasis knüpfen, anstatt an eine geringe Anzahl isolierter Explorationskampagnen[1]. Die Vor-Salz-Produktionsbasis von Petrobras gibt Schiffseigentümern eine erkennbare Arbeitslast für Versorgungs-, Ankermanöver-, Inspektions- und Unterseeunterstützungsarbeiten. Der südamerikanische Markt für Offshore-Supportschiffe sieht sich auch mit engeren Zugangsbedingungen konfrontiert, da lokale Inhaltsanforderungen und Flaggenregeln die Schiffe bestimmen, die für brasilianische Aufträge konkurrieren können. Langfristige Bau-und-Charter-Vergaben begünstigen Betreiber, die Finanzierung, lokalen Bau und emissionsärmere Antriebssysteme arrangieren können. Neue Offshore-Wind- und argentinische Exportinfrastruktur erweitern das Chancenspektrum, obwohl ihre Schiffsnachfrage voraussichtlich später entstehen wird als die etablierte brasilianische Öl- und Gas-Arbeitslast.
Wichtigste Erkenntnisse des Berichts
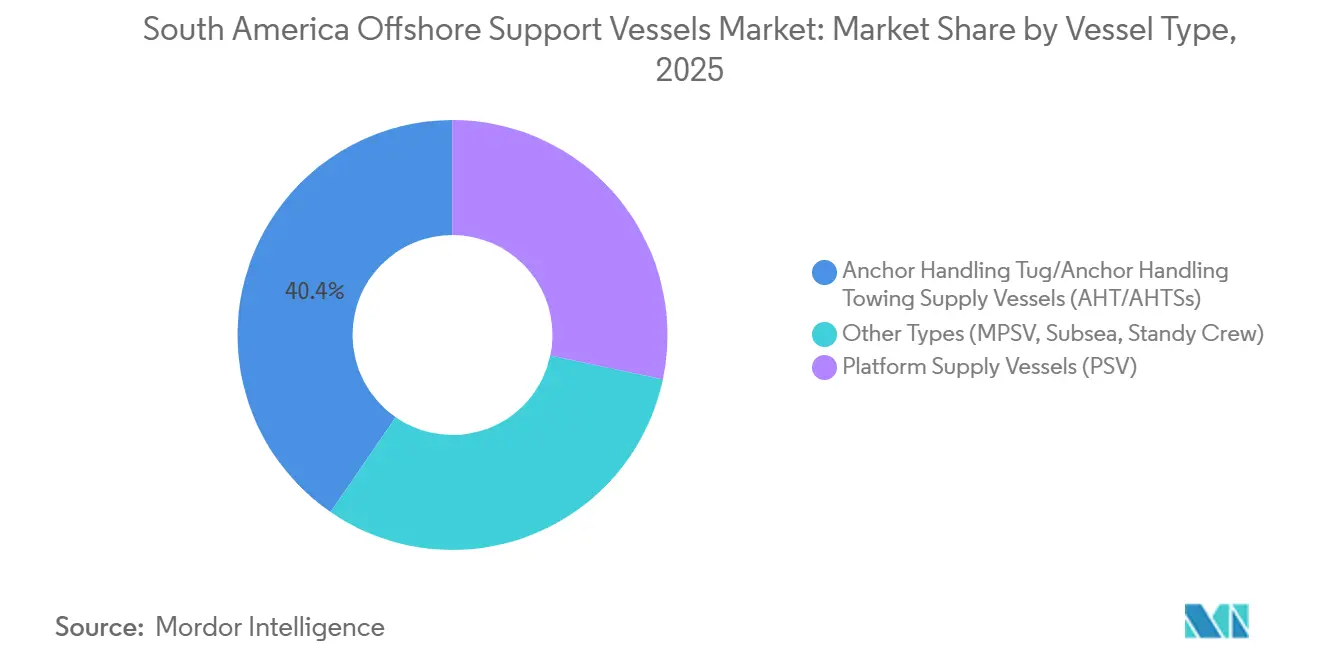
- Nach Schiffstyp hielten AHT/AHTS-Schiffe im Jahr 2025 einen Marktanteil von 40,4 % am südamerikanischen Markt für Offshore-Supportschiffe, während Sonstige Typen bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
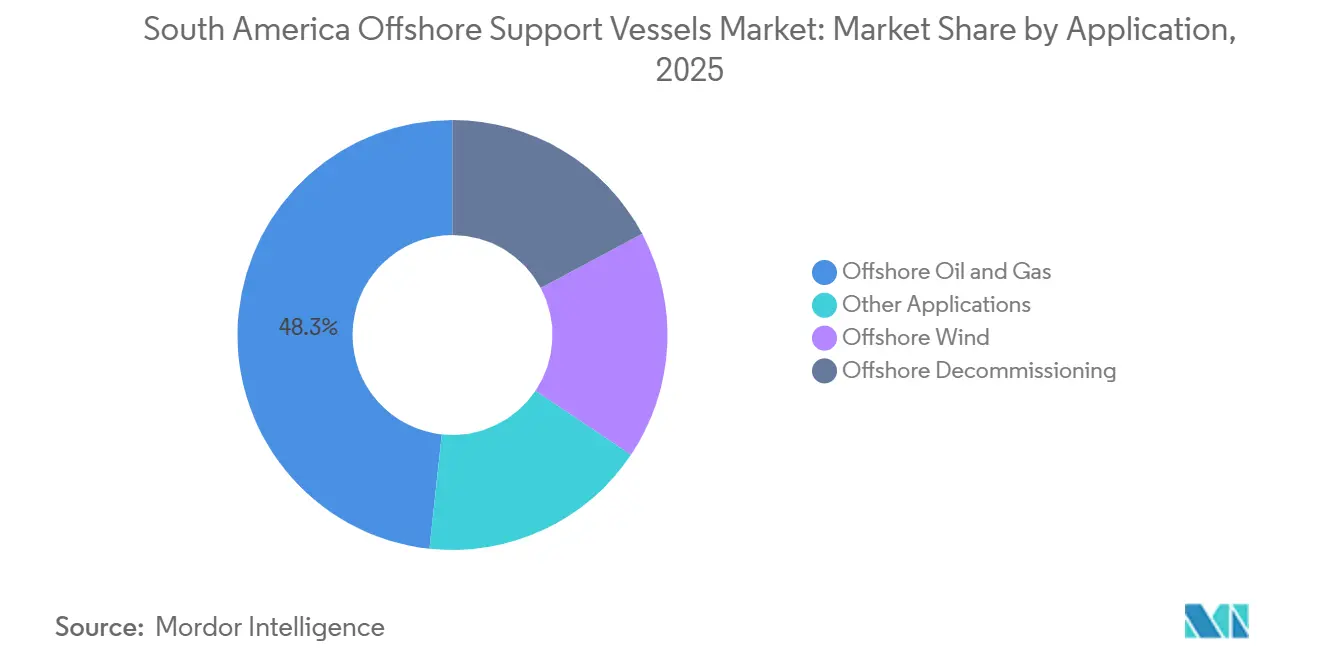
- Nach Anwendung entfiel auf Offshore-Öl und -Gas im Jahr 2025 ein Anteil von 48,3 % an der Marktgröße für Offshore-Supportschiffe in Südamerika, während Offshore-Wind bis 2031 voraussichtlich mit einer CAGR von 8,1 % expandieren wird.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Marktanteil von 68,5 % am südamerikanischen Markt für Offshore-Supportschiffe, während Argentinien bis 2031 voraussichtlich eine CAGR von 8,2 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Tiefsee-Vor-Salz-Produktion | +2.50% | Brasilien (hauptsächlich Santos- und Campos-Becken) | Langfristig (≥ 4 Jahre) |
| Erneuerungsprogramm der Offshore-Flotte von Petrobras | +2.00% | Brasilien, mit Lieferkettenauswirkungen auf Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Rückstau bei Untersee-Inspektion, Wartung und Reparatur | +1.00% | Brasilien; aufkommend in Argentinien (VMOS-Unterwasserinfrastruktur) | Kurzfristig (≤ 2 Jahre) |
| Schiffsnachfrage für Offshore-Stilllegung | +0.50% | Brasilien (Altanlagen im Campos-Becken) | Mittelfristig (2–4 Jahre) |
| Optionalität bei Offshore-Windprojekten | +0.50% | Brasilien (Rio de Janeiro, Rio Grande do Norte); Frühphase Kolumbien | Langfristig (≥ 4 Jahre) |
| Wirtschaftlichkeit des Austauschs von Hybridschiffen | +0.30% | Brasilien; globaler Lieferketteneinfluss | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Tiefsee-Vor-Salz-Produktion
Brasiliens Vor-Salz-Felder unterstützen große Offshore-Entwicklungen mit etablierter Geologie, Infrastruktur und Produktionssystemen. Petrobras produzierte im Jahr 2026 mehr als 3 Millionen Barrel pro Tag, wobei über 80 % aus Vor-Salz-Anlagen stammten. Petrobras treibt die Systeme P-80, P-82 und P-83 für Búzios voran, und jede Einheit ist für eine Produktion von 225.000 Barrel Öl pro Tag ausgelegt. Equinor begann im März 2026 eine 6-Bohrloch-Bohrkampagne für das Raia-Projekt im Campos-Becken, mit einer angestrebten Erstproduktion für 2028[2]. Diese Projekte erweitern den südamerikanischen Markt für Offshore-Supportschiffe über die kurzfristige Schiffsnachfrage hinaus, da jede Produktionseinheit während ihrer gesamten Betriebslebensdauer eine kontinuierliche Logistik-, Verankerungs- und Unterseeunterstützung benötigt, einschließlich routinemäßiger Materialbewegungen und Interventionsarbeiten. Die Betriebsbedingungen begünstigen auch DP2- und DP3-Schiffe mit Tiefsee-ROV-Fähigkeit, was die Ausrüstungs- und Finanzierungsschwelle für neue Anbieter erhöht.
Erneuerungsprogramm der Offshore-Flotte von Petrobras
Das Open-Sea-Programm von Petrobras vereint neuen Schiffsbau und langfristige Betriebsverträge. Petrobras unterzeichnete im Dezember 2024 Verträge für 12 neue Plattformversorgungsschiffe, die in Brasilien mit 40 % lokalem Inhalt gebaut werden sollen. Die Vertragsstruktur sieht 4 Jahre für die Mobilisierung und 12 Jahre für den Betrieb vor, was lokalen Werften und Schiffseigentümern eine längere Einnahmebasis bietet. Im Mai 2026 gab DOF Verträge für 4 neue Unterseeunterstützungsschiffe bekannt, die bei Navship in Santa Catarina gebaut werden sollen[3]. Der südamerikanische Markt für Offshore-Supportschiffe legt daher größeres Gewicht auf Betreiber, die Bau, Finanzierung, Schiffsverfügbarkeit, Lieferantenterminpläne und die operative Vorbereitung koordinieren können, die erforderlich ist, bevor ein Schiff in einen langfristigen Charter eintritt. Starnavs Hybridschiffe verwenden mtu-Serie-4000-Motoren, Batteriesysteme, HVO-Kraftstofffähigkeit und IMO-Tier-III-Ausrüstung, was zeigt, wie technische Anforderungen zu einem Teil von Beschaffungsentscheidungen werden.
Rückstau bei Untersee-Inspektion, Wartung und Reparatur
Die wachsende Anzahl von Offshore-Produktionseinheiten erhöht den Bedarf an Inspektions-, Wartungs- und Reparaturarbeiten an Unterwasserausrüstungen. Oceaneering gab im August 2025 Petrobras-Verträge im Wert von 180 Millionen USD für Arbeitsklasse-ROV-Dienste in brasilianischen Betrieben bekannt[4]. DOF gab 2025 3 Petrobras-Verträge für mehr als 4.000 geplante Inspektionen in den Becken Santos, Campos und Espírito Santo bekannt. Die Arbeiten umfassen Verankerungssysteme, Fließleitungen, Steigrohre und verwandte Unterwasserstrukturen, die eine regelmäßige Überwachung erfordern. Der südamerikanische Markt für Offshore-Supportschiffe profitiert davon, weil Inspektionsprogramme spezialisierte ROV- und Supportschiffe im Rahmen mehrjähriger Verträge einsetzen, die an wiederkehrende Wartungsanforderungen gebunden sind und nicht an eine einzelne Bohr- oder Installationskampagne. Diese Verträge verringern die Abhängigkeit von kurzfristiger Spotaktivität und geben Betreibern eine stabilere Basis für den Schiffseinsatz.
Schiffsnachfrage für Offshore-Stilllegung
Brasiliens Stilllegungsprogramm schafft Nachfrage nach Mehrzweck-Supportschiffen, Taucherunterstützungsschiffen und anderen spezialisierten Einheiten. Der Geschäftsplan 2025–2029 von Petrobras umfasst die Stilllegung von 10 Plattformen bis 2029. Die ANP-Resolution 817 verlangt, dass ein Stilllegungsplan eingereicht wird, bevor Offshore-Anlagen außer Betrieb genommen werden. Die Planungsanforderung ermöglicht es Betreibern, maritime Logistik- und Schiffsbedürfnisse früher im Feldschließungsprozess zu identifizieren. Brasilien verfügt nicht über ein inländisch beflaggtes Schwerlastkranschiff zum Entfernen großer Topsides, was die Verfügbarkeit geeigneter Anlagen für größere Abbrucharbeiten einschränken kann. Der südamerikanische Markt für Offshore-Supportschiffe kann dort profitieren, wo Eigentümer kranausgerüstete, Tauch- oder Mehrzweckschiffe haben, die für diese Arbeiten geeignet sind und maritime Logistik mit Inspektion, Abbruchunterstützung und anderen Feldschließungsaufgaben kombinieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung lokaler Inhaltsvorschriften und brasilianische Flaggenbeschränkungen | -1.50% | Brasilien (national); teilweise Auswirkungen auf Argentinien durch Flaggenpräferenzpolitik | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und Finanzierungsabhängigkeit | -1.20% | Brasilien, Argentinien, Chile; Einfluss globaler Kapitalmärkte | Mittelfristig (2–4 Jahre) |
| Fragmentierte Offshore-Windprojektpipeline | -0.50% | Brasilien, Kolumbien; im Entstehen in Chile, Uruguay | Langfristig (≥ 4 Jahre) |
| Engpässe bei Häfen, Werften und Fachpersonal | -0.80% | Brasilien (Rio de Janeiro, Vitória, Macaé); Werften in Santa Catarina | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Einhaltung lokaler Inhaltsvorschriften und brasilianische Flaggenbeschränkungen
Brasiliens lokale Inhaltsvorschriften stellen Anforderungen an den Bau und die Becharterung von Offshore-Schiffen. Das Gesetz 15.075 von 2024 und verwandte Vorschriften legen lokale Inhaltsbedingungen für maritime Supportschiffe fest und knüpfen einige Anreize an die Einhaltung. Das ANTAQ-Zirkulationsverfahren prüft, ob ein brasilianisch beflaggtes Schiff verfügbar ist, bevor ausländische Tonnage gechartert wird. Brasilien hatte im Februar 2026 390 brasilianisch beflaggte Schiffe unter 481 aktiven OSVs, was bei steigender Spezialnachfrage nur begrenzte Flexibilität lässt. Der südamerikanische Markt für Offshore-Supportschiffe sieht sich auch mit Engpässen bei Hafenumschlag, Trockendock und Besatzung konfrontiert, insbesondere wenn sich Klassenwerftanforderungen in der brasilianischen Flotte häufen und mehrere Schiffe während eines begrenzten Zeitraums dieselben spezialisierten Reparaturressourcen benötigen. Diese Bedingungen begünstigen etablierte lokale Betreiber, können aber den Zugang zu Schiffen verzögern, die für spezialisierte Aufgaben benötigt werden.
Hohe Kapitalintensität und Finanzierungsabhängigkeit
Neubauten von Hybridschiffen erfordern große Vorabverpflichtungen und langfristige Finanzierung. Das Beschaffungsmodell von Petrobras bevorzugt Charter, die die Baufinanzierung über einen mehrjährigen Betriebszeitraum unterstützen können. Die lokale Inhaltsanforderung kann die Kosten für die Beschaffung von Schiffskomponenten und Baudienstleistungen in Brasilien erhöhen. Inländische Finanzierungskosten und der Bedarf an rechtlicher und steuerlicher Unterstützung erhöhen die Ressourcen, die für die Einreichung langfristiger Angebote erforderlich sind. Der südamerikanische Markt für Offshore-Supportschiffe wird daher zunehmend günstiger für Unternehmen mit Zugang zu Kapital, etablierten Finanzierungsbeziehungen, konformen Schiffen und der Fähigkeit, Bau- und Mobilisierungskosten zu tragen, bevor langfristige Chartereinnahmen beginnen. Dieses Muster fördert die Konsolidierung und macht kleinere Eigentümer abhängiger von Altschiffen und kürzeren Charterlaufzeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schiffstyp:
AHTS-Dominanz nimmt ab, während Untersee- und Spezialtonnen beschleunigenAHT/AHTS-Schiffe machten im Jahr 2025 40,4 % des südamerikanischen Marktes für Offshore-Supportschiffe aus. Ihre führende Position spiegelt den Verankerungsbedarf von Ultra-Tiefsee-FPSOs wider, die eine Ankermanöver-Unterstützung mit hohem Pfahlzug bei Wassertiefen von bis zu 3.000 Metern erfordern. DOFs Skandi Iguaçu wurde für Petrobras-Arbeiten mit mehr als 350 Tonnen Pfahlzug unter Vertrag genommen. DOF sicherte sich auch langfristige AHTS-Arbeiten für die Skandi Angra, Skandi Paraty und Skandi Urca. Plattformversorgungsschiffe bleiben wichtig, da aktive FPSOs regelmäßige Kraftstoff-, Fracht- und Materialversorgung benötigen. Die 12 für Petrobras-Arbeiten bestellten Hybrid-PSVs unterstreichen den Bedarf an lokaler Versorgungskapazität. Schiffseigentümer mit für Tiefwasserbetrieb geeigneter Ausrüstung haben einen klareren Weg in langfristige Verträge.
Sonstige Typen, einschließlich Mehrzweck-, Unterseeunterstützungs-, Bereitschafts- und Besatzungsschiffe, sind das am schnellsten wachsende Schiffstypsegment mit einer CAGR von 7,8 % bis 2031. Die Marktgröße für Offshore-Supportschiffe in Südamerika für diese Gruppe wird durch Inspektions-, Wartungs-, Reparatur- und Stilllegungsaufgaben gestützt. Die Vergaben von DOF im Mai 2026 umfassen 4 neue ROV-Supportschiffe für Petrobras-Arbeiten und eine 12-jährige Vertragslaufzeit. Die Petrobras-Verträge von Oceaneering erfordern auch ROV-Dienste für Inspektion, FPSO-Anschlüsse, Verankerungsinspektionen und Pfahlinstallationen. Die Kategorie profitiert von Arbeiten, die nicht von konventionellen Versorgungs- oder Ankermanövrierschiffen abgeschlossen werden können. ANP-Stilllegungsregeln fügen auch eine Vorausplanung für Mehrzweck- und Taucherunterstützungsschiffe hinzu. Diese Mischung von Dienstleistungen gibt spezialisierten Schiffseigentümern eine Rolle sowohl bei neuen Produktionsaktivitäten als auch bei Feldarbeiten am Ende der Lebensdauer.


Nach Anwendung:
Öl und Gas hält das Volumen, während Wind strukturellen Schwung aufbautOffshore-Öl und -Gas hielt im Jahr 2025 48,3 % des regionalen Umsatzes. Petrobras plant, die Investitionen in Offshore-Produktionssysteme und Explorationsaktivitäten bis 2030 aufrechtzuerhalten. Die Búzios-Entwicklung, das Raia-Projekt und die bestehende Vor-Salz-Produktion erfordern kontinuierliche Schiffsunterstützung. Diese Arbeitslast umfasst Frachttransport, Ankermanöver, ROV-Intervention, Inspektion und Unterseelogistik. Langfristige Verträge bieten eine größere operative Transparenz als kurzfristige Aktivitäten. Stilllegungen und andere Servicearbeiten fügen weitere Aufgaben für Spezialschiffe hinzu. Diese Nachfragebasis bleibt die zentrale Einnahmequelle für die regionale Flotte.
Offshore-Wind wird bis 2031 voraussichtlich mit einer CAGR von 8,1 % expandieren. Brasilien verabschiedete im Januar 2025 das Gesetz 15.097, das den rechtlichen Rahmen für die Offshore-Stromerzeugung schuf. Petrobras' 18-MW-Pilotprojekt in Rio de Janeiro wurde das erste Offshore-Windprojekt in Südamerika, das in die formelle Umweltlizenzierung eintrat. Fugro begann im April 2026 mit geotechnischen Arbeiten für das Pilotprojekt, wobei die abschließende Berichterstattung für 2027 geplant ist. Die ersten Schiffsmöglichkeiten werden sich wahrscheinlich auf Vermessungs- und Standortuntersuchungsarbeiten konzentrieren, bevor größere Installationsanforderungen entstehen. Es wird nicht erwartet, dass der südamerikanische Markt für Offshore-Supportschiffe bis zur weiteren Entwicklung regulatorischer Schritte und des Projektbaus eine wesentliche windbezogene Schiffsnachfrage verzeichnen wird.
Geografische Analyse
Markt für Offshore-Versorgungsschiffe in Brasilien
Brasilien hielt im Jahr 2025 einen Anteil von 68,5 % am regionalen Umsatz. Im Februar 2026 waren 481 Offshore-Versorgungsschiffe in brasilianischen Gewässern im Einsatz, darunter 390 Schiffe unter brasilianischer Flagge. Die Búzios-Projekte von Petrobras und die bestehende Vorproduktion im Pre-Salt-Bereich stützen die Nachfrage nach Versorgungsschiffen in den Becken Santos und Campos. Die Raia-Bohrkampagne von Equinor schafft zudem einen separaten Unterstützungsbedarf im Campos-Becken. Die brasilianische Flaggenpräferenz und die Anforderungen an den lokalen Wertschöpfungsanteil bleiben wichtige Zugangsbedingungen für ausländische Betreiber.
Markt für Offshore-Versorgungsschiffe in Argentinien
Für Argentinien wird die höchste Wachstumsrate der Region mit einem CAGR von 8,2 % bis 2031 prognostiziert. Das Projekt Vaca Muerta Oil Sur verbindet die Produktion in Neuquén mit einem Offshore-Exportterminal in Punta Colorada in Río Negro. Argentinien hat zudem im Juli 2026 durch das Dekret 590/2026 die Offshore-Explorationsvergabe CAN_200 eingeleitet. Die Entwicklung der Exportinfrastruktur und der Explorationsflächen weitet die Offshore-Aktivitäten des Landes über frühere episodische Kampagnen hinaus aus. Die Schiffsnachfrage wird voraussichtlich Bau-, Subsea-Installations- und Logistikunterstützung umfassen. Der Markt für Offshore-Versorgungsschiffe in Südamerika verfügt daher über ein zweites regionales Nachfragezentrum, das sich im Laufe des Prognosezeitraums ausweiten könnte, da Exportinfrastruktur, Offshore-Bautätigkeit und Explorationsplanung unterschiedliche Arten von Schiffseinsätzen erzeugen.
Weiterer Markt für Offshore-Versorgungsschiffe in Südamerika
Chile und der Rest Südamerikas repräsentieren im Jahr 2025 einen kleineren Anteil an der regionalen Aktivität. Chiles Vorschlag für schwimmende Windkraftanlagen Viento Azul befand sich Mitte 2026 noch in der Genehmigungsphase. Uruguays Offshore-Windpotenzial und die geplanten Bohrungen im Block OFF-5 könnten die künftige Aktivität in den angrenzenden Gewässern beeinflussen. Die Tiefseearbeiten in Guyana können die Verfügbarkeit und Charterraten für hochspezialisierte AHTS- und PSV-Schiffe in der gesamten Region beeinflussen. Diese Märkte bieten derzeit eher Optionalität als ein mit Brasilien vergleichbares Volumen. Explorationsergebnisse und Genehmigungsentscheidungen könnten das regionale Gleichgewicht im weiteren Verlauf des Prognosezeitraums verschieben.
Wettbewerbslandschaft
Der südamerikanische Markt für Offshore-Supportschiffe weist ein moderates Konzentrationsmaß auf. Der Wettbewerb ist zunehmend zwischen größeren Betreibern, die Petrobras' Bau-und-Charter-Bedingungen erfüllen können, und kleineren inländischen Eigentümern mit etablierten Flottenpositionen aufgeteilt. Tidewater erwarb Wilson Sons UltraTug und seine brasilianische PSV-Flotte für 500 Millionen USD im Jahr 2025. CBO und OceanPact gaben eine Fusion auf Aktienbasis bekannt, die Flotten in den Bereichen Ankermanöver, Versorgung und Unterseeunterstützung zusammenführen würde. Betreiber, die lokalen Bau, emissionsärmere Ausrüstung und langfristige Finanzierung kombinieren können, haben eine stärkere Position bei großen Ausschreibungen.
DOFs mehrjährige Petrobras-Vergaben zeigen den Wert spezialisierter Schiffe und der Vertragsabwicklung. DOF sicherte sich im Mai 2025 4 langfristige AHTS-Verträge in Brasilien. Im Mai 2026 gab DOF auch Verträge für 4 neue ROV-Supportschiffe für Petrobras bekannt. Rolls-Royce lieferte im Juli 2026 40 mtu-Motoren für Starnavs Hybrid-Offshore-Schiffe. Diese Investitionen unterstützen Schiffe mit Batteriesystemen, HVO-Fähigkeit und IMO-Tier-III-Konformität. Der südamerikanische Markt für Offshore-Supportschiffe wird zunehmend ungünstiger für Schiffe, die diese betrieblichen und umweltbezogenen Anforderungen nicht erfüllen können, insbesondere wenn große Ausschreibungen Hybridsysteme, ROV-Fähigkeit, lokale Konformität oder tiefere Betriebskapazität vorschreiben.
Es gibt noch Raum für Spezialunternehmen in den Bereichen Stilllegung, Unterseeunterstützung und Offshore-Wind-Vermessungsarbeiten. Brasilien verfügt nicht über ein inländisch beflaggtes Schwerlastkranschiff für die Entfernung großer Topsides. Fugros geotechnischer Auftrag für Petrobras' Rio-de-Janeiro-Windpilotprojekt gibt dem Unternehmen eine frühe Rolle bei Standortuntersuchungsarbeiten. Umweltlizenzierungs- und Schiffskonformitätsanforderungen werden den Zugang zu höherwertigen Petrobras-Ausschreibungen beeinflussen. Größe ist wichtig, aber spezialisierte Anlagen und zuverlässige Ausführung bleiben wesentliche Wettbewerbsfaktoren.
Marktführer der Offshore-Supportschiffe in Südamerika
-
Tidewater Inc.
-
Companhia Brasileira de Offshore (CBO)
-
OceanPact Serviços Marítimos S.A.
-
DOF Group ASA
-
Starnav Serviços Marítimos Ltda.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Offshore-Versorgungsschiffe in Südamerika
- Tidewater Inc.
- Companhia Brasileira de Offshore (CBO)
- OceanPact Serviços Marítimos S.A.
- DOF Group ASA
- Starnav Serviços Marítimos Ltda.
- Bram Offshore Transportes Marítimos Ltda.
- Edison Chouest Offshore LLC
- Bourbon Corporation SA
- Solstad Offshore ASA
- Seacor Marine Holdings Inc.
- Hornbeck Offshore Services, Inc.
- Maersk Supply Service A/S
- Bravante Group
- CMM Offshore Brasil Ltda.
- OOS Shipping do Brasil Ltda.
- Posidonia Shipping
- Companhia de Navegação Norsul
- Wilson Sons S.A.
- Ultratug Participações S.A.

Recent Industry Developments in Markt für Offshore-Versorgungsschiffe in Südamerika
- Juli 2026: Rolls-Royce gab am 13. Juli 2026 bekannt, 40 mtu-16V-4000-M33S-Motoren für Starnavs 10 neue Hybrid-PSVs und OSRVs geliefert zu haben, darunter 6 PSVs und 4 OSRVs, für Petrobras im Rahmen von 12-Jahres-Verträgen. Jedes 92,1 Meter lange Schiff integriert einen dedizierten Batteriespeicher, HVO-Kraftstofffähigkeit und IMO-Tier-III-SCR-Systeme.
- Mai 2026: DOF Group sicherte sich 2 Milliarden USD in 12-Jahres-Petrobras-Verträgen für 4 neue ROV-Supportschiffe, die auf Brasiliens Navship-Werft in Santa Catarina gebaut werden sollen, zur Unterstützung von Untersee-IMR-Operationen ab 2030.
- März 2026: Petrobras vergab an Fugro einen geotechnischen Standortuntersuchungsvertrag für sein 18-MW-Offshore-Windpilotprojekt in Rio de Janeiro. Die Feldoperationen begannen im April 2026, und die abschließende Berichterstattung ist für 2027 geplant.
- März 2026: Equinor begann Bohroperationen für das Raia-Gasprojekt im Vor-Salz des Campos-Beckens durch eine 6-Bohrloch-Kampagne. Die Erstproduktion ist für 2028 angestrebt.


Berichtsumfang des Marktes für Offshore-Supportschiffe in Südamerika
Offshore-Supportschiffe (OSVs) sind spezialisierte Marineschiffe, die für den Transport, die Logistik, den Bau, die Wartung und die operative Unterstützung von Offshore-Öl- und -Gasplattformen, Windparks, Unterwasserinstallationen und anderen Offshore-Anlagen konzipiert sind. Sie transportieren Personal, Ausrüstung, Kraftstoff, Wasser, Bohrmaterialien und andere Versorgungsgüter zwischen Küstenstützpunkten und Offshore-Anlagen.
Der Markt für Offshore-Supportschiffe in Südamerika ist nach Schiffstyp, Anwendung und Geografie segmentiert. Nach Schiffstyp ist der Markt in Ankerschlepper/Ankerschlepper-Versorgungsschiffe (AHT/AHTS), Plattformversorgungsschiffe (PSVs) und sonstige Schiffstypen segmentiert. Nach Anwendung ist der Markt in Offshore-Öl und -Gas, Offshore-Wind, Offshore-Stilllegung und sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Brasilien, Argentinien, Chile und den Rest Südamerikas segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den südamerikanischen Markt für Offshore-Supportschiffe in diesen wichtigen Ländern und Segmenten. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Ankerschlepper/Ankerschlepper-Versorgungsschiffe (AHT/AHTS) |
| Plattformversorgungsschiffe (PSV) |
| Sonstige Typen (MPSV, Untersee, Bereitschafts-Besatzungsschiffe) |
| Offshore-Öl und -Gas |
| Offshore-Wind |
| Offshore-Stilllegung |
| Sonstige Anwendungen |
| Brasilien |
| Argentinien |
| Chile |
| Rest Südamerikas |
| Nach Schiffstyp | Ankerschlepper/Ankerschlepper-Versorgungsschiffe (AHT/AHTS) |
| Plattformversorgungsschiffe (PSV) | |
| Sonstige Typen (MPSV, Untersee, Bereitschafts-Besatzungsschiffe) | |
| Nach Anwendung | Offshore-Öl und -Gas |
| Offshore-Wind | |
| Offshore-Stilllegung | |
| Sonstige Anwendungen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der südamerikanische Markt für Offshore-Supportschiffe bis 2031 erreichen?
Der südamerikanische Markt für Offshore-Supportschiffe wird bis 2031 voraussichtlich 3,07 Milliarden USD erreichen und ab 2026 mit einer CAGR von 7,47 % wachsen. Seine Expansion ist hauptsächlich an die brasilianische Tiefwasserproduktion, langfristige Schiffsverträge und spezialisierte Unterseearbeiten gebunden.
Welcher Schiffstyp führt die Nachfrage in Südamerika an?
AHT/AHTS-Schiffe führten im Jahr 2025 mit 40,4 % des Umsatzes, da Ultra-Tiefsee-FPSOs Ankermanöver- und Verankerungsunterstützung benötigen. Diese Schiffsklasse unterstützt auch die Feldinstallation und laufende Verankerungsarbeiten rund um komplexe Produktionssysteme.
Was treibt die Nachfrage nach Offshore-Supportschiffen in Brasilien an?
Vor-Salz-Produktion, neue FPSO-Systeme, Untersee-Inspektionsarbeiten und Petrobras-Beschaffungsprogramme sind die Haupttreiber. Der südamerikanische Markt für Offshore-Supportschiffe erhält auch Unterstützung durch Arbeiten, die fortgesetzt werden, nachdem Anlagen von der Installation in den normalen Betrieb übergegangen sind.
Welche Anwendung wächst bis 2031 am schnellsten?
Offshore-Wind ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 8,1 %. Vermessungs- und Standortuntersuchungsarbeiten sollten vor größeren Bauunterstützungsanforderungen erscheinen, da regulatorische Genehmigungen und Projektentwicklung noch voranschreiten.
Warum sind brasilianische Flaggen- und lokale Inhaltsvorschriften für Schiffseigentümer wichtig?
Die Vorschriften beeinflussen den Zugang zu brasilianischen Chartern und begünstigen Eigentümer mit konformen Schiffen, lokaler Baukapazität und etablierten Betriebspositionen. Sie können auch die Verfügbarkeit ausländischer Schiffe einschränken, wenn brasilianisch beflaggte Anlagen im Charterverfahren Vorrang haben.
Welches Land wird in der Region voraussichtlich am schnellsten wachsen?
Argentinien wird bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen, unterstützt durch die Entwicklung von Exportterminals und Offshore-Explorationsaktivitäten. Der südamerikanische Markt für Offshore-Supportschiffe könnte Aufgaben für Unterseeinstallation, Bau und Logistik gewinnen, wenn diese Programme voranschreiten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
