
Marktgröße und Marktanteil des südamerikanischen HCM-Software-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
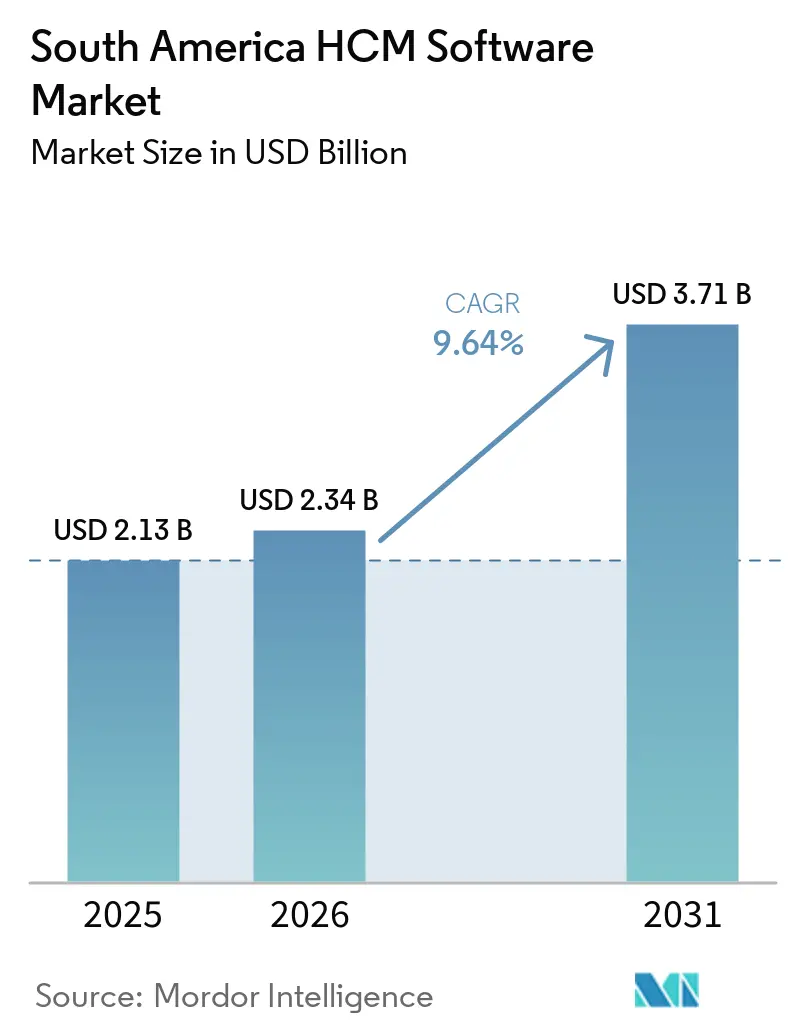
| Marktgröße im Basisjahr (2025) | 2.13 Milliarden US-Dollar |
| Marktgröße (2026) | 2.34 Milliarden US-Dollar |
| Marktgröße (2031) | 3.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.64 % |
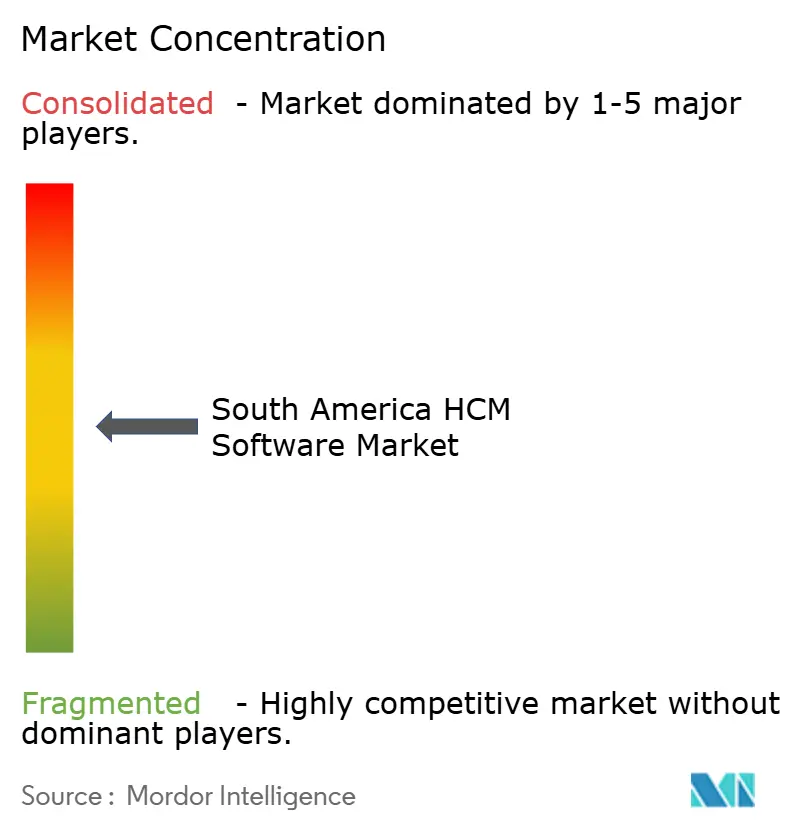
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen HCM-Software-Markts von Mordor Intelligence
Die Marktgröße des südamerikanischen HCM-Software-Markts wurde im Jahr 2025 auf 2,13 Milliarden USD geschätzt und soll von 2,34 Milliarden USD im Jahr 2026 auf 3,71 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,64 % während des Prognosezeitraums (2026–2031). Die Expansion spiegelt die obligatorische Digitalisierung des Arbeitsrechts, eine dauerhaft hybride Belegschaft und den Einzug der Gig-Economy in Sektoren wider, die früher ausschließlich auf Vollzeitbeschäftigung setzten. Nationale Compliance-Fristen, wie Brasiliens Anforderung zum Digitalen Arbeitsdomizil und Chiles Einreichungsfenster für das Elektronische Arbeitsregister, haben die Genauigkeit der Gehaltsabrechnung und die Einreichungsgeschwindigkeit von Back-Office-Aufgaben zu Prioritäten auf Vorstandsebene erhoben. Anbieter monetarisieren die Implementierungskomplexität, da Unternehmen feststellen, dass Integrations- und Change-Management-Kosten die reinen Lizenzgebühren übersteigen. Die Cloud-Bereitstellung schreitet schneller voran als der südamerikanische HCM-Software-Markt insgesamt, da Echtzeit-Regulierungsaktualisierungen auf veralteten On-Premises-Architekturen nicht aufrechterhalten werden können. Der Wettbewerbsdruck verschärft sich, da sich regionale Spezialisten durch eine tiefe Lokalisierung der Gehaltsabrechnung differenzieren, während globale Anbieter auf länderübergreifende Skalierung setzen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Software im Jahr 2025 mit einem Umsatzanteil von 71,32 %, während Dienstleistungen bis 2031 voraussichtlich eine CAGR von 10,82 % verzeichnen werden.
- Nach Bereitstellungsmodus erfasste Cloud im Jahr 2025 einen Anteil von 64,18 % am südamerikanischen HCM-Software-Markt und soll bis 2031 mit einer CAGR von 11,24 % wachsen.
- Nach Unternehmensgröße erwirtschafteten Großunternehmen im Jahr 2025 65,74 % des Umsatzes, während kleine und mittlere Unternehmen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,08 % wachsen werden.
- Nach Anwendung entfiel auf Kern-HR im Jahr 2025 ein Anteil von 23,96 % der Ausgaben, und Talentmanagement soll bis 2031 mit einer CAGR von 11,63 % wachsen.
- Nach Endnutzerbranche hielt BFSI im Jahr 2025 einen Umsatzanteil von 24,11 %, während Einzel- und E-Commerce voraussichtlich mit einer CAGR von 11,19 % über den Prognosehorizont wachsen werden.
- Nach Geografie trug Brasilien im Jahr 2025 41,63 % des Umsatzes bei, während Chile mit einer CAGR von 10,74 % bis 2031 das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung cloudbasierter HCM-Suiten bei mittelgroßen Unternehmen | +2.8% | Brasilien, Chile, Kolumbien, mit Ausstrahlungseffekten auf Argentinien und Peru | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an die Einhaltung gesetzlicher Vorschriften zur Digitalisierung des Arbeitsrechts | +3.2% | Brasilien (DET, Lohngleichheit), Argentinien (ARCA, Gesetz 27.802), Chile (REL), Kolumbien (SIGEP) | Kurzfristig (≤ 2 Jahre) |
| Wachsende Remote- und Hybrid-Belegschaften, die digitale HR-Tools erfordern | +2.1% | Städtische Zentren in Brasilien (São Paulo, Rio), Argentinien (Buenos Aires), Chile (Santiago), mit zunehmender Verbreitung in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Expansion der Gig-Economy beschleunigt die Nachfrage nach flexiblen Workforce-Management-Plattformen | +1.9% | Brasilien, Argentinien, Chile, konzentriert im Einzel- und E-Commerce, Logistik und Plattformdienstleistungen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Analysen zur Steigerung der Effizienz bei der Talentgewinnung | +1.4% | Brasilien, Chile, Argentinien, vorwiegend in den Sektoren BFSI, IT und Telekommunikation | Langfristig (≥ 4 Jahre) |
| Lokalisierung von Gehaltsabrechnungs- und Steuermodulen für südamerikanische Rechtsordnungen zieht KMU an | +2.3% | Brasilien, Argentinien, Chile, Kolumbien, Peru, mit frühen Gewinnen in Hauptstädten und Industriezentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung cloudbasierter HCM-Suiten bei mittelgroßen Unternehmen
Mittelgroße Unternehmen wechseln in die Cloud, weil vierteljährliche Compliance-Patches On-Premises-Teams überfordern – nicht wegen der viel zitierten Kosteneinsparungen. Oracles HCM-Now-Einführung im März 2024 verkürzte die Implementierung für Unternehmen mit 500 bis 2.000 Mitarbeitern auf sechs Monate. Chiles 15-tägiger REL-Einreichungszyklus hat die Batch-Gehaltsabrechnung abgeschafft und die Echtzeitsynchronisierung von einer Annehmlichkeit zu einer Anforderung gemacht.[1] Infolgedessen übertrifft das Cloud-Wachstum den südamerikanischen HCM-Software-Markt um 166 Basispunkte. Anbieter sichern sich nun wiederkehrende Einnahmen, die früher an lokale Systemintegratoren abflossen. Der Trend festigt die Preissetzungsmacht und soll die Verhandlungen im mittleren Marktsegment bis 2028 neu gestalten.
Steigende Anforderungen an die Einhaltung gesetzlicher Vorschriften zur Digitalisierung des Arbeitsrechts
Brasiliens DET-Mandat verpflichtet zur elektronischen Vertragseinreichung innerhalb von 24 Stunden nach der Einstellung und bindet Unternehmen an Plattformen mit automatisierten Workflows.[2] Argentiniens Gesetz 27.802 zentralisiert die Gehaltsabrechnung ab März 2026 unter ARCA und erzwingt Überarbeitungen der Systeme, die dezentralisierte Lösungen nicht erfüllen können. Chiles REL-Bußgelder für verspätete Einreichungen machen eine Cloud-native Architektur zur einzig praktikablen Option. Parallele Lohngleichheitsanalysen gemäß Brasiliens Gesetz 14.611/2023 erfordern Dashboards, die Legacy-Datenbanken nicht unterstützen. Zusammen wandeln diese Gesetze die Compliance von periodischen Prüfungen in eine kontinuierliche Überwachung um und beschleunigen die Ablösung von On-Premises-Bereitstellungen.
Wachsende Remote- und Hybrid-Belegschaften, die digitale HR-Tools erfordern
Hybrides Arbeiten ist nun dauerhaft etabliert und legt die Schwächen traditioneller Systeme offen, die auf physische Anwesenheitskontrollen angewiesen sind. Unternehmen benötigen asynchrones Onboarding, Zeitplanung über mehrere Zeitzonen hinweg und die Überwachung von Auftragnehmern in einer einzigen Oberfläche. Unternehmen in São Paulo und Rio de Janeiro stellen Remote-Mitarbeiter in Sekundärstädten ein, jedoch nur, wenn Plattformen verteilte Teams ohne lokale HR-Duplizierung verwalten können. Die Expansion der Gig-Economy im Einzel- und E-Commerce, in der Logistik und im E-Commerce zwingt Systeme dazu, Vollzeit-, Teilzeit- und Plattformarbeiter nebeneinander zu verwalten. Der südamerikanische HCM-Software-Markt bevorzugt daher Anbieter mit sofort einsatzbereiter Unterstützung für mehrere Beschäftigungsarten.
KI-gestützte Analysen zur Steigerung der Effizienz bei der Talentgewinnung
Die KI-Integration in HCM-Plattformen entwickelt sich über die grundlegende Lebenslaufprüfung hinaus hin zu prädiktiver Fluktuationsanalyse und Kompetenzlückenprognose, wodurch HR-Teams den Übergang von der reaktiven Personalverwaltung zur strategischen Personalplanung vollziehen können. In Sektoren wie BFSI und IT in Brasilien und Chile setzen Unternehmen zunehmend KI-gestützte Talentgewinnungstools ein – nicht in erster Linie zur Senkung der Rekrutierungskosten, sondern um Einstellungszyklen in hart umkämpften Fachkräftemärkten zu verkürzen, in denen Talentmangel den Gehaltsdruck erheblich erhöht. Eine wichtige Marktverschiebung besteht darin, dass KI-gestützte Funktionen in Unternehmens-HCM-Bereitstellungen schnell zur Standarderwartung werden und nicht mehr als Premium-Differenzierungsmerkmal gelten. Infolgedessen betten Anbieter KI-Funktionen zunehmend in ihre Kernplattformangebote ein, anstatt sie als optionale Add-on-Module zu positionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Integrationskosten für Legacy-ERP-Umgebungen | -1.8% | Brasilien, Argentinien, Chile, konzentriert in der Industriefertigung und bei Großunternehmen mit jahrzehntelangen ERP-Investitionen | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken angesichts grenzüberschreitender Cloud-Hosting-Vorschriften | -1.3% | Brasilien (LGPD-Resolution 19/2024), Argentinien, Chile, betrifft multinationale Unternehmen und Cloud-Anbieter ohne lokale Rechenzentren | Mittelfristig (2–4 Jahre) |
| Mangel an HR-Tech-Implementierungsexpertise in Sekundärstädten | -0.9% | Sekundärstädte in Brasilien, Argentinien, Chile, Peru, Kolumbien, außerhalb von Hauptstädten und wichtigen Industriezentren | Mittelfristig (2–4 Jahre) |
| Wirtschaftliche Volatilität reduziert IT-Budgets für nicht-kerngeschäftliche Projekte | -1.1% | Argentinien, Brasilien, mit Ausstrahlungseffekten auf Chile, Kolumbien und Peru in Zeiten von Währungsinstabilität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Integrationskosten für Legacy-ERP-Umgebungen
Hersteller, die SAP- oder Oracle-ERP-Systeme aus den 1990er Jahren betreiben, sehen sich mit 18- bis 24-monatigen Integrationen konfrontiert, deren Budgets die Lizenzausgaben um bis zu 300 % übersteigen. Middleware löst technische Mapping-Probleme, doch die Neugestaltung jahrzehntealter Workflows belastet den Projektumfang erheblich. CFOs betrachten den ROI von Cloud-HCM skeptisch, was etablierten ERP-Anbietern die Möglichkeit eröffnet, natives HCM zu einem Rabatt zu verkaufen. Sofern eigenständige Anbieter nicht in vorgefertigte Konnektoren investieren, könnte ihr adressierbarer Anteil am südamerikanischen HCM-Software-Markt bei Großunternehmen stagnieren.
Datenschutzbedenken angesichts grenzüberschreitender Cloud-Hosting-Vorschriften
Brasiliens LGPD-Resolution 19/2024 schreibt die Einführung von Standardklauseln für Daten vor, die bis August 2025 nationale Grenzen verlassen.[3] Anbieter, die Mitarbeiterdaten in nordamerikanischen oder europäischen Zonen ohne brasilianische Redundanz hosten, müssen ihre Architektur überarbeiten oder riskieren Strafen. Multinationale Unternehmen, die brasilianische, argentinische und chilenische Lokalisierung jonglieren, sehen sich mit fragmentierten Residenzregeln konfrontiert, was einige dazu veranlasst, hybride Architekturen einzuführen, die die Ziele einer einzigen Wahrheitsquelle untergraben. Regionale Anbieter mit lokalen Rechenzentren wandeln Compliance in einen Wettbewerbsvorteil um.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
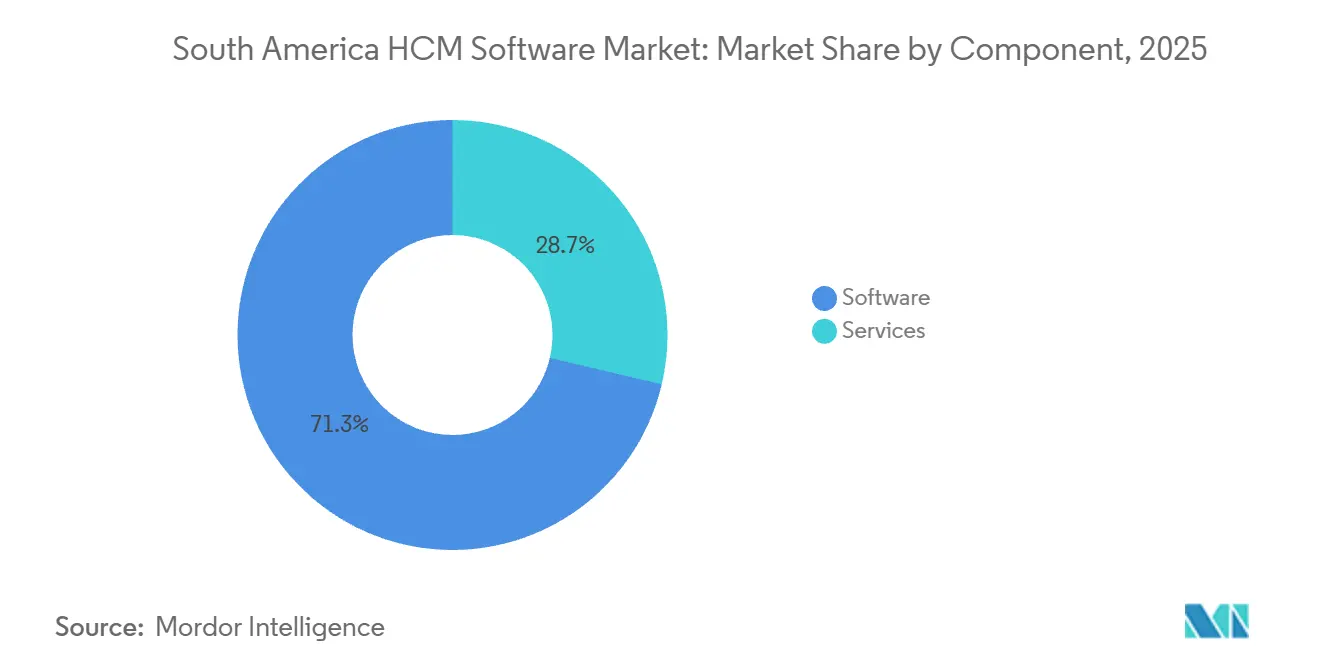
Wachstum bei Dienstleistungen signalisiert ImplementierungskomplexitätDer Dienstleistungsumsatz soll bis 2031 mit einer CAGR von 10,82 % steigen, da Unternehmen für Integration, Anpassung und Change Management zahlen. Im Jahr 2025 trug Software 71,32 % zum südamerikanischen HCM-Software-Markt bei, doch die zunehmenden Bereitstellungshürden deuten darauf hin, dass sich die Gesamtbetriebskosten in Richtung Dienstleistungsverträge verschieben. Anbieter mit eigenen Professional Services gewinnen dadurch Margenresilienz, während reine Softwareunternehmen, die auf Partner angewiesen sind, möglicherweise die Kontrolle über Deals abgeben müssen.
Der südamerikanische HCM-Software-Markt für Dienstleistungen wächst, da mittelgroße Käufer eine geführte Konfiguration benötigen, um sich schnell ändernden Gehaltsabrechnungsvorschriften gerecht zu werden. Gleichzeitig weisen größere Unternehmen inkrementelle Budgets für die Optimierung nach der Inbetriebnahme zu, da Analysemodule reifen. Diese Ausgabenentwicklung im südamerikanischen HCM-Software-Markt untermauert die anhaltende Lücke zwischen dem Wachstum der Dienstleistungen und dem Gesamtmarktdurchschnitt.
Nach Bereitstellungsmodus:
Cloud-Dominanz durch Compliance-Geschwindigkeit getriebenCloud hielt im Jahr 2025 einen Anteil von 64,18 % am südamerikanischen HCM-Software-Markt und soll mit einer CAGR von 11,24 % wachsen, womit On-Premises- und Hybrid-Lösungen um mehr als 200 Basispunkte übertroffen werden. Brasiliens DET und Argentiniens ARCA erfordern Echtzeit-Einreichungen und machen Batch-Uploads, die für On-Premises-Tools typisch sind, ungültig. Hybrid bleibt eine Übergangslösung für die Datensouveränität bei der Gehaltsabrechnung, doch seine Expansion hinkt hinterher, da Unternehmen letztendlich gesamte Stacks migrieren, sobald die Kontrollen ausgereift sind.
Der Cloud-Anteil am südamerikanischen HCM-Software-Markt soll bis 2031 erheblich wachsen, unterstützt durch anbieterseitig verwaltete Updates, die Unternehmen helfen, sich schnell an häufige Änderungen bei Gehaltsabrechnung, Steuern und Arbeitsrecht in regionalen Rechtsordnungen anzupassen. Das Modell gewinnt auch aufgrund geringerer anfänglicher Infrastrukturanforderungen, schnellerer Bereitstellungszyklen und einfacherer Skalierbarkeit für wachsende Unternehmen an Bedeutung.
Nach Unternehmensgröße:
KMU-Wachstum durch lokalisierte Gehaltsabrechnungsmodule freigeschaltetGroßunternehmen machten im Jahr 2025 65,74 % des Umsatzes aus, doch KMU sollen mit einer CAGR von 11,08 % ein schnelleres inkrementelles Wachstum erzielen. Die Lokalisierung von Steuer-, Sozialversicherungs- und Abfindungsregeln hat ein ehemals manuelles Segment in eine digitale Kohorte verwandelt. Gestaffelte Abonnementpreise senken die Einstiegshürden weiter und ermöglichen es Unternehmen mit weniger als 500 Mitarbeitern oder kleinen und mittleren Unternehmen, Compliance ohne individuelle Programmierung zu erreichen.
Innerhalb des südamerikanischen HCM-Software-Markts treibt die KMU-Einführung das Volumen an, während Großunternehmen weiterhin die absoluten Umsätze verankern. Anbieter, die vereinfachte Onboarding-Abläufe und Remote-Implementierungspakete entwickeln, gewinnen überproportional viele KMU-Kunden und schaffen Expansionspfade in angrenzende Finanz- und Ausgabenmodule. Die Lokalisierung von Gehaltsabrechnungsmodulen für brasilianische, argentinische und chilenische Steuerrechtsordnungen war der Schlüssel zur KMU-Einführung, da diesen Unternehmen die IT-Ressourcen fehlen, um generische Plattformen anzupassen, und sie eine sofort einsatzbereite Compliance benötigen, in die globale Anbieter historisch gesehen zu wenig investiert haben.
Nach Anwendung:
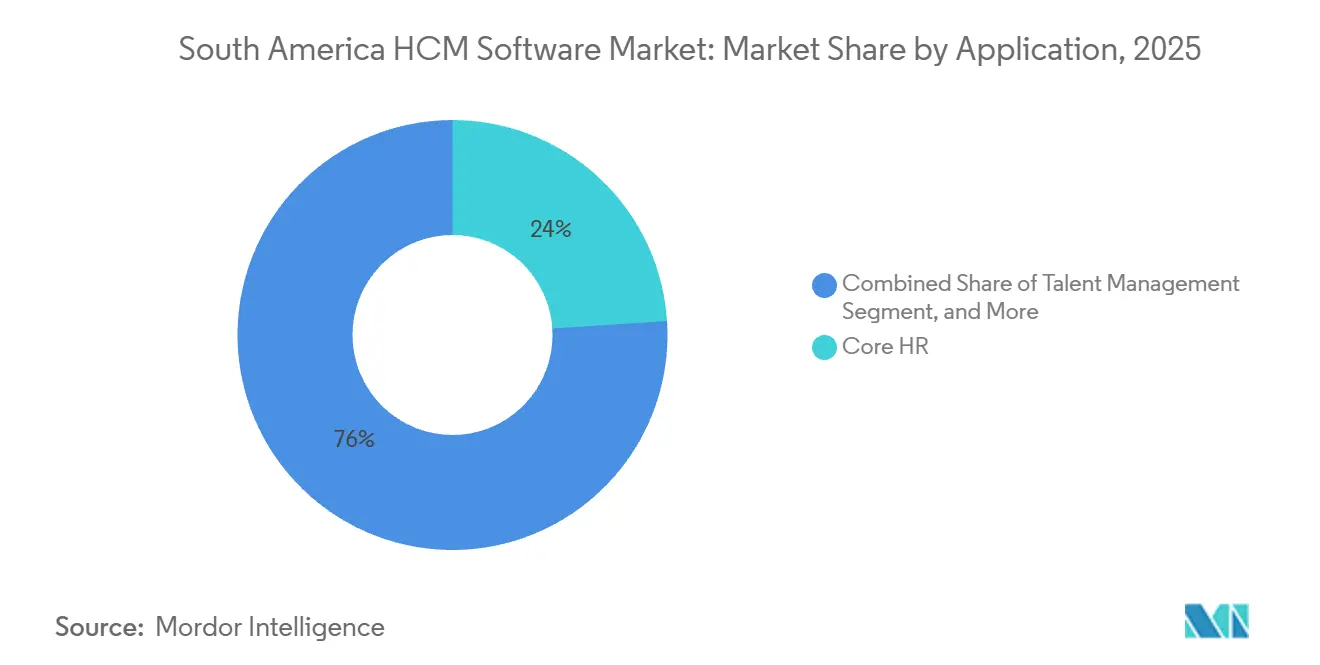
Anstieg des Talentmanagements spiegelt den Wandel zur Kompetenzorchestrierung widerKern-HR machte im Jahr 2025 23,96 % der Anwendungsausgaben aus, da jeder Käufer mit einer Mitarbeiterstammdatei beginnt. Doch Talentmanagement soll mit einer CAGR von 11,63 % steigen – dem schnellsten Wachstum unter allen Modulen –, da Arbeitgeber prädiktive Einstellung und Weiterqualifizierung anstreben. Der Marktanteil von Kern-HR im südamerikanischen HCM-Software-Markt wird leicht sinken, da Budgets in Richtung Performance-Analysen, Lernen und Nachfolgeplanung tendieren.
KI-gestützte Empfehlungen verkürzen die Zeit bis zur Kompetenzentwicklung in BFSI, IT und Telekommunikation, wo spezialisierte Stellen kostspielig zu besetzen sind. Lern- und Entwicklungsmodule gewinnen an Bedeutung, da Unternehmen erkennen, dass Kompetenzlücken nicht allein durch externe Einstellungen geschlossen werden können, was die Nachfrage nach HCM-Plattformen schafft, die Schulungsinhalte mit Karrierepfaden und Nachfolgeplanung integrieren. Anbieter, die Karrierepfadvisualisierungen und Micro-Learning-Bibliotheken einbetten, stärken die Verlängerungsaussichten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Wachstum im Einzel- und E-Commerce durch Plattformarbeiterverwaltung getriebenBFSI erzielte im Jahr 2025 24,11 % des Umsatzes aufgrund regulatorischer Kontrolle und großer Belegschaften im Bürobereich. Einzel- und E-Commerce sollen jedoch die höchste CAGR von 11,19 % verzeichnen, angetrieben durch die Notwendigkeit, eine Mischung aus Vollzeitmitarbeitern, Teilzeitkräften und Gig-Kurieren in einem einzigen System zu verwalten. Diese Komplexität lenkt Budgets in Richtung Human-Capital-Management-Plattformen mit Zeitplanautomatisierung und Auftragnehmer-Steuerlogik.
Die Industriefertigung priorisiert Schichtplanung und Sicherheits-Compliance, während das Gesundheitswesen Module zur Nachverfolgung von Qualifikationsnachweisen benötigt. Das Gesundheitswesen und die Biowissenschaften stehen vor einzigartigen Herausforderungen bei der Überprüfung von Qualifikationsnachweisen und der Schichtplanung, was die Nachfrage nach spezialisierten HCM-Funktionen schafft, die generische Plattformen durch Anpassung statt durch native Funktionalität abdecken. Die staatliche Einführung nimmt zu, da öffentliche Einrichtungen HR digitalisieren, was dem SIGEP-Modell Kolumbiens folgt. Insgesamt zwingt die vertikale Variabilität Anbieter dazu, konfigurierbare Frameworks beizubehalten und gleichzeitig tiefe sofort einsatzbereite Regeln für die am schnellsten wachsenden Branchen zu priorisieren.
Geografische Analyse
Brasilien und Chile HCM-Software-Markt
Brasilien entfiel 2025 auf 41,63 % des Umsatzes aufgrund seiner großen Bevölkerung und der strengen Anforderungen des Digitalen Arbeitsdomizils. Verpflichtungen zur Offenlegung der Lohngleichheit verstärkten den Bedarf an Analyselösungen zusätzlich und machten Brasilien zum Anker des südamerikanischen HCM-Software-Markts. Cloud-Marktführer investierten frühzeitig in brasilianische Lohnbuchhaltungssysteme, um diesen compliance-intensiven Ausgabenbereich zu erschließen. Für Chile wird bis 2031 eine Expansion mit einem CAGR von 10,74 % prognostiziert – das schnellste Tempo der Region –, da das REL-System eine 15-tägige Dokumenteneinreichungsfrist vorschreibt, die manuelle Arbeitsabläufe selten einhalten können. Mittelständische chilenische Unternehmen migrieren nun direkt in die Cloud und überspringen dabei die On-Premises-Phase, die frühere Anwender andernorts kennzeichnete.
Südamerika HCM-Software-Markt außerhalb Brasiliens und Chiles
Argentiniens Gesetz zur Arbeitsmodernisierung 27.802, das im März 2026 in Kraft tritt, zentralisiert die Verwaltung bei ARCA und führt den FAL-Prozessfonds ein. Unternehmen müssen ihre Lohnstrukturen neu ausrichten, was einen Ersatzzyklus auslöst, der bis 2029 ein nachhaltiges zweistelliges Wachstum unterstützt. Datensouveränitätsklauseln sind weniger restriktiv als in Brasilien, doch die zentralisierte Steuerabstimmung vergrößert die funktionalen Lücken in älteren Softwarepaketen. Kolumbien, Peru und der Rest Südamerikas liegen bei der digitalen HR-Reife 3 bis 5 Jahre hinter den großen Märkten zurück. Dennoch deuten geplante Registrierungspflichten, die an jenen Brasiliens und Chiles orientiert sind, auf eine zweite Adoptionswelle ab 2027 hin.
Südamerika und Europa HCM-Software-Markt
Die städtische Konzentration spielt eine wichtige Rolle, da Städte wie São Paulo, Buenos Aires, Santiago und Bogotá den Großteil der IT-Budgets von Unternehmen beherbergen, während Städte zweiter Ordnung auf Anbieter angewiesen sind, die Remote-Implementierung und vorkonfigurierte Vorlagen bereitstellen. Strategisch gesehen müssen Anbieter eine tiefe Lokalisierung mit einer länderübergreifenden Breite in Einklang bringen. Oracles Ansatz, brasilianische Erstimplementierungen innerhalb von sechs Monaten durchzuführen, steht im Kontrast zu den europäischen Marktteilnehmern Factorial und Visma, die eine DSGVO-konforme Infrastruktur nutzen, um multinationale Kunden zu gewinnen, die eine regionsweite Einheitlichkeit anstreben.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Oracle, SAP, Workday und ADP sichern sich Großunternehmensdeals durch Bündelung mit ERP oder länderübergreifender Gehaltsabrechnung. Ihr Funktionsumfang entspricht komplexen Governance-Anforderungen, doch Preisgestaltung und Implementierungszyklen schrecken Käufer im mittleren Marktsegment ab. Regionale Wettbewerber wie Meta4, Cegid und Odoo gewinnen KMU durch native brasilianische und argentinische Gehaltsabrechnungstabellen, die globale Suiten als konfigurierbare Extras behandeln.
Europäische Neueinsteiger wie Factorial, Visma und HiBob kombinieren DSGVO-Stärken mit agiler Einführung und gewinnen Marktanteile bei datensouveränitätsbewussten Kunden. Nischen-Disruptoren wie Deel und Rippling konzentrieren sich auf das Auftragnehmer-Management und nutzen API-first-Grundlagen, die Middleware-Kosten reduzieren. Weißraum-Chancen bestehen in vertikalen Mikrolösungen: Schichtplanung im Einzelhandel, Verwaltung von Qualifikationsnachweisen im Gesundheitswesen und staatlich geförderte Belegschaftsprogramme im öffentlichen Sektor.
Strategische Schritte unterstreichen die Differenzierung. Oracle verkürzte die HCM-Now-Implementierung für brasilianische mittelgroße Unternehmen auf sechs Monate.[4] Meta4 bündelte Compliance-Updates in Abonnementtiers, die die Einhaltung von Fristen garantieren. Factorial kooperierte mit lokalen Steuerberatungsunternehmen, um vierteljährliche Schwellenwertbenachrichtigungen in Dashboards einzubetten. Diese Initiativen verlagern die Auswahlkriterien der Kunden von reinen Funktionslisten hin zu Compliance-Geschwindigkeit und Klarheit der Gesamtkosten.
Marktführer im südamerikanischen HCM-Software-Markt
-
Workday, Inc.
-
Dayforce, Inc.
-
Automatic Data Processing, Inc.
-
Oracle Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika HCM-Software-Markt Unternehmen in diesem Bericht
- Workday, Inc.
- Dayforce, Inc.
- Automatic Data Processing, Inc.
- Oracle Corporation
- SAP SE
- Cornerstone OnDemand, Inc.
- Ultimate Kronos Group Inc.
- Paycom Software, Inc.
- YourPeople Inc.
- The Sage Group plc
- Rippling People Center Inc.
- Darwinbox Digital Solutions Private Limited
- Odoo SA
- Ramco Systems Limited
- Meta4 Spain S.A.U.
- Cegid Group SA
- Neeyamo Enterprise Solutions Private Limited
- Deel Inc.
- HiBob Ltd.
- Factorial HR, S.L.
- Visma AS
Neueste Industrielle Entwicklungen in Südamerika HCM-Software-Markt
- April 2026: Brasiliens digitales GRU-Zahlungssystem wurde für alle arbeitsbezogenen Gebühren obligatorisch und verpflichtet Gehaltsabrechnungssysteme zur Synchronisierung von Echtzeittransaktionen.
- März 2026: Argentinien verabschiedete das Gesetz zur Arbeitsmodernisierung 27.802, das die Gehaltsabrechnung unter ARCA zentralisiert und den FAL-Prozessfonds einrichtet.
- August 2025: Brasiliens ANPD setzte die LGPD-Resolution 19/2024 durch und verlangte Standardklauseln für grenzüberschreitende HR-Datentransfers.
- April 2025: Visma gab die Übernahme von Lara AI bekannt, einer führenden KI-gestützten Plattform, die das traditionelle HR-Management mit KI verbessert.
Berichtsumfang des südamerikanischen HCM-Software-Markts
Der südamerikanische Human-Capital-Management-Software-Markt (HCM) bezieht sich auf den Markt für Softwareplattformen und zugehörige Dienstleistungen, die Unternehmen in ganz Südamerika dabei helfen, ihre Personalfunktionen, Belegschaftsoperationen, Mitarbeiterlebenszyklussprozesse und Talentstrategien durch digitale Lösungen zu verwalten und zu optimieren. Der Markt umfasst integrierte HCM-Software-Suiten und eigenständige Anwendungen, die über Cloud-, On-Premises- und Hybrid-Bereitstellungsmodelle bereitgestellt werden. Diese Lösungen unterstützen ein breites Spektrum an HR-Funktionen, darunter Kern-HR-Administration, Talentmanagement, Workforce-Management, Gehaltsabrechnungsmanagement sowie Lernen und Entwicklung. Der Markt umfasst auch zugehörige Implementierungs-, Integrations-, Beratungs-, Support- und Managed Services.
Der Bericht über den südamerikanischen HCM-Software-Markt ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Kern-HR, Talentmanagement, Workforce-Management, Gehaltsabrechnungsmanagement sowie Lernen und Entwicklung), Endnutzerbranche (IT und Telekommunikation, BFSI, Industriefertigung, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Regierung und öffentlicher Sektor sowie sonstige Endnutzerbranchen) und Land (Brasilien, Argentinien, Kolumbien, Chile, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Kern-HR |
| Talentmanagement |
| Workforce-Management |
| Gehaltsabrechnungsmanagement |
| Lernen und Entwicklung |
| IT und Telekommunikation |
| BFSI |
| Industriefertigung |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Regierung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Übriges Südamerika |
| Nach Komponente | Software |
| Dienstleistungen | |
| Nach Bereitstellungsmodus | Cloud |
| On-Premises | |
| Hybrid | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Anwendung | Kern-HR |
| Talentmanagement | |
| Workforce-Management | |
| Gehaltsabrechnungsmanagement | |
| Lernen und Entwicklung | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| BFSI | |
| Industriefertigung | |
| Gesundheitswesen und Biowissenschaften | |
| Einzel- und E-Commerce | |
| Regierung und öffentlicher Sektor | |
| Sonstige Endnutzerbranchen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die prognostizierte CAGR für den südamerikanischen HCM-Software-Markt bis 2031?
Der Markt soll von 2026 bis 2031 eine CAGR von 9,64 % verzeichnen und bis 2031 laut Mordor Intelligence eine Marktgröße von 3,71 Milliarden USD erreichen.
Welcher Bereitstellungsmodus wächst in Südamerika am schnellsten?
Die Cloud-Bereitstellung soll mit einer CAGR von 11,24 % wachsen, da Echtzeit-Compliance-Updates die On-Premises-Kapazitäten übersteigen.
Welches Land erzielt heute den höchsten Umsatz?
Brasilien erwirtschaftete im Jahr 2025 41,63 % des regionalen Umsatzes, angetrieben durch komplexe Gehaltsabrechnungsgesetze und obligatorische digitale Einreichungen.
Welches Anwendungssegment soll am schnellsten wachsen?
Talentmanagement soll mit einer CAGR von 11,63 % steigen, da Unternehmen prädiktive Einstellung und Weiterqualifizierung priorisieren.
Warum wächst der Dienstleistungsumsatz schneller als Softwarelizenzen?
Unternehmen tragen erhebliche Integrations- und Change-Management-Kosten, was das Dienstleistungswachstum mit einer CAGR von 10,82 % antreibt – einer höheren Rate als bei Software.