
Marktgröße und Marktanteil des HCM-Software-Markts in Südostasien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
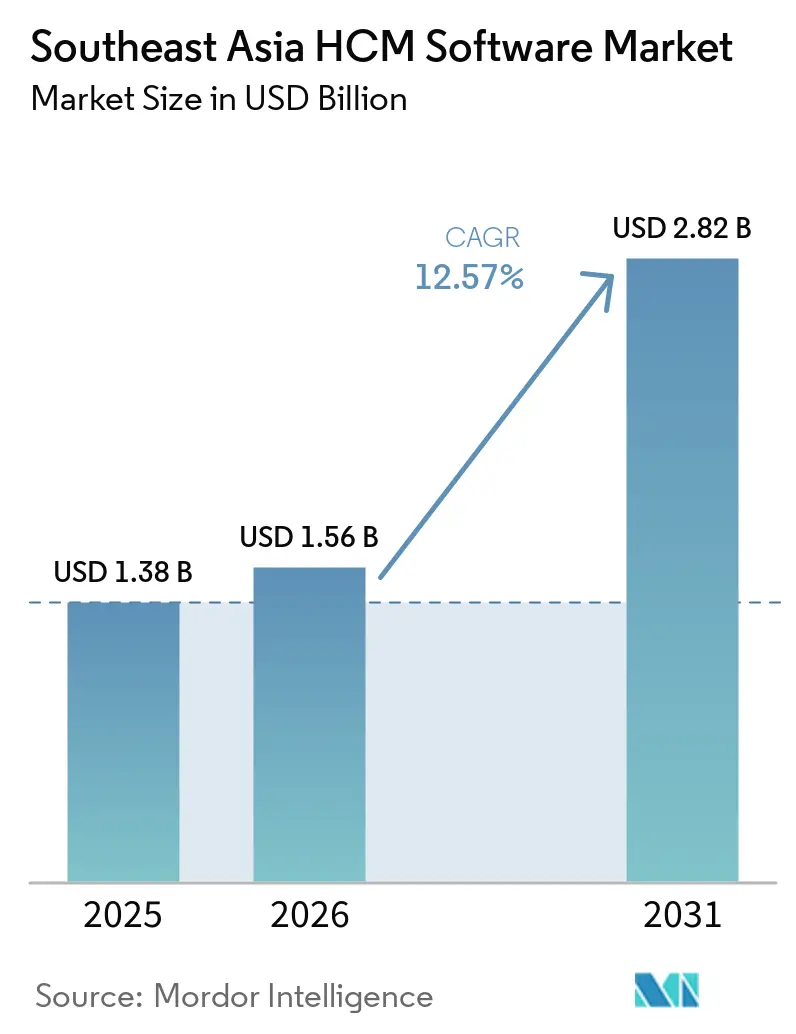
| Marktgröße im Basisjahr (2025) | 1.38 Milliarden US-Dollar |
| Marktgröße (2026) | 1.56 Milliarden US-Dollar |
| Marktgröße (2031) | 2.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.57 % |
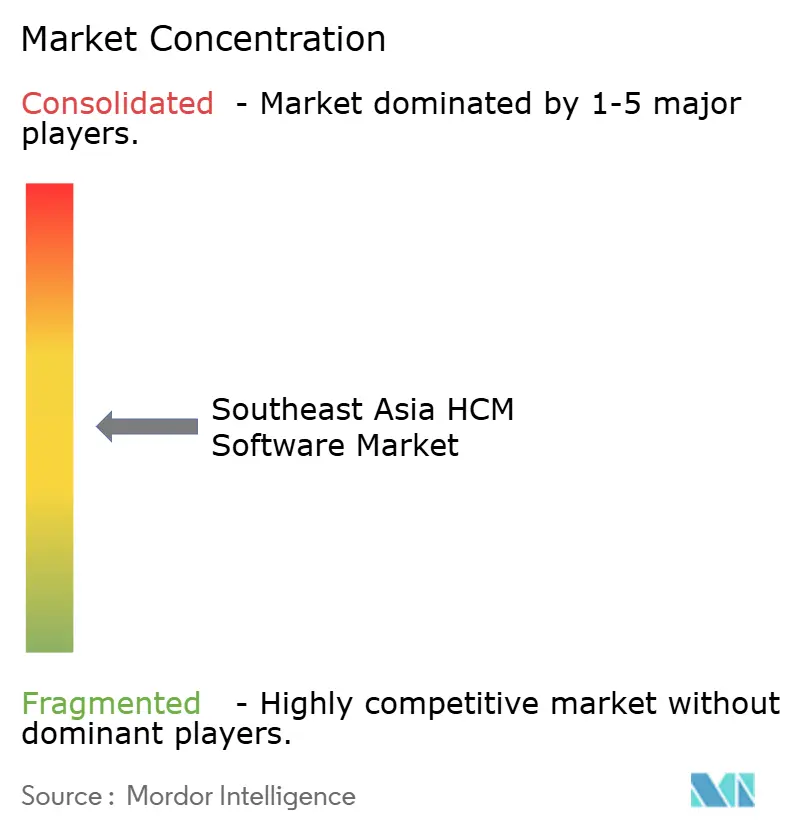
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des HCM-Software-Markts in Südostasien von Mordor Intelligence
Die Marktgröße des HCM-Software-Markts in Südostasien wurde im Jahr 2025 auf USD 1,38 Milliarden geschätzt und soll von USD 1,56 Milliarden im Jahr 2026 auf USD 2,82 Milliarden bis 2031 wachsen, bei einer CAGR von 12,57 % während des Prognosezeitraums (2026–2031). Die beschleunigte Cloud-Verlagerung der Gehaltsabrechnung, staatliche Mandate für eine digitale Belegschaft sowie die Konvergenz von Super-Apps lenken Käufer hin zu Abonnementplattformen, die Gehaltsabrechnung, Talentmanagement und Analysen vereinen. Unternehmen migrieren ihre Plattformen, um neue Datensouveränitätsvorschriften einzuhalten, während staatliche Qualifizierungsbudgets die Amortisationszeiten für HCM-Investitionen verkürzen. Anbieter vertiefen die Lokalisierung für gesetzliche Gehaltsabrechnungsmodule, schließen Hosting-Allianzen im jeweiligen Land und integrieren generative KI zur Automatisierung von Onboarding und Karrierepfadplanung. Die Wettbewerbsintensität steigt, da regionale Spezialisten Finanzierungen sichern und globale Marktführer länderübergreifende Gehaltsabrechnung bündeln, um Großunternehmenskonten zu verteidigen.
Wichtigste Erkenntnisse des Berichts
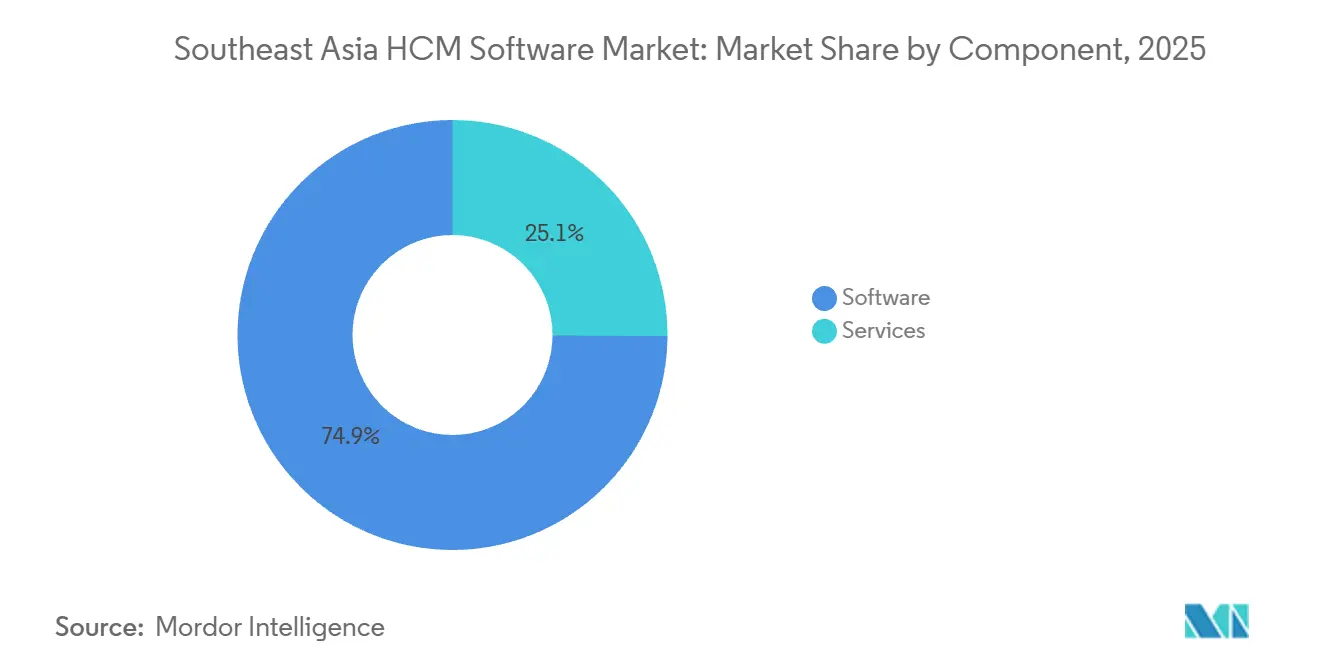
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 74,92 % des Umsatzes auf Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 13,74 % wachsen werden.
- Nach Bereitstellungsmodus erfasste die Cloud-Bereitstellung im Jahr 2025 einen Anteil von 64,41 % im HCM-Software-Markt Südostasien und soll mit 14,22 % expandieren – das schnellste Wachstum unter allen Bereitstellungsmodi.
- Nach Unternehmensgröße entfielen im Jahr 2025 68,16 % der Ausgaben auf Großunternehmen, während kleine und mittlere Unternehmen voraussichtlich mit einer CAGR von 13,98 % wachsen werden.
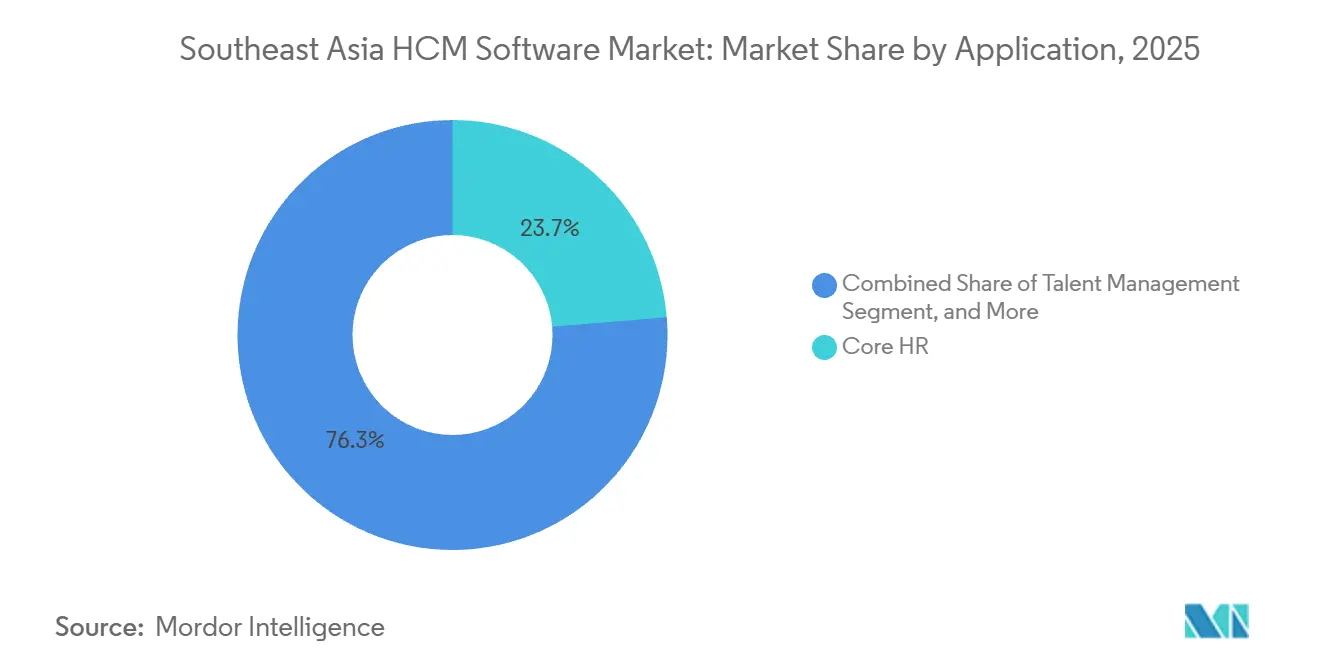
- Nach Anwendung sicherte sich das Kern-Personalwesen im Jahr 2025 einen Anteil von 23,68 % des Anwendungsumsatzes, während Talentmanagement mit 14,61 % – der höchsten Rate unter allen Anwendungen – wächst.
- Nach Endnutzerbranche führte Informationstechnologie und Telekommunikation mit 27,34 % des Umsatzes des HCM-Software-Markts in Südostasien im Jahr 2025, wobei das Segment Einzelhandel und E-Commerce voraussichtlich mit einer CAGR von 14,08 % bis 2031 beschleunigen wird.
- Nach Land trug Singapur im Jahr 2025 23,84 % des regionalen Umsatzes bei; Indonesien wird voraussichtlich mit 14,86 % bis 2031 das schnellste Länderwachstum verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Cloud-First-Transformation im Personalwesen | +3.2% | Indonesien, Thailand, Philippinen, Malaysia | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Initiativen zur digitalen Belegschaft | +2.8% | Singapur, Malaysia, Indonesien, Philippinen, Kambodscha | Kurzfristig (≤ 2 Jahre) |
| Wachsende Belegschaft der Millennials und Generation Z | +2.1% | Philippinen, Indonesien, Vietnam | Langfristig (≥ 4 Jahre) |
| Entstehung regionaler Super-Apps | +1.6% | Indonesien, Singapur, Malaysia, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| KI-gestützte prädiktive Workforce-Analysen | +1.5% | Singapur, Malaysia, Vietnam, Thailand | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Freiberuflerplattformen | +1.3% | Indonesien, Philippinen, Thailand, Malaysia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Cloud-First-Transformation im Personalwesen
Finanzvorstände in Indonesien, Thailand und den Philippinen ersetzen veraltete On-Premises-Systeme, um die steigende Lohnkosteninflation einzudämmen, und verweisen auf 39 % Einsparungen im Bereich Informationstechnologie nach der Migration zu Oracle Fusion Cloud HCM. Mobile-First-Verhalten untermauert diesen Wandel, da 85 % der Mitarbeiter in Frontline-Branchen ausschließlich über Smartphones auf HR-Apps zugreifen. Vorbilder aus dem öffentlichen Sektor, wie das indonesische Finanzministerium, reduzierten die Bearbeitungszeit von Personaltransaktionen nach der Einführung der Satu-Kemenkeu-Plattform um 43,7 % und erhöhten damit die Erwartungen des Privatsektors.[1]
Staatlich geführte Initiativen zur digitalen Belegschaft
Malaysias Human Resource Development Corporation subventionierte im Jahr 2025 Unternehmensschulungen im Wert von USD 225 Millionen, wobei 40 % der Ansprüche HCM-Softwaregebühren abdeckten.[2] Das Digitalwirtschaftsabkommen zwischen den Philippinen und Singapur vereinheitlicht elektronische Gehaltsabrechnungsunterlagen und reduziert Reibungsverluste bei gemeinsamen Dienstleistungen für multinationale Unternehmen. Kambodscha standardisierte die Gehaltsabrechnung für 284.484 Beamte durch ein von der Weltbank gefördertes HRMIS-Upgrade und schuf damit Beschaffungspräzedenzfälle.
Demografische Entwicklung der Belegschaft der Millennials und Generation Z
Die Generation Z macht bereits 27 % der südostasiatischen Beschäftigten aus und lehnt Arbeitgeber ab, denen mobile-native Lernwerkzeuge fehlen. Workdays Bericht zur multigenerationalen Belegschaft 2025 ergab, dass 68 % der Mitarbeiter der Generation Z im asiatisch-pazifischen Raum Lern- und Entwicklungsmöglichkeiten gegenüber dem Grundgehalt bei der Arbeitgeberwahl priorisieren – eine Präferenz, die die Nachfrage nach integrierten Lernmanagementsystemen innerhalb von HCM-Suiten antreibt. Die malaysische Bank CIMB investierte im Jahr 2025 USD 22,5 Millionen, um Mikro-Lernen in ihre HCM-Suite zu integrieren und die Fluktuation von über 20 % zu senken.
Entstehung regionaler Super-Apps mit Integration von Personalwesenfunktionen
Gojek verarbeitet zweiwöchentliche Zahlungen für mehr als 2 Millionen Fahrer über sein internes Gehaltsabrechnungsmodul und veranschaulicht, wie Super-Apps nun Kern-HCM-Funktionen in großem Maßstab bereitstellen. Indonesiens Gadjian verknüpft die Gehaltsabrechnung mit Fintech-Wallets und ermöglicht es Mitarbeitern, Lohnvorschüsse direkt über die HR-Oberfläche abzurufen. Anbieter öffnen APIs, um die Sichtbarkeit von Gig-Arbeitern zu sichern, die bereits 30 % des informellen Arbeitskräftepools ausmachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte gesetzliche Compliance in der ASEAN | -2.4% | Indonesien, Philippinen, Thailand, Vietnam, Malaysia, Myanmar | Langfristig (≥ 4 Jahre) |
| Begrenzte HR-Tech-Budgets bei Kleinstunternehmen | -1.8% | Indonesien, Philippinen, Vietnam, Myanmar, Kambodscha | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Datenspeicherort und Datensouveränität | -1.2% | Indonesien, Vietnam, Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Mangel an HR-IT-Integrationstalenten | -0.9% | Philippinen, Indonesien, Vietnam, Thailand | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte gesetzliche Compliance in der ASEAN
Separate Gehaltsabrechnungsformeln für Singapurs CPF, Malaysias EPF und Indonesiens BPJS verpflichten Anbieter zur Pflege mehrerer Berechnungsmodule, was die Produktkosten erhöht und die Funktionsparität verzögert. Die Philippinen erhöhen die Komplexität durch Beiträge zur Sozialversicherung, PhilHealth und zum Pag-IBIG-Fonds, die je nach Einkommensklasse und Beschäftigungsart variieren, während Thailands Sozialversicherungsfonds sowie Vietnams Sozialversicherungs-, Krankenversicherungs- und Arbeitslosenversicherungssysteme zusätzliche Lokalisierungsanforderungen stellen. Divergierende Datenschutzregelungen erschweren länderübergreifende Plattformeinführungen zusätzlich und zwingen kleinere Anbieter, den Multi-Country-Support aufzuschieben.
Begrenzte HR-Tech-Budgets bei Kleinstunternehmen
Indonesiens Ministerium für Kooperativen und KMU berichtete im Jahr 2025, dass nur 18 % der registrierten kleinen und mittleren Unternehmen irgendeine Form des digitalen Personalmanagements nutzen, wobei die Mehrheit auf Tabellenkalkulationen oder papierbasierte Aufzeichnungen angewiesen ist.[3] Philippinische KMU nennen die anfänglichen Softwarekosten als das primäre Hindernis für die Einführung, selbst wenn Abonnements verfügbar sind. Anbieter begegnen dem mit vorkonfigurierten Vorlagen und automatisiertem Onboarding, das die Inbetriebnahmezeit erheblich verkürzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen übertreffen Software aufgrund der LokalisierungsnachfrageDer Dienstleistungsumsatz soll von 2026 bis 2031 mit 13,74 % steigen, was die wachsende Nachfrage nach gesetzlicher Compliance-Zuordnung und Change-Management widerspiegelt. Im Jahr 2025 dominierte Software noch mit 74,92 %, aber viele Käufer bündeln nun Implementierungs- und Managed-Services-Verträge, um kontinuierliche regulatorische Aktualisierungen sicherzustellen. Darwinboxs Einführung länderübergreifender Gehaltsabrechnung auf den Philippinen veranschaulicht, wie Anbieter Compliance als Dienstleistung monetarisieren. Oracles Dienstleistungsumsatz im asiatisch-pazifischen Raum stieg im Geschäftsjahr 2025 um 18 % durch Cloud-Migrationsprojekte.
Die Akzeptanz von Beratungs- und Managed Services ist am stärksten bei Unternehmen, die grenzüberschreitend expandieren, wo fragmentierte Vorschriften Wechselkosten verursachen. Großunternehmen lagern die Datenmigration aus, um Cloud-Umstellungen zu beschleunigen, während KMU auf Partner setzen, um die Erstkonfiguration zu bewältigen. Infolgedessen gewinnen Dienstleistungen bei jeder neuen Bereitstellungswelle einen inkrementellen Anteil an der Marktgröße des HCM-Software-Markts in Südostasien, insbesondere in regulierten Branchen.
Nach Bereitstellungsmodus:
Cloud-Modelle festigen ihre FührungspositionDie Cloud erfasste im Jahr 2025 einen Anteil von 64,41 % und soll jährlich um 14,22 % wachsen, wobei Anbieter Rechenzentren in Jakarta, Ho-Chi-Minh-Stadt und Kuala Lumpur eröffnen, um Souveränitätsvorschriften zu erfüllen. On-Premises-Bereitstellungen bestehen in regulierten Sektoren wie Verteidigung und Regierung fort, wo Datensouveränitätsmandate und Anforderungen an die Integration von Altsystemen lokal gehostete Infrastruktur begünstigen, aber dieses Segment schrumpft, da Cloud-Anbieter inländische Rechenzentren einrichten, um Anforderungen an den Datenspeicherort zu erfüllen.
Hybridmodelle bestehen für Verteidigungs- und Gesundheitseinrichtungen fort, die Cloud-Talentmodule, aber On-Premises-Gehaltsabrechnung wünschen. Singapurs National Healthcare Group übernahm im Jahr 2024 einen solchen hybriden Technologiestack. Verbesserte Betriebszeit, wartungsfreie Upgrades und mobile Benutzeroberflächen treiben die Cloud-Akzeptanz bei KMU voran, während Großunternehmen, die zuvor zgerlich waren, die Cloud nun zur Integration von KI-Analysen nutzen. Folglich wird erwartet, dass das Cloud-Segment bis 2031 mehr als zwei Drittel des Marktanteils des HCM-Software-Markts in Südostasien auf sich vereint.
Nach Unternehmensgröße:
KMU schließen die AusgabenlückeKleine und mittlere Unternehmen sollen im Zeitraum 2026–2031 mit 13,98 % wachsen und damit die Lücke zu Großunternehmen verringern, die im Jahr 2025 68,16 % des Marktumsatzes hielten, aber langsamer expandieren, da ihre HCM-Bereitstellungen reifen. Kleine und mittlere Unternehmen hingegen befinden sich in der Frühphase der Digitalisierung und wechseln von tabellenkalkulationsbasierter Gehaltsabrechnung und papierbasierten Urlaubsverwaltungssystemen zu cloud-nativen Plattformen, die Kern-Personalwesen, Zeit- und Anwesenheitsverwaltung sowie Leistungsverwaltungsfunktionen bündeln. Mekari bedient über 35.000 indonesische KMU und beweist damit den Appetit auf erschwingliche, gehaltsabrechnungsorientierte Bündel.
Matching-Zuschüsse der malaysischen Digital Economy Corporation decken die Hälfte der Abonnementgebühren ab und katalysieren die Akzeptanz bei Unternehmen mit weniger als 200 Mitarbeitern. Mobile-First-Design, nutzungsbasierte Preisgestaltung und vorgefertigte gesetzliche Berechnungsmodule senken die Einstiegshürden für kleine und mittlere Unternehmen. Diese Dynamiken fügen der Marktgröße des HCM-Software-Markts in Südostasien neues Volumen hinzu, auch wenn die durchschnittlichen Auftragswerte im Vergleich zu Unternehmensverträgen bescheiden bleiben.
Nach Anwendung:
Talentmanagement wird zum InnovationsschwerpunktTalentmanagement soll im Zeitraum 2026–2031 mit 14,61 % wachsen – der höchsten Rate unter den Anwendungssegmenten –, da Arbeitgeber mit Fachkräftemangel, hoher Fluktuation und dem Bedarf an kompetenzbasierten Einstellungsrahmen konfrontiert sind, die die Belegschaftsfähigkeiten mit strategischen Prioritäten in Einklang bringen. Das Kern-Personalwesen, das Mitarbeiterdaten, Organisationsstruktur und grundlegende Gehaltsabrechnung umfasst, machte im Jahr 2025 23,68 % des Anwendungsumsatzes aus und unterstreicht damit seinen Status als grundlegendes Modul in jeder HCM-Bereitstellung. Workdays Übernahme von Sana für USD 1,1 Milliarden im Jahr 2025 integrierte Echtzeit-Kompetenzinferenz in seine Suite.[4]
Darwinboxs Super-Agent-KI automatisiert die Erstellung von Stellenbeschreibungen und die Zusammenstellung von Lernpfaden. Das Kern-Personalwesen bleibt unverzichtbar, aber das Wachstum verlangsamt sich mit zunehmender Sättigung. Workforce-Management profitiert vom Bedarf an Überstunden-Compliance in der Fertigung, während Lernen und Entwicklung als Reaktion auf die Prognose des Weltwirtschaftsforums beschleunigt, dass sich 44 % der Kompetenzen bis 2027 verschieben werden. Der Talentboom erhöht den Anteil des Marktanteils des HCM-Software-Markts in Südostasien, der auf fortgeschrittene Module entfällt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Einzelhandel eilt durch Gig-Worker-Gehaltsabrechnung voranDer Einzelhandels- und E-Commerce-Sektor soll mit der schnellsten CAGR von 14,08 % wachsen, angetrieben durch saisonale Einstellungen und die Integration von Gig-Arbeitern. Grab und Gojek integrieren Gehaltsabrechnungsfunktionen direkt in Fahrer-Apps und zwingen Händler dazu, Unternehmens-HCM mit Super-App-APIs zu verbinden. Informationstechnologie und Telekommunikation hielten im Jahr 2025 einen Marktanteil von 27,34 %, was den Status des Sektors als früher Anwender, verteilte Belegschaftsmodelle und den Bedarf widerspiegelt, Ingenieurtalente über mehrere Rechtsgebiete mit unterschiedlichen Vergütungsstrukturen und Aktienvesting-Plänen hinweg zu verwalten.
Die industrielle Fertigung übernimmt HCM-Plattformen, um schichtbasierte Produktionsmitarbeiter zu verwalten, die Einhaltung von Sicherheitsschulungen zu verfolgen und Arbeitskosten angesichts steigender Mindestlöhne in Südostasien zu optimieren. Endnutzer aus dem Gesundheitswesen und den Biowissenschaften setzen HCM-Systeme ein, um Zertifizierungen, Anforderungen an die Weiterbildung und die Schichtplanung für klinisches Personal zu verwalten. Jede Branche fügt Nischenanforderungen hinzu und erweitert die Gesamtnachfrage nach HCM-Software in Südostasien.
Geografische Analyse
Singapur und Indonesien HCM-Software-Markt
Singapur erwirtschaftete 23,84 % des Umsatzes im Jahr 2025, gestützt durch die Konzentration von Hauptniederlassungen und strenge Datenschutzgesetze, die Plattformen auf Unternehmensniveau begünstigen. Da bereits 78 % der Arbeitgeber cloudbasierte HR-Systeme nutzen, stammt die inkrementelle Nachfrage nun aus KI-gestützten Analyse-Add-ons.[5] Für Indonesien wird im Zeitraum 2026–2031 ein Wachstum von 14,86 % prognostiziert – die höchste Rate auf Länderebene –, da die 140 Millionen Arbeitskräfte des Archipels, staatlich geführte Digitalisierungsinitiativen und der wachsende Konsum der aufstrebenden Mittelschicht Greenfield-Chancen für Cloud-HCM-Anbieter schaffen.
Indonesien und Malaysia HCM-Software-Markt
Indonesien stellt eine Greenfield-Chance dar; das Personendatenschutzgesetz von 2024 veranlasste Hyperscale-Anbieter, Rechenzentren in Jakarta zu eröffnen und damit das Hosting im Inland für die wachsende Pipeline öffentlicher und mittelständischer Ausschreibungen zu ermöglichen. Der Markt in Malaysia wächst, da staatliche Digitalisierungszuschüsse – wie die Zuweisung von 1 Milliarde RM (225 Millionen USD) durch die Human Resource Development Corporation im Jahr 2025 – die HCM-Einführung bei kleinen und mittleren Unternehmen subventionieren und die Amortisationszeit für Softwareinvestitionen verkürzen.
ASEAN HCM-Software-Markt
Die Fertigungscluster in Thailand setzen Schichtplanungsmodule ein, um einen Anstieg des Mindestlohns um 13 % auszugleichen. Die 1,3 Millionen Beschäftigten starke BPO-Belegschaft der Philippinen treibt die Nachfrage nach Onboarding-Automatisierung an, unterstützt durch vom DICT geleitete Programme zur digitalen Führungskompetenz. Vietnam, Kambodscha, Laos, Myanmar und Brunei vereinen gemeinsam einen kleinen, aber wachsenden Anteil, da der Ausbau von Rechenzentren Souveränitätsbeschränkungen abbaut. Vietnams Vorgabe, dass staatseigene Unternehmen bis Dezember 2026 cloudbasierte HR-Systeme einführen müssen, beschleunigt die Entstehung der Unternehmenspipeline. Das Weltbankprojekt in Kambodscha bietet eine Blaupause für geberfinanzierte Implementierungen in Frontier-Märkten.
Wettbewerbslandschaft
Der HCM-Software-Markt in Südostasien ist mäßig konsolidiert. Globale Marktführer wie SAP, Oracle und Workday konkurrieren mit regionalen Spezialisten wie Darwinbox, Mekari und Ramco, die Module auf lokale gesetzliche Rahmenbedingungen zuschneiden und Preisstrukturen anbieten, die für mittelständische Unternehmen zugänglich sind. SAP, Oracle und Workday sind in Großunternehmen fest verankert und nutzen ERP-Nähe und globale Gehaltsabrechnungsallianzen. SAPs Vereinbarung mit ADP im Jahr 2025 integriert länderübergreifende Gehaltsabrechnung in SuccessFactors und adressiert Compliance-Hürden für multinationale Unternehmen. Workdays Vietnam-Rechenzentrum schafft einen Souveränitätsvorteil in Indochina.
Regionale Herausforderer skalieren schnell. Darwinbox erreichte nach einer Finanzierungsrunde von USD 140 Millionen im März 2025 den Einhorn-Status und erweiterte seine Abdeckung auf 4 Millionen Mitarbeiter. Mekari dominiert die Wahrnehmung indonesischer KMU durch lokalisierte Preisgestaltung und In-App-Steuerrechner, während Ramco mit branchenspezifischen Vorlagen auf Luftfahrt und Logistik abzielt. SunFish HR gewinnt namhafte Fluggesellschaften wie Thai Airways durch modulare Einführungsoptionen.
Super-Apps wie Grab und Gojek sind aufkommende Disruptoren, die Gehaltsabrechnungsabwicklung und Leistungen direkt in Fahrer-Ökosysteme integrieren und informelle Arbeitskräfte aus traditionellen HCM-Kanälen abziehen. Anbieter begegnen dem durch offene APIs und Co-Marketing-Vereinbarungen mit Fintech-Wallets. Generative KI ist nun ein Hygienefaktor. Oracle integrierte GPT-5 im Jahr 2025 in seine gesamte Suite, während UKG eine Wiederverkäufervereinbarung mit HR Crowd abschloss, um die Reichweite in Australien, Neuseeland und Südostasien zu vertiefen. Die Konsolidierung setzt sich fort, da CloudRock SuccessDay übernimmt, um die SAP-SuccessFactors-Beratung zu stärken.
Marktführer im HCM-Software-Markt Südostasien
-
SAP SE
-
Oracle Corporation
-
Automatic Data Processing Inc.
-
UKG Inc.
-
Workday Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südostasien HCM-Software-Markt Unternehmen in diesem Bericht
- SAP SE
- Oracle Corporation
- Workday Inc.
- Automatic Data Processing Inc.
- UKG Inc.
- Dayforce, Inc.
- Cornerstone OnDemand Inc.
- BambooHR LLC
- Paycom Software Inc.
- Paylocity Holding Corporation
- Zoho Corporation Pvt. Ltd.
- Ramco Systems Limited
- Darwinbox Digital Solutions Pvt. Ltd.
- The Sage Group plc
- Intuit Inc.
- Global Groupware Solutions Limited
- PeopleStrong Technologies Pvt. Ltd.
- HiBob Ltd.
- Rippling People Center Inc.
- Gusto Inc.
- Deel Inc.
- Infor Inc.
- ServiceNow Inc.
- SumTotal Systems LLC
Neueste Industrielle Entwicklungen in Südostasien HCM-Software-Markt
- März 2026: Workday eröffnete ein Rechenzentrum in Vietnam, um Souveränitätsmandate für staatseigene Unternehmen zu erfüllen.
- Januar 2026: UKG kooperierte mit HR Crowd, um mittelständische Bereitstellungen in Südostasien und Ozeanien zu beschleunigen.
- Januar 2026: CloudRock übernahm SuccessDay und erweiterte damit die SAP-SuccessFactors-Implementierungskapazität in Singapur, Malaysia und Indonesien.
- Januar 2026: Deel schloss sich mit Aspire zusammen, um Employer-of-Record-Dienste mit Fintech-Treasury-Tools für Startups zu verbinden.
Berichtsumfang des HCM-Software-Markts in Südostasien
Der Markt für Human Capital Management (HCM) Software in Südostasien umfasst Umsätze aus Softwarelizenzen, SaaS-Abonnements, Implementierung, Integration, Beratung, Support, Wartung und Managed Services im Zusammenhang mit HCM-Plattformen, die in südostasiatischen Ländern eingesetzt werden.
Der Bericht über den HCM-Software-Markt in Südostasien ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Kern-Personalwesen, Talentmanagement, Workforce-Management, Gehaltsabrechnungsmanagement sowie Lernen und Entwicklung), Endnutzerbranche (IT und Telekommunikation, BFSI, industrielle Fertigung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Regierung und öffentlicher Sektor sowie sonstige Endnutzerbranchen) und Geografie (Singapur, Malaysia, Indonesien, Thailand, Philippinen und übriges Südostasien). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Kern-Personalwesen |
| Talentmanagement |
| Workforce-Management |
| Gehaltsabrechnungsmanagement |
| Lernen und Entwicklung |
| IT und Telekommunikation |
| BFSI |
| Industrielle Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Regierung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Singapur |
| Malaysia |
| Indonesien |
| Thailand |
| Philippinen |
| Übriges Südostasien |
| Nach Komponente | Software |
| Dienstleistungen | |
| Nach Bereitstellungsmodus | Cloud |
| On-Premises | |
| Hybrid | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Anwendung | Kern-Personalwesen |
| Talentmanagement | |
| Workforce-Management | |
| Gehaltsabrechnungsmanagement | |
| Lernen und Entwicklung | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| BFSI | |
| Industrielle Fertigung | |
| Gesundheitswesen und Biowissenschaften | |
| Einzelhandel und E-Commerce | |
| Regierung und öffentlicher Sektor | |
| Sonstige Endnutzerbranchen | |
| Nach Land | Singapur |
| Malaysia | |
| Indonesien | |
| Thailand | |
| Philippinen | |
| Übriges Südostasien |
Im Bericht beantwortete Schlüsselfragen
Wie schnell werden die Ausgaben für HCM-Software in Südostasien bis 2031 wachsen?
Der HCM-Software-Markt in Südostasien soll laut Mordor Intelligence zwischen 2026 und 2031 mit einer CAGR von 12,57 % wachsen.
Welches Bereitstellungsmodell gewinnt am stärksten an Bedeutung?
Die Cloud-Bereitstellung hält bereits einen Anteil von 64,41 % und soll jährlich um 14,22 % expandieren, da die Lokalisierung von Rechenzentren Souveränitätshürden beseitigt.
Warum übertreffen Dienstleistungen das Softwarewachstum?
Unternehmen benötigen lokalisierte gesetzliche Zuordnung und Change-Management-Expertise, was Dienstleistungen auf eine CAGR von 13,74 % treibt – schneller als reine Softwarelizenzierung.
Welches Segment zeigt das höchste Anwendungswachstum?
Talentmanagement führt mit einer prognostizierten CAGR von 14,61 % dank KI-gesteuerter Kompetenzzuordnung und der Nachfrage nach Karrierepfad-Tools.
Welches Land bietet das stärkste Wachstumspotenzial?
Indonesien soll eine CAGR von 14,86 % verzeichnen, unterstützt durch seinen digitalen Masterplan im Wert von USD 350 Milliarden und eine 140 Millionen starke Belegschaft.