
Größe und Marktanteil des europäischen Automobil-EPS-Marktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
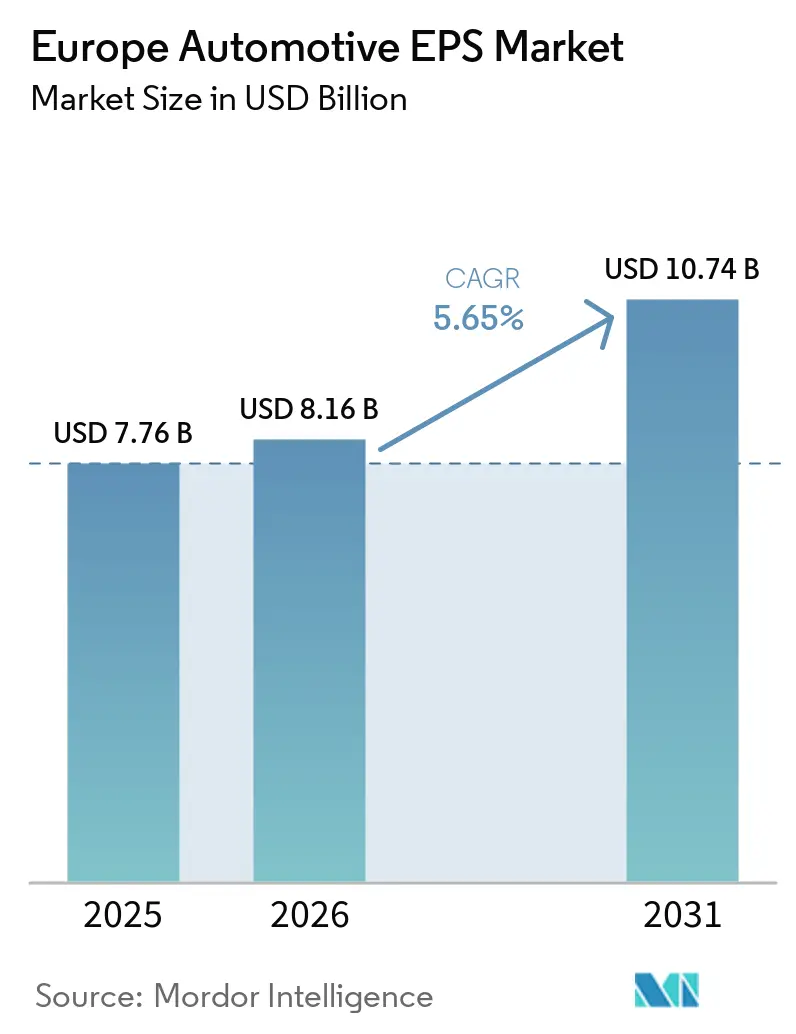
| Marktgröße im Basisjahr (2025) | 7.76 Milliarden US-Dollar |
| Marktgröße (2026) | 8.16 Milliarden US-Dollar |
| Marktgröße (2031) | 10.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.65 % |
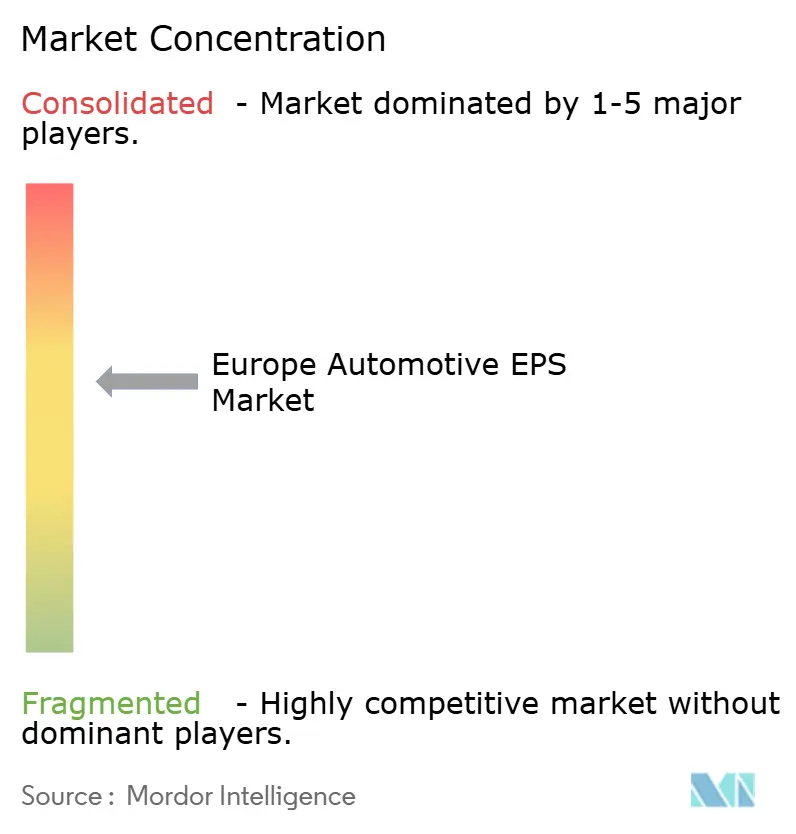
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Automobil-EPS-Marktes von Mordor Intelligence
Die Marktgröße des europäischen elektrischen Servolenkungsmarktes wurde im Jahr 2025 auf 7,76 Milliarden USD geschätzt und soll von 8,16 Milliarden USD im Jahr 2026 auf 10,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,65 % während des Prognosezeitraums (2026–2031). Die Einführung von Elektrofahrzeugen unterstützt den europäischen Markt für elektrische Servolenkung, da batteriebetriebene Elektrofahrzeuge keine motorgetriebenen Hydraulikpumpen verwenden können, was die elektrische Servolenkung zum relevanten Lenksystem für diese Fahrzeuge macht. Europa verzeichnete im Jahr 2025 4,2 Millionen Verkäufe von batteriebetriebenen Elektrofahrzeugen, was 28 % der Neuzulassungen entspricht, und die Gesamtzahl stieg gegenüber dem Vorjahr um mehr als 30 % [1]„Trends bei Elektroautos,” Global EV Outlook 2026, Internationale Energieagentur, iea.org. Sicherheitsvorschriften und Fahrzeugbewertungsprotokolle ermutigen Hersteller ebenfalls, Lenksysteme einzusetzen, die Fahrerassistenzfunktionen unterstützen können. Der europäische Markt für elektrische Servolenkung entwickelt sich auch in Richtung softwaregesteuerter und redundanter Designs, da automatisierte Lenkfunktionen immer wichtiger werden. Diese Veränderung schafft Möglichkeiten für Zulieferer, Lenkhardware, Sensorik, Software und Sicherheitsvalidierung zu kombinieren, während Kosten und Komponentenversorgungsrisiken weiterhin wichtige Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
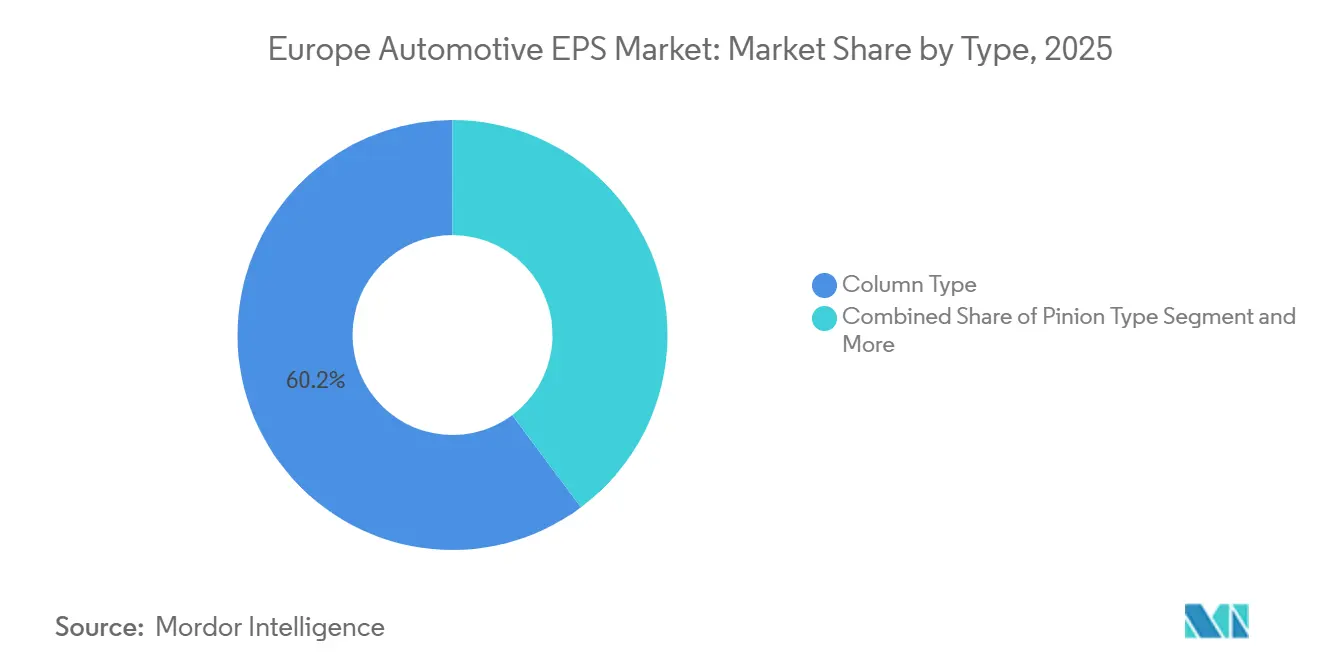
- Nach Typ hielt der Lenksäulentyp im Jahr 2025 einen Marktanteil von 60,15 % am europäischen Markt für elektrische Servolenkung, während der Doppelritzeltyp bis 2031 mit einer CAGR von 9,48 % wachsen soll.
- Nach Komponententyp entfiel auf Lenkgetriebe/Lenksäule im Jahr 2025 ein Marktanteil von 40,33 % am europäischen Markt für elektrische Servolenkung, während Sensoren bis 2031 mit einer CAGR von 8,12 % wachsen sollen.
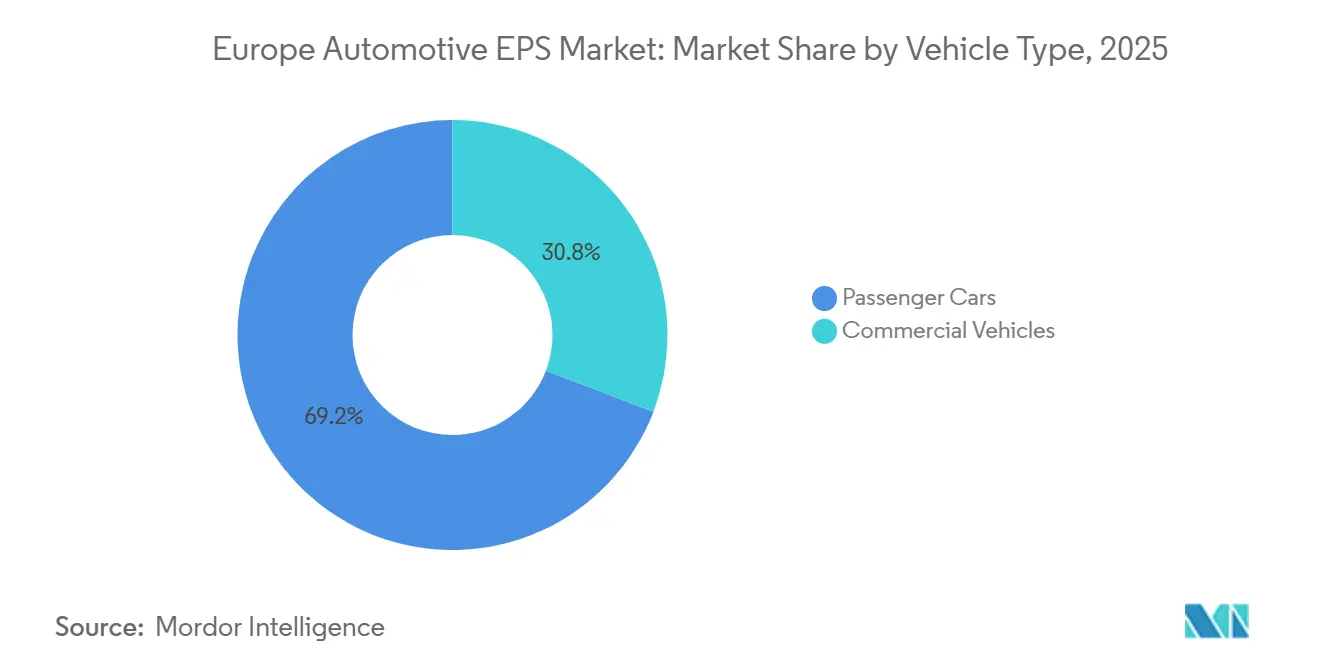
- Nach Fahrzeugtyp entfiel auf Personenkraftwagen im Jahr 2025 ein Marktanteil von 69,15 % am europäischen Markt für elektrische Servolenkung, während Nutzfahrzeuge bis 2031 mit einer CAGR von 7,75 % wachsen sollen.
- Nach Antriebstyp entfiel auf Fahrzeuge mit Verbrennungsmotor im Jahr 2025 ein Marktanteil von 59,24 % am europäischen Markt für elektrische Servolenkung, während batteriebetriebene Elektrofahrzeuge bis 2031 mit einer CAGR von 13,55 % wachsen sollen.
- Nach Land hielt Deutschland im Jahr 2025 einen Marktanteil von 40,11 % am europäischen Markt für elektrische Servolenkung und soll bis 2031 mit einer CAGR von 6,41 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung fortschrittlicher Fahrerassistenzsysteme | +1.8% | Global, mit der höchsten Konzentration in Deutschland, Frankreich und den nordischen Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Elektrifizierung von Fahrzeugen | +1.5% | EU-weit, mit frühen Gewinnen in Deutschland, Frankreich, dem Vereinigten Königreich und Skandinavien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Fahrzeugsicherheit und Emissionen | +0.9% | EU-weit, mit Compliance-Fristen gemäß Verordnung (EU) 2019/2144 und Euro NCAP 2026 | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach softwaredefinierter Lenkung | +0.7% | Deutschland und das Vereinigte Königreich, ausgedehnt auf Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Lenkung mit Bewegungssteuerungsarchitekturen | +0.5% | Zentrale OEM-Standorte in Deutschland, Schweden und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Steer-by-Wire-fähige Architekturen | +0.4% | Deutschland, Frankreich und wichtige europäische OEM-Programme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Einführung fortschrittlicher Fahrerassistenzsysteme
Fortschrittliche Fahrerassistenzsysteme sind eine wichtige Nachfragequelle für die elektrische Servolenkung in der Automobilindustrie in Europa. Spurhalteassistenz, Fußgängervermeidung und Stauassistent erfordern präzise Lenkkorrekturen und elektronisches Feedback. Hydraulische Lenkung bietet nicht die gleiche Regelkreisfähigkeit. Die Verordnung (EU) 2019/2144 schreibt bestimmte Sicherheitssysteme für neue Fahrzeugtypen vor, was Lenkarchitekturen unterstützt, die mit diesen Funktionen kompatibel sind. Das Euro NCAP-Protokoll 2026 bewertet Fahrzeuge anhand der Kategorien Sicheres Fahren, Unfallvermeidung, Unfallschutz und Sicherheit nach dem Unfall, mit stärkerem Fokus auf automatisierte Eingriffe [2]„Euro NCAP kündigt Protokolländerungen für 2026 an, um modernen Fahrrisiken zu begegnen,” Euro NCAP, euroncap.com . Hersteller erweitern daher ADAS-fähige Lenkung auf mehr Plattformen mittlerer Stückzahl, was Systeme begünstigt, die eine geschlossene Lenkungsregelung ermöglichen.
Zunehmende Elektrifizierung von Personen- und Nutzfahrzeugen
Der Übergang zu elektrischen Antriebssträngen bietet eine solide Nachfragebasis für den europäischen Markt für elektrische Servolenkung. Im ersten Halbjahr 2026 stiegen die Zulassungen batteriebetriebener Elektrofahrzeuge um 35 % im Jahresvergleich und machten 22 % der Neuzulassungen in Europa aus [3]„Europäischer Fahrzeugmarkt-Monitor, Juni 2026,” Internationaler Rat für sauberen Verkehr, theicct.org. Elektrische Lkw und Busse benötigen Lenksysteme mit höherem Drehmoment als Personenfahrzeuge. Ihre Einführung der elektrischen Servolenkung befindet sich noch in einem frühen Stadium, da die hydraulische Lenkung in diesen Anwendungen nach wie vor verbreitet ist. Dies positioniert Nutzfahrzeuge dazu, in den späteren Jahren des Prognosezeitraums stärker beizutragen.
Strengere europäische Fahrzeugsicherheits- und Emissionsanforderungen
Europäische Sicherheits- und Emissionsanforderungen stärken die Rolle der elektrischen Servolenkung in allen Fahrzeugkategorien. Die Allgemeine Sicherheitsverordnung II unterstützt Spurhalte- und Fußgängervermeidungssysteme, die eine elektronisch gesteuerte Lenkung benötigen. Das überarbeitete Euro NCAP-Protokoll 2026 legt größeren Wert auf aktive Eingriffe in Unfallvermeidungsszenarien. Dies kann Fahrzeuge ohne ADAS-fähige Lenkung bei Sicherheitsbewertungen, die von Käufern und Flottenmanagern genutzt werden, benachteiligen. Die elektrische Servolenkung beseitigt auch die kontinuierliche mechanische Last einer Hydraulikpumpe. Knorr-Bremse erklärte, dass seine elektrische Servolenkung für Busse die Kohlendioxidemissionen um 1.000 kg pro Bus und Jahr unter Standardfahrzyklen reduzieren kann.
Wachsende Nachfrage nach softwaredefinierten Lenkfunktionen
Der europäische Markt für elektrische Servolenkung wird zunehmend von Lenksystemen geprägt, die als softwareadressierbare Fahrzeugfunktionen betrieben werden. Software kann Lenk-, Sensor- und Fahrzeugbewegungsdaten nutzen, um Funktionen wie Fahrbahnoberflächen-Erkennung und Hands-off-Erkennung zu unterstützen. Nexteer stellte 2025 seine MotionIQ-Softwaresuite vor, die Steer-by-Brake, Quiet Wheel Steering und Fahrbahnoberflächen-Erkennung umfasst. Hersteller, die zentralisierte Elektrik- und Elektronikarchitekturen verwenden, verändern auch die Art und Weise, wie Lenkungszulieferer an Fahrzeugprogrammen teilnehmen. Zulieferer mit Software, die Hersteller erweitern können, sind besser positioniert als Zulieferer, die nur Hardware anbieten. Dies teilt die Nachfrage zwischen höherwertigerer Lenkung für ADAS- und Elektrofahrzeugplattformen und kostengünstigeren Lenksäulensystemen für Hochvolumen-Fahrzeuge mit Verbrennungsmotor auf.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten im Vergleich zu Alternativen | -0.7% | EU-weit, insbesondere in Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Risiko der Komponentenversorgung | -0.6% | Global, mit der größten Exposition in deutschen und tschechischen Fertigungsclustern | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Sicherheits- und Cybersicherheitsvalidierung | -0.4% | Deutschland und das Vereinigte Königreich, ausgedehnt auf Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Begrenzte Reparierbarkeit und hohe Ersatzkosten | -0.3% | EU-weit, insbesondere in Italien und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten im Vergleich zu hydraulischen und elektrohydraulischen Alternativen
Die elektrische Servolenkung hat bei vergleichbaren Drehmomentniveaus höhere Stücklistenkosten als die hydraulische Lenkung. Der Unterschied kann den Margendruck bei Fahrzeugen im Wertsegment erhöhen und die Umstellung bei einigen Nutzfahrzeuglinien verzögern. Kleinere und preissensible Plattformen sind besonders relevant in Süd- und Osteuropa. Einige Hersteller behalten elektrohydraulische Systeme bei, wo ein niedrigerer Anfangspreis den Betriebsvorteil eines vollständig elektrischen Systems überwiegt. Die elektrohydraulische Lenkung ist auch bei schweren Nutzfahrzeugen weiterhin präsent, wo die Drehmomenkapazität der elektrischen Lenkung historisch begrenzt war. ZFs Produktion von 100 Millionen elektrischen Servolenkungssystemen verdeutlicht die Rolle des Volumens bei der Senkung der Stückkosten. Redundante Sensoren und zweikanalige Aktuatoren erhalten jedoch einen Kostenaufschlag für ADAS-fähige Systeme aufrecht.
Versorgungsrisiko bei Halbleitern, Sensoren und Seltenen-Erden-Komponenten
Die Störung bei Seltenen Erden im Jahr 2025 legte das geografische Konzentrationsrisiko in der europäischen Produktion elektrischer Servolenkung offen. Chinas Exportkontrollen für Seltene Erden vom April 2025 veranlassten einige europäische Automobilzulieferer, den Betrieb auszusetzen, als die Lagerbestände sanken. Die Europäische Zentralbank berichtete, dass die Importe Seltener Erden aus China in den Euro-Raum im Juni 2025 unter den typischen saisonalen Niveaus lagen. Die elektrische Servolenkung ist auch auf Mikrocontroller in Automobilqualität angewiesen, die von einer kleinen Gruppe von Halbleiterherstellern produziert werden. Der frühere Halbleitermangel zeigte, wie Störungen ganze Fahrzeugprogramme verzögern können. Das EU-Gesetz über kritische Rohstoffe signalisiert die Absicht zur Diversifizierung, aber die vorliegenden Belege deuten nicht darauf hin, dass die raffinierte Kapazität für Seltene Erden außerhalb Chinas im Zeitraum 2026–2031 wesentlich diversifiziert werden wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Lenksäulenarchitektur hält Volumenführerschaft, während Doppelritzelsysteme schneller wachsenDie elektrische Lenksäulenservolenkung hielt im Jahr 2025 einen Anteil von 60,15 %. Ihre Position spiegelt ihre Eignung für die Fahrzeugpackagierung mit Frontantrieb sowie ihre niedrigeren Kosten und einfachere Integration für Hochvolumenmodelle wider. Diese Faktoren bleiben für europäische Personenfahrzeuge relevant, bei denen die Lenkungsausstattung bereits weit verbreitet ist. Ritzelsysteme bedienen mittlere Drehmomenteinsätze, bei denen die Lenksäulenpackagierung weniger geeignet ist. Sie werden in größeren Personenfahrzeugen und leichten Nutzfahrzeuganwendungen eingesetzt. Der europäische Markt für elektrische Servolenkung unterstützt diese Architektur weiterhin, wo Fahrzeuglayout und Drehmomentenanforderungen dies erfordern, insbesondere wenn Hersteller vertraute Packagierung, einfachere Montage und Kostenkontrolle bei Hochvolumen-Fahrzeugprogrammen priorisieren.
Der Doppelritzeltyp soll von 2026 bis 2031 mit einer CAGR von 9,48 % wachsen. Er kann primäres und redundantes Lenkdrehmoment bereitstellen, was ASIL-D-bewertete Systeme und höhere Fahrzeugautomatisierungsniveaus unterstützt. Hersteller mit aktiven Automatisierungsprogrammen weisen zukünftige Plattformarbeiten redundanten Lenkdesigns zu. Die UNECE R79-Anforderungen für höhere Automatisierungsniveaus machen ausfallsichere Lenkung wichtiger. ZFs Serienproduktions-Steer-by-Wire-System für Mercedes-Benz zeigt die Richtung der Premium-Lenkungsinvestitionen in Europa. Thyssenkrupp Presta entwickelt auch elektromechanische Lenkaktuatoren und Lenksäulenbaugruppen für redundante Systeme der nächsten Generation.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponententyp:
Sensoren erzielen Wachstum über der mechanischen LenkbaugruppeLenkgetriebe-/Lenksäulenkomponenten hielten im Jahr 2025 einen Anteil von 40,33 %. Ihr Anteil spiegelt das Kostengewicht der mechanischen Aktuatorbaugruppe in jeder elektrischen Servolenkungseinheit wider. Lenkmotoren werden zunehmend differenzierter, da bürstenlose Permanentmagnetdesigns frühere bürstenbehaftete Designs ersetzen. Diese Motoren bieten geringere Geräuschentwicklung und höhere Drehmomentenichte. Sie erhöhen auch die Abhängigkeit von der Versorgung mit Seltenerd-Magneten. Elektronische Steuergeräte und Kabelbäume bilden die verbleibenden Komponentenkategorien.
Sensoren sollen innerhalb des europäischen Marktes für elektrische Servolenkung von 2026 bis 2031 mit einer CAGR von 8,12 % wachsen. Drehmoment-, Winkel- und Fahrbahnoberflächen-Sensorik entwickelt sich von Einzelmessungen zu mehrachsigen Datensätzen, die sowohl Lenkungssteuerung als auch ADAS-Funktionen unterstützen. Nexteer's MotionIQ-Plattform nutzt Sensorinformationen für Fahrbahnoberflächen-Erkennung und Hands-off-Erkennung. Dies macht die Sensor-Software-Kombination in sicherheitsbewerteten Anwendungen wertvoller. Zulieferer mit nach ISO 26262 zertifizierter Sensorfusionssoftware können weniger der Hardware-Kommoditisierung ausgesetzt sein. Die Anzahl der Sensoren pro Einheit kann steigen, wenn die Redundanzanforderungen zunehmen, auch wenn die Einzelsensorpreise mit dem Volumen sinken.
Nach Fahrzeugtyp:
Personenkraftwagen führen, während Nutzfahrzeuge an Dynamik gewinnenPersonenkraftwagen machten im Jahr 2025 einen Anteil von 69,15 % aus. Ihre führende Position wird durch die weit verbreitete Einführung der elektrischen Servolenkung in Europas Personenfahrzeugflotte unterstützt. Sicherheitsanforderungen, die ADAS-Funktionen fördern, unterstützen weiterhin den Einsatz kompatibler Lenksysteme in dieser Fahrzeugklasse. Das Wachstum wird zunehmend vom Systeminhalt als von der Ausstattungsausweitung abhängig. Redundante Sensoren, softwaregesteuerte Drehmomentenunterstützung und Steer-by-Wire-Bereitschaft erhöhen den Wert jedes Systems. Der europäische Markt für elektrische Servolenkung behält daher eine starke Personenfahrzeugbasis, auch wenn der Ersatzzyklus reift.
Nutzfahrzeuge sollen von 2026 bis 2031 mit einer CAGR von 7,75 % wachsen. Die Elektrifizierung treibt die Nachfrage nach Lkw und Bussen an, wo die hydraulische Lenkung zuvor einen Vorteil hatte. Der Ersatzzyklus in dieser Gruppe beginnt später als bei Personenfahrzeugen. Knorr-Bremse präsentierte sein elektrisches Servolenkungssystem für Nutzfahrzeuge auf der IAA Transportation 2026 und erklärte, dass das System für die Markteinführung im Jahr 2027 vorgesehen ist. Das Unternehmen erklärte auch, dass das System den Lenkenergieverbrauch im Vergleich zu herkömmlichen Systemen um bis zu 90 % reduzieren kann. Seine geplante Hochvolumen-Nutzfahrzeuglenkungskapazität in Deutschland entspricht der erwarteten Nachfrage nach Flottenelektrifizierung.
Nach Antriebstyp:
Verbrennungsmotor behält den größten Anteil, während batteriebetriebene Elektrofahrzeuge beschleunigenFahrzeuge mit Verbrennungsmotor hielten im Jahr 2025 einen Anteil von 59,24 %. Diese Position spiegelt die installierte Bedeutung von verbrennungsmotorbetriebenen Fahrzeugen in Europa in diesem Jahr wider. Der Anteil deutete nicht auf ein stabiles langfristiges Muster hin. Der Anteil von Fahrzeugen mit Verbrennungsmotor an den europäischen Neuzulassungen sank von 38 % im ersten Halbjahr 2025 auf 30 % im ersten Halbjahr 2026. Hybridfahrzeuge unterstützen weiterhin die Nachfrage nach elektrischer Servolenkung bei Mild-Hybrid- und Plug-in-Hybridfahrzeugen. Sie ermöglichen es Herstellern auch, die Kohlendioxidanforderungen der Flotte während des Übergangs zu steuern.
Batteriebetriebene Elektrofahrzeuge sollen von 2026 bis 2031 mit einer CAGR von 13,55 % wachsen. Im ersten Halbjahr 2026 wurden in Europa mehr als 1,2 Millionen batteriebetriebene Elektrofahrzeuge zugelassen, ein Anstieg von 33,7 % gegenüber dem ersten Halbjahr 2025. Batteriebetriebene Elektrofahrzeuge machten im Juni 2026 25,6 % der Neuzulassungen in 17 wichtigen europäischen Märkten aus. Transport and Environment prognostiziert für das Gesamtjahr 2026 einen Anteil von 23 % der europäischen Neuzulassungen für batteriebetriebene Elektrofahrzeuge [4]„EV-Fortschrittsbericht 2026,” Transport and Environment, transportenvironment.org . Da batteriebetriebene Elektrofahrzeuge keine motorgetriebene hydraulische Lenkung verwenden können, unterstützt ihre Lenkungsausstattung die direkte Nachfrage nach elektrischen Systemen. Der europäische Markt für elektrische Servolenkung profitiert von dieser Beziehung ohne eine hydraulische Substitutionsoption.
Geografische Analyse
Deutscher Markt für Automotive EPS
Deutschland hatte im Jahr 2025 einen Anteil von 40,11 % und wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,41 % wachsen. Die Volkswagen Group, die BMW Group und die Mercedes-Benz Group verleihen dem Land eine hohe Konzentration an Erstausrüstern. ZF, Thyssenkrupp Presta und Bosch unterhalten ebenfalls bedeutende Lenkungsoperationen, die mit dieser Fertigungsbasis verbunden sind. Mercedes-Benz wählte die Steer-by-Wire-Technologie von ZF für ein europäisches Serienproduktionsprogramm im Jahr 2026.
Markt für Automotive EPS im Vereinigten Königreich und in Frankreich
Das Vereinigte Königreich und Frankreich bilden eine zweite bedeutende Nachfragegruppe innerhalb des europäischen Marktes für elektrische Servolenkung, in dem das Wachstum bei Elektrofahrzeugen, Anforderungen an Sicherheitsbewertungen und die ingenieurtechnischen Fähigkeiten der Zulieferer eine breitere Nutzung elektronisch gesteuerter Lenksysteme begünstigen. Das Vereinigte Königreich profitiert von seiner ADAS-Ingenieurbasis, einschließlich der Arbeit von ZF an der Steer-by-Wire-Technologie. Die fortgesetzte Ausrichtung an den Euro-NCAP-Standards unterstützt Investitionen in die Fahrzeugkonformität trotz des Brexits. Frankreich verzeichnete im ersten Halbjahr 2026 ein Wachstum von fast zwei Dritteln bei den Zulassungen von batterieelektrischen Fahrzeugen und einen Marktanteil von 28 %. Diese Bedingungen veranlassen Renault und Stellantis, auf elektrischen Plattformen Lenksysteme mit höherem Ausstattungsgehalt einzusetzen.
Weitere europäische Märkte
Der Beitrag Russlands ist infolge von Störungen in der Automobilproduktion und des eingeschränkten Zugangs zu Halbleiter- und Steuerungskomponenten zurückgegangen. Spanien, die Tschechische Republik, Ungarn, die nordischen Länder und Osteuropa entwickeln sich sowohl zu Fertigungsstandorten als auch zu Wachstumsmärkten für Elektrofahrzeuge. Hyundai Mobis nahm im März 2026 den Vollbetrieb in seinem Werk in Ungarn auf, um Fahrwerksmodule für elektrische und hybride Fahrzeuge von Mercedes-Benz zu liefern. Norwegen erreichte im ersten Halbjahr 2026 einen Anteil von 98 % der Neuzulassungen durch batterieelektrische Fahrzeuge, während Dänemark 80 % erreichte. Diese Länder zeigen das künftige Nachfragemuster für vollständig elektrische Lenksysteme, dem sich andere europäische Länder im Laufe der Zeit annähern werden.
Wettbewerbslandschaft
Der europäische Markt für elektrische Servolenkung ist bei Hochvolumen-Fahrzeugprogrammen mäßig konsolidiert, da etablierte Zulieferer langjährige Herstellerbeziehungen, validierte Produktionsprozesse und die für große Fahrzeugplattformaufträge erforderliche Skalierung beibehalten. JTEKT, ZF, Nexteer, Bosch und NSK behalten führende Positionen in etablierten Lenkungsprogrammen. Hyundai Mobis, Mando, Denso, Hitachi Astemo und Mitsubishi Electric konkurrieren um angrenzende Möglichkeiten. ZF hat weltweit 100 Millionen elektrische Servolenkungssysteme produziert, was die Fertigungskapazität der führenden Zulieferer zeigt. Großserienproduktion kann Kosten senken und Lieferantenwechsel während laufender Programme für Fahrzeughersteller erschweren. Der Wettbewerb wird intensiver, wobei Software und Sicherheitsvalidierung den Zugang zu fortschrittlichen Programmen bestimmen.
Nexteer's Steer-by-Wire-System erhielt Ende 2025 die ASIL-D-Funktionssicherheitsgenehmigung von einer deutschen Akkreditierungsstelle und ging im April 2026 in Serienproduktion. Dies verschafft dem Unternehmen eine Compliance-Qualifikation für Fahrzeugprogramme der nächsten Generation. ZFs Steer-by-Wire-Serienproduktion für Mercedes-Benz ist ein weiterer strategischer Schritt in Richtung redundanter Lenkarchitekturen in Europa. Knorr-Bremse präsentierte im Juli 2026 elektrische Servolenkung für Nutzfahrzeuge, mit einer bestätigten Markteinführung für 2027. Diese Schritte zeigen, dass sich der stärkste Wettbewerb in Richtung sicherheitszertifizierter, softwarefähiger und nutzfahrzeugspezifischer Lenksysteme verlagert.
Die Nutzfahrzeuglenkung bleibt eine wichtige Öffnung im europäischen Markt für elektrische Servolenkung, da die hydraulische Lenkung bei Lkw und Bussen noch weit verbreitet ist, was Zulieferern Raum lässt, ein Anwendungssegment zu adressieren, das sich nicht im gleichen Tempo wie Personenfahrzeuge umgestellt hat. Knorr-Bremses geplante Kapazitätserweiterung in Aldersbach unterstützt seinen Einstieg in dieses Segment. Software-Updates und Bewegungssteuerungs-Lizenzen können auch Einnahmen über den anfänglichen Hardwareverkauf hinaus generieren. JTEKTs angekündigte Veräußerung seines europäischen Automobillenkungsgeschäfts an eine unabhängige europäische Tier-1-Einheit verändert die Zuliefererstruktur in der Region. Die Transaktion kann einen Zulieferer schaffen, der im mittleren Marktsegment stärker lokal ausgerichtet ist.
Marktführer der europäischen Automobil-EPS-Branche
JTEKT Corporation
Robert Bosch GmbH
Nexteer Automotive
ZF Friedrichshafen AG
NSK Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Automotive EPS
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive
- ZF Friedrichshafen AG
- Denso Corporation
- NSK Ltd.
- Hyundai Mobis Co. Ltd.
- Thyssenkrupp Presta AG
- Continental AG
- Knorr-Bremse AG
- HL Mando Corporation
- Mitsubishi Electric Corporation
- Astemo Ltd.
Lesen Sie die Analyse der Europäischer Markt für Automotive EPS-Unternehmen

Recent Industry Developments in Europäischer Markt für Automotive EPS
- Juli 2026: Knorr-Bremse präsentierte sein elektrisches Servolenkungssystem für Nutzfahrzeuge auf der IAA Transportation 2026 in Hannover, zusammen mit einer redundanten EPS-Variante (rEPS) für hochautomatisierte Fahranwendungen; die Markteinführung ist für 2027 bestätigt. Das System beansprucht einen bis zu 90 % geringeren Lenkenergieverbrauch im Vergleich zu herkömmlichen Alternativen.
- Juni 2026: Knorr-Bremse sicherte sich einen neuen EPS-Serienproduktionsauftrag von einem Nutzfahrzeughersteller im asiatisch-pazifischen Raum, mit geplantem Produktionsstart im Jahr 2028. Der Auftrag festigt die Position des Unternehmens als einer der wenigen europäischen Zulieferer mit EPS-Produktionsverträgen sowohl in Europa als auch im asiatisch-pazifischen Raum für Lkw und Busse.


Berichtsumfang des europäischen Automobil-EPS-Marktes
Der Umfang umfasst die Segmentierung nach Typ (Lenksäulentyp, Ritzeltyp und Doppelritzeltyp), Komponententyp (Lenkgetriebe/Lenksäule, Sensor, Lenkmotor und andere Komponententypen), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge) und Antriebstyp (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und batteriebetriebene Elektrofahrzeuge). Die Analyse umfasst auch eine länderspezifische Segmentierung, einschließlich Deutschland, Vereinigtes Königreich, Frankreich, Italien, Russland und das übrige Europa. Marktgröße und Wachstumsprognosen werden nach Wert in USD und nach Volumen in Einheiten dargestellt.
| Lenksäulentyp |
| Ritzeltyp |
| Doppelritzeltyp |
| Lenkgetriebe/Lenksäule |
| Sensor |
| Lenkmotor |
| Andere Komponententypen |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batteriebetriebene Elektrofahrzeuge |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Russland |
| Übriges Europa |
| Nach Typ | Lenksäulentyp |
| Ritzeltyp | |
| Doppelritzeltyp | |
| Nach Komponententyp | Lenkgetriebe/Lenksäule |
| Sensor | |
| Lenkmotor | |
| Andere Komponententypen | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Nutzfahrzeuge | |
| Nach Antriebstyp | Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge | |
| Batteriebetriebene Elektrofahrzeuge | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für elektrische Servolenkung in Europa?
Der europäische Markt für elektrische Servolenkung soll von 2026 bis 2031 mit einer CAGR von 5,65 % wachsen und von 8,16 Milliarden USD auf 10,74 Milliarden USD steigen.
Was treibt die Nachfrage nach elektrischen Servolenkungssystemen in Europa an?
Die Einführung von Elektrofahrzeugen, ADAS-Anforderungen und Sicherheitsvorschriften unterstützen die Nachfrage nach elektronisch gesteuerten Lenksystemen.
Welche Fahrzeugkategorie wächst am schnellsten bei der elektrischen Servolenkung?
Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 7,75 % wachsen, da die Elektrifizierung von Lkw und Bussen zunimmt.
Welche Antriebskategorie hat die höchste Wachstumsrate?
Batteriebetriebene Elektrofahrzeuge sollen bis 2031 mit einer CAGR von 13,55 % wachsen, da sie keine motorgetriebene hydraulische Lenkung verwenden können.
Seite zuletzt aktualisiert am:



