
Marktgröße und Marktanteil für solarbetriebene EV-Ladestationen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
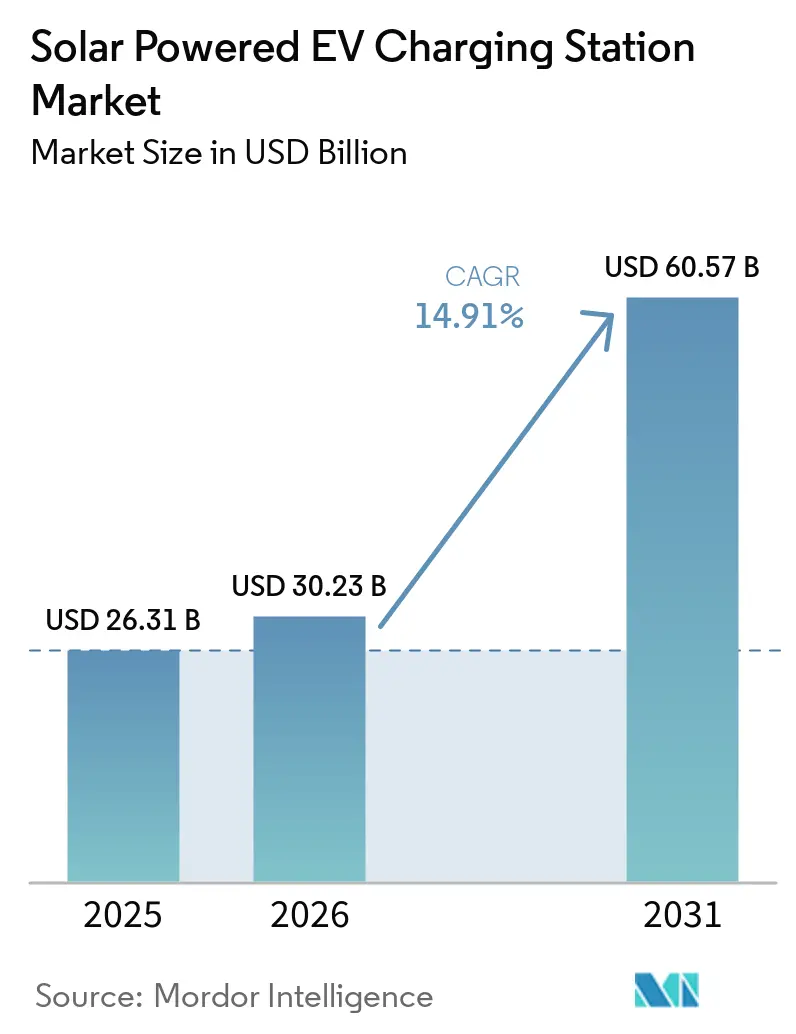
| Marktgröße (2026) | 30.23 Milliarden US-Dollar |
| Marktgröße (2031) | 60.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.91 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für solarbetriebene EV-Ladestationen von Mordor Intelligence
Die Marktgröße für solarbetriebene EV-Ladestationen wurde im Jahr 2025 auf 26,31 Milliarden USD geschätzt und soll von 30,23 Milliarden USD im Jahr 2026 auf 60,57 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,91 % während des Prognosezeitraums (2026–2031). Da die Kosten für Photovoltaik und Batterien sinken, ist die Stromerzeugung vor Ort nicht nur ein Nachhaltigkeits-Upgrade, sondern auch ein lukratives Profitcenter für Flottendepots und öffentliche Ladebetreiber geworden. In Nordamerika und Europa treiben steigende Netzüberlastungsgebühren und lange Netzanschlusswartezeiten Investitionen in containerisierte oder Mikronetz-Architekturen voran, die es ermöglichen, Versorgungsunternehmen vollständig zu umgehen. Staatliche Anreize, darunter die Investitionssteuergutschrift des U.S. Inflation Reduction Act, Chinas NEV-Infrastruktursubventionen und Indiens PM E-DRIVE-Förderung, verkürzen die Amortisationszeiten in Regionen mit hoher Sonneneinstrahlung. Die Wettbewerbslandschaft entwickelt sich weiter, mit einer Verlagerung von Hardware zu Softwarediensten, da Anbieter zunehmend Dienste wie Lastausgleich, Nachfragesteuerung und bidirektionales Energiemanagement in Plattformen bündeln, die wiederkehrende Einnahmen generieren.
Wichtigste Erkenntnisse des Berichts
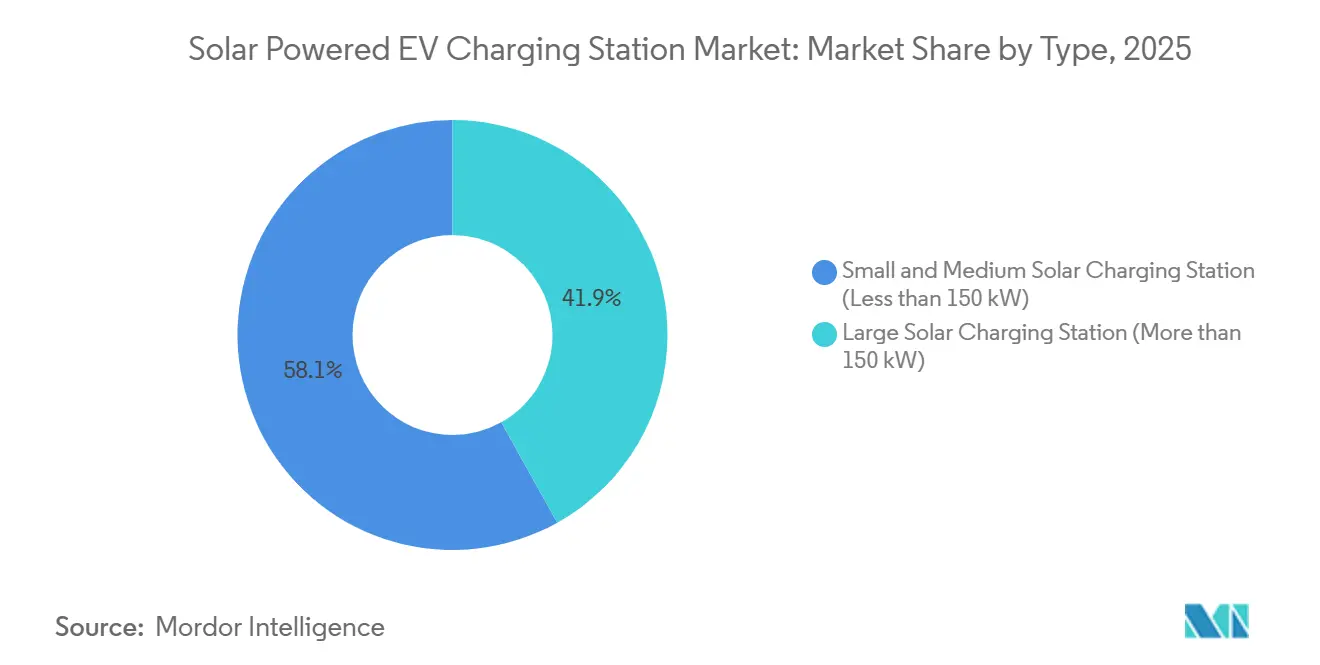
- Nach Typ führten kleine und mittlere Stationen unter 150 kW mit einem Marktanteil von 58,12 % im Markt für solarbetriebene EV-Ladestationen im Jahr 2025, während große Stationen über 150 kW bis 2031 mit einer CAGR von 15,22 % wachsen sollen.
- Nach Anwendung führten Haushalte mit einem Marktanteil von 64,33 % im Markt für solarbetriebene EV-Ladestationen im Jahr 2025, während gewerbliche und öffentliche Installationen mit einer CAGR von 16,92 % bis 2031 voranschreiten.
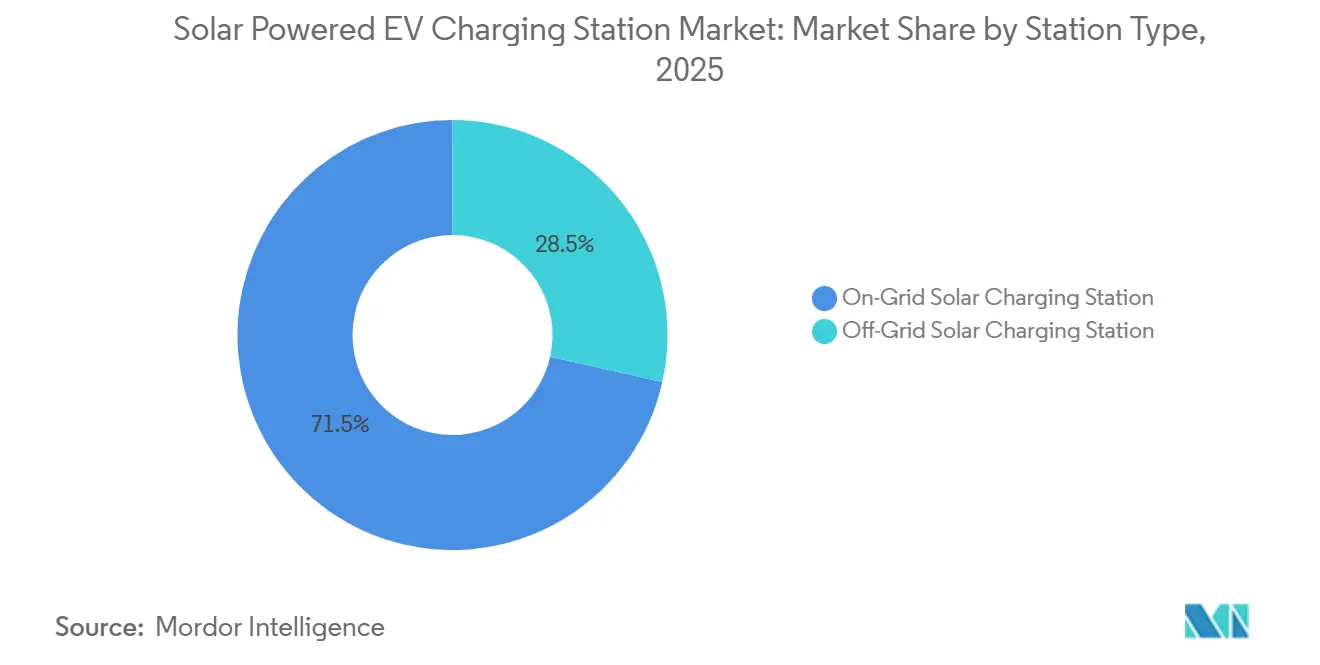
- Nach Stationstyp entfielen auf netzgekoppelte Konfigurationen 71,54 % des Umsatzes im Jahr 2025, während netzunabhängige Systeme im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 15,51 % wachsen werden.
- Nach Komponente entfiel auf EV-Laderhardware ein Anteil von 42,08 % des Umsatzes im Jahr 2025 im Markt für solarbetriebene EV-Ladestationen. Dennoch sind Batterie-Energiespeichersysteme das am schnellsten wachsende Segment mit einer CAGR von 18,32 % bis 2031.
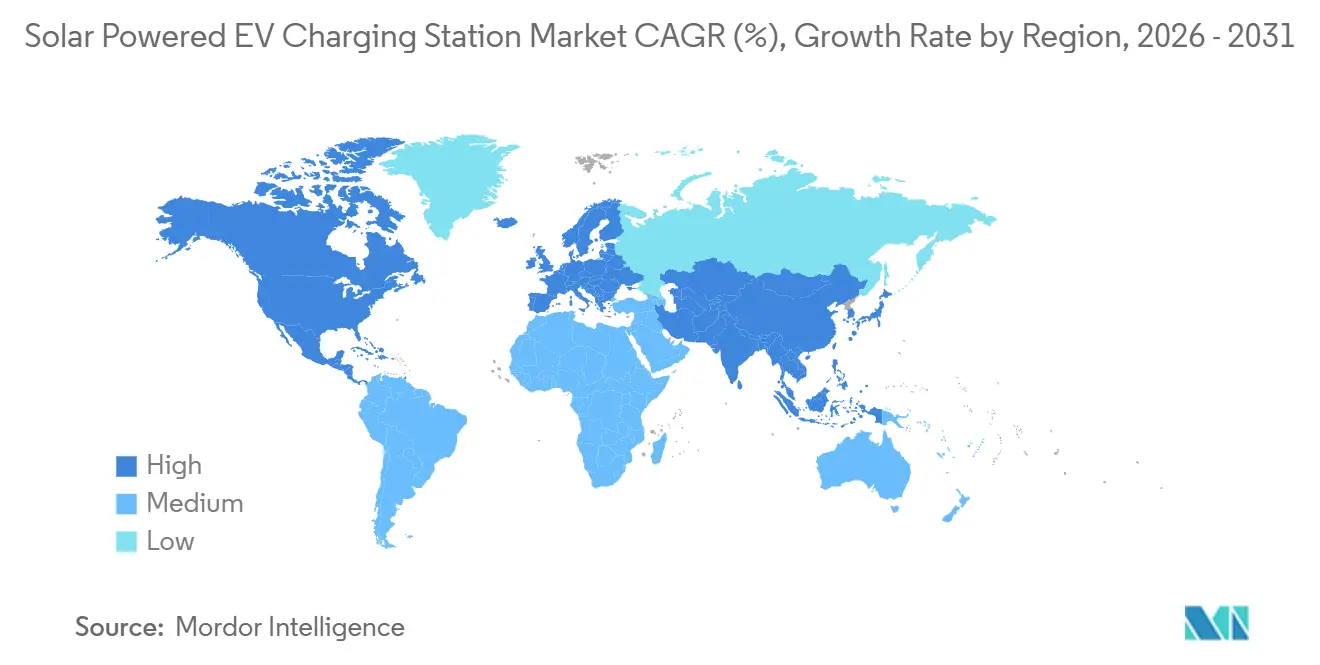
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 38,92 % im Jahr 2025, während Asien-Pazifik das höchste regionale Wachstum mit einer CAGR von 15,86 % zwischen 2026 und 2031 verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Kosten für Solar-PV | +3.2% | Global, mit stärkster Auswirkung in Regionen mit hoher Sonneneinstrahlung | Langfristig (≥ 4 Jahre) |
| Netzüberlastungszuschläge | +2.8% | Nordamerika und EU, Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Netzeinspeisung und Förderprogramme | +2.1% | Nordamerika, EU, mit politischem Übertragungseffekt auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Ladens am Arbeitsplatz | +1.9% | Global, konzentriert auf führende Unternehmen im Bereich Unternehmens-Nachhaltigkeit | Mittelfristig (2–4 Jahre) |
| V2X-Monetarisierungsmöglichkeiten | +1.7% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und die EU | Langfristig (≥ 4 Jahre) |
| Aufstieg containerisierter Solarmodule | +1.4% | Global, mit früher Einführung in raumkritischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Stromgestehungskosten für Solar-PV
Es wird erwartet, dass die Kosten für Solarmodule weiter sinken, wodurch die Stromerzeugung vor Ort deutlich unter den Einzelhandelstarifen positioniert wird. Depotbetreiber, die Flotten von Elektrotransportern verwalten, haben festgestellt, dass sich der positive Kapitalwert auf mehr US-Bundesstaaten ausgeweitet hat. Im Südwesten der USA steigert die Kombination aus bifazialen Modulen und einachsigen Nachführsystemen die Kapazitätsfaktoren und verkürzt die Amortisationszeiten auch ohne Steuergutschriften. Installationen in nördlichen Breiten sind jedoch weiterhin auf Einspeisevergütungen angewiesen, was eine zweigliedrige Kostenstruktur schafft. Darüber hinaus bietet ein überdimensionierter Batteriespeicher, der einen erheblichen Anteil der Tageslast abdeckt, einen Puffer gegen Leistungsgebühren, die in Regionen wie New York und Deutschland einen erheblichen Teil der Gewerberechnungen ausmachen können.
Netzüberlastungszuschläge fördern die verbrauchsnahe Erzeugung
Die PJM-Überlastungsgebühren sind erheblich gestiegen, was Standortbetreiber dazu veranlasst, auf Eigenstromerzeugung umzusteigen und solarbetriebene EV-Ladestationen einzusetzen, um überlastete Umspannwerke zu umgehen. Gleichzeitig haben kalifornische Versorgungsunternehmen nicht umgehbare Gebühren pro Kilowattstunde eingeführt, was die Diskrepanz zwischen Netzimporten und Solarstrom vor Ort verstärkt. Auch Europa steht unter Druck: Spanien kämpft mit langen Wartezeiten für erneuerbare Energien, und Deutschland hat einen Teil seiner Solarproduktion in Spitzenstunden gedrosselt. Dies hat die Einführung von Mikronetzen beschleunigt, insbesondere in Logistikzentren. In New York City hat die Verzögerung bei Netzanschlüssen die Nachfrage nach containerisierten Solarpods angetrieben, die ohne Genehmigung des Versorgungsunternehmens in Betrieb genommen werden können. Die finanziellen Anreize sind besonders überzeugend in Gebieten, in denen die Kosten für die Netzverstärkung pro Standort erheblich sind.
Staatliche Nettomessung und IRA-ähnliche Anreize
Die Investitionssteuergutschrift des U.S. IRA in Kombination mit gewerblichen Ladegutschriften hat die Investitionsausgaben erheblich gesenkt und den Weg für eine substanzielle Projektpipeline geebnet [1]. Indiens PM E-DRIVE hat INR 2.000 Crore (240 Millionen USD) für öffentliche EV-Ladestationen bereitgestellt und bietet bis zu 80 % Kapitalunterstützung, obwohl die Auszahlungen voraussichtlich bis 2026 verzögert sein werden [2]. Gleichzeitig hat China die Mehrwertsteuerbefreiungen für Ladegeräte verlängert und vorgeschrieben, dass ein Teil der Parkplätze in Neubauten EV-tauglich sein muss. In Deutschland ist die Einspeisevergütung unter die Einzelhandelstarife gefallen, was ihre Attraktivität für Hinter-dem-Zähler-Anwendungen bewahrt. Andererseits hat Kaliforniens NEM-Politik die Exportvergütung drastisch reduziert, was effektiv eine Speicherkopplung erfordert und Wohnanlagen hohe Kosten auferlegt.
Rasante Verbreitung von Ladeprogrammen am Arbeitsplatz
Ein erheblicher Teil der US-amerikanischen EV-Fahrer hält das Laden am Arbeitsplatz für unverzichtbar – ein Gefühl, das dadurch unterstrichen wird, dass viele städtische Haushalte keinen eigenen Parkplatz haben. Kalifornien schreibt vor, dass ein Teil der neuen gewerblichen Parkplätze für EVs ausgestattet sein muss. Gleichzeitig drängt die EU-Gebäudeenergieeffizienzrichtlinie auf Ladegeräte in Parkplätzen. Über Parkplätzen installierte Solardächer können erhebliche Mengen an Energie erzeugen und einen beträchtlichen Teil des Tagesenergiebedarfs eines Büros decken. Laden-als-Dienstleistung-Modelle mit wettbewerbsfähigen Tarifen beseitigen den Bedarf der Arbeitgeber an Vorabkapital und beschleunigen die Einführung, insbesondere bei KMU. In Kanada verdeutlicht eine bemerkenswerte Angebots-Nachfrage-Lücke eine vielversprechende Chance.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Tagesübergreifende Solarintermittenz und Bedarf an überdimensionierten Speichern | -2.4% | Global, mit stärkerer Auswirkung in Regionen mit variablen Wettermustern | Langfristig (≥ 4 Jahre) |
| Engpässe bei der Flächennutzungsgenehmigung in städtischen Gebieten | -1.8% | Städtische Zentren in Nordamerika und der EU, Ausweitung auf Megastädte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Tarifunsicherheit bei der bidirektionalen Einspeisung ins Netz | -1.6% | Global, mit regulatorischer Fragmentierung über Jurisdiktionen hinweg | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität für Li-Ionen-Energiespeichersysteme | -1.3% | Global, mit Lieferkettenkonzentration im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Tagesübergreifende Solarintermittenz und Bedarf an überdimensionierten Speichern
Betreiber in Regionen mit mäßiger Sonneneinstrahlung sind gezwungen, Batterien zu überdimensionieren, da abendliche Ladespitzen und die mittägliche Photovoltaikproduktion nicht übereinstimmen. Diese Überdimensionierung führt zu zusätzlichen Investitionsausgaben pro kWh. In Deutschland bedeutet der Solarkapazitätsfaktor im Winter, dass ein erheblicher Teil der Nachfrage von der Netzversorgung abhängt. Während Lithium-Eisenphosphat-Chemien, die einen erheblichen Anteil der in den USA gemeinsam installierten Projekte ausmachen, den Abbau mindern, erleiden sie dennoch Rundlaufverluste. In Subsahara-Afrika erfordern längere Bewölkungsperioden den Rückgriff auf Dieselgeneratoren als Backup, was Zweifel an den Behauptungen der Region bezüglich emissionsfreier Lösungen aufwirft.
Engpässe bei der Flächennutzungsgenehmigung in städtischen Gebieten
Kaliforniens Umweltqualitätsgesetz verzögert Projekte erheblich und verschiebt Zeitpläne um mehrere Monate. New York Citys Zonenvorschriften haben erhebliche Planungsgebühren hinzugefügt und Projektzeitpläne verlängert. Gleichzeitig erleben die Netzanschlusswartezeiten in Spanien anhaltende Verzögerungen. Ein Standort für eine solarbetriebene EV-Ladestation benötigt erheblichen Platz, der in dicht besiedelten städtischen Kernen knapp ist. Dachsolarinstallationen sind häufig durch strukturelle Einschränkungen begrenzt, was sie für DC-Schnellladen ungeeignet macht. Während containerisierte Pods im Vereinigten Königreich und in Kenia als „temporäre Strukturen” anerkannt werden, unterliegen sie in vielen Standorten in den USA und der EU dennoch der Prüfung durch mehrere Behörden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Flottenelektrifizierung treibt Megawatt-Nachfrage anGroße Stationen mit mehr als 150 kW werden voraussichtlich jährlich um 15,22 % wachsen und damit den Umsatzanteil von 58,12 %, den Anlagen unter 150 kW im Jahr 2025 halten, übertreffen. Der Markt für solarbetriebene EV-Ladestationen an großen Depots wird voraussichtlich erheblich wachsen. Dieses Wachstum wird maßgeblich durch Logistikflotten angetrieben, die zunehmend höhere Laderaten fordern. ChargePoint hat den Express Solo eingeführt, der die Investitionsausgaben (Capex) erheblich reduziert. Diese Innovation ebnet den Weg für Megawatt-Hubs und macht sie für große Akteure wie Amazon und UPS realisierbar. Aufgrund von Skaleneffekten bei Komponenten sind die Investitionsausgaben für Anlagen mit höherer Nennleistung im Vergleich zu kleineren deutlich geringer.
Während größere Stationen auf dem Vormarsch sind, bedienen kleinere Einheiten weiterhin den Wohn- und leichten Gewerbebedarf, wobei Wechselstromeinheiten für das nächtliche Laden ausreichend sind. SolarEdges ONE-Ladegerät leitet überschüssige Dachenergie direkt an das Elektrofahrzeug weiter und macht es zu einer Solarladegerät-Lösung, die den Bedarf an Batterien umgeht. Diese Innovation ist besonders attraktiv für Privathaushalte, die den Markt dominieren. Da größere Bauprojekte jedoch einer zunehmend strengeren regulatorischen Prüfung unterliegen – insbesondere durch die CEQA-Prüfungen Kaliforniens, die für bestimmte Anlagen greifen – werden einige der erwarteten Skalenvorteile ausgeglichen. Positiv zu vermerken ist, dass modulare Systeme wie Siemens' SICHARGE Flex es Betreibern ermöglichen, mit einer kleineren Konfiguration zu beginnen und diese schrittweise zu erweitern, was den Genehmigungsprozess vereinfacht.
Nach Anwendung:
Gewerbliche Monetarisierung beschleunigt die EinführungHaushalte machten 64,33 % des Umsatzes im Jahr 2025 aus, doch gewerbliche und öffentliche Installationen sollen jährlich um 16,92 % wachsen. Der Markt für solarbetriebene EV-Ladestationen soll erheblich wachsen. Zu den wichtigsten Treibern gehören Arbeitgeberpflichten und Title-24-Vorschriften, während Laden-als-Dienstleistung-Verträge helfen, Investitionsausgabenhürden zu umgehen. In tarifbelasteten Bundesstaaten erzielen Arbeitsplatzdächer mit einer großen Anzahl von Stellplätzen hohe interne Renditen.
Die Wohnadoption wird durch IRA-Steuergutschriften und KfW-Zuschüsse in Deutschland gestärkt. Städtische Bewohner ohne Einfahrten sind jedoch häufig auf öffentliche oder Arbeitgeberladegeräte angewiesen. Bidirektionale Heimeinheiten wie Enphases IQ bieten Ausfallsicherheit in Netzen, die zu Ausfällen neigen, was sie für Stadtbewohner im Vereinigten Königreich und in den USA attraktiv macht. Während gewerbliche Standorte von Lastspitzenkappung und Zusatzdiensten profitieren, schätzen Hausbesitzer in erster Linie Einsparungen bei der Einzelhandelsrechnung, was zukünftige Wachstumsraten dämpfen könnte.
Nach Stationstyp:
Netzunabhängige Lösungen schließen InfrastrukturlückenNetzgekoppelte Formate machten 71,54 % des Umsatzes im Jahr 2025 aus und nutzten Einspeisevergütungen und Hilfsdienste-Märkte. Ihr Marktanteil im Markt für solarbetriebene EV-Ladestationen soll bis 2031 erheblich sinken, da netzunabhängige Einheiten an Boden gewinnen. Netzunabhängige Installationen, die jährlich um 15,51 % wachsen, finden ihre Nische in Gebieten mit geringer Netzverfügbarkeit oder hohen Verstärkungskosten. Schnelle Einführungen sind mit Enzis Pods in Kenia und Installationen entlang von Busrouten im Senegal erkennbar.
In wohlhabenden Regionen werden netzgekoppelte Systeme wegen ihrer Fähigkeit bevorzugt, Einnahmen zu stapeln – von der Frequenzregelung bis zu Nettoenergieeinspeisung. Politische Änderungen haben jedoch die Gewinnmargen verringert. Gleichzeitig bieten Europas Ausgleichsmärkte weiterhin Zahlungen an, was die Wirtschaftlichkeit netzgekoppelter Systeme stärkt. Während netzunabhängige Einheiten langwierige Genehmigungsverfahren und hohe Netzanschlussgebühren umgehen, entgehen ihnen auch diese lukrativen Einnahmequellen. Dies macht sie besonders geeignet für ländliche Gebiete, Festivals und Baustellen.
Nach Komponente:
Batteriespeicher entwickelt sich zum WerttreiberLaderhardware, die im Jahr 2025 noch 42,08 % des Umsatzes ausmacht, sieht sich einem Preisverfall auf unter 400 USD pro 22-kW-Wechselstromeinheit bis 2027 infolge chinesischer Konkurrenz ausgesetzt. ChargePoint und Wallbox berechnen jährlich für Cloud-Dienste pro Ladegerät, was dazu beiträgt, den Margenrückgang auszugleichen. Während Siliziumkarbid-MOSFETs in Schnellladegeräten die Effizienz verbessern und die Wärmemanagementkosten senken, liegt die eigentliche Differenzierung nun stärker in der Plattformanalytik als in der Hardware selbst.
Batterie-Energiespeichersysteme, die mit einer CAGR von 18,32 % wachsen, übertreffen das sich kommoditisierende Ladersegment. Der Speicherumsatz soll den Hardwareumsatz übertreffen, da Entwickler auf die Vermeidung von Leistungsgebühren abzielen, mit erheblichem Wert bei großen Standorten. Der Markt für Speicher in solarbetriebenen EV-Ladestationen soll im Prognosezeitraum erheblich wachsen.
Geografische Analyse
Markt für solarbetriebene EV-Ladestationen in Nordamerika
Nordamerika trug 38,92 % zum Umsatz des Jahres 2025 bei, gestützt durch IRA-Anreize, die den Kapitalbedarf erheblich senkten und zu einer robusten Pipeline führten. Die Region hat erfolgreich beträchtliche Speicherkapazitäten integriert und strebt eine weitere Erhöhung an. Californiens Staugebühren haben zusammen mit NEM 3.0 die Betreiber dazu veranlasst, integrierte Solar-plus-Speicher-Standorte zu bevorzugen. Es ist jedoch bemerkenswert, dass derzeit nur wenige Bundesstaaten eine Vergütung für V2G-Einspeisungen anbieten. Als Hinweis auf eine erhebliche Nachfragelücke steht Kanada vor einem Mangel an Ladestationen am Arbeitsplatz. Unterdessen unterstreichen die Pilotprojekte von Tesla und PG&E die Bereitschaft der Branche für bidirektionale Energieflüsse.
Markt für solarbetriebene EV-Ladestationen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 15,86 %. China, das ein bedeutendes Ziel für Ladestationen anstrebt, hat deren Anzahl bereits erhöht. Darüber hinaus verzeichnete das Land einen beachtlichen Anstieg der durchschnittlichen Leistung öffentlicher Ladestationen. In Indien hinkt die tatsächliche Umsetzung hinter den im Rahmen von PM E-DRIVE bereitgestellten Mitteln für zahlreiche Stationen hinterher. BYDs Schnellladegerät, von dem bereits eine beeindruckende Anzahl von Einheiten in Betrieb ist, setzt neue Geschwindigkeitsstandards in Städten der Kategorie 1. Japan und Südkorea treiben den Ausbau von Ladestationen am Arbeitsplatz voran, während Südostasien verstärkt auf netzunabhängige Pods setzt, um unzuverlässigen Netzbedingungen zu begegnen.
Markt für solarbetriebene EV-Ladestationen in Europa
Europas Zukunft in der EV-Ladelandschaft ist eng mit den Bemühungen zur Netzintegration verknüpft. Deutschland hat ein ehrgeiziges Ziel für Ladestationen gesetzt, während Frankreich erhebliche Subventionen zugesagt hat. Dennoch bestehen weiterhin Herausforderungen, da Spanien und Italien mit Verzögerungen beim Ausbau ihrer solarbetriebenen EV-Ladestationen zu kämpfen haben. Positiv hervorzuheben ist, dass Richtlinien wie ISO 15118-20 und EU-Gebäudevorschriften darauf ausgerichtet sind, das Wachstum am Arbeitsplatz zu katalysieren. Im Vereinigten Königreich, wo Millionen von Haushalten über keinen privaten Stellplatz verfügen, wächst die Nachfrage nach öffentlichen Solar-Hubs. Darüber hinaus investieren die gemeinsamen Pilotprojekte von BMW und E.ON jährlich in V2G-Frequenzdienstleistungen.
Markt für solarbetriebene EV-Ladestationen in Südamerika
In Südamerika verzeichnete Brasilien einen enormen Anstieg bei der Installation von Schnellladestationen, die mittlerweile zahlreiche Gemeinden erreichen. BYD erweitert nicht nur seinen Fußabdruck mit Schnellladegeräten, sondern errichtet auch ein Werk in Argentinien. Diese Anlage soll das bestehende Netz des Landes erheblich ausbauen. Darüber hinaus werden containerisierte Solar-Pods in ländlichen Provinzen eingesetzt, um die Herausforderungen instabiler Stromnetze effektiv zu umgehen.
Markt für solarbetriebene EV-Ladestationen im Nahen Osten und Afrika
Im Nahen Osten und in Afrika konzentrieren sich die Installationen strategisch auf Regionen mit hoher Sonneneinstrahlung. Die Vereinigten Arabischen Emirate und Saudi-Arabien demonstrieren ihr Engagement durch den Einsatz von Anlagen in bedeutenden Touristenzentren. In Südafrika hat die anhaltende Lastabwurfproblematik die Einführung netzunabhängiger Lösungen beschleunigt. Trotz noch junger politischer Rahmenbedingungen gewinnen Netzwerke wie Enzi in Kenia und ABBs Terra 360 an Bedeutung und signalisieren wachsende Dynamik in der Region.
Wettbewerbslandschaft
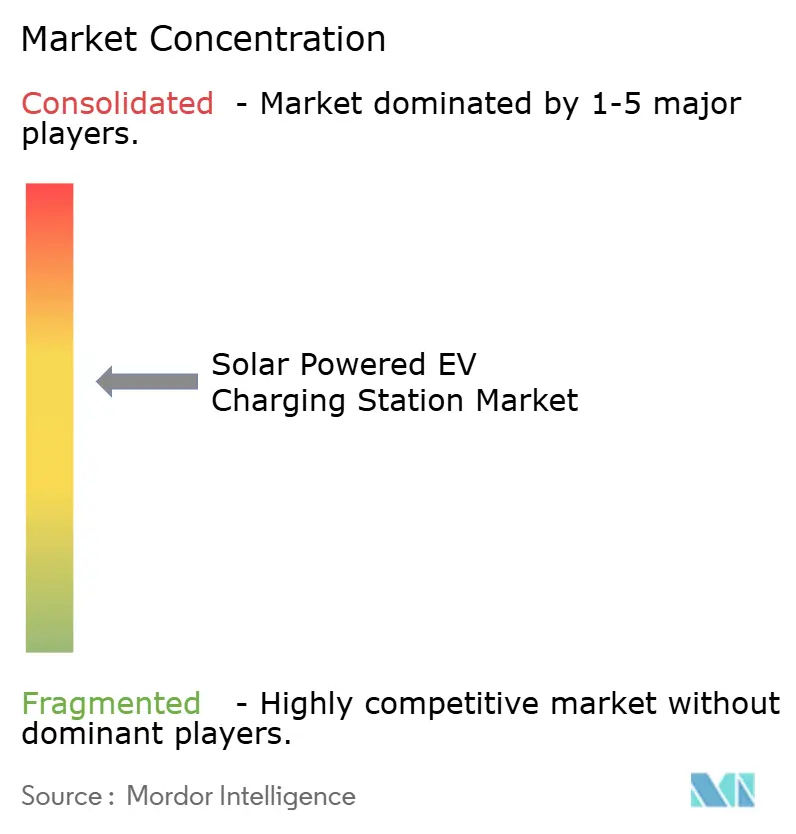
Die führenden Anbieter – ABB, Tesla, ChargePoint, Beam Global und Shell plc – halten gemeinsam einen erheblichen Anteil am Marktumsatz, was auf eine moderat konsolidierte Landschaft hindeutet. Da Hardware zur Massenware wird, verlagert sich der Fokus auf integrierte Leistungselektronik und cloudbasiertes Energiemanagement. ChargePoints Express Solo, der darauf ausgelegt ist, die Investitionsausgaben durch direkte Annahme von Gleichstromeingaben aus Solar und Speicher zu reduzieren, hat die Konkurrenten ABB und Siemens dazu veranlasst, die Entwicklung ihrer konkurrierenden Produkte zu beschleunigen. Gleichzeitig reduziert Eatons Partnerschaft bei Festkörpertransformatoren den physischen Platzbedarf, ein erheblicher Vorteil für städtische Depots.
Die Marktführer im Wohnbereich Enphase und SolarEdge nutzen ihre Wechselrichter-Expertise und integrieren EV-Ladelösungen, um sich als Vorreiter im Heimmarkt zu positionieren. BYD, mit seinem integrierten Ansatz von Batterien bis zu Fahrzeugen, führt ein Flash-Ladegerät ein, das westliche Konkurrenten unterbietet und damit den kostenbasierten Wettbewerb intensiviert[3]. Innovatoren bei containerisierten Pods, wie Enzi, 3ti und PairTree, machen Fortschritte in netzunabhängigen Märkten, indem sie die Einsatzzeiten erheblich verkürzen.
Wiederkehrende Umsatzmodelle sind auf dem Vormarsch: ChargePoints Cloud-Dienste und Wallboxs KI-gestützte Prognosen generieren jährliche Einnahmen pro Ladegerät. Die Einhaltung von Standards wie ISO 15118-20 und IEC 61851 schafft höhere Markteintrittsbarrieren und begünstigt Unternehmen mit umfangreichen Forschungs- und Entwicklungsverpflichtungen. Da die Lithium- und Nickelmärkte Volatilität ausgesetzt sind, ist die Sicherstellung einer stabilen Rohstoffversorgung ein wichtiges Differenzierungsmerkmal.
Marktführer in der Branche für solarbetriebene EV-Ladestationen
-
ABB Ltd.
-
Tesla Inc.
-
ChargePoint, Inc.
-
Beam Global
-
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für solarbetriebene EV-Ladestationen Unternehmen in diesem Bericht
- ABB Ltd.
- Beam Global
- Tesla Inc.
- ChargePoint, Inc.
- Siemens AG
- Shell plc
- Tritium
- Delta Electronics
- Schneider Electric
- SolarEdge
- Enphase Energy
- Wallbox
- Alfen N.V.
- EVgo
- Volta Charging
Neueste Industrielle Entwicklungen in Markt für solarbetriebene EV-Ladestationen
- Februar 2026: LONGi und die Elektrofahrzeugmarke NIO haben offiziell ein gemeinsames integriertes Projekt „PV-Speicher-Laden-Tauschen” in Jiaxing gestartet. Die Anlage trägt den Namen „NIO Power Swap Station – Jiaxing LONGi Global Distributed R&D Center” und markiert einen bedeutenden Meilenstein in der Zusammenarbeit der beiden Unternehmen. Das Projekt führt eine integrierte Energielösung ein, die Solarcarports, Solarwände und solarbetriebene Lärmschutzwände mit einer Batteriewechselstation für Elektrofahrzeuge kombiniert.
- Mai 2025: SolarEdge Technologies hat eine umfassende solarbetriebene EV-Ladelösung eingeführt, die darauf ausgelegt ist, die Ladekosten für gewerbliche Fahrzeugflotten durch autonome Energiemanagementsysteme, die zwischen Solar-, Batterie- und Netzstromquellen optimieren, um bis zu 70 % zu senken. Die Lösung umfasst gestaffelte Lademodi und kann auf bestehender Infrastruktur auf bis zu 20-mal mehr Ladepunkte skaliert werden.
Umfang des globalen Berichts über den Markt für solarbetriebene EV-Ladestationen
Der Bericht zum Markt für solarbetriebene EV-Ladestationen ist segmentiert nach Typ (kleine und mittlere Solarladestationen, große Solarladestationen), Anwendung (Haushalt und Gewerbe/Öffentlich), Stationstyp (netzgekoppelte Solarladestation, netzunabhängige Solarladestation), Komponente (EV-Laderhardware, Photovoltaikanlage, Batterie-Energiespeichersystem (BESS) sowie Leistungsumwandlung und Steuerung) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kleine und mittlere Solarladestation (weniger als 150 kW) |
| Große Solarladestation (mehr als 150 kW) |
| Haushalt |
| Gewerbe/Öffentlich |
| Netzgekoppelte Solarladestation |
| Netzunabhängige Solarladestation |
| EV-Laderhardware |
| Solar-PV-Array |
| Batterie-Energiespeichersystem (BESS) |
| Leistungsumwandlung und -steuerung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Südafrika |
| Vereinigte Arabische Emirate | |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Kleine und mittlere Solarladestation (weniger als 150 kW) | |
| Große Solarladestation (mehr als 150 kW) | ||
| Nach Anwendung | Haushalt | |
| Gewerbe/Öffentlich | ||
| Nach Stationstyp | Netzgekoppelte Solarladestation | |
| Netzunabhängige Solarladestation | ||
| Nach Komponente | EV-Laderhardware | |
| Solar-PV-Array | ||
| Batterie-Energiespeichersystem (BESS) | ||
| Leistungsumwandlung und -steuerung | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Südafrika | |
| Vereinigte Arabische Emirate | ||
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für solarbetriebene EV-Ladestationen?
Der Markt erreichte im Jahr 2026 30,23 Milliarden USD und ist auf dem Weg, bis 2031 bei einer CAGR von 14,91 % 60,57 Milliarden USD zu erreichen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik führt mit einer prognostizierten CAGR von 15,86 %, angetrieben durch Chinas Ziel von 28 Millionen Ladegeräten und Indiens PM E-DRIVE-Subventionen.
Ist bidirektionales Laden kommerziell rentabel?
V2G-Pilotprojekte zeigen technische Bereitschaft, aber Tarifklarheit besteht nur in sieben US-Bundesstaaten; eine weitverbreitete Rentabilität hängt von verbesserter Exportvergütung und Batteriekostensenkungen ab.
Warum sind Batterie-Energiespeichersysteme für solarbetriebene Ladestandorte entscheidend?
Batterien ermöglichen Lastspitzenkappung, Nachfragesteuerungseinnahmen und zuverlässigen Betrieb bei bewölktem Wetter, was sie mit einer CAGR von 18,32 % zur am schnellsten wachsenden Komponente macht.
Welche Vorteile bieten netzunabhängige containerisierte Ladegeräte für Betreiber?
Sie umgehen Verzögerungen beim Netzanschluss von Versorgungsunternehmen, werden innerhalb von Wochen bereitgestellt und bieten vorhersehbare Energiekosten in Gebieten mit schwachen Netzen.