
Marktgröße und Marktanteil für Hautresurfacing-Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 388.48 Millionen US-Dollar |
| Marktgröße (2031) | 584.15 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.50 % |
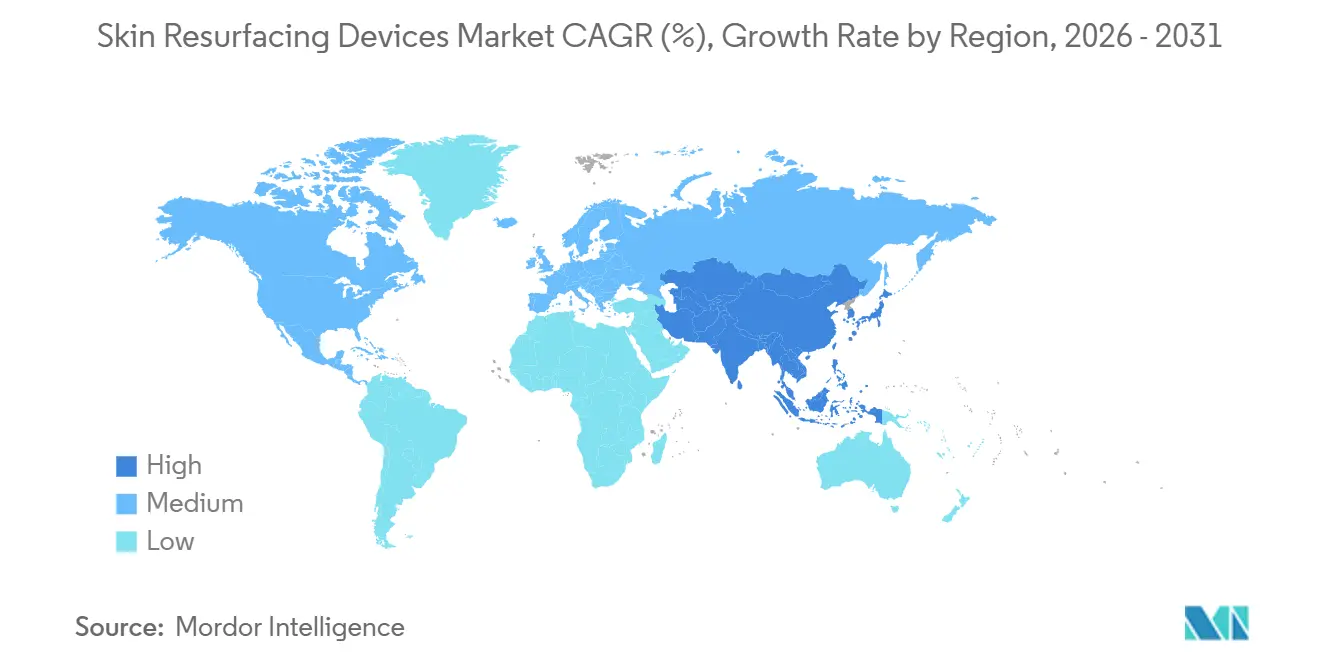
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
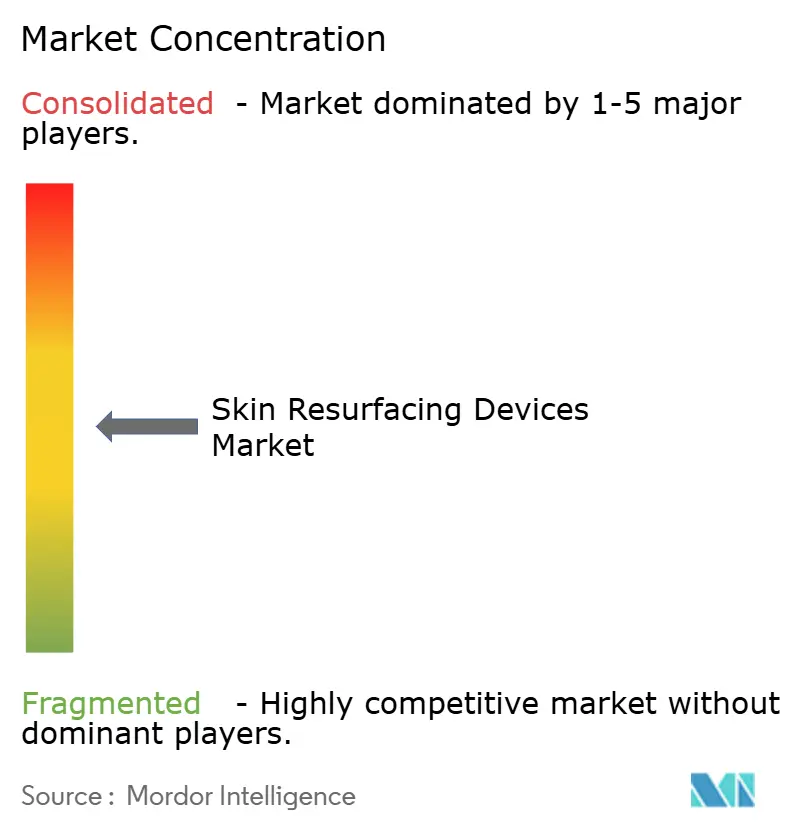
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hautresurfacing-Geräte von Mordor Intelligence
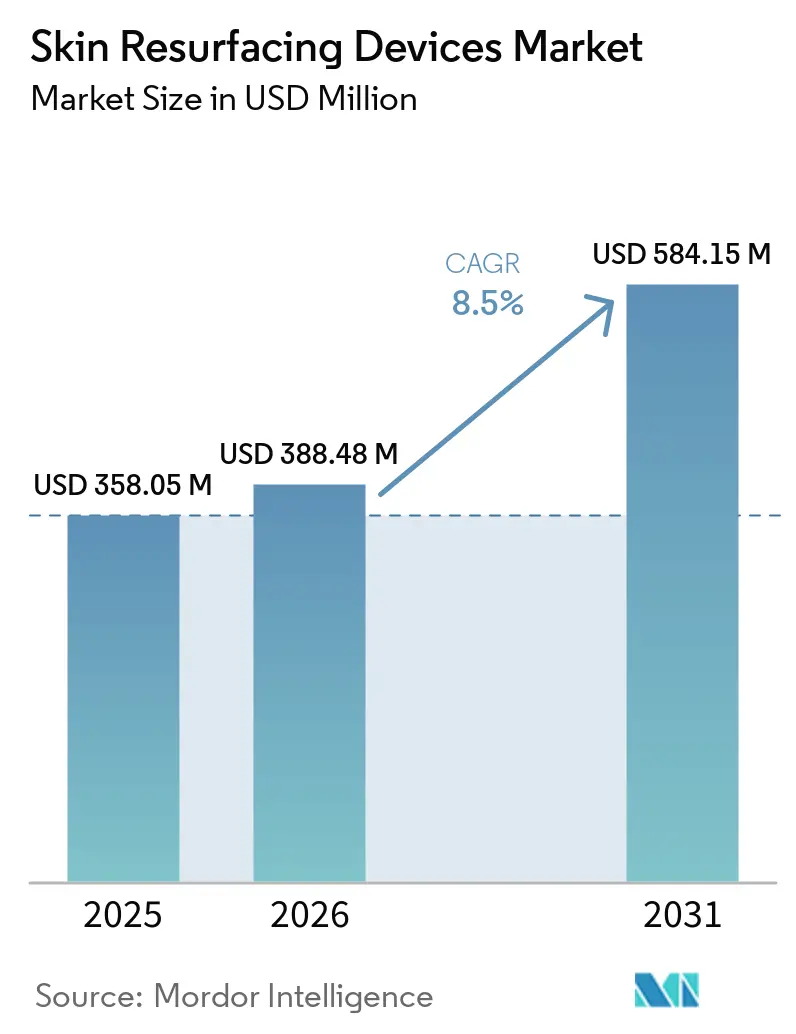
Die Marktgröße für Hautresurfacing-Geräte wird für 2025 auf 358,05 Millionen USD, für 2026 auf 388,48 Millionen USD geschätzt und soll bis 2031 einen Wert von 584,15 Millionen USD erreichen, mit einer CAGR von 8,5 % von 2026 bis 2031.
Die demografische Alterung lenkt Patienten zunehmend auf weniger invasive Lösungen, während die rasche Produktinnovation die Wettbewerbsanforderungen hochhält. Integrierte Laser-Radiofrequenz-Systeme, Führung durch künstliche Intelligenz und hybride ablativ-nicht-ablative Modalitäten zeigen, wie Technologie Behandlungsergebnisse verbessert und Erholungszeiten verkürzt. Das Wachstum spiegelt auch die steigende Beteiligung männlicher Patienten, die Verbreitung von Medizinischen Spas in der Asien-Pazifik-Region und ein stärkeres digitales Marketing wider, das ästhetische Eingriffe unter jüngeren Erwachsenen normalisiert. Zusammen positionieren diese Kräfte den Markt für Hautresurfacing für eine stetige, breit angelegte Expansion während des Prognosezeitraums.
Wichtigste Erkenntnisse des Berichts
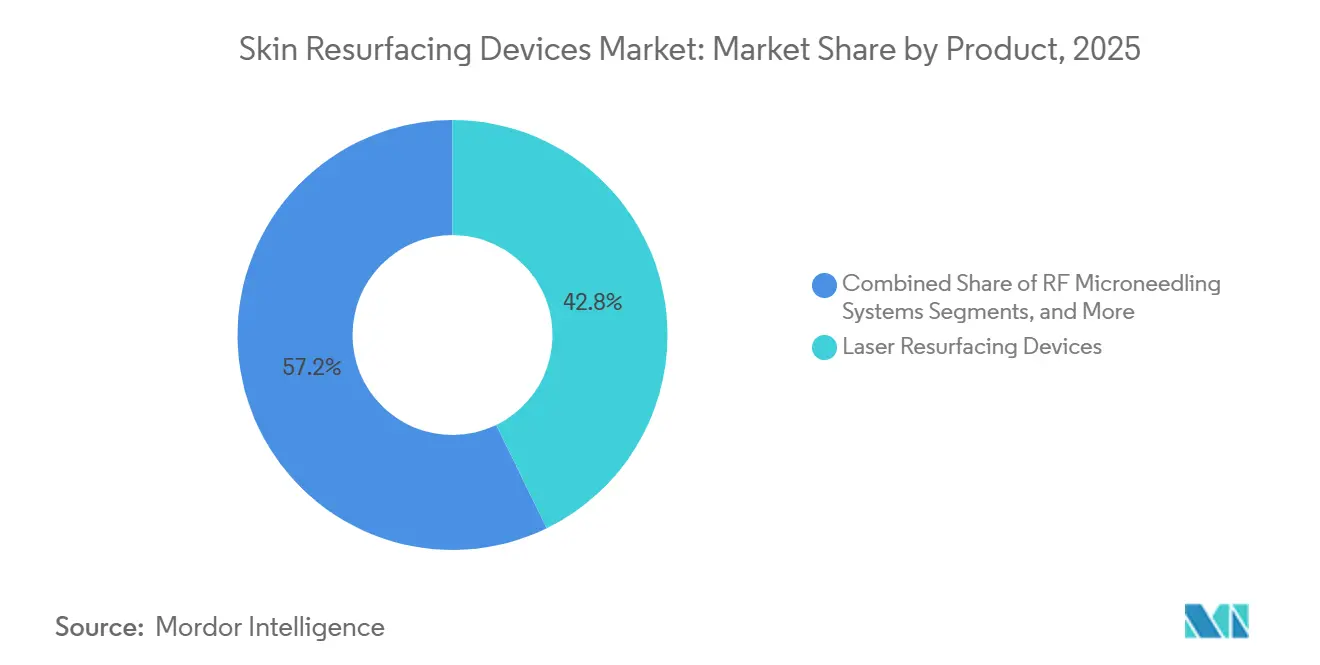
- Nach Produkttyp hielten Laser-Resurfacing-Geräte im Jahr 2025 einen Marktanteil von 42,78 % am Markt für Hautresurfacing-Geräte, während RF-Mikroneedling-Systeme bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen werden.
- Nach Technologie beherrschten ablative Plattformen im Jahr 2025 einen Anteil von 56,10 % an der Marktgröße für Hautresurfacing-Geräte; nicht-ablative Systeme werden jedoch voraussichtlich bis 2031 mit einer CAGR von 9,57 % expandieren.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 38,16 % an der Marktgröße für Hautresurfacing-Geräte auf die Falten- und feine Linienreduktion; die Narben- und Aknenarbenrevision wird voraussichtlich mit einer CAGR von 10,01 % wachsen.
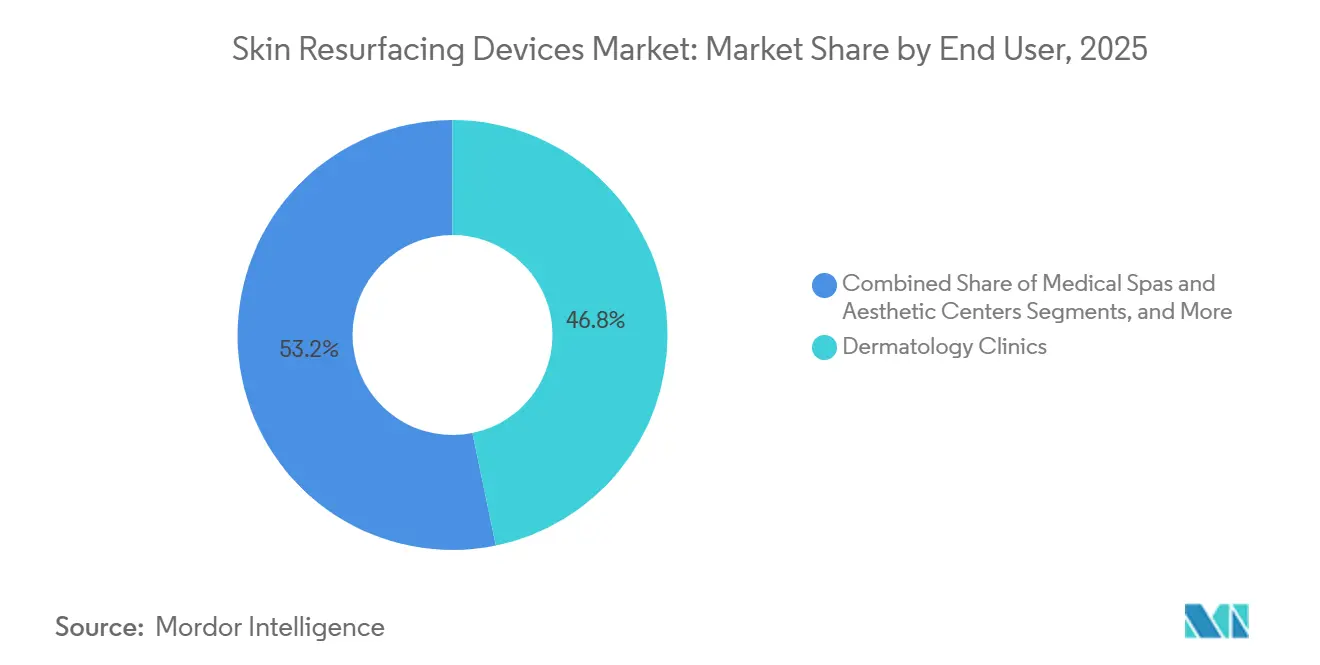
- Nach Endnutzer erzielten Dermatologiekliniken im Jahr 2025 einen Umsatzanteil von 46,78 %, während Medizinische Spas bis 2031 voraussichtlich mit einer CAGR von 10,46 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 36,89 %; die Asien-Pazifik-Region wird bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Alterungsbedingte Nachfrage nach minimalinvasiver Ästhetik | 2.10% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anstieg von Kombinationsbehandlungen (Laser + RF-Mikroneedling) | 1.80% | Global, angeführt von Nordamerika, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Steigende Akzeptanz kosmetischer Eingriffe bei männlichen Verbrauchern | 1.20% | Kernmarkt Nordamerika und Europa, aufkommend in APAC | Mittelfristig (2–4 Jahre) |
| Rasche Expansion von Medizinischen-Spa-Ketten in der Asien-Pazifik-Region | 1.50% | Kernmarkt APAC, Ausstrahlungseffekte auf MEA | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Laserplattformen zur Verbesserung von Behandlungsergebnissen | 0.90% | Global, frühe Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| ESG-bezogene Präferenz für Geräte mit geringem Verbrauchsmaterialeinsatz | 0.40% | Europa und Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alterungsbedingte Nachfrage nach minimalinvasiver Ästhetik
Die demografische Alterung der Weltbevölkerung beschleunigt das Interesse an Eingriffen, die das Erscheinungsbild ohne chirurgische Ausfallzeiten verjüngen. Die Aesthetic Society verzeichnete von 2020 bis 2024 einen Anstieg der nicht-chirurgischen ästhetischen Eingriffe um 14 %, was die nachhaltige Nachfrage unterstreicht. Fraktionierte CO₂-Laser bestätigen diese Präferenz zusätzlich, indem sie laut begutachteten Studien ein überlegenes Narbenmanagement liefern, wenn sie innerhalb eines Monats nach der Operation eingesetzt werden.[1] Verbesserte Sicherheitsprofile ermutigen ältere Patienten, früher präventive Behandlungen in Anspruch zu nehmen, was die langfristige Verfahrensadoption stärkt.
Anstieg von Kombinationsbehandlungen (Laser + RF-Mikroneedling)
Die Kombination von fraktionierten Lasern mit Radiofrequenz-Mikroneedling steigert die Kollagenstimulation und mindert gleichzeitig epidermale Schäden. Eine viereinhalbjährige Sicherheitsüberprüfung ergab keine unerwünschten Ereignisse, wenn RF-Mikroneedling mit kosmetischen Injektionsmitteln kombiniert wurde, was die Vielseitigkeit dieser Modalität unterstreicht. Hersteller integrieren nun beide Energieformen in einzelne Konsolen, sodass Kliniken Mehrfacheffekt-Sitzungen anbieten können, die die Gesamtbehandlungszeit reduzieren und den Umsatz pro Patient steigern.
Steigende Akzeptanz kosmetischer Eingriffe bei männlichen Verbrauchern
Eine 18-jährige Analyse des Online-Suchverhaltens zeigt ein deutliches Wachstum des männlichen Interesses an Microneedling, chemischen Peelings und Laser-Resurfacing. Kliniken passen sich an, indem sie Protokolle auf die dickere männliche Dermis abstimmen und die Marketingsprache auf berufliche und lifestyle-bezogene Vorteile ausrichten. Der Trend erweitert den Markt für Hautresurfacing über seinen traditionellen weiblichen Kernmarkt hinaus und diversifiziert die Einnahmequellen der Kliniken. Das wachsende Interesse männlicher Patienten verbreitert die Nachfrage im Markt für Hautresurfacing-Geräte.
Rasche Expansion von Medizinischen-Spa-Ketten in der Asien-Pazifik-Region
Café-artige Medizinische Spas in der Asien-Pazifik-Region vermehren sich schnell; die globale Anzahl der Einrichtungen stieg von 8.899 im Jahr 2020 auf 10.488 im Jahr 2024, mit einem durchschnittlichen Umsatz pro Einheit von 1,398 Millionen USD.[2] China veranschaulicht den Anstieg: 91 % der einkommensstarken Einwohner haben ihre Ausgaben für ästhetische Eingriffe im Jahr 2024 beibehalten oder erhöht.[3] Neue Einrichtungen kaufen mittelpreisige Laserplattformen in großen Mengen, vergrößern die installierte Basis und fördern das Wachstum regionaler Distributoren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Investitionskosten für Laser- Workstations | -1.40% | Global, besonders in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Strenge Gerätesicherheits- vorschriften und längere Zulassungsverfahren | -0.80% | Global, am restriktivsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattung für ästhetische Indikationen | -1.10% | Hauptsächlich Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von Heimanwendungs-Resurfacing-Geräten | -0.60% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Laser-Workstations
Professionelle Resurfacing-Konsolen kosten zwischen 100.000 und 500.000 USD, noch ohne Wartungs- und Schulungskosten. Die bevorstehenden Änderungen der US-amerikanischen Qualitätssystemverordnung, die 2026 in Kraft treten, werden die Compliance-Ausgaben weiter erhöhen und die Listenpreise der Hersteller steigern[1]. Kleinere Praxen verzögern daher Anschaffungen oder entscheiden sich für günstigere Einzelenergie-Geräte, was die Durchdringung in kostenempfindlichen Regionen verlangsamt.
Begrenzte Erstattung für ästhetische Indikationen
Die meisten privaten Versicherer stufen Falten- und Aknenarbenbehandlungen als kosmetisch ein; Aetnas Deckungsrichtlinien sind typisch für diese Haltung[2]. Da Patienten die Kosten selbst tragen, korrelieren die Behandlungsvolumina eng mit dem verfügbaren Einkommen. Das Fehlen von Abrechnungscodes für neuartige Hybridverfahren verstärkt die Barriere und schränkt die Technologieakzeptanz bei Kliniken ein, die auf vorhersehbare Kostenträgereinnahmen angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
RF-Mikroneedling treibt Innovation voranLaser-Resurfacing-Geräte erwirtschafteten 42,78 % des Umsatzes im Jahr 2025 und bleiben damit der kommerzielle Anker des Hautresurfacing-Marktes. Sie profitieren von breiter klinischer Vertrautheit und Premium-Preispunkten, die die durchschnittlichen Verkaufspreise anheben. RF-Microneedling-Systeme hingegen werden voraussichtlich mit einem CAGR von 9,16 % wachsen, was das Interesse der Kliniker an kürzeren Ausfallzeiten und vielseitigen Protokollen widerspiegelt. KI-gestützte Tiefenkontrolle ermöglicht es Anwendern, die Energieabgabe an die dermale Dicke anzupassen und dadurch die Sicherheit für Personen mit dunkleren Hautphänotypen zu verbessern. Die kombinierte Dynamik positioniert RF-Geräte als zentral für die inkrementelle Nachfrage, auch wenn Laser ihren Status als umsatzstärkste Technologie behalten.
Auch die Plattformintegration schreitet voran. Multimodale Workstations kombinieren nun fraktionalen Laser, bipolares RF und IPL in einem einzigen Gerät, sodass Kliniken ihr Leistungsangebot erweitern können, ohne mehrere Investitionsgüter anschaffen zu müssen. Mit der Einführung gebündelter Konsolen gewinnt der Hautresurfacing-Markt an Resilienz, da Käufer ein breiteres Indikationsspektrum mit einem einzigen Gerät abdecken können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Nicht-ablative Verfahren gewinnen an DynamikAblative Systeme hielten im Jahr 2025 einen Umsatzanteil von 56,10 %, was ihre bewährte Wirksamkeit bei der Revision tiefer Narben und der Behandlung ausgeprägter Rhytiden belegt. Sie erzielen höhere Behandlungspreise und sichern damit den Return on Investment der Geräte. Nicht-ablative Plattformen hingegen werden voraussichtlich mit einem CAGR von 9,57 % wachsen, da Patienten kurze Erholungszeiten über das Wochenende und ein geringeres Risiko einer postinflammatorischen Hyperpigmentierung schätzen. Fortschrittliche fraktionale Laser mit 1550 nm stimulieren dermales Kollagen, ohne Oberflächengewebe zu verdampfen, und ermöglichen so die Lippen- und periorale Verjüngung für berufstätige Fachkräfte.
Hybridlösungen verwischen traditionelle Grenzen: Temperaturmodulierte CO₂-Laser liefern fraktionale Muster, die die thermische Diffusion begrenzen und ablative Präzision mit nicht-ablativer Sicherheit verbinden. Diese Konvergenz stärkt den Hautresurfacing-Markt, da Hersteller sich durch Parameterflexibilität statt allein durch den Energietyp differenzieren.
Nach Anwendung:
Narbenrevision beschleunigt sichDie Falten- und feine Linienreduktion machte im Jahr 2025 38,16 % der Marktgröße für Hautresurfacing aus und bestätigt ihre Rolle als grundlegende Indikation. Die Revision von Narben und Aknenarben wird jedoch voraussichtlich mit dem schnellsten CAGR von 10,01 % bis 2031 wachsen. Geräte wie Cutera's AviClear, das erste von der FDA zugelassene Energiegerät zur Behandlung von entzündlicher Akne, veranschaulichen, wie präventive Behandlung zukünftige Narbenbildung reduziert und gleichzeitig aktive Pathologien adressiert. Die erhöhte Sichtbarkeit von Akne-Lösungen in sozialen Medien lenkt jüngere Kohorten zur professionellen Therapie und erhöht den Lifetime Value für Kliniken.
Größere Wirksamkeit bei der Pigmentmodulation treibt auch die Akzeptanz der Melasma-Behandlung voran. Der 577-nm-Gelblichlaser zeigt eine bemerkenswerte Aufhellung epidermaler Läsionen mit minimaler Rezidivrate und erweitert damit die Kandidateneignung bei den Fitzpatrick-Hauttypen IV–VI. Diese Fortschritte erweitern insgesamt den therapeutischen Rahmen und treiben das anwendungsgetriebene Volumenwachstum voran.
Nach Endnutzer:
Medizinische Spas führen das Wachstum anDermatologische Kliniken hielten im Jahr 2025 einen Umsatzanteil von 46,78 %, gestützt durch die Aufsicht von Fachärzten und die Kapazität zur Behandlung komplexer Fälle. Medizinische Spas hingegen werden voraussichtlich mit einem CAGR von 10,46 % wachsen, da Verbraucher Boutique-Umgebungen bevorzugen, die gebündelte Wellness-Erlebnisse anbieten. Vierundachtzig Prozent der Spa-Betreiber prognostizieren weitere Umsatzsteigerungen im Jahr 2025, und die Wiederbesuchsrate stieg im Jahr 2024 auf 73 %. Das Modell unterstützt Abonnement-Hautpflegeprogramme, die vorhersehbare Einnahmen sichern und gleichzeitig Resurfacing-Pakete als Upselling-Angebot bieten.
Krankenhäuser bleiben für medizinisch indiziertes Resurfacing relevant, etwa bei der Revision von Brandnarben, jedoch ist ihr Wachstum moderat. Heimgeräte verbreiten sich, liefern jedoch geringere Fluenz und erfordern professionelle Begleitung; systematische Übersichtsarbeiten verzeichnen eine variable Wirksamkeit, was die Nachfrage nach Behandlungen in der Praxis aufrechterhält. Kliniken kombinieren zunehmend professionelle Behandlung mit kuratierten Heimregimen und schaffen so ein Ökosystem, anstatt einer Verdrängung ausgesetzt zu sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Hautresurfacing-Geräte in Nordamerika
Nordamerika erzielte im Jahr 2025 mit 36,89 % den größten Anteil am Hautresurfacing-Markt, angetrieben durch hohe verfügbare Einkommen, ein dichtes Anbieternetzwerk und eine robuste Ausbildungsinfrastruktur. Die Anzahl der medizinischen Spas in der Region überstieg 10.000 Standorte, mit einem durchschnittlichen Standortumsatz von 1,398 Millionen USD. Für 2026 geplante Änderungen der FDA-Vorschriften werden Qualitätssysteme standardisieren und die Kohorten klinischer Studien diversifizieren, was die Entwicklungskosten möglicherweise erhöht, aber nach erfolgter Zulassung das Vertrauen der Öffentlichkeit stärkt.
Markt für Hautresurfacing-Geräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 10,93 % und übertrifft damit alle anderen Regionen. Städtische Millennials in China, Japan und Südkorea verwenden einen wachsenden Anteil ihres frei verfügbaren Einkommens für präventive Ästhetik; 91 % der einkommensstarken chinesischen Verbraucher haben ihre Ausgaben für kosmetische Eingriffe im Jahr 2024 beibehalten oder erhöht. Die nationalen Regulierungsbehörden in Südkorea und Singapur beschleunigen die Gerätezulassung, wenn eine inländische Fertigung beteiligt ist, und verkürzen so die Markteinführungszeit für lokale Innovatoren. Da der breitere regionale Medizintechniksektor bis 2025 voraussichtlich 190 Milliarden USD erreichen wird, priorisieren Anbieter Distributionspartnerschaften und lokalisierte Schulungsmaßnahmen, um latente Nachfrage zu erschließen.
Markt für Hautresurfacing-Geräte in EMEA und Südamerika
Europa verzeichnet ein stabiles mittleres einstelliges Wachstum, das durch eine strenge Sicherheitskultur und eine gut versicherte Patientenbasis getragen wird. Die Nachfrage spiegelt auch ökologische Verantwortung wider; Kliniken in Deutschland und den nordischen Ländern setzen zunehmend auf verbrauchsarme Handstücke, um interne ESG-Ziele zu erfüllen. Südamerika sowie der Nahe Osten und Afrika bleiben aufstrebende, aber vielversprechende Märkte. Brasiliens langjährige Kosmetikkultur trägt den Medizintourismus, während Saudi-Arabiens Zulassung der Micro-Coring-Plattform von Cytrellis die politische Unterstützung für gerätebasierte Ästhetik signalisiert. Insgesamt bieten diese Regionen Expansionskorridore, die die Herstellererlöse über die westlichen Kernmärkte hinaus diversifizieren.
Wettbewerbslandschaft
Die Branche für Hautresurfacing-Geräte weist eine moderate Konzentration auf. Etablierte Unternehmen wie Lumenis, Candela Medical und Cynosure nutzen jahrzehntelange klinische Datensätze und umfangreiche Servicenetzwerke, um ihren Marktanteil zu verteidigen. Eine kontinuierliche Portfolioerneuerung ist unerlässlich; Lumenis brachte im Januar 2025 FoLix auf den Markt und adaptierte damit fraktioniertes Laser-Know-how für die Haarausfallbehandlung, um so Cross-Selling bei Dermatologiekunden zu ermöglichen.
Strategische Fusionen verändern die Positionierung. Der im April 2024 vollzogene Zusammenschluss von Cynosure und Lutronic kombinierte komplementäre Wellenlängen, verdoppelte die installierte Basis in Asien und ermöglichte eine breitere Schulungsreichweite und Teilverfügbarkeit. Das Interesse von Private-Equity-Investoren bleibt hoch; die Klinikakquisition von MedSpa Partners im Juni 2025 in Kanada ist ein Beispiel für Roll-up-Modelle, die den Einkauf zentralisieren und Geräteersatzzyklen beschleunigen.
Künstliche Intelligenz differenziert frühe Anwender. Das MIRIA-Hautbehandlungssystem integriert prädiktive Analysen, die die Pulsenergie pro Pixel in Echtzeit anpassen und so bessere Ergebnisse mit weniger Durchgängen anstreben. Unternehmen, die ebenso intensiv in Software-Roadmaps wie in Optik oder RF-Generatoren investieren, werden mit größerer Wahrscheinlichkeit Premium-Preise und langfristige Wartungsverträge sichern.
Marktführer in der Branche für Hautresurfacing-Geräte
-
Alma Lasers
-
Candela Medical
-
Cutera
-
Cynosure
-
Lumenis
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hautresurfacing-Geräte Unternehmen in diesem Bericht
- Aerolase
- Aerolase
- Alma Sisram Medical
- Alma Lasers
- Asclepion Laser
- Bausch Health - Solta Medical
- Bison Medical
- BTL
- Candela Medical
- Cutera
- Cutera Japan K.K.
- Cynosure
- DEKA M.E.L.A.
- Fotona
- Jeisys Medical
- Lumenis
- Lutronic
- Sciton
- Shanghai Fosun Pharmaceutical - Sisram
- Sharplight Technologies
- Candela Medical
- Venus Concept
Neueste Industrielle Entwicklungen in Markt für Hautresurfacing-Geräte
- Februar 2026: Bausch Health Companies Inc. und Solta Medical, ein weltweit führendes Unternehmen in der medizinischen Ästhetik, stellten den Clear + Brilliant Touch Laser in Kanada vor.
- Februar 2026: Fotona hat seine Kampagne „Glow Up with Fotona” eingeführt, eine strategische Initiative zur Neudefinition der Hautverjüngung durch die Integration fortschrittlicher Lasertechnologien.
- Oktober 2025: Cynosure Lutronic hat die Einführung des eCO2 3D angekündigt, der als der vielseitigste fraktionierte CO2-Laser auf dem Ästhetikmarkt positioniert wird. Aufbauend auf der etablierten eCO2 Plus-Plattform setzt der eCO2 3D einen neuen Maßstab beim CO2-Laser-Resurfacing, indem er Leistung, Präzision und Kontrolle in einer einzigen innovativen Lösung vereint, die für unübertroffene Vielseitigkeit konzipiert ist.
Berichtsumfang des globalen Marktes für Hautresurfacing-Geräte
Gemäß dem Berichtsumfang sind Hautresurfacing-Geräte medizinische Instrumente wie Laser, Radiofrequenz (RF)-Geräte oder Plasmageräte, die die obersten Hautschichten (Epidermis) entfernen, schädigen oder stimulieren und die darunter liegenden Schichten (Dermis) erhitzen, um Textur, Ton und Festigkeit zu verbessern. Sie regen die natürliche Heilung und Kollagenproduktion an und reduzieren Falten, Narben und Sonnenschäden.
Der Markt für Hautresurfacing-Geräte ist nach Produkt, Technologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkt umfasst der Markt Laser-Resurfacing-Geräte, RF-Mikroneedling-Systeme, Mikrodermabrasionsgeräte sowie chemische Peeling-Lösungen und -Kits. Nach Technologie ist der Markt in ablativ und nicht-ablativ segmentiert. Nach Anwendung ist der Markt in Falten- und feine Linienreduktion, Narben- und Aknenarbenrevision, Hyperpigmentierung/Melasma-Behandlung sowie Hautstraffung und Texturverbesserung unterteilt. Nach Endnutzer ist der Markt in Dermatologiekliniken, Krankenhäuser, Medizinische Spas und Ästhetikzentren sowie Heimanwendungs-/Verbraucherprodukte segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Laser-Resurfacing-Geräte |
| RF-Mikroneedling-Systeme |
| Mikrodermabrasionsgeräte |
| Chemische Peeling-Lösungen und -Kits |
| Ablativ |
| Nicht-ablativ |
| Falten- und feine Linienreduktion |
| Narben- und Aknenarbenrevision |
| Hyperpigmentierung / Melasma |
| Hautstraffung und Texturverbesserung |
| Dermatologiekliniken |
| Krankenhäuser |
| Medizinische Spas und Ästhetikzentren |
| Heimanwendung / Verbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | Laser-Resurfacing-Geräte | |
| RF-Mikroneedling-Systeme | ||
| Mikrodermabrasionsgeräte | ||
| Chemische Peeling-Lösungen und -Kits | ||
| Nach Technologie | Ablativ | |
| Nicht-ablativ | ||
| Nach Anwendung | Falten- und feine Linienreduktion | |
| Narben- und Aknenarbenrevision | ||
| Hyperpigmentierung / Melasma | ||
| Hautstraffung und Texturverbesserung | ||
| Nach Endnutzer | Dermatologiekliniken | |
| Krankenhäuser | ||
| Medizinische Spas und Ästhetikzentren | ||
| Heimanwendung / Verbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Hautresurfacing-Geräte bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2026 einen Wert von 388,48 Millionen USD erreichen und von 584,15 Millionen USD im Jahr 2031 mit einer CAGR von 8,50 % wachsen.
Welche Produktkategorie erzielt derzeit den höchsten Umsatz?
Laser-Resurfacing-Geräte hielten im Jahr 2025 mit 42,78 % den größten Anteil und sind damit der kommerzielle Anker des Marktes.
Warum gewinnen RF-Mikroneedling-Systeme so schnell an Beliebtheit?
Sie werden voraussichtlich mit einer CAGR von 9,16 % wachsen, bedingt durch kürzere Ausfallzeiten, vielseitige Protokolle und KI-gestützte Tiefenkontrolle, die die Sicherheit für verschiedene Hauttypen verbessert.
Welche Region wird voraussichtlich am schnellsten wachsen?
Die Asien-Pazifik-Region ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,93 % bis 2031, angetrieben durch die Expansion Medizinischer Spas und steigende Ausgaben für Ästhetik unter jüngeren Verbrauchern.