
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
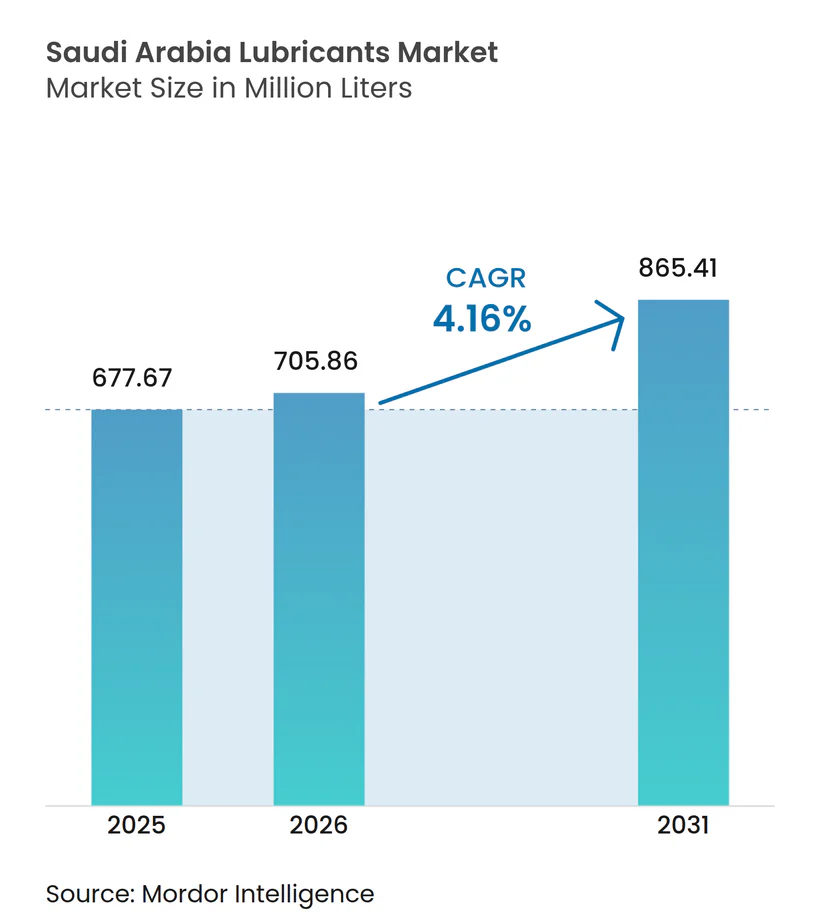
| Marktgröße im Basisjahr (2025) | 677.67 Millionen Liter |
| Marktvolumen (2026) | 705.86 Millionen Liter |
| Marktvolumen (2031) | 865.41 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 4.16 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Asien
- Bangladesch
- Brasilien
- Bulgarien
- Chile
- China
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Irak
- Italien
- Japan
- Jordanien
- Kanada
- Katar
- Kenia
- Kolumbien
- Malaysia
- Marokko
- Mexiko
- Naher Osten
- Nigeria
- Nordamerika
- Norwegen
- Pakistan
- Philippinen
- Polen
- Russland
- Singapur
- Sri Lanka
- Südafrika
- Südamerika
- Südkorea
- Südostasien
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Saudi-Arabien-Schmierstoffmarkts von Mordor Intelligence
Der Saudi-Arabien-Schmierstoffmarkt wurde im Jahr 2025 auf 677,67 Millionen Liter bewertet und soll von 705,86 Millionen Liter im Jahr 2026 auf 865,41 Millionen Liter bis 2031 wachsen, bei einem CAGR von 4,16 % während des Prognosezeitraums (2026–2031). Die solide Nachfrage resultiert aus Vision-2030-getriebenen Industrieprojekten, einer stetigen Erweiterung des Fahrzeugbestands und umfangreichen Investitionen in die Stromerzeugung. Konsolidierungsschritte wie Saudi Aramcos Valvoline-Übernahme und ein potenzielles Castrol-Angebot verleihen technologische Tiefe und vertiefen gleichzeitig die inländische Wertschöpfungskettenintegration. Das Wachstum wird auch durch Lokalisierungsinitiativen wie Lubref's LubeHUB gefördert, welche die Importabhängigkeit bei Basisölen und Additiven verringert. Gleichzeitig sorgen die Umstellung auf SAPS-arme Synthetikprodukte, die rasche Digitalisierung des Vertriebs und der steigende Verbrauch in petrochemischen Zentren für eine positive Volumendynamik, auch wenn die Einführung von Elektrofahrzeugen (EV) die langfristige Motorölnachfrage zu dämpfen beginnt.
Wesentliche Erkenntnisse des Berichts
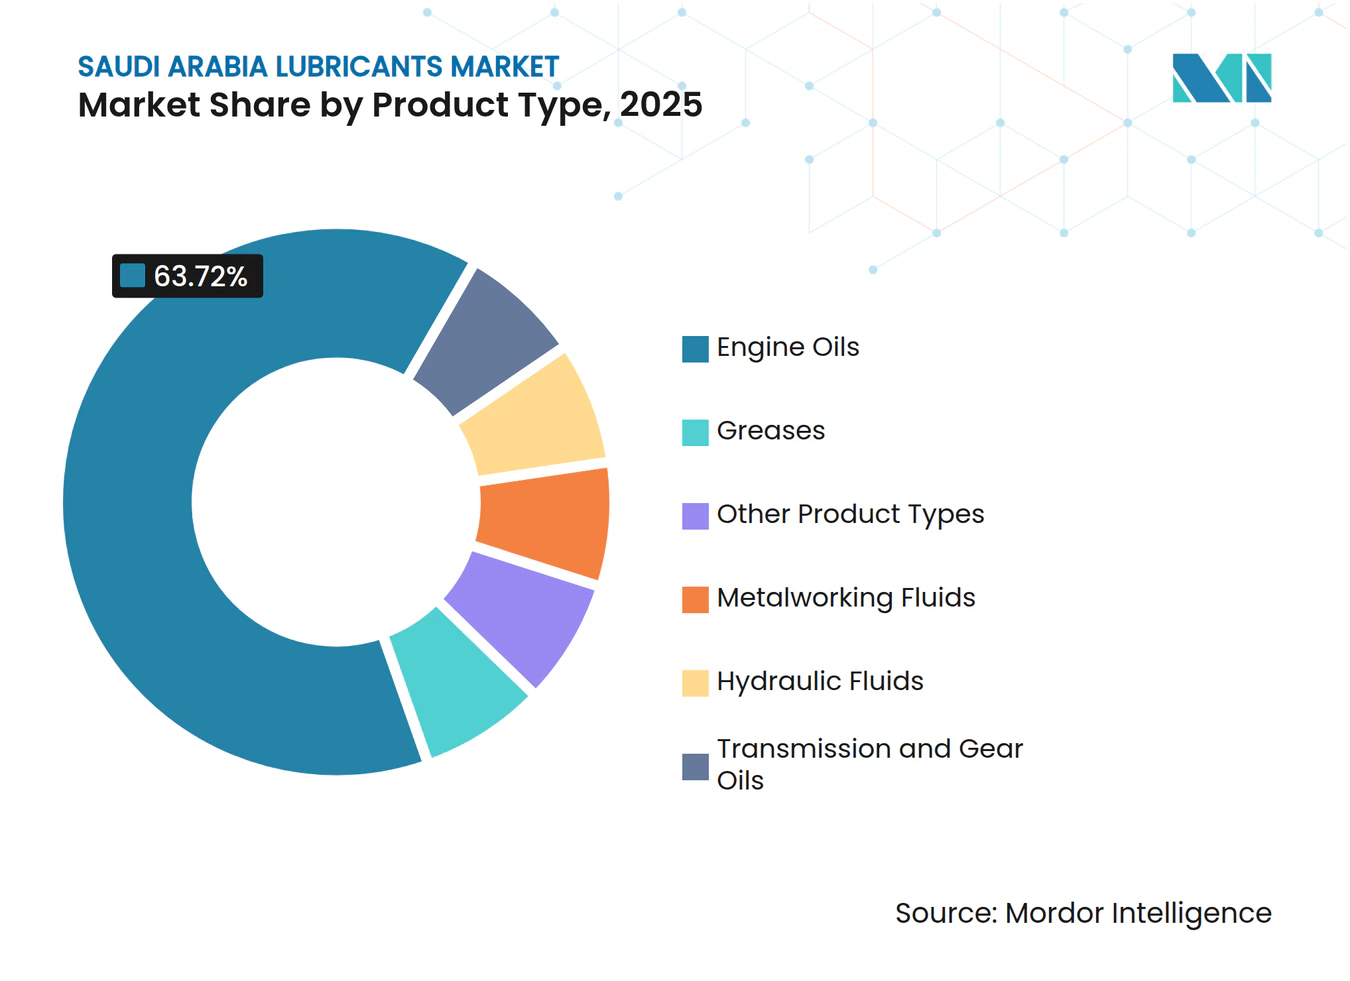
- Nach Produkttyp führte Motoröl mit einem Anteil von 63,72 % am Saudi-Arabien-Schmierstoffmarkt im Jahr 2025; Schmierfette sind bis 2031 mit dem schnellsten CAGR von 4,55 % prognostiziert.
- Nach Vertriebskanal hielten Händler/Einzelhändler im Jahr 2025 einen Anteil von 62,58 % an der Größe des Saudi-Arabien-Schmierstoffmarkts, während die Direktkanalverkäufe mit einem CAGR von 15,35 % bis 2031 zunehmen.
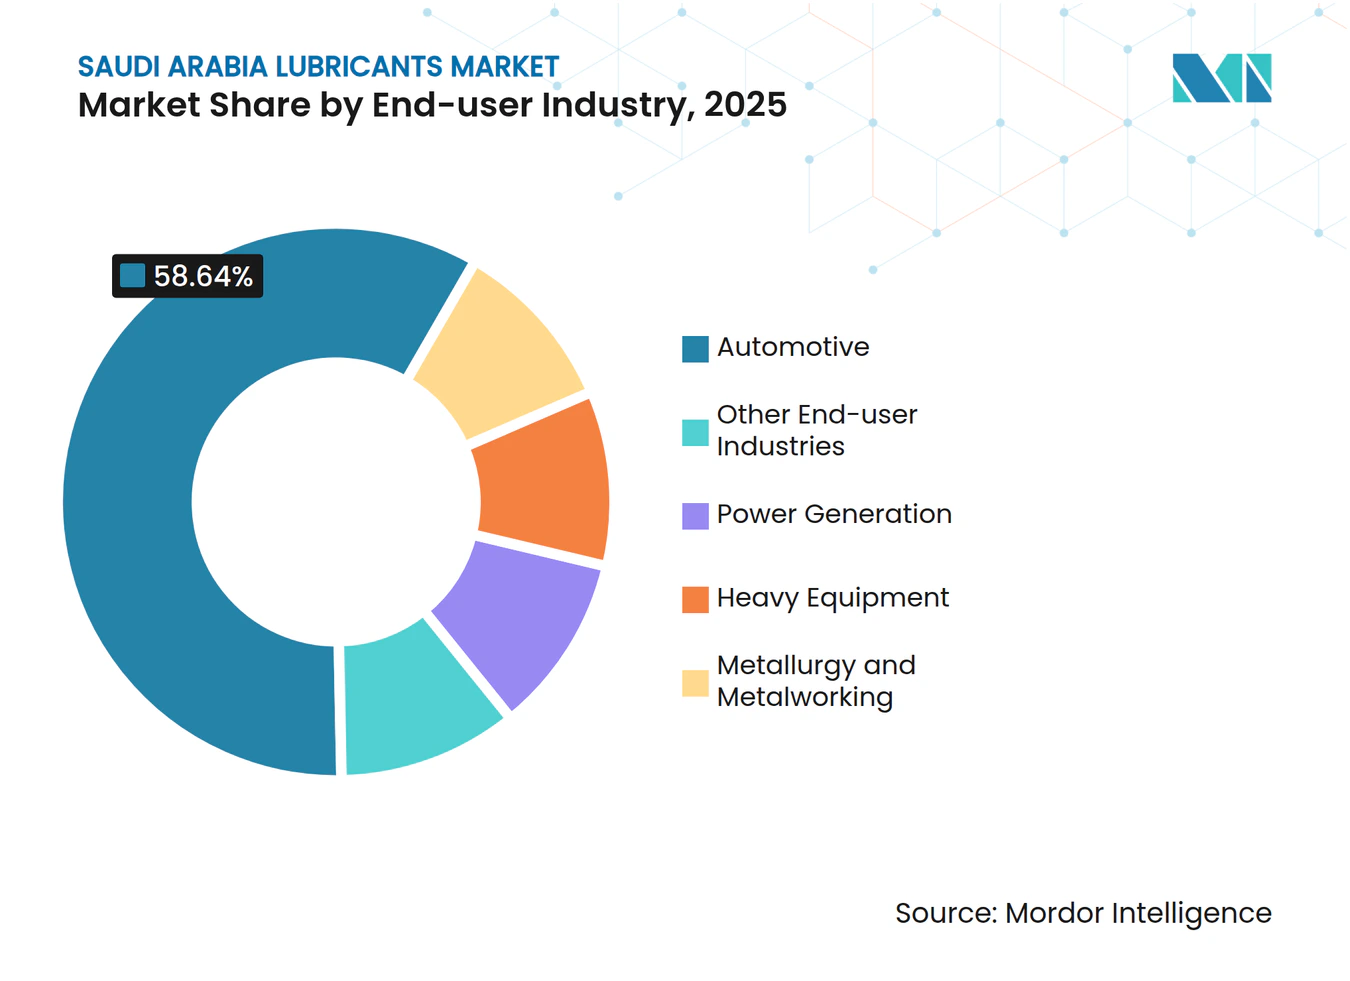
- Nach Endverbrauchsbranche beanspruchten Automobilanwendungen im Jahr 2025 einen Anteil von 58,64 % an der Größe des Saudi-Arabien-Schmierstoffmarkts, während die Nachfrage aus der Stromerzeugung mit einem CAGR von 4,52 % über den Prognosehorizont wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Saudi-Arabien-Schmierstoffmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Anhaltendes Wachstum des saudi-arabischen Fahrzeugbestands | +1.2% | National, konzentriert in Riad, Dschidda und der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Vision-2030-geführte industrielle Diversifizierung | +1.5% | National, mit Führung durch die Ostprovinz und Yanbu | Langfristig (≥ 4 Jahre) |
| Umstellung auf SAPS-arme und Premium-Synthetikprodukte | +0.8% | National, angetrieben durch Anforderungen der Automobil-OEM | Mittelfristig (2–4 Jahre) |
| Luberef LubeHUB Versorgungslokalisierung | +0.6% | National, mit Yanbu als Produktionszentrum | Langfristig (≥ 4 Jahre) |
| Wachstum der Investitionen im Stromerzeugungssektor | +0.9% | National, mit NEOM und gasbefeuerten Projekten als Vorreiter | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltendes Wachstum des saudi-arabischen Fahrzeugbestands
Saudi-Arabiens wachsender Fahrzeugbestand hält die Schmierstoffvolumina stabil. Gewerbliche Fahrzeugflotten, die bei extremer Hitze und Staubbedingungen betrieben werden, erfordern häufige Flüssigkeitswechsel, was den Verbrauch pro Fahrzeug erhöht. Telematikgestützte Wartungsprogramme, die von Flottenmanagern eingesetzt werden, fördern jedoch die Nachfrage nach länger haltbaren Premium-Synthetikprodukten, die Ausfallzeiten reduzieren. Automobilspezifische Dienstleistungen, einschließlich Zustandsüberwachung und OEM-zertifizierter Formulierungen, sind mittlerweile ein zentrales Unterscheidungsmerkmal für Lieferanten, die um nationale Flottenverträge werben.
Vision-2030-geführte industrielle Diversifizierung
Die Anreize des Nationalen Programms für industrielle Entwicklung und Logistik (NIDLP) verändern die Nachfrage; seit 2016 wurden über 130 Milliarden USD in neue Fabriken investiert. Petrochemische Komplexe in der Ostprovinz, wie Amiral und PlasChem Park, generieren stetige Aufträge für Hydraulikflüssigkeiten, Metallbearbeitungsflüssigkeiten und Spezialschmierfette für Präzisionsanlagen. SABICs NUSANED-Initiativen fördern die lokale Katalysator- und Additivproduktion und drängen Lieferanten dazu, Hochleistungsformulierungen bereitzustellen, die auf die Industrie-4.0-Fertigung abgestimmt sind. Diese Veränderungen verstärken die Exposition des Saudi-Arabien-Schmierstoffmarkts gegenüber Schwerindus-trie-Abnehmern und fördern gleichzeitig die vertikale Integration der Additivchemie innerhalb des Königreichs.
Umstellung auf SAPS-arme und Premium-Synthetikprodukte
Euro-6-Abgasnormen und OEM-Garantieregeln beschleunigen den Wandel hin zu SAPS-armen und vollsynthetischen Motorölen. Lokale Vermarkter heben Leistungsvorteile wie verlängerte Ölwechselintervalle, verbesserte Oxidationsbeständigkeit und besseren Kaltstart-Schutz hervor. APSCOs Mobil-Synthetikölreihe beispielsweise ist als Premium-Lösung für turboaufgeladene Benzin-Direkteinspritzer positioniert[1]. Die von Farabi Petrochemicals und Richful geplante inländische Additivkapazität wird die Formulierungsflexibilität und Preisgestaltungsvorteile unterstützen, sobald sie in Betrieb ist. Höhere Stückmargen bei Synthetikprodukten puffern Produzenten zudem gegen Rohstoffpreisschwankungen ab.
Luberef LubeHUB Versorgungslokalisierung
Luberefs in Yanbu ansässiger LubeHUB liefert Gruppe-II-Basisöle über dedizierte Pipelines, senkt Logistikkosten für nachgelagerte Mischbetriebe und stimuliert Zuflüsse von Investitionen in Fertiglubrikantanlagen. Die Basisölkapazität beläuft sich nun auf 1,6 Millionen t/Jahr, mit laufenden Machbarkeitsstudien für Gruppe III. Anreize in 13 Spezialprodukt-Kategorien, von Transformatorölen bis hin zu weißen Ölen, festigen Saudi-Arabiens Status als regionales Schmierstoffherstellungszentrum weiter. Die Lokalisierung gewährleistet stabile Rohstoffpreise, schnellere Anpassungen und Exportpotenzial nach Afrika und Südasien, wo die Nachfrage stark steigt.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| EV-Durchdringung dämpft Motorölvolumina | -0.8% | National, mit städtischen Zentren als Vorreiter bei der Einführung | Langfristig (≥ 4 Jahre) |
| Rohstoffpreisabhängige Basisölpreisvolatilität | -0.6% | National, alle Marktsegmente betreffend | Kurzfristig (≤ 2 Jahre) |
| Gefälschte und grau importierte Schmierstoffe | -0.4% | National, konzentriert in Aftermarket-Kanälen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EV-Durchdringung dämpft Motorölvolumina
Die EV-Zulassungen verdreifachten sich auf etwa 800 Einheiten im Jahr 2024, und die politischen Ziele sehen eine jährliche inländische Produktion von 500.000 Einheiten bis 2030 vor. Obwohl die absoluten Zahlen niedrig bleiben, verdrängt jedes batterieelektrische Fahrzeug 4–6 Liter Motorölverbrauch pro Wartungsintervall. Der Ausbau der Ladeinfrastruktur im Rahmen der staatlich geförderten eViq-Initiative wird die Einführung in städtischen Korridoren beschleunigen. Schmierstofflieferanten sichern ihre Exposition ab, indem sie Getriebeöle für Hybridfahrzeuge, dielektrische Kühlmittel für Batteriemodule und Spezialschmierfette für Ladeanschlüsse entwickeln und sich so für eine schrittweise Produktmixverschiebung anstelle eines direkten Volumeneinbruchs positionieren.
Gefälschte und grau importierte Schmierstoffe
Die SASO-Konformitätsregeln erfordern eine SABER-Zertifizierung und arabische Beschriftung vor der Zollabfertigung, doch nicht konforme Importe gelangen weiterhin in informelle Kanäle. Jüngste Durchsetzungsmaßnahmen führten zur Schließung von 39 Tankstellen wegen betrügerischer Praktiken[2]. Fälschungen untergraben den Markenwert und erhöhen das Risiko von Garantieansprüchen. Legitime Vermarkter reagieren mit manipulationssicheren Verpackungen, QR-Code-Verifizierung und Händlerschulungsprogrammen, um professionelle Werkstätten und Verbraucher zu beruhigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttypen: Motoröl-Dominanz inmitten des Übergangs zu Synthetikprodukten
Motoröl generierte 63,72 % des Gesamtvolumens im Jahr 2025, dank des großen Fahrzeugbestands des Königreichs und des rauen Klimas, das häufige Wechsel erforderlich macht. Die Marktgröße des Saudi-Arabien-Schmierstoffmarkts für Motoröl soll weiter wachsen, jedoch in einem moderateren Tempo, da Flottenmanager die Wechselintervalle durch Synthetikprodukte verlängern. Schmierfette werden trotz einer kleineren Ausgangsbasis bis 2031 den schnellsten CAGR von 4,55 % erzielen, unterstützt durch den Bedarf an Industriemaschinen, Lagern für erneuerbare Energien und Baumaschinen. Die Nachfrage nach Hydraulikflüssigkeiten folgt Infrastrukturausbauplänen, während Metallbearbeitungsflüssigkeiten von Fabriken profitieren, die im Rahmen des NIDLP hinzugefügt werden. Die geplante inländische Additivanlage erhöht die Formulierungsflexibilität und unterstützt spezialisierte Mischungen für die Luft- und Raumfahrt sowie die pharmazeutische Zerspanung.
Die Digitalisierung und die Einführung von Predictive-Maintenance-Lösungen in der Fertigung steigern die Nachfrage nach sensorfreundlichen Schmierstoffen, die in IoT-Plattformen integriert sind. Lieferanten bündeln daher Flüssigkeiten mit Analyse-Dashboards, die in Echtzeit auf Verunreinigungen oder Viskositätsverschiebungen hinweisen. Insgesamt helfen Premium-Produktsegmente mit höheren Margen dabei, das langsamere Wachstum in konventionellen Mineralöl-Kategorien auszugleichen.



Nach Vertriebskanal: Digitale Transformation beschleunigt den Direktvertrieb
Händler/Einzelhändler behielten im Jahr 2025 einen Anteil von 62,58 %, gestützt durch landesweite Werkstattnetzwerke und Kreditfazilitäten. Dennoch wächst der Direktbestellkanal mit einem CAGR von 15,35 %, da Flotten die Beschaffung mit Telematik-Dashboards verknüpfen, die automatisch auf Basis von Verbrauchsschwellenwerten nachbestellen. Diese Entwicklung verankert technische Serviceverträge und steigert die Datentransparenz. Tankstellen bleiben unverzichtbar für Heimwerker-Fahrzeughalter, obwohl EV-Ladepunkte, die an großen Servicebereichen geplant sind, nach und nach Regalflächen verdrängen könnten, die bisher für Motoröl vorgesehen waren.
Große Ausschreibungen von Logistikbetreibern spezifizieren zunehmend die Integration digitaler Rechnungen und KPI-basierter Leistungsgarantien, was Lieferanten mit E-Commerce-Portalen und API-Konnektivität bevorzugt. Infolgedessen verschiebt sich der Wettbewerb vom reinen Preis hin zu den Gesamtbetriebskosten-Metriken, die durch Datenaustauschvereinbarungen validiert werden.
Nach Endverbrauchsbranche: Automobil-Führerschaft steht vor der Herausforderung durch die Stromerzeugung
Automobilnutzer verbrauchten 58,64 % des Volumens im Jahr 2025, verankert durch die hohe Personenkraftfahrzeugdichte in Riad und Dschidda sowie schwere Lkw, die Baumaterialien für Gigaprojekte transportieren. Die Flottenaufrüstung auf Euro-6-Dieselmotoren steigert die Nachfrage nach aschenarmen Formulierungen. Dennoch ist der Stromerzeugungssektor für den schnellsten CAGR von 4,52 % vorgesehen, da mehr Kombikraftwerke, Windparks und Elektrolyseure für grünen Wasserstoff in Betrieb gehen. Hochtemperatur-Turbinenöle mit 7.000-Stunden-Wechselzielen und dielektrische Flüssigkeiten für Batteriespeichermodule erzielen Premiumpreise.
Schwere Gerätebetreiber in den Bereichen Bergbau bis Zement profitieren vom Vision-2030-Stimulus, was die Nachfrage nach Hochdruckschmierfetten stabil hält. Metallurgie- und Metallbearbeitungsvolumina wachsen parallel zu lokalen Stahl- und Aluminiumkapazitätserweiterungen. Diversifizierte Endnutzungsprofile schützen den Saudi-Arabien-Schmierstoffmarkt vor branchenspezifischen Schocks.

Geografische Analyse
Die petrochemischen Riesen Aramco, SABIC und Sadara treiben die kontinuierliche Nachfrage nach Kompressoren und Hydraulikflüssigkeiten an. Yanbis LubeHUB festigt den Status der Provinz als Rohstoffzentrum weiter. Die Zentralregion ist führend beim Motorölverbrauch im Automobilbereich aufgrund der höchsten Fahrzeugdichte in Riad und Regierungsflotten, die OEM-zugelassene Synthetikprodukte einsetzen. Händlergestützte Serviceverträge stimulieren Wiederkaufzyklen und datengesteuerte Wartungsplanung.
Der Rote-Meer-Hafenlogistik und der religiöse Tourismusfahrzeugverkehr der Westregion erhalten die Nachfrage nach Mehrbereichsmotorölen aufrecht. Luberefs Jiddah-Basisölanlage gewährleistet eine lokalisierte Versorgungsresilienz. Nördliche und südliche Gebiete bleiben kleiner, wachsen jedoch schnell, da Bergbaukonzessionen und grenzüberschreitender Handel die Bestände schwerer Geräte erweitern, die spezialisierte Schmierfette benötigen, die staub- und höhenbeständig sind. NEOMs Gigaprojekt im Nordwesten schafft erneuerbare-Energie-zentrierte Schmierstoffnischen, Getriebeöle für 80-Meter-Turbinen und biologisch abbaubare Hydraulikflüssigkeiten für Solartracker-Aktuatoren.
Die infrastrukturelle Einheitlichkeit in allen Regionen profitiert von SASO-Normen und digitalen SABER-Konformitätsprüfungen, die eine gleichbleibende Qualität gewährleisten. Diese regulatorische Harmonisierung fördert nationale Rollouts differenzierter Produktlinien ohne regionale Formelanpassungen und optimiert Lager- und Markenstrategie.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Schmierstoffe in Saudi-Arabien wird von einer integrierten Beteiligung vom Upstream- bis zum Downstream-Bereich unter Führung von Saudi Aramco getragen, wobei die inländische Grundölproduktion auf die Saudi Aramco Base Oil Company (Luberef) konzentriert ist. Das Ausgangsmaterial fließt aus Aramcos Raffineriesystem in die bei Luberefs Anlagen in Jeddah und Yanbu hergestellten Grundöle und anschließend in die Herstellung und Verpackung von Fertigschmierstoffen durch inländische Blender und Joint-Venture-Unternehmen wie Petromin, Alhamrani-FUCHS Petroleum Saudi Arabia sowie Aljomaih and Shell Lubricating Oil Company Limited (JOSLOC). Additive und Spezialkomponenten sind stärker importabhängig als Grundöle, weshalb Initiativen zur Lokalisierung von Additiven zentral für die Formulierungsflexibilität und die Vorlaufzeiten bleiben.
Der Vertrieb umfasst die Direktbelieferung von Industrie- und Flottenkunden sowie einen breiten Aftermarket, der von Distributoren/Einzelhändlern, Werkstätten und Tankstellen bedient wird. Große Flotten setzen zunehmend auf vertragsbasierte technische Dienstleistungen und digitale Bestellprozesse. Entlang der Kette fungieren Qualität und Konformität als Kontrollschritte, wobei SASO-bezogene Konformitätsbewertungen und Prüfinfrastrukturen die Produktzulassungen und die Importabfertigung von Schmierölen prägen. Im Januar 2026 unterzeichneten Aramco und Luberef eine Absichtserklärung zur Prüfung einer Grundölanlage in der Jazan-Raffinerie, was den Fokus auf die Vertiefung der inländischen Rohstoffoptionen und der logistischen Resilienz für die nachgelagerte Schmierstoffherstellung unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
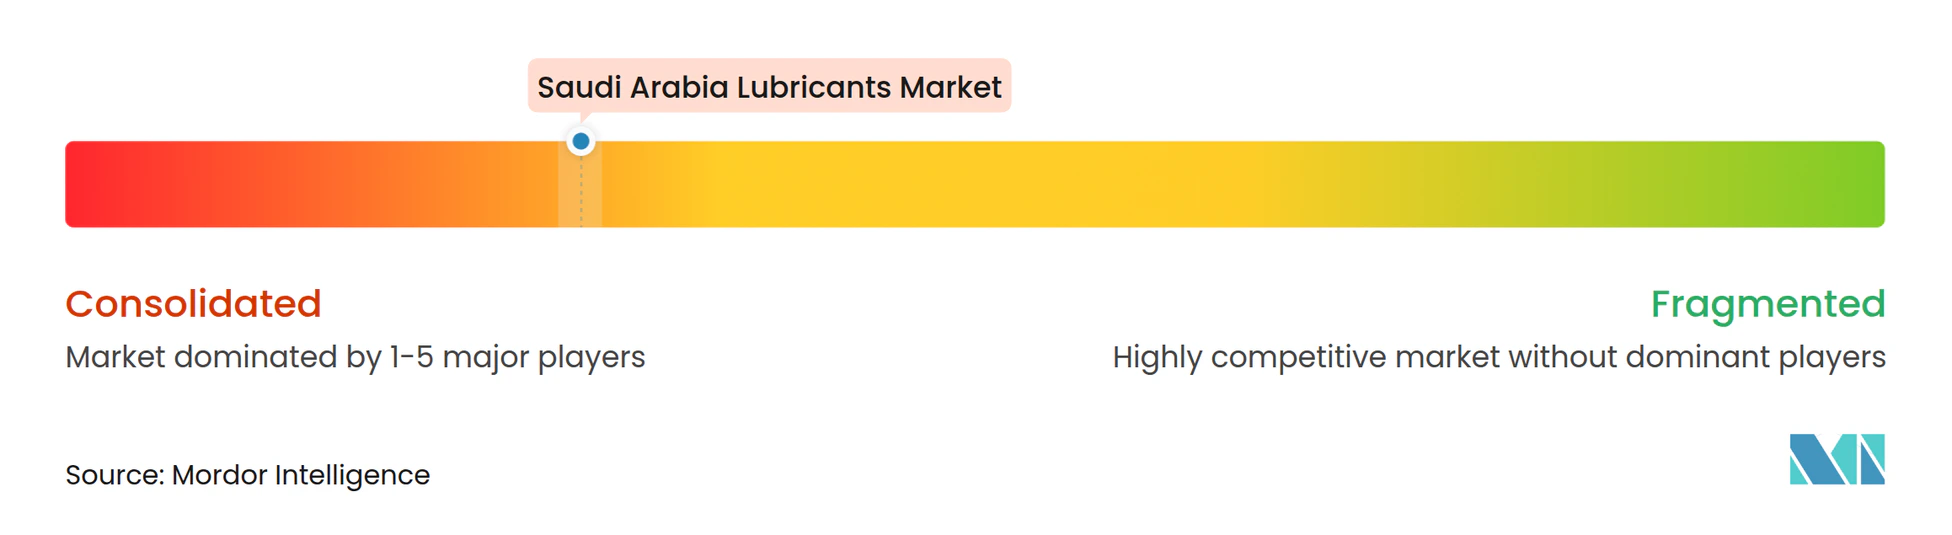
Der saudi-arabische Schmierstoffmarkt ist von konzentrierter Natur. Shell, ExxonMobil, BP-Castrol und Chevron stützen sich auf Technologieführerschaft und internationales Markenprestige, während Aramco die Rohstoffintegration über Luberef und neu erworbene Valvoline-Marken nutzt. Lokale Unabhängige wie FUCHS und Petromin bauen Nischenvertrauen durch lokalisierte Mischvorgänge, technische Servicelabore und Schnellwechselketten auf. Markteintrittsbarrieren steigen, da SASO die Konformitätsbewertungen verschärft und arabische Sicherheitsdatenblätter fordert. Die geplante Additivanlage verspricht jedoch, den Zugang zu fortschrittlicher Chemie zu demokratisieren, was möglicherweise die Formulierungskosten für einheimische Marken senkt und den Preiswettbewerb in mittleren Produktkategorien intensiviert.
Marktführer der saudi-arabischen Schmierstoffindustrie
-
BP P.L.C (Castrol)
-
ExxonMobil Corporation (Arabian Petroleum Supply Company (APSCO))
-
Petromin Corporation
-
Saudi Arabian Oil Co. (SAUDI ARAMCO)
-
Shell PLC (Aljomaih and Shell Lubricating oil company Limited (JOSLOC))
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Lokalisierung von Rohstoffen und der Spezialfertigung rund um Yanbu schafft Freiräume für Kapazitäten bei Fertigschmierstoffen und Spezialölen, die an inländische Grundölströme gekoppelt sind. Das LubeHUB Value Park-Modell, das auf einem leitungsgebundenen Zugang zu Grundöl aufbaut, wird durch kommerzielle Abnahmevereinbarungen gestärkt: Im Juni 2026 unterzeichnete Luberef eine strategische Grundöllieferungsvereinbarung mit APAR Industries Middle East Limited zur Unterstützung der Spezialölherstellung in Yanbu, was die Nachfrage internationaler Spezialhersteller widerspiegelt, die lokale Betriebe aufbauen oder ausbauen. Dies eröffnet Chancen in den Bereichen industrielle Hydraulikflüssigkeiten, Bearbeitungsflüssigkeiten für die Metallverarbeitung, Turbinenöle und Spezialschmierfette, wobei das NIDLP-bezogene Fertigungswachstum und der Ausbau großer Stromerzeugungskapazitäten zentrale Nachfragetreiber sind.
Ein zweiter Chancenbereich ist die Lokalisierung der Chemie und die Entwicklung höherwertiger Formulierungen, da die Zuverlässigkeitsanforderungen von OEMs und der Industrie steigen. Im Februar 2025 unterzeichneten die Farabi Downstream Petrochemical Company und die Xinxiang Richful Lube Additive Co., Ltd. eine Absichtserklärung zur Gründung eines Joint Ventures für eine integrierte Schmierstoffadditivanlage in Yanbu, was auf kürzere Formulierungszyklen und eine breitere Verfügbarkeit fortschrittlicher Additivpakete im Königreich hindeutet. Maßnahmen zur Rohstoffsicherheit unterstützen zudem die Kontinuität und Kapazitätsauslastung, darunter eine im Dezember 2025 bekanntgegebene Anschluss-Rohstofflieferungsvereinbarung von Saudi Aramco für Luberefs Anlage in Jeddah. Für lokale Blender verringert dies das Störungsrisiko, das mit der Abhängigkeit von inländischem Grundöl verbunden ist, während sich der Markt in Richtung Premium-Synthetiköle und industrielle Spezialqualitäten verschiebt.
Aktuelle Branchenentwicklungen
- Juni 2026: APAR Industries Middle East Limited unterzeichnete eine Grundöllieferungsvereinbarung mit der Saudi Aramco Base Oil Company (Luberef) zur Unterstützung der Spezialölherstellung im LubeHUB-Schmierstoffpark in Yanbu. Die Vereinbarung stärkt das auf Yanbu ausgerichtete Spezial-Ökosystem, indem sie einen namhaften internationalen Hersteller mit der lokalen Grundölverfügbarkeit verknüpft. Sie unterstützt zudem Saudi-Arabiens Rolle als Versorgungs- und Verarbeitungszentrum für höherwertige Schmierstoff- und Spezialölprodukte.
- März 2025: Saudi Aramco bestätigte, dass es ein Übernahmeangebot in Höhe von 6–8 Milliarden USD für BPs Castrol-Sparte prüft. Die Prüfung deutet auf anhaltendes Konsolidierungsinteresse in den Bereichen Markenschmierstoffe und Technologieportfolios hin. Sie signalisiert zudem Integrationsambitionen über Grundöle hinaus, hin zu Formulierung, Markenbildung und globalem Kanalzugang.
- März 2024: Die EV-Akzeptanz in Saudi-Arabien beschleunigte sich von einer niedrigen Basis aus, wobei sich die Zulassungen 2024 auf rund 800 Einheiten verdreifachten, begleitet vom Ausbau der Ladeinfrastruktur im Rahmen der staatlich unterstützten eViq-Initiative. Dieser Wandel verändert die Produktmix-Diskussion für Schmierstoffvermarkter, da die Nachfrage nach Wärmemanagementflüssigkeiten, Spezialschmierfetten und Hybridantriebsflüssigkeiten steigt. Zudem erhöht sich die Dringlichkeit der Premiumisierung bei Verbrennungsmotorschmierstoffen durch längere Ölwechselintervalle und OEM-zugelassene Formulierungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Schmierstoffe, die innerhalb Saudi-Arabiens verbraucht werden, erfasst als fertige Schmierprodukte, die für den Automobil- und Industrieeinsatz im OEM- und Aftermarket-Bereich verkauft werden, und wird nach Volumen gemessen, um einen konsistenten Vergleich über die Zeit zu ermöglichen.
Ausschlüsse aus dem Geltungsbereich: Kraftstoffe, als Rohstoff gehandelte Basisöle sowie nicht schmierende Spezialchemikalien sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttypen
- Motoröle
- Schmierfette
- Hydraulikflüssigkeiten
- Metallbearbeitungsflüssigkeiten
- Getriebe- und Zahnradöle
- Sonstige Produkttypen
- Nach Vertriebskanal
- Händler/Einzelhändler
- Tankstellen
- Direktkanal
- Nach Endverbrauchsbranche
- Automobilindustrie
- Stromerzeugung
- Schwere Geräte
- Metallurgie und Metallbearbeitung
- Sonstige Endverbrauchsbranchen
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragekontext Saudi-Arabiens zu ermitteln und das anfängliche Volumenmodell aufzubauen, das wir anschließend durch Interviews einem Stresstest unterzogen haben. Wir beginnen in der Regel mit öffentlichen Makro- und Sektorindikatoren, wie etwa Veröffentlichungen der Allgemeinen Behörde für Statistik Saudi-Arabiens, Indikatoren der Saudi-Arabischen Zentralbank sowie Energie- und Industriepublikationen von Regierungsstellen.
Um die Nachfragetreiber zu verankern, prüfen wir außerdem transport- und fahrzeugbezogene Datenreihen aus Quellen wie der Weltbank und OPEC-Länderdaten, gefolgt von Handels- und Zollsignalen, wo relevant (beispielsweise UN Comtrade), sowie technische Hinweise aus begutachteten Schmierungs- und Tribologiefachzeitschriften, um Viskositätsgradverschiebungen und das Verhalten von Ölwechselintervallen zu verstehen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden anschließend verwendet, um Kapazitätserweiterungen, Veränderungen in der Kanalstruktur sowie wichtige regulatorische oder normenbezogene Entwicklungen zu bestätigen. Bei Bedarf greifen wir auch auf kostenpflichtige Abonnements zurück, die bei Unternehmensfinanzdaten, Patentrecherchen sowie Import- und Exportprüfungen auf Sendungsebene helfen. Diese Beispiele sind lediglich illustrativ, und viele weitere öffentliche und proprietäre Quellen wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, das Desk-Modell in eine realistische Sicht auf den tatsächlichen Schmierstoffverbrauch in Saudi-Arabien umzuwandeln, einschließlich Produktmix, Kanalmargen und Substitutionstrends bei Endverbrauchern. Wir sprachen mit Stakeholdern aus den Bereichen Mischbetriebe und Distributoren, Großabnehmer im Transport- und Industriebetrieb sowie Service- und Werkstattökosysteme, sodass Annahmen zu Volumenbewegungen und Preislogik in klaren Begriffen im gesamten Land überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 16 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 46 % |
Marktgröße und Prognose
Die Kerngrößenbestimmung basiert auf einer Top-down-Rekonstruktion des Nachfragepools, bei der die Sektoraktivität mithilfe länderspezifischer Intensitätsfaktoren in Schmierstoffverbrauch umgerechnet und anschließend mit dem gemeldeten Marktvolumen abgeglichen wird. In der Praxis übersetzen wir Signale aus dem Fahrzeugbestand und den Servicemuster, der Schwermaschinentätigkeit im Zusammenhang mit Bauzyklen, Industrieproduktionsindikatoren und der Auslastung der Stromerzeugung in den impliziten Schmierstoffverbrauch der wichtigsten Endverbraucher.
Sobald dieser Nachfragepool geformt ist, wird er durch selektive Bottom-up-Annäherungen bestätigt, wie etwa das Stichprobenvolumen nach Kanaltyp und eine begründete durchschnittliche Verkaufspreisrange nach Produktfamilie, was dabei hilft, Stellen zu identifizieren, an denen die Gesamtwerte zu hoch oder zu niedrig sein könnten. In kleineren Kanälen und im informellen Servicebereich sind gewisse Lücken zu erwarten, weshalb diese Anteile mit konservativen Durchdringungsannahmen behandelt werden, die anhand von Interview-Feedback erneut überprüft wurden.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Schmierstoffvolumina mit einer Mischung aus zyklischen Treibern und politisch gesteuertem Investitionstiming bewegen. Die Vorausschau basiert auf erwarteten Veränderungen beim Fahrzeug- und Gerätewachstum, dem Hochlauf industrieller Projekte, Schmierstoff-Upgrade-Trends hin zu leistungsstärkeren Qualitäten und erwarteten Verschiebungen bei Ölwechselintervallen; anschließend werden die Szenariogewichtungen anhand der Aussagen der Befragten zu ihren Beobachtungen in Beschaffungs- und Wartungsroutinen validiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Zahlen auf einfache Prüfungen zurückführbar bleiben. Wir vergleichen die modellierten Volumina mit unabhängigen Nachfragesignalen, und ungewöhnliche Sprünge nach Endverbrauchertyp oder Kanal werden markiert und überprüft, bevor sie in den endgültigen Datensatz aufgenommen werden.
Wenn Abweichungen bestehen bleiben, nehmen wir erneut Kontakt mit ausgewählten Befragten auf, um zu bestätigen, ob die Veränderung struktureller Natur ist (beispielsweise ein größerer industrieller Hochlauf) oder lediglich zeitliches Rauschen darstellt; die Annahmen werden nur dann angepasst, wenn ausreichende Unterstützung aus mehreren Perspektiven vorliegt. Jeder Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, die den Schmierstoffverbrauch beeinflussen können, und ein abschließender Analystencheck wird kurz vor der Lieferung durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgrößenbestimmung von Mordor Intelligence für den Saudi-Arabien Schmierstoffe Markt im Vergleich mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Saudi-Arabien Schmierstoffe zu sehen, da Herausgeber nicht immer dieselben Produkte berücksichtigen und möglicherweise auch unterschiedliche Einheitensysteme, Basisjahre und Preisumrechnungen verwenden.
Additivpakete, die als eigenständige Chemikalien verkauft werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass einige umsatzbasierte Schätzungen weit von einem volumenbasierten Marktaufbau entfernt liegen, der an Schmierstoffverbrauchssignale und Endverbraucheraktivitäten geknüpft ist.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 677,67 Mio. Liter (2025) | |
| Fachzeitschrift A | 470,00 Mio. USD (2024) | Verwendet Verbrauchsmomentaufnahmen im Kilotonnenstil und rechnet diese mit einer einzigen Preisannahme in USD um, was Premium-Synthetika und Kanalaufschläge untererfassen kann; zudem ist möglicherweise keine Ausrichtung auf ein einheitliches Basisjahr gegeben. |
| Regionale Unternehmensberatung B | 1,32 Milliarden USD (2024) | Als Umsatzzahl ausgewiesen, die wahrscheinlich Schmierstoffe mit angrenzenden Chemie- und Serviceelementen vermischt, und der Gesamtwert kann sich aufblähen, wenn Preise, Wechselkurse und Distributionsmargen uneinheitlich über die Segmente hinweg angewendet werden. |
Die Streuung der veröffentlichten Werte erklärt sich hauptsächlich dadurch, was als Schmierstoffprodukt gezählt wird, ob der Markt nach Volumen oder nach Umsatz abgegrenzt wird und wie Preise und Währungszeitpunkte angewendet werden. Indem der Markt an beobachtbare Verbrauchstreiber geknüpft und das Ergebnis anschließend mit Kanal- und Endverbraucher-Feedback abgeglichen wird, bleibt die Schätzung leichter replizierbar und leichter prüfbar, wenn sich Annahmen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Saudi-Arabien-Schmierstoffmarkt im Jahr 2026?
Er beläuft sich auf insgesamt 705,86 Millionen Liter im Jahr 2026 und soll mit einem CAGR von 4,16 % wachsen, um bis 2031 865,41 Millionen Liter zu erreichen.
Welches Produkt dominiert die Schmierstoffnachfrage im Königreich?
Motoröl beherrscht mit 63,72 % das Volumen des Jahres 2025, was den erheblichen Fahrzeugbestand auf der Straße und die rauen Wüstenbetriebsbedingungen widerspiegelt.
Welcher Kanal expandiert am schnellsten im Schmierstoffvertrieb?
Direktkanalkäufe, die mit digitalen Flottenmanagement-Plattformen verknüpft sind, nehmen mit einem CAGR von 15,35 % bis 2031 zu.
Welcher Endverbrauchssektor verzeichnet das schnellste Wachstum?
Stromerzeugungsanwendungen sollen mit einem CAGR von 4,52 % steigen, getrieben durch gasbefeuerte unabhängige Stromproduzenten und Projekte für erneuerbare Energien.
Wie beeinflusst Vision 2030 die Schmierstoffnachfrage?
Die Vision-2030-geführte industrielle Diversifizierung kurbelt den Verbrauch von Hydraulikflüssigkeiten, Metallbearbeitungsflüssigkeiten und Spezialschmierfetten in neuen Fertigungszentren an.