
Marktgröße und Marktanteile des islamischen Finanzmarkts Malaysia
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
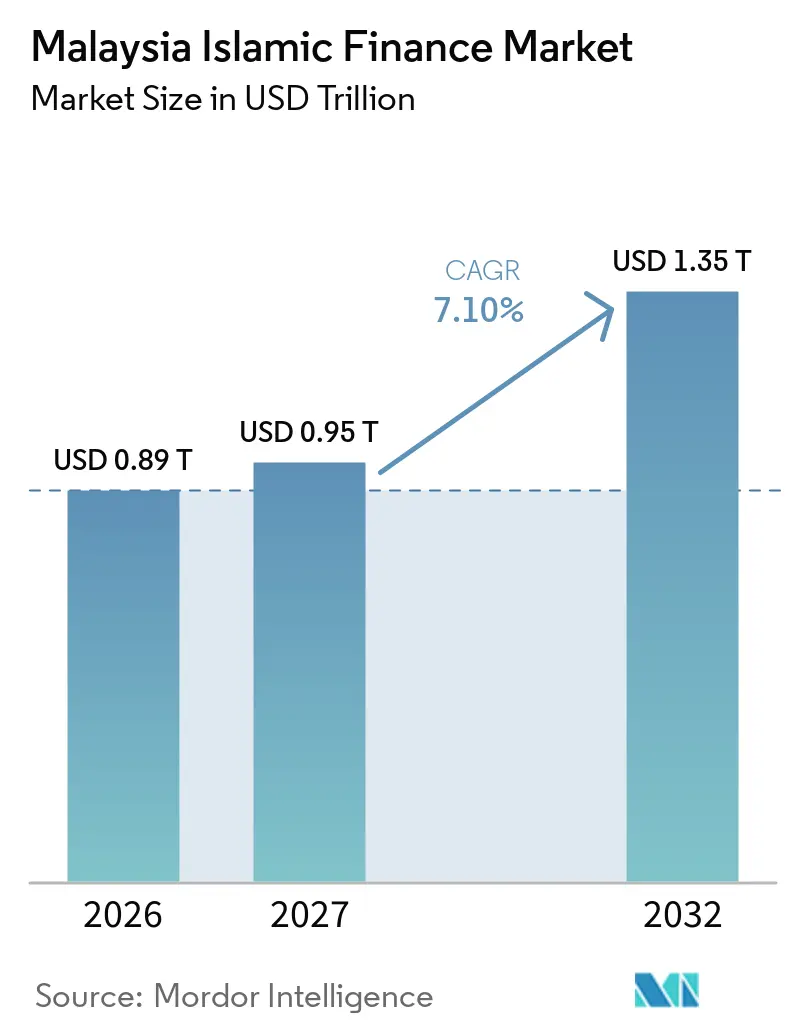
| Marktgröße im Basisjahr (2026) | 0.89 Billionen US-Dollar |
| Marktgröße (2027) | 0.95 Billionen US-Dollar |
| Marktgröße (2032) | 1.35 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.10 % |
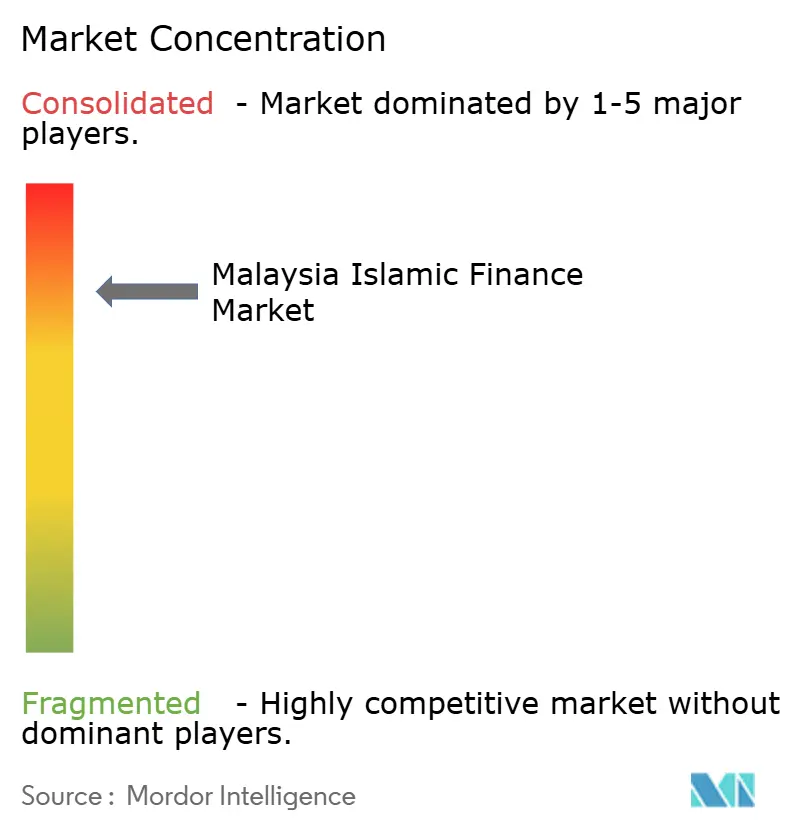
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des islamischen Finanzmarkts Malaysia durch Mordor Intelligence
Die Marktgröße des islamischen Finanzmarkts Malaysia wird voraussichtlich von 0,89 Billionen USD im Jahr 2026 auf 0,95 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,10 % über den Zeitraum 2027–2032 einen Wert von 1,35 Billionen USD erreichen.
Die islamische Finanzierung erreichte 2025 einen Anteil von 48 % an der Gesamtfinanzierung, verglichen mit 42 % im Jahr 2023, was zeigt, dass die Scharia-konforme Finanzierung zu einem zentralen Bestandteil des nationalen Finanzsystems geworden ist. Der islamische Kapitalmarkt belief sich auf 2,7 Billionen MYR (601 Milliarden USD) und repräsentierte 2025 63 % des malaysischen Finanzsystems. Malaysias Rolle bei Sukuk, der Entwicklung digitaler Produkte und der wertorientierten Intermediation unterstützt die Tiefe des islamischen Finanzmarkts in Malaysia. Politische Maßnahmen erweitern zudem den Zugang zu Risikoteilungs-, Sozialschutz- und nachhaltigen Finanzierungsstrukturen. Diese Bedingungen schaffen Raum für etablierte Banken, spezialisierte Anbieter und digitale Plattformen, um unterschiedliche Finanzierungsbedürfnisse zu bedienen.
Wesentliche Erkenntnisse des Berichts
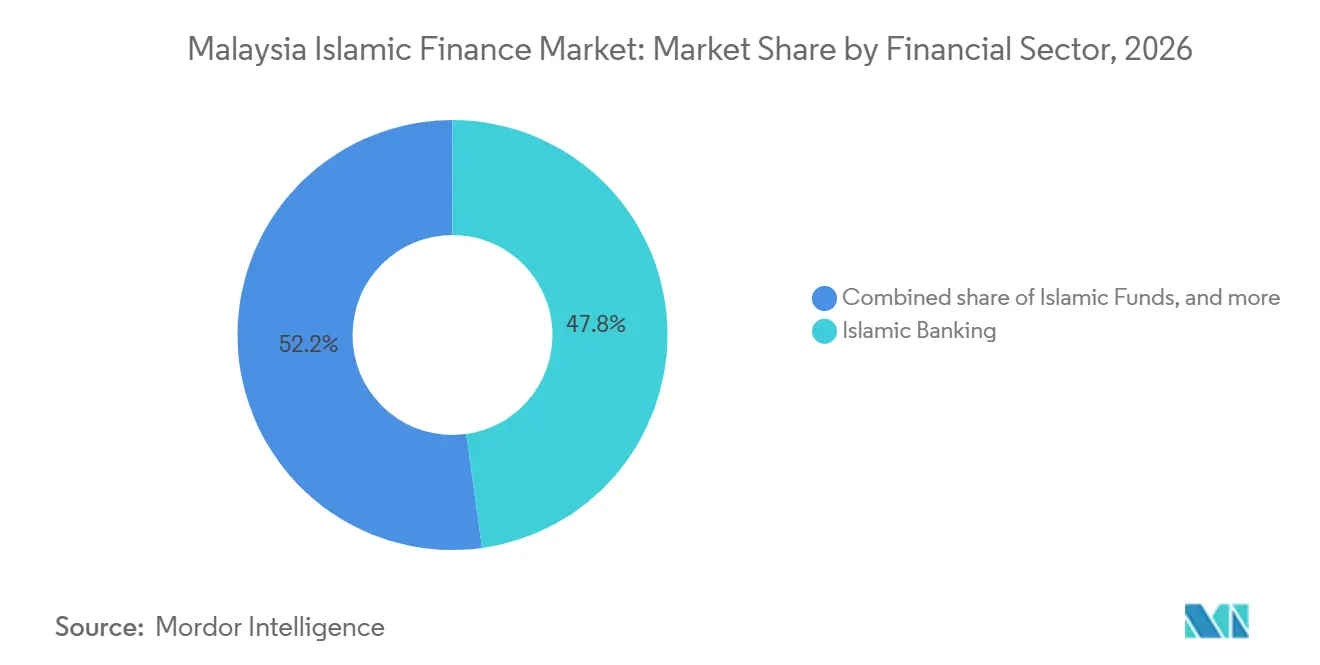
- Nach Finanzsektor entfiel auf das islamische Bankwesen im Jahr 2026 ein Marktanteil von 47,8 % am islamischen Finanzmarkt Malaysia, während islamische Fonds bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Kundentyp hielten Privat- und Einzelkunden im Jahr 2026 einen Marktanteil von 42,4 % am islamischen Finanzmarkt Malaysia, während KMU bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
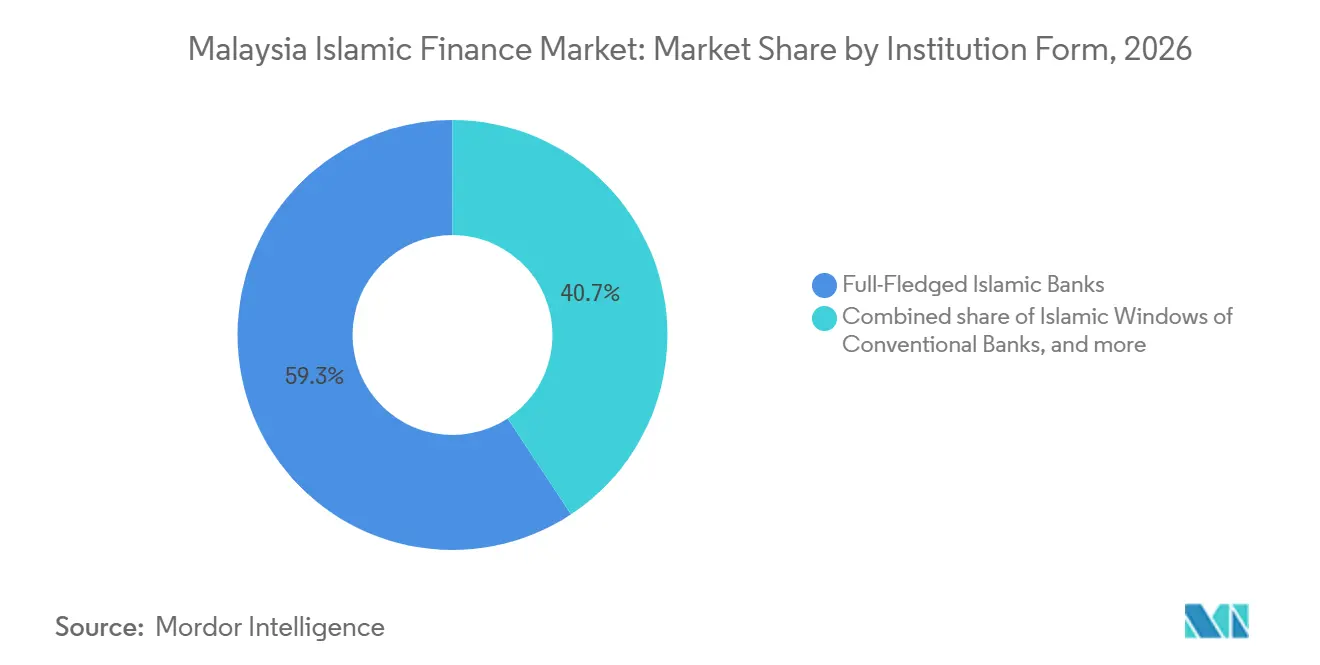
- Nach Institutionsform hielten vollwertige islamische Banken im Jahr 2026 einen Marktanteil von 59,3 % am islamischen Finanzmarkt Malaysia, während islamische fintech-Unternehmen und Spezialfinanzierer bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Geografie hielt die Zentralregion im Jahr 2026 einen Marktanteil von 46,1 % am islamischen Finanzmarkt Malaysia, während Ostmalaysia bis 2032 voraussichtlich mit einer CAGR von 9,0 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum islamischen Finanzmarkt Malaysia
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Durchdringung der islamischen Finanzierung in Haushalts- und KMU-Segmenten | +2.2% | National, mit KMU-Gewinnen in Ostmalaysia, der Ostküste und den nördlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Vertiefung des Sukuk-Markts und der islamischen Kapitalmarktinfrastruktur | +1.8% | National mit globaler Reichweite, einschließlich des Golf-Kooperationsrats und des Verbands Südostasiatischer Nationen, grenzüberschreitende Aktivitäten | Mittelfristig (2–4 Jahre) |
| Ausbau nachhaltiger, sozialer und Maqasid-orientierter islamischer Finanzierung | +1.2% | National, mit starker Relevanz in Ostmalaysia und der nördlichen Region | Mittelfristig (2–4 Jahre) |
| Regulatorische Unterstützung für Inklusion und Risikoteilungsfinanzierung | +0.9% | National, mit Schwerpunkt auf ländlichen Gebieten in Ostmalaysia und der Ostküste | Kurzfristig (≤ 2 Jahre) |
| MYOR-i- Übergang für Preis- und Liquiditätsinfrastruktur | +0.8% | National, mit Interbankenaktivitäten konzentriert in der Zentralregion | Mittelfristig (2–4 Jahre) |
| Digitalisierung islamischer Finanzdienstleistungen | +1.1% | National, mit beschleunigter Relevanz in Ostmalaysia und der ländlichen Ostküste | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Durchdringung der islamischen Finanzierung in malaysischen Haushalts- und KMU-Segmenten
Die islamische Finanzierung machte 2025 48 % der Gesamtfinanzierung in Malaysia aus, gegenüber 45,6 % im Jahr 2023, was die anhaltende Expansion des islamischen Bankwesens innerhalb des Finanzsystems des Landes belegt. Islamische Finanzinstitute vermittelten 2024 zudem 148,6 Milliarden MYR (31,6 Milliarden USD) in wertorientierte Intermediationsaktivitäten, die Bereiche wie KMU, grüne Finanzierung und Sozialfinanzierung unterstützen. Im September 2025 startete die Bank Negara Malaysia das i-CITA-Matching-Fonds-Programm in Höhe von 100 Millionen MYR (21,3 Millionen USD), um Risikoteilungsverträge wie Mudarabah und Musyarakah für Aktivitäten wie Ernährungssicherheit, Klimaresilienz und neue Unternehmen zu fördern[1]. Die BNM erweiterte zudem den iTEKAD-Schutz, um erschwinglicheren sozialen Takaful-Schutz für Kleinstunternehmer bereitzustellen. Diese Initiativen erweitern die Anwendung islamischer Finanzierungs- und Schutzprodukte für Haushalte, Kleinstunternehmen und KMU und unterstützen gleichzeitig die finanzielle Inklusion und wirtschaftliche Resilienz.
Vertiefung des Sukuk-Markts und der islamischen Kapitalmarktinfrastruktur
Malaysia behauptete weiterhin eine führende Position im globalen Sukuk-Markt und hielt rund 37 % der weltweit ausstehenden Sukuk, während sein islamischer Kapitalmarkt 2025 rund 2,7 Billionen MYR (600 Milliarden USD) erreichte[2]. Die ausstehenden Sukuk beliefen sich auf rund 1,4 Billionen MYR (311,1 Milliarden USD), was rund 64 % der gesamten ausstehenden inländischen Anleihen und 85 % der Unternehmensemissionen entspricht. Die BNM hat die islamische Kapitalmarktinfrastruktur auch durch Strukturen wie Wakalah bi al-Khadamat und die kontinuierliche Entwicklung islamischer Geldmarktinstrumente gestärkt. Die gesicherten islamischen Interbankenaktivitäten stiegen von 12,6 Milliarden MYR (2,8 Milliarden USD) im Jahr 2023 auf 42,6 Milliarden MYR (9,5 Milliarden USD) im Jahr 2024, bevor sie im ersten Halbjahr 2025 34,8 Milliarden MYR (7,7 Milliarden USD) erreichten. Der von Khazanah im Jahr 2026 emittierte tokenisierte Sukuk im Wert von 100 Millionen MYR (22,2 Millionen USD) verdeutlicht die Ausweitung der Scharia-konformen Kapitalmarktinfrastruktur Malaysias auf digitale Formate.
MYOR-i-Übergang zur Stärkung der islamischen Preis- und Liquiditätsinfrastruktur
Der Malaysia Islamic Overnight Rate (MYOR-i) ist ein transaktionsbasierter islamischer Referenzzinssatz, der die Preisfindung und das Liquiditätsmanagement im islamischen Finanzsystem Malaysias verbessern soll[3]. Der 2022 eingeführte MYOR-i basiert auf transaktionsgewichteten ungesicherten Scharia-konformen Übernacht-Interbankengeschäften und ersetzte den Kuala Lumpur Islamic Reference Rate (KLIRR). Die Bank Negara Malaysia plant, den MYOR-i ab dem 1. Juli 2027 für neue islamische Finanzprodukte verbindlich zu machen, um eine stärkere Standardisierung der islamischen Finanzpreisgestaltung zu unterstützen. Im Jahr 2026 schlossen CIMB Islamic und Cagamas Malaysias ersten MYOR-i-referenzierten Sukuk, Islamic Profit Rate Swap und Islamic Asset Purchase Transaction ab, was die zunehmende Marktakzeptanz belegt. Der Übergang stärkt die Benchmark-, Preis- und Absicherungsinfrastruktur, die für die Entwicklung ausgefeilterer islamischer Finanzierungs- und Kapitalmarktprodukte erforderlich ist.
Digitalisierung islamischer Finanzdienstleistungen und technologiegestützte Distribution
Die Digitalisierung erweitert die Kanäle, über die malaysische Verbraucher und Unternehmen Zugang zu Scharia-konformen Finanzdienstleistungen erhalten. Bank Muamalat lancierte im Juni 2025 ATLAS als digital-first islamische Bankingplattform, während AEON Bank bereits 2024 Malaysias erste lizenzierte islamische Digitalbank geworden war[4]. Im Jahr 2026 implementierte SEDANIA As-Salam Capital seine digitale As-Sidq-Rohstoffhandelsinfrastruktur innerhalb von ATLAS, um die Verarbeitung und Governance Scharia-konformer Transaktionen zu stärken. Die Securities Commission Malaysia richtete im März 2026 zudem FIKRALab ein, um Innovationen bei islamischen Kapitalmarktprodukten zu fördern, darunter islamische Sozialfinanzierung, Nachhaltigkeit und Übergangsfinanzierung. Diese Entwicklungen stärken die digitale Distribution, Transaktionsinfrastruktur und Produktinnovation im gesamten islamischen Finanz-Ökosystem Malaysias.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strukturelle Komplexität und begrenzte Handelbarkeit am Sekundärmarkt einiger Sukuk-Strukturen | -0.7% | National, mit besonderer Relevanz bei Labuan-Offshore- und Golf-Kooperationsrats- grenzüberschreitenden Transaktionen | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Malaysias etabliertes konventionelles Finanzsystem | -0.5% | National, mit Konzentration in der Zentral- und Südregion | Mittelfristig (2–4 Jahre) |
| Bedarf an tieferem multidisziplinärem Talent und Innovationskapazitäten | -0.4% | National, mit besonderer Relevanz in Nordmalaysia und Ostmalaysia | Langfristig (≥ 4 Jahre) |
| Notwendigkeit zur Verbreiterung der internationalen Investorenbasis für malaysische islamische Instrumente | -0.3% | National, mit besonderer Relevanz für die Entwicklung von Hartwährungs-Sukuk | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelle Komplexität und Überlegungen zur Handelbarkeit am Sekundärmarkt einiger Sukuk-Strukturen
Einige Sukuk-Strukturen, insbesondere schuldenbasierte Strukturen wie Murabahah, sehen sich Überlegungen zur Handelbarkeit am Sekundärmarkt gegenüber, da Scharia-Interpretationen hinsichtlich des Handels mit schuldenbasierten Instrumenten voneinander abweichen können. Die Bank Negara Malaysia hat den Bedarf erkannt, diese strukturellen Überlegungen anzugehen und Sukuk-Strukturen mit internationalen Scharia-Interpretationen in Einklang zu bringen, um die Handelbarkeit und Marktzugänglichkeit zu verbessern. Im Jahr 2024 führte die BNM Wakalah bi al-Khadamat als alternative Struktur ein, die darauf ausgelegt ist, die Sekundärmarkt-Handelbarkeitsanforderungen sowohl inländischer als auch internationaler Scharia-Behörden zu erfüllen. Die erste staatliche Emission unter Verwendung dieser Struktur war für 2026 geplant, was Malaysias Bemühungen zur Erweiterung des Spektrums handelbarer Scharia-konformer Instrumente verdeutlicht. Diese Anforderungen können die Strukturierungskomplexität und den Bedarf an spezialisierter Scharia- und Rechtsexpertise erhöhen, insbesondere für Emittenten, die internationale Investoren ansprechen.
Wettbewerbsdruck durch Malaysias etabliertes konventionelles Finanzsystem
Malaysias islamisches Finanzsystem operiert neben einem etablierten konventionellen Finanzsystem, das Haushalten, Unternehmen und Investoren Zugang zu sowohl konventionellen als auch Scharia-konformen Produkten bietet. Diese Dualstruktur erzeugt Wettbewerbsdruck auf islamische Finanzinstitute, bei Preisgestaltung, Produktmerkmalen, Servicequalität und Kundenerlebnis wettbewerbsfähig zu bleiben. Die islamische Finanzierung machte 2025 48 % der Gesamtfinanzierung aus, was eine erhebliche Durchdringung belegt, während die konventionelle Finanzierung weiterhin einen bedeutenden Anteil am Finanzsystem ausmachte. Der Wettbewerb ist besonders relevant in Unternehmens- und institutionellen Segmenten, in denen Kunden alternative Finanzierungsstrukturen und Finanzierungskosten bewerten können. Islamische Finanzinstitute müssen daher Produktinnovation, Servicebereitstellung und Finanzierungseffizienz stärken, um ihre Marktpräsenz innerhalb von Malaysias reifem dualem Finanzsystem auszubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor: Islamisches Bankwesen verankert die Größenordnung, Fonds wachsen schneller
Das islamische Bankwesen machte 2025 rund 48 % der Gesamtfinanzierung Malaysias aus, wobei die Finanzierung um 7,7 % auf 1,22 Billionen MYR (0,30 Billionen USD) wuchs. Der Sektor bediente weiterhin den Finanzierungsbedarf von Privatkunden, Unternehmen und institutionellen Kunden durch Scharia-konforme Produkte. Die Takaful-Beteiligung erreichte 2025 24,5 %, was die wachsende Rolle des Sektors bei der Deckung des Schutzbedarfs von Haushalten und Unternehmen widerspiegelt.
Die ausstehenden Sukuk beliefen sich Ende 2025 auf insgesamt 1,43 Billionen MYR (0,35 Billionen USD), was 63,7 % der gesamten ausstehenden Anleihen und Sukuk Malaysias entspricht. Der islamische Kapitalmarkt Malaysias erreichte 2,75 Billionen MYR (0,68 Billionen USD), was 63,7 % des gesamten Kapitalmarkts des Landes entspricht. Das verwaltete Vermögen islamischer Fonds stieg 2025 auf 274,01 Milliarden MYR (67,61 Milliarden USD), gegenüber 246,09 Milliarden MYR (60,02 Milliarden USD) im Jahr 2024, was einem Wachstum von rund 11,3 % im Jahresvergleich entspricht. Das islamische Asset Management profitiert von Malaysias etabliertem Scharia-konformem Investitionsökosystem, vielfältigen Fondsangeboten und regulatorischer Unterstützung für die Entwicklung inländischer und internationaler Investitionsmöglichkeiten.
Nach Kundentyp: Privatkundennachfrage sichert die Größenordnung, KMU wachsen schneller
Privat- und Einzelkunden hielten 2026 einen Anteil von 42,4 %. Die Nachfrage in dieser Gruppe wird durch islamische Hypotheken, Fahrzeugfinanzierungen und persönliche Finanzierungsprodukte gestützt. Sieben große islamische Banken stellten Kreditkartenverträge zwischen Oktober 2025 und Januar 2026 von Ujrah auf Tawarruq um. Dieser Übergang standardisierte die Scharia-Governance über Privatkundenkonten hinweg. Die Privatkundennachfrage verschafft dem islamischen Finanzmarkt Malaysia eine große Kundenbasis und wiederkehrende Produktbeziehungen. Sie schafft auch Möglichkeiten, Schutz-, Spar- und Vermögensverwaltungsdienstleistungen neben der Finanzierung anzubieten.
Für KMU wird zwischen 2027 und 2032 eine CAGR von 9,2 % prognostiziert. Das i-CITA-Programm stellt 100 Millionen MYR (22,7 Millionen USD) für Risikoteilungsverträge bereit, die förderfähige Vorhaben unterstützen können. iTEKAD Protection bietet eine soziale Takaful-Option für Kleinstunternehmer. Große Unternehmen, staatliche Stellen und staatsnahe Unternehmen unterstützen die Sukuk-Emission und Kapitalmarktaktivitäten. Finanzinstitute unterstützen die islamische Interbanken-Liquidität, wobei die kumulierten Transaktionen am islamischen Interbanken-Geldmarkt in den fünf Jahren bis 2025 1 Billion MYR (227,3 Milliarden USD) überstiegen. Der islamische Finanzmarkt Malaysia kann sich daher sowohl durch die Haushaltsnachfrage als auch durch den Unternehmensfinanzierungsbedarf ausweiten.
Nach Institutionsform: Vollwertige Banken führen, fintech-Anbieter erweitern den Zugang
Vollwertige islamische Banken hielten 2026 einen Anteil von 59,3 %. Ihre Position wird durch dedizierte Scharia-Governance, integrierte Produktangebote und etablierte Vertriebssysteme gestützt. Die überarbeitete Richtlinie der Bank Negara Malaysia für islamische Bankfenster trat im Januar 2025 in Kraft. Sie legte eigenständige aufsichtsrechtliche Anforderungen für die islamischen Geschäftsbereiche konventioneller Banken fest, einschließlich Kapital-, Liquiditäts- und Einzelkontrahenten-Exposureanforderungen. Dieser Rahmen erhöht die operative Unterscheidung zwischen dedizierten Banken und fensterbasierenden Modellen im islamischen Finanzmarkt Malaysia. Vollwertige islamische Banken sind zudem positioniert, Scharia-konforme Syndizierungen, Takaful-Cross-Selling und islamische Vermögensverwaltungsdienstleistungen zu initiieren.
Islamische fintech-Unternehmen und Spezialfinanzierer werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 11,2 % wachsen. Die Marktgröße des islamischen Finanzmarkts Malaysia für diese Institutionsform wird durch digitalen Vertrieb und technologiebasierte Bewertung gestützt. Tazee wurde im März 2026 in Malaysia als Scharia-first digitale Verbraucherfinanzierungsmarke eingeführt. FINODYN, gegründet von Bank Islam und RELDYN Tech im Februar 2025, bietet islamisches Banking-as-a-Service-Infrastruktur. Takaful-Betreiber entwickeln weiterhin Schutzprodukte, während Fondsmanager bis 2027 von Steuerbefreiungen profitieren. Diese Formen erweitern den Zugang zur Finanzierung und erhalten gleichzeitig die bestehende bankgeführte Struktur des Landes.
Geografische Analyse
Die Zentralregion machte 2026 46,1 % des islamischen Finanzmarkts Malaysia aus, was ihre Position als primäres Finanz- und islamisches Kapitalmarktzentrum des Landes widerspiegelt. Kuala Lumpur beherbergt bedeutende islamische Banken, Kapitalmarktinstitutionen und unterstützende Finanzinfrastruktur, die Finanzierungsinitiierung, Sukuk-Emission, Scharia-Beratungsdienstleistungen, Handel und Investitionsvertrieb ermöglichen. Malaysia stärkt zudem seine islamische Finanzinfrastruktur durch die Einführung von MYOR-i, neue Sukuk-Strukturen und digitale Kapitalmarktinitiativen. Im Jahr 2026 schloss Malaysia seinen ersten tokenisierten Sukuk im Wert von 100 Millionen MYR (22,2 Millionen USD) ab, während MYOR-i-referenzierte Transaktionen die Anwendung des islamischen Referenzzinssatzes auf Sukuk und islamische Risikomanagementprodukte ausweiteten. Die Konzentration von Finanzinstituten, Marktinfrastruktur und Spezialexpertise unterstützt die führende Position der Zentralregion im islamischen Finanzmarkt Malaysia.
Die nördliche und südliche Region bieten Wachstumsmöglichkeiten für die islamische Finanzierung durch Fertigung, Landwirtschaft, Industrieentwicklung und Infrastrukturinvestitionen. Die nördliche Region verfügt über eine erhebliche Fertigungs- und Landwirtschaftsbasis, die potenzielle Nachfrage nach Scharia-konformem Betriebskapital, Investitionsfinanzierungen und strukturierten Finanzierungslösungen schafft. Die Genehmigung der Bank Negara Malaysia für salam-basierte Landwirtschaftsfinanzierung im Jahr 2025 erweiterte das Spektrum Scharia-konformer Strukturen für landwirtschaftliche Aktivitäten. In der südlichen Region etablierte Sime Darby Property 2026 ein Sukuk-Wakalah-Programm in Höhe von 2,6 Milliarden MYR (577,8 Millionen USD) zur Unterstützung seines New Economy Venture Fund, einschließlich Investitionen in Rechenzentren sowie Industrie- und Logistikanlagen. Diese Entwicklungen zeigen, wie islamische Finanzierung und Sukuk reale Wirtschaftsinvestitionen in Malaysia über das zentrale Finanzzentrum des Landes hinaus unterstützen können.
Für Ostmalaysia wird bis 2032 eine CAGR von 9,0 % prognostiziert, was ein erhebliches Expansionspotenzial im islamischen Finanzmarkt Malaysia signalisiert. Die Landwirtschafts-, Plantagen-, Kleinstunternehmen- und Kleinunternehmenssektoren der Region bieten Möglichkeiten für eine stärkere Nutzung Scharia-konformer Finanzierungen und Finanzinklusionsprodukte. Die Genehmigung der Bank Negara Malaysia für salam-basierte Landwirtschaftsfinanzierung im Jahr 2025 bietet einen zusätzlichen Scharia-konformen Mechanismus, der auf landwirtschaftliche Aktivitäten angewendet werden kann und die Entwicklung von Finanzierungslösungen für produktive Sektoren unterstützt. Die umfassenderen Initiativen der BNM zur finanziellen Inklusion und wertorientierten Intermediation, einschließlich Programme zur Unterstützung von Kleinstunternehmern und KMU, können den Zugang zu islamischen Finanzdienstleistungen in unterversorgten Gemeinschaften weiter verbessern. Die Kombination aus wirtschaftlicher Aktivität, Finanzinklusionsinitiativen und erweiterten Scharia-konformen Finanzierungsoptionen bildet eine Grundlage für das prognostizierte Wachstum Ostmalaysias im islamischen Finanzmarkt.
Wettbewerbslandschaft
Der islamische Finanzmarkt Malaysia ist konsolidiert, wobei führende islamische Bankengruppen einen erheblichen Anteil an Finanzierungen, Einlagen, Investitionen und Kapitalmarktaktivitäten halten, neben spezialisierten Takaful-Betreibern, Fondsmanagern und aufstrebenden digitalen Anbietern. Maybank Islamic, Bank Islam Malaysia, CIMB Islamic und RHB Islamic gehören zu den wichtigsten inländischen islamischen Bankanbietern, während internationale Institute wie Al Rajhi Bank Malaysia und Kuwait Finance House Malaysia in ausgewählten Segmenten konkurrieren. Maybank Islamic hat sein Ökosystem auch durch Salaam Market erweitert, einen Business-to-Business-Halal-Marktplatz, der Unternehmen mit Halal-Produkten, -Dienstleistungen und Finanzierungsmöglichkeiten verbinden soll. Bank Muamalat hat sein digitales Angebot durch ATLAS, seine digitale Bankingplattform, ausgebaut. Malaysia stärkt auch die Innovation am islamischen Kapitalmarkt, wobei Khazanahs tokenisierter Sukuk im Wert von 100 Millionen MYR (21,3 Millionen USD) im Jahr 2026 den ersten tokenisierten Sukuk des Landes darstellt und CIMB Islamic als wichtige Strukturierungsinstitution einbezieht.
Der Wettbewerb erstreckt sich über das islamische Bankwesen hinaus auf Takaful, islamisches Asset Management und nachhaltige Anlageprodukte, wobei sich Anbieter durch Produktinnovation, Vertriebsnetzwerke, Scharia-Governance und digitale Fähigkeiten differenzieren. Der Rahmen für nachhaltige und verantwortungsvolle Investitions-Sukuk und verwandte Initiativen der Securities Commission Malaysia haben die Entwicklung nachhaltigkeitsorientierter islamischer Kapitalmarktinstrumente unterstützt, während Steueranreize für qualifizierende SRI-Sukuk bis 2027 verfügbar sind. Malaysia fördert auch weiterhin Risikoteilungsstrukturen wie Mudarabah und Musyarakah, unter anderem durch das i-CITA-Matching-Fonds-Programm der BNM in Höhe von 100 Millionen MYR (21,3 Millionen USD), obwohl diese Strukturen weniger verbreitet bleiben als häufig verwendete Finanzierungsstrukturen wie Tawarruq. Die Digitalisierung schafft zusätzliche Wettbewerbsmöglichkeiten, da Banken und fintech-Anbieter digitales Onboarding, Transaktionsverarbeitung und alternative Ansätze zur Kundenbewertung entwickeln. FIKRALab, 2026 von der Securities Commission Malaysia gegründet, bietet eine Plattform für die Entwicklung neuer islamischer Kapitalmarktlösungen. Grenzüberschreitende islamische Finanzierung, einschließlich Verbindungen mit ASEAN- und nahöstlichen Märkten, bietet malaysischen Instituten weitere Möglichkeiten, die etablierte islamische Finanzinfrastruktur und internationale Marktposition des Landes zu nutzen.
Malaysia bleibt auch ein bedeutendes globales Zentrum für islamische Kapitalmarktaktivitäten, wobei malaysische Emittenten einen erheblichen Anteil an der weltweiten nachhaltigen und ESG-Sukuk-Emission halten. Der inländische SRI-Sukuk-Markt erreichte Ende 2025 52,3 Milliarden MYR (11,1 Milliarden USD), gegenüber 5,3 Milliarden MYR (1,1 Milliarden USD) im Jahr 2020, was die Expansion nachhaltigkeitsgebundener islamischer Kapitalmarktprodukte widerspiegelt. Diese Instrumente ermöglichen es Emittenten und Finanzinstituten, Scharia-konforme Finanzierung mit ökologischen und sozialen Zielen zu verbinden und Malaysias Position in der nachhaltigen islamischen Finanzierung zu stärken. Die Wettbewerbslandschaft umfasst daher große integrierte islamische Banken, spezialisierte islamische Finanzinstitute, Takaful-Betreiber, Asset Manager, internationale Banken und aufstrebende digitale Anbieter. Insgesamt ist der Markt am besten als konsolidiert einzustufen, wobei die Wettbewerbspositionierung primär durch Finanzierungs- und Vertriebsumfang, Kapitalmarktfähigkeiten, Scharia-Expertise, digitale Infrastruktur, Produktinnovation und institutionelle Beziehungen bestimmt wird.
Branchenführer der islamischen Finanzwirtschaft Malaysia
-
Maybank Islamic Berhad
-
CIMB Islamic Bank Berhad
-
RHB Islamic Bank Berhad
-
Bank Islam Malaysia Berhad
-
Public Islamic Bank Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: New Pantai Expressway Sdn Bhd emittierte einen anfänglichen nachhaltigkeitsgebundenen Sukuk in Höhe von 54 Millionen MYR (11,5 Millionen USD) zur Finanzierung der New Pantai Highway Extension (NPE2) im Rahmen seines nicht bewerteten islamischen Medium Term Notes-Programms von bis zu 1,42 Milliarden MYR (302 Millionen USD). Der Sukuk verknüpft Finanzierungskonditionen mit Leistungsindikatoren für Arbeitssicherheit und grüne Infrastruktur und demonstriert die Anwendung nachhaltigkeitsgebundener Strukturen auf malaysische Autobahninfrastruktur.
- April 2026: Khazanah Nasional bepreiste in Zusammenarbeit mit der Securities Commission Malaysia Malaysias ersten tokenisierten Sukuk mit einem Nominalwert von 100 Millionen MYR (21,2 Millionen USD) unter Verwendung von Distributed-Ledger-Technologie, mit CIMB Islamic als alleiniger Strukturierungsbank und Maybank als Hauptzeichner.
- März 2026: CIMB Islamic und Cagamas realisierten Malaysias erste drei MYOR-i-referenzierten Transaktionen: einen Sukuk über 300 Millionen MYR (67,2 Millionen USD), einen Islamic Profit Rate Swap über 100 Millionen MYR (22,4 Millionen USD) und eine islamische Vermögenskauftransaktion über 250 Millionen MYR (56,1 Millionen USD).
- März 2026: Die Securities Commission Malaysia richtete FIKRALab als Ko-Kreations- und angewandte Forschungs- und Entwicklungsplattform für die Entwicklung von Maqasid al-Scharia-geleiteten islamischen Kapitalmarktprodukten ein. CIMB Group und Bursa Malaysia fungieren als Pilotpartner.
Berichtsumfang des islamischen Finanzmarktberichts Malaysia
| Islamisches Bankwesen |
| Takaful / Islamische Versicherung |
| Sukuk |
| Islamische Fonds |
| Privat- / Einzelkunden |
| KMU |
| Große Unternehmen |
| Staatliche und staatsnahe Einrichtungen |
| Finanzinstitute |
| Sonstige Kundentypen |
| Vollwertige islamische Banken |
| Islamische Fenster konventioneller Banken |
| Takaful / Genossenschaftliche Versicherer |
| Islamische Fondsmanager |
| Islamische fintech-Unternehmen und Spezialfinanzierer |
| Zentralregion (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Nördliche Region (Perlis, Kedah, Pulau Pinang, Perak) |
| Südliche Region (Negeri Sembilan, Melaka, Johor) |
| Ostküste (Pahang, Terengganu, Kelantan) |
| Ostmalaysia (Sabah, Sarawak, W.P. Labuan) |
| Nach Finanzsektor | Islamisches Bankwesen |
| Takaful / Islamische Versicherung | |
| Sukuk | |
| Islamische Fonds | |
| Nach Kundentyp | Privat- / Einzelkunden |
| KMU | |
| Große Unternehmen | |
| Staatliche und staatsnahe Einrichtungen | |
| Finanzinstitute | |
| Sonstige Kundentypen | |
| Nach Institutionsform | Vollwertige islamische Banken |
| Islamische Fenster konventioneller Banken | |
| Takaful / Genossenschaftliche Versicherer | |
| Islamische Fondsmanager | |
| Islamische fintech-Unternehmen und Spezialfinanzierer | |
| Nach Region | Zentralregion (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Nördliche Region (Perlis, Kedah, Pulau Pinang, Perak) | |
| Südliche Region (Negeri Sembilan, Melaka, Johor) | |
| Ostküste (Pahang, Terengganu, Kelantan) | |
| Ostmalaysia (Sabah, Sarawak, W.P. Labuan) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der islamischen Finanzierung in Malaysia?
Der islamische Finanzmarkt Malaysia wird voraussichtlich mit einer CAGR von 7,10 % von 2027 bis 2032 wachsen und von 955,12 Milliarden USD im Jahr 2027 auf 1.352,32 Milliarden USD bis 2032 steigen.
Welcher Finanzsektor hält den größten Anteil in Malaysia?
Das islamische Bankwesen hält mit 47,8 % im Jahr 2026 den größten Anteil, mit einem Vermögen von 312 Milliarden USD.
Welche Kundengruppe wächst am schnellsten im Scharia-konformen Finanzsektor Malaysias?
KMU sind das am schnellsten wachsende Kundensegment mit einer prognostizierten CAGR von 9,2 % bis 2032.
Welche Institutionsform wird voraussichtlich am schnellsten wachsen?
Islamische fintech-Unternehmen und Spezialfinanzierer werden voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 11,2 % wachsen.
Welche malaysische Region führt bei islamischen Finanzaktivitäten?
Die Zentralregion führte 2026 mit einem Anteil von 46,1 %, gestützt durch Finanzinstitute, Sukuk-Initiierung und Kapitalmarktinfrastruktur.
Warum ist Ostmalaysia für das Wachstum der Scharia-konformen Finanzierung wichtig?
Ostmalaysia wird bis 2032 voraussichtlich mit einer CAGR von 9,0 % wachsen, gestützt durch Inklusionsprogramme, KMU-Finanzierung, Landwirtschaftsfinanzierung und die Offshore-Dienstleistungen Labuans.