
Größe und Marktanteil des islamischen Finanzmarkts der VAE
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 401.54 Milliarden US-Dollar |
| Marktgröße (2027) | 446.5 Milliarden US-Dollar |
| Marktgröße (2032) | 772.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.60 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des islamischen Finanzmarkts der VAE von Mordor Intelligence
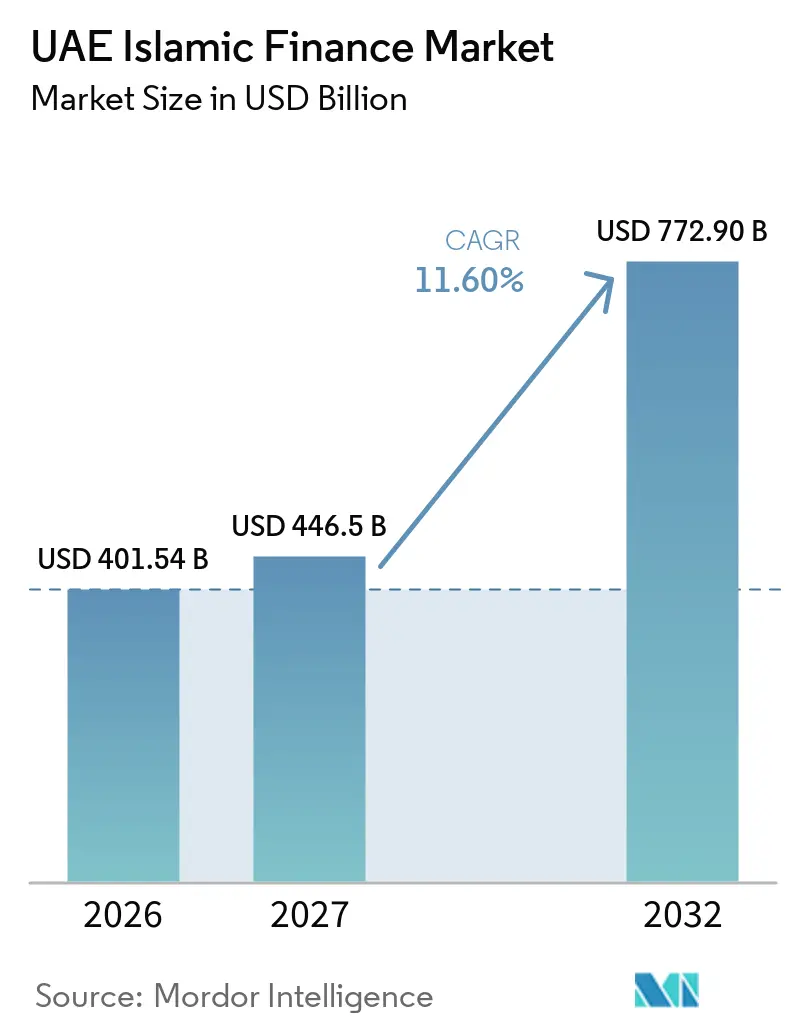
Die Größe des islamischen Finanzmarkts der VAE soll von 401,54 Milliarden USD im Jahr 2026 und 446,5 Milliarden USD im Jahr 2027 auf 772,90 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 11,60 % verzeichnen.
Das VAE-Kabinett verabschiedete im Mai 2025 die Nationale Strategie für islamische Finanzen und die Halal-Industrie und verankerte islamisches Bankwesen, Sukuk und verwandte Dienstleistungen in einem nationalen Politikprogramm. Die Strategie enthält Ziele für inländische islamische Bankaktiva, lokal notierte Sukuk und international notierte Sukuk, was Finanzinstituten einen klareren Rahmen für langfristige Investitionen bietet. Das Bundesgesetzesdekret Nr. 6 von 2025 konsolidierte zudem die Regulierung von Bankwesen, Zahlungsverkehr, Versicherungen und Finanzdienstleistungen und erkannte dabei die im islamischen Finanzwesen verwendeten Transaktionsstrukturen an. Der islamische Finanzmarkt der VAE ist nach wie vor stark vom Bankwesen abhängig, doch Retail-Vermögensprodukte, Sukuk-Infrastruktur und digitale Vertriebswege erweitern die Dienstleistungsbasis. Der Wettbewerb wird zunehmend durch etablierte Banken geprägt, die digitale Kapazitäten ausbauen, sowie durch neuere Institute, die sich auf Mobile-First-Produkte konzentrieren.
Wichtigste Erkenntnisse des Berichts
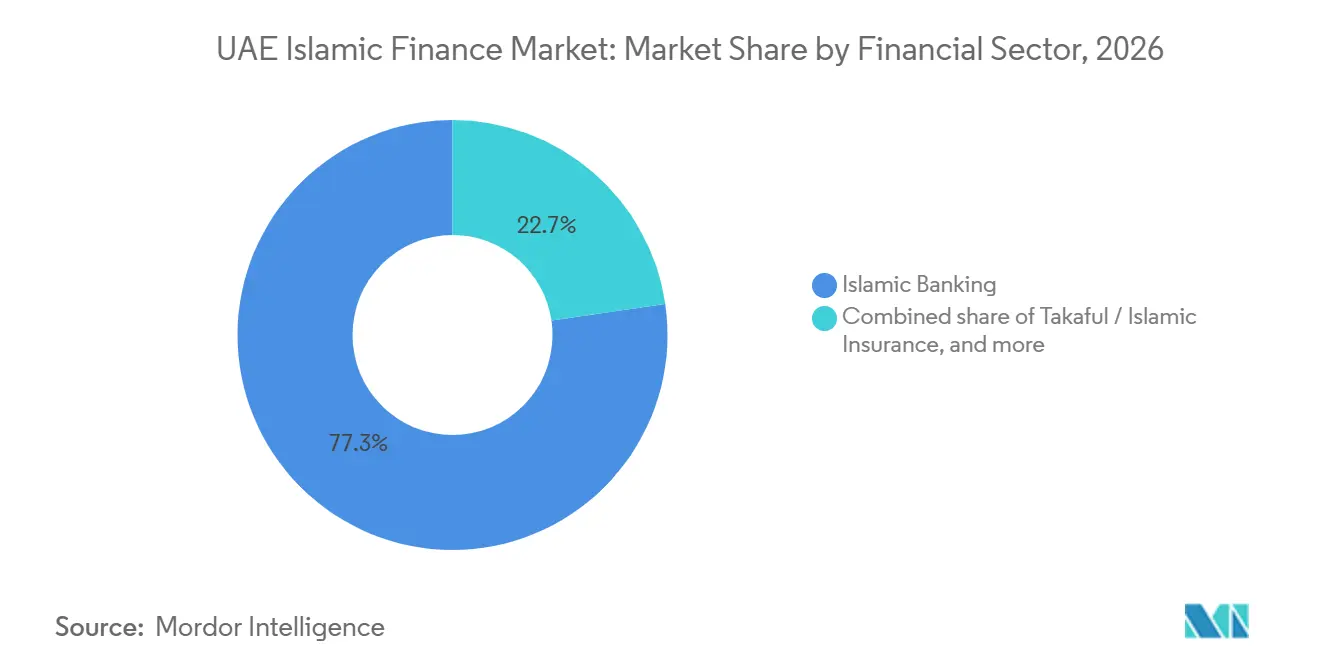
- Nach Finanzsektor entfiel im Jahr 2026 ein Marktanteil von 77,3 % auf das islamische Bankwesen im islamischen Finanzmarkt der VAE, während islamische Fonds bis 2032 voraussichtlich mit einem CAGR von 13,8 % wachsen werden.
- Nach Kundentyp entfielen im Jahr 2026 38,6 % des islamischen Finanzmarkts der VAE auf Privat- und Einzelkunden, während KMU bis 2032 voraussichtlich mit einem CAGR von 12,6 % wachsen werden.
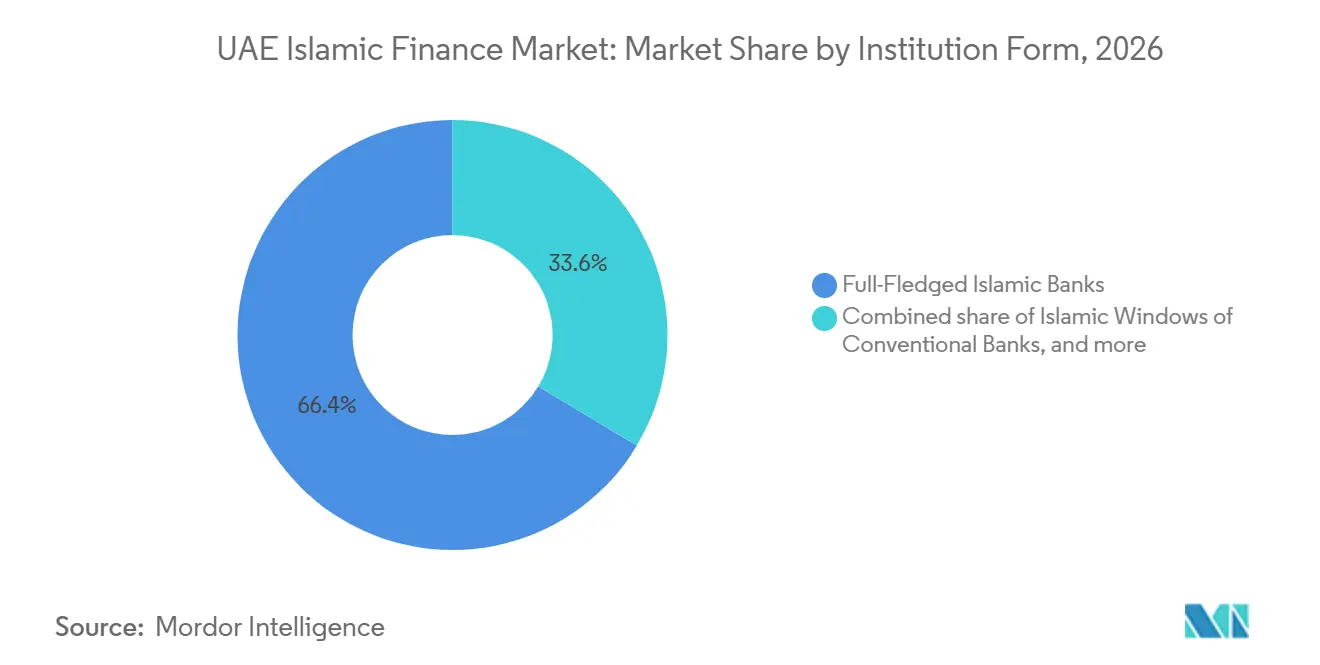
- Nach Institutionsform entfiel im Jahr 2026 ein Marktanteil von 66,4 % auf vollständig islamische Banken im islamischen Finanzmarkt der VAE, während islamische fintech-Unternehmen und Spezialfinanzierer bis 2032 voraussichtlich mit einem CAGR von 14 % wachsen werden.
- Nach Geografie hielt Dubai im Jahr 2026 einen Anteil von 44,6 % am islamischen Finanzmarkt der VAE, während die Nördlichen Emirate bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum islamischen Finanzmarkt der VAE
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Islamische Finanzstrategie zur Unterstützung institutioneller Skalierung | +3.5% | National, mit frühen Gewinnen in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Scharia-konformen Bankfinanzierung und Einlagen | +2.8% | National, in allen Emiraten | Mittelfristig (2–4 Jahre) |
| Inländische Sukuk- und islamische Geldmarktinfrastruktur | +1.5% | Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Nachhaltiges islamisches Finanzwesen und Green Sukuk | +1.2% | Abu Dhabi und Dubai, mit Ausstrahlungseffekten auf die Nördlichen Emirate | Langfristig (≥ 4 Jahre) |
| Digitalisierung und Scharia-konforme Produktinnovation | +1.5% | National, angeführt von Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Globale islamische Kapitalmärkte und Rolle als Investitionszentrum | +1% | National, konzentriert auf Nasdaq Dubai und Abu Dhabi Global Market | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Islamische Finanzstrategie der VAE 2025–2031 beschleunigt institutionelle Skalierung
Die im Mai 2025 verabschiedete Nationale Strategie für islamische Finanzen und die Halal-Industrie verankert den islamischen Finanzmarkt der VAE in der nationalen Wirtschaftsagenda. Die Strategie zielt auf islamische Bankaktiva in Höhe von 2,56 Billionen AED (697,1 Milliarden USD) bis 2031 sowie auf lokal notierte Sukuk im Wert von 660 Milliarden AED (179,7 Milliarden USD) ab. Sie zielt außerdem auf international notierte Sukuk im Wert von 395 Milliarden AED (107,6 Milliarden USD) auf VAE-Plattformen ab[1]. Der Gouverneur der Zentralbank der VAE leitet den Umsetzungsausschuss, der politische Ziele mit Aufsicht und Marktentwicklung verknüpft. Das Bundesgesetzesdekret Nr. 6 von 2025 unterstützt den Rahmen, indem es islamische Strukturen anerkennt, die Transaktionen in Immobilien und Waren erfordern, und bestimmte islamische Transaktionen von Registrierungsanforderungen befreit. Die Höhere Scharia-Behörde hat mehr als 280 Standards, Beschlüsse und Governance-Rahmenwerke erlassen, die Instituten eine klarere Grundlage für Produktgestaltung und -prüfung bieten.
Ausweitung der Scharia-konformen Bankfinanzierung und Einlagenbasis
Bankbilanzen bleiben die wichtigste Wachstumsbasis für den islamischen Finanzmarkt der VAE. Wohnungsbaufinanzierungen, Unternehmensfinanzierungen, Handelsaktivitäten sowie Giro- und Sparkonten stützen sowohl das Finanzierungswachstum als auch die Einlagengewinnung. Emirates Islamic meldete für 2025 ein Gesamtvermögen von 146 Milliarden AED (39,8 Milliarden USD), während die Kundenfinanzierungen um 26 % auf 89 Milliarden AED (24,2 Milliarden USD) stiegen. Die Kundeneinlagen erhöhten sich um 33 % auf 102 Milliarden AED (27,8 Milliarden USD), und der Gewinn vor Steuern stieg um 26 % auf 3,9 Milliarden AED (1,1 Milliarden USD)[2]. ADIB gewann im Jahr 2025 fast 283.000 neue Kunden und meldete ein Gesamtvermögen von 281 Milliarden AED (76,5 Milliarden USD) bei einer gesunkenen Quote notleidender Finanzierungen. ADIB berichtete außerdem, dass Gebühren, Devisengeschäfte und Vermögensverwaltung im Jahr 2025 39 % des Betriebsertrags ausmachten, was zeigt, dass das Produkteinkommen weniger abhängig von Finanzierungsmargen wird.
Vertiefung der inländischen Sukuk- und islamischen Geldmarktinfrastruktur
Die VAE bauen ihre inländischen islamischen Geldmarktinstrumente aus, was das Liquiditätsmanagement für islamische Banken und Investoren verbessert. Im Januar 2026 verzeichnete das Finanzministerium Gebote in Höhe von 5,15 Milliarden AED (1,4 Milliarden USD) gegenüber einer Emission von 1,1 Milliarden AED (299,5 Millionen USD) bei seiner T-Sukuk-Auktion[3]. Die Auktion war 4,7-fach überzeichnet, was auf eine starke institutionelle Nachfrage nach souveränen Scharia-konformen Instrumenten hindeutet. Das Ministerium lancierte im Juli 2026 die erste 7-jährige T-Sukuk-Tranche und schuf damit ein staatliches Instrument mit längerer Laufzeit für den lokalen Markt. Im September 2026 bot das Sovereign Retail T-Sukuk-Programm Privatanlegern Zugang mit einem Mindestzeichnungsbetrag von 1.000 AED (272,3 USD) und einem Gewinnzinssatz von 5,06 %. Eine breitere Beteiligung von Privatanlegern kann die Investorenbasis verbreitern und einen aktiveren Sekundärmarkt für den islamischen Finanzmarkt der VAE unterstützen.
Institutionalisierung von nachhaltigem islamischen Finanzwesen und Green Sukuk
Nachhaltigkeitsgebundene Finanzierungen werden zunehmend Teil des Produktangebots für islamische Emittenten in den VAE. Abu Dhabi emittierte 2026 einen souveränen Green Sukuk im Wert von 2 Milliarden USD und lenkte damit neue Mittel in Projekte für saubere Energie und nachhaltige Infrastruktur. Tabreed emittierte im März 2025 einen ersten Green Sukuk im Wert von 700 Millionen USD im Rahmen eines Rahmens, der mit den Green Bond Principles der International Capital Market Association übereinstimmt[4]. Die Emission verschaffte Tabreed einen Finanzierungsweg, der mit seinen Aktivitäten im Bereich der Umweltinfrastruktur verknüpft ist. Aldar Investment Properties emittierte ebenfalls einen Green Sukuk im Wert von 500 Millionen USD, der Aufträge in Höhe von 3,6 Milliarden USD erhielt. Das Angebot an Green Sukuk kann je nach Marktbedingungen variieren, doch die Beispiele zeigen, dass Emittenten Scharia-konforme Strukturen nutzen können, um Zugang zu nachhaltigkeitsorientiertem Kapital zu erhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit vom islamischen Bankwesen gegenüber dem Nicht-Bank-Finanzwesen | -1.2% | National | Mittelfristig (2–4 Jahre) |
| Komplexität der Scharia-Governance und Produktgenehmigung | -0.8% | National, konzentriert auf Produkte des Dubai International Financial Centre und des Abu Dhabi Global Market | Langfristig (≥ 4 Jahre) |
| Begrenzte Tiefe von Takaful- und islamischen Anlageprodukten | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Spezialisierter Bedarf an Scharia- und islamischen Finanzfachkräften | -0.7% | National, insbesondere Abu Dhabi und Dubai | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abhängigkeit vom islamischen Bankwesen im Verhältnis zum nicht-islamischen Bankfinanzwesen
Das islamische Bankwesen hielt 2025 einen Anteil von 77,3 % an den islamischen Finanzaktiva der VAE, wodurch der islamische Finanzmarkt der VAE eng an eine einzige Finanzsektor-Kategorie gebunden ist. Diese Konzentration begrenzt den Beitrag von Versicherungen, Fonds und anderen Nicht-Bank-Produkten. Takaful erzielte 2025 Bruttobeiträge in Höhe von 6,4 Milliarden AED (1,7 Milliarden USD), nach einem Anstieg von 18,5 %. Takaful repräsentierte jedoch nur 8,5 % des VAE-Versicherungssektors, was auf eine geringere Marktstellung hindeutet als das islamische Bankwesen innerhalb der Finanzdienstleistungen einnimmt. Eine breitere Aufklärung im Privatkundenbereich, eine stärkere Produktverteilung und ein tieferes Anlageproduktangebot würden dazu beitragen, die Nachfrage zu diversifizieren. Fortschritte werden wahrscheinlich mehrere Entwicklungszyklen erfordern, da Unternehmenskunden bereits auf etablierte konventionelle Versicherungs- und Anlagekanäle zurückgreifen.
Scharia-Governance und Produktgenehmigungsanforderungen erhöhen die Komplexität der Produktentwicklung
Islamische Produkte erfordern eine Prüfung durch interne Scharia-Ausschüsse und die Einhaltung der verbindlichen Standards der Höheren Scharia-Behörde. Dieser mehrstufige Prozess kann die Entwicklungszeit und -kosten im Vergleich zu konventionellen Finanzprodukten erhöhen. Die Aufgabe wird anspruchsvoller, wenn Institute tokenisierte Instrumente, Dienstleistungen für digitale Vermögenswerte, KI-gestütztes Underwriting oder andere Produkte ohne etablierte Scharia-Präzedenzfälle einführen. Ruya arbeitete mit der DDCAP Group an einem digitalen Commodity-Murabaha-Dienst, der die Transaktion von der Einleitung bis zur Abwicklung verwaltet. Das Bundesgesetzesdekret Nr. 6 von 2025 machte die Beschlüsse der Höheren Scharia-Behörde für islamische Finanzinstitute verbindlich und erweiterte den Lizenzierungsbereich der Zentralbank auf relevante fintech-Plattformen. Diese Anforderungen stärken das Kundenvertrauen und die Konsistenz, können jedoch die kommerzielle Markteinführung neuer Produkte verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor: Islamisches Bankwesen führt, während islamische Fonds am schnellsten wachsen
Das islamische Bankwesen hielt im Jahr 2026 einen Anteil von 77,3 % am islamischen Finanzmarkt der VAE und blieb die größte Finanzsektor-Kategorie. Seine Größe spiegelt die langjährige Einlagengewinnung im Privatkundenbereich, die Unternehmenskreditkapazität und die nationale Reichweite vollständig islamischer Banken wider. Emirates Islamic, ADIB und DIB verzeichneten 2025 jeweils ein Wachstum der Kundenfinanzierungen von mindestens 26 %, unterstützt durch Wohnungsbaufinanzierungen, Handelsaktivitäten und Kredite an staatlich verbundene Unternehmen. Die Ergebnisse zeigen, dass das Bankwesen weiterhin den größten Anteil an Aktiva und Betriebskapazität in der islamischen Finanzbranche der VAE stellt. Sukuk machten einen bedeutenden Teil der inländischen Aktivitäten am Kapitalmarkt für Schuldtitel aus, während die Takaful-Beiträge im Jahr 2025 auf 6,4 Milliarden AED (1,7 Milliarden USD) stiegen. Takaful wächst von einer kleineren Basis aus und weist eine geringere Durchdringung auf als das Scharia-konforme Bankwesen.
Islamische Fonds sollen von 2027 bis 2032 mit einem CAGR von 13,8 % wachsen – der höchsten Rate innerhalb der Finanzsektor-Kategorien. Der Zugang von Privatanlegern zu souveränen T-Sukuk kann zur Entwicklung von Fondsprodukten beitragen, indem mehr Sparer an Scharia-konforme festverzinsliche Instrumente herangeführt werden. Das Retail-Programm vom September 2026 legte einen Mindestzeichnungsbetrag von 1.000 AED (272,3 USD) und einen Gewinnzinssatz von 5,06 % fest. Ruyas islamische Retail-Vermögensplattform bietet Scharia-geprüfte Aktien, börsengehandelte Fonds, Gold, Sukuk und digitale Vermögenswerte an. Das Angebot veranschaulicht, wie Vermögensprodukte mit digitalem Vertrieb kombiniert werden. Dies könnte einen breiteren Zugang zu islamischen Fonds für Kunden schaffen, die traditionell Einlagen oder direkte Immobilieninvestitionen nutzten.
Nach Kundentyp: Privatkundenbereich führt nach Volumen, während KMU expandieren
Privat- und Einzelkunden machten im Jahr 2026 38,6 % des islamischen Finanzmarkts der VAE aus und waren damit die größte Kundenkategorie. Wohnungsbaufinanzierungen, Privatfinanzierungen sowie Giro- und Sparkonten sind zentral für diese Position. ADIB berichtete, dass seine Giro- und Sparkonten 64 % der Gesamteinlagen ausmachten, nachdem sie im Jahr 2025 um 14 % gewachsen waren. Diese Finanzierungsstruktur unterstützt kostengünstigere Einlagen und deutet auf eine dauerhafte Kundenbindung hin. Staatliche und staatlich verbundene Unternehmen bildeten die nächstgrößere Kundenbasis durch Projektfinanzierungen, souveräne Sukuk und nationale Infrastrukturtransaktionen. Große Unternehmen und Finanzinstitute generieren ebenfalls Nachfrage nach Handelsfinanzierungen, Sukuk und grenzüberschreitenden Transaktionen.
KMU sollen bis 2032 mit einem CAGR von 12,6 % wachsen – der höchsten Rate unter den Kundengruppen. Der Bericht identifiziert eine Finanzierungslücke für kleine und mittlere Unternehmen in Höhe von 300 Milliarden USD in der Region Naher Osten und Nordafrika. Emirates Islamic lancierte im Oktober 2025 Islamic smartSCF, um Lieferanten einen früheren Zugang zu Barmitteln aus den Lieferketten großer Unternehmen zu ermöglichen. Magnati und Aafaq Islamic Finance kombinierten Point-of-Sale-Transaktionsdaten mit Echtzeit-Underwriting für die Kleinunternehmensfinanzierung. Die Plattform kann Rechnungsfinanzierung, Ausrüstungsfinanzierung und Forderungsfinanzierung durch Scharia-konforme Strukturen unterstützen. ADIB hat seine Kundenbasis im Geschäftskundenbereich in den zwei Jahren bis Mitte 2026 mehr als verdoppelt, was zeigt, dass Banken in dieser Kundengruppe kommerzielles Potenzial sehen.
Nach Institutionsform: Vollständig islamische Banken führen, während fintech-Unternehmen und Spezialfinanzierer an Reichweite gewinnen
Vollständig islamische Banken hielten im Jahr 2026 einen Anteil von 66,4 % am islamischen Finanzmarkt der VAE, gestützt durch ihre großen Bilanzen, Filialnetze und etablierten Kundenbeziehungen. DIB meldete für 2025 ein Gesamtvermögen von 416 Milliarden AED (113,3 Milliarden USD). Seine Alt-App hatte mehr als 1,1 Millionen registrierte Nutzer, und digitale Kanäle wickelten im Laufe des Jahres 51 % aller Kundentransaktionen ab. DIB berichtete, dass 97 % seiner Kundenbasis digitale Kanäle nutzten und 80 % der Neukunden digital ongeboardet wurden. Sharjah Islamic Bank meldete bis Juni 2026 Aktiva in Höhe von 94,5 Milliarden AED (25,7 Milliarden USD). Sie genehmigte eine Bezugsrechtsemission, die das Kapital von 3,235 Milliarden AED (880,9 Millionen USD) auf 4,314 Milliarden AED (1,2 Milliarden USD) erhöhen würde.
Islamische fintech-Unternehmen und Spezialfinanzierer sollen bis 2032 mit einem CAGR von 14 % wachsen. Islamische Fenster konventioneller Banken erweitern globale Vertriebsnetze und Kapital in Scharia-konforme Produkte, müssen jedoch die Anforderungen der Zentralbank für Institute erfüllen, die islamische Fenster beherbergen. Ruya prognostizierte, bis Ende 2026 mehr als 160.000 Kunden zu überschreiten, verglichen mit einer Basis von null im Jahr 2024. Mal erhielt im Mai 2026 eine grundsätzliche Genehmigung zur Gründung einer KI-nativen islamischen Digitalbank, nachdem 230 Millionen USD an Seed-Finanzierung aufgebracht worden waren. Amlak Finance, Aafaq Islamic Finance und Mawarid Finance sind in der Wohnungsbaufinanzierung, der Kleinunternehmen- und Privatfinanzierung sowie der islamischen Unternehmensfinanzierung tätig. Ihr spezialisierter Produktfokus gibt ihnen eine Rolle in Bereichen, denen große Banken historisch weniger Aufmerksamkeit gewidmet haben.
Geografische Analyse
Dubai hielt im Jahr 2026 einen Anteil von 44,6 % am islamischen Finanzmarkt der VAE, gestützt durch seine Rolle im islamischen Bankwesen, bei Sukuk-Notierungen und Finanzdienstleistungsaktivitäten. Das Emirat beherbergt DIB, Emirates Islamic, SALAMA und Unternehmen, die im Ökosystem des Dubai International Financial Centre tätig sind. Nasdaq Dubai notierte 2024 mehr Sukuk als konventionelle Anleihen und Aktien zusammen. Im Mai 2026 schloss ADIB eine Partnerschaft mit Dubai Holding Real Estate, um Scharia-konforme Wohnungsbaufinanzierungen für Kunden anzubieten, die Immobilien von Nakheel, Meraas und Dubai Properties erwerben. Dies verknüpft die islamischen Finanzaktivitäten mit der großen Immobilienentwicklungsbasis des Emirats. Dubai profitiert auch, wenn internationale Emittenten und Investoren VAE-Plattformen für islamische Kapitalmarktaktivitäten wählen.
Abu Dhabi konzentriert sich auf die Finanzierung staatlich verbundener Unternehmen, souveräne Sukuk, nachhaltige Finanzen und islamisches Vermögensmanagement. ADIB meldete für 2025 ein Gesamtvermögen von 281 Milliarden AED (76,5 Milliarden USD). Es hatte bis zur ersten Jahreshälfte 2026 nachhaltige Finanzierungen in Höhe von 23,3 Milliarden AED (6,3 Milliarden USD) mobilisiert, auf dem Weg zu seinem Ziel von 60 Milliarden AED (16,3 Milliarden USD) bis 2030. Abu Dhabi emittierte 2026 einen souveränen Green Sukuk im Wert von 2 Milliarden USD. Das regulatorische Umfeld des Abu Dhabi Global Market unterstützt zudem institutionelle Aktivitäten in digitalen Vermögenswerten und tokenbezogenen Dienstleistungen. Diese Merkmale verleihen Abu Dhabi eine besondere Rolle im islamischen Finanzmarkt der VAE, insbesondere für souveräne, institutionelle und nachhaltigkeitsorientierte Transaktionen.
Die Nördlichen Emirate sollen bis 2032 mit einem CAGR von 12,5 % wachsen – der schnellsten Rate unter den geografischen Kategorien. Sharjah Islamic Bank meldete in der ersten Jahreshälfte 2026 nach einem Wachstum von 9,4 % ein Finanzierungsportfolio von 49,9 Milliarden AED (13,6 Milliarden USD). Ajman Bank meldete für 2025 ein Aktivawachstum von 44 % auf 32,9 Milliarden AED (9 Milliarden USD) und ein Finanzierungswachstum von 41 % im ersten Quartal 2026. Ruya hat seinen Hauptsitz in Ajman, erhält jedoch 25 % seiner Kunden aus Abu Dhabi, was zeigt, dass digitale Anbieter Kunden emiratsübergreifend erreichen können. Sharjah, Ajman, Ras Al Khaimah, Fujairah und Umm Al Quwain profitieren von lokaler Nachfrage aus dem Kleinunternehmen- und Privatkundenbereich. Das Segment Rest der VAE wird zunehmend über digitale Plattformen bedient, die Kunden ohne ein vollständiges Filialnetz erreichen können.
Wettbewerbslandschaft
Der islamische Finanzmarkt der VAE ist konsolidiert. DIB meldete für 2025 ein Gesamtvermögen von 416 Milliarden AED (113,3 Milliarden USD), während ADIB 281 Milliarden AED (76,5 Milliarden USD) meldete. Emirates Islamic meldete 146 Milliarden AED (39,8 Milliarden USD), und Sharjah Islamic Bank meldete für 2025 90,3 Milliarden AED (24,6 Milliarden USD). Diese Banken verbinden nationalen Kundenzugang mit Produktkapazitäten in den Bereichen Privatkundengeschäft, Unternehmensfinanzierung, Handel und Vermögensverwaltung. Islamische Fenster konventioneller Banken konkurrieren bei der Sukuk-Strukturierung, Handelsfinanzierung und Unternehmensprodukten durch den Einsatz breiterer internationaler Netzwerke. Digitale Institute erhöhen den Druck im Privatkundenfinanzierungsbereich, da sie Kunden ohne die Fixkosten eines traditionellen Filialnetzes gewinnen und bedienen können.
Führende Banken haben praktische Schritte unternommen, um ihre Positionen zu stärken. DIB erhöhte seinen Anteil an T.O.M Katılım in der Türkei auf 25 % und fungierte als exklusiver Bankpartner bei Make it in the Emirates 2026. ADIB lancierte ADIB Ventures zur Unterstützung islamischer fintech-Partnerschaften und neuer technologieorientierter Dienstleistungen. Emirates Islamic führte im Oktober 2025 Islamic smartSCF ein, um digitale Lieferkettenfinanzierungen für Unternehmenskunden und ihre Lieferanten bereitzustellen. ADIB schloss im Mai 2026 auch eine Partnerschaft mit Dubai Holding Real Estate, um Wohnungsbaufinanzierungen für Nakheel, Meraas und Dubai Properties anzubieten. Diese Schritte spiegeln einen Fokus auf grenzüberschreitende Verbindungen, digitale Kapazitäten und Vertriebspartnerschaften wider, anstatt allein auf Filialexpansion zu setzen.
Ungedeckte Nachfrage besteht weiterhin beim Zugang zu Retail-Sukuk, Scharia-konformen Vermögensprodukten, Betriebskapital für Kleinunternehmen und nachhaltigen Finanzierungen. Das souveräne Retail-T-Sukuk-Programm adressiert den Zugang von Privatanlegern durch niedrigere Mindestzeichnungsbeträge, obwohl die Sekundärmarktliquidität noch im Aufbau ist. SALAMA stellte nach seiner Restrukturierung im April 2026 seine Solvenzquote wieder her, was dem Takaful-Anbieter eine solidere Wachstumsbasis verschaffen könnte. Mals geplante KI-native Digitalbank und Ruyas Community-Bank-Ansatz können den Wettbewerbsdruck im Privatkunden- und Kleinunternehmensfinanzierungsbereich erhöhen. Das Wettbewerbsfeld umfasst daher große universelle islamische Banken, islamische Fenster, Spezialfinanzierer, Versicherer und Mobile-First-Neueinsteiger.
Marktführer in der islamischen Finanzbranche der VAE
-
Dubai Islamic Bank P.J.S.C.
-
Abu Dhabi Islamic Bank P.J.S.C.
-
Emirates Islamic Bank P.J.S.C.
-
Sharjah Islamic Bank P.J.S.C.
-
Al Hilal Bank P.J.S.C.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Das VAE-Finanzministerium lancierte die zweite Emission im Rahmen des Sovereign Retail T-Sukuk-Programms mit einem Gewinnzinssatz von 5,06 % bei einer 5-jährigen Laufzeit; Zeichnungen waren vom 23. bis 28. September 2026 über zugelassene digitale Kanäle möglich, mit einem Zielvolumen von 50 Millionen AED (13,6 Millionen USD) und einem Mindesteinstieg von 1.000 AED (272,3 USD), um den Zugang von Privatanlegern zu souveränen Scharia-konformen festverzinslichen Instrumenten zu erweitern.
- Juli 2026: Das VAE-Finanzministerium lancierte die erste 7-jährige T-Sukuk-Tranche des Landes im Rahmen des Islamic Treasury Sukuk-Programms 2026 und zog Gebote in Höhe von 5,88 Milliarden AED auf eine Emission von 1,1 Milliarden AED (0,30 Milliarden USD) an; die 7-jährige Tranche wurde an der Nasdaq Dubai notiert.
- Mai 2026: ADIB schloss eine strategische Partnerschaft mit Dubai Holding Real Estate, um Scharia-konforme Wohnungsbaufinanzierungen für Kunden anzubieten, die Immobilien im Vorverkauf und fertiggestellte Immobilien von Nakheel, Meraas und Dubai Properties erwerben.
- April 2026: SALAMA schloss seine Kapitalrestrukturierung ab, indem es Mandatory Convertible Sukuk im Wert von 155 Millionen AED (42,2 Millionen USD) umwandelte und neue Aktien ausgab, wodurch die Solvenzquote von 76 % zum Jahresende 2025 auf 159 % nach der Transaktion wiederhergestellt wurde.
Berichtsumfang des islamischen Finanzmarkts der VAE
| Islamisches Bankwesen |
| Takaful / Islamische Versicherung |
| Sukuk |
| Islamische Fonds |
| Privat- / Einzelkunden |
| KMU |
| Große Unternehmen |
| Staat und staatlich verbundene Unternehmen |
| Finanzinstitute |
| Sonstige Kundentypen |
| Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken |
| Takaful / Kooperative Versicherer |
| Islamische Fondsmanager |
| Islamische fintech-Unternehmen und Spezialfinanzierer |
| Abu Dhabi |
| Dubai |
| Nördliche Emirate |
| Rest der VAE |
| Nach Finanzsektor | Islamisches Bankwesen |
| Takaful / Islamische Versicherung | |
| Sukuk | |
| Islamische Fonds | |
| Nach Kundentyp | Privat- / Einzelkunden |
| KMU | |
| Große Unternehmen | |
| Staat und staatlich verbundene Unternehmen | |
| Finanzinstitute | |
| Sonstige Kundentypen | |
| Nach Institutionsform | Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken | |
| Takaful / Kooperative Versicherer | |
| Islamische Fondsmanager | |
| Islamische fintech-Unternehmen und Spezialfinanzierer | |
| Nach Geografie | Abu Dhabi |
| Dubai | |
| Nördliche Emirate | |
| Rest der VAE |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für islamische Finanzen in den VAE?
Der islamische Finanzmarkt der VAE soll von 2027 bis 2032 mit einem CAGR von 11,6 % wachsen und 772,9 Milliarden USD erreichen.
Welcher Finanzsektor hält den größten Anteil am islamischen Finanzwesen der VAE?
Das islamische Bankwesen hielt 2026 einen Anteil von 77,3 % an den islamischen Finanzaktiva der VAE, gestützt durch etablierte Privatkundeneinlagen und Unternehmensfinanzierungskapazitäten.
Welche Kundengruppe wächst am schnellsten im islamischen Finanzwesen der VAE?
KMU sollen bis 2032 mit einem CAGR von 12,6 % wachsen, da islamische Banken Betriebskapital- und Lieferkettenprodukte ausbauen.
Welches Emirat führt im islamischen Finanzwesen der VAE?
Dubai hielt 2026 einen Anteil von 44,6 % am islamischen Finanzmarkt der VAE aufgrund seiner Bankenbasis, Sukuk-Notierungsaktivitäten und des Finanzdienstleistungsökosystems.
Was treibt das Wachstum islamischer Fonds in den VAE an?
Islamische Fonds sollen bis 2032 mit einem CAGR von 13,8 % wachsen, unterstützt durch digitale Vermögensplattformen und einen breiteren Zugang zu Scharia-konformen festverzinslichen Instrumenten.
Wie verändern Digitalbanken islamische Finanzdienstleistungen in den VAE?
Digitale Anbieter wie Ruya und die geplante Mal-Plattform erweitern den Zugang zu Privatkunden- und Kleinunternehmensprodukten, während etablierte Banken das digitale Onboarding und die Transaktionsaktivitäten ausbauen.