
Größe und Marktanteil des islamischen Finanzmarkts in Kuwait
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 198.60 Milliarden US-Dollar |
| Marktgröße (2027) | 211.5 Milliarden US-Dollar |
| Marktgröße (2032) | 295.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.90 % |
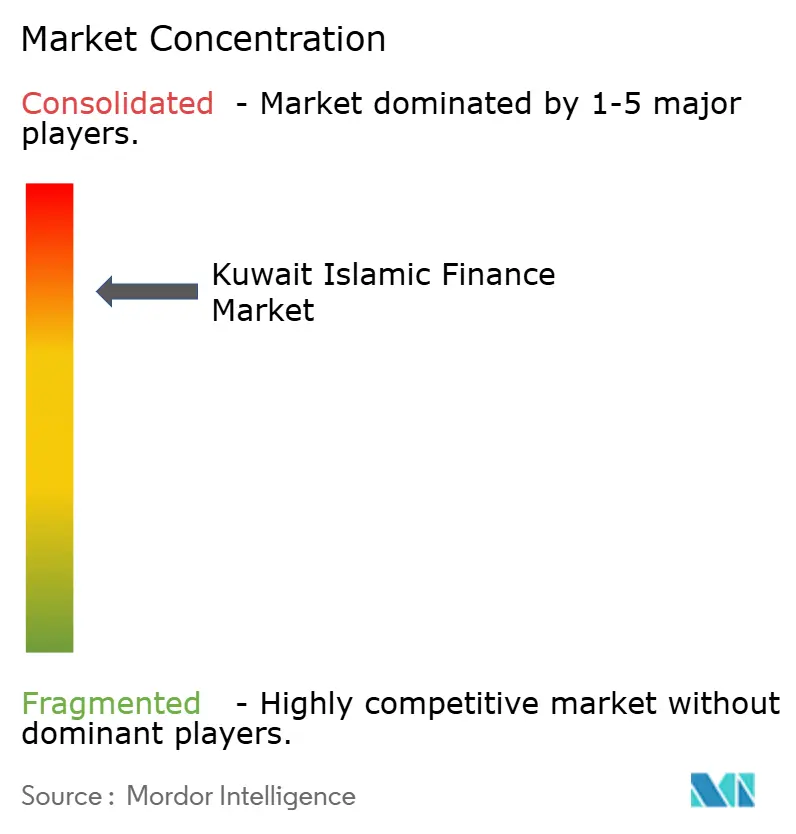
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des islamischen Finanzmarkts in Kuwait von Mordor Intelligence
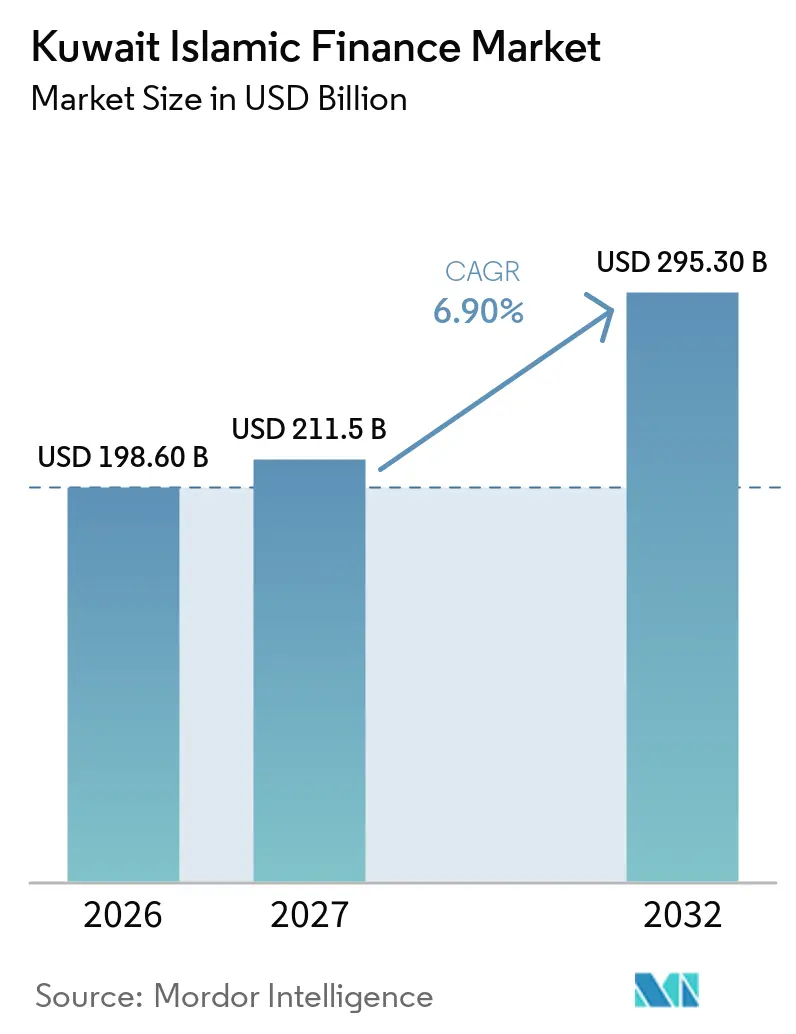
Die Größe des islamischen Finanzmarkts in Kuwait wird voraussichtlich von 198,60 Milliarden USD im Jahr 2026 auf 211,5 Milliarden USD im Jahr 2027 steigen und bis 2032 295,30 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,90 % über den Zeitraum 2027–2032 entspricht.
Islamische Banken hielten im Mai 2026 51 % der inländischen Bankaktiva und bestätigen damit, dass das Scharia-konforme Bankwesen ein zentrales Element des kuwaitischen Finanzsystems ist und keine Nischentätigkeit darstellt. Das Gesetzesdekret Nr. 60/2025 und das Gesetzesdekret Nr. 90/2026 schufen eine rechtliche Grundlage für staatliche Kreditaufnahmen und die Ausgabe staatlicher Sukuk, was einen aktiveren Schuldenmarkt unterstützen kann. Die obligatorische Krankenversicherung für ausländische Einwohner erweitert die potenzielle Kundenbasis für Takaful-Anbieter. Der islamische Finanzmarkt in Kuwait wird zudem durch digitales Bankwesen, Open-Banking-Regelungen und eine geplante Bankenfusion geprägt, die die Position der wichtigsten Kreditgeber verändern könnte. Eingeschränkter Sekundärhandel mit Sukuk und ein Mangel an Fachkräften mit sowohl Scharia- als auch Technologiekenntnissen bleiben Hemmnisse für die Marktentwicklung.
Wichtigste Erkenntnisse des Berichts
- Nach Finanzsektor entfiel auf das islamische Bankwesen im Jahr 2026 ein Marktanteil von 89,7 % am islamischen Finanzmarkt in Kuwait, während der islamische Kapitalmarkt bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen wird.
- Nach Kundentyp entfiel auf Großunternehmen im Jahr 2026 ein Marktanteil von 31,6 % am islamischen Finanzmarkt in Kuwait, während KMU bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
- Nach Institutionsform entfiel auf vollständig islamische Banken im Jahr 2026 ein Marktanteil von 91,2 % am islamischen Finanzmarkt in Kuwait, während lizenzierte islamische Nichtbanken bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
- Nach Geografie entfiel auf Al Asimah (Hauptstadt) im Jahr 2026 ein Marktanteil von 66,1 % am islamischen Finanzmarkt in Kuwait, während Al Farwaniya bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Sukuk-Pipeline nach dem Staatsschuldengesetz | +2.0% | National, mit den stärksten Zuwächsen im Kapitalmarktzentrum Al Asimah | Mittelfristig (2–4 Jahre) |
| Islamischer Bankensektor mit einem Vermögensanteil, der sich der Hälfte des inländischen Bankwesens nähert | +1.5% | National, insbesondere in Al Asimah und Hawalli | Mittelfristig (2–4 Jahre) |
| Digitales islamisches Bankwesen und Modernisierung des Open Banking | +1.2% | National, mit Zugang in allen 6 Gouvernements über mobile Plattformen | Kurzfristig (≤2 Jahre) |
| Obligatorische Krankenversicherung zur Erweiterung der Takaful-Pools | +0.8% | National, mit höchster Relevanz in Al Farwaniya und Hawalli | Kurzfristig (≤2 Jahre) |
| Nachfrage nach grünen und nachhaltigen Sukuk | +0.7% | Global, mit inländischer Relevanz über Institutionen in Al Asimah | Langfristig (≥4 Jahre) |
| Steigende Nachfrage nach islamischen Investitionen und Vermögensverwaltung | +0.6% | National, mit stärkster Relevanz in Al Asimah und wohlhabenden städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Sukuk-Pipeline nach dem Staatsschuldengesetz
Das Gesetzesdekret Nr. 60/2025 genehmigte eine Kreditaufnahme von 30 Milliarden KWD (100 Milliarden USD) über 50 Jahre nach seiner Verkündung am 26. März 2025. Das Gesetzesdekret Nr. 90/2026 schuf einen Rahmen mit 35 Artikeln für staatliche Sukuk in kuwaitischen Dinar und Fremdwährungen unter Verwendung einer staatseigenen Zweckgesellschaft zur Verwaltung der zugrunde liegenden Vermögenswerte. Kuwaits Schuldenkapitalmarkt erreichte bis Ende des ersten Halbjahres 2026 52 Milliarden USD, mit 9,2 Milliarden USD an ausstehenden Sukuk, was 18 % des Schuldenmarkts entspricht[1]. Die staatliche Pipeline kann eine Referenzrenditekurve für Unternehmens- und staatsnahe Emittenten etablieren. Dies kann dem islamischen Finanzmarkt in Kuwait eine zuverlässigere Preisbasis bieten und den Bedarf der Emittenten, sich auf separate Transaktionsbenchmarks zu stützen, verringern. Die Nachfrage nach grünen und nachhaltigen Sukuk kann diese Chance weiter vergrößern, wenn Institutionen förderfähige Projekte und Produkte entwickeln.
Islamischer Bankensektor mit einem Vermögensanteil, der sich der Hälfte des inländischen Bankwesens nähert
Kuwait Finance House, Boubyan Bank, Kuwait International Bank und Warba Bank hielten im Mai 2026 kombinierte Aktiva von 53 Milliarden KWD (172 Milliarden USD), was 51 % der inländischen Bankaktiva entspricht. Kuwait Finance House meldete für 2025 Gesamtaktiva von 42,8 Milliarden KWD (139,1 Milliarden USD) nach einem jährlichen Wachstum von 16,5 %[2]. Der Nettogewinn erreichte im Jahr 2025 632,1 Millionen KWD (2,1 Milliarden USD), ein Anstieg von 5,0 % gegenüber dem Vorjahr. Die Zentralbank von Kuwait wendet Kapital-, Liquiditäts-, Governance- und Scharia-Aufsichtsanforderungen auf islamische Banken innerhalb ihres Regulierungsrahmens an. Dieser Rahmen fördert den Wettbewerb auf Basis von Produkten und Kundenservice und nicht nur durch Filialexpansion. Mit zunehmender Reife des islamischen Finanzmarkts in Kuwait legen Banken größeres Gewicht auf digitale Dienstleistungen und differenzierte Finanzierungsangebote.
Digitales islamisches Bankwesen und Modernisierung des Open Banking
Die Zentralbank von Kuwait veröffentlichte im Juni 2025 einen Entwurf eines regulatorischen Rahmens für Open Banking. Der Rahmen soll es Banken und fintech-Unternehmen ermöglichen, Open-Banking-Dienste in Phasen einzuführen, die mit der Kuwait Vision 2035 abgestimmt sind. Boubyan Bank aktualisierte im Juli 2025 ihre iMAL-Kernplattform und meldete eine Verbesserung der Verarbeitungsantwortzeit um 42 %. Mehr als 95 % der Kundentransaktionen der Boubyan Bank waren im Jahr 2025 digital[3]. Einwilligungsbasiertes Informationsaustausch kann Kreditgebern helfen, Kunden zu bewerten, die über begrenzte konventionelle Kredithistorien verfügen. Dies kann den Finanzierungszugang für kleine Unternehmen und selbstständige Arbeitnehmer im islamischen Finanzmarkt in Kuwait verbessern.
Obligatorische Krankenversicherung zur Erweiterung der Takaful-Pools
Der Ministerialerlass Nr. 306/2025 trat am 23. Dezember 2025 in Kraft und legte die jährliche Krankenversicherungsgebühr für die meisten ausländischen Einwohner auf 100 KWD (325 USD) fest[4]. Die Anforderung erstreckte sich auch auf obligatorischen Versicherungsschutz für Besuchsvisa. Das Gesundheitsministerium prognostizierte jährliche Einnahmen von über 200 Millionen KWD (650 Millionen USD) aus dem neuen Rahmen. Takaful-Anbieter können von einem größeren obligatorischen Versicherungspool profitieren, insbesondere in Gouvernements mit erheblichen Expatriate-Bevölkerungen. Bankverbundene Takaful-Unternehmen haben einen Vertriebsvorteil, da sie Versicherungsschutz über bestehende Kundenbeziehungen anbieten können. Die islamische Finanzbranche in Kuwait könnte daher mehr Interesse an Versicherungsgeschäften verzeichnen, die Bankgruppen zusätzliche Gebühreneinnahmen verschaffen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Sekundärmarktliquidität für inländische Sukuk | -0.8% | National, konzentriert im Kapitalmarktökosystem Al Asimah | Mittelfristig (2–4 Jahre) |
| Doppelte regulatorische Compliance-Kosten für islamische Investmentgesellschaften | -0.6% | National, am stärksten ausgeprägt bei islamischen Nichtbank-Finanzinstituten | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften mit kombinierten Scharia- und Technologiekenntnissen | -0.4% | National, alle Gouvernements betreffend | Langfristig (≥4 Jahre) |
| Begrenzte Produktdiversifizierung im islamischen Finanzdienstleistungsbereich | -0.5% | National, mit stärkerer Relevanz in Al Asimah und den wichtigsten Finanzzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Sekundärmarktliquidität für inländische Sukuk
Ausstehende Sukuk beliefen sich Ende des ersten Halbjahres 2026 auf 9,2 Milliarden USD und repräsentierten 18 % des kuwaitischen Schuldenkapitalmarkts von 52 Milliarden USD. Eingeschränkter Sekundärmarkthandel verringert die Fähigkeit der Anleger, Positionen zu veräußern, und schränkt die Preisbildung ein. Islamische Banken könnten Sukuk infolgedessen hauptsächlich zur Liquiditätsverwaltung halten statt zum Handel. Resolution Nr. 101/2025 ermöglichte ab dem 13. Juli 2025 die Notierung und den Handel von Anleihen, Sukuk, börsengehandelten Fonds und Derivaten an der Boursa Kuwait. Diese Maßnahme kann den Marktzugang verbessern, doch die Handelstiefe wird von der Entwicklung einer staatlichen Benchmark-Kurve abhängen. Der islamische Finanzmarkt in Kuwait bleibt dieser Liquiditätsbeschränkung ausgesetzt, bis mehr Emittenten und Anleger konsistent teilnehmen.
Doppelte regulatorische Compliance-Kosten für islamische Investmentgesellschaften
Islamische Investmentgesellschaften und Fondsmanager müssen die Aufsichtsanforderungen der Zentralbank von Kuwait und die Verpflichtungen der Kapitalmarktbehörde erfüllen. Islamische Fondsmanager benötigen zudem eine Stellungnahme des Scharia-Rats der Kapitalmarktbehörde zur Fondskonformität. Dies erhöht die Betriebskosten für kleinere Nichtbankinstitute im Vergleich zu islamischen Banken. Der Druck ist bedeutsam, da Sukuk und nachhaltige Instrumente leistungsfähige Intermediäre für Vertrieb und Investmentmanagement erfordern. Ein Mangel an Fachkräften mit Scharia-Qualifikationen und Technologiekenntnissen erhöht die operative Belastung zusätzlich. Diese Anforderungen können die Expansion im Nichtbankensektor des islamischen Finanzmarkts in Kuwait verlangsamen, selbst wenn neue Emissionsmöglichkeiten entstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor:
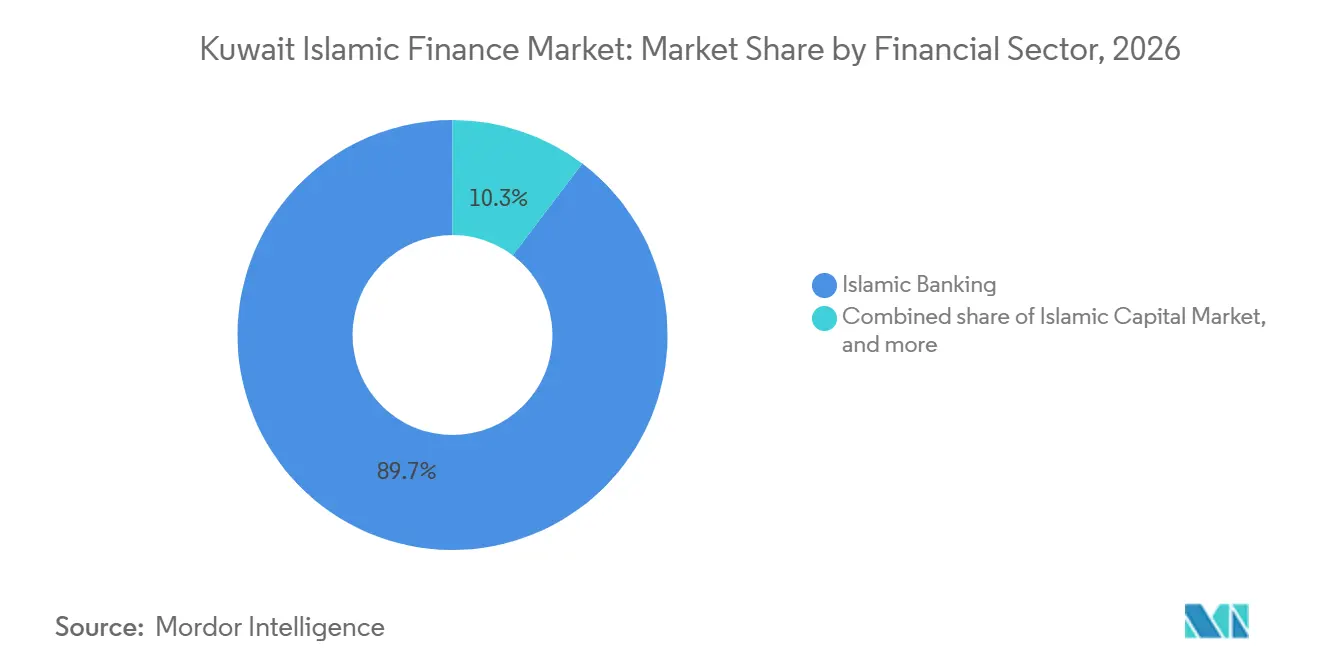
Islamisches Bankwesen verankert den Markt, während das Kapitalmarktwachstum an Fahrt gewinntDas islamische Bankwesen hält im Jahr 2026 einen Anteil von 89,7 % an der Größe des islamischen Finanzmarkts in Kuwait und ist damit der führende Finanzsektor. Kuwait Finance House entfiel im Jahr 2026 auf 60 % der inländischen islamischen Bankaktiva. Boubyan Bank meldete Ende 2025 ein Finanzierungsportfolio von 7,7 Milliarden KWD (25,0 Milliarden USD) und einen Anteil von 12,3 % an der lokalen Finanzierung. Der islamische Kapitalmarkt wird bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen. Die Ausgabe staatlicher Sukuk kann die Preisgestaltung für Unternehmens-Sukuk unterstützen und neue Mandate für Kapitalmarktunternehmen schaffen. Takaful-, Pensions- und Finanzierungsgesellschaften bleiben kleiner, können Bankgruppen jedoch zusätzliche Gebühreneinnahmemöglichkeiten bieten.
Das islamische Kapitalmarktsegment umfasst Sukuk und islamische Fonds. Sein Wachstum hängt vom rechtlichen Rahmen für staatliche Sukuk und einem breiteren Zugang zu notierten Instrumenten ab. Kuwait Finance House Capital leitete und arrangierte im Jahr 2024 Sukuk-Emissionen im Wert von 17,8 Milliarden USD im Rahmen des Golf-Kooperationsrats. Das Unternehmen beteiligte sich in den Jahren 2024 und 2025 auch an 6 nachhaltigen Transaktionen im Wert von 3,8 Milliarden USD in Kuwait, Katar und den Vereinigten Arabischen Emiraten. Kuwaits Anleihen- und Sukuk-Emissionen wuchsen im Jahr 2025 um 515 %, da der Rahmen für öffentliche Schulden die Pipeline unterstützte. Der islamische Finanzmarkt in Kuwait kann mehr Emissionsaktivitäten im Inland halten, wenn sich der Handel mit notierten Sukuk wie beabsichtigt entwickelt.
Nach Kundentyp:
KMU-Finanzierung ist das am schnellsten wachsende, aber strukturell am stärksten unterversorgte SegmentGroßunternehmen halten im Jahr 2026 einen Anteil von 31,6 % am islamischen Finanzmarkt in Kuwait. Ihre Rolle spiegelt die Nachfrage nach strukturierter Finanzierung von staatsnahen Organisationen, Immobilienunternehmen und Dienstleistungsunternehmen wider. KMU werden bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen. Open-Banking-Tools können Kreditgebern mehr Informationen für Kreditentscheidungen bei kleinen Unternehmen liefern. Murabaha-Lieferkettenfinanzierung und Ijara-Vereinbarungen können auch den Betriebsbedarf von Unternehmen decken, die auf Ausrüstung oder Betriebskapital angewiesen sind.
Die digitale Transaktionsbankingplattform der Boubyan Bank kann Cash-Management- und Handelsfinanzierungsdienstleistungen für kleinere Unternehmen unterstützen. Privatkunden, staatliche und staatsnahe Einrichtungen sowie Finanzinstitute bilden die weiteren Kundengruppen. National Bank of Kuwait leitete im Jahr 2025 eine Scharia-konforme syndizierte Fazilität von 1,5 Milliarden KWD (4,9 Milliarden USD) für die Kuwait Petroleum Corporation. Staatsnahe Einrichtungen können sowohl Kreditnehmer als auch Sukuk-Emittenten sein. Die Privatkundennachfrage bleibt mit der Verbraucher- und Wohnungsbaufinanzierung verknüpft, wo niedrigere Finanzierungsraten die Kundenaktivität unterstützen können.
Nach Institutionsform:
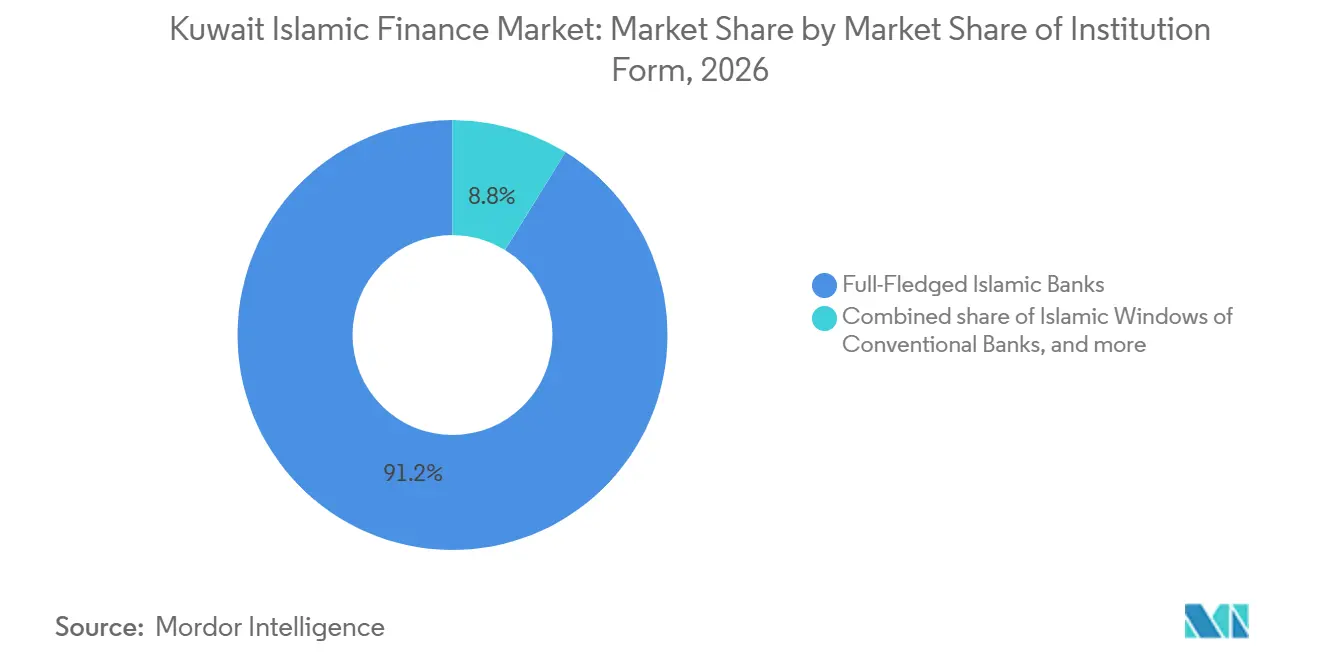
Vollständig islamische Banken dominieren, während Nichtbanken von einer niedrigen Basis aus wachsenVollständig islamische Banken halten im Jahr 2026 einen Anteil von 91,2 % am islamischen Finanzmarkt in Kuwait. Das Segment umfasst 4 inländische islamische Banken und die Kuwait-Filiale von Al Rajhi Bank. Kuwait Finance House hat eine Pionierstellung, da es 1977 gegründet wurde. Die Zentralbank von Kuwait legt Standards für Kapitaladäquanz, Risikomanagement, Governance und Liquidität bei Scharia-konformen Operationen fest. Warba Bank und Gulf Bank schlugen eine Fusion vor, die die zweitgrößte islamische Bankengruppe in Kuwait schaffen könnte.
Lizenzierte islamische Nichtbanken werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen. Die Gruppe umfasst Takaful-Unternehmen, Scharia-konforme Fondsmanager und Finanzierungsgesellschaften. Die obligatorische Krankenversicherung erhöht die Nachfragebasis für Takaful-Produkte. Ein größeres staatliches Sukuk-Programm kann auch Arbeit für islamische Kapitalmarkt-Intermediäre schaffen. Islamische Fenster konventioneller Banken nehmen eine Position zwischen den beiden Hauptinstitutionsformen ein. Die geplante Umstellung der Gulf Bank auf Scharia-Konformität könnte die Rolle vollständig islamischer Kreditgeber im islamischen Finanzmarkt in Kuwait stärken.
Geografische Analyse
Al Asimah (Hauptstadt) hält im Jahr 2026 einen Anteil von 66,1 % am islamischen Finanzmarkt in Kuwait. Es ist das Zentrum für Hauptsitze islamischer Banken, Sukuk-Origination, Fondsverwaltung und Takaful-Operationen. Kuwait Finance House meldete für 2025 Aktiva von 42,8 Milliarden KWD (139,1 Milliarden USD). Boubyan Bank meldete für 2025 Gesamtaktiva von 10,2 Milliarden KWD (33,2 Milliarden USD). Das Finanzministerium und die Zentralbank von Kuwait befinden sich in diesem Gouvernement. Ihre Lage unterstützt die Rolle von Al Asimah bei der Koordinierung künftiger staatlicher Sukuk-Emissionen.
Al Farwaniya wird bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen. Es hat eine große Expatriate-Bevölkerung, was die Bedeutung des Privatkundengeschäfts und der obligatorischen Takaful-Deckung erhöht. Die Krankenversicherungspflicht kann eine breitere Basis versicherter Privatangestellter und Haushaltsangestellter schaffen. Hawalli hat ebenfalls eine erhebliche Berufs- und Mittelschichtbevölkerung. Seine Geschäftsviertel unterstützen die Nachfrage nach islamischem Privatkundengeschäft und Takaful. Digitale Kanäle können beiden Gouvernements helfen, Kunden zu erreichen, ohne physische Filialnetze auszubauen.
Al Ahmadi unterstützt die Nachfrage nach islamischer Unternehmensfinanzierung durch Öl- und Energieinfrastruktur sowie damit verbundene staatsnahe Einrichtungen. Infrastrukturentwicklung im Rahmen der Kuwait Vision 2035 kann zusätzliche Nachfrage nach Scharia-konformer Projektfinanzierung schaffen. Al Jahra und Mubarak Al-Kabeer repräsentieren kleinere, aber wachsende Bereiche des islamischen Finanzmarkts in Kuwait. Boubyan Bank und Warba Bank haben die inländische Privatkundenexpansion über ihre Filialnetze vorangetrieben. Mobile Banking kann Zugangslücken zwischen diesen Gouvernements und Al Asimah weiter verringern. Das Vereinigte Königreich, die Vereinigten Staaten und die Asien-Pazifik-Region sind keine geografischen Segmente dieser auf Kuwait ausgerichteten Bewertung.
Wettbewerbslandschaft
Der islamische Finanzmarkt in Kuwait weist eine konzentrierte Bankenstruktur mit 4 inländischen vollständig islamischen Banken, 1 ausländischer islamischer Filiale und mehr als 16 lizenzierten Takaful-Betreibern auf. Kuwait Finance House hielt im Jahr 2026 60 % der islamischen Bankaktiva. Banken konkurrieren um Unternehmens- und KMU-Finanzierungsmandate sowie um Einlagen und Privatkunden. Kuwait Finance House nutzt sein regionales Netzwerk und seine Sukuk-Fähigkeiten zur Stärkung seiner Position. Boubyan Bank legt den Schwerpunkt auf digitale Dienstleistungen und Kleinunternehmensbanking. Warba Bank und Kuwait International Bank haben sich an Sukuk- und nachhaltigen Finanzierungsaktivitäten beteiligt.
Boubyan Bank schloss im Juli 2025 eine Scharia-konforme syndizierte Fazilität von 300 Millionen USD mit HSBC, Bank of China und ICBC ab. Die Transaktion erweiterte ihren Zugang zu grenzüberschreitender islamischer Liquidität. Kuwait International Bank emittierte im Oktober 2025 nachhaltige Tier-2-Treuhandzertifikate im Wert von 300 Millionen USD im Rahmen ihres Treuhandzertifikatprogramms von 1,5 Milliarden USD. Gulf Bank bereitet sich darauf vor, gemäß den Scharia-Grundsätzen zu operieren, nachdem die Zentralbank eine erste Genehmigung erteilt hat. Die geplante Fusion mit Warba Bank könnte sie zur zweitgrößten islamischen Bank des Landes machen. Die Transaktion würde die Konzentration unter den größten Wettbewerbern erhöhen.
Der Scharia-Rat der Kapitalmarktbehörde spielt eine wichtige Kontrollfunktion bei der Einführung islamischer Fonds. Diese Anforderung kann Compliance-Standards schützen, kann aber auch die Eintrittsanforderungen für neue Unternehmen erhöhen. Takaful-Möglichkeiten erweitern sich durch die obligatorische Krankenversicherung. Lieferkettenfinanzierung für kleine Unternehmen kann ebenfalls Raum für Differenzierung unter den Banken bieten. Vermögensdienstleistungen für wohlhabende kuwaitische Staatsbürger bleiben eine Chance für islamische Fondsmanager. Die Wettbewerbsposition der islamischen Finanzbranche in Kuwait wird davon abhängen, ob Banken und Nichtbanken regulatorische Änderungen in Produkte umwandeln können, die Kunden tatsächlich nutzen.
Marktführer der islamischen Finanzbranche in Kuwait
-
Kuwait Finance House K.S.C.P.
-
Boubyan Bank K.S.C.P.
-
Warba Bank K.S.C.P.
-
Kuwait International Bank K.S.C.P.
-
Al Rajhi Banking and Investment Corporation Kuwait
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Islamischer Finanzmarkt Kuwait Unternehmen in diesem Bericht
- Kuwait Finance House K.S.C.P.
- Boubyan Bank K.S.C.P.
- Warba Bank K.S.C.P.
- Kuwait International Bank K.S.C.P.
- Al-Rajhi Bank
- Gulf Bank K.S.C.P.
- A'ayan Leasing & Investment Company K.S.C.P.
- Al-Manar Financing & Leasing Company K.S.C.C.
- Amar Finance and Leasing Company K.S.C.C.
- Al-Masar Leasing & Investment Company K.S.C.C.
- National Leasing & Financing Company K.S.C.P.
- Al-Riyada Financing & Investment Company K.S.C.C.
- Hayat Invest Company K.S.C. (Closed)
- Noor Financial Investment Company K.S.C.P.
- First Takaful Insurance Company K.P.S.C.
- Wethaq Takaful Insurance Company K.P.S.C.
- Kuwait International Takaful Insurance Company K.S.C.C. (KITI)
- Tazur Takaful Insurance Company K.S.C.C.
- Zamzam Takaful Insurance Company K.S.C.C.
- Gulf Insurance Group K.S.C.P. (GIG Kuwait)
Neueste Industrielle Entwicklungen in Islamischer Finanzmarkt Kuwait
- August 2026: Gulf Bank schloss die regulatorischen und operativen Anforderungen für ihre geplante Umwandlung in eine Scharia-konforme Bank ab und schritt mit dem Prozess zur Erlangung der CBK-Genehmigung voran. Die Bank setzte auch die Fortschritte bei der geplanten Fusion mit Warba Bank fort, obwohl die Fusion noch dem Abschluss der Due-Diligence-Prüfung, der Einigung über wesentliche Bedingungen sowie den erforderlichen regulatorischen und Aktionärsgenehmigungen unterlag.
- Februar 2026: Kuwait International Bank erhielt den IFN-Preis „Regulatory Deal of the Year 2025” für ihren nachhaltigen Tier-2-Sukuk im Wert von 300 Millionen USD, der im Oktober 2025 emittiert wurde. KIB gibt an, dass die Transaktion der erste nachhaltige Sukuk war, der von einer kuwaitischen Institution emittiert wurde.
- Januar 2026: KFH meldete für das Geschäftsjahr 2025 einen den Aktionären zurechenbaren Nettogewinn von 632,1 Millionen KWD (2,05 Milliarden USD), ein Anstieg von 5,0 % gegenüber dem Vorjahr.
- Januar 2026: Boubyan Bank meldete für das Geschäftsjahr 2025 einen Nettogewinn von 100,5 Millionen KWD (326,6 Millionen USD), ein Anstieg von 4 % gegenüber dem Vorjahr, und das Finanzierungsportfolio stieg um 11 % auf 7,7 Milliarden KWD (25,0 Milliarden USD).
Berichtsumfang des islamischen Finanzmarkts in Kuwait
Segmentierungsübersicht
| Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk |
| Islamische Fonds | |
| Islamische Nichtbank-Finanzinstitute | Takaful / Islamische Versicherung |
| Sonstige (Pensions-, Finanzierungsgesellschaften usw.) |
| Privat-/Einzelkunden |
| KMU |
| Großunternehmen |
| Staatliche und staatsnahe Einrichtungen |
| Finanzinstitute |
| Sonstige Kundentypen |
| Vollständig islamische Banken |
| Islamische Fenster konventioneller Banken |
| Lizenzierte islamische Nichtbankinstitute (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) |
| Gouvernement Al Asimah (Hauptstadt) |
| Gouvernement Hawalli |
| Gouvernement Al Farwaniya |
| Gouvernement Al Ahmadi |
| Gouvernement Al Jahra |
| Gouvernement Mubarak Al-Kabeer |
| Nach Finanzsektor | Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk | |
| Islamische Fonds | ||
| Islamische Nichtbank-Finanzinstitute | Takaful / Islamische Versicherung | |
| Sonstige (Pensions-, Finanzierungsgesellschaften usw.) | ||
| Nach Kundentyp | Privat-/Einzelkunden | |
| KMU | ||
| Großunternehmen | ||
| Staatliche und staatsnahe Einrichtungen | ||
| Finanzinstitute | ||
| Sonstige Kundentypen | ||
| Nach Institutionsform | Vollständig islamische Banken | |
| Islamische Fenster konventioneller Banken | ||
| Lizenzierte islamische Nichtbankinstitute (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) | ||
| Nach Geografie | Gouvernement Al Asimah (Hauptstadt) | |
| Gouvernement Hawalli | ||
| Gouvernement Al Farwaniya | ||
| Gouvernement Al Ahmadi | ||
| Gouvernement Al Jahra | ||
| Gouvernement Mubarak Al-Kabeer | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der islamische Finanzmarkt in Kuwait?
Der islamische Finanzmarkt in Kuwait wird für 2026 auf 198,6 Milliarden USD und für 2027 auf 211,5 Milliarden USD geschätzt.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Der Markt wird bis 2032 voraussichtlich 295,3 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,9 % wachsen.
Welcher Finanzsektor führt die Scharia-konforme Finanzierung in Kuwait an?
Das islamische Bankwesen hält im Jahr 2026 einen Anteil von 89,7 %, während der islamische Kapitalmarkt bis 2032 voraussichtlich mit einer CAGR von 9,6 % wachsen wird.
Warum sind staatliche Sukuk für Kuwait wichtig?
Die Gesetze von 2025 und 2026 unterstützen die Ausgabe staatlicher Sukuk, die eine Benchmark für Unternehmens- und staatsnahe Emittenten bieten können.
Welche Kundengruppe wächst am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen, unterstützt durch digitale Kreditbewertung und Lieferkettenfinanzierungsstrukturen.
Welches Gouvernement wächst am schnellsten?
Al Farwaniya wird bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen, unterstützt durch seine große Expatriate-Bevölkerung und die Nachfrage nach Takaful-Deckung.