
Größe und Marktanteil des kanadischen Kaffeemarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.74 Milliarden US-Dollar |
| Marktgröße (2027) | 5.13 Milliarden US-Dollar |
| Marktgröße (2032) | 7.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.54 % |
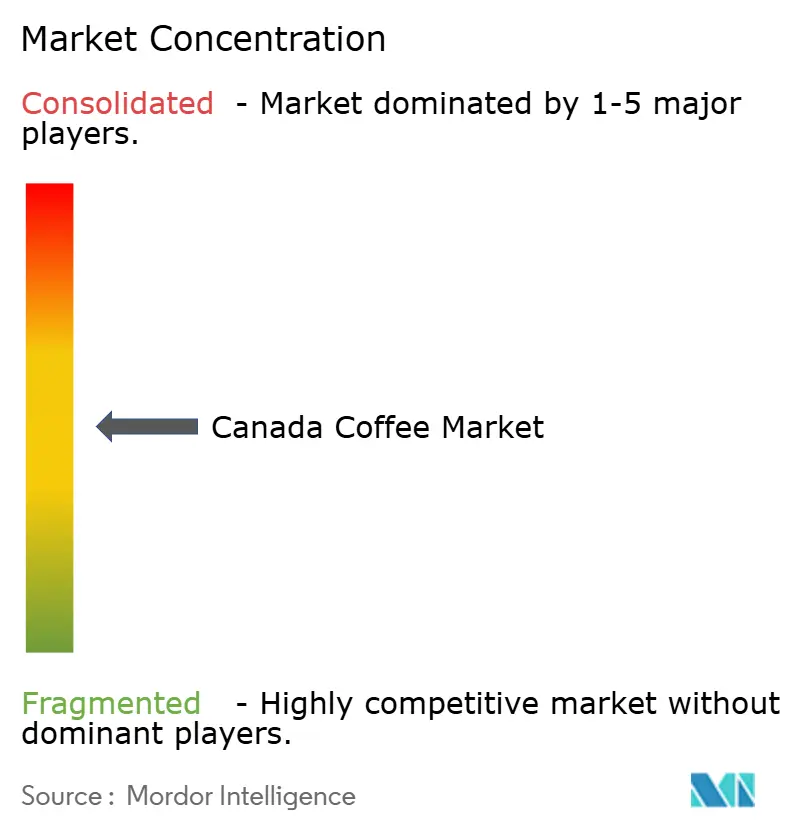
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Kaffeemarkts von Mordor Intelligence
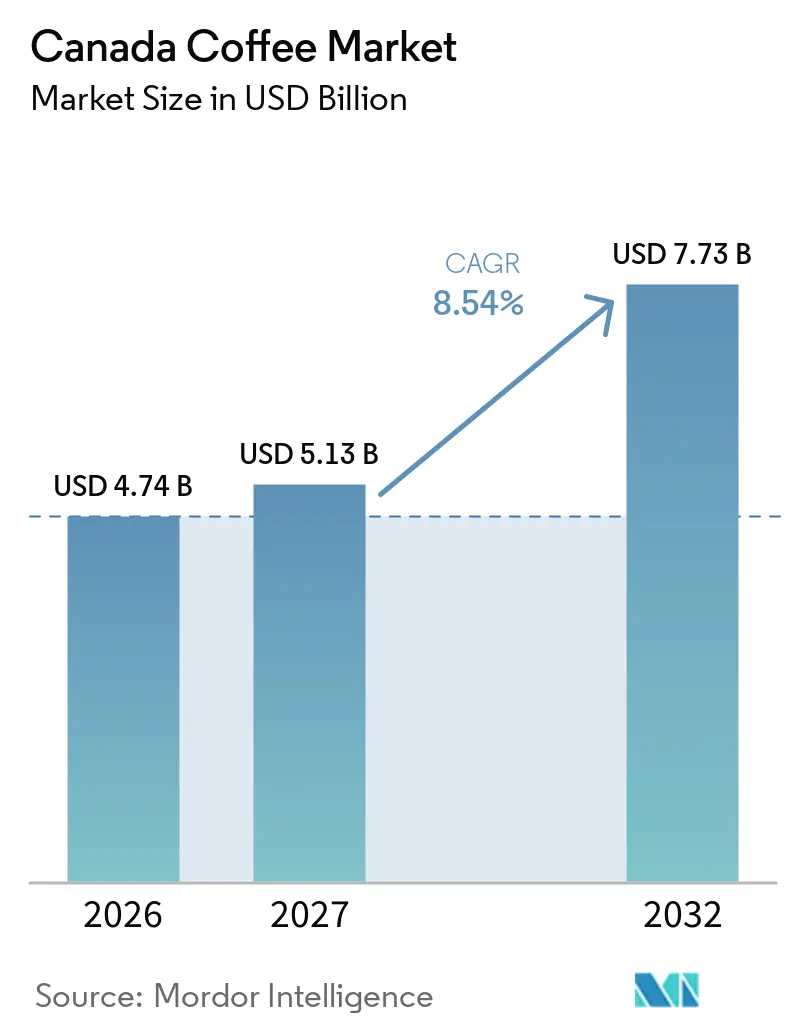
Die Größe des kanadischen Kaffeemarkts wird für 2026 auf 4,74 Milliarden USD, für 2027 auf 5,13 Milliarden USD und bis 2032 auf 7,73 Milliarden USD prognostiziert, mit einem CAGR von 8,54 % von 2027 bis 2032. Kaffee bleibt für viele Haushalte ein regelmäßiger Einkauf: 71 % der Kanadier gaben an, im Jahr 2025 am Vortag Kaffee konsumiert zu haben [1]. Die Lebensmittelpreise für Kaffee stiegen im August 2025 um 27,9 % im Jahresvergleich, dennoch blieb der regelmäßige Konsum stabil, was die Nachfrage auch bei angespannten Haushaltsbudgets stützt [2]. Der kanadische Kaffeemarkt wird daher durch den routinemäßigen Heimkonsum gestützt, während Cafés, trinkfertige Produkte und Spezialitätenformate Anlässe mit höherem Wert schaffen. Der Versorgungsdruck bleibt bedeutsam, da Rohkaffee in US-Dollar bepreist wird und die Arabica-Verfügbarkeit laut der Bank of Canada durch Wetterbedingungen in wichtigen Erzeugerländern beeinträchtigt wurde. Verpackungsvorschriften erhöhen zudem die Bedeutung recycelbarer und kompostierbarer Einzelportionsformate, was größeren Lieferanten einen Anreiz bietet, in Produktdesign und Sammelsysteme zu investieren.
Wichtigste Erkenntnisse des Berichts
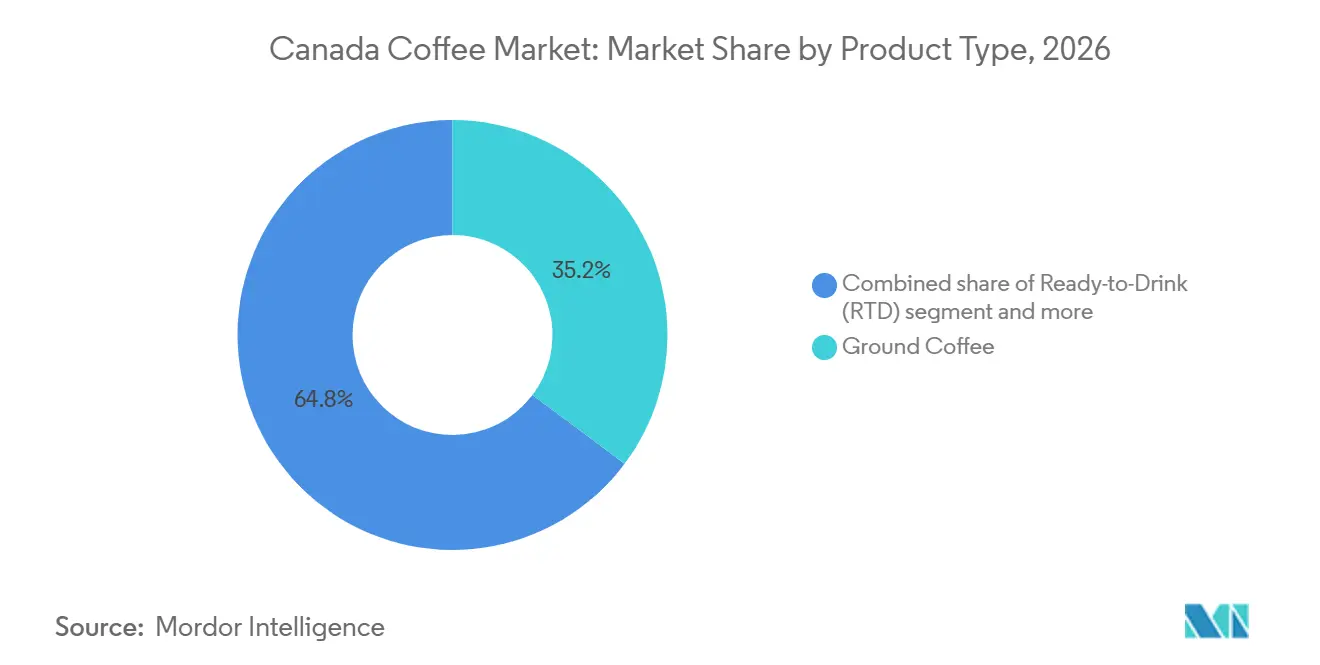
- Nach Produkttyp hielt Gemahlener Kaffee im Jahr 2026 einen Marktanteil von 35,23 % am kanadischen Kaffeemarkt, während Trinkfertiger Kaffee bis 2032 mit einem CAGR von 9,21 % wachsen soll.
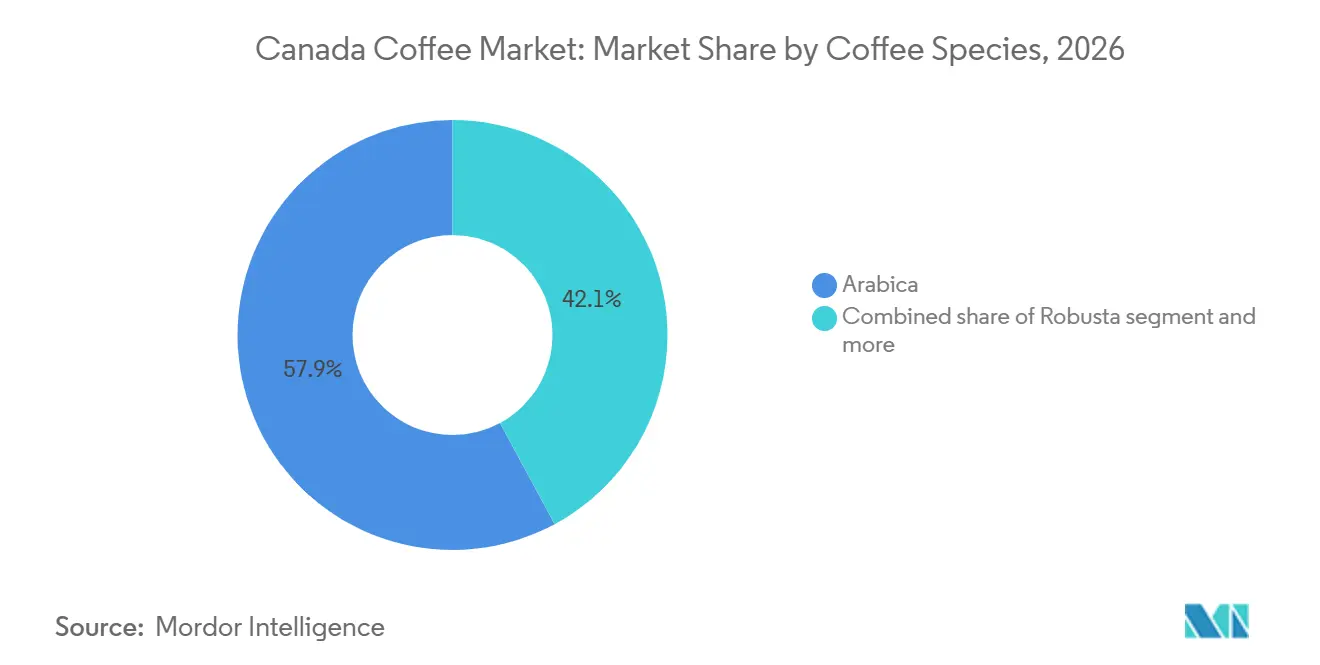
- Nach Kaffeeart hielt Arabica im Jahr 2026 einen Umsatzanteil von 57,88 %, während Robusta bis 2032 mit einem CAGR von 9,55 % wachsen soll.
- Nach Herkunft hielt Mischkaffee im Jahr 2026 einen Umsatzanteil von 72,37 % und wächst bis 2032 mit einem CAGR von 8,84 %.
- Nach Vertriebskanal hielt Off-Trade im Jahr 2026 einen Marktanteil von 81,29 % am kanadischen Kaffeemarkt, während On-Trade bis 2032 mit einem CAGR von 9,47 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im kanadischen Kaffeemarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochwertigem Single-Origin-Kaffee | +1.8% | Britisch-Kolumbien, Ontario, Quebec (städtische Zentren) | Mittelfristig (2–4 Jahre) |
| Nachfrage nach charakteristischen Arabica-Geschmacksprofilen | +1.3% | National; konzentriert in Toronto, Vancouver, Montréal | Langfristig (≥ 4 Jahre) |
| Präferenz für frisch gemahlenen Kaffee in Cafés | +1.0% | National; On-Trade-Konzentration in Ontario und Quebec | Kurzfristig (≤ 2 Jahre) |
| Trend zu Einzelportions-Kaffeepads und -kapseln | +1.5% | National; Haushalts- und Bürokanäle in allen Provinzen | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen Instantkaffeelösungen | +0.9% | National; überproportional in den atlantischen Provinzen und den Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Diversifizierung von Kaffeemischungen nach Herkunft | +0.7% | National; lieferkettengetrieben in Röstereizentren in Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochwertigem Single-Origin-Kaffee
Der Konsum von Spezialitätenkaffee hat im kanadischen Kaffeemarkt ein breiteres Publikum erreicht. Im Jahr 2025 konsumierten laut der Coffee Association of Canada 56 % der Kanadier in der Vorwoche Spezialitätenkaffee, verglichen mit 37 % ein Jahrzehnt zuvor; bei Verbrauchern im Alter von 18 bis 24 Jahren lag die Beteiligung bei 75 %. Diese Entwicklung gibt Röstern mehr Spielraum, rückverfolgbare Bohnen und charakteristische Röstprofile zu vermarkten. Sie legt auch mehr Wert auf klare Herkunftsinformationen und Beziehungen zwischen Röstern, Cafés und Lieferanten. Quebec zeigt ein stärkeres Kaufverhalten bei ganzen Bohnen als das nationale Muster, was mit dem Einfluss der Cafékultur auf den hochwertigen Heimkonsum übereinstimmt. Der kanadische Kaffeemarkt kann davon profitieren, wenn Betreiber dieses Interesse in zugängliche Premiumangebote übersetzen, anstatt Spezialitätenkaffee als eine begrenzte städtische Nische zu behandeln.
Präferenz für frisch gemahlenen Kaffee in Cafés
Frisch gemahlener Kaffee bleibt in Cafés wichtig, da die Zubereitungsqualität weiterhin beeinflusst, wie Kunden einen Kaffeekauf beurteilen. Traditionell aufgebrühter gemahlener Kaffee machte laut Circana im Jahr 2025 den größten Anteil der Kaffeeportion im Gastronomiebereich in Kanada aus. Café-Betreiber verbessern daher Espresso- und Brühgeräte, während sie Filterkaffee als Kernformat beibehalten. Tim Hortons rüstete bis Ende 2025 Espressogeräte in mehr als 800 Standorten auf und meldete laut Restaurant Brands International ein Wachstum von 10 % bei Kaltgetränken im vierten Quartal. Für unabhängige Cafés können wechselnde Röstauswahlen und Single-Origin-Filterkaffee ein alltägliches Produkt differenzieren, ohne die grundlegende Café-Routine zu verändern. Diese Entscheidungen helfen dem kanadischen Kaffeemarkt, im Gastronomiebereich relevant zu bleiben, während Kaltgetränke an Aufmerksamkeit gewinnen.
Trend zu Einzelportions-Kaffeepads und -kapseln
Einzelportionspads bieten großen Marken eine praktische Möglichkeit, in Haushalten präsent zu bleiben, in denen Verbraucher auch Spezialitätenkaffee ausprobieren. Das Format verbindet Komfort mit einem geschlossenen Brühsystem und Pad-Ökosystem, was Wiederholungskäufe fördert. Keurig Dr Pepper Canada führte im Februar 2026 das Keurig Coffee Collective als erstes Premium-Pad-Sortiment ein. Das Unternehmen stellte außerdem AltaRounds für das neue Keurig Alta-System vor, das eine pflanzenbasierte Beschichtung ohne Kunststoff oder Aluminium verwendet. Die Aufnahme von K-Cup-Pads in das Blue Box-Programm in Ontario erhöht die Bedeutung von Sammlung und Materialauswahl für den kanadischen Kaffeemarkt. Skalierte Lieferanten sind besser positioniert, um Pad-Innovationen mit den Compliance-Anforderungen zu verknüpfen, die erforderlich sind, um Verbraucherbedenken hinsichtlich Abfall zu begegnen.
Nachfrage nach praktischen Instantkaffeelösungen
Instantkaffee bedient Verbraucher, die eine kostengünstigere und einfache Zubereitungsoption suchen, wird aber auch für kalte und hochwertige Anlässe weiterentwickelt. Flüssigkonzentrate und aromatisierte Sorten erweitern seinen Einsatz bei heißen und eisgekühlten Gelegenheiten. Nestlé Canada führte im Juli 2025 NESCAFÉ Espresso-Konzentrate für die Zubereitung von Eiskaffee ein. Diese Art von Produkt erweitert die Rolle von löslichem Kaffee über ein konventionelles Wertformat hinaus. Es kann auch die Substitution durch Pads und trinkfertige Formate begrenzen, indem es eine einfache Möglichkeit bietet, Eiskaffee zu Hause zuzubereiten. Komfort und Formatvielfalt halten Instantkaffee im gesamten kanadischen Kaffeemarkt relevant.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Kosten für nachhaltige Kaffeezertifizierung | -0.8% | National; überproportionale Belastung für Mikro-Röstereien in Ontario und Quebec | Mittelfristig (2–4 Jahre) |
| Schwankende Wechselkurse bei Kaffeeimporten | -0.9% | National; verstärkt in Alberta und Britisch-Kolumbien aufgrund kleinerer Röstereibasen | Kurzfristig (≤ 2 Jahre) |
| Umweltbedenken gegenüber Einzelportionsverpackungen | -0.6% | National; regulatorischer Druck konzentriert in Britisch-Kolumbien, Quebec, Ontario | Mittelfristig (2–4 Jahre) |
| Klimarisiken in wichtigen Kaffeeerzeugungsregionen | -1.5% | Globale Lieferkette; betrifft alle kanadischen Importkanäle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für nachhaltige Kaffeezertifizierung
Zertifizierungskosten können für kleine Röstereien, die Umwelt- oder Sozialansprüche geltend machen möchten, schwierig sein. Die Kostenbelastung umfasst Zertifizierungsgebühren, Dokumentation, Lieferantenkoordination und Verpackungsänderungen. Fairtrade Canada bietet ein speziell für Mikro-Röstereien konzipiertes Programm an, was darauf hindeutet, dass kleinere Unternehmen einen auf ihre Größe zugeschnittenen Weg benötigen [3]. Rainforest Alliance gibt ebenfalls an, dass die Zertifizierungskosten je nach Antragsteller und Programmanforderungen variieren. Für kleinere Unternehmen können diese Kosten die für Ausrüstung, Personal und Marketing verfügbaren Mittel reduzieren. Der kanadische Kaffeemarkt kann zertifizierte Produkte weiterhin unterstützen, aber die Kosten für die Erfüllung der Anforderungen können die Beteiligung unter den Röstern ungleichmäßig gestalten.
Schwankende Wechselkurse bei Kaffeeimporten
Wechselkursbewegungen beeinflussen die Kaffeekosten, da Rohkaffeekäufe in der Regel in US-Dollar denominiert sind. Der kanadische Dollar handelte Anfang 2025 nahe 0,69 USD, was die Importkosten erhöhte, als die Kaffeepreise bereits erhöht waren. Die Bank of Canada stellte fest, dass eine mit Handelsunsicherheit verbundene Wechselkursabwertung die Kosten importierter Waren erhöhen kann. Dieser Druck ist besonders schwierig für Röstereien, die nur begrenzte Möglichkeiten haben, Währungsrisiken abzusichern oder längere Verträge auszuhandeln. Dies kann zu höheren Einzelhandelspreisen, kleineren Packungsgrößen oder Änderungen im Produktmix führen. Der kanadische Kaffeemarkt bleibt exponiert, da der inländische Konsum auf importierten Rohkaffee angewiesen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Gemahlener Kaffee sichert das Volumen, Trinkfertiger Kaffee definiert das Wertewachstum neu
Gemahlener Kaffee hielt im Jahr 2026 einen Anteil von 35,23 % an der Größe des kanadischen Kaffeemarkts, während Trinkfertiger Kaffee bis 2032 mit einem CAGR von 9,21 % wachsen soll. Gemahlener Kaffee bleibt mit der routinemäßigen Heimzubereitung durch Filterkaffeemaschinen, French Presses und Pour-Over-Methoden verbunden. Er profitiert auch von Verbrauchern, die auf Spezialitätenröstungen und Single-Origin-Produkte umsteigen. Ganze Bohnen behalten eine kleinere Premiumposition mit stärkerer Nachfrage in Quebec. Dieses Format unterstützt Käufer, die das Mahlen zu Hause und die Kenntnis der Röstherkunft schätzen.
Trinkfertiger Kaffee gewinnt durch Cold Brew, funktionale Ansprüche, Dosenformate, zuckerarme Optionen, zugesetztes Protein, Hafermilch und coffeehouse-inspirierte Aromen an Dynamik. Kerry identifizierte diese Eigenschaften als bemerkenswerte Signale innerhalb der kanadischen Nachfrage nach trinkfertigem Kaffee. Instantkaffee und Pads bedienen unterschiedliche, aber sich ergänzende Bedürfnisse. Instantkaffee adressiert Wert und einfache Eiskaffeezubereitung, während Pads ein kontrolliertes Komfortsystem bieten. Der kanadische Kaffeemarkt nutzt Produktentwicklung, um sowohl alltäglichen heißen Kaffee als auch portable kalte Anlässe abzudecken. Diese Mischung gibt Lieferanten mehrere Möglichkeiten, auf Preissensitivität zu reagieren, ohne sich auf ein einziges Format zu verlassen.

Nach Herkunft: Dominanz von Mischkaffee verdeckt einen strukturellen Spezialitätenwandel
Mischkaffee hielt im Jahr 2026 einen Anteil von 72,37 % an der Größe des kanadischen Kaffeemarkts und wächst bis 2032 mit einem CAGR von 8,84 %. Nationale Marken und Handelsmarken nutzen die Beschaffung aus mehreren Ursprungsländern, um ein vertrautes und konsistentes Geschmacksprofil aufrechtzuerhalten. Dieses Modell bleibt nützlich, wenn sich Inputpreise oder Verfügbarkeit in den Erzeugerländern ändern. Funktionale Mischungen, aromatisierte Mischkaffeepads und Wertprodukte tragen ebenfalls dazu bei, das Segment relevant zu halten. Das Volumen der Mischkaffeeprodukte macht sie für die Hauptregale im Einzelhandel wichtig.
Single-Origin- und Spezialitätenprodukte haben eine kleinere Basis, unterstützen aber hochwertigere Käufe. Ihre Attraktivität ist mit Rückverfolgbarkeit, Röstcharakter, Café-Menüs und Käufern verbunden, die ein spezifischeres Produkterlebnis suchen. Unabhängige Cafés in Vancouver, Toronto und Montréal haben dazu beigetragen, Single-Origin-Kaffee zu einem festen Bestandteil des Gastronomie-Einkaufs zu machen. Dieser Kanal gibt kleineren Röstern eine berechenbarere Nachfrage als gelegentliche Einzelhandelsverkäufe allein. Der kanadische Kaffeemarkt kann sowohl gemischte Konsistenz als auch Spezialitätenauswahl aufnehmen, obwohl die beiden Formate unterschiedliche Beschaffungs- und Preisansätze erfordern. Spezialitätenangebote werden durch Rückverfolgbarkeit, Zubereitungsqualität und ein spezifischeres Geschmacksprofil differenziert.
Nach Kaffeeart: Arabica führt, Robusta steigt aus Angebots- und Qualitätsgründen auf
Arabica hielt im Jahr 2026 einen Wertanteil von 57,88 % und spiegelt damit seine etablierte Rolle im Premium-, Spezialitäten- und Gastronomiekaffee wider. Es bleibt besonders wichtig im Single-Origin-Verkauf, da Verbraucher es mit einer breiteren Palette von Geschmacksmerkmalen verbinden. Gleichzeitig haben Versorgungsunterbrechungen das Kostenrisiko für Röstereien erhöht, die auf Arabica angewiesen sind. Jüngste wetterbezogene Versorgungsbedingungen haben die Aufmerksamkeit auf die Kosten und Verfügbarkeit von Arabica gelenkt. Dieser Druck betrifft sowohl Spezialitätenverkäufer als auch Mainstream-Marken, die Arabica-geführte Mischungen verwenden.
Robusta soll bis 2032 mit einem CAGR von 9,55 % wachsen, da sich die Verarbeitungsqualität verbessert und Käufer Kostenflexibilität suchen. Reuters berichtete, dass brasilianische Anbauer die Robusta-Verarbeitung und -Qualität als Reaktion auf engere Versorgungsbedingungen verbessern. Kanadische Röstereien können Robusta in Espresso- und Mischprodukten einsetzen, wo es zum beabsichtigten Profil passt. Liberica und andere Arten bleiben begrenzt, sind aber in Spezialitätengeschäften vertreten, die Diaspora-Gemeinschaften in Ontario und Britisch-Kolumbien bedienen. Der kanadische Kaffeemarkt wird daher wahrscheinlich Arabica als seine wichtigste Premiumart beibehalten, während die Rolle von Robusta ausgeweitet wird. Die Veränderung wird ebenso sehr durch Versorgungsbedürfnisse wie durch Verbraucherexperimentierfreude angetrieben.
Nach Vertriebskanal: Off-Trade dominiert das Volumen, On-Trade beschleunigt sich
Off-Trade hielt im Jahr 2026 einen Wertanteil von 81,29 % und spiegelt die Rolle von Supermärkten, Lebensmittelgeschäften, Facheinzelhändlern und Online-Bestellungen bei Haushaltskaffeekäufen wider. Supermärkte und Verbrauchermärkte bleiben der wichtigste Volumenkanal für bekannte Marken und Handelsmarken. Online-Abonnements bieten einen wachsenden Weg für Spezialitätenröstereien, um Stammkäufer zu erreichen. Online-Einzelhandel wird als nützlicher Spezialitätenkanal für Käufer identifiziert, die Röstprofile, Herkünfte und Zertifizierungen vergleichen. Dies gibt Verbrauchern mehr Zugang zu Produktinformationen vor dem Kauf.
On-Trade soll bis 2032 mit einem CAGR von 9,47 % wachsen, da Cafébesuche und Espresso-basierte Getränke an Bedeutung gewinnen. Tim Hortons setzte die Erweiterung seines Café-Erlebnisses und seiner Getränkeplattform fort. Cafés helfen Verbrauchern, Premium- und Spezialitätenformate zu entdecken, die im Lebensmittelregal weniger Wirkung haben. Sie geben auch trinkfertigen, kalten und Espresso-Getränken einen sichtbaren Weg zur Erprobung. Der kanadische Kaffeemarkt ist auf Off-Trade für regelmäßiges Haushaltsvolumen und auf On-Trade für Premiumerlebnisse und Menüinnovationen angewiesen. Beide Kanäle bleiben verbunden, da erfolgreiche Café-Formate später in Einzelhandelsprodukte übergehen können.
Geografische Analyse
Ontario spielt eine führende Rolle im kanadischen Kaffeemarkt aufgrund der Größe der Lebensmitteleinzelhandels- und Gastronomieinfrastruktur im Großraum Toronto. Ontario und British Columbia sind die kommerziell bedeutendsten regionalen Märkte für Rösterei- und Spezialitätenaktivitäten. Ontario profitiert zudem von einer dichten Gruppe nationaler Einzelhändler, Café-Betreiber und Distributoren. Dies macht die Provinz zu einem praktischen Standort für Produktneueinführungen, darunter Premium-Kapseln und trinkfertige Kaffeespezialitäten. Außerdem konzentriert sich hier der Compliance-Aufwand im Zusammenhang mit Verpackungsrücknahmesystemen.
British Columbia ist ein wichtiger Spezialitätenmarkt, insbesondere in Vancouver und Victoria. Die etablierte Café-Kultur fördert das Interesse an unabhängigen Röstern, Premium-Formaten und nachhaltigen Verpackungen. Die Provinz verfügt über eine etablierte Grundlage für Recyclinginitiativen, die Herstellern eine nützliche Basis für die Erprobung von Rücknahme- und Verpackungsprogrammen bietet. Die Verbraucherbasis von British Columbia kann für internationale Marken, die im Premium-Kaffeesegment Sichtbarkeit anstreben, einen geeigneten Markteinstiegspunkt darstellen.
Quebec bleibt aufgrund des Einflusses der Heimzubereitung und der Café-Kultur auf die Produktpräferenzen ein eigenständiger Markt. Der Kauf von ganzen Kaffeebohnen und das Einkaufen in Spezialitätenboutiquen sind unter Espressomaschinennutzern in der Provinz stärker ausgeprägt. Nespresso hat sein Grüntüten-Recyclingprogramm im Juli 2025 durch eine Partnerschaft mit Éco Entreprises Québec auf alle Gemeinden in Quebec ausgeweitet. Alberta und das atlantische Kanada bieten weiteres Wachstumspotenzial, wobei eine jüngere städtische Nachfrage in Calgary und Edmonton sowie ein Interesse an Spezialitätenkaffee in Halifax zu verzeichnen ist. Der kanadische Kaffeemarkt ist nicht einheitlich über die Provinzen hinweg, sodass Produkte, Preisgestaltung und Vertrieb die lokalen Kaffeegewohnheiten widerspiegeln müssen.
Wettbewerbslandschaft
Der kanadische Kaffeemarkt ist mäßig fragmentiert, wobei Keurig Dr Pepper Canada, Kraft Heinz Canada und Nestlé Canada durch Marken, Vertrieb und Produktökosysteme starke Positionen halten. Keurig hat sich auf die Tiefe des Pad-Systems, Premiumeinträge und Verpackungsänderungen konzentriert. Im April 2026 verlängerten Keurig Dr Pepper und Nestlé USA ihre strategische Partnerschaft für die Herstellung und den Vertrieb von Starbucks K-Cup-Pads in den Vereinigten Staaten und Kanada. Kraft Heinz setzt Maxwell House und Nabob weiterhin in den Bereichen gemahlener Kaffee, Instantformate und Pads ein. Nestlé Canada kombiniert die zugänglichen Formate von NESCAFÉ mit der Premiumpositionierung und dem Recyclingprogramm von Nespresso.
Neuere Wettbewerber fordern etablierte Lieferanten durch Produktdesign und lokalen Vertrieb heraus. NEXE Innovations meldete bis Februar 2026 315.000 BPI-zertifizierte kompostierbare Pad-Lieferungen seit Jahresbeginn und führte 8 neue Produkte ein. Single Cup Coffee brachte im Juli 2026 kommerziell kompostierbare, BPI-zertifizierte, PFAS-freie Pads auf den Markt, die mit Keurig-Brühern kompatibel sind. Diese Produkte zeigen, dass Materialentscheidungen zu einem Wettbewerbspunkt werden können und nicht nur eine Compliance-Frage darstellen.
Lavazza ist ein internationaler Herausforderer mit einem breiteren kanadischen Ansatz, der Kicking Horse Coffee, kulturelle Partnerschaften und Produktsichtbarkeit umfasst. Im September 2026 unterzeichnete Lavazza eine mehrjährige Vereinbarung mit dem Toronto International Film Festival bis 2028 als Gala-Hauptpräsentationspartner und offizieller Kaffeepartner. Die Strategie zielt auf Premium-Markenbekanntheit statt auf Preiswettbewerb allein ab. Unternehmen, die Recyclingfähigkeit ansprechen, einen klaren Produktzweck bieten und eine zuverlässige Beschaffung aufrechterhalten können, haben eine stärkere Grundlage für den Wettbewerb. Der kanadische Kaffeemarkt lässt weiterhin Raum für kleinere Teilnehmer, da die Verbrauchernachfrage auf Lebensmittelhandel, Cafés, Spezialitätenprodukte und direkten Online-Verkauf verteilt ist.
Führende Unternehmen der kanadischen Kaffeebranche
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Keurig Dr Pepper Inc.
-
The J. M. Smucker Company
-
Luigi Lavazza S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Keurig Dr Pepper und Nestlé USA verlängerten ihre strategische Partnerschaft für die Herstellung und den Vertrieb von Starbucks K-Cup-Pads in den USA und Kanada, mit erweiterten Vertriebsprogrammen und Innovationsverpflichtungen im Rahmen der globalen Starbucks-Heimlizenz von Nestlé.
- März 2026: Keurig stellte AltaRounds vor, kunststoff- und aluminiumfreie Einzelportionspads mit einer pflanzenbasierten Beschichtung für das neue Keurig Alta-Brühsystem. Die Pads sollen die BPI-Kompostierungszertifizierung erhalten und stellen eine bedeutende Innovation bei Einzelportionsverpackungen dar.
- Juli 2025: Nestlé Canada führte NESCAFÉ Espresso-Konzentrate ein, eine flüssige Espressobasis für Eiskaffee, die auf die Generation Z abzielt und in den Varianten Schwarz und Süße Vanille bei großen Einzelhändlern im ganzen Land erhältlich ist, nach erfolgreichen Tests in Australien und den USA.
Berichtsumfang des kanadischen Kaffeemarkts
Der kanadische Kaffeemarkt umfasst den Verkauf von Kaffeeprodukten aus ganzen Bohnen, gemahlenem, Instant-, trinkfertigem und padbasiertem Kaffee in den Arten Arabica, Robusta, Liberica und anderen, segmentiert nach Single-Origin-/Spezialitätenkaffee und Mischkaffee für den Einzelhandels- und Gastronomiekonsum. Der kanadische Kaffeemarkt ist segmentiert nach Produkttyp (Ganze Bohnen, Gemahlener Kaffee, Instantkaffee, Trinkfertiger Kaffee (RTD) und Kaffeepads und -kapseln), nach Herkunft (Single Origin/Spezialitätenkaffee und Mischungen), nach Kaffeeart (Arabica, Robusta, Liberica und andere Kaffeearten) sowie nach Vertriebskanal (On-Trade und Off-Trade). Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
| Ganze Bohnen |
| Gemahlener Kaffee |
| Instantkaffee |
| Trinkfertiger Kaffee (RTD) |
| Kaffeepads und -kapseln |
| Arabica |
| Robusta |
| Liberica |
| Andere Kaffeearten |
| Single Origin/Spezialitätenkaffee |
| Mischungen |
| On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Facheinzelhändler | |
| Online-Einzelhandel | |
| Sonstige Off-Trade-Kanäle |
| Nach Produkttyp | Ganze Bohnen | |
| Gemahlener Kaffee | ||
| Instantkaffee | ||
| Trinkfertiger Kaffee (RTD) | ||
| Kaffeepads und -kapseln | ||
| Nach Kaffeeart | Arabica | |
| Robusta | ||
| Liberica | ||
| Andere Kaffeearten | ||
| Nach Herkunft | Single Origin/Spezialitätenkaffee | |
| Mischungen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Facheinzelhändler | ||
| Online-Einzelhandel | ||
| Sonstige Off-Trade-Kanäle | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Kaffeeverkäufe in Kanada?
Der kanadische Kaffeemarkt soll von 2027 bis 2032 mit einem CAGR von 8,54 % wachsen und bis 2032 einen Wert von 7,73 Milliarden USD erreichen.
Welches Kaffeeprodukt soll in Kanada am schnellsten wachsen?
Trinkfertiger Kaffee soll bis 2032 mit einem CAGR von 9,21 % wachsen, unterstützt durch Cold Brew, funktionale Produkte und Dosenformate.
Warum ist gemahlener Kaffee in Kanada noch immer wichtig?
Gemahlener Kaffee hielt im Jahr 2026 einen Wertanteil von 35,23 % und ist eng mit der routinemäßigen Heimzubereitung und dem Filterkaffee in Cafés verbunden.
Welcher Vertriebskanal führt bei Kaffeekäufen in Kanada?
Off-Trade hielt im Jahr 2026 einen Wertanteil von 81,29 %, da Supermärkte, Lebensmittelgeschäfte, Facheinzelhändler und Online-Händler die regelmäßige Haushaltsnachfrage bedienen.