
Marktgröße und Marktanteil des Immobilienmarkts der Vereinigten Arabischen Emirate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 193.55 Milliarden US-Dollar |
| Marktgröße (2026) | 208.11 Milliarden US-Dollar |
| Marktgröße (2031) | 299.10 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.52 % |
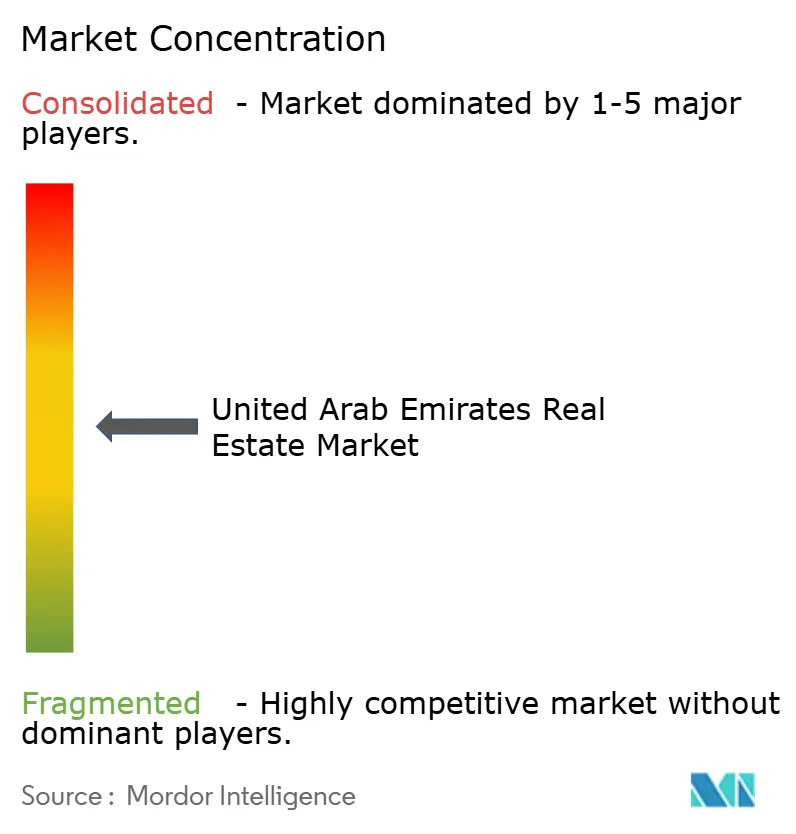
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Immobilienmarkts der Vereinigten Arabischen Emirate von Mordor Intelligence
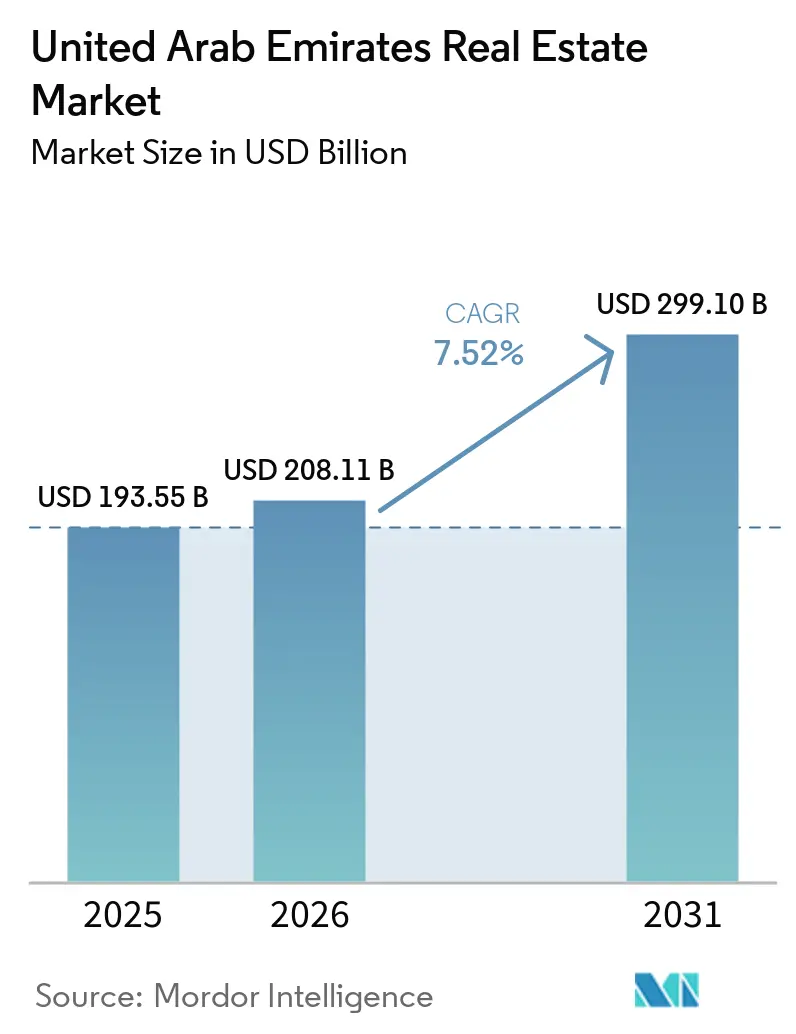
Die Marktgröße des Immobilienmarkts der Vereinigten Arabischen Emirate wird für 2025 auf 193,55 Milliarden USD, für 2026 auf 208,11 Milliarden USD geschätzt und soll bis 2031 299,10 Milliarden USD erreichen, mit einem CAGR von 7,52 % von 2026 bis 2031.
Wirtschaftliche Diversifizierung, Bevölkerungswachstum und politische Änderungen, die Aufenthalt und Eigentum unterstützen, stützen weiterhin die Nachfrage. Der Immobilienmarkt der Vereinigten Arabischen Emirate profitiert auch von öffentlichen Investitionen, die Verkehrsverbindungen verbessern und neue Entwicklungsgebiete schaffen. Die Nachfrage breitet sich über das Zentrum Dubais hinaus aus, da Käufer Möglichkeiten in Abu Dhabi, Ras Al Khaimah, Sharjah und anderen Emiraten prüfen. Entwickler reagieren mit größeren Masterplan-Projekten, Markenresidenzen und Partnerschaften mit staatlich verbundenen Grundstückseigentümern. Der Immobilienmarkt der Vereinigten Arabischen Emirate sieht sich jedoch einem ungleichmäßigeren Angebotsbild gegenüber, da wohnungsintensive Gemeinschaften mit Hochhäusern deutlich größere geplante Liefermengen aufweisen als Villen- und Reihenhausstandorte.
Wichtigste Erkenntnisse des Berichts
- Nach Geschäftsmodell entfiel auf den Verkauf im Jahr 2025 ein Anteil von 62,7 % am Immobilienmarkt der Vereinigten Arabischen Emirate, was den größten Anteil am Marktwert darstellt, während die Vermietung mit einem CAGR von 8,15 % bis 2031 das am schnellsten wachsende Segment sein dürfte.
- Nach Immobilientyp entfielen auf Wohnimmobilien im Jahr 2025 68,8 % des Marktanteils am Immobilienmarkt der Vereinigten Arabischen Emirate, und es wird prognostiziert, dass sie bis 2031 mit einem CAGR von 8,71 % wachsen werden.
- Nach Endnutzer entfielen auf Privatpersonen/Haushalte im Jahr 2025 65,1 % des Marktanteils am Immobilienmarkt der Vereinigten Arabischen Emirate, was sie zum größten Endnutzersegment macht, während Unternehmen und kleine und mittlere Unternehmen voraussichtlich mit dem schnellsten CAGR von 8,22 % bis 2031 wachsen werden.
- Nach Emirat hielt Dubai im Jahr 2025 51,5 % des Marktanteils am Immobilienmarkt der Vereinigten Arabischen Emirate, während Ras Al Khaimah mit 9,15 % bis 2031 den höchsten prognostizierten CAGR verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Immobilienmarkt der Vereinigten Arabischen Emirate
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Golden Visa, Rentenvisum und Reformen zur Auslandseignentümerschaft steigern die Immobiliennachfrage | +2.0% | Global, mit Schwerpunkt auf Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Bevölkerungswachstum und Migration von vermögenden Expatriates erhöhen die Wohnungsnachfrage | +1.8% | Dubai, Abu Dhabi und Sharjah | Kurzfristig (≤ 2 Jahre) |
| Tourismus, Gastgewerbe und Unternehmensumzüge unterstützen das Immobilienwachstum | +1.3% | Dubai, Abu Dhabi und Ras Al Khaimah | Mittelfristig (2–4 Jahre) |
| Infrastrukturinvestitionen und wirtschaftliche Diversifizierung treiben die Immobilienentwicklung voran | +1.2% | VAE-weit, mit Schwerpunkt auf Abu Dhabi und Dubai | Langfristig (≥ 4 Jahre) |
| Einführung von Smart-Home-Technologien und Anforderungen des Dubai-2040-Plans unterstützen die Nachfrage nach modernen Immobilien | +0.5% | Dubai, mit Abu Dhabi als sekundärem Standort | Mittelfristig (2–4 Jahre) |
| E-Commerce-Logistikzentren und periphere Korridore erweitern die Immobilienentwicklung | +0.5% | Dubai South, Khalifa-Wirtschaftszonen, Abu Dhabi und Korridore der nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Golden Visa, Rentenvisum und Reformen zur Auslandseigentümerschaft steigern die Immobiliennachfrage
Eine Änderung vom Februar 2026 ermöglicht es, dass ein Off-Plan-Kauf ab der Oqood-Registrierung – Dubais System zur Registrierung von Off-Plan-Immobilienverkäufen – auf den Schwellenwert von 0,5 Millionen USD für das Golden Visa angerechnet werden kann. Die Regelung hebt die bisherige Anforderung von 50 % Eigenkapital bei Off-Plan-Immobilien auf und erweitert den Kreis der berechtigten Käufer. Dubai hat auch die Mindestimmobilienwertanforderung für sein Standard-Immobilienvisum abgeschafft und 2026 ein Erstkäuferprogramm eingeführt[1]Khaleej Times, „Bevölkerungswachstum und Visareformen sollen den Dubais Immobilienmarkt in H2 2026 antreiben”, Khaleej Times, khaleejtimes.com.. Diese Maßnahmen bieten ausländischen Käufern einen klareren Weg zur langfristigen Aufenthaltsgenehmigung durch Immobilieneigentum. Entwickler können Off-Plan-Angebote auf Käufer abstimmen, die sowohl ein Zuhause als auch eine Visaberechtigung anstreben.
Bevölkerungswachstum und Migration von vermögenden Expatriates erhöhen die Wohnungsnachfrage
Dubai überschritt 2025 die Marke von 4 Millionen Einwohnern und verzeichnete im Laufe des Jahres mehr als 208.000 neue Einwohner. Die Vereinigten Arabischen Emirate verzeichneten 2025 auch einen Nettозufluss von 9.800 Millionären, was die Nachfrage nach Premiumimmobilien stärkte[2]Forbes Middle East, „Rekordmigration von Millionären verändert die VAE-Wirtschaft”, Forbes Middle East, forbesmiddleeast.com.. Ansässige Expatriates und nicht ansässige ausländische Käufer machten 2025 62 % der Verkäufe von Wohneinheiten in Abu Dhabi aus[3]Abu Dhabi Real Estate Centre, „Abu Dhabi Real Estate Centre veröffentlicht Immobilienrekorde 2025”, Abu Dhabi Real Estate Centre, adrec.gov.ae.. Ansässige ausländische Käufer machten 69 % des Wachstums bei den Wohnimmobilienverkäufen in Abu Dhabi von 2022 bis 2025 aus. Diese Käuferbasis stützt die Nachfrage von Haushalten, die langfristige Wohnentscheidungen treffen.
Tourismus, Gastgewerbe und Unternehmensumzüge unterstützen das Immobilienwachstum
Dubai empfing 2025 19,6 Millionen Besucher, 5 % mehr als 2024. Die Hoteleinrichtungen der Vereinigten Arabischen Emirate beherbergten in den ersten 9 Monaten des Jahres 2025 23,3 Millionen Gäste, und die durchschnittliche Auslastung erreichte 79,2 %. Die Dubai Chamber of Commerce registrierte in den ersten 9 Monaten des Jahres 2025 53.000 neue Unternehmen. Unternehmensumzüge können die Nachfrage nach Mitarbeiterwohnungen, Familienunterkünften, Büroflächen und verwandten Dienstleistungen erhöhen. Der Tourismus unterstützt auch Ferienwohnungen und Immobilien, die Wohn- und Gastgewerbenutzungen kombinieren.
Infrastrukturinvestitionen und wirtschaftliche Diversifizierung treiben die Immobilienentwicklung voran
Abu Dhabi treibt Infrastrukturinvestitionen in Höhe von 57 Milliarden USD über 500 Projekte voran. Dubai genehmigte im April 2026 das 9 Milliarden USD teure Gold-Line-Metroprojekt mit einem geplanten Abschluss bis 2032. Abu-Dhabi-Behörden kündigten außerdem öffentlich-private Partnerschaftsprojekte im Wert von 15 Milliarden USD für die Lieferung in den Jahren 2026 und 2027 an. Die Nationale Investitionsstrategie 2031 zielt darauf ab, ausländische Direktinvestitionen bis 2031 von 30,5 Milliarden USD im Jahr 2023 auf 65,3 Milliarden USD zu steigern. Neue Schienen-, Flughafen- und Metroverbindungen können die Attraktivität von Grundstücken in peripheren Korridoren erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hypothekenzinsen und Erschwinglichkeitsdruck begrenzen die Käufernachfrage | -1.2% | VAE-weit, mit der stärksten Auswirkung in den Mittelmarktsegmenten Dubais | Kurzfristig (≤ 2 Jahre) |
| Überangebotrisiken bei Hochhaus- und Mittelmarkt-Wohnungen belasten die Absorption | -1.0% | Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Regulatorische und transaktionale Unterschiede zwischen den Emiraten erhöhen die Marktkomplexität | -0.5% | VAE-weit, insbesondere die nördlichen Emirate | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Grundbucheintragungen und abschließenden Dokumenten verlangsamen Immobilientransaktionen | -0.3% | Off-Plan-Projekte in Dubai und Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hypothekenzinsen und Erschwinglichkeitsdruck begrenzen die Käufernachfrage
Der Leitzins der Zentralbank der Vereinigten Arabischen Emirate blieb bis April 2026 bei 3,7 %. Der 3-Monats-Emirates Interbank Offered Rate lag im Juni 2026 bei 3,9 %. Festhypothekenzinsen lagen zwischen 3,8 % für 1-jährige Produkte und 5 % für längere Festlaufzeiten. Ausländische Käufer sahen sich mit Zinssätzen von 4,5 % bis 5,5 % und Beleihungsauslaufgrenzen von 50 % konfrontiert. Höhere Kreditkosten können erschwinglichkeitssensible Nachfrage in günstigere Wohngemeinschaften umlenken.
Überangebotrisiken bei Hochhaus- und Mittelmarkt-Wohnungen belasten die Absorption
Dubai hatte 2026 mehr als 110.500 Wohneinheiten für die Lieferung geplant. Dies entspricht einem 10-Jahres-Jahresdurchschnitt von 27.000 Einheiten. Studios und 1-Zimmer-Wohnungen machten 66 % der geplanten Pipeline aus. Fünf Dubais Bezirke hielten 45 % des im Bau befindlichen Bestands. Die Konzentration deutet auf lokalen Angebotsdruck hin und nicht auf eine einheitliche Korrektur im gesamten Land.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Wohnimmobilien führen den Marktanteil an und verzeichnen schnelleres Wachstum
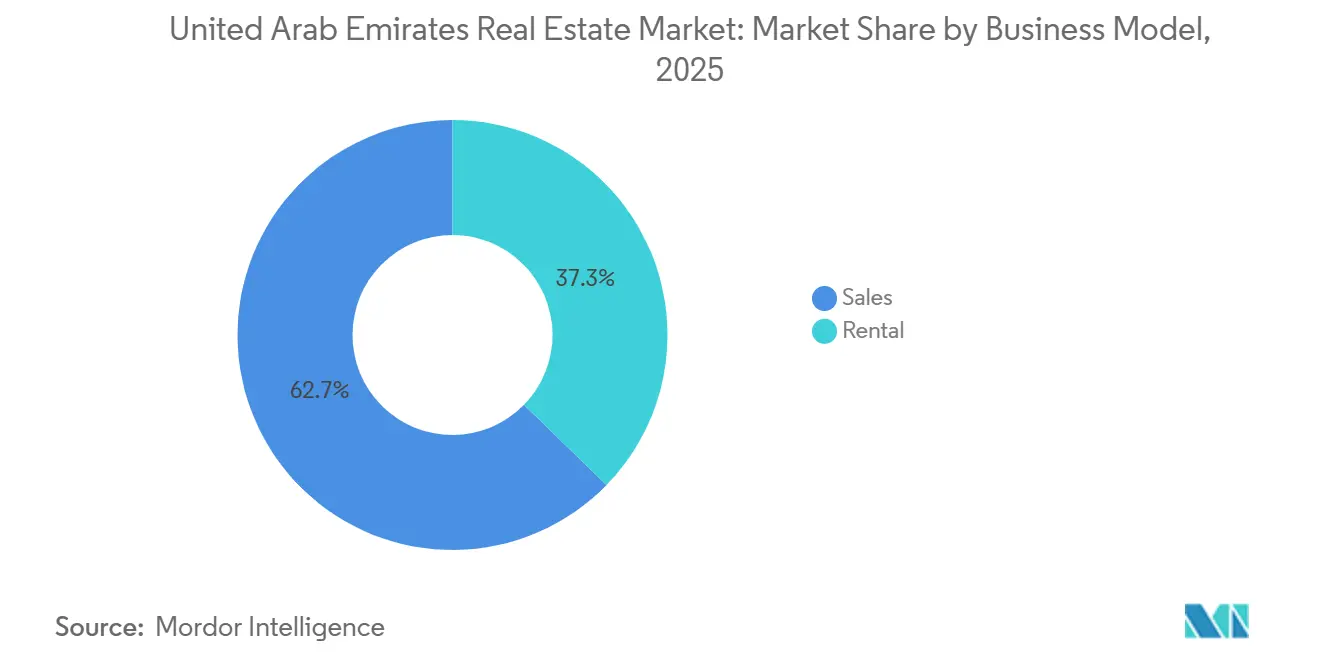
Das Verkaufsmodell hielt 2025 62,7 % des Marktanteils am Immobilienmarkt der Vereinigten Arabischen Emirate. Das Ergebnis spiegelte eine starke Präferenz unter Investoren und Bewohnern für Eigentum wider, einschließlich Off-Plan-Eigentum. Off-Plan-Transaktionen machten 2025 73 % der Dubais Wohnimmobiliengeschäfte aus. Off-Plan-Immobilien machten im ersten Halbjahr 2026 89 % des Werts der Wohnimmobilienverkäufe in Abu Dhabi aus. Das Vermietungsmodell ist das am schnellsten wachsende Geschäftsmodell mit einem prognostizierten CAGR von 8,15 % bis 2031. Dieses Wachstum spiegelt den wachsenden Bestand an investoreneigenen fertiggestellten Wohnungen wider, die Mietern angeboten werden können.
Im ersten Halbjahr 2026 wurden in Dubai mehr als 271.000 Mietverträge registriert. Die durchschnittlichen Bruttomietrenditen erreichten im Berichtszeitraum 6,6 %. Da Projekte, die von 2026 bis 2028 zur Lieferung fällig sind, fertiggestellt werden, wird ein Teil des Off-Plan-Bestands in den Mietpool eintreten. Dies kann die Mieterauswahl in Wohngemeinschaften mit hoher Pipeline verbessern. Es kann auch den Mietrenditedruck an diesen Standorten mäßigen. Zweckgebundene Mietwohnungen bleiben begrenzt, was eine Lücke für Entwickler hinterlässt, die professionell verwaltete Gemeinschaften für Unternehmensmieter bereitstellen können.


Nach Immobilientyp: Wohnimmobiliennachfrage bleibt der Kern der Aktivität
Wohnimmobilien hielten 2025 68,8 % der Marktgröße des Immobilienmarkts der Vereinigten Arabischen Emirate. Es ist auch die am schnellsten wachsende Immobilienkategorie mit einem prognostizierten CAGR von 8,71 % bis 2031. Die Nachfrage nach Villen und Reihenhäusern hat sich als widerstandsfähiger erwiesen als die Nachfrage nach Wohnungen, da das neue Angebot stärker begrenzt ist. Dubais Wohnungsmieten fielen im zweiten Quartal 2026 um 4 %, während die Villenmieten um 2 % sanken, als zusätzliche Wohnungen auf den Markt kamen. Die Preise für Premium-Villen blieben stabiler, da die familienorientierte Nachfrage weiterhin das verfügbare Angebot überstieg. Dieser Kontrast prägt die Produktplanung im gesamten Immobilienmarkt der Vereinigten Arabischen Emirate.
Gewerbeimmobilien sehen sich weiterhin einem begrenzten Angebot an ausgewählten Premiumstandorten gegenüber. Dubais Spitzenbüromieten stiegen im zweiten Quartal 2026 im Jahresvergleich um 16 %, während die Auslastung bei 94 % lag. Dubais Logistiklagerflächen der Klasse A erreichten 2025 134 USD pro Quadratmeter nach einem jährlichen Anstieg von 17 %, während der Leerstand bei Premiumflächen unter 1 % blieb. Das Transaktionsvolumen bei Markenresidenzen stieg in den ersten 9 Monaten des Jahres 2025 um 26 %, und der Transaktionswert stieg um 51 %. Käufer zahlten im Durchschnitt einen Aufschlag von 64 % für Markenresidenzen gegenüber vergleichbaren Immobilien ohne Marke. Diese Formate verbinden Wohn-, Gastgewerbe-, Logistik- und Gewerbenachfrage innerhalb der breiteren Immobilienbasis.
Nach Endnutzer: Privatpersonen/Haushalte führen, während die Unternehmens- und KMU-Belegung zunimmt
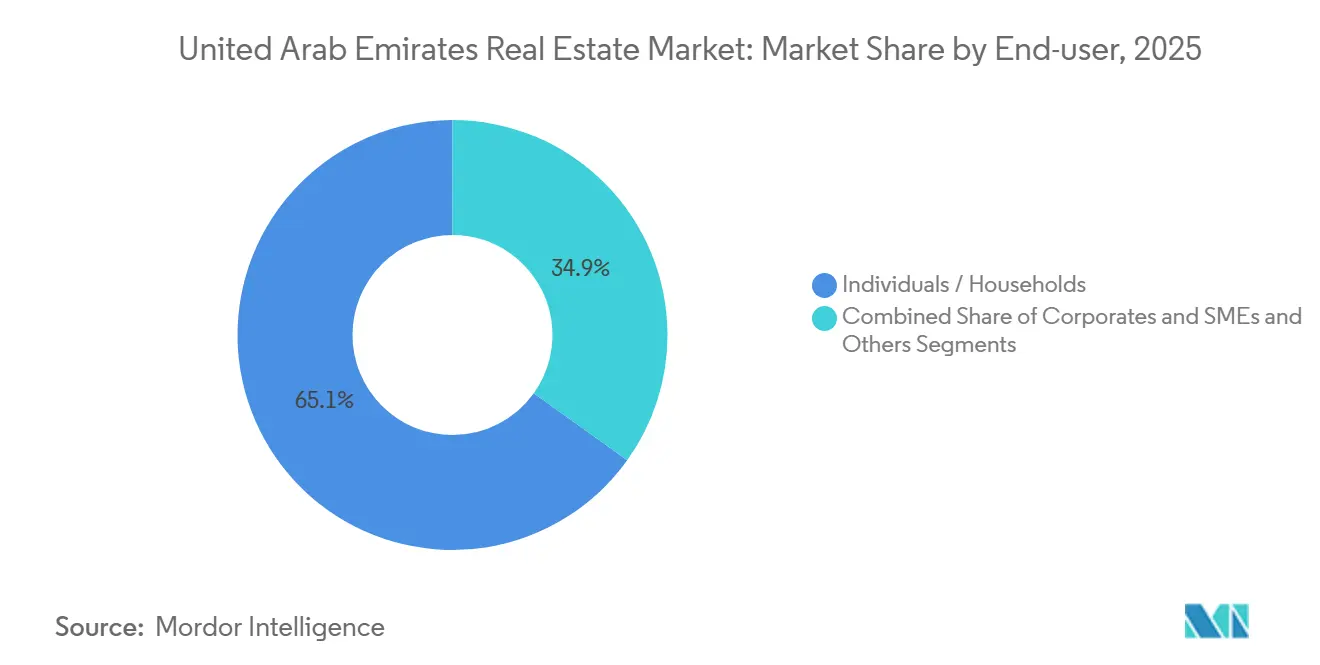
Privatpersonen und Haushalte machten 2025 65,1 % des Marktanteils am Immobilienmarkt der Vereinigten Arabischen Emirate aus. Staatsangehörige der Vereinigten Arabischen Emirate und ansässige Expatriates stützten beide diese Eigentümerbasis. Käufer aus mehr als 100 Nationalitäten nahmen 2025 an den Wohnimmobilienverkäufen in Abu Dhabi teil. Die Einwohner der Vereinigten Arabischen Emirate machten 2025 75,5 % der Käuferbasis von Engel & Völkers aus, während Nicht-Einwohner 24,5 % ausmachten. Das stärkste Interesse von Nicht-Einwohnern kam aus dem Vereinigten Königreich, Deutschland, Indien und Frankreich. Diese Breite verringert die Abhängigkeit von einer einzigen ausländischen Käufergruppe.
Unternehmen und kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einem CAGR von 8,22 % wachsen. Unternehmensmieter in den Vereinigten Arabischen Emiraten werden voraussichtlich ihre Nutzfläche erweitern, wobei viele nach ausstattungsorientierten und zweckgebundenen Büros suchen. Die Spitzenauslastung von Büroflächen in Dubai lag Anfang 2026 bei 95 %. Staatliche Stellen und institutionelle Fonds unterstützen auch Co-Entwicklungsprojekte. Die Partnerschaft zwischen Aldar und Dubai Holding hatte seit 2023 Verkäufe in Höhe von 5,9 Milliarden USD generiert. Die Nachfrage nach Unternehmensleasing kann daher Gewerbeimmobilien unterstützen, auch wenn das Haushaltseigentum zunimmt.
Geografische Analyse
Dubai hielt 2025 51,5 % des Marktanteils am Immobilienmarkt der Vereinigten Arabischen Emirate. Im ersten Halbjahr 2026 wurden Wohnimmobilienverkäufe in Höhe von 61,7 Milliarden USD verzeichnet. Der Dubai-2040-Stadtmasterplan lenkt die Entwicklung auf ausgewiesene Wachstumskorridore und unterstützt gemischt genutzte, fußgängerfreundliche Gebiete. Die Büroauslastung lag im zweiten Quartal 2026 bei 94 %, während die Spitzenmieten im Jahresvergleich um 16 % höher waren. Abu Dhabi verzeichnete im ersten Halbjahr 2026 Immobilientransaktionen in Höhe von 31,9 Milliarden USD. Seine Infrastrukturpipeline von 57 Milliarden USD und eine größere ausländische Investorenbasis bieten weitere Unterstützung.
Ras Al Khaimah wird voraussichtlich bis 2031 mit einem CAGR von 9,15 % wachsen. Sein Preisindex stieg im ersten Halbjahr 2025 um 13,8 %, wobei Villen um 15 % und Wohnungen um 13,2 % zulegten. Das Emirat bietet niedrigere Grundstückskosten als Dubai und eine wachsende Pipeline an Markenresidenzen. Wynn Al Marjan Island ist eine Entwicklung im Wert von 5,1 Milliarden USD, die für 2027 geplant ist und voraussichtlich Gastgewerbeinfrastruktur und Arbeitsplätze schaffen wird. Die Ras Al Khaimah Economic Zone gibt dem Emirat auch eine Mieterschaft aus dem Fertigungs- und Industriebereich. Diese Bedingungen erweitern den Immobilienmarkt der Vereinigten Arabischen Emirate über die investitionsgetriebene Wasserfrontnachfrage hinaus.
Sharjah verzeichnete im ersten Quartal 2026 einen Transaktionswert von 5 Milliarden USD, ein Anstieg von 40,7 % gegenüber dem ersten Quartal 2025. Die Nähe zu Dubai und wettbewerbsfähigere Immobilienpreise stützen die Nachfrage von Endnutzern. Ajmans Transaktionen in Höhe von 2,94 Milliarden USD im ersten Halbjahr 2026 zeigen ebenfalls eine breitere Beteiligung außerhalb der beiden größten Zentren. Passagierschienenverbindungen zwischen Fujairah und Abu Dhabi können den Zugang zu weniger entwickelten Standorten verbessern. Fujairah, Umm Al Quwain und Al Ain ziehen das Interesse von Entwicklern an, die nach Einstiegspunkten mit niedrigeren Grundstückskosten suchen. Bessere Konnektivität kann diesen Standorten helfen, im Laufe der Zeit Wohn- und Logistikaktivitäten zu gewinnen.
Wettbewerbslandschaft
Der Immobilienmarkt der Vereinigten Arabischen Emirate ist mäßig konzentriert, wobei staatlich verbundene Masterentwickler bedeutende Marktpositionen innehaben. Im Gegensatz dazu tragen mittelgroße und Boutique-Entwickler zu einer fragmentierteren Wettbewerbslandschaft bei. Emaar Properties und Aldar Properties verfügen über Größe, etablierte Liefernachweise und Zugang zu großen Grundstücksreserven. Diese Merkmale können es für kleinere Wettbewerber schwieriger machen, große Masterentwicklungen zu replizieren. Emaar Development meldete im ersten Halbjahr 2026 Immobilienverkäufe in Höhe von 6,1 Milliarden USD und einen Nettogewinn von 1,8 Milliarden USD. Sein Vorverkaufsrückstand von 34,8 Milliarden USD bietet Transparenz über zukünftige Lieferzeiträume.
Aldar Properties PJSC und Dubai Holding erweiterten ihr Gemeinschaftsunternehmen im Februar 2026. Die Partnerschaft fügte Grundstücke für 14.000 Wohnungen mit einem Bruttоentwicklungswert von über 10,4 Milliarden USD hinzu. Die Vereinbarung kombiniert Grundstückszugang, Entwicklungskompetenz und Markenbildung. Dubai Holding erwarb im Mai 2026 auch einen Anteil von 22,27 % an Emaar Properties. Nach der Transaktion erreichte sein Gesamtanteil an Emaar 29,73 %.
Technologie- und Markenpartnerschaften werden im gesamten Immobilienmarkt der Vereinigten Arabischen Emirate sichtbarer. Entwickler nutzen digitale Vermietungsplattformen, Immobilien-Tokenisierung und Smart-Home-Funktionen als Produktmerkmale. Das Dubai Land Department verzeichnete im Mai 2026 tokenisierte Immobilientransaktionen in Höhe von 1,2 Milliarden USD. Zweckgebundene Mietwohnungen bleiben trotz der Unternehmesnachfrage nach professionell verwalteten Gemeinschaften begrenzt. Arada Developments, Binghatti Developers und RAK Properties verfolgen die Nachfrage jenseits von Dubais etablierten Premiumstandorten.
Marktführer in der Immobilienbranche der Vereinigten Arabischen Emirate
Emaar Properties PJSC
Aldar Properties PJSC
DAMAC Properties
Nakheel
Azizi Developments
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Emaar Development PJSC meldete Immobilienverkäufe in Höhe von 22,4 Milliarden AED (6,1 Milliarden USD) und einen Anstieg des Nettogewinns um 43 % auf 6,7 Milliarden AED (1,8 Milliarden USD) für H1 2026, unterstützt durch einen Vorverkaufsrückstand von 127,7 Milliarden AED (34,8 Milliarden USD) und mehr als 84.000 seit 2002 gelieferte Wohneinheiten, gemäß der offiziellen Pressemitteilung des Unternehmens. Die Ergebnisse zeigen eine starke Nachfrageresilienz und deuten darauf hin, dass das Unternehmen gut positioniert ist, um kurzfristige Angebotszyklusvolatilität zu absorbieren.
- Juni 2026: Emaar Properties kündigte Dubai Estate an, ein Megaprojekt im Wert von 200 Milliarden AED (55 Milliarden USD) im Südosten Dubais, das für rund 150.000 Menschen ausgelegt ist und Wohntürme, Villen und Gewerbeimmobilien umfasst, das gemeinsam mit Meraas im Rahmen des Dubai-Hills-Gemeinschaftsunternehmens entwickelt wird. Das Projekt gehört zu den größten einzelnen Masterplan-Verpflichtungen in der Geschichte der Vereinigten Arabischen Emirate.
- Mai 2026: Binghatti Developers lancierte Tilal Binghatti, seine erste horizontale Masterplan-Gemeinschaft mit einer Fläche von 13 Millionen Quadratfuß in Al Rowaiyah, Dubailand, und verzeichnete innerhalb von 3 Stunden nach dem Start 4.430 Einheitenbuchungen, gemäß der offiziellen Mitteilung von Binghatti Developers. Das Projekt spiegelt eine starke Investorenabsorptionskapazität für Wohngemeinschaftsformate im mittleren Marktsegment außerhalb des Zentrums Dubais wider.


Berichtsumfang des Immobilienmarkts der Vereinigten Arabischen Emirate
| Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Gewerbeimmobilien | Büro |
| Einzelhandel | |
| Logistik | |
| Sonstige (Industrie, Gastgewerbe usw.) |
| Privatpersonen / Haushalte |
| Unternehmen und kleine und mittlere Unternehmen |
| Sonstige |
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Rest der Vereinigten Arabischen Emirate |
| Nach Immobilientyp | Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | ||
| Gewerbeimmobilien | Büro | |
| Einzelhandel | ||
| Logistik | ||
| Sonstige (Industrie, Gastgewerbe usw.) | ||
| Nach Endnutzer | Privatpersonen / Haushalte | |
| Unternehmen und kleine und mittlere Unternehmen | ||
| Sonstige | ||
| Nach Emirat | Dubai | |
| Abu Dhabi | ||
| Sharjah | ||
| Ras Al Khaimah | ||
| Rest der Vereinigten Arabischen Emirate | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Immobilienmarkt der Vereinigten Arabischen Emirate bis 2031?
Der Immobilienmarkt der Vereinigten Arabischen Emirate wird voraussichtlich bis 2031 299,1 Milliarden USD erreichen und von 2026 an mit einem CAGR von 7,52 % wachsen. Der Ausblick spiegelt eine anhaltende Wohnimmobiliennachfrage, Infrastrukturausgaben, Visareformen und Aktivitäten sowohl in den größten Städten als auch in aufstrebenden Emiraten wider. Dubai bleibt der größte Standort, aber das Wachstum konzentriert sich weniger auf ein einziges Emirat.
Welcher Immobilientyp wächst in den Vereinigten Arabischen Emiraten am schnellsten?
Wohnimmobilien werden voraussichtlich bis 2031 mit einem CAGR von 8,71 % wachsen und hielten 2025 68,8 % des Werts. Villen und Einfamilienhäuser haben sich als widerstandsfähiger erwiesen als Wohnungen, da die Familiennachfrage stabil bleibt und ihre neue Angebotspipeline stärker begrenzt ist. Büros und Logistikflächen werden auch durch niedrigen Leerstand an ausgewählten Standorten unterstützt.
Welches Emirat wächst für Immobilieninvestitionen am schnellsten?
Ras Al Khaimah wird voraussichtlich bis 2031 mit einem CAGR von 9,15 % wachsen. Der Ausblick wird durch niedrigere Grundstückskosten, Wasserfront- und Markenresidenzprojekte, die geplante Eröffnung von Wynn Al Marjan Island im Jahr 2027 sowie eine wachsende Tourismus- und Industriebasis unterstützt. Sharjah und Ajman meldeten 2026 ebenfalls stärkere Transaktionsaktivitäten.
Was treibt die Wohnungsnachfrage in den Vereinigten Arabischen Emiraten an?
Visareformen, Bevölkerungswachstum, Beteiligung ausländischer Käufer, Tourismus, Unternehmensumzüge und Infrastrukturinvestitionen stützen die Nachfrage. Diese Faktoren wirken sich sowohl auf Eigentum als auch auf Leasing aus und lenken die Aufmerksamkeit auf Gemeinschaften in der Nähe von Schulen, Beschäftigungszentren, Verkehrsmitteln und Gastgewerbedestinationen. Off-Plan-Verkäufe profitieren dort, wo Käufer Immobilieneigentum mit einer langfristigen Aufenthaltsberechtigung verbinden können.
Was sind die Hauptrisiken für Immobilienentwickler in den Vereinigten Arabischen Emiraten?
Höhere Hypothekenkosten und die große Pipeline an Mittelmarkt-Wohnungen können die Absorption in ausgewählten Dubais Wohngemeinschaften verlangsamen. Das Risiko konzentriert sich auf Bezirke mit erheblichen Studio- und 1-Zimmer-Lieferungen, während Villen- und Reihenhausstandorte mit geringerem Angebot ein anderes Nachfrage- und Angebotsgleichgewicht aufweisen. Entwickler müssen Standort, Einheitenmix, Preisgestaltung und wahrscheinlichen Mietwettbewerb berücksichtigen.
Seite zuletzt aktualisiert am:



