
Protein Shot Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.39 Milliarden US-Dollar |
| Marktgröße (2031) | 1.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Protein Shot Marktanalyse von Mordor Intelligence
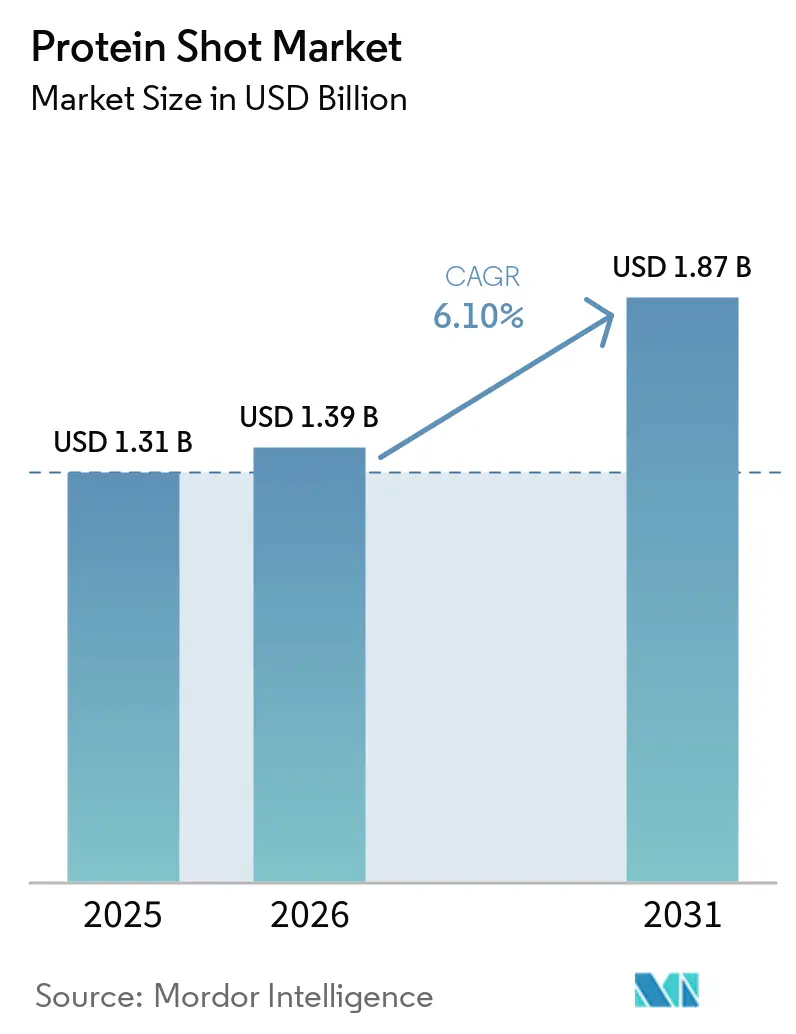
Die Größe des Protein Shot Marktes wird voraussichtlich von 1,31 Milliarden USD im Jahr 2025 auf 1,39 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,10 % über 2026–2031 einen Wert von 1,87 Milliarden USD erreichen. Der Markt hat sich über Anwendungen zur sportlichen Regeneration hinaus ausgeweitet und deckt zunehmend einen breiteren täglichen Ernährungsbedarf ab, insbesondere dort, wo Bequemlichkeit und portionskontrollierte Proteinaufnahme Priorität haben. Hersteller positionieren Protein Shots für Stoffwechselgesundheit, Sättigung, gesundes Altern und allgemeines Wohlbefinden und erweitern damit ihre Attraktivität über fitnessorientierte Verbraucher hinaus. Dieser Wandel verbreitert die Verbraucherbasis auf ältere Erwachsene, Personen, die Gewichtsmanagement anstreben, und berufstätige Verbraucher, die kompakte, trinkfertige Ernährung ohne Pulver oder Riegel suchen. Der Markt profitiert auch von stärkeren Direct-to-Consumer- und Online-Wiederholungskaufmodellen, einer saubereren Produktpositionierung mit klaren Etiketten sowie gezielteren digitalen Marketingstrategien. Gleichzeitig ermutigen sich entwickelnde Kennzeichnungsanforderungen, regulatorischer Compliance-Druck und die Abhängigkeit von konzentrierten Molkereiproteinzutaten Unternehmen dazu, die Rückverfolgbarkeit zu stärken, Formulierungen zu optimieren und in alternative Proteinquellen zu diversifizieren.
Wichtigste Erkenntnisse des Berichts
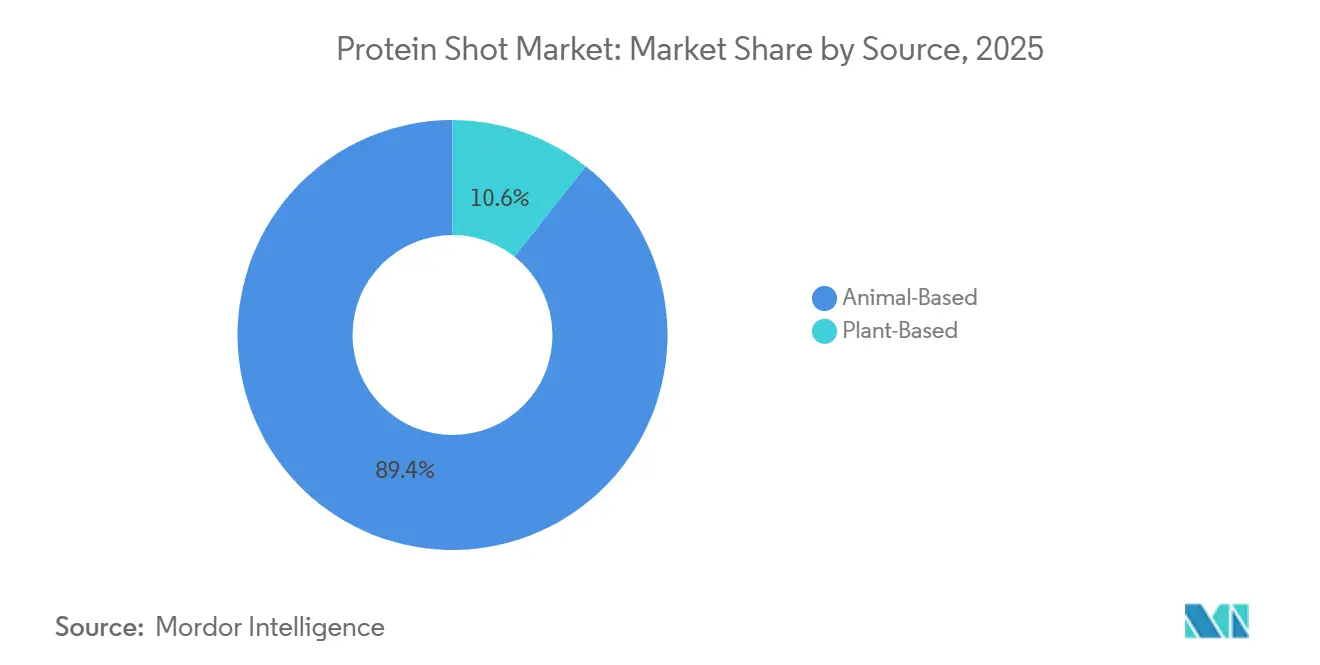
- Nach Quelle hielt tierisches Protein im Jahr 2025 einen Marktanteil von 89,36 % am Protein Shot Markt, während pflanzliches Protein bis 2031 voraussichtlich mit einer CAGR von 6,73 % wachsen wird.
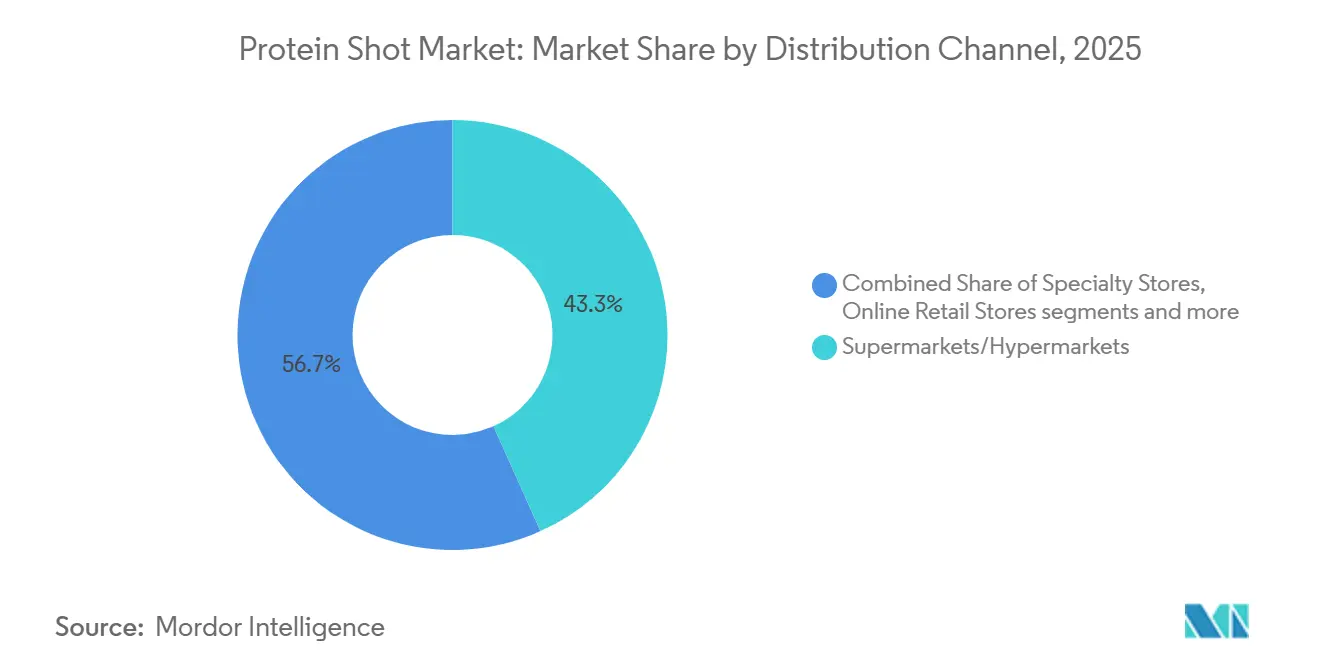
- Nach Vertriebskanal entfielen im Jahr 2025 43,28 % der Protein Shot Marktgröße auf Supermärkte/Hypermärkte, während Online-Einzelhandelsgeschäfte voraussichtlich das schnellste Wachstum mit einer CAGR von 7,13 % bis 2031 verzeichnen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,24 % an der Protein Shot Marktgröße, während Asien-Pazifik voraussichtlich das schnellste Wachstum mit einer CAGR von 6,94 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Protein Shot Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Ernährungslösungen für unterwegs | +1.4% | Global, besonders stark in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Gesundheitsbewusstsein und Wellness-Bewusstsein der Verbraucher | +1.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit von Fitness- und Sporternährungslebensstilen | +1.1% | Global, angeführt von Nordamerika, mit rascher Expansion in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Innovation bei Aromen, Formulierungen und Verpackungen | +0.8% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach veganen, zuckerarmen und proteinreichen Ernährungsoptionen | +0.6% | Kernmärkte Nordamerika und Europa, Ausweitung auf städtische Zentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Erweiterung der Omnichannel-Verfügbarkeit über Lebensmitteleinzelhandel und E-Commerce-Kanäle | +0.5% | Global, besonders wirkungsvoll in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Ernährungslösungen für unterwegs
Verbraucher suchen zunehmend nach Ernährungsprodukten, die sich in einen vollen Alltag einfügen, ohne Zubereitung oder langen Konsum zu erfordern. Protein Shots decken diesen Bedarf, indem sie eine konzentrierte Proteindosis in einem kompakten Einzelportionsformat liefern, das während des Pendelns, bei der Arbeit, auf Reisen oder unmittelbar nach dem Sport konsumiert werden kann. Im Vergleich zu Proteinpulvern und größeren trinkfertigen Getränken bieten Protein Shots eine höhere Portabilität, präzise Portionskontrolle und schnelleren Konsum. Da Verbraucher Bequemlichkeit neben Ernährung priorisieren, wächst die Nachfrage nach diesen kompakten funktionellen Getränken sowohl im Fitness- als auch im allgemeinen Wellness-Segment weiter. Dieser Wandel ermutigt Hersteller, Protein Shots zu entwickeln, die auf ein breiteres Spektrum an Gesundheitsbedürfnissen jenseits der Sporternährung zugeschnitten sind. Beispielsweise begann Nestlé im November 2024 mit der Einführung von Boost Pre-Meal Hunger Support in den Vereinigten Staaten. Das Produkt ist fettfrei und soll vor den Mahlzeiten eingenommen werden, um das Sättigungsgefühl durch Stimulierung der natürlichen GLP-1-Reaktion des Körpers zu steigern. Es wird speziell an Verbraucher vermarktet, die Appetitmanagement suchen, einschließlich derjenigen, die GLP-1-Medikamente zur Gewichtsreduktion verwenden, was veranschaulicht, wie Protein Shots in den Bereich des alltäglichen Wohlbefindens und der Stoffwechselgesundheit vordringen.
Zunehmendes Gesundheitsbewusstsein und Wellness-Bewusstsein der Verbraucher
Das wachsende Bewusstsein der Verbraucher für Ernährung und präventive Gesundheit treibt die Nachfrage nach praktischen, proteinreichen Produkten an, die einen aktiven Lebensstil, den Muskelerhalt und das allgemeine Wohlbefinden unterstützen. Laut der IFIC-Spotlight-Umfrage 2025 des International Food Information Council: Americans' Perceptions of Protein haben 35 % der Amerikaner ihre Proteinaufnahme im vergangenen Jahr erhöht, was einen anhaltenden Wandel hin zu proteinreicheren Ernährungsgewohnheiten widerspiegelt. Die Umfrage ergab auch, dass 70 % der Amerikaner angaben, im Jahr 2025 mehr Protein zu sich nehmen zu wollen, gegenüber 62 % im Jahr 2021, was die wachsende Bedeutung von Protein in der täglichen Ernährung unterstreicht[1]. Dieser anhaltende Anstieg proteinorientierter Ernährungsgewohnheiten unterstützt die Nachfrage nach praktischen funktionellen Proteinprodukten. Die Umfrage zeigt ferner, dass 51 % der Amerikaner Protein mit Muskelgesundheit, Kraft und Ausdauer assoziieren, während 45 % es mit gesteigerter Energie und reduzierter Müdigkeit verbinden, was die Relevanz von Protein über die Sporternährung hinaus unterstreicht[2]. Das wachsende Interesse an funktioneller Ernährung ermutigt Verbraucher, praktische Formate zu suchen, die in einen vollen Alltag passen, ohne die Nährstoffaufnahme zu beeinträchtigen. Protein Shots decken diesen Bedarf, indem sie konzentriertes Protein in portablen, verzehrfertigen Portionen anbieten, die für aktive und gesundheitsbewusste Verbraucher geeignet sind. Da sich der wellness-orientierte Konsum weiter ausweitet, wird erwartet, dass diese Produkte von der steigenden Nachfrage nach praktischer Proteinsupplementierung profitieren.
Wachsende Beliebtheit von Fitness- und Sporternährungslebensstilen
Die zunehmende Verbreitung aktiver Lebensstile und die regelmäßige Teilnahme an Sport- und Fitnessaktivitäten treiben die Nachfrage nach praktischen, proteinreichen Ernährungsprodukten, einschließlich Protein Shots, an. Da Verbraucher zunehmend an Fitnessstudiotraining, Freizeitsport, Ausdauerwettkämpfen und Krafttraining teilnehmen, wird der Proteinaufnahme zur Unterstützung der Muskelregeneration, Leistung und allgemeinen körperlichen Gesundheit größere Bedeutung beigemessen. Laut dem SFIA 2026 Topline Participation Report der Sports & Fitness Industry Association nahmen 250 Millionen Amerikaner im Jahr 2025 an mindestens einer Sport-, Fitness- oder Freizeitaktivität teil, was den höchsten Teilnahmestand seit Beginn der Erfassung durch die SFIA markiert[3]. Darüber hinaus erreichte die CORE-Teilnahme, die Personen repräsentiert, die am häufigsten teilnehmen, 158,8 Millionen und stieg im Jahresvergleich um 1,3 %, was ein anhaltendes Engagement bei körperlicher Aktivität widerspiegelt. Die expandierende Fitnesskultur ermutigt Verbraucher auch dazu, Sporternährungsprodukte in ihren Alltag zu integrieren, anstatt deren Verwendung auf Profisportler oder Bodybuilder zu beschränken. Derselbe SFIA-Bericht stellte fest, dass die Gesamtteilnahme im Jahresvergleich um 1,2 % zunahm, während die Teilnahme an Mannschaftssportarten erstmals 90 Millionen Teilnehmer überstieg, was den anhaltenden Schwung bei organisierten und Freizeitaktivitäten unterstreicht. Obwohl derzeit nur 32 % der Amerikaner die bundesstaatliche Empfehlung von mindestens 150 Minuten moderater körperlicher Aktivität pro Woche erfüllen, unterstreicht der Bericht das erhebliche Potenzial für weiteres Wachstum bei der Sportteilnahme und der damit verbundenen Nahrungsergänzung. Dieser anhaltende Wandel hin zu aktiven Lebensstilen unterstützt die Nachfrage nach portablen, verzehrfertigen Protein Shots, die eine praktische Proteinquelle vor oder nach körperlicher Aktivität bieten.
Kontinuierliche Innovation bei Aromen, Formulierungen und Verpackungen
Kontinuierliche Produktinnovation erweitert die Attraktivität von Protein Shots für eine breitere Verbraucherbasis. Hersteller führen eine größere Vielfalt an Aromen ein, verbessern Geschmack und Textur und entwickeln Formulierungen mit reduziertem Zuckergehalt, weniger künstlichen Zutaten und klareren Etiketten, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Unternehmen integrieren auch funktionelle Zutaten wie Vitamine, Mineralien, Elektrolyte, Kollagen, Probiotika und pflanzliche Extrakte, um Protein Shots als multifunktionale Wellness-Produkte zu positionieren und nicht nur als Sporternährungsergänzungsmittel. Diese Innovationen helfen Marken, ihre Angebote zu differenzieren und gleichzeitig Verbraucher anzuziehen, die sowohl Nährwert als auch ein besseres Konsumerlebnis suchen. Fortschritte bei der Verpackung unterstützen das Marktwachstum weiter, indem sie Portabilität, Bequemlichkeit und Lagerstabilität verbessern. Einzelportionsflaschen mit wiederverschließbaren Verschlüssen, leichte Verpackungsmaterialien und verbesserte Barrieretechnologien machen Protein Shots einfacher zu transportieren und den ganzen Tag über zu konsumieren. Hersteller konzentrieren sich auch auf nachhaltige Verpackungslösungen, einschließlich recycelbarer Materialien und reduziertem Kunststoffeinsatz, um dem wachsenden Umweltbewusstsein der Verbraucher gerecht zu werden. Verbesserungen bei Aromaprofilen, Nährwertformulierungen und Verpackungsdesign steigern die Produktakzeptanz, fördern Wiederholungskäufe und ermöglichen es Unternehmen, ein breiteres Spektrum an Gesundheits- und Wellness-Anlässen anzusprechen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch etablierte Proteinlieferformate | -0.9% | Global, am stärksten ausgeprägt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Allergenbedenken im Zusammenhang mit Milch- und Sojaproteinen | -0.7% | Global, erhöht in pflanzlich orientierten Märkten wie Nordeuropa | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexität und steigende Compliance-Kosten für Produkteinführungen | -0.5% | Global, mit Komplexität im grenzüberschreitenden Handel | Langfristig (≥ 4 Jahre) |
| Formulierungskomplexität bei pflanzlichen Proteinen | -0.4% | Global, insbesondere in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch etablierte Proteinlieferformate
Der Protein Shot Markt steht im starken Wettbewerb mit etablierten Proteinlieferformaten, einschließlich Proteinpulvern und -riegeln. Diese Produkte sind in Supermärkten, Convenience-Stores, Fachgeschäften für Ernährung und Online-Plattformen weit verbreitet und bieten Verbrauchern eine breitere Auswahl an Portionsgrößen, Aromen, Preispunkten und Nährwertprofilen. Viele dieser Formate bieten auch einen höheren Proteingehalt pro Portion sowie ein größeres Sättigungsgefühl, was sie zur bevorzugten Wahl für Verbraucher macht, die Mahlzeitenersatz oder Ernährung nach dem Training suchen. Etablierte Proteinformate profitieren auch von einer höheren Vertrautheit bei den Verbrauchern, stärkerer Markenbekanntheit und umfangreicher Einzelhandelsverteilung, was es für Protein Shots schwierig macht, eine breite Akzeptanz zu erreichen. Während Protein Shots Portabilität und Bequemlichkeit bieten, nehmen einige Verbraucher ihre kleinere Portionsgröße im Vergleich zu Proteinpulvern als geringeren Gesamtwert wahr. Daher müssen Hersteller ihre Produkte durch funktionelle Vorteile, Geschmacksverbesserungen, gezielte Gesundheitspositionierung und innovative Formulierungen differenzieren, um in einem zunehmend überfüllten Proteinernährungsmarkt zu konkurrieren.
Allergenbedenken im Zusammenhang mit Milch- und Sojaproteinen
Der Protein Shot Markt sieht sich durch die weit verbreitete Verwendung von milch- und sojabasierten Proteinzutaten eingeschränkt, die zu den häufigsten Lebensmittelallergenen weltweit gehören. Molkenprotein, Kasein und Sojaproteinisolate werden aufgrund ihrer hohen Proteinqualität und Funktionalität weit verbreitet eingesetzt, sind jedoch für Verbraucher mit Milch- oder Sojaallergien oder -unverträglichkeiten ungeeignet. Dies schränkt die adressierbare Verbraucherbasis ein und erhöht den Bedarf der Hersteller, die Zutatenzusammensetzung und Allergeninformationen klar zu kommunizieren. Da das Bewusstsein der Verbraucher für Lebensmittelempfindlichkeiten wächst, werden allergenbedingte Kaufentscheidungen zunehmend wichtiger. Die Bewältigung dieser Bedenken erfordert oft, dass Hersteller in alternative Proteinquellen wie Erbsen-, Reis- oder andere pflanzliche Proteine investieren, was die Formulierungskomplexität und Produktionskosten erhöhen kann. Die Vermeidung von Kreuzkontaminationen erfordert strenge Fertigungskontrollen, dedizierte Produktionslinien und umfassende Qualitätssicherungsprozesse, was die Betriebskosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Tierische Proteine führen, während pflanzliche Proteine an Dynamik gewinnen
Tierisches Protein machte im Jahr 2025 89,36 % des Protein Shot Marktes aus und ist damit das dominierende Quellsegment. Molken- und Kaseinproteine führen weiterhin aufgrund ihrer vollständigen Aminosäureprofile, hohen Bioverfügbarkeit, ausgezeichneten Löslichkeit und starken wissenschaftlichen Validierung für Muskelregeneration und Proteinsynthese. Ihre weit verbreitete Verwendung in Sporternährungs- und klinischen Ernährungsprodukten hat das Verbrauchervertrauen und die Markenvertrautheit gestärkt und unterstützt die führende Position des Segments im Markt weiter.
Pflanzliches Protein wird voraussichtlich die schnellste CAGR von 6,73 % während des Prognosezeitraums verzeichnen. Das Wachstum wird durch die steigende Verbrauchernachfrage nach veganen, milchfreien und allergenfreundlichen Proteinprodukten sowie durch das wachsende Interesse an nachhaltiger und sauberer Ernährung angetrieben. Hersteller erweitern ihre Portfolios mit Proteinen aus Erbsen, Reis, Ackerbohnen und anderen pflanzlichen Quellen, um eine breitere Verbraucherbasis anzusprechen. Kontinuierliche Verbesserungen bei Geschmack, Textur und Proteinfunktionalität unterstützen die Einführung pflanzlicher Protein Shots weiter.


Nach Vertriebskanal: Supermärkte halten die Größe, während der Online-Einzelhandel an Geschwindigkeit gewinnt
Supermärkte/Hypermärkte machten im Jahr 2025 43,28 % des Protein Shot Marktes aus und sind damit der größte Vertriebskanal. Ihre Dominanz wird durch umfangreiche Einzelhandelsnetzwerke, hohe Verbraucherfrequenz und starke Produktsichtbarkeit neben anderen Gesundheits- und funktionellen Ernährungsprodukten unterstützt. Diese Geschäfte erleichtern Impulskäufe und ermöglichen es Verbrauchern, Marken und Produktvarianten persönlich zu vergleichen. Ihre breite geografische Reichweite und etablierten Lieferketten machen sie weiterhin zum primären Vertriebskanal für Protein Shots.
Online-Einzelhandelsgeschäfte werden voraussichtlich die schnellste CAGR von 7,13 % während des Prognosezeitraums verzeichnen. Das Wachstum wird durch die zunehmende Verbraucherpräferenz für Heimlieferung, abonnementbasierte Käufe und den Zugang zu einer breiteren Produktpalette als typischerweise in stationären Geschäften verfügbar angetrieben. Digitale Plattformen ermöglichen es Marken auch, Nischenverbrauchersegmente durch personalisiertes Marketing, gezielte Aktionen und Direct-to-Consumer-Verkaufsstrategien zu erreichen. Da die E-Commerce-Nutzung weiter wächst, wird erwartet, dass der Online-Einzelhandel eine zunehmend wichtige Rolle bei der Erweiterung der Marktreichweite von Protein Shot Herstellern spielen wird.

Geografische Analyse
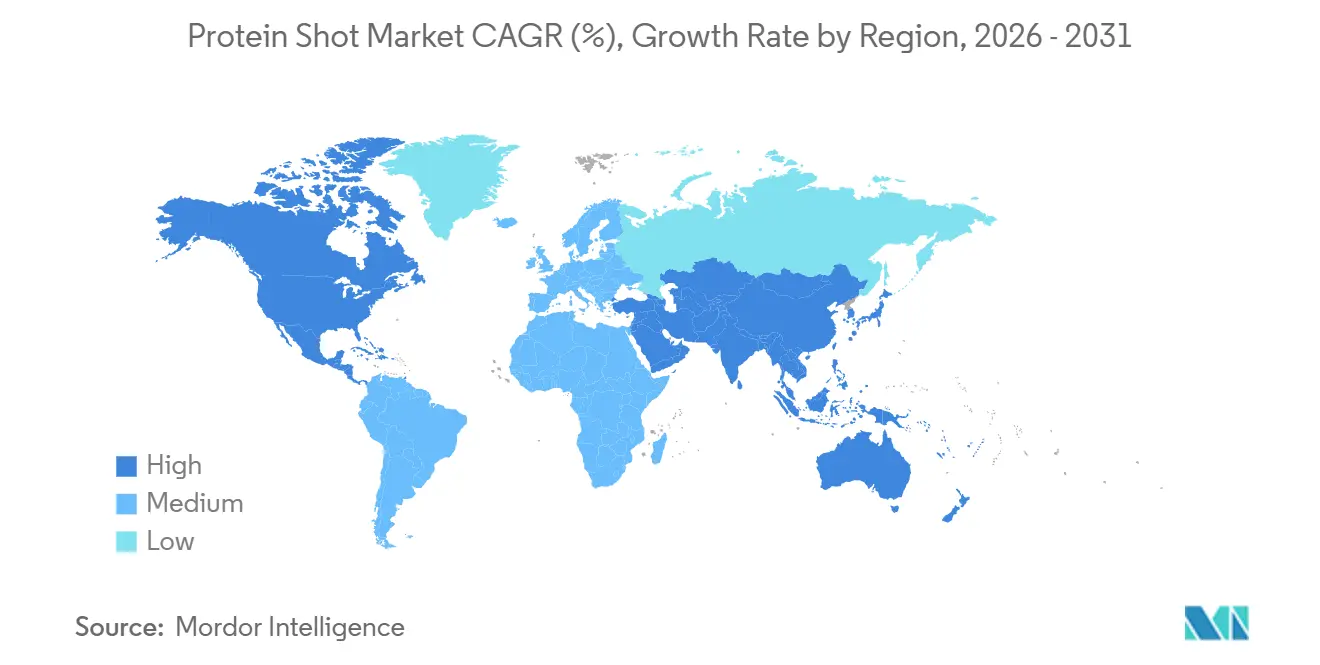
Nordamerika machte im Jahr 2025 41,24 % des Protein Shot Marktes aus und ist damit der größte regionale Markt. Die Position der Region wird durch eine gut etablierte Sporternährungsbranche, ein hohes Verbraucherbewusstsein für Proteinsupplementierung und eine umfangreiche Produktverfügbarkeit in Supermärkten, Apotheken, Fachgeschäften für Ernährung und Online-Kanälen unterstützt. Die starke Nachfrage von Fitnessbegeisterten, aktiven Verbrauchern und alternden Bevölkerungsgruppen, die praktische Ernährungslösungen suchen, unterstützt das Marktwachstum weiter. Kontinuierliche Produktinnovation und die weit verbreitete Einführung funktioneller Getränke stärken die Position Nordamerikas weiter.
Asien-Pazifik wird voraussichtlich die schnellste CAGR von 6,94 % während des Prognosezeitraums verzeichnen. Steigende verfügbare Einkommen, rasche Urbanisierung, wachsendes Gesundheitsbewusstsein und zunehmende Teilnahme an Fitnessaktivitäten treiben die Nachfrage nach praktischen proteinbasierten Ernährungsprodukten in der gesamten Region an. Wachsende E-Commerce-Durchdringung und die Expansion moderner Einzelhandelskanäle verbessern die Produktzugänglichkeit. Verbraucher in Märkten wie China, Indien, Japan und Südkorea nehmen funktionelle Getränke zunehmend als Teil ihrer täglichen Wellness-Routinen an. Diese Faktoren werden voraussichtlich die regionale Marktexpansion beschleunigen.
Europa repräsentiert einen reifen Markt, der durch eine starke Nachfrage nach sauberen, hochwertigen Ernährungsprodukten und strenge Standards für Zutatentransparenz gekennzeichnet ist. Südamerika expandiert allmählich, angeführt von zunehmender Fitnessteilnahme und verbesserter Einzelhandelsinfrastruktur in Ländern wie Brasilien. Der Nahe Osten und Afrika befindet sich noch in einem früheren Entwicklungsstadium, bietet jedoch langfristige Wachstumschancen, unterstützt durch wachsendes Gesundheitsbewusstsein, expandierende moderne Einzelhandelsnetzwerke und wachsendes Verbraucherinteresse an funktionellen Ernährungsprodukten. Es wird erwartet, dass diese Regionen stetig zum globalen Protein Shot Markt beitragen werden, da Bewusstsein und Produktverfügbarkeit weiter zunehmen.

Wettbewerbslandschaft
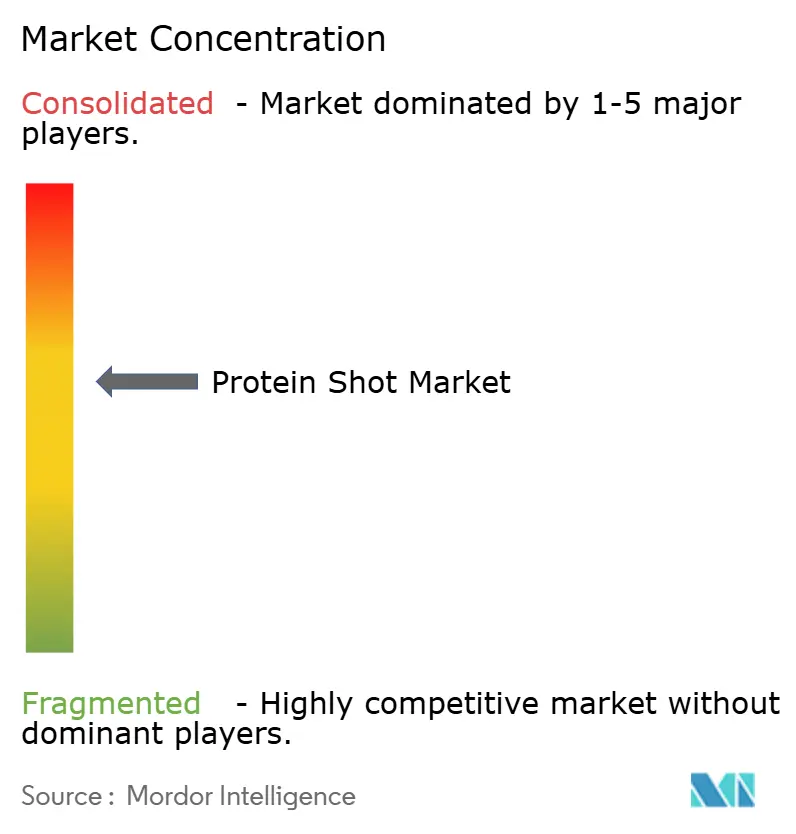
Der Protein Shot Markt ist mäßig konsolidiert, wobei eine Handvoll multinationaler Ernährungs- und Lebensmittelunternehmen einen erheblichen Anteil der globalen Umsätze auf sich vereint. Abbott Laboratories, Nestlé S.A., Danone S.A., Glanbia PLC und The Simply Good Foods Company gehören zu den wichtigsten Teilnehmern und nutzen ihre Markenbekanntheit, umfangreichen Vertriebsnetzwerke und etablierte Expertise in klinischer und Sporternährung. Ihre Fähigkeit, in Forschung und Entwicklung, Fertigungskapazitäten und globale Einzelhandelspartnerschaften zu investieren, verschafft ihnen einen Wettbewerbsvorteil gegenüber kleineren Herstellern und Neueinsteigern.
Wichtige Unternehmen konzentrieren sich zunehmend auf Produktinnovation, Portfolioerweiterung und strategische Kanalentwicklung, um ihre Marktpositionen zu stärken. Hersteller führen weiterhin Formulierungen ein, die auf breitere Verbraucherbedürfnisse wie gesundes Altern, Gewichtsmanagement, Sättigung und alltägliches Wohlbefinden abzielen, und investieren gleichzeitig in saubere Zutaten und verbesserte Aromaprofilen. Unternehmen erweitern ihre Präsenz weiter über Supermärkte, Apotheken, Fachgeschäfte für Ernährung und Direct-to-Consumer-E-Commerce-Plattformen, um die Zugänglichkeit zu verbessern und das Verbraucherengagement über mehrere Kaufkanäle hinweg zu stärken.
Neben etablierten Akteuren gewinnen aufstrebende Marken an Bedeutung, indem sie Nischenverbraucherpräferenzen mit differenzierten Formulierungen und gezieltem Branding ansprechen. Diese Unternehmen konzentrieren sich auf pflanzliche Proteine, allergenfreundliche Produkte, funktionelle Zutaten und nachhaltige Verpackungen, um gesundheitsbewusste Verbraucher anzusprechen, die Alternativen zu herkömmlichen Proteinergänzungsmitteln suchen. Viele aufstrebende Akteure setzen auch auf digital-first-Marketingstrategien, Influencer-Partnerschaften und Online-Abonnementmodelle, um Markenbekanntheit aufzubauen und effektiv zu konkurrieren, obwohl sie über kleinere Produktportfolios und eine begrenztere Einzelhandelsverteilung verfügen.
Protein Shot Branchenführer
-
Danone S.A.
-
Glanbia PLC
-
Abbott Laboratories
-
Nestlé S.A.
-
The Simply Good Foods Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Applied Nutrition erweiterte sein trinkfertiges Portfolio mit der Einführung von Protein Shot, einem 100-ml-Proteingetränk, das 25 g Molkenisolat und Kollagenprotein liefert. Das Produkt enthält auch Ballaststoffe zur Unterstützung der Verdauung und Vitamin C für die Immungesundheit und bietet eine proteinreiche, zuckerfreie Formulierung für Verbraucher, die portable tägliche Ernährung und Regeneration nach dem Training suchen.
- Oktober 2025: Vivici präsentierte seine Vivitein BLG On-The-Go Protein Shots auf der SupplySide Global 2025 und zeigte 25 g durch Präzisionsfermentation gewonnenes Beta-Lactoglobulin (BLG)-Protein in einem kompakten 100-ml-Format. Das Produkt ist darauf ausgelegt, hochwertiges, laktosefreies, veganes Protein mit einem leichten Mundgefühl zu liefern, und demonstriert den Fokus des Unternehmens auf die Ermöglichung von Proteingetränken der nächsten Generation ohne tierische Bestandteile und ohne Laktose.
- Dezember 2024: Nestlé Health Science führte Boost® Pre-Meal Hunger Support Protein Shots in den USA ein, einen kompakten Molkenprotein-Shot, der die GLP-1-Freisetzung stimulieren und das Sättigungsgefühl vor den Mahlzeiten fördern soll. Die Einführung erweitert die Anwendung von Protein Shots über die Sporternährung hinaus in den Bereich Gewichtsmanagement und Stoffwechselgesundheit.


Globaler Protein Shot Marktbericht – Umfang
Der Bericht segmentiert den Protein Shot Markt nach Quelle in tierische und pflanzliche Proteine und bietet eine Bewertung der Marktgröße, Wachstumstrends und der wichtigsten Faktoren, die die Nachfrage nach jedem Proteintyp beeinflussen. Er untersucht auch die sich entwickelnden Verbraucherpräferenzen und Produktinnovationen, die die Einführung verschiedener Proteinquellen prägen.
Er analysiert auch den Protein Shot Markt nach Vertriebskanal und umfasst Supermärkte/Hypermärkte, Fachgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle. Er bewertet den Beitrag jedes Vertriebskanals, sich ändernde Kaufmuster der Verbraucher und die Auswirkungen der Einzelhandels- und E-Commerce-Expansion auf das Marktwachstum.
Der Bericht untersucht den Protein Shot Markt in fünf Regionen: Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika, mit detaillierter Länderanalyse für wichtige Märkte innerhalb jeder Region. Er bewertet die regionale Marktleistung, Wachstumschancen sowie die wirtschaftlichen, demografischen und verbraucherbezogenen Trends, die die Nachfrage in wichtigen Ländern beeinflussen.
| Tierisch |
| Pflanzlich |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Tierisch | |
| Pflanzlich | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Protein Shot Markt bis 2031 erreichen?
Der Protein Shot Markt wird voraussichtlich bis 2031 von 1,39 Milliarden USD im Jahr 2026 auf 1,87 Milliarden USD wachsen, mit einer CAGR von 6,10 % über 2026 bis 2031.
Welche Region führt beim globalen Umsatz für Protein Shots?
Nordamerika führte im Jahr 2025 mit 41,24 % des globalen Umsatzes, unterstützt durch eine reife Fitnessnachfrage, klinische Ernährungsmarken und breiten Einzelhandelszugang.
Welche Region wächst am schnellsten bei Protein Shots?
Asien-Pazifik wird voraussichtlich die schnellste regionale CAGR von 6,94 % bis 2031 verzeichnen, angetrieben durch städtische Nachfrage, steigende Einkommen und digitalen Handel.
Welcher Vertriebskanal expandiert am schnellsten?
Online-Einzelhandelsgeschäfte werden voraussichtlich mit einer CAGR von 7,13 % bis 2031 wachsen, da Abonnementmodelle, gezielte Ernährungsangebote und direkte Verbraucherinteraktion den Wiederholungskauf verbessern.
Was hemmt die breitere Einführung von Protein Shots?
Die Haupthindernisse sind der starke Wettbewerb durch größere Proteinformate sowie Allergen- und Kennzeichnungsrisiken, die die Compliance-Kosten erhöhen und die Reformulierungsarbeit verlangsamen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

