
Marktgröße und Marktanteil für produktbasiertes Vertriebstraining
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 13.29 Milliarden US-Dollar |
| Marktgröße (2031) | 18.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
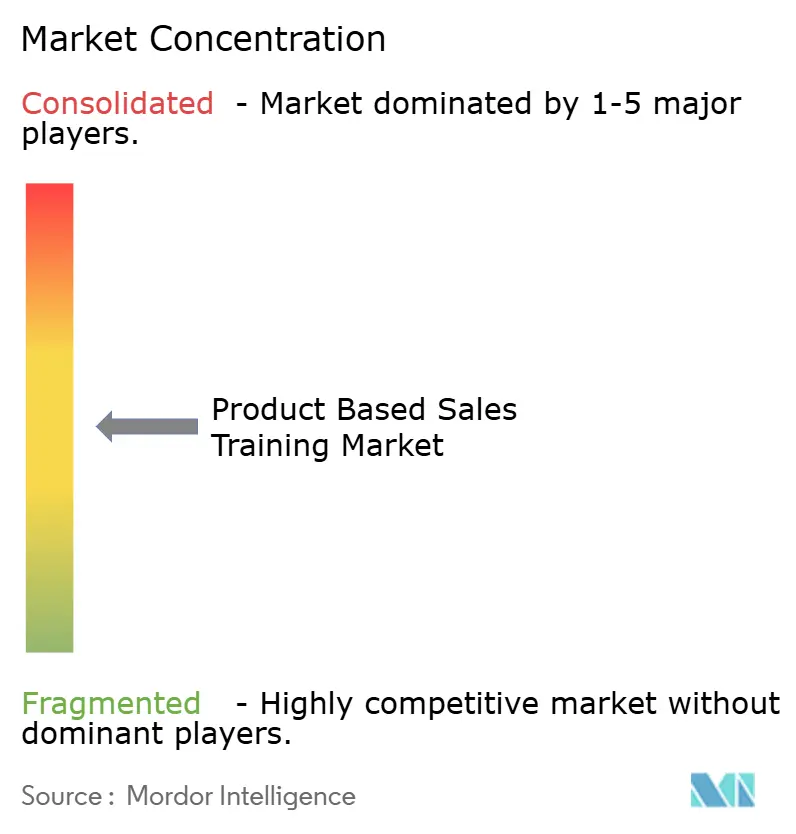
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für produktbasiertes Vertriebstraining von Mordor Intelligence
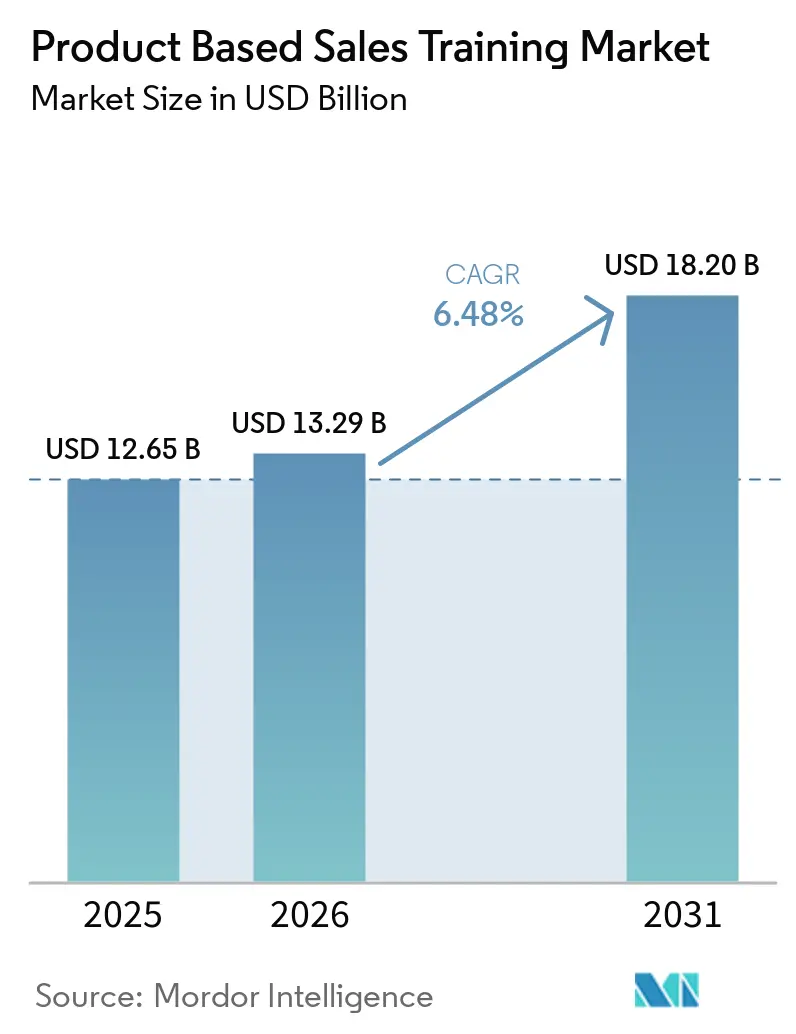
Die Marktgröße für produktbasiertes Vertriebstraining wurde im Jahr 2025 auf 12,65 Milliarden USD geschätzt und wird voraussichtlich von 13,29 Milliarden USD im Jahr 2026 auf 18,20 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,48 % während des Prognosezeitraums (2026–2031).
Das Wachstum im Markt für produktbasiertes Vertriebstraining spiegelt den Wandel von generischen Kompetenzmodulen hin zu einer Befähigung wider, die auf Produktkenntnissen, Wettbewerbspositionierung und Wertartikulierung im Zusammenhang mit dem aktiven Portfolio basiert. Der Schwung im Markt für produktbasiertes Vertriebstraining wird durch technologiegestützte Bereitstellung verstärkt, die die Zeit bis zur Kompetenzerlangung verkürzt und die Coaching-Qualität verbessert. Agentische KI-Plattformen und integrierte Wissenssysteme stehen nun im Mittelpunkt der Art und Weise, wie Teams Inhalte aktualisieren und Szenarien nahezu in Echtzeit üben. Compliance- und Governance-Anforderungen verleihen kontinuierlichen Trainingszyklen und prüfungsbereiter Dokumentation in regulierten Sektoren zusätzliche Dringlichkeit. Die Konsolidierung unter Plattformanbietern und neue Produkteinführungen im Jahr 2026 signalisieren einen Investitionszyklus, der Skalierung, Interoperabilität und workflowintegrierte Erfahrungen begünstigt.
Wichtigste Erkenntnisse des Berichts
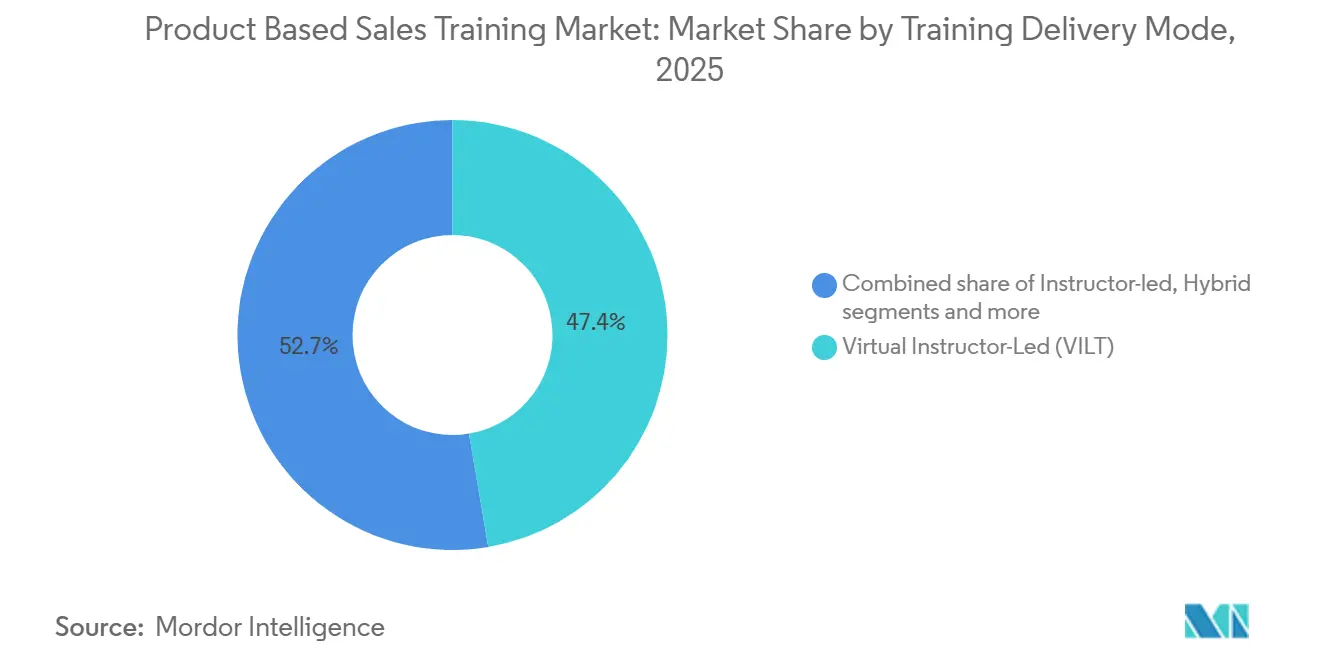
- Nach Trainingsbereitstellungsmodus hielt das virtuelle Kursleitertraining im Jahr 2025 einen Marktanteil von 47,4 % am Markt für produktbasiertes Vertriebstraining, während hybrides/gemischtes Training bis 2031 mit einer CAGR von 21,8 % zu expandieren bereit ist.
- Nach Branchenvertikale beanspruchte IT und Telekommunikation im Jahr 2025 einen Umsatzanteil von 21,4 % am Markt für produktbasiertes Vertriebstraining, während Gesundheitswesen und Biowissenschaften bis 2031 mit einer CAGR von 19,8 % prognostiziert werden.
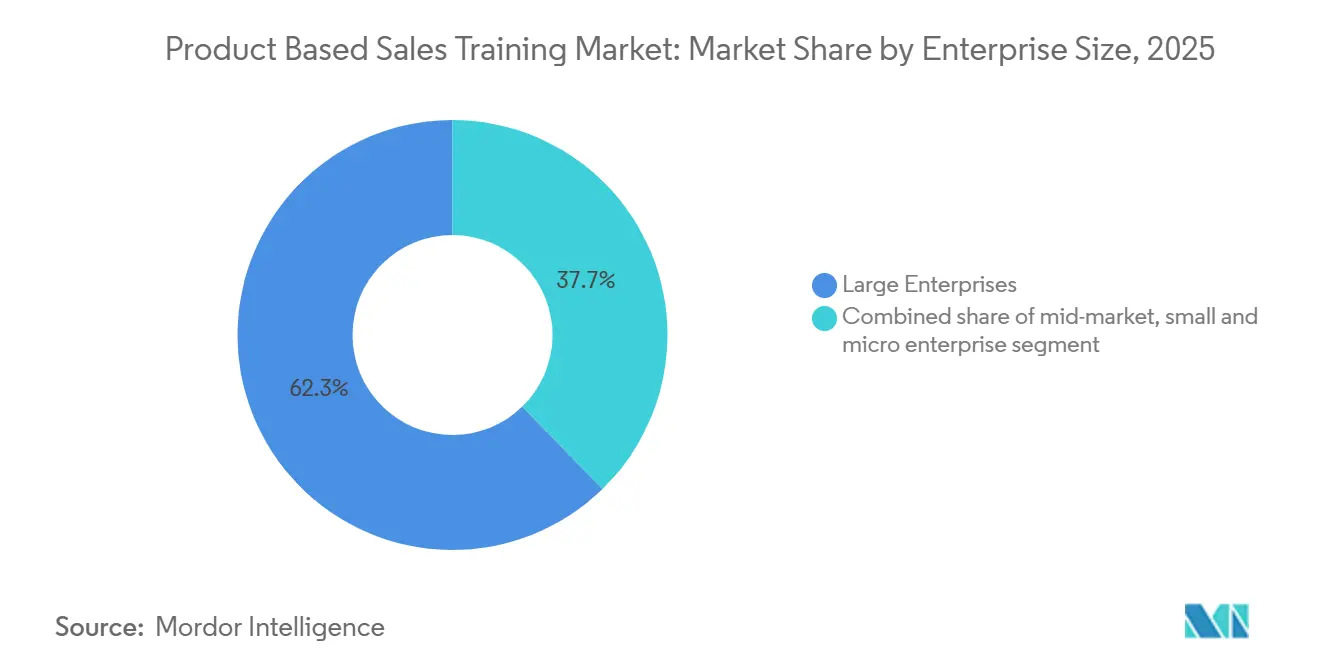
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 62,4 % am Markt für produktbasiertes Vertriebstraining, während kleine und Kleinstunternehmen voraussichtlich mit einer CAGR von 16,4 % wachsen werden.
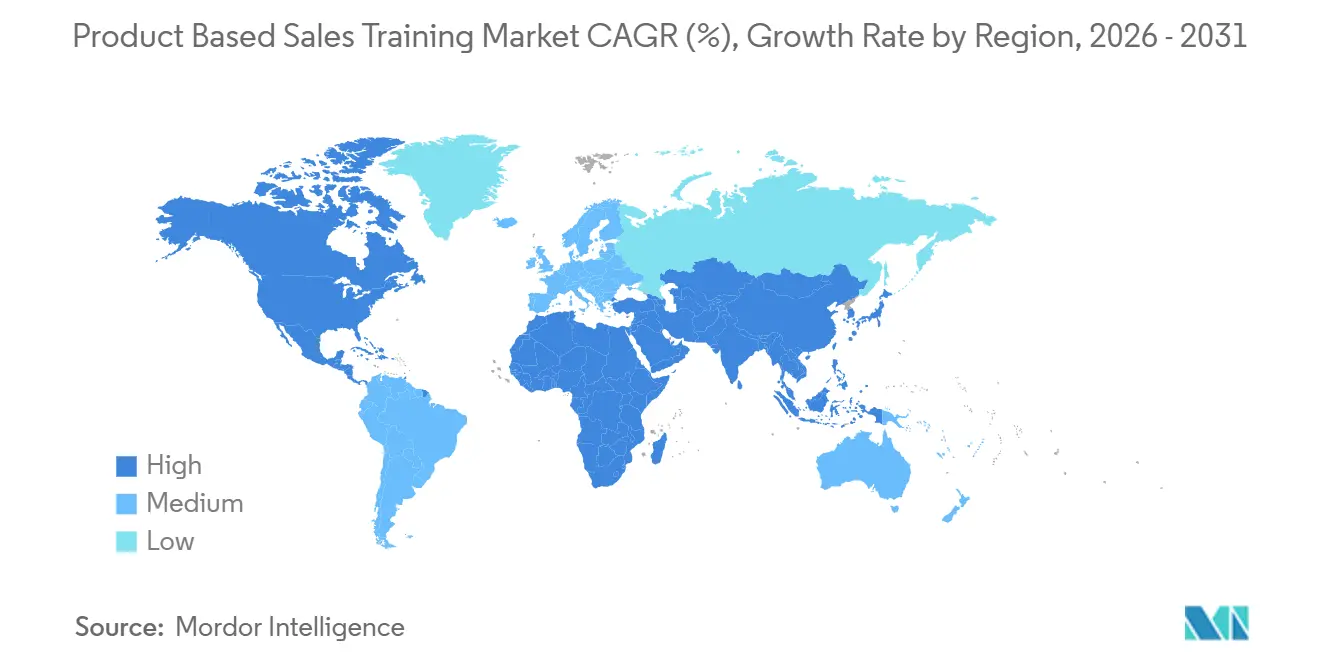
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 33,4 % am Markt für produktbasiertes Vertriebstraining, während der asiatisch-pazifische Raum mit einer CAGR von 11,4 % bis 2031 die schnellste Wachstumsaussicht verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SaaS-Veröffentlichungsgeschwindigkeit belastet die Befähigung | +1.2% | Global, konzentriert in nordamerikanischen Technologiezentren und APAC-SaaS-Korridoren | Kurzfristig (≤ 2 Jahre) |
| Einkaufsausschüsse fordern technische Kompetenz | +0.9% | Nordamerikanische und EU-Unternehmenssegmente, aufkommend im APAC Fortune 1000 | Mittelfristig (2–4 Jahre) |
| Hybrides Verkaufen erweitert die Trainingsreichweite | +0.8% | Global, Übertragungsgewinne in lateinamerikanischen und MEA-Märkten mit Remote-First-Ansatz | Mittelfristig (2–4 Jahre) |
| Kanalökosysteme benötigen standardisierte Befähigung | +0.7% | Nordamerikanische Fertigungskorridore, APAC-Vertriebsnetzwerke und EU-Industriecluster | Langfristig (≥ 4 Jahre) |
| PLG-Bewegungen erfordern produktinternes Coaching | +1.1% | Nordamerikanische und EU-SaaS- oder Freemium-Modelle, frühe Einführung in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Demos erhöhen die Trainingstiefe | +1.3% | Global, angeführt von frühen Anwendern in Nordamerika, schnelle Unternehmenseinführung im APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
SaaS-Veröffentlichungsgeschwindigkeit belastet die Befähigung
Häufige Software-Releases haben das Zeitfenster für Verkäufer verkürzt, neue Funktionen zu erlernen, bevor sie Kunden treffen, was Druck auf Befähigungsteams ausübt, Trainingsunterlagen nahezu in Echtzeit zu aktualisieren. Plattform-Roadmaps betonen nun KI-Agenten, die Unternehmenswissen innerhalb von Stunden in Lerneinheiten umwandeln, was die Verzögerung zwischen Dokumentation und Feldeinsatzbereitschaft reduziert. Im April 2026 erweiterte Docebo seine Produktpalette mit AgentHub, Enterprise Knowledge und Skills Intelligence, um die Inhaltsgenerierung zu automatisieren und das Lernen mit Kompetenzprofilen zu verknüpfen. Daher fließen Aktualisierungen direkt in rollenbasierte Lernpfade ein[1]. Mikrolernen hat höhere Abschluss- und Behaltensquoten gezeigt, wenn Lektionen in kleinen Einheiten bereitgestellt und mit KI aufgefrischt werden, was gut mit dem schnelleren Rhythmus von Produktänderungen übereinstimmt. Die Abkehr von vierteljährlichen Intensivkursen hin zu einer dauerhaft verfügbaren Befähigung wird durch die Einführung von ISO 14001:2026 verstärkt, die eine Dokumentation des Änderungsmanagements erfordert und das Training an wesentliche betriebliche Aktualisierungen in regulierten Betrieben knüpft[2]. Da Organisationen in kürzerer Zeit mehr Funktionen einführen, profitiert der Markt für produktbasiertes Vertriebstraining von Werkzeugen, die das Lernen in die täglichen Systeme des Verkäufers einbetten, wo Inhalte ohne die Planung einer separaten Veranstaltung aufgefrischt werden können.
Einkaufsausschüsse fordern technische Kompetenz
Der Unternehmenseinkauf hat sich in Richtung der Validierung durch technische Interessengruppen verlagert, die erwarten, dass Verkäufer Architektur, Integrationswege und Sicherheitskontrollen verstehen. In den Biowissenschaften erzielen Außendienstteams bessere Ergebnisse, wenn sie in realen Nachweisen, Kennzeichnungsgrenzen und wertbasierten Preismethoden geschult werden, was bei der Einführung von Mikrolernen und Simulation im großen Maßstab zu bemerkenswerten Verbesserungen bei der Kompetenzgeschwindigkeit und der Vertriebsleistung geführt hat[3]. KI-gestützte Rollenspiele, die auf pharmazeutische Vertriebsmitarbeiter zugeschnitten sind, helfen Teams dabei, konforme Gespräche innerhalb der Leitplanken von Medizin, Recht und Regulierung zu üben, was die Fluktuation im ersten Jahr reduziert und die Einarbeitungszeit für große Einsätze verbessert. In der Fertigung haben integrierte Konfigurieren-Preis-Angebot-Workflows in Verbindung mit Befähigung die Angebots-zu-Auftrags-Zyklen verkürzt und die Gewinnraten bei komplexen, konfigurierten Artikeln verbessert, was den kommerziellen Nutzen technischer Kompetenz signalisiert. Governance-Rahmenwerke konvergieren auch auf formale Trainingsanforderungen, wobei die ISO-42001-Leitlinien Erklärbarkeit und Vorurteilsminderung als Kompetenzen hervorheben, die gelehrt und dokumentiert werden müssen, wenn KI in kundenseitigen Prozessen eingesetzt wird. Da Lösungskomplexität und Compliance-Anforderungen gemeinsam steigen, profitiert der Markt für produktbasiertes Vertriebstraining von Programmen, die tiefes Produktwissen und evidenzbasierte Botschaften über Interessengruppen hinweg systematisieren.
Hybrides Verkaufen erweitert die Trainingsreichweite
Fernarbeit und hybrides Verkaufen haben virtuelles Coaching und Zertifizierungen in Sektoren normalisiert, die zuvor ausschließlich auf Präsenztraining angewiesen waren. Dieses Format erweitert die Reichweite über verteilte Teams hinweg ohne Reiseaufwand. Es bewahrt Live-Fragen und Antworten, wenn regulierte Szenarien Interaktion erfordern, weshalb Biowissenschaftsorganisationen, die auf virtuelles Kursleitertraining setzen, bei Audits weniger Compliance-Probleme melden. Dieser Ansatz unterstützt die Talentstrategie, indem er Teams an neuen Standorten hilft, dieselben Standards zu erfüllen. Im asiatisch-pazifischen Raum expandieren die Unternehmensschulungsmärkte in Indien und China unter weitreichenden Mandaten zur digitalen Weiterqualifizierung mit zweistelligen Raten. Anbieter reduzieren Reibungsverluste, indem sie das Lernen direkt in Browser-Workflows und Kollaborationstools einbetten, sodass Verkäufer auf Coaching zugreifen können, ohne den Kontext zu wechseln, was im Vergleich zu eigenständigen Portalen zu starken Engagementsteigerungen führt. Da Organisationen Außendienst- und Innendienstaufgaben neu ausbalancieren, wird Training, das sich am Workflow der Menschen orientiert, zum Standard für multiregionale Teams. Diese Verschiebungen erweitern weiterhin den adressierbaren Markt für produktbasiertes Vertriebstraining, insbesondere in Organisationen, die globale Lehrpläne über gemischte Arbeitsmodelle hinweg standardisieren.
Kanalökosysteme benötigen standardisierte Befähigung
Anbieter, die über Distributoren und Händler verkaufen, sehen sich mit uneinheitlicher Produktdarstellung konfrontiert, wenn Partner mit einer Marke vertrauter sind als mit einer anderen. Strukturierte Partnerzertifizierungen und benutzerfreundliche Befähigungspakete führen typischerweise zu höheren Händlerausgaben und einem gleichmäßigeren Pipeline-Beitrag über Regionen hinweg, insbesondere in der Fertigung und im Automobilbereich, wo die Produktkomplexität hoch ist und die Differenzierung von der Beherrschung der Spezifikationen abhängt. Coaching im Laden und im Ausstellungsraum, das Echtzeit-Orientierung bietet, hat für Marken zweistellige Umsatzsteigerungen und eine hohe wöchentliche aktive Nutzung erzeugt, was zeigt, dass Übung im Kontext das Verhalten vor Ort verändern kann. Die Inhaltssyndizierung in Partner-LMS-Plattformen und die Unterstützung für xAPI reduzieren Versionskontrollprobleme und halten Kanalteams mit der neuesten Positionierung ohne doppelte Arbeit auf dem Laufenden. Diese Kanalstandards sind auch mit Co-Marketing-Verpflichtungen der Anbieter verknüpft, die einen kommerziellen Anreiz für Partner schaffen, aktuelle Zertifizierungen aufrechtzuerhalten. Da mehr Ökosysteme Lernpfade formalisieren, verzeichnet der Markt für produktbasiertes Vertriebstraining eine dauerhafte Nachfrage nach skalierbarer, prüfungsbereiter Partnerbefähigung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Trainingszeit konkurriert mit Verkaufsstunden | -0.6% | Global, akut in Nordamerika, quotengetriebenen Umgebungen und APAC-Hochvolumen-Transaktionsverkäufen | Kurzfristig (≤ 2 Jahre) |
| Inhaltsveralterung nach schnellen Releases | -0.9% | Globale Technologiekorridore, verstärkt in nordamerikanischen SaaS- und EU-Unternehmenssoftwaremärkten | Mittelfristig (2–4 Jahre) |
| Getrennte CRM-LMS-Systeme reduzieren die Trainingseinführung | -0.5% | Nordamerika und die EU haben fragmentierte Technologie-Stacks, mit aufkommendem Schmerz bei skalierenden APAC-Unternehmen | Langfristig (≥ 4 Jahre) |
| Spärliche Produkttelemetrie beeinträchtigt die Kompetenzkartierung | -0.7% | Reife Märkte in Nordamerika und der EU, frühe Sichtbarkeit bei Digitalisierungsführern in Indien und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Trainingszeit konkurriert mit Verkaufsstunden
Verkäufer teilen ihre Zeit zwischen Administration, internen Besprechungen und Training auf, was die für direkte Kundenarbeit verfügbaren Stunden komprimiert und eine Präferenz für kurze, workflowintegrierte Lektionen fördert, die keine Kalenderblöcke erfordern. Mobiles Mikrolernen, das in Slack oder Microsoft Teams bereitgestellt wird, hat höheres Engagement gezeigt, weil Menschen 3-5-minütige Module während natürlicher Pausen absolvieren können, ohne ihre Kernwerkzeuge zu verlassen. Auf der Verkaufsfläche hat sofortiges Coaching, das während Live-Interaktionen erscheint, Leistungskennzahlen verbessert und die wöchentliche Nutzung aufrechterhalten, was den Nutzen von im Kontext geliefertem Feedback unterstreicht. Organisationen, die die Befähigung in bestehende Workflows konsolidieren, reduzieren Wechsel und erhöhen die Abschlussquoten, was wiederum die Wahrscheinlichkeit verbessert, dass Training das Verhalten von Verkäufern verändert. Diese Dynamik begünstigt Formate, die Orientierung am Punkt des Bedarfs liefern, anstatt lange Sitzungen zu erfordern, und unterstützt damit die breitere Einführung produktbasierter Programme, die auf spezifische Kompetenzen abzielen, die mit aktuellen Geschäften verknüpft sind.
Inhaltsveralterung nach schnellen Releases
Traditionelle Inhaltsproduktionszyklen haben Schwierigkeiten, mit wöchentlichen oder zweiwöchentlichen Releases Schritt zu halten, was das Risiko birgt, dass Training und Begleitmaterialien nicht mehr mit dem Produkt synchron sind. Diese Lücke kann Compliance- und Kundenerfahrungsprobleme auslösen, wenn Vertriebsmitarbeiter veraltete Aussagen präsentieren oder neue Funktionen während Demos auslassen, ein Muster, das in der Fertigung und anderen komplexen Produktkategorien beobachtet wurde[4]. Anbieter schließen die Lücke, indem sie KI einsetzen, um Kursbeschreibungen, Ziele und Quizze aus der neuesten Dokumentation zu generieren und Lektionen ohne manuelles Umschreiben aktuell zu halten. Docebos AgentHub und Enterprise Knowledge verknüpfen Repositories über Confluence, SharePoint und CRM und wandeln sie dann in Mikrokurse um, wodurch das Training mit Aktualisierungen synchron bleibt und die Verzögerung bis zur Feldeinsatzbereitschaft reduziert wird. Regulierte Branchen verlassen sich weiterhin auf menschliche Validierung für hochriskante Inhalte, insbesondere in der Pharmaindustrie, wo Überprüfungen durch Medizin, Recht und Regulierung vor der Einführung obligatorisch sind. Plattformen mit starker Versionskontrolle und Asset-Governance reduzieren das Prüfungsrisiko und minimieren Nachbearbeitungskosten, die zu Auswahlkriterien für große Einsätze geworden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Trainingsbereitstellungsmodus:
Hybride Formate treiben die gemischte Einführung voranVirtuelles Kursleitertraining machte im Jahr 2025 47,35 % des Marktanteils für produktbasiertes Vertriebstraining aus, während gemischte/hybride Formate bis 2031 mit einer CAGR von 21,78 % wachsen, da Organisationen kurze, workflowintegrierte Inhalte gegenüber vierteljährlichen veranstaltungsbasierten Kursen bevorzugen. Die Einführung stimmt mit konsistenten Belegen überein, dass Mikrolernen die Behaltensleistung erhöht und die Kompetenzanwendung im Vergleich zu stundenlangen Modulen beschleunigt, insbesondere wenn Inhalte mit Änderungen der Produktdokumentation aktualisiert werden. Kursleitergeführte Sitzungen bieten weiterhin Mehrwert bei komplexem technischen Onboarding, wie der CPQ-Konfiguration, bei der praktische Laborarbeit schwer vollständig zu virtualisieren ist. Virtuelles Kursleitertraining überbrückt Live-Interaktion und geografische Skalierung für regulierte Szenarien, wobei Biowissenschaftsteams weniger Verstöße melden, wenn Echtzeit-Fragen und Antworten das E-Learning ergänzen.
Gemischtes Lernen ist der strukturelle Gewinner, weil es selbstgesteuertes Produktwissen mit Live-Übungen zu Einwänden und Szenarien kombiniert, die auf aktive Geschäfte zugeschnitten sind, was widerspiegelt, wie sich der Markt für produktbasiertes Vertriebstraining in den Jahren 2025 und 2026 entwickelt hat. Das Engagement steigt weiter, wenn Training innerhalb von Kollaborationstools und Browsern statt in separaten Portalen bereitgestellt wird, da diese Platzierung den Kontextwechsel reduziert und das Üben workflownativ erscheinen lässt. Standards wie SCORM und xAPI ermöglichen eine konsistente Verfolgung über Modalitäten hinweg, und der Learning Record Store von xAPI erfasst Daten aus Simulationen, die für die FDA-21-CFR-Teil-11-Validierung in den Biowissenschaften verwendet werden können. Da Anbieter agentische Funktionen hinzufügen, die Lernressourcen aus Unternehmens-Repositories generieren und indizieren, können Organisationen grundlegende Inhalte frisch halten und gleichzeitig Live-Zeit für fortgeschrittene Themen reservieren, die mit der aktuellen Pipeline verknüpft sind. Diese Mischung unterstützt die Einarbeitungsgeschwindigkeit und bewahrt gleichzeitig die Tiefe, die bei späten Bewertungsphasen benötigt wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale:
Biowissenschaften überholen IT, da Compliance sich verschärftIT und Telekommunikation machten 21,38 % des Umsatzes im Jahr 2025 aus, während Gesundheitswesen und Biowissenschaften die am schnellsten wachsenden Vertikalen sind, mit einer CAGR von 19,75 % bis 2031, angetrieben durch zunehmende Kontrolle und die Notwendigkeit, Wertnarrative über klinische, Beschaffungs- und operative Interessengruppen hinweg zu koordinieren. Pharmazeutische Vertriebsteams stehen vor der doppelten Herausforderung des eingeschränkten Zugangs zu Klinikern und strenger Aussagengrenzen, was MLR-genehmigte Simulationen und Mikrolernen, die evidenzbasierte Gespräche verstärken, besonders wertvoll macht. Unternehmenseinsätze, die Mikrolernen einführten, verzeichneten bessere Behaltensleistung, schnellere Zeit bis zur Kompetenz und höhere Vertriebsleistung, insbesondere wenn Inhalte im Gleichschritt mit Kennzeichnungsänderungen und neuen Daten aktualisiert werden. Der Markt für produktbasiertes Vertriebstraining hat daher konforme Rollenspiele, prüfungsbereite Transkripte und Übersetzung im großen Maßstab betont, um globale Biowissenschafts-Rollouts zu unterstützen.
BFSI zeigt ähnliche Trainingsintensität aufgrund aktiver Durchsetzung und sich entwickelnder Verbraucherschutzmaßnahmen, die Institutionen dazu gedrängt haben, das Echtzeitverständnis zu dokumentieren, anstatt sich nur auf jährliche Zertifikate zu verlassen. Fertigungs- und Automobilhersteller priorisieren standardisierte Kanalbefähigung, um auszugleichen, wie Händler komplexe SKUs präsentieren, und um die Angebotsgewinnraten über Regionen hinweg zu steigern. Konsumgüter- und Einzelhandelsorganisationen kombinieren Frontline-Coaching mit Ladeninteraktionen und berichten von höheren Umsätzen pro Kunde, wo die Nutzung konsistent ist und Feedback im Moment des Bedarfs eintrifft. Branchenübergreifende Governance für KI, einschließlich ISO 42001, erhebt Erklärbarkeit und Vorurteilstraining zu Standardkompetenzen, die in regulierten Workflows nachgewiesen werden müssen, und erweitert den Umfang der erforderlichen Inhalte über Sektoren hinweg. Diese Dynamiken stärken den Fall für vertikalisierte Trainingsportfolios innerhalb des Marktes für produktbasiertes Vertriebstraining, die regulatorische Nuancen und Modelle zur Einbindung mehrerer Interessengruppen widerspiegeln.
Nach Unternehmensgröße:
KMU beschleunigen sich, da PLG Barrieren senktGroßunternehmen machten im Jahr 2025 62,38 % aus und investieren weiterhin in integrierte Plattformen, die Lernen, Kompetenzintelligenz und Inhaltsoperationen verknüpfen, um den Kreislauf von Kompetenz zu Leistung zu schließen. Kleine und Kleinstunternehmen sind jedoch mit einer CAGR von 16,44 % die am schnellsten wachsenden, da sie nun fortschrittliche Funktionen einführen können, ohne große Befähigungsteams aufzubauen, eine Verschiebung, die in Fällen widergespiegelt wird, in denen Zertifizierungsprogramme auf Tausende von Lernenden skalieren und dabei die Managementzeit bewahren. Der Markt für produktbasiertes Vertriebstraining erfüllt die KMU-Bedürfnisse mit mobilem Mikrolernen und vorgefertigten Rollenspielen, die auf gängige Produktszenarien abgebildet sind, was die Zeit bis zum Wert im Vergleich zu maßgeschneiderten Entwicklungen reduziert. Compliance-Ökonomie unterstützt ebenfalls die Einführung, da proaktives Training das finanzielle Risiko reduziert, wenn Bußgelder oder Sanierungskosten andernfalls die Investition überwiegen würden.
Käufer im Kleinstunternehmen- und mittleren Marktsegment bevorzugen schlüsselfertige Tools, die sich in Kollaborationssuiten und CRMs integrieren, sodass Training und Coaching dort erscheinen, wo die Arbeit stattfindet. Anbieter reagierten im Jahr 2026 mit der Kombination von agentischer KI, Kompetenzgraphen und Unternehmens-Wissensdiensten, die automatisch generierte Kurse und gezielte Weiterqualifizierung ermöglichen, die an Rolle, Kompetenz und Pipeline-Lücken geknüpft sind. Standardbasierte Programme unter ISO 9001 und verwandten Rahmenwerken stärken den Fall für formale Trainingsaufzeichnungen und kontinuierliche Verbesserung, was unternehmensweite Rollouts unterstützt, wenn Qualitätsteams das Lernen mit Audits abstimmen. Da diese Funktionen reifen, wird der Markt für produktbasiertes Vertriebstraining voraussichtlich eine weitere KMU-Durchdringung erleben, unterstützt durch Partnerökosysteme, die Implementierungs- und Inhaltsanpassungsdienste bereitstellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Produktbasierter Vertriebsschulungsmarkt
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region für den produktbasierten Vertriebsschulungsmarkt bis 2031, angetrieben durch große Vertriebsbelegschaften, grenzüberschreitende Kanäle und nationale Programme zur Skalierung digitaler Weiterbildung. Chinas hohe Trainingsausgaben und Indiens anhaltende Wachstumsrate zeigen, dass die Nachfrage in Märkten, in denen Fertigungs-, Dienstleistungs- und Technologie-Ökosysteme eine Standardisierung über mehrstufige Vertriebswege hinweg erfordern, dauerhaft ist. Die Anforderungen der Käufer umfassen häufig mehrsprachige Unterstützung, schlanke Bereitstellung für eine Vielzahl von Geräten sowie flexible rollenbasierte Lernpfade, die unterschiedliche Reifegrade in Städten und auf Partnerebenen berücksichtigen. Da regionale Käufer eingebettetes Lernen und kurzformatige Übungen bevorzugen, werden Anbieter, die KI-Agenten auf lokale Arbeitsabläufe und Tools abstimmen, einen Marktanteil im produktbasierten Vertriebsschulungsmarkt gewinnen.
Nordamerika Produktbasierter Vertriebsschulungsmarkt
Nordamerika bleibt aufgrund der hohen Dichte an Unternehmenssoftware und der Breite regulierter Branchen, die prüfungssichere Nachweise über Schulungsauswirkungen benötigen, der Umsatzanker. Käufer priorisieren agentische Plattformen, die Coaching im Arbeitsfluss ermöglichen und Inhalte, Kompetenzen sowie Analysen unter einer einzigen Intelligenzschicht vereinen – ein Trend, der durch Markteinführungen im Jahr 2026 belegt wird, die die Interoperabilität mit Drittanbieter-Assistenten und CRM-Systemen betonen. Organisationen in dieser Region kodifizieren Schulungsanforderungen auch im Zusammenhang mit betrieblichen Veränderungen und KI-Governance, was die Nachfrage nach Simulationsprotokollen und Kompetenz-Taxonomien steigert, die Stellenrollen und Kontrollmechanismen zugeordnet sind. Diese Präferenz kommt dem produktbasierten Vertriebsschulungsmarkt zugute, indem sie Anbieter belohnt, die messbare Ergebnisse im Zusammenhang mit einer aktiven Pipeline nachweisen können.
EMEA und Südamerika Produktbasierter Vertriebsschulungsmarkt
Europa legt Priorität auf regulatorische Kohärenz und Übergangsplanung in den Bereichen Umwelt- und digitale Resilienzrahmen, was einen Bedarf an umfassender Änderungsdokumentation und Umschulung zum Zeitpunkt von Prozessaktualisierungen schafft. ISO 14001:2026 erfordert strukturierte Aktualisierungen und die Abstimmung von Schulungen über ein langes Übergangsfenster hinweg, was Organisationen dazu veranlasst, Inhaltsprozesse zu planen, die länder- und sprachübergreifend skalierbar sind. In Südamerika, dem Nahen Osten und Afrika erzeugen digitale Adoptionskurven Interesse an schlankem, mobilem Lernen für verteilte Einzel- und Automobilhändlernetzwerke, die schnelle Auffrischungen vor Ort benötigen. Da immer mehr Regionen dieselben architektonischen Anforderungen an das Lernen konvergieren – insbesondere SCORM und xAPI für systemübergreifendes Tracking –, verzeichnet der produktbasierte Vertriebsschulungsmarkt weniger Hindernisse für multinationale Implementierungen.
Wettbewerbslandschaft
Die Konsolidierung hat sich beschleunigt, da Plattformanbieter KI-native Funktionen hinzufügen und eine End-to-End-Abdeckung von Inhalten, Coaching, Kompetenzen und Analysen anstreben. Die endgültige Vereinbarung zwischen Seismic und Highspot im Februar 2026 spiegelt eine Strategie wider, Lernen, Coaching und Inhaltsoperationen unter einer Marke zu vereinen und eine große installierte Basis mit integrierten KI-Funktionen zu bedienen. Neue Einführungen im Jahr 2026 unterstreichen einen Schwenk hin zu agentischen Architekturen, die mit Drittanbieter-Assistenten und CRMs interoperieren, wie in Mindtickles ElevateOS und Docebos AgentHub und MCP-Server zu sehen ist. Diese Richtung bevorzugt Plattformen, die Unternehmenswissen in gezielte Mikrokurse umwandeln und Coaching-Signale in den Workflow des Verkäufers einbetten.
Spezialisten und Startups zielen auf engere Abschnitte der Wertschöpfungskette mit leichteren Implementierungen und niedrigeren Gesamtbetriebskosten ab. Die Ankündigung der Series-B-Finanzierung von Letter AI im Februar 2026 veranschaulicht das Investoreninteresse an Geschäftsniveau-Intelligenz, die Coaching in die Opportunity bringt, anstatt sich auf statische Inhalts-Hubs zu konzentrieren. Frontline-fokussierte Tools bieten Orientierung im Moment und haben bei Einsätzen im Einzelhandel und im Automobilbereich starke wöchentliche aktive Nutzung und Umsatzsteigerungen demonstriert. Diese Schritte erweitern den Markt für produktbasiertes Vertriebstraining, indem sie Unternehmenssuiten mit gezielten, rollenspezifischen Lösungen ergänzen.
Compliance hat sich als zentrales Differenzierungsmerkmal in regulierten Sektoren herausgestellt, in denen prüfungsbereite Nachweise und Zertifizierungen nicht verhandelbar sind. Anbieter heben die Unterstützung für ISO 27001, SOC 2, DSGVO, CCPA, NYDFS 23 NYCRR 500 und DORA-Ausrichtung hervor, zusammen mit Funktionen wie transkribierten Simulationen, Kompetenznachweisen und validierten elektronischen Aufzeichnungen für 21 CFR Teil 11 in den Biowissenschaften. Produkt- und Partnerökosysteme, die xAPI für Kanaltraining und Syndizierung in Partner-LMS-Plattformen einbetten, reduzieren Reibung bei verteilten Rollouts. Da Unternehmenskäufer Plattformen bewerten, bevorzugen sie Lösungen, die Lernen mit Kompetenzen und Umsatzauswirkungen verbinden, was den Wettbewerb im gesamten Markt für produktbasiertes Vertriebstraining prägt.
Marktführer im Bereich produktbasiertes Vertriebstraining
-
Seismic
-
Highspot
-
Showpad
-
Allego
-
Mindtickle
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Produktbasierter Vertriebsschulungsmarkt Unternehmen in diesem Bericht
- Seismic
- Highspot
- Showpad
- Allego
- Mindtickle
- Bigtincan
- Brainshark
- SalesHOD
- Qstream
- Skilljar
- Thought Industries
- Docebo
- SAP Litmos
- Cornerstone OnDemand
- 360Learning
- LearnUpon
- Northpass
- Richardson Sales Performance
- Challenger
- RAIN Group
- Corporate Visions
- Sandler Training
- Winning by Design
- Force Management
- Korn Ferry
Neueste Industrielle Entwicklungen in Produktbasierter Vertriebsschulungsmarkt
- April 2026: Mindtickle startete ElevateOS™, das erste agentische Betriebssystem für Umsatzbefähigung, das KI-Tutor, KI-Rollenspiel, KI-Manager-Coach und Deal-Guide-Funktionen enthält, die auf MCP-Standards aufgebaut sind, um fragmentierte Trainingstools und Inhaltsbibliotheken in eine einzige Intelligenzgrundlage zu vereinen.
- April 2026: Docebo startete AgentHub, Enterprise Knowledge und Skills Intelligence auf der Docebo Inspire 2026, wobei KI-Agenten eingesetzt werden, um verstreutes Wissen aus Confluence, SharePoint, OneDrive und CRM-Systemen in On-Demand-Mikrokurse umzuwandeln, und veröffentlichte einen Beta-MCP-Server für native Integration mit Claude, Microsoft Copilot und ChatGPT.
- Februar 2026: Seismic und Highspot unterzeichneten eine endgültige Fusionsvereinbarung, um unter der Marke Seismic zu operieren, und vereinten zwei Anbieter, die weltweit über 2.000 Organisationen bedienen, um eine umfassende KI-gestützte Plattform über den gesamten Umsatzlebenszyklus bereitzustellen.
- Juni 2025: Mediafly erwarb Appinium, ein Salesforce-natives LMS, um das Lernen mit Marketing-, Vertriebs- und Servicedaten in seiner KI-Umsatzbefähigungs-Suite zu integrieren.
Berichtsumfang des globalen Marktes für produktbasiertes Vertriebstraining
Der Markt für produktbasiertes Vertriebstraining ist der Markt für Trainingslösungen, die Vertriebsteams dabei helfen, zu lernen, wie sie spezifische Produkte effektiv verkaufen, indem sie deren Merkmale, Vorteile und Kundenwert verstehen.
Der Bericht über den Markt für produktbasiertes Vertriebstraining ist segmentiert nach Trainingsbereitstellungsmodus (Präsenzunterricht durch Kursleiter, virtuelles Kursleitertraining, selbstgesteuertes E-Learning, gemischtes/hybrides Lernen), Branchenvertikale (IT und Telekommunikation, BFSI, Fertigung, Gesundheitswesen und Biowissenschaften sowie weitere), Unternehmensgröße (Großunternehmen, mittlerer Markt, kleine und Kleinstunternehmen) und Geografie. Die Marktprognosen werden in Wertangaben (USD Millionen) bereitgestellt.
Segmentierungsübersicht
| Präsenzunterricht durch Kursleiter |
| Virtuelles Kursleitertraining (VILT) |
| Selbstgesteuertes E-Learning |
| Gemischtes/hybrides Lernen |
| IT und Telekommunikation |
| BFSI |
| Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Konsumgüter und Einzelhandel |
| Automobil |
| Großunternehmen |
| Mittlerer Markt |
| Kleine und Kleinstunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Trainingsbereitstellungsmodus | Präsenzunterricht durch Kursleiter | |
| Virtuelles Kursleitertraining (VILT) | ||
| Selbstgesteuertes E-Learning | ||
| Gemischtes/hybrides Lernen | ||
| Nach Branchenvertikale | IT und Telekommunikation | |
| BFSI | ||
| Fertigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Konsumgüter und Einzelhandel | ||
| Automobil | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Mittlerer Markt | ||
| Kleine und Kleinstunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für produktbasiertes Vertriebstraining und wie sind die Wachstumsaussichten?
Die Marktgröße für produktbasiertes Vertriebstraining betrug im Jahr 2025 12,65 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 6,48 % während 2026–2031 einen Wert von 18,20 Milliarden USD erreichen.
Welche Bereitstellungsformate skalieren am schnellsten in produktbasierten Programmen?
Mobile und Mikrolernformate expandieren mit einer CAGR von 21,78 %, da Organisationen das Training in tägliche Workflows einbetten und Inhalte synchron mit Produktaktualisierungen auffrischen.
Welche Region führt und welche Region wächst am schnellsten in diesem Bereich?
Nordamerika führte im Jahr 2025 mit 33,38 %, während der asiatisch-pazifische Raum mit einer CAGR von 11,44 % bis 2031 die am schnellsten wachsende Region ist.
Welche Vertikale expandiert am schnellsten im Bereich produktbasierter Befähigung?
Gesundheitswesen und Biowissenschaften ist die am schnellsten wachsende Vertikale mit einer CAGR von 19,75 % aufgrund regulatorischer Anforderungen und Bedürfnisse zur Einbindung mehrerer Interessengruppen.
Wie differenzieren sich Anbieter im Jahr 2026?
Anbieter führen agentische KI ein, die Unternehmenswissen in Kurse umwandelt, Coaching in Workflows einbettet und prüfungsbereite Transkripte sowie Kompetenznachweise bereitstellt, die mit Live-Geschäften verknüpft sind.
Welche Rolle spielen Standards und Compliance bei Kaufentscheidungen?
Käufer priorisieren Plattformen, die SCORM und xAPI für das Tracking unterstützen und Kompetenznachweise unter Rahmenwerken wie ISO 14001 und ISO 42001 liefern, die eine formale Trainingsdokumentation erfordern.