
Polyacrylamid-Copolymer-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.96 Milliarden US-Dollar |
| Marktgröße (2031) | 6.65 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyacrylamid-Copolymer-Marktanalyse von Mordor Intelligence
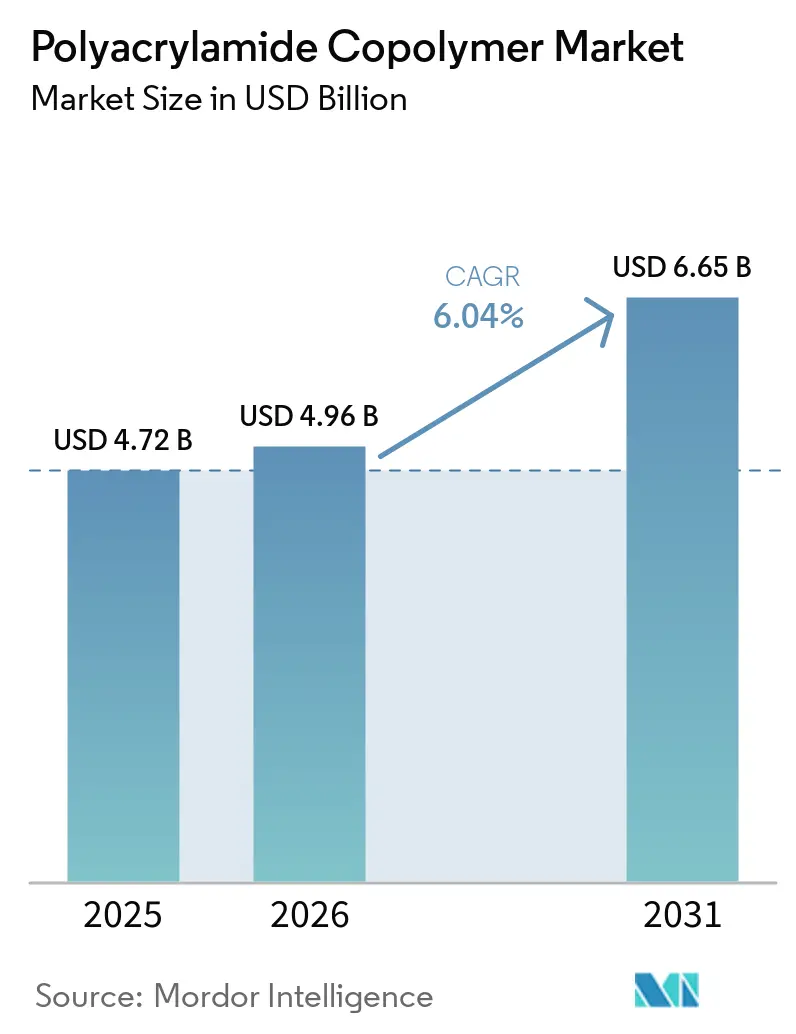
Die Größe des Polyacrylamid-Copolymer-Marktes wurde im Jahr 2025 auf 4,72 Milliarden USD geschätzt und soll von 4,96 Milliarden USD im Jahr 2026 auf 6,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,04 % während des Prognosezeitraums (2026–2031). Der Polyacrylamid-Copolymer-Markt wird durch die Nachfrage aus den Bereichen Abwasseraufbereitung, tertiäre Ölförderung und Trennung von Bergbaurückständen angetrieben. Strengere Einleitungsvorschriften veranlassen Versorgungsunternehmen, zusätzliche Behandlungsstufen einzuführen, was die Nachfrage nach Chemikalien zur Schlammkonditionierung und -entwässerung erhöht. Lieferanten entwickeln Qualitäten, die für Salzwasser, erhöhte Temperaturen und komplexen Industrieschlamm ausgelegt sind. Chinas Produktionskapazität beeinflusst die Preisgestaltung für standardmäßige anionische Qualitäten, während spezialisierte Formulierungen Chancen für Lieferanten mit technischen Fähigkeiten schaffen. Rohstoffkosten, Anforderungen an Restacrylamid und biobasierte Alternativen bleiben Einschränkungen für den Polyacrylamid-Copolymer-Markt.
Wichtigste Erkenntnisse des Berichts
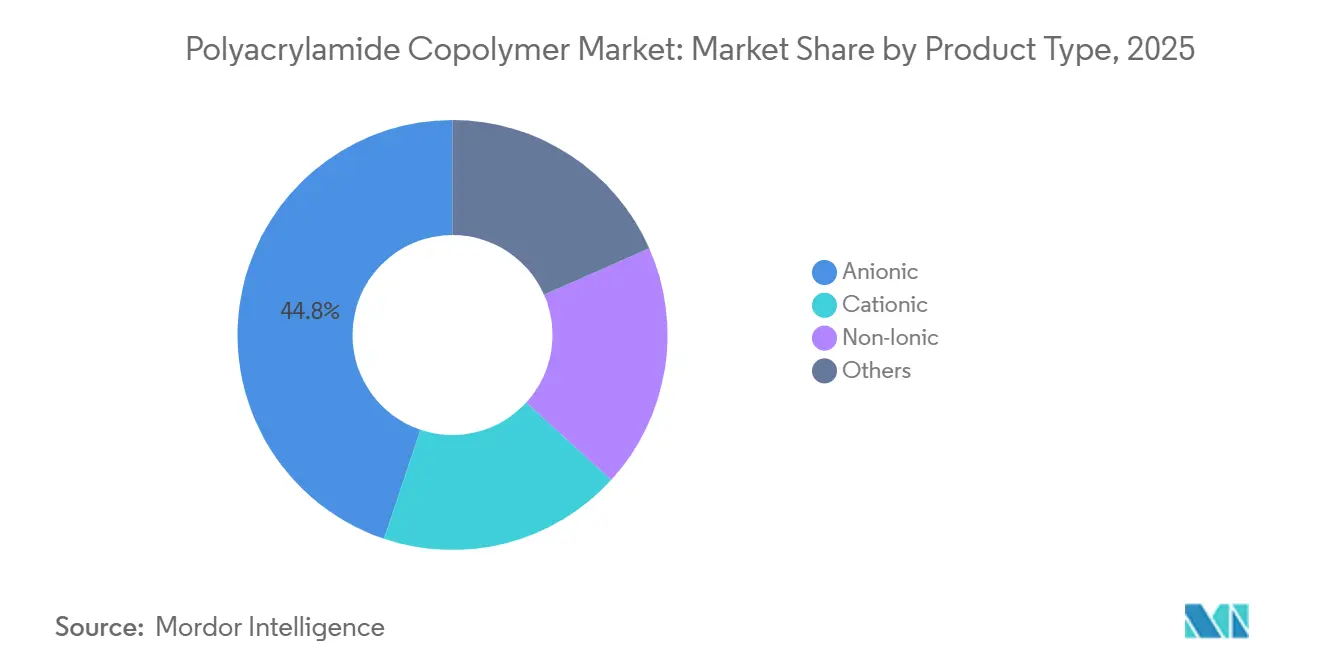
- Nach Produkttyp entfiel auf anionisches Polyacrylamid im Jahr 2025 ein Umsatzanteil von 44,83 %, während kationisches Polyacrylamid bis 2031 die höchste CAGR von 6,23 % verzeichnen soll.
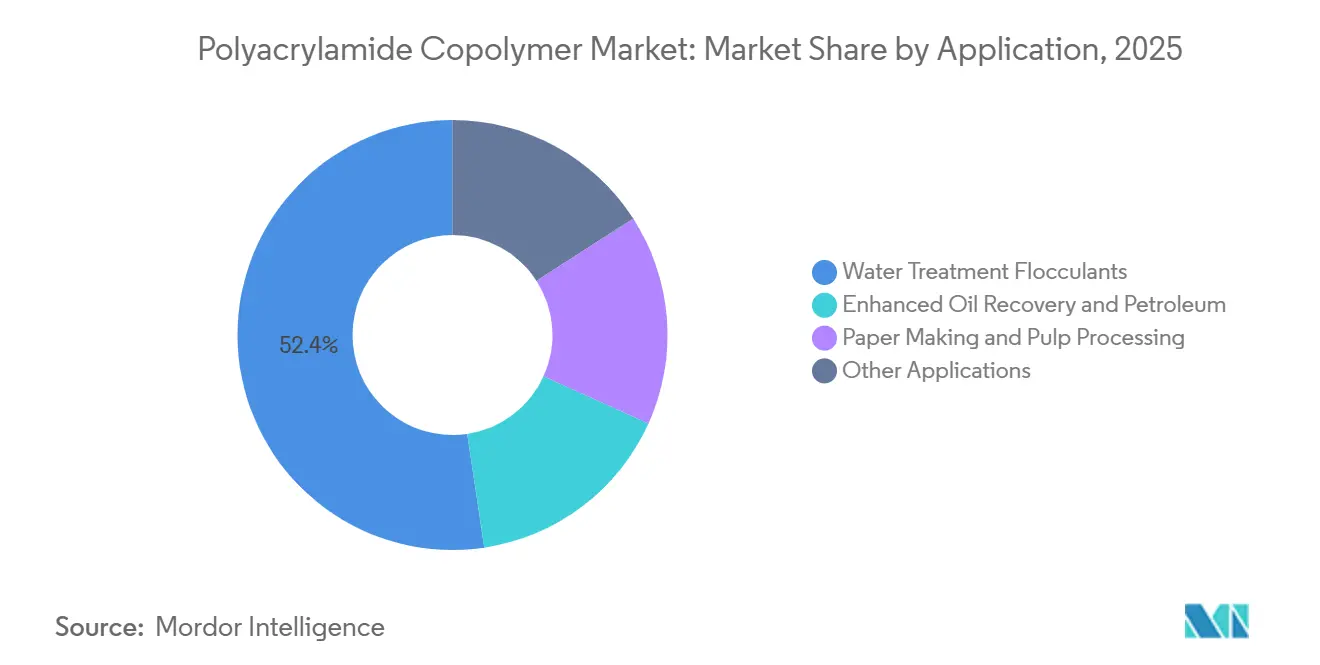
- Nach Anwendung entfielen auf Flockungsmittel für die Wasseraufbereitung im Jahr 2025 ein Umsatzanteil von 52,35 %, während tertiäre Ölförderung und Erdöl bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
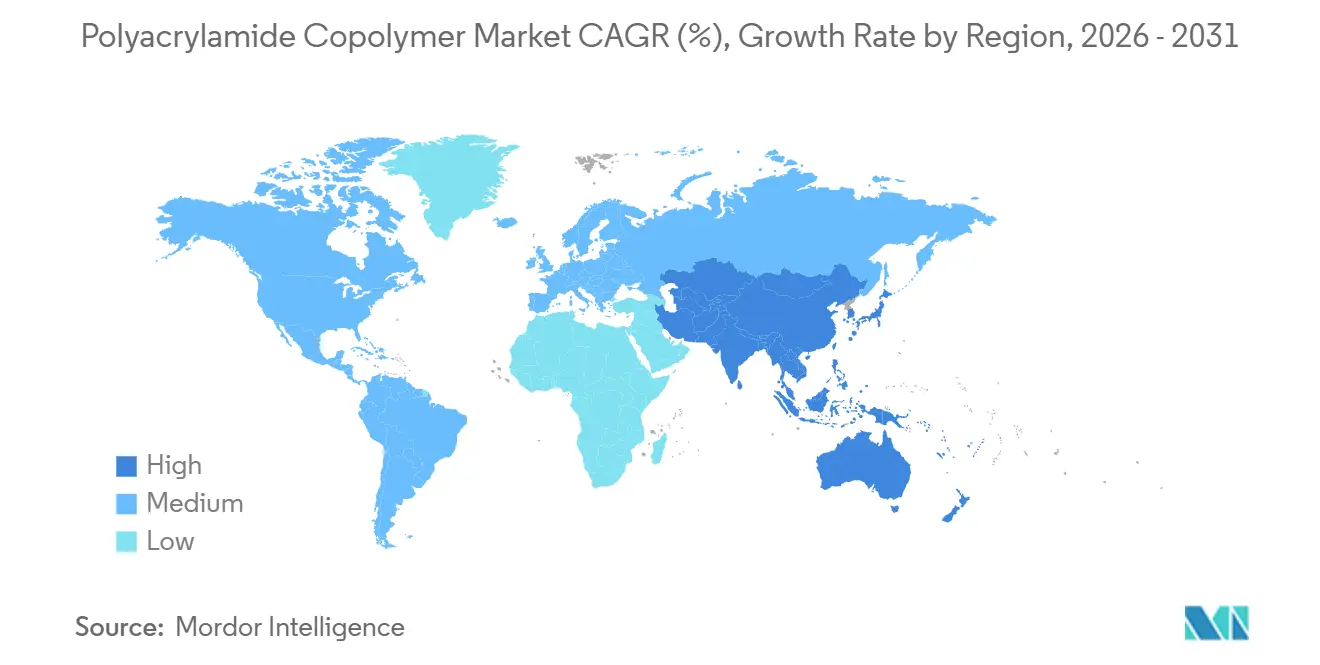
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 45,07 % am Polyacrylamid-Copolymer-Markt und soll bis 2031 mit der höchsten CAGR von 6,34 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Polyacrylamid-Copolymer-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Strengere Anforderungen an Abwassereinleitung und Wiederverwendung | +1.8% | Global, am stärksten in der EU, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Ausbau der kommunalen und industriellen Schlammentwässerung | +1.4% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Polymerflutung in ausgereiften Ölfeldern und Ölfeldern mit hohem Salzgehalt | +1.5% | China, der Nahe Osten und Kasachstan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Trennung von Rückständen kritischer Mineralien und Fest-Flüssig-Trennung | +1.1% | Lateinamerika, Asien-Pazifik, der Nahe Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Hochleistungs-Polyacrylamid (PAM) für unkonventionelle und Offshore-Produktion | +0.9% | Nordamerika, China und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Anforderungen an Abwassereinleitung und Wiederverwendung
Die überarbeitete Richtlinie der Europäischen Union über die Behandlung von kommunalem Abwasser trat am 1. Januar 2025 in Kraft und führte strengere Behandlungspflichten für größere Anlagen ein. Kläranlagen, die mehr als 10.000 Einwohnergleichwerte versorgen, müssen bis 2036 strengere Stickstoff- und Phosphorstandards erfüllen. Die Richtlinie verpflichtet bestimmte große Anlagen außerdem, bis 2045 eine quaternäre Behandlung einzuführen, was die Anforderungen an die Behandlung und das Schlammmanagement erhöht. Jede zusätzliche Behandlungsstufe kann die Menge der Feststoffe erhöhen, die Versorgungsunternehmen konditionieren und entwässern müssen. Diese Anforderungen treiben die Nachfrage nach hochmolekularen Copolymeren an, die die Fest-Flüssig-Trennung bei niedrigen Dosierungen verbessern. In den Vereinigten Staaten begrenzen Trinkwasservorschriften die Dosierbedingungen für Acrylamid und unterstützen die Nachfrage nach zertifizierten Produkten bei der kommunalen Beschaffung.
Ausbau der kommunalen und industriellen Schlammentwässerung
Kommunale und industrielle Kläranlagen benötigen eine Schlammentwässerung, um die Entsorgungsmengen zu reduzieren und die Betriebseffizienz zu verbessern. Kationische Qualitäten eignen sich für Schlamm mit negativ geladenen Feststoffen, einschließlich Schlamm aus der Lebensmittelverarbeitung, der Textilherstellung, der Kohlenwäsche und kommunalen Kläranlagen. Diese Anwendung verknüpft den Polyacrylamid-Copolymer-Markt mit dem Behandlungsdurchsatz und nicht ausschließlich mit dem Neubau von Anlagen. Komplexere Schlammzusammensetzungen können höhere Molekulargewichte oder maßgeschneiderte Ladungsdichten erfordern, um die erforderliche Kuchentrockenheit zu erreichen. Hybridprodukte, die herkömmliche Polymergerüste mit Biopolymerkomponenten kombinieren, haben in Anwendungen mit flüssigen Feintaillings einen geringeren Dosierbedarf gezeigt. Diese Vorteile können Kaufentscheidungen zugunsten von Qualitäten verlagern, die die Gesamtbehandlungskosten senken, anstatt solcher mit dem niedrigsten Stückpreis.
Polymerflutung in ausgereiften Ölfeldern und Ölfeldern mit hohem Salzgehalt
Die Polymerflutung ist eine chemische Methode zur tertiären Ölförderung, die in ausgereiften Feldern eingesetzt wird, um den Produktionsrückgang zu verlangsamen. Eine Studie aus dem Jahr 2025 über das Maesoon-Ölfeld in Thailand ergab, dass die Polymerflutung wirtschaftlich rentabel sein kann, wenn sie implementiert wird, bevor der Wasseranteil stark ansteigt. Die Reservoirbedingungen beeinflussen die Auswahl des Polyacrylamid-Copolymers stark, da Wärme, Salzgehalt und Adsorption die Polymerleistung verringern können. Daher sind Wasserqualitätskontrolle und Polymerauswahl voneinander abhängige Entscheidungen für Feldbetreiber. Auf 2-Acrylamido-2-methylpropansulfonsäure (ATBS) basierende Terpolymere und N-Vinylpyrrolidon (NVP)-modifizierte Copolymere sind für Reservoire relevant, die eine thermische Stabilität über 100 °C erfordern. Feldversuche in Kuwait haben auch den Einsatz von Polymeren unter Bedingungen mit hohem Salzgehalt und hohen Temperaturen demonstriert, was die Rolle von Spezialqualitäten im Polyacrylamid-Copolymer-Markt unterstützt[1]European Association of Geoscientists and Engineers, „Herausforderungen in Chancen verwandeln, Fallstudien zum Erfolg im Feldmaßstab bei der Polymerflutung in rauen Umgebungen in Kuwait,” OnePetro, onepetro.org..
Nachfrage nach Trennung von Rückständen kritischer Mineralien und Fest-Flüssig-Trennung
Die Verarbeitung von Lithium, Kupfer, Kobalt und Nickel erzeugt feine Schlämme, die eine Sedimentation und Wasserrückgewinnung erfordern. Hochmolekulare anionische Copolymere können Feststoffe konzentrieren und Wasser in den Prozesskreislauf zurückführen. Untersuchungen an amazonischen Bauxit- und Kupferrückständen ergaben, dass anionische Copolymere die Sedimentationsraten im Vergleich zu unbehandeltem Schlamm um das 31- bis 33-Fache erhöhten. Die Forschung verknüpfte eine verbesserte Wasserrückgewinnung auch mit einer Reduzierung des jährlichen Frischwasserentzugs um 17.000 m³ pro Betrieb. Diese Anwendung begünstigt Formulierungen, die ihre Leistung in Wasser mit hoher Ionenstärke und bei unterschiedlichen Mineralzusammensetzungen aufrechterhalten. Da sich Batteriemetallprojekte ausweiten, gewinnt der Polyacrylamid-Copolymer-Markt eine weitere Nachfragequelle, die sich von kommunalen Behandlungs- und Ölfelданwendungen unterscheidet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Compliance-Kosten für Restacrylamid-Monomer | -0.7% | EU, Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei petrochemischen Rohstoffen | -0.6% | Global, mit stärkerer Exposition in Europa | Mittelfristig (2–4 Jahre) |
| Substitution durch biobasierte und natürliche Flockungsmittel | -0.4% | Westeuropa, Nordamerika und Pilotmärkte in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-Kosten für Restacrylamid-Monomer
Die Europäische Union reguliert Acrylamid im Rahmen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH), was Compliance-Anforderungen für Lieferanten schafft. Diese Anforderungen betreffen Produktformulierung, Prüfung, Zertifizierung und Dokumentation entlang der gesamten Lieferkette. In den Vereinigten Staaten unterliegen Trinkwasseranwendungen Dosierbedingungen, die die Exposition gegenüber Restacrylamid begrenzen[2]United States Environmental Protection Agency, „Nationale primäre Trinkwasservorschriften,” United States Environmental Protection Agency, epa.gov.. Lieferanten, die mehrere Regionen bedienen, benötigen möglicherweise separate Produktqualitäten und Zertifizierungsprozesse, um lokale Vorschriften einzuhalten. Diese Anforderungen können größeren Herstellern mit etablierten Qualitätssystemen und Produktionskapazitäten für monomerarme Produkte zugutekommen. Sie erhöhen auch die Markteintrittsbarrieren für Spezialanwendungen im Polyacrylamid-Copolymer-Markt.
Preisvolatilität bei petrochemischen Rohstoffen
Acrylnitril ist ein wichtiger vorgelagerter Rohstoff für Acrylamid-Monomer und folglich für die Produktion von Polyacrylamid-Copolymer. Seine Kosten hängen von Propylenpreisen, Anlagenauslastungsraten, Energiekosten und regionalen Handelsbedingungen ab. Diese Exposition kann die Margen beeinflussen, wenn Polymerlieferanten Festpreisverträge mit kommunalen Versorgungsunternehmen abschließen. Diese Verträge erstrecken sich oft über einen einzelnen Beschaffungszyklus hinaus, was die Fähigkeit der Lieferanten einschränkt, höhere Inputkosten zeitnah an die Kunden weiterzugeben. Hersteller mit eigener Acrylamid-Monomer-Kapazität können einen Teil dieses Risikos durch eine größere Kontrolle über die vorgelagerte Versorgung mindern. Dieses Hemmnis betrifft den Polyacrylamid-Copolymer-Markt insgesamt, da Standardqualitäten einem direkten Preiswettbewerb ausgesetzt sind, wenn die Rohstoffkosten steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Anionische Qualitäten führen, kationische Chemie beschleunigt sich
Anionisches Polyacrylamid hielt im Jahr 2025 einen Marktanteil von 44,83 % am Polyacrylamid-Copolymer-Markt. Es wird bei der Eindickung von Bergbaurückständen, der Klärung industrieller Abwässer und der Papierretention eingesetzt, da seine Polymerstruktur geladene suspendierte Partikel überbrückt. Untersuchungen an pyrithaltigen Rückständen ergaben, dass anionisches Polyacrylamid (PAM) Adsorptions- und Flockungsleistung erbrachte und zeigten, dass die Mineralogie die Ergebnisse beeinflusst. Diese Erkenntnisse unterstützen die Nachfrage nach Qualitäten, die nach Molekulargewicht und Ladungsdichte angepasst sind. Nicht-ionisches Polyacrylamid wird in spezialisierten Anwendungen eingesetzt, darunter Bodenerosionsschutz, Abstandshalter bei der hydraulischen Frakturierung und ausgewählte Textilprozesse. Amphotere und andere modifizierte Produkte umfassen 2-Acrylamido-2-methylpropansulfonsäure (ATBS) und NVP-Terpolymere für Ölfeldbedingungen.
Kationisches Polyacrylamid soll von 2026 bis 2031 mit einer CAGR von 6,23 % wachsen. Es wird dort eingesetzt, wo Schlamm eine kationische Konditionierung vor der Entwässerung durch Zentrifuge oder Bandpresse erfordert. Kommunale Abwasserbehandlung, Lebensmittelverarbeitung und industrielle Behandlung sind wichtige Nachfragezentren für diese Produkte. Behandlungssysteme, die zunehmend komplexen Schlamm verarbeiten, unterstützen die Nachfrage nach kationischen Produkten im Polyacrylamid-Copolymer-Markt. Kationische Qualitäten mit hoher Ionizität haben im Allgemeinen höhere Verkaufspreise als Massenware anionischer Produkte. Infolgedessen kann ihr Umsatzbeitrag schneller wachsen als ihr Marktanteil.


Nach Anwendung: Wasseraufbereitung bleibt der Anker, tertiäre Ölförderung ist die Chance mit der höchsten Dynamik
Flockungsmittel für die Wasseraufbereitung machten im Jahr 2025 52,35 % des Polyacrylamid-Copolymer-Marktanteils nach Anwendung aus. Die Abwasserklärung nutzt Polymere als wiederkehrende Betriebsmittel, was die Nachfrage an Behandlungsvolumina knüpft. Die europäische Abwasserrichtlinie stellt zusätzliche Anforderungen an die Nährstoffentfernung und die weitergehende Behandlung in qualifizierenden Anlagen. Diese Anforderungen können zusätzliche Feststoffe erzeugen, die vor der Entsorgung oder Wiederverwendung konditioniert und entwässert werden müssen. Die Papierherstellung und Zellstoffverarbeitung verwenden ebenfalls strukturierte anionische, kationische und amphotere Qualitäten zur Verbesserung von Retention und Entwässerung. Weitere Anwendungen umfassen Landwirtschaft, Bauwesen, Bodenstabilisierung, Halbleiteranwendungen, Wasseraufbereitung und pharmazeutische Abwasserbehandlung, jeweils mit unterschiedlichen Leistungsanforderungen.
Tertiäre Ölförderung und Erdölanwendungen sollen von 2026 bis 2031 eine CAGR von 6,78 % verzeichnen. Diese Anwendung hängt von der Wirtschaftlichkeit ausgereifter Felder und der Verfügbarkeit von Polymeren ab, die die Viskosität unter Reservoirbedingungen aufrechterhalten. Die Erfahrungen am Daqing-Ölfeld bieten eine operative Referenz für Polymerflutungsprogramme bei anderen ausgereiften Anlagen. Die Nachfrage korreliert nicht direkt mit den Ölpreisen, da Betreiber möglicherweise nur begrenzte Alternativen haben, um die Produktion aus bestehenden Feldern aufrechtzuerhalten. Offshore-Standorte verwenden auch flüssige und Emulsionsformulierungen, wenn Platzbeschränkungen die Installation von Pulverauflösungsanlagen einschränken. Eine Studie über platzbeschränkte Reservoire identifizierte betriebliche und wirtschaftliche Unterschiede zwischen flüssigen und pulverförmigen Polymersystemen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 45,07 % am Polyacrylamid-Copolymer-Markt und soll bis 2031 mit einer CAGR von 6,34 % wachsen. Die Region verfügt über kommunale Wasseraufbereitungsanforderungen, Bergbauaktivitäten und Ölfeld-Nachfrage. China ist ein Produktionszentrum für Standard-Polyacrylamid-Qualitäten und beeinflusst die Preisgestaltung auf den Exportmärkten. Indiens Ausbau der Behandlungsinfrastruktur unterstützt die Nachfrage nach Flockungsmitteln für die Abwasserbehandlung und das Schlammmanagement. Investitionen in die Fertigung und die Batterielieferkette in Indonesien, Malaysia, Thailand und Vietnam erhöhen ebenfalls die Anforderungen an die Abwasserbehandlung.
Nordamerika ist ein reifes Segment des Polyacrylamid-Copolymer-Marktes. Die unkonventionelle Ölproduktion, das Management von Produktionswasser und Modernisierungen kommunaler Versorgungsunternehmen unterstützen die Nachfrage. Die Vereinigten Staaten halten bundesstaatliche Trinkwasseranforderungen aufrecht, die Qualitätsstandards für acrylamidhaltige Wasseraufbereitungsprodukte beeinflussen. In Europa beeinflusst der Umsetzungszeitplan der überarbeiteten Richtlinie über die Behandlung von kommunalem Abwasser die Marktnachfrage. Industrielle und kommunale Nutzer in Deutschland benötigen leistungsstärkere Qualitäten, um Abwasserstandards zu erfüllen. Nordische Beschaffungsaktivitäten unterstützen auch die Bewertung von biohybriden Flockungsmittellösungen.
Südamerika, der Nahe Osten und Afrika weisen unterschiedliche Nachfragemuster im Polyacrylamid-Copolymer-Markt auf. Chile, Peru und Brasilien nutzen polymergestützte Rückstandsentwässerung bei der Verarbeitung von Kupfer, Lithium und Eisenerz. In wasserarmen Bergbauregionen unterstützen verbesserte Sedimentationseffizienz und Wasserrückgewinnung den Einsatz anionischer Polymere. Die Nachfrage im Nahen Osten ist mit Anwendungen der tertiären Ölförderung verknüpft, insbesondere in Reservoiren mit hoher Temperatur und hohem Salzgehalt. Nordafrika und Subsahara-Afrika tragen durch den Ausbau der Wasseraufbereitungsinfrastruktur zur Nachfrage bei. Südafrikanische Bergbaubetriebe verwenden ebenfalls hochmolekulare anionische Qualitäten für das Rückstandsmanagement und damit verbundene Compliance-Anforderungen.

Wettbewerbslandschaft
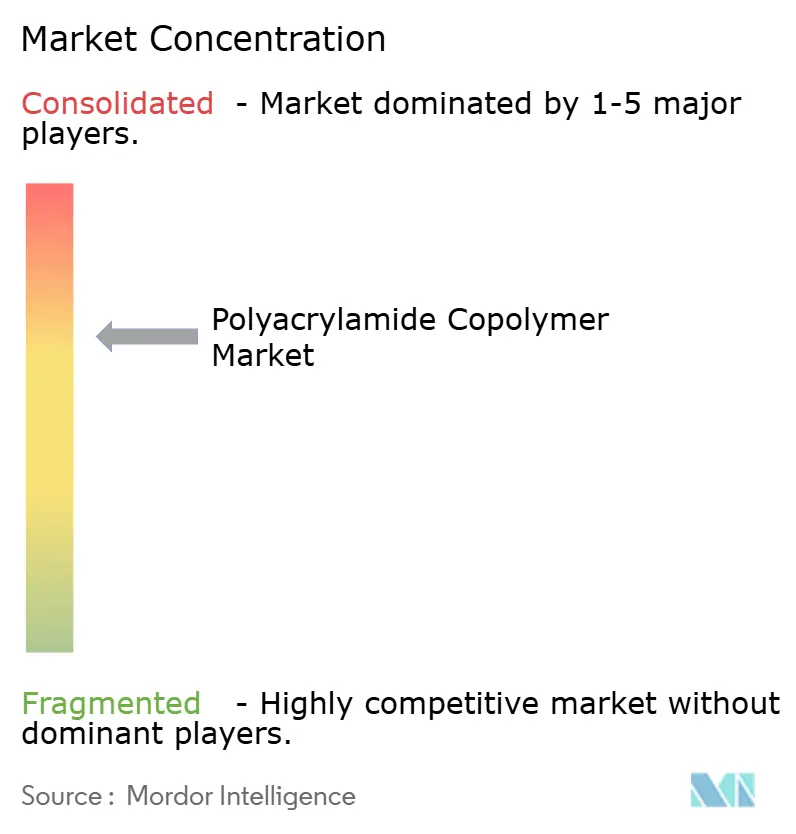
Der Polyacrylamid-Copolymer-Markt ist mäßig konsolidiert, wobei die Größe der führenden Lieferanten sie von regionalen Produzenten in China, Finnland, Deutschland und Indien unterscheidet. SNF kombiniert vorgelagerte Integration mit Fertigungs- und Anwendungskompetenzen in den Bereichen Wasseraufbereitung, Bergbau und Ölfeld. Das Unternehmen erweiterte sein Portfolio durch die Übernahme von Obsidian Chemical Solutions im Jahr 2025 und baute damit auf seinen früheren Übernahmen von PfP Industries und Ace Fluid Solutions auf. Diese Initiativen erweitern ihre Reichweite und unterstützen den Kundendienst durch lokale Aktivitäten. Diese Konzentration verschafft großen, integrierten Produzenten Vorteile bei der Versorgungssicherheit und dem technischen Service.
Kemira baut sein Wasseraufbereitungsgeschäft durch Übernahmen und Servicekapazitäten aus. Im Februar 2026 erwarb das Unternehmen SIDRA Wasserchemie, um sein Wasseraufbereitungsgeschäft in Mitteleuropa zu stärken. Im Juli 2026 erwarb Kemira ANMAC Water Treatment Service, um seine industriellen Wasseraufbereitungsdienstleistungen in Kalifornien auszubauen. Diese Transaktionen unterstreichen die Rolle lokaler Servicebeziehungen neben der Polymerherstellung. Lieferanten konkurrieren durch die Kombination von Produktleistung und Anwendungsunterstützung, insbesondere für Kunden, die komplexe Abwasserströme und sich entwickelnde Compliance-Anforderungen verwalten.
Solenis investiert in regionale Fertigung, um sein Geschäft mit Zellstoff- und Papierchemikalien auszubauen. Im April 2026 begann das Unternehmen mit dem Bau einer 60.000-Tonnen-Anlage in Beihai, Guangxi, mit einem geplanten Betriebsbeginn im zweiten Quartal 2027. Die Anlage wird den Zugang von Solenis zu Westchina und Südostasien unterstützen. Massenwarenproduzenten bedienen Standard-Anionqualitäten, während Speziallieferanten sich auf Leistung unter Bedingungen mit hohem Salzgehalt, hohen Temperaturen und schwierigen Feststoffen konzentrieren. Biohybrid-Entwickler können auf kommunale Ausschreibungen abzielen, die Biologisch abbaubarkeit und geringeren Acrylamidgehalt betonen. Die Wettbewerbslandschaft begünstigt Lieferanten, die Leistungs-, Compliance- und Versorgungsanforderungen erfüllen.
Marktführer der Polyacrylamid-Copolymer-Branche
SNF Group
Solenis
Kemira Oyj
BASF
Ashland
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: SNF SA unterzeichnete beim Kazakhstan Enhanced Oil Recovery (EOR) Forum 2026 in Astana ein Memorandum, um bis zu 100 Millionen EUR (ca. 108 Millionen USD) in eine lokale Polymer- und Anlagenfertigungsanlage für Kasachstans Öl- und Gassektor zu investieren. Die Investition steht im Einklang mit SNFs Strategie, Fertigungskapazitäten in der Nähe wichtiger EOR-Kunden anzusiedeln, den lokalen Anteil zu erhöhen und den Technologietransfer an regionale Betreiber zu erleichtern.
- Mai 2026: SNF Oman LLC nahm Phase 1 seiner neuen Polymerverarbeitungsanlage im Industriegebiet Raysut in Salalah mit einer jährlichen Produktionskapazität von ca. 6.000 Tonnen in Betrieb. Phase 2 zielt auf eine vollständige Polymerherstellung ab und wird mehr als 10.000 Tonnen jährliche Kapazität hinzufügen. SNF plant den Abschluss von Phase 2 für das 4. Quartal 2026.


Umfang des globalen Polyacrylamid-Copolymer-Marktberichts
Polyacrylamid-Copolymer ist ein wasserlösliches synthetisches Polymer, das durch chemische Kombination von Acrylamid mit anderen Monomeren wie Acrylsäure hergestellt wird. Dieser Copolymerisationsprozess modifiziert die chemischen Eigenschaften des Polymers für spezifische industrielle Anwendungen.
Der Polyacrylamid-Copolymer-Markt ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in anionisch, kationisch, nicht-ionisch und sonstige segmentiert. Nach Anwendung ist der Markt in Flockungsmittel für die Wasseraufbereitung, tertiäre Ölförderung und Erdöl, Papierherstellung und Zellstoffverarbeitung sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Polyacrylamid-Copolymer in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Anionisch |
| Kationisch |
| Nicht-ionisch |
| Sonstige |
| Flockungsmittel für die Wasseraufbereitung |
| Tertiäre Ölförderung und Erdöl |
| Papierherstellung und Zellstoffverarbeitung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Anionisch | |
| Kationisch | ||
| Nicht-ionisch | ||
| Sonstige | ||
| Nach Anwendung | Flockungsmittel für die Wasseraufbereitung | |
| Tertiäre Ölförderung und Erdöl | ||
| Papierherstellung und Zellstoffverarbeitung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Polyacrylamid-Copolymer-Marktes?
Die Größe des Polyacrylamid-Copolymer-Marktes wurde im Jahr 2025 auf 4,72 Milliarden USD geschätzt und soll von 4,96 Milliarden USD im Jahr 2026 auf 6,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,04 % während des Prognosezeitraums (2026–2031).
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Tertiäre Ölförderung und Erdöl sollen mit einer CAGR von 6,78 % wachsen, da ausgereifte Felder die Polymerflutung einsetzen.
Welche Region führt bei der globalen Nachfrage?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 45,07 % und soll bis 2031 die höchste CAGR von 6,34 % verzeichnen.
Welcher Produkttyp hatte im Jahr 2025 den größten Marktanteil?
Anionisches Polyacrylamid führte im Jahr 2025 mit einem Anteil von 44,83 %, angetrieben durch seinen Einsatz bei Rückständen, industriellen Abwässern und Papieranwendungen.
Seite zuletzt aktualisiert am:



