
Marktgröße und Marktanteil des Physical AI Ecosystem
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 26.06 Milliarden US-Dollar |
| Marktgröße (2031) | 51.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
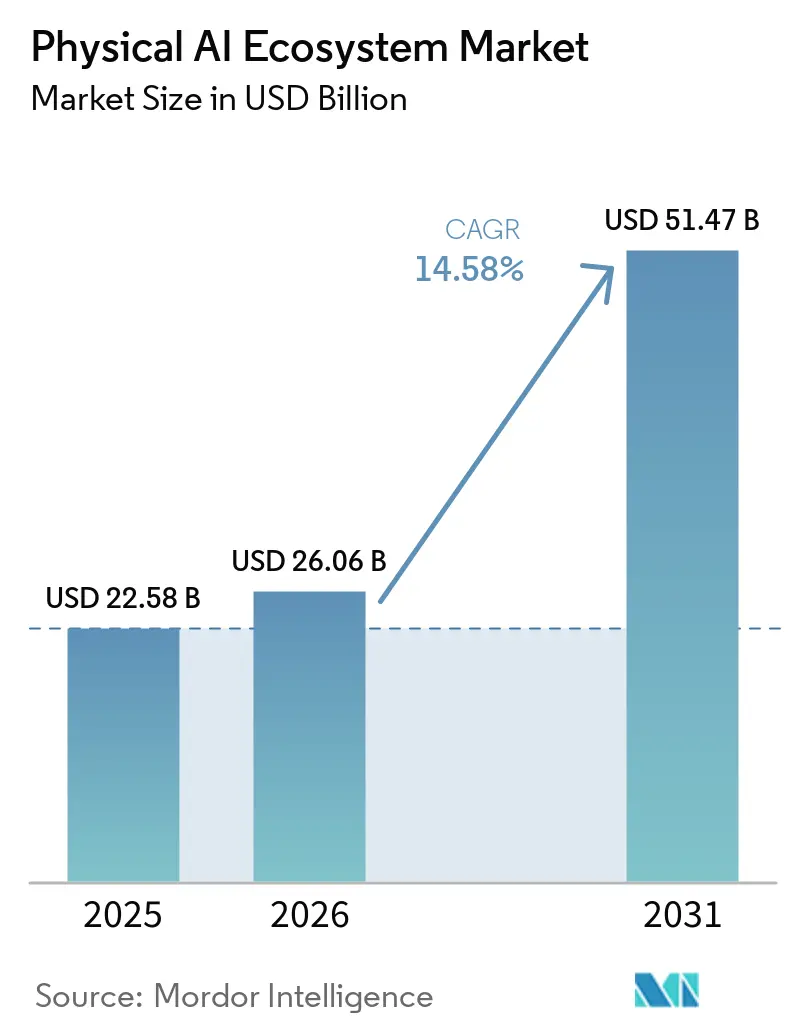
Physical AI Ecosystem Marktanalyse von Mordor Intelligence
Die Marktgröße des Physical-AI-Ökosystems wird voraussichtlich von 22,58 Milliarden USD im Jahr 2025 auf 26,06 Milliarden USD im Jahr 2026 und bis 2031 auf 51,47 Milliarden USD anwachsen, was einer CAGR von 14,58 % von 2026 bis 2031 entspricht. Der Markt für das Physical-AI-Ökosystem entwickelt sich von Systemen, die Entscheidungen aus der Ferne unterstützen, hin zu Maschinen, die am Einsatzort wahrnehmen, schlussfolgern und handeln. Sprach-Bild-Aktions-Modelle, gesunkene Hardwarekosten und anhaltende Arbeitskräftemangel weiten den praktischen Einsatz dieser Systeme aus. Käufer legen mehr Wert auf messbare Amortisation, Integrationsbereitschaft und Betriebszuverlässigkeit als in früheren Automatisierungszyklen. Dies begünstigt Implementierungen, die von einem definierten Pilotprojekt zu einem breiteren Einsatz übergehen können, ohne umfangreiche Neugestaltungen zu erfordern. Der Markt für das Physical-AI-Ökosystem ist zudem auf Anbieter angewiesen, die Robot-Hardware, Edge-Computing, Simulation, Sicherheitspraktiken und laufenden Vor-Ort-Support kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 71,08 % am Markt für das Physical-AI-Ökosystem, während Software bis 2031 voraussichtlich mit einer CAGR von 16,32 % wachsen wird.
- Nach Robotertyp entfielen im Jahr 2025 44,59 % des Marktanteils des Physical-AI-Ökosystems auf Industrieroboter, während persönliche und haushaltsnahe Serviceroboter bis 2031 voraussichtlich mit einer CAGR von 17,04 % wachsen werden.
- Nach Bereitstellung hielten On-Device-Systeme im Jahr 2025 einen Anteil von 45,17 % am Markt für das Physical-AI-Ökosystem, während die hybride Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 15,41 % wachsen wird.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 30,21 % des Marktes für das Physical-AI-Ökosystem auf die Fertigung, während die Logistik- und Lieferkettenbranche bis 2031 voraussichtlich mit einer CAGR von 18,27 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,47 % am Markt für das Physical-AI-Ökosystem, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 18,76 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Latenzarme Edge-Inferenz für Echtzeit-Autonomie | +2.8% | Global, mit Schwerpunkt in fortgeschrittenen Fertigungsclustern in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel bei unstrukturierten körperlichen Tätigkeiten | +3.2% | Global, am stärksten ausgeprägt in Nordamerika, Westeuropa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Flexible Automatisierung in Logistik und Fertigung | +2.5% | Nordamerika und asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten nach Europa | Mittelfristig (2–4 Jahre) |
| Simulations-zu-Realität-Pipelines mit digitalem Zwilling | +2.1% | Global, mit den frühesten kommerziellen Gewinnen in Japan, Deutschland und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Aufbau proprietärer realer Aktionsdaten | +1.6% | Nordamerika, mit frühen Ausstrahlungseffekten in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Staatliche und sicherheitskritische Autonomieprogramme | +1.4% | Japan, Südkorea, Kanada, das Vereinigte Königreich und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Latenzarme Edge-Inferenz für Echtzeit-Autonomie
Der Physical AI Ecosystem Markt erfordert schnelle lokale Entscheidungen, wenn Roboter in der Nähe von Personen, Geräten oder beweglichen Materialien arbeiten. Eine Remoteverbindung zur Cloud kann Verzögerungen verursachen, die für eine Automobilfertigungslinie, einen Krankenhausflur oder eine mobile Maschine in einem belebten Lager ungeeignet sind. NVIDIA stellte sein Blackwell-gestütztes Jetson Thor im August 2025 allgemein verfügbar, mit bis zu 2.070 FP4-Teraflops an KI-Rechenleistung bei einer Leistungsaufnahme von 130 Watt und einem Entwickler-Kit-Preis von 3.499 USD.[1] Das Unternehmen meldete eine 7,5-fach höhere KI-Rechenleistung und eine 3,5-fach höhere Energieeffizienz im Vergleich zum Vorgänger. Diese Spezifikationen machen Edge-Inferenz zu einer zentralen Designentscheidung für Geräte, die innerhalb eines engen Betriebsfensters reagieren müssen. Anbieter ohne roboterorientierte Inferenz-Stacks könnten daher einem engeren Spielraum gegenüberstehen, in Physical AI Einsätzen relevant zu bleiben.
Arbeitskräftemangel bei unstrukturierten körperlichen Tätigkeiten
Arbeitskräfteengpässe stützen die Nachfrage im Physical AI Ecosystem Markt, da viele schwierige Arbeitsplätze in Umgebungen angesiedelt sind, mit denen die herkömmliche Automatisierung nicht gut umgehen kann. Die verbleibenden Lücken umfassen das Kommissionieren ungleichmäßiger Pakete, das Management von Variationen über gemischte Produktlinien hinweg sowie das Arbeiten in nassen, engen oder unvorhersehbaren Räumen. Diese Aufgaben verbinden kommerziellen Handlungsdruck mit der Art von Betriebsdaten, die zur Verbesserung physischer KI-Modelle benötigt werden. Der Mangel ist nicht auf Fabrikrollen beschränkt, da auch Logistik, Gesundheitsunterstützung, Bauwesen und Feldbetrieb auf Arbeitnehmer angewiesen sind, die vielfältige körperliche Aufgaben ausführen. Ein System, das sich an wechselnde Layouts oder Objekte anpassen kann, kann in diesen Umgebungen nützlicher sein als feststehende Automatisierung. Diese Übereinstimmung zwischen ungedecktem Arbeitskräftebedarf und technischem Fortschritt erhöht den Wert praktischer Einsätze, die auf Standortebene sicher betrieben werden können.
Flexible Automatisierung in Logistik und Fertigung
Der Physical AI Ecosystem Markt profitiert davon, wenn Hersteller und Logistikbetreiber feste Layouts durch Systeme ersetzen, die sich an wechselnde Produktmixe und Durchsatzziele anpassen können. Der Internationale Verband der Robotik meldete, dass Materialhandhabungsroboter im ersten Quartal 2026 60 % der nordamerikanischen Bestellungen für Industrieroboter ausmachten.[2] Dieses Muster spiegelt eine Entwicklung hin zu mobilen und KI-fähigen Flotten wider, anstatt zu Geräten, die nur einer festen Route oder Aufgabe dienen. Flexible Systeme können auch eine breitere Palette von Betriebsbeispielen liefern als Einzelaufgabenzellen. Diese Beispiele können das Modelltraining stärken und den Wert früher Einsätze im Laufe der Zeit verbessern. Betreiber benötigen weiterhin disziplinierte Integrationsarbeit, da Flexibilität nicht die Notwendigkeit von Sicherheitsvalidierung, Workflow-Design oder Mitarbeitervorbereitung beseitigt.
Simulations-zu-Realität-Pipelines mit digitalem Zwilling
Simulation ist ein wichtiger Bestandteil des Physical AI Ecosystem Marktes, da das Training auf realen Maschinen langsam und kostspielig sein kann. NVIDIA erklärte, dass sein Cosmos 3 Edge-Modell On-Device-Visionsbegründung und Robot-Aktionsgenerierung mit 15 Hz auf Jetson Thor ermöglichen kann. Das Unternehmen erklärte auch, dass das offene Cosmos-Framework die Anpassung an eine neue Roboterverkörperungsform innerhalb von 1 Tag ermöglicht. Digitale Modelle ermöglichen es Entwicklern, viele Betriebsbedingungen zu testen, bevor ein Roboter in einer Produktionsumgebung eingesetzt wird. Allerdings bleibt die Übertragung von der Simulation in eine Live-Umgebung von den Sensoren, der Kinematik und den Arbeitsbedingungen jedes Roboters abhängig. Dies kann vertikal integrierten Anbietern einen Vorteil verschaffen und gleichzeitig die Leichtigkeit einschränken, mit der Software über verschiedene OEM-Plattformen hinweg transferiert wird.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten und lange Inbetriebnahmezyklen | -2.2% | Global, am stärksten ausgeprägt für KMU in Europa sowie Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Zertifizierung, Haftung und funktionaler Sicherheit | -1.5% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten nach Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Mangel an Long-Tail-Daten zu physischen Interaktionen | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Energie-, Wärme- und Batterieeinschränkungen bei mobilen Verkörperungsformen | -0.9% | Global, am deutlichsten sichtbar bei mobilen und humanoiden Einsätzen in allen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten und lange Inbetriebnahmezyklen
Der Physical AI Ecosystem Markt steht kurzfristig vor einer Einschränkung, da die Einsatzkosten über den Roboterkauf hinausgehen. Integrationsdienstleistungen, Software-Anpassung, Sicherheitsprüfungen, Bedienerschulung und Workflow-Änderungen können das anfängliche Budget erheblich belasten. Komplexe Fertigungsprojekte können 12 bis 18 Monate über die ursprünglichen Zeitpläne hinaus erfordern, wenn Systeme auf Betriebsbedingungen abgestimmt werden müssen, die in der Simulation nicht berücksichtigt wurden. Kleine und mittelständische Unternehmen sind besonders gefährdet, da es ihnen möglicherweise an Integrationserfahrung und finanziellen Kapazitäten fehlt, um Projektüberschreitungen aufzufangen. Lange Inbetriebnahmezyklen verzögern auch die Verfügbarkeit der Betriebsdaten, die Anbieter benötigen, um das Roboterverhalten zu verfeinern. Kommerzielle Modelle, die die Einrichtung vereinfachen, die Serviceabdeckung verbessern oder standortspezifischen Ingenieursaufwand reduzieren, können daher einen bedeutenden Vorteil haben.
Komplexität bei Zertifizierung, Haftung und funktionaler Sicherheit
Sicherheitsanforderungen können die Einführung im Physical AI Ecosystem Markt verzögern, insbesondere wenn Systeme in der Nähe von Mitarbeitern arbeiten oder regulierte Aufgaben ausführen. ISO 10218:2025 aktualisierte den Industrieroboter-Sicherheitsstandard, um funktionale Sicherheit, kollaborativen Betrieb und Cybersicherheit abzudecken. Bestehende Genehmigungsverfahren wurden für deterministischere Systeme entwickelt, während adaptive KI-Modelle ihr Verhalten ändern können, wenn die Betriebsdaten wachsen. ISO/IEC TR 5469:2024 befasst sich mit funktionaler Sicherheit und KI-Systemen und bietet damit eine konsistentere Grundlage für die Bewertung dieser Risiken. NVIDIA erklärte, dass sein Halos AI Systems Inspection Lab ein nach ANAB akkreditiertes ISO/IEC 17020-Inspektionsorgan für KI und funktionale Sicherheit in autonomen Fahrzeugen und der Robotik ist. Gesundheits- und Verteidigungsprojekte können besonders lange Genehmigungszyklen haben, selbst wenn die zugrunde liegende Technologie ausgereift ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Wertschöpfungsstapel gestalten hardwaredominierte Erlöse umHardware hatte im Jahr 2025 einen Anteil von 71,08 % am Markt für das Physical-AI-Ökosystem, da jedes verkörperte System Sensoren, Aktoren, Manipulatoren, Prozessoren und Stromversorgungsgeräte benötigt. Industrieroboter und mobile Plattformen bleiben kapitalintensiv, sodass die Hardware-Stückliste einen großen Anteil der Projektausgaben ausmacht. Zuverlässigkeit, Nutzlast, Bewegungspräzision, Betriebsdauer und Umgebungseignung bleiben hardwarebestimmte Überlegungen. Diese Anforderungen machen die Plattformauswahl zum zentralen Element von Implementierungsentscheidungen und festigen die Beziehungen zwischen OEMs, Integratoren und Endnutzern. Der Markt für das Physical-AI-Ökosystem bleibt in Geräten verankert, die über ihre Betriebslebensdauer gewartet, unterstützt und angepasst werden können.
Software wird bis 2031 voraussichtlich mit einer CAGR von 16,32 % wachsen, dem höchsten Wert unter den Komponenten. Weltweite Foundation-Modelle, Flottenorchestrierungstools, Simulationsumgebungen und Digital-Twin-Plattformen können als separate Umsatzschichten statt als eingebettete Roboterfunktionen verkauft werden. NVIDIA stellte GR00T N1.7 beim GTC 2026 im frühen kommerziellen Zugang vor, was auf eine Entwicklung hin zu Modellsoftware als eigenständiger kommerzieller Schicht hindeutet. Dienstleistungen bleiben ebenfalls wichtig, da Multi-OEM-Flotten Inbetriebnahme, Schulung, Optimierung und laufenden Support benötigen. ISO/IEC TR 5469:2024 schafft einen zusätzlichen Bedarf an KI-Funktionssicherheitsbewertungen und damit verbundenen Spezialistendiensten.
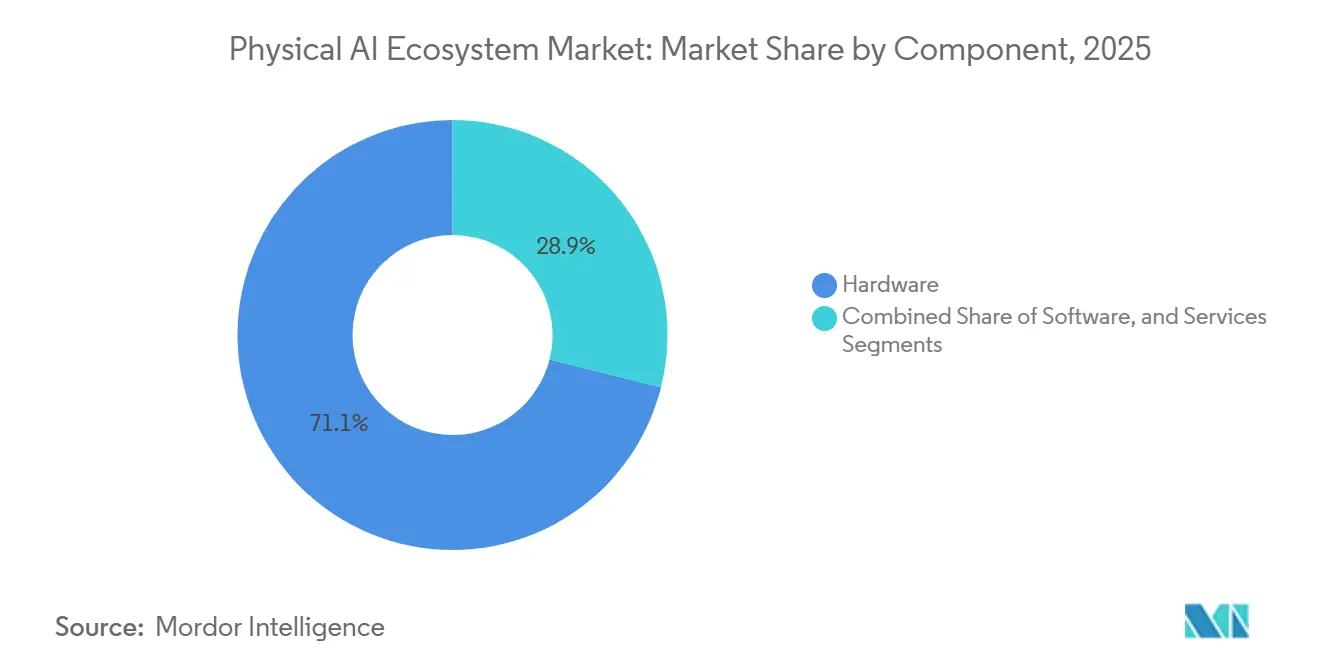
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Robotertyp und Verkörperungsform:
Industrielle Größenordnung trifft auf humanoide EntwicklungIndustrieroboter machten im Jahr 2025 44,59 % der Marktgröße des Physical-AI-Ökosystems aus. Ihre führende Position spiegelt den bewährten Einsatz in der Automobil-, Elektronik- und Metallproduktion wider, wo Zuverlässigkeit und wiederholbare Bewegungsabläufe über die Zeit nachgewiesen wurden. Die Internationale Vereinigung für Robotik verzeichnete im Jahr 2024 weltweit 542.000 Installationen von Industrierobotern, mehr als doppelt so viele wie vor 10 Jahren. Asien entfiel auf 74 % der Neuinstallationen, wobei China 295.000 Einheiten installierte und der globale Betriebsbestand 4.664.000 Einheiten erreichte. Diese installierte Basis gibt Industrieplattformen eine praktische Grundlage für das Hinzufügen von KI-Fähigkeiten.[3]
Persönliche und haushaltsnahe Serviceroboter werden bis 2031 voraussichtlich mit einer CAGR von 17,04 % wachsen. Verbraucherumgebungen schaffen vielfältige Interaktionen mit Menschen, Objekten, Raumaufteilungen und sich ändernden Bedingungen, die umfangreiche Daten für die Modellentwicklung liefern können. Professionelle Serviceroboter unterstützen auch Chirurgie, Inspektion, Logistik und Feldanwendungen, bei denen KI die Aufgabenflexibilität erweitern kann. 1X Technologies begann 2026 mit der Produktion in seiner NEO Factory in Hayward, Kalifornien, mit einer anfänglichen Jahreskapazität von 10.000 Einheiten, die für Heimanwender bestimmt sind. FANUC berichtete, dass nach dem Produktlaunch im Dezember 2025 mehr als 1.000 Roboter für Physical-AI-bezogene Anwendungen ausgeliefert wurden.
Nach Einsatzmethode:
On-Device-Systeme unterstützen einen hybriden WegDie On-Device-Bereitstellung hielt im Jahr 2025 einen Anteil von 45,17 % am Markt für das Physical-AI-Ökosystem. Die führende Position spiegelt den Bedarf an geringer Latenz, Sicherheit und Datenresidenz in der Fertigung, im Verteidigungsbereich und bei chirurgischen Eingriffen wider. Lokale Inferenz ermöglicht es Maschinen, ohne einen ständigen Cloud-Roundtrip zu reagieren, und kann sensible Betriebsdaten schützen. Diese Architektur ist am relevantesten für sicherheitskritische Aktionen und Aufgaben, die vorhersehbare Reaktionszeiten erfordern. Der Markt für das Physical-AI-Ökosystem ist eng mit Edge-Prozessoren und lokalen Software-Stacks verbunden, die den Energie- und Wärmegrenzen jedes Roboters entsprechen.
Die hybride Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 15,41 % wachsen. Sie kombiniert lokale Ausführung für dringende Funktionen mit Cloud-Ressourcen für Telemetrieanalyse, Flottenüberwachung, Modellverbesserung und Digital-Twin-Simulation. Dies ermöglicht kontinuierliche Datenflüsse, ohne sicherheitskritische Aktionen an Remote-Computing zu delegieren. Siemens und NVIDIA erweiterten ihre Partnerschaft auf der CES 2026, um eine KI-gesteuerte adaptive Fertigungsstätte in der Siemens Electronics Factory in Erlangen, Deutschland, zu entwickeln. Die Initiative integriert Edge-Inferenz mit cloudbasierter Digital-Twin-Simulation, während die Cloud-Bereitstellung für Trainings- und Überwachungsworkloads nützlich bleibt.[4]
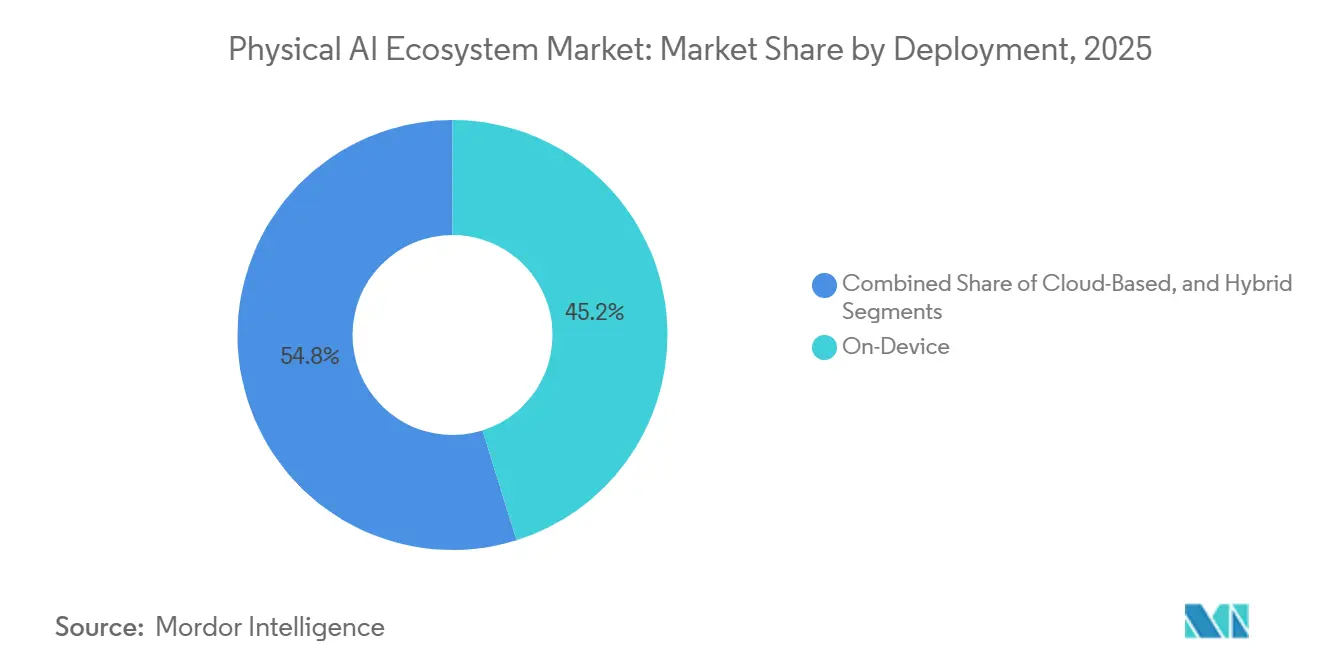
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Fertigungskapazität und LogistiknachfrageDie Fertigung machte im Jahr 2025 30,21 % des Marktes für das Physical-AI-Ökosystem aus. Der Sektor verfügt über die tiefste installierte Basis an Robotergeräten und etablierte Einsatzbereiche in Montage, Schweißen, Lackieren und Qualitätsprüfung. Die Automobilindustrie bleibt die weltweit größte Fertigungskundengruppe für Industrieroboter, obwohl die Nachfrage aus der allgemeinen Industrie die Automobilindustrie in mehreren Märkten inzwischen übertrifft. Die Elektronik- und Konsumgüterproduktion bietet eine breitere Basis für Systeme, die mehr Variation bewältigen als frühere programmierte Geräte. Diese Bandbreite an Anwendungen bietet Anbietern von Physical-AI mehrere etablierte Zugangswege in den Fabrikbetrieb.
Die Logistik- und Lieferkettenbranche wird bis 2031 voraussichtlich mit einer CAGR von 18,27 % wachsen, dem schnellsten Wachstum unter den Endnutzerbranchen. E-Commerce-Volumen und Arbeitskräftemangel in Lagerhäusern erhöhen die Nachfrage nach flexiblen mobilen Systemen und Handhabungsgeräten. Materialhandhabungsroboter machten im ersten Quartal 2026 60 % der nordamerikanischen Bestellungen für Industrieroboter aus. Gesundheitswesen, Verteidigung und Sicherheit, Bauwesen, Bergbau und Energie sind ebenfalls wichtige Einsatzbereiche. Boston Dynamics und FieldAI schlossen im März 2026 eine Partnerschaft, um die Spot-Plattform und Field Foundation Models auf dynamische Bau- und Bergbauumgebungen anzuwenden.
Geografische Analyse
Markt für das Physical-AI-Ökosystem in Nordamerika
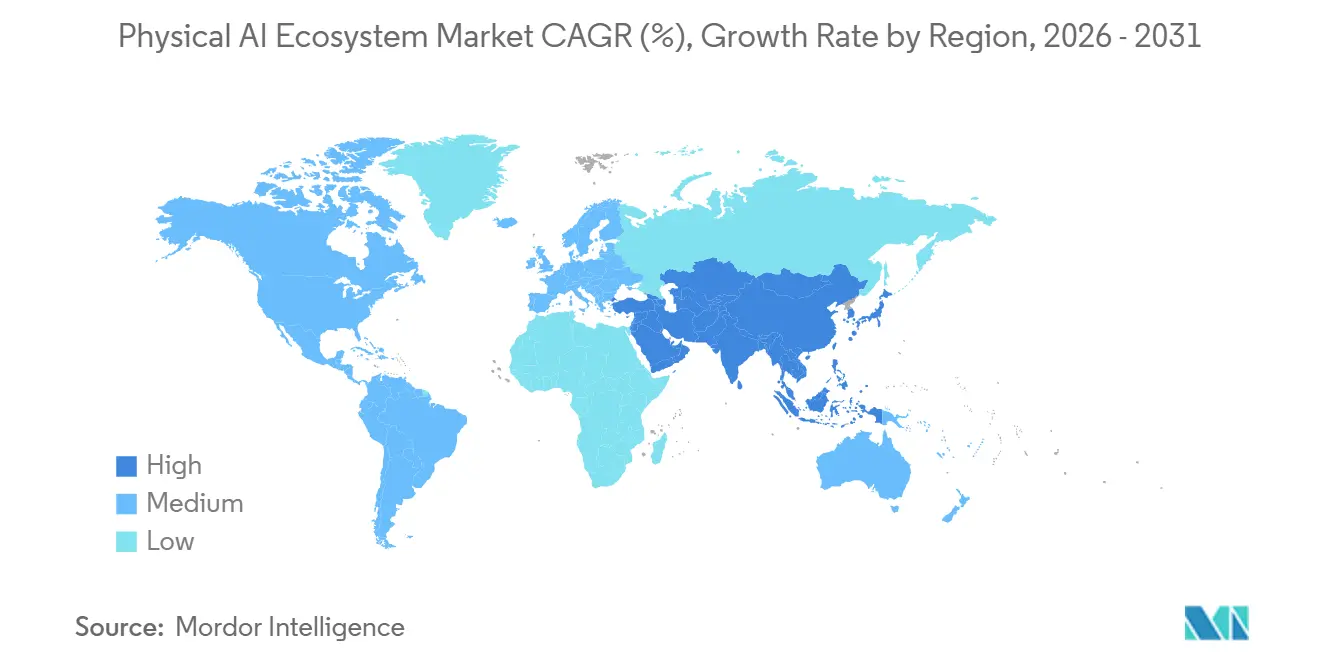
Nordamerika hatte im Jahr 2025 einen Anteil von 35,47 % am Markt für das Physical-AI-Ökosystem. Die Region vereint KI-native Robotikunternehmen, erhebliche unternehmerische Investitionskapazitäten und Reshoring-Aktivitäten, die den Bedarf an flexiblen Produktionsanlagen steigern. Die Roboterinstallationen in den USA erholten sich 2025 nach 2 Jahren rückläufiger Entwicklung, wobei Lebensmittelproduktion, Lagerhaltung und Logistik die Erholung stützten. Nordamerika verzeichnete 2024 204 Roboter je 10.000 Beschäftigte im verarbeitenden Gewerbe. Dies lag unter dem Wert Westeuropas von 267 und Südkoreas von 1.220, was Spielraum für eine höhere Automatisierungsdichte lässt.
Markt für das Physical-AI-Ökosystem im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 18,76 % wachsen – die schnellste geografische Wachstumsrate im Markt für das Physical-AI-Ökosystem. China ist die zentrale Basis für Industrieroboter in der Region, mit 295.000 Installationen im Jahr 2024, wobei inländische Hersteller 57 % des chinesischen Inlandsmarktes für Roboter halten.[5] Japan und Südkorea bauen diese Stärke durch inländische Physical-AI-Programme aus, und Südkorea hat Physical AI im Februar 2026 als zentrale K-Moonshot-Mission ausgewiesen. Südkorea hat am KAIST eine inländische integrierte Physical-AI-Plattform für den Einsatz in der Automobilindustrie, der Präzisionsfertigung und dem Schiffbau eingerichtet. Indien ergänzt China in der regionalen Industrieroboter-Landschaft, verzeichnete 2024 9.100 Installationen und zieht Investitionen in die Fertigungsautomatisierung an, die mit Produktionsanreizprogrammen verbunden sind.
Markt für das Physical-AI-Ökosystem in EMEA und Südamerika
Europa hielt 2025 die zweitgrößte regionale Position, gestützt durch eine umfangreiche installierte Basis, etablierte Automatisierungsanbieter und eine westeuropäische Roboterdichte von 267 je 10.000 Beschäftigte im verarbeitenden Gewerbe. Deutschland entfiel 2024 auf 32 % der jährlichen Roboterinstallationen in Europa, obwohl die regionalen Installationen in diesem Jahr aufgrund schwächelnder Bedingungen in der Automobilindustrie um 8 % zurückgingen. Die Maschinenverordnung der Europäischen Union und der Cyber Resilience Act gestalten die Beschaffungsanforderungen für vernetzte Roboter. Der Nahe Osten treibt die Robotik in den Bereichen Bauwesen, Energie und Logistik voran, während Afrika und Südamerika noch frühe Entwicklungsstadien darstellen, die sich auf Bergbau und Landwirtschaft konzentrieren.

Wettbewerbslandschaft
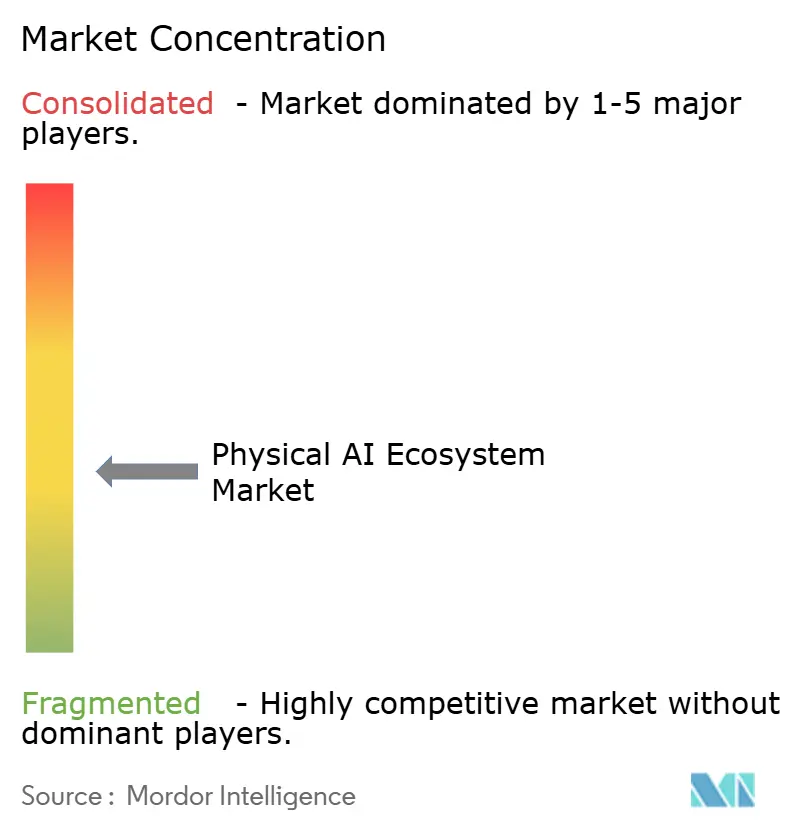
Der Physical AI Ecosystem Markt blieb mäßig fragmentiert, mit zwei breiten Gruppen von Wettbewerbern. Etablierte OEMs der Industrieautomation fügen ihren hardwaregestützten Plattformen KI-Schichten hinzu, die durch langjährige Kundenbeziehungen unterstützt werden. KI-native Unternehmen entwickeln Angebote, die Modelle, Simulationstools und Robot-Hardware kombinieren. Hardware ist relativ konzentriert unter einer begrenzten Gruppe globaler Anbieter, während Software- und Modellentwicklung stärker fragmentiert sind. Servicenetzwerke, Betriebsdaten, Modellqualität und funktionale Sicherheitskompetenz sind wichtige Wettbewerbsvorteile.
Skild AI erweiterte im März 2026 die Zusammenarbeit mit ABB Robotics, Universal Robots und NVIDIA, um sein omni-verkörpertes Gehirn auf Foxconns Blackwell-Montagelinien einzusetzen. Dies zeigt, wie KI-Softwareunternehmen mit etablierten Hardwareanbietern zusammenarbeiten können, anstatt zu versuchen, diese zu ersetzen. Die Multi-Roboter-Orchestrierung über verschiedene OEM-Flotten hinweg bleibt eine wichtige Chance, da sie noch nicht in großem Maßstab gelöst wurde. Gesundheitswesen und Bauwesen benötigen ebenfalls branchenspezifische Modelle, die spezialisierte Bedingungen bewältigen können. Zertifizierte Physical AI Plattformen bleiben begrenzt, insbesondere für Anwendungen, die durch ISO 10218:2025 und ISO/IEC TR 5469:2024 geregelt werden.
Google DeepMind stellte im Juli 2026 Gemini Robotics 2 vor, mit ganzkörperlicher humanoider Steuerung, fortgeschrittener Geschicklichkeit und Multi-Roboter-Zusammenarbeit über mehrere Verkörperungsformen hinweg. Das Unternehmen stellte das Begründungsmodell auf Google AI Studio und in der privaten Vorschau auf der Gemini Enterprise Agent Platform zur Verfügung. Der Physical AI Ecosystem Markt kann Unternehmen belohnen, die Modellfähigkeiten durch geistiges Eigentum und exklusiven Datenzugang schützen. Unternehmen, die Trainingsdaten, Simulation, reale Geräte und Felddienst verbinden, können besser positioniert sein, dauerhafte Kundenbeziehungen aufzubauen.
Marktführer des Physical AI Ecosystem
-
NVIDIA Corporation
-
ABB Ltd
-
KUKA AG
-
Boston Dynamics, Inc.
-
Tesla, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für das Physical-AI-Ökosystem Unternehmen in diesem Bericht
- NVIDIA Corporation
- ABB Ltd
- KUKA AG
- Boston Dynamics, Inc.
- Tesla, Inc.
- FANUC Corporation
- YASKAWA Electric Corporation
- Agility Robotics, Inc.
- Figure AI, Inc.
- NEURA Robotics GmbH
- Universal Robots A/S
- Teradyne, Inc.
- OMRON Corporation
- Siemens AG
- Hyundai Motor Company
- SoftBank Robotics Group Corp.
- Physical Intelligence, Inc.
- Covariant, Inc.
- Dexterity, Inc.
- Apptronik, Inc.
- 1X Technologies AS
- Sanctuary Cognitive Systems Corporation
- Skild AI, Inc.
- Google DeepMind

Neueste Industrielle Entwicklungen in Markt für das Physical-AI-Ökosystem
- Juli 2026: Komatsu und AIM Intelligent Machines schlossen eine strategische Partnerschaft, um autonome Baulösungen mit Bulldozern und Hydraulikbaggern in Japan und den Vereinigten Staaten zu liefern, und traten in die kommerzielle Einsatzphase für Baustellen ein, die bereits auf dem US-Markt in Betrieb sind.
- Juli 2026: Mitsubishi Motors und Highlanders unterzeichneten ein MOU zur Entwicklung und Massenproduktion von humanoiden Robotern für die Fertigungsanlagen von Mitsubishi Motors im Kyoto-Werk, wobei der Produktionsbeginn für Anfang 2027 erwartet wird.
- Juli 2026: Google DeepMind stellte Gemini Robotics 2 vor, das die Ganzkörpersteuerung von Humanoiden, fortgeschrittene Geschicklichkeit und die Zusammenarbeit mehrerer Roboter über verschiedene Verkörperungen hinweg ermöglicht, wobei das Reasoning-Modell auf Google AI Studio und in der privaten Vorschau auf der Gemini Enterprise Agent Platform verfügbar gemacht wurde.
- Mai 2026: FANUC gab eine strategische Zusammenarbeit mit Google bekannt und integrierte Gemini Enterprise in FANUCs Physical AI Robot System, was einen natürlichsprachgesteuerten autonomen Roboterbetrieb ermöglicht. FANUC berichtete, seit dem Launch im Dezember 2025 mehr als 1.000 Roboter für Physical-AI-Anwendungen ausgeliefert zu haben.
- April 2026: Siemens und Humanoid testeten erfolgreich den räderbasierten humanoiden Alpha-Roboter HMND 01 in Siemens' Erlanger Elektronikfabrik, der autonome Logistikaufgaben mit NVIDIA Jetson Thor für Edge-Computing und Isaac Sim für simulationsbasiertes Training ausführte – ein Live-Produktionsmeilenstein für die Partnerschaft zwischen Siemens und NVIDIA beim industriellen KI-Betriebssystem.


Geltungsbereich des globalen Physical AI Ecosystem Marktberichts
Der Physical AI Ecosystem Markt umfasst das Netzwerk aus Technologien, Hardware, Software, KI-Modellen, Sensoren, Edge-Computing-Plattformen, Robotersystemen und unterstützenden Dienstleistungen, die es künstlicher Intelligenz ermöglichen, in physischen Umgebungen zu funktionieren. Dieser Markt unterstützt Anwendungen wie autonome Roboter, intelligente Fabriken, intelligente Fahrzeuge, digitale Zwillinge und Mensch-Maschine-Zusammenarbeit, wodurch KI-Systeme in der Lage sind, in realen Umgebungen wahrzunehmen, zu analysieren und zu handeln.
Der Physical AI Ecosystem Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Robotertyp und Verkörperungsform (Industrieroboter, professionelle Serviceroboter, persönliche und haushaltsnahe Serviceroboter und andere Robotertypen und Verkörperungsformen), Einsatzmethode (On-Device, Cloud-basiert und Hybrid), Endnutzerbranche (Logistik und Lieferkette, Fertigung, Gesundheitswesen, Automobil und Mobilität, Verteidigung und Sicherheit, Bauwesen, Bergbau und Energie sowie andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Industrieroboter |
| Professionelle Serviceroboter |
| Persönliche und haushaltsnahe Serviceroboter |
| Andere Robotertypen und Verkörperungsformen |
| On-Device |
| Cloud-basiert |
| Hybrid |
| Logistik und Lieferkette |
| Fertigung |
| Gesundheitswesen |
| Automobil und Mobilität |
| Verteidigung und Sicherheit |
| Bauwesen, Bergbau und Energie |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Robotertyp und Verkörperungsform | Industrieroboter | |
| Professionelle Serviceroboter | ||
| Persönliche und haushaltsnahe Serviceroboter | ||
| Andere Robotertypen und Verkörperungsformen | ||
| Nach Einsatzmethode | On-Device | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Logistik und Lieferkette | |
| Fertigung | ||
| Gesundheitswesen | ||
| Automobil und Mobilität | ||
| Verteidigung und Sicherheit | ||
| Bauwesen, Bergbau und Energie | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Physical AI Ecosystem Markt?
Die Marktgröße des Physical-AI-Ökosystems wird voraussichtlich von 22,58 Milliarden USD im Jahr 2025 auf 26,06 Milliarden USD im Jahr 2026 und bis 2031 auf 51,47 Milliarden USD anwachsen, was einer CAGR von 14,58 % von 2026 bis 2031 entspricht.
Was treibt die Einführung von Physical AI Systemen an?
Edge-Inferenz, Arbeitskräftemangel bei vielfältigen körperlichen Tätigkeiten, Bedarf an flexibler Automatisierung und Simulationstools unterstützen die Einführung.
Welche Komponente führt bei den Physical AI Ausgaben?
Hardware führte mit einem Anteil von 71,08 % im Jahr 2025, da Systeme Sensoren, Aktuatoren, Prozessoren, Manipulatoren und Energieversorgungsgeräte benötigen.
Welcher Robotertyp wächst am schnellsten?
Persönliche und haushaltsnahe Serviceroboter werden bis 2031 voraussichtlich mit einem CAGR von 17,04 % wachsen.
Welcher Endnutzerbereich wächst am schnellsten?
Logistik und Lieferkette wird bis 2031 voraussichtlich mit einem CAGR von 18,27 % wachsen, da Betreiber flexible Automatisierung einführen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 18,76 % wachsen, unterstützt durch China, Japan, Südkorea und Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
