
Marktgröße und Marktanteile – Physische KI im Lagerhandling
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.99 Milliarden US-Dollar |
| Marktgröße (2032) | 22.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 26.51 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
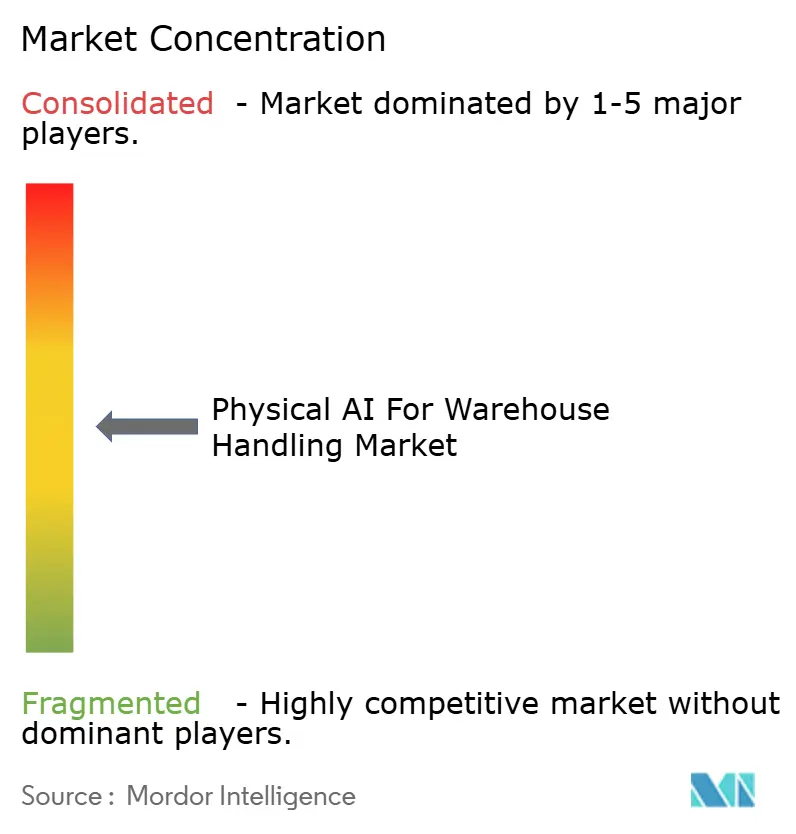
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Physische KI im Lagerhandling von Mordor Intelligence
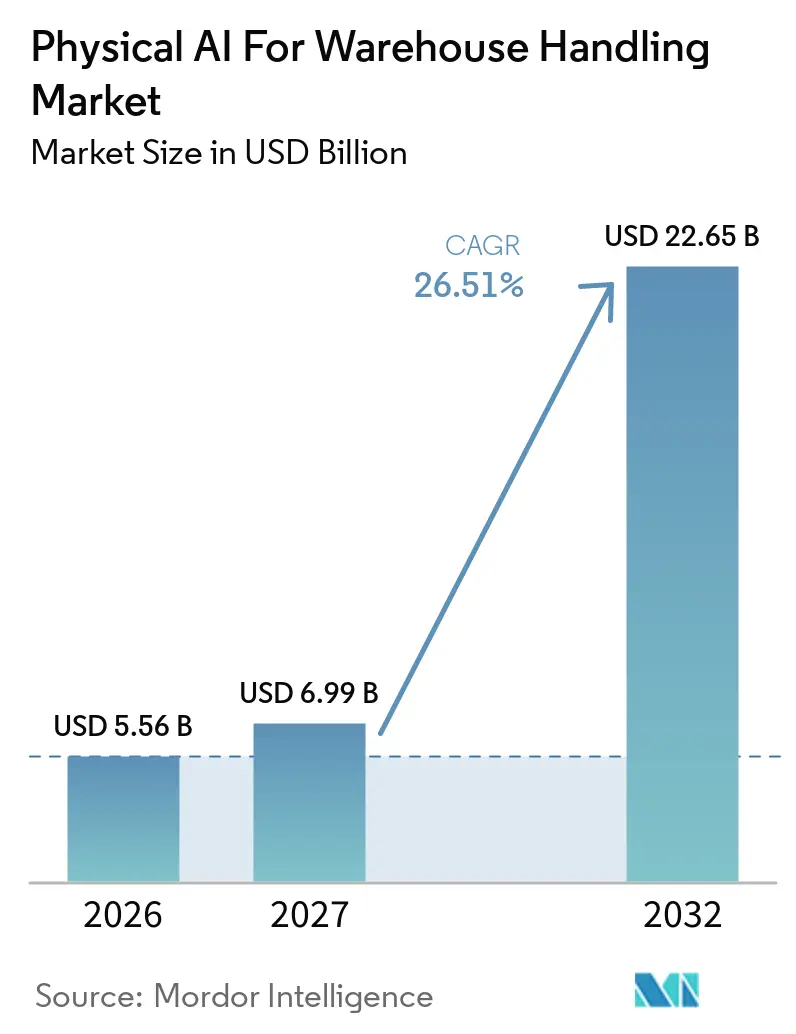
Die Marktgröße für Physische KI im Lagerhandling soll von 5,56 Milliarden USD im Jahr 2026 auf 22,65 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 eine CAGR von 26,51 % verzeichnen. Der Markt entwickelt sich über isolierte Installationen automatisch geführter Fahrzeuge hinaus hin zu vernetzten Systemen, die Bedingungen wahrnehmen, Maßnahmen auswählen und die Arbeit mit weniger manueller Steuerung koordinieren können. Lagerbetreiber sehen sich mit höheren Arbeitskosten, schwierigen Einstellungsbedingungen und einer größeren Anzahl von Artikelnummern konfrontiert, was den Wert flexibler Handlingsysteme steigert. Der Markt für Physische KI im Lagerhandling profitiert zudem von Investitionen in Simulation, Flottenorchestrierung und maschinelles Sehen, die den Einsatz in unterschiedlichen Lagerlayouts praktikabler machen. Abonnementmodelle erweitern den Zugang für Betreiber, die keine großen Vorabinvestitionen tätigen können, während etablierte Industrielieferanten ihren bestehenden Hardwarelinien KI-Fähigkeiten hinzufügen. Integrationskosten, Anlagenausfallzeiten und Sicherheitsvalidierung bleiben wesentliche Einschränkungen, insbesondere wenn neue Systeme in aktiven Betriebsstätten eingesetzt werden müssen.
Wesentliche Erkenntnisse des Berichts
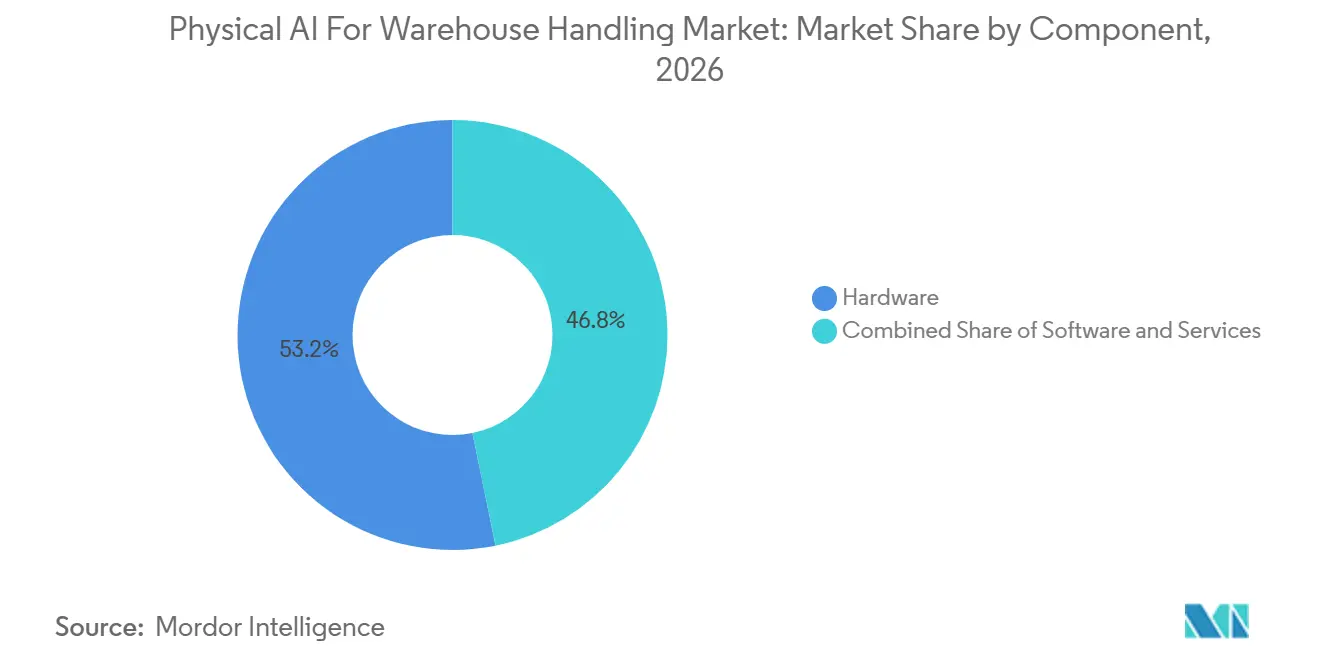
- Nach Komponente hielt Hardware im Jahr 2026 einen Anteil von 53,21 % am Gesamtmarkt, während Software im Markt für Physische KI im Lagerhandling voraussichtlich bis 2032 mit einer CAGR von 27,65 % wachsen wird.
- Nach Roboter- und Handlingsystem hielten autonome mobile Roboter im Jahr 2026 einen Anteil von 29,87 %, während robotergestützte Pick- und Stückgreifararme bis 2032 voraussichtlich mit einer CAGR von 28,11 % wachsen werden.
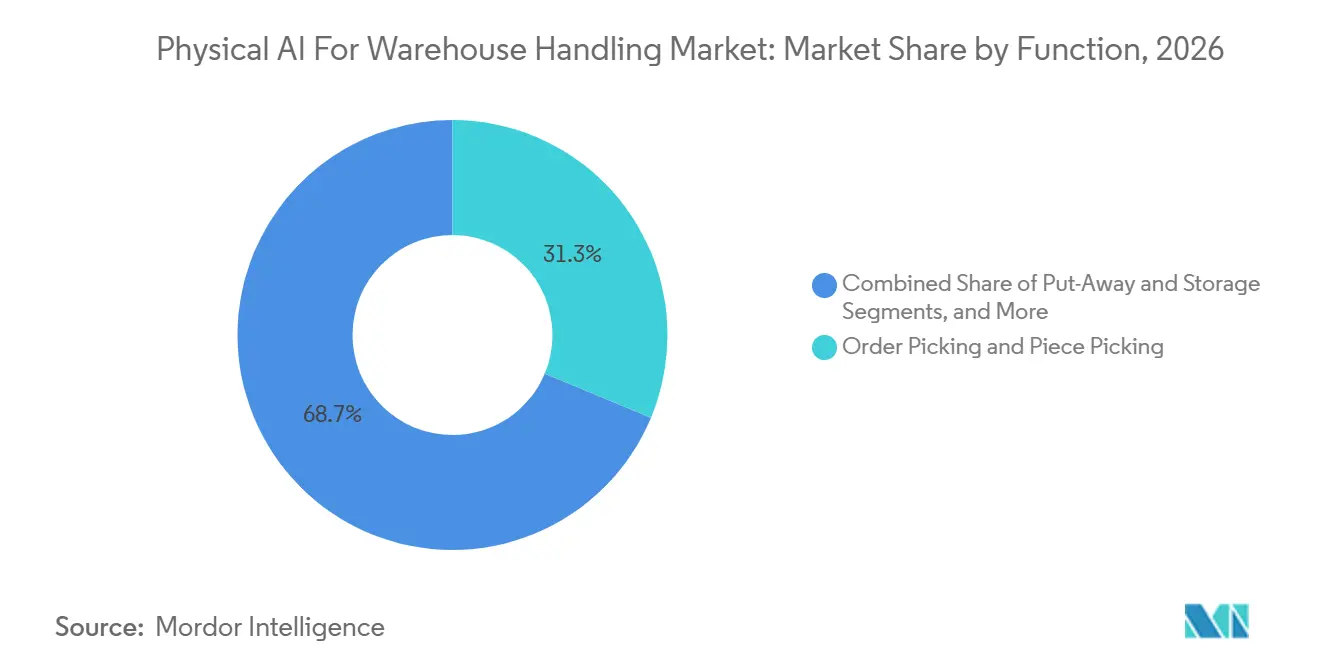
- Nach Funktion entfielen im Jahr 2026 auf Auftragskommissionierung und Stückkommissionierung 31,28 % des Marktanteils, während Einlagerung und Lagerung im Markt für Physische KI im Lagerhandling bis 2032 voraussichtlich mit einer CAGR von 27,86 % wachsen werden.
- Nach Endnutzer hielt Einzelhandel und E-Commerce im Jahr 2026 einen Anteil von 25,65 % und soll bis 2032 mit einer CAGR von 28,34 % wachsen.
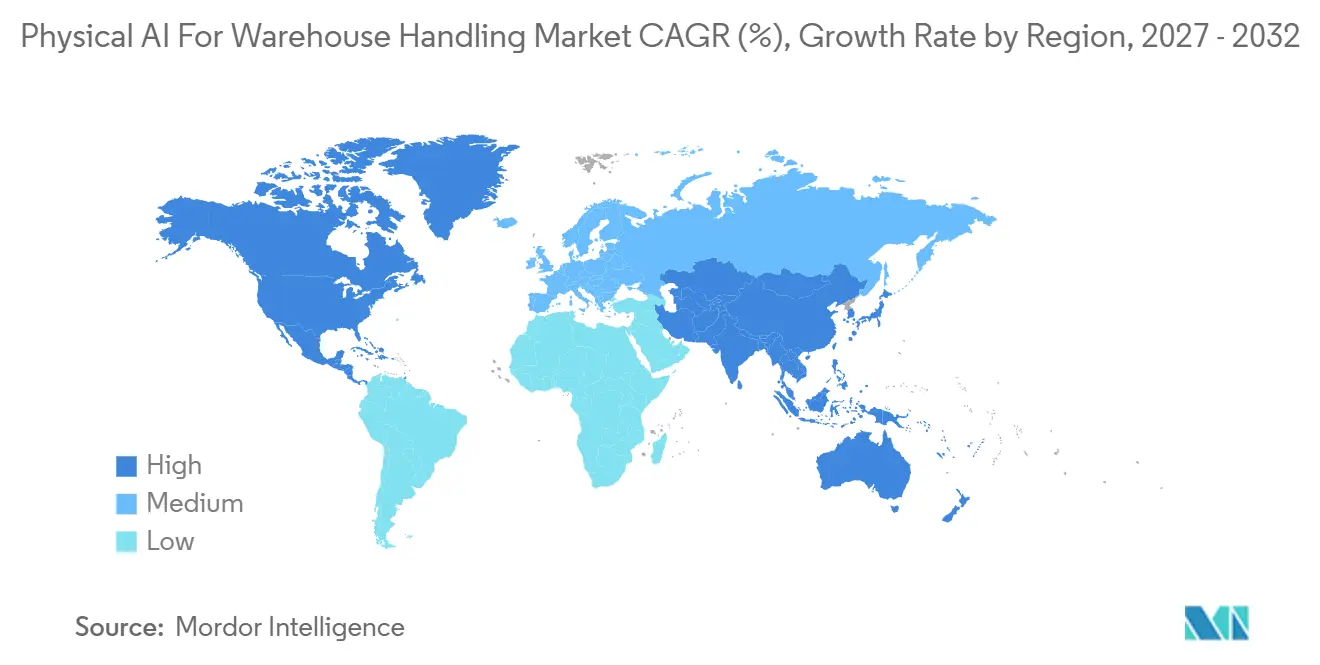
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 27,86 %, während Nordamerika im Markt für Physische KI im Lagerhandling bis 2032 voraussichtlich mit einer CAGR von 28,48 % wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Physische KI im Lagerhandling
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER WIRKUNGSHORIZONT |
|---|---|---|---|
| E-Commerce-Artikelnummernproliferation und verkürzte Lieferfenster | +5.8% | Global, konzentriert in Nordamerika, China und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel im Lager und Lohninflation | +5.2% | Nordamerika, Westeuropa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei multimodaler Bildverarbeitung und Greifvorgängen | +4.1% | Global, mit früher Einführung in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Robotik-als-Dienstleistung erweitert den Zugang für mittelgroße Betreiber | +3.4% | Nordamerika, Westeuropa und aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sicherheitssimulation für seltene Ereignisse und virtuelle Inbetriebnahme | +2.7% | Global, mit regulatorischer Aufmerksamkeit in der Europäischen Union, Japan und Nordamerika | Mittelfristig (2–4 Jahre) |
| Interoperable Flottenorchestrierung für gemischte Roboterflotten | +2.2% | Nordamerika, die Europäische Union, China, Asien-Pazifik sowie der Nahe Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Artikelnummernproliferation und verkürzte Lieferfenster
Große Online-Händler verwalten umfangreiche Produktkataloge, was die Sortimentskomplexität veranschaulicht, mit der Fulfillment-Betriebe konfrontiert sind, sowie die Schwierigkeit, konsistente manuelle Prozesse über eine breite Produktpalette hinweg aufrechtzuerhalten. Festinstallierte Automatisierung und regelbasierte Roboter können eine Neuprogrammierung erfordern, wenn sich der Produktmix ändert, was sie für sich schnell ändernde Bestände, kurze Produktlebenszyklen und häufige Wechsel in Bestellmustern weniger geeignet macht. Saisonale Spitzen können den erforderlichen Durchsatz auf 500 % über dem Normalwert anheben und Bedingungen schaffen, die statische Arbeitskräftepools und Festeinrichtungen ohne Überstunden, Zeitarbeit oder eingeschränkte Serviceleistung kaum bewältigen können. Der Markt für Physische KI im Lagerhandling profitiert daher, wenn Betreiber Systeme benötigen, die aus neuen Kommissionierungsdaten lernen und auf sich ändernde Nachfrage reagieren können, ohne einen separaten Workflow-Entwurf für jeden Artikel zu erstellen. Amazon kündigte das Projekt Mercury im September 2026 an und plant mehr als 1.000 Same-Day-Fulfillment-Center bis 2031 sowie ein US-Kapitalbudget von 6,8 Milliarden USD über zwei Jahre, was das Ausmaß seiner Lieferverpflichtungen und das Potenzial zur Beschleunigung von Automatisierungsinvestitionen in Fulfillment-Netzwerken verdeutlicht. KI-gesteuerte Roboter können ihre Handling-Leistung verbessern, wenn mehr Kommissionierereignisse aufgezeichnet werden, was zuverlässige Einsatzdaten, verlässliche Ausnahmebehandlung und einen klaren Überblick über Artikelvariationen zu wichtigen Anbietervorteilen macht.
Arbeitskräftemangel im Lager und Lohninflation
Lagerarbeit macht 50 % bis 70 % der Betriebskosten aus, während die Fluktuation in manchen Betrieben jährlich bis zu 150 % erreichen kann, was wiederkehrende Anforderungen an Rekrutierung, Schulung und Überwachung schafft. Die Kombination aus dauerhaftem Einstellungsbedarf, Überstundenrisiko, Sicherheitsanforderungen und Schulungszeit veranlasst Betreiber, Automatisierung als wiederkehrende Betriebsentscheidung zu betrachten und nicht als gelegentliches Kapitalvorhaben. Die durchschnittlichen Stundenlöhne in Transport und Lagerhaltung erreichten im September 2026 32,78 USD, während die Beschäftigung in Lagerhaltung und Lagerung im gleichen Zeitraum um 21.600 Stellen zurückging.[1] Autonome mobile Roboterflotten, die auf monatlicher Abonnementbasis angeboten werden, können die finanzielle Hürde für die Einführung senken, wenn Betreiber einen schrittweisen Weg zur Automatisierung benötigen und Verbesserungen nicht bis zur Genehmigung eines größeren Kapitalprogramms verschieben können. Der Markt für Physische KI im Lagerhandling ist besonders relevant in nicht-städtischen Logistikkorridoren, wo die Verfügbarkeit von Arbeitskräften eingeschränkter sein kann als in Hauptdrehkreuzen und die Bindung von Ersatzarbeitskräften schwieriger sein kann. Die erwarteten Vorteile gehen über direkte Arbeitskosteneinsparungen hinaus, da stabilere Arbeitsabläufe auch Unterbrechungen reduzieren können, die durch Fluktuation, Überstunden, ungleichmäßige Personalbesetzung und die Notwendigkeit entstehen, erfahrene Mitarbeiter zwischen dringenden Aufgaben zu verschieben.
Fortschritte bei multimodaler Bildverarbeitung und Greifvorgängen
Modelle für Sprach-Bild-Aktion wechseln von Forschungsumgebungen in praktische Lageraufgaben über und verbessern die Fähigkeit von Roboterarmen, unbekannte Gegenstände zu identifizieren, zu bewerten und aufzunehmen. Diese Systeme kombinieren visuellen Input mit Aufgabenanweisungen und ermöglichen es Robotern, auf Variation zu reagieren, ohne eine separate Trainingssequenz für jedes Produkt, jede Verpackungsausrichtung oder jede Lagerpräsentation zu benötigen. Forschungen zur kreuzmodalen Fusion für aufgabenorientierte Greifvorgänge unterstreichen deren Relevanz für Lager mit vielfältigen Paketen, wechselnden Sortimenten und Aufgaben, die ein konsistentes Handling erfordern.[2] Der Markt für Physische KI im Lagerhandling profitiert von diesen Fortschritten, da das zuverlässige Handling von nicht einheitlichen Artikeln ein schwieriger Schritt in der breiteren Lagerautomatisierung geblieben ist, insbesondere wenn Produkte in gemischten Behältern ankommen. Simulationswerkzeuge können auch Lagerszenen erstellen, Aufgabenlogik testen und das Training unterstützen, bevor Roboter auf einem operativen Hallenboden eingesetzt werden, wo Fehler den normalen Betrieb stören können. NVIDIA veröffentlichte Cosmos 3 im Mai 2026 als omnimodales Modell, das für Physische-KI-Simulation und ausführbare Roboterhandlungen entwickelt wurde und die Verbindung zwischen synthetischen Umgebungen, Modelltraining und echter Roboterwicklung unterstützt.
Robotik-als-Dienstleistung erweitert den Zugang für mittelgroße Betreiber
Robotik-als-Dienstleistung wandelt einen Automatisierungskauf in eine wiederkehrende Betriebsausgabe um, was Projekte im Rahmen eines bestehenden Lagerbudgets leichter genehmigbar machen und Bedenken hinsichtlich einer großen Anfangszahlung verringern kann. Eine Studie von 2025 von MHI, Peerless Research Group und The Robotics Group ergab, dass 48 % der teilnehmenden Organisationen Roboter in ihren Betrieben einsetzten, verglichen mit 23 % 3 Jahre zuvor. Dieselbe Studie ergab, dass 64 % ein System für Robotik-als-Dienstleistung oder Software-als-Dienstleistung nutzten, was eine größere Akzeptanz wiederkehrender Geschäftsmodelle und eine größere Vertrautheit mit der Zahlung für Technologie über Betriebsbudgets widerspiegelt.[3] Die Physische KI für die Lagerhandling-Branche kann mehr mittelgroße Betreiber erreichen, wenn Abonnementpläne den Bedarf an einer einmaligen großen Kapitalverpflichtung verringern und eine Verknüpfung der Zahlung mit einem definierten Betriebsbedarf ermöglichen. Preis- und Stückkommissionierungspreise veranlassen Anbieter auch dazu, verlässliche Leistung zu demonstrieren, da eine schlechte Leistung die Kundenökonomie, Servicequalität und den Wert des Vertrags direkt beeinflusst. Dieser Ansatz kann Anbieter begünstigen, die zuverlässige Hardware, Supportdienstleistungen, transparente Leistungskennzahlen und Software kombinieren, die über eine eingesetzte Flotte hinweg aktualisiert werden kann.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITLICHER WIRKUNGSHORIZONT |
|---|---|---|---|
| Hohe Integrationskosten im Bestandsbau und Ausfallzeitrisiko | -2.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Sicherheitszertifizierung und cyber-physische Haftung | -1.8% | Europäische Union, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Wahrnehmungsfehler bei transparenten Verpackungen und verformbaren Artikelnummern | -1.2% | Global, konzentriert in der Pharmaindustrie sowie im schnelldrehenden Konsumgüter- und Körperpflegebereich | Mittelfristig (2–4 Jahre) |
| Engpässe beim Batterieladen und thermische Leistungsreduzierung | -0.7% | Global, mit hoher Exposition in Hochdurchsatz- und Mehrschichtbetrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten im Bestandsbau und Ausfallzeitrisiko
Bestandsgebäude erfordern oft, dass neue Systeme aktive Betriebe, Altsoftware, vorhandene Regalanlagen, Gebäudeeinschränkungen und Kundenserviceverpflichtungen berücksichtigen, die nicht unterbrochen werden können. Ein Cube-Storage- oder automatisches Lager- und Entnahmesystem kann 3 bis 12 Monate Arbeit erfordern, zusammen mit Änderungen an Böden, Brandschutzanlagen und Strominfrastruktur.[4] Der Markt für Physische KI im Lagerhandling sieht sich einem langsameren Einführungspfad gegenüber, da Kunden kein Risiko einer Serviceunterbrechung während der Installation eingehen können, insbesondere wenn eine Einrichtung zeitkritische Aufträge unterstützt oder mehrere Kunden betreut. Software- und Middleware-Arbeiten können 20 % bis 35 % zu den Gesamtprojektkosten hinzufügen, da Lagerverwaltungssystem- und ERP-Integrationen Tests, Datenzusammenführung und detaillierte Ausnahmebehandlung erfordern. Sicherheitshardware und Risikobewertungen können für jede Roboterzelle weitere Kosten verursachen, insbesondere wenn sich der Projektumfang nach der Installation ändert oder das Betriebslayout angepasst werden muss. Diese Bedingungen können die Einführung in mittelgroßen Betrieben verzögern, auch wenn die Wirtschaftlichkeit der Automatisierung langfristig attraktiv erscheint und das Management den Druck durch Arbeitskräftemangel erkennt.
Sicherheitszertifizierung und cyber-physische Haftung
Sicherheitsanforderungen beeinflussen das Systemdesign, die Betriebsverfahren, die Mitarbeiterschulung und das Tempo, mit dem neue Roboter in Kundenbetriebe eingeführt werden. ISO 10218 und ANSI/A3 R15.06-2025 regeln die Sicherheit von Industrierobotern, während ANSI/A3 R15.08 für den Einsatz autonomer mobiler Roboter gilt. Die Internationale Elektrotechnische Kommission veröffentlichte am 29. Juni 2026 IEC PAS 63277:2026, in der Sicherheits- und Interoperabilitätsprotokolle für autonome mobile Roboter und Roboter-Palettierer festgelegt werden. Änderungen an einer zertifizierten Roboterzelle können eine erneute Sicherheitsvalidierung erfordern, was Kosten und Zeit für Betreiber hinzufügt, die häufig Layouts anpassen, neue Aufgaben einführen oder Zugriffsregeln für Mitarbeiter ändern. Der Markt für Physische KI im Lagerhandling sieht sich auch ungelösten Fragen zur Verantwortlichkeit gegenüber, wenn Software, Hardware, Integratoren und Lagermitarbeiter das Systemverhalten während des regulären Betriebs oder bei unerwarteten Ereignissen jeweils beeinflussen. Kleinere Lieferanten können die Compliance-Belastung schwieriger zu bewältigen finden, was die Position gut kapitalisierter Anbieter mit etablierten Sicherheitsprogrammen, Testkapazitäten und Feldunterstützung stärken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software erweitert den Wert installierter Hardware
Hardware machte im Jahr 2026 53,21 % des Marktanteils für Physische KI im Lagerhandling aus, was die Kosten für autonome mobile Roboter, Roboterarme, Sensoren, Regale, Steuerungen und andere installierte Ausrüstung widerspiegelt. Dieser hohe Anteil steht im Einklang mit einem Einführungszyklus, bei dem viele Kunden ihre ersten umfassenden Automatisierungsprogramme aufbauen, anstatt nur schrittweise Prozessänderungen vorzunehmen. Hardware muss sicher in der Nähe von Menschen, Waren, Regalen und Fahrzeugen betrieben werden, sodass Beschaffungsentscheidungen Zuverlässigkeit, Nutzlast, Bodenbeschaffenheit, Akkuleistung und die Verfügbarkeit lokaler Unterstützung umfassen. Ihre Rolle umfasst auch die Sensor-, Rechen- und Stromversorgungssysteme, die physische Ausrüstung mit Lagersoftware und Betriebsregeln verbinden. Der Komponentenmix zeigt, dass Automatisierung kapitalintensiv bleibt, auch wenn der beabsichtigte Nutzen aus besserer Entscheidungsfindung und verbesserter Aufgabenkoordination resultiert; für Käufer bedeutet dies, dass die Geräteauswahl nicht vom Betriebsmodell, dem Standortlayout, den erwarteten Volumina, dem Wartungsansatz und den internen Fähigkeiten getrennt werden kann, die für die Verwaltung einer stärker automatisierten Einrichtung erforderlich sind.
Software soll von 2027 bis 2032 mit einer CAGR von 27,65 % wachsen und ist damit die am schnellsten wachsende Komponente im Markt für Physische KI im Lagerhandling. Flottenorchestrierung, Lagerausführungsanwendungen, Wahrnehmungssysteme, digitale Zwillinge und Datenwerkzeuge können in eine wachsende installierte Basis lizenziert werden, wenn Betreiber Standorte und Ausrüstung hinzufügen. Die Softwareschicht ist wertvoll, da sie Arbeiten priorisieren, Roboter steuern, Bestandsereignisse abgleichen und Managern eine gemeinsame Betriebsübersicht präsentieren kann. Sie unterstützt auch wiederkehrende Erlösmodelle und ermöglicht es Anbietern, mehrere Hardwareplattformen zu bedienen, wenn Schnittstellen verfügbar sind. Dienstleistungen bleiben wichtig, da Integration, Wartung, Schulung, Change Management und verwaltete Einsätze bestimmen, ob Kunden das erwartete Ergebnis aus der Ausrüstung erzielen können, während der Wert der Software daher an die Qualität der Implementierung, die Klarheit der Betriebsregeln und die Fähigkeit der Lagerteams geknüpft ist, auf die von den Systemen bereitgestellten Informationen zu reagieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf erhältlich


Nach Roboter- und Handlingsystem: Greifarme bearbeiten vielfältigere Aufgaben
Autonome mobile Roboter hielten im Jahr 2026 29,87 % des Marktanteils für Physische KI im Lagerhandling, unterstützt durch ihre Fähigkeit, in vielen Bestandsgebäuden ohne umfangreiche feste Infrastruktur zu arbeiten. Betreiber können Einheiten hinzufügen, wenn Volumina steigen, was mit stufenweisen Einführungsplänen übereinstimmt und einem Standort ermöglicht, mit einem engen Anwendungsfall zu beginnen, bevor der Umfang erweitert wird. Diese Roboter werden häufig für Nachschub, internen Transport, Warenbewegungen zwischen Arbeitsbereichen sowie Wagen- oder Behälterbewegungen eingesetzt. Ihr Wert ist am stärksten, wo Fahrdistanz, wiederholbare Bewegung, Arbeitskräfteverfügbarkeit und häufige Aufgabenübergaben einen klaren Bedarf an Automatisierung schaffen. Sie bieten auch eine praktische Grundlage für Flottenmanagement-Software, die Aufgabenzuweisung, Verkehrsfluss, Laden und Ausnahmebehandlung in einem Lager koordiniert und Betriebsleitern hilft, die Arbeit auf Zonen zu verteilen, Staus zu identifizieren und mobile Ausrüstung auf das wechselnde Tempo von Eingang, Kommissionierung, Nachschub und Versand abzustimmen.
Robotergestützte Pick- und Stückgreifararme sollen von 2027 bis 2032 mit einer CAGR von 28,11 % wachsen, angetrieben durch Systeme, die eine breitere Palette von Artikeln erkennen und stabile Griffe aufrechterhalten können. Der Markt für Physische KI im Lagerhandling profitiert, da Arme über einheitliche Artikel hinaus zu Waren mit nicht standardisierten Oberflächen, Formen, Verpackungen und Präsentationen übergehen. Automatisch geführte Fahrzeuge spielen weiterhin eine Rolle bei der Hochlastbewegung auf vorhersehbaren Routen, während automatische Lager- und Entnahmesysteme für die Hochdichtlagerung in temperaturkontrollierten und pharmazeutischen Umgebungen wichtig bleiben. Humanoide Plattformen sind ein aufkommender Teil des Markts für Physische KI im Lagerhandling, mit begrenzten aktuellen Erlösen, aber erheblicher Entwicklungsaktivität für Aufgaben, die Mobilität und Manipulation in menschengerechten Räumen erfordern. Agility Robotics berichtete, dass Digit 4 mehr als 65.000 Betriebsstunden absolviert hatte, bevor Digit 5 im September 2026 eingeführt wurde; der Reiz humanoider Systeme liegt in ihrem Potenzial, in für Menschen konzipierte Räume zu arbeiten, obwohl ihr breiterer Wert von zuverlässiger Leistung, sicherem Betrieb und einer klaren Übereinstimmung mit Lager-Workflows abhängen wird.
Nach Funktion: Koordinierte Lagerung und Kommissionierung unterstützen die vollständige Zyklusautomatisierung
Auftragskommissionierung und Stückkommissionierung machten im Jahr 2026 31,28 % der Marktgröße für Physische KI im Lagerhandling aus. Die Kommissionierung macht einen großen Anteil der Lagerarbeitsstunden aus und ist oft der erste Prozess, bei dem Betreiber testen, ob die Automatisierung Leistungs- und Genauigkeitsanforderungen erfüllen kann. Die Aufgabe wirkt sich direkt auf die Auftragsgeschwindigkeit, die Auftragsgenauigkeit, die Arbeitszeitplanung und die Fähigkeit aus, Kundenlieferverpflichtungen in normalen und Spitzenhandelszeiten zu erfüllen. Sie erzeugt auch eine große Menge an Betriebsdaten, die Systemen helfen können, Kommissionierungsplanung, Bestandszuweisung und Handlingsverhalten im Laufe der Zeit zu verfeinern. Die führende Position dieser Funktion spiegelt den unmittelbaren Wert der Reduzierung von sich wiederholendem Reisen, manueller Artikelauswahl und Staus zwischen Lager- und Verpackungsbereichen wider und zeigt auch, warum Lagerleiter häufig mit einem diskreten Kommissionierungsanwendungsfall beginnen, bevor sie diesen mit vorgelagerten Bestandsbewegungen und nachgelagerten Verpackungs-, Konsolidierungs- und Versandprozessen verbinden.
Einlagerung und Lagerung sollen von 2027 bis 2032 mit einer CAGR von 27,86 % wachsen, unterstützt durch automatische Lager- und Entnahmesysteme und KI-basierte Slotting-Anwendungen. Diese Werkzeuge können Bestände mithilfe von Nachfragesignalen, Artikelmerkmalen und Lagerregeln umpositionieren und so dazu beitragen, Fahrdistanzen zu reduzieren, ohne den Anlagenbetrieb auszuweiten. Eingehender Warenempfang und Entladung sind nach wie vor schwieriger zu automatisieren, da gemischte Paletten und unkontrollierte LKW-Ladungen erhebliche physische Variation erzeugen, obwohl KI-gestützte Depalettierungssysteme an ausgewählten hochvolumigen Standorten in die Produktion eingeführt werden. Nachschub und interner Transport werden für autonome mobile Roboter zu etablierteren Einsatzmöglichkeiten, da Flottenkosten sinken und Betriebsteams Erfahrung im Management von Roboter-Workflows gewinnen. Der Markt für Physische KI im Lagerhandling entwickelt sich hin zu vernetzten Architekturen, bei denen Empfang, Lagerung, Kommissionierung, Nachschub und Verpackung koordiniert und nicht als separate Aufgaben automatisiert werden; das praktische Ziel ist ein Lager, in dem jeder Prozess auf das Tempo und den Status der anderen reagieren kann, anstatt eine Sammlung isolierter Systeme zu sein, die eine manuelle Koordination zwischen den Schritten erfordern.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf erhältlich
Nach Endnutzer: Einzelhandel und E-Commerce verbinden Skalierung mit Zeitdruck
Einzelhandel und E-Commerce hielten im Jahr 2026 25,65 % der Marktgröße für Physische KI im Lagerhandling. Das Segment verbindet hohe Auftragsvolumina, breite Sortimente, saisonale Nachfrageschwankungen und Lieferanforderungen, was wenig Zeit für manuelle Ausnahmebehandlung lässt. Einzelhändler benötigen Systeme, die häufige Aktionen, unterschiedliche Verpackungen, Retourenverarbeitung und Auftragsabwicklung aus zentralisierten und lokalen Betrieben unterstützen können. Dies schafft Nachfrage nach flexibler Ausrüstung, die sich an verschiedene Arbeitsabläufe anpassen kann, anstatt nur einen einzigen festen Prozess oder einen stabilen Artikelsatz zu unterstützen. Das Segment bietet auch eine große Basis von Betrieben, in denen Betreiber die Automatisierung schrittweise von Transport zu Lagerung, Stückkommissionierung, Verpackungsunterstützung und Bestandsverwaltung ausweiten können; dieser stufenweise Ansatz ermöglicht es Betreibern, Serviceleistung und Belegschaftsakzeptanz in einem Teil des Netzwerks zu bewerten, bevor sie sich zu einem umfassenderen Rollout in Betrieben mit unterschiedlichen Auftragsprofilen verpflichten.
Einzelhandel und E-Commerce sollen von 2027 bis 2032 mit einer CAGR von 28,34 % wachsen, der höchsten Rate unter den Endnutzern. Drittlogistik- und Kontraktlogistikbetreiber sind ebenfalls wichtig, da ihre Margen und Serviceverpflichtungen eng mit der Arbeitseffizienz, den Kundenservicelevels und der Betriebszuverlässigkeit über mehrere Kundenkonten hinweg verknüpft sind. Pharmazeutika und Gesundheitswesen erfordern hohe Genauigkeit, strikte Produkthandhabungsdisziplin und Rückverfolgbarkeit, was den Einsatz spezialisierter Kommissionierungssysteme wie der RightPick-Plattform von RightHand Robotics im 30.000-Quadratmeter-Logistikzentrum von Apotea in Schweden unterstützt. Lebensmittel- und Getränkebetriebe unterstützen die Nachfrage nach automatischer Lagerung und mobilen Robotern für die Kühlkette, während Automobil- und Industrienutzer Systeme für Behälterzuführung, Zusammenstellung und Sequenzierung einsetzen. Diese Anwendungsfälle erweitern den Markt für Physische KI im Lagerhandling über ein einzelnes Lagerformat hinaus und erhöhen den Bedarf an Lösungen, die unterschiedliche Umwelt-, Qualitäts- und Durchsatzanforderungen erfüllen; Lieferanten müssen daher eine Reihe von Waren, Handlingeinschränkungen, Kundenservicestandards und Betriebsbedingungen unterstützen und dabei genügend Flexibilität behalten, um ihre Systeme anzupassen, wenn sich die Anforderungen des Betreibers ändern.
Geografische Analyse
Asien-Pazifik soll im Jahr 2026 einen Anteil von 27,86 % am regionalen Gesamtmarkt ausmachen. China kombiniert eine große Produktionsbasis mit dichten E-Commerce-Fulfillment-Netzwerken, inländischer Roboterproduktion und einer breiten Lieferantenbasis für Sensoren, Komponenten und Automatisierungsausrüstung. Japan sieht sich demografischen Herausforderungen gegenüber, die die Logistikautomatisierung unterstützen, während Südkorea fortschrittliche Robotikfertigungskapazitäten und Systemkompetenz einbringt. Indien und Südostasien sollen durch Quick-Commerce-Wachstum, urbane Fulfillment-Aktivitäten und den Ausbau von Drittlogistikkapazitäten zusätzliche Nachfrage generieren. Japans Arbeitskräftemangel verstärkt den Wert der Logistikautomatisierung weiter und unterstützt die Nachfrage nach Systemen, die sich wiederholende Lageraufgaben reduzieren und dabei zuverlässige Betriebsroutinen aufrechterhalten.
Nordamerika soll von 2027 bis 2032 mit einer CAGR von 28,48 % wachsen. Steigende Löhne, eingeschränkte Verfügbarkeit von Lagerarbeitskräften, Servicelevelererwartungen und die Notwendigkeit, Spitzennachfrage zu bewältigen, fördern weiterhin den Kapital-für-Arbeit-Substitutionsprozess in Logistikbetrieben. Die Vereinigten Staaten stellen eine wichtige Quelle der regionalen Nachfrage dar, unterstützt durch große Einzelhandelsverteilungsnetze und Automatisierungsinvestitionen. Kanada trägt Nachfrage von Drittlogistikanbietern bei, während Mexiko durch Nearshoring Lageraktivitäten im Zusammenhang mit der Fertigung hinzufügt. Walmart soll 330 Millionen USD in ein einzelnes Verteilungszentrum investieren, was das Ausmaß veranschaulicht, in dem große Einzelhändler neue Betriebsmodelle finanzieren können, und als Referenzpunkt für andere Betreiber dient, die Automatisierung evaluieren. Diese Bedingungen machen den Markt für Physische KI im Lagerhandling für Anbieter attraktiv, die Abonnementmodelle, stufenweise Einführungen, zuverlässigen Servicesupport und Systeme anbieten, die in bestehenden Betrieben installiert werden können.
Europa soll der drittgrößte regionale Markt sein. Das Vereinigte Königreich, Frankreich, Skandinavien und die Benelux-Länder sind aktive Einsatzstandorte, wo Arbeitsbedingungen, Verteilungsdichte und hohe Serviceerwartungen Investitionen unterstützen. KION Group soll für 2025 einen Auftragseingang für Automatisierung von 3,599 Milliarden EUR (3,887 Milliarden USD, zum Jahresdurchschnittskurs 2025) melden, was einem Anstieg von 39,5 % entspricht. Stadium soll im März 2026 eine Investition von 300 Millionen SEK (28 Millionen USD) in ein Exotec-Skypod-System in Schweden ankündigen. Südamerika, der Nahe Osten und Afrika bleiben frühere Märkte, wo sich die Einführung auf große Drittlogistikanbieter, exportorientierte Hersteller und Investitionen in neue Logistikkapazitäten konzentriert.

Wettbewerbslandschaft
Der Markt für Physische KI im Lagerhandling weist eine mäßig konzentrierte Plattformschicht und eine stärker fragmentierte Einsatzschicht auf. NVIDIA stellt Infrastruktur durch Isaac, Omniverse und Cosmos bereit, die Roboterwicklungsprogramme unterstützt, indem Simulation, Training und Systemtests ermöglicht werden. Vollständige Stack-Anbieter wie Symbotic und AutoStore kontrollieren wichtige Elemente der Hardware, Software und Kundenbeziehung, was die Verantwortlichkeit für Kunden vereinfacht. KI-basierte Plattformen, darunter Covariant und GreyOrange, konzentrieren sich auf Intelligence-Schichten, die mit Partner-Hardware betrieben werden können. Unterdessen integrieren ABB, KUKA, FANUC und Yaskawa Electric KI-basierte Wahrnehmungs- und Flottenmanagementfähigkeiten in ihre etablierten Industriehardware-Portfolios.
KION Group, NVIDIA und Accenture sollen im März 2026 eine Zusammenarbeit ankündigen, um physisch genaue Lager-Digitale-Zwillinge mit Omniverse zu entwickeln, einschließlich simulationsbasiertem Training für autonome Gabelstapler, die in GXOs Logistiknetzwerk eingesetzt werden. Für den Markt für Physische KI im Lagerhandling zeigt diese Zusammenarbeit die Bedeutung des Testens von Workflows, Fahrzeugverhalten und physischen Einschränkungen, bevor Systeme in operativen Betrieben eingesetzt werden. Symbotic soll im Juli 2026 ARMS Innovations erwerben, um die Optimierung von Lagerbetrieben von der Aufgabenausführung bis zum Bestands- und Flussmanagement in Verteilungsnetzen zu erweitern. AutoStore soll im August 2026 einen globalen strategischen Lieferrahmen mit Amazon unterzeichnen, der Bedingungen für potenzielle Beschaffungen festlegt, ohne zum Zeitpunkt der Unterzeichnung Kaufverpflichtungen zu schaffen. Diese Entwicklungen zeigen, dass Anbieter nicht nur bei der Leistung einzelner Roboter, sondern auch bei Software, Betriebsdaten, Einsatzfähigkeiten und der Kapazität zur Unterstützung umfangreicher Programme im Laufe der Zeit konkurrieren.
Chancenbereiche umfassen mittelständische Bestandsbauprojekte mit einem Gesamtprojektwert unter 2 Millionen USD, bei denen Anpassungen es schwierig machen können, vollständige Lösungen zu wettbewerbsfähigen Konditionen zu liefern. Gemischtflotten-Orchestrierung bietet ebenfalls eine Chance, da Betreiber möglicherweise Roboter von mehreren Anbietern einsetzen, aber eine einzige Schnittstelle für Aufgabenmanagement, Ausnahmebehandlung, Leistungsüberwachung und Berichterstattung benötigen. Pharmazeutische Automatisierung stellt eine weitere wichtige Chance dar, da ihre Anforderungen an Handlinggenauigkeit und Rückverfolgbarkeit die Fähigkeiten von Allzweckplattformen übersteigen können. Entwickler humanoider Roboter, darunter Agility Robotics, Apptronik und Figure AI, zielen auf Aufgaben ab, auf die Roboter auf Rädern und feste Roboterarme nicht konsistent zugreifen können. Der Markt für Physische KI im Lagerhandling bleibt wettbewerbsintensiv, da Kunden Integrationsrisiko, Systemzuverlässigkeit, Sicherheit, Servicesupport und die Flexibilität zur Skalierung über mehrere Betriebe hinweg abwägen müssen.
Marktführer der Physische-KI-im-Lagerhandling-Branche
-
Amazon Robotics LLC
-
KUKA AG
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Oktober 2026: Exotec gab bekannt, dass das mit Skypod ausgestattete Verteilungszentrum von First Supply Kommissionierungsgeschwindigkeiten erreicht hat, die 10-mal schneller als manuelle Prozesse sind, sowie eine 4-mal höhere Lagerkapazität innerhalb der bestehenden Regalstruktur.
- September 2026: Agility Robotics stellte Digit 5 vor und meldete mehr als 300 Millionen USD an Mehrjahresbestellungen, ein Betrieb-zu-Lade-Verhältnis von 10:1, das mehr als 20 produktive Stunden pro Tag ermöglicht, sowie einen SPAC-Fusionsprozess, der das Unternehmen mit 2,5 Milliarden USD bewertet. Der frühe Zugang zu Digit 5 wird für das erste Halbjahr 2027 erwartet, mit allgemeiner Verfügbarkeit für Lager- und Verteilungsbetreiber bis Ende 2027.
- August 2026: AutoStore Holdings unterzeichnete einen globalen strategischen Lieferrahmen mit Amazon, der Bedingungen für die künftige Beschaffung von AutoStore-Systemen festlegt, ohne Kaufverpflichtungen zum Zeitpunkt der Unterzeichnung, und platzierte damit die Cube-Storage-Automatisierung formell in Amazons langfristiger Lieferantenstrategie.
- Juli 2026: Symbotic erwarb ARMS Innovations Ltd., ein im Vereinigten Königreich ansässiges Unternehmen für Echtzeit-Betriebsintelligenz-Software, um eine neue Unternehmenskategorie der Lagerbetriebsoptimierung zu schaffen, die die KI-Orchestrierung von der Aufgabenausführung bis zum Bestands- und Flussmanagement in gesamten Verteilungsnetzen ausweitet.


Globaler Berichtsumfang des Marktes für Physische KI im Lagerhandling
Der Bericht über den Markt für Physische KI im Lagerhandling ist nach Komponente (Hardware, Software und Dienstleistungen), Roboter- und Handlingsystem (Autonome Mobile Roboter, Automatisch Geführte Fahrzeuge, Robotergestützte Pick- und Stückgreifararme sowie Automatische Lager- und Entnahmesysteme), Funktion (Eingehender Warenempfang und Entladung, Einlagerung und Lagerung, Auftragskommissionierung und Stückkommissionierung sowie Nachschub und interner Transport), Endnutzer (Einzelhandel und E-Commerce, Drittlogistik und Kontraktlogistik, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen sowie Automobil und Industriefertigung) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie der Nahe Osten und Afrika) segmentiert. Die Marktprognosen werden in Wert (USD) angegeben.
| Hardware |
| Software |
| Dienstleistungen |
| Autonome Mobile Roboter |
| Automatisch Geführte Fahrzeuge |
| Robotergestützte Pick- und Stückgreifararme |
| Automatische Lager- und Entnahmesysteme |
| Sonstige Roboter- und Handlingsysteme |
| Eingehender Warenempfang und Entladung |
| Einlagerung und Lagerung |
| Auftragskommissionierung und Stückkommissionierung |
| Nachschub und interner Transport |
| Sonstige Funktionen |
| Einzelhandel und E-Commerce |
| Drittlogistik und Kontraktlogistik |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Automobil und Industriefertigung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Roboter- und Handlingsystem | Autonome Mobile Roboter | |
| Automatisch Geführte Fahrzeuge | ||
| Robotergestützte Pick- und Stückgreifararme | ||
| Automatische Lager- und Entnahmesysteme | ||
| Sonstige Roboter- und Handlingsysteme | ||
| Nach Funktion | Eingehender Warenempfang und Entladung | |
| Einlagerung und Lagerung | ||
| Auftragskommissionierung und Stückkommissionierung | ||
| Nachschub und interner Transport | ||
| Sonstige Funktionen | ||
| Nach Endnutzer | Einzelhandel und E-Commerce | |
| Drittlogistik und Kontraktlogistik | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Automobil und Industriefertigung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Wesentliche im Bericht beantwortete Fragen
Wie groß ist der Markt für Physische KI im Lagerhandling?
Der Markt für Physische KI im Lagerhandling wird im Jahr 2026 auf 5,56 Milliarden USD geschätzt und soll bis 2032 einen Wert von 22,65 Milliarden USD erreichen, mit einer CAGR von 26,51 % von 2027 bis 2032. Der Ausblick spiegelt den zunehmenden Einsatz vernetzter Robotersysteme für Bewegung, Lagerung und Artikelhandling in Lager-Workflows wider, insbesondere wo Betreiber zuverlässigeren Durchsatz, weniger manuelle Wege und bessere Koordination im täglichen Lagerbetrieb anstreben; er spiegelt auch eine Präferenz für Werkzeuge wider, die schrittweise eingeführt werden können, sodass Manager die Workflow-Leistung testen, Sicherheitsverfahren validieren, Mitarbeiter schulen und das System erst dann erweitern können, nachdem die erste Einführung die Serviceanforderungen erfüllt.
Was treibt die Einführung von Physischer KI im Lagerhandling an?
Größere Artikelnummernbestände, kürzere Lieferfenster, Arbeitskräftemangel im Lager und höhere Lohnkosten unterstützen die Einführung flexibler Handlingsysteme. Der Markt für Physische KI im Lagerhandling profitiert auch, wenn Betreiber ein System benötigen, das sich an verschiedene Waren und sich ändernde Bestellmuster anpassen kann und dabei Teams beim Bestandsmanagement, der Arbeitszuweisung und den Reaktionszeiten im gesamten Betrieb unterstützt; dieser Bedarf ist besonders deutlich, wenn saisonale Nachfrage, Aktionsaktivitäten oder ein veränderter Produktmix Druck auf den üblichen Kommissionierungs- und Nachschubprozess ausübt.
Welche Komponente führt die Ausgaben für Physische KI im Lager an?
Hardware führt mit einem Anteil von 53,21 % im Jahr 2026, da Roboter, Arme, Sensorausrüstung und automatische Lagersysteme erhebliche Vorabinvestitionen erfordern. Die führende Rolle der Hardware zeigt, dass die meisten Projekte immer noch eine wesentliche Investition in physische Ausrüstung erfordern, bevor Softwarevorteile vollständig realisiert werden können.
Welcher Typ von Lagerroboter expandiert am schnellsten?
Robotergestützte Pick- und Stückgreifararme sollen bis 2032 mit einer CAGR von 28,11 % wachsen, da Bildverarbeitungs- und Greifsysteme eine breitere Palette von Artikeln verarbeiten. Der Markt für Physische KI im Lagerhandling nutzt diese Systeme, um Aufgaben anzugehen, bei denen Produktvariationen frühere Automatisierungsansätze begrenzt haben.
Welcher Endnutzer wird Physische KI im Lager am schnellsten einführen?
Einzelhandel und E-Commerce sollen bis 2032 mit einer CAGR von 28,34 % wachsen, angetrieben durch hohe Auftragsvolumina, breite Sortimente und strenge Lieferanforderungen. Diese Betreiber priorisieren Werkzeuge, die einen konsistenten Service im normalen Handel und in Spitzenzeiten unterstützen.
Welche Region hat den stärksten Ausblick für Physische KI in Lagern?
Asien-Pazifik führt mit einem Anteil von 27,86 % im Jahr 2026, während Nordamerika mit einer CAGR von 28,48 % bis 2032 voraussichtlich am schnellsten wächst. Der Markt für Physische KI im Lagerhandling wird in diesen Regionen durch starke Einsatznachfrage, etablierte Automatisierungskapazitäten und arbeitsbezogene Drucksituationen unterstützt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
