
Marktgröße und Marktanteil für Physical AI für Truck Loading and Unloading
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
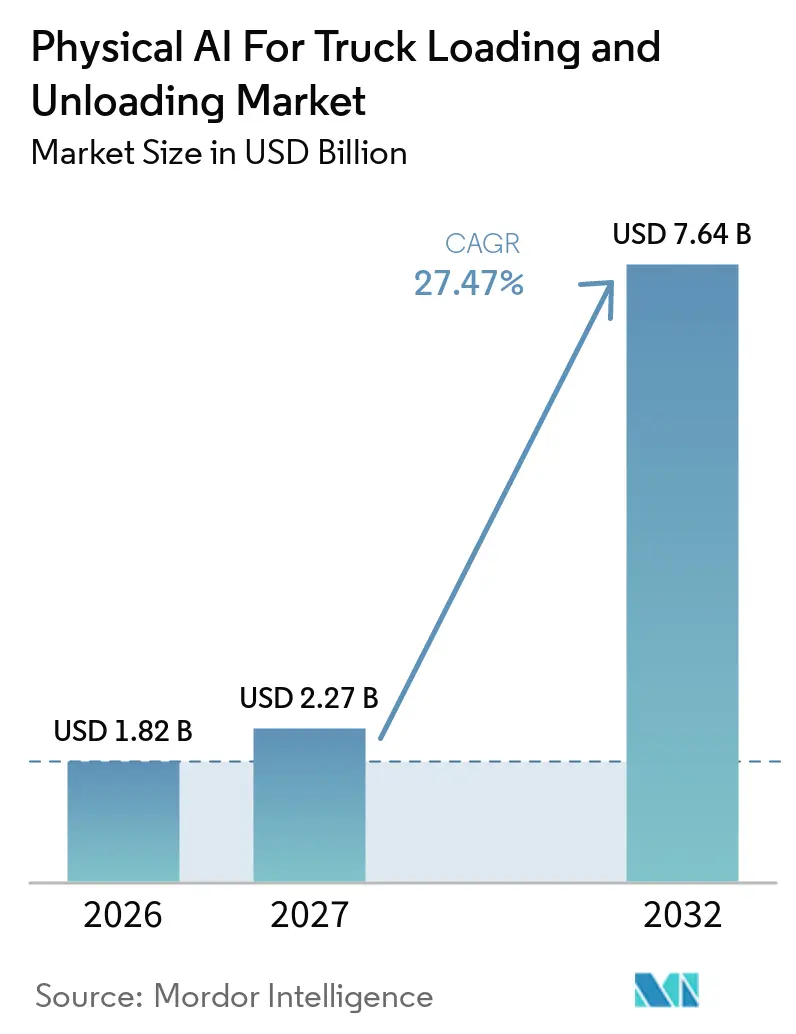
| Marktgröße (2027) | 2.27 Milliarden US-Dollar |
| Marktgröße (2032) | 7.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 27.47 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Physical AI für Truck Loading and Unloading von Mordor Intelligence
Die Marktgröße für Physical AI für Truck Loading and Unloading wird voraussichtlich von 1,82 Milliarden USD im Jahr 2026 und 2,27 Milliarden USD im Jahr 2027 auf 7,64 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 27,47 % zwischen 2027 und 2032 verzeichnen. Die Nachfrage konzentriert sich auf Dock-Betriebe, wo manuelles Entladen und Beladen die Geschwindigkeit der eingehenden Auftragsabwicklung nach wie vor einschränkt. Arbeitskräfteverfügbarkeit, hohe Paketvolumina und Sicherheitsanforderungen veranlassen Betreiber, Systeme in Betracht zu ziehen, die in variablen Trailer-Umgebungen arbeiten können. Der Markt für Physical AI für Truck Loading and Unloading profitiert auch von Gerätedesigns, die bestehenden Docks hinzugefügt werden können, ohne dass ein Neubau erforderlich ist. Anbieter kombinieren Roboter, Sensorik und Steuerungssoftware, damit Einrichtungen mehr Arbeit mit weniger manuellen Dock-Aufgaben bewältigen können. Dies schafft Chancen für Anbieter, die einen zuverlässigen Durchsatz über verschiedene Trailer, Ladungsprofile und Betriebsbedingungen hinweg nachweisen können.
Wichtigste Erkenntnisse des Berichts
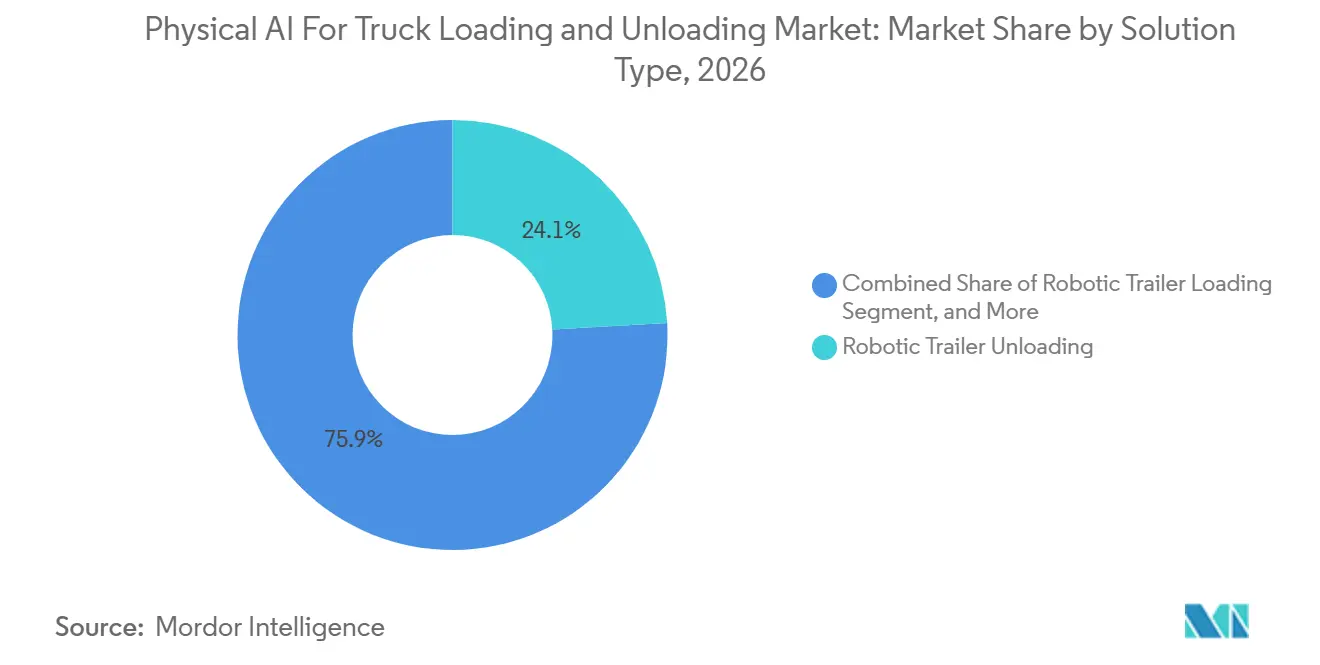
- Nach Lösungstyp hielt Robotergestütztes Trailer-Entladen im Jahr 2026 einen Marktanteil von 24,11 % am Markt für Physical AI für Truck Loading and Unloading, während Autonomes Mobiles Roboter-Beladen und -Entladen bis 2032 voraussichtlich mit einer CAGR von 29,87 % wachsen wird.
- Nach Lade- und Entlademodus hielt Palettierte Ladung im Jahr 2026 einen Umsatzanteil von 32,87 %, während Gemischte SKU- und Unregelmäßige Ladung bis 2032 voraussichtlich mit einer CAGR von 28,11 % wachsen wird.
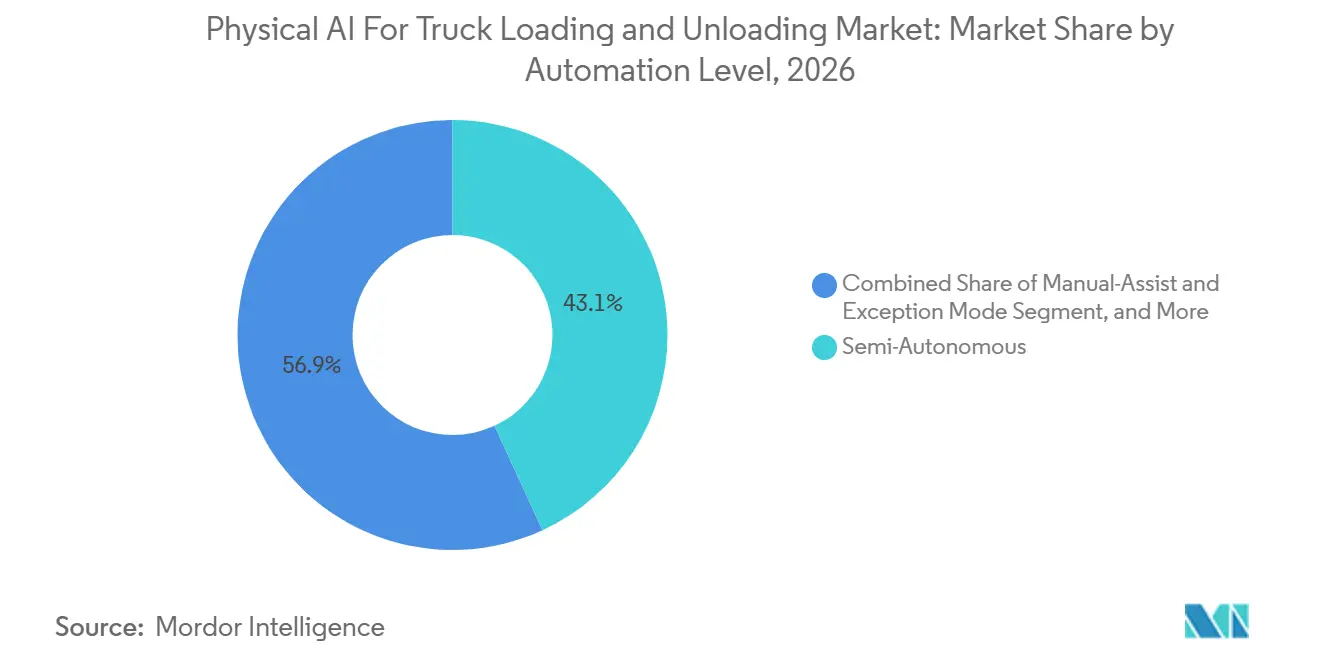
- Nach Automatisierungsgrad hielten Teilautonome Lösungen im Jahr 2026 einen Umsatzanteil von 43,12 %, während Vollständig Autonome Lösungen im Markt für Physical AI für Truck Loading and Unloading bis 2032 voraussichtlich mit einer CAGR von 29,15 % wachsen werden.
- Nach Endnutzer hielt Einzel- und E-Commerce-Distribution im Jahr 2026 einen Umsatzanteil von 27,65 %, während Paket- und Expressdienstleister bis 2032 voraussichtlich mit einer CAGR von 28,64 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 29,88 %, während Nordamerika im Markt für Physical AI für Truck Loading and Unloading bis 2032 voraussichtlich mit einer CAGR von 29,65 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Physical AI für Truck Loading and Unloading
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| E-Commerce- und Paketvolumenwachstum | +5.8% | Global, am stärksten ausgeprägt in Nordamerika, Asien-Pazifik und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Arbeitskräftemangel an Docks und Lohninflation | +5.2% | Nordamerika und Europa, mit strukturellem demografischem Druck, der sich auf Japan und Südkorea ausweitet | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Brownfield-kompatibler Automatisierung | +4.5% | Nordamerika und Europa, aufkommend in Indien und südostasiatischen Logistikkorridoren | Mittelfristig (2–4 Jahre) |
| Sicherheitsanforderungen für risikoreiche Dock-Arbeiten | +3.8% | Global, mit dem stärksten regulatorischen Einfluss in Nordamerika und EU-Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Physical AI in unstrukturierten Ladeumgebungen | +3.4% | Forschung und Entwicklung mit Schwerpunkt Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Druck durch Trailer-Standzeiten und Anlagenauslastung | +2.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce- und Paketvolumenwachstum verändert die eingehende Dock-Nachfrage
Der Markt für Physical AI für Truck Loading and Unloading wird durch höhere Paketströme gestützt, die mehr Kartons an Empfangstüren bringen. Einrichtungen müssen diese Kartons empfangen, identifizieren, bereitstellen und verarbeiten, bevor sie zur Sortierung oder Lagerung weitergeleitet werden können. Größere Paketströme erhöhen die Anzahl der bodengeladenen Kartons, die Einrichtungen empfangen und verarbeiten müssen. Sortierung und Zustellung auf der letzten Meile haben seit Jahren Investitionen in die Automatisierung angezogen, während Trailer-Arbeiten weitgehend manuell bleiben. Dieses Ungleichgewicht macht die Trailer-Handhabung zu einem Engpass für ein breiteres Fulfillment-Netzwerk. Der Markt für Physical AI für Truck Loading and Unloading kann diese Einschränkung beheben, indem er eingehende Trailer-Arbeiten mit dem Tempo der nachgelagerten Fulfillment-Aktivitäten verknpft.
Anhaltender Arbeitskräftemangel an Docks und Lohninflation beschleunigen den Automatisierungsdruck
Die Beschäftigung im US-amerikanischen Lager- und Lagerhaltungssektor lag im September 2026 bei 1.831.800, ein Rückgang von 21.600 gegenüber dem Vorjahr. Der durchschnittliche Stundenlohn im Transport- und Lagerhaltungssektor erreichte im September 2026 32,78 USD, während die Verbraucherpreise im Jahresverlauf um 3,4 % stiegen.[1] Dock-Arbeit verbindet repetitives Heben, Trailer-Handhabung und einen hohen Bedarf an zuverlässiger Personalbesetzung. Diese Arbeitsbedingungen erschweren die Aufrechterhaltung eines stabilen eingehenden Durchsatzes, wenn Einrichtungen ausschließlich auf manuelle Teams angewiesen sind. Der Markt für Physical AI für Truck Loading and Unloading adressiert daher sowohl die betriebliche Zuverlässigkeit als auch die Arbeitskosten. Er gibt Betreibern auch eine Möglichkeit, die routinemäßige Dock-Handhabung weniger abhängig von der Verfügbarkeit einer vollständigen manuellen Schicht zu machen.
Brownfield-kompatible Automatisierung senkt die Adoptionsbarriere
Bestehende Gebäude sind eine zentrale Chance, da Einrichtungen den Betrieb oft nicht für einen vollständigen Dock-Umbau unterbrechen können. Movu Robotics berichtete, dass 65 % seiner automatisierten Lager- und Abrufsysteminstallationen in bestehenden Gebäuden durchgeführt werden.[2] STILL stellte 2026 seine AXL 15 iGo-Lösung als Serienproduktionssystem vor, das keine feste Dock-Sicherheitsinfrastruktur erfordert.[3] Das System ist darauf ausgelegt, 30 EPAL-Paletten in 35 Minuten mit 2 Einheiten zu beladen. Dieser Ansatz kann Störungen reduzieren und die Anzahl der Docks erweitern, die Automatisierung unterstützen können. Der Markt für Physical AI für Truck Loading and Unloading kann davon profitieren, wenn Betreiber Geräte hinzufügen können, ohne größere Gebäudeänderungen oder längere Betriebsunterbrechungen vorzunehmen.
Sicherheitsanforderungen an risikoreichen Docks treiben die compliance-getriebene Adoption voran
Dock-Betriebe können Arbeitnehmer beweglichen Geräten, beengten Trailer-Innenräumen und schwierigen Temperaturen aussetzen. Systeme, die Arbeitnehmer aus Trailer-Innenräumen entfernen, können die Exposition gegenüber diesen Bedingungen reduzieren. Sicherheitsanforderungen können daher die Adoption von Physical AI für Truck Loading and Unloading unabhängig von der Arbeitsökonomie unterstützen. Die Verwendung von Sicherheitsstandards für Industriefahrzeuge beeinflusst auch das Produktdesign für Gabelstapler und mobile Roboter, die in der Nähe von Personen betrieben werden. Anbieter müssen nachweisen, dass Geräte sicher auf die Anwesenheit von Arbeitnehmern und auf unerwartete Ladungsbedingungen reagieren können. Dies macht Sicherheitstechnik zu einer wichtigen Überlegung beim Kauf, bei der Integration und im täglichen Dock-Betrieb.
Analyse der Hemmnisswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Integrationskomplexität | -3.2% | Global, am stärksten ausgeprägt für mittelständische Betreiber in Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Langfristige Variabilität bei Ladungs- und Trailer-Bedingungen | -2.8% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Validierung von Physical AI im Produktionsmaßstab | -2.1% | Global, insbesondere bei der Beeinflussung von Kapitalfreigaben bei großen Betreibern | Kurzfristig (≤ 2 Jahre) |
| Ausnahmebehandlung und Haftung für die Sicherheit von Personen | -1.7% | Global, am stärksten ausgeprägt in Rechtsordnungen mit sich entwickelnden Vorschriften für autonome Maschinen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen bremsen die Einführungsgeschwindigkeit im Mittelstand
Vollständige robotergestützte Trailer-Lade- oder Entladesysteme können laut den bereitgestellten Branchen-Benchmarks zwischen 250.000 USD und mehr als 1 Million USD pro Dock-Tor kosten. Die zugrunde liegende Benchmark-Quelle wurde nicht angegeben, daher wird die Zahl als bereitgestellter Kontext und nicht als unabhängig belegter Nachweis beibehalten. Integration mit Lagersystemen, Förderbändern und Sicherheitsverriegelungen kann Projektkosten und Implementierungsrisiken erhöhen. Große Spediteure können die Kosten durch stufenweise Programme über umfangreiche Netzwerke verteilen. Mittelständische Drittanbieter-Logistikdienstleister können einen längeren Amortisationszeitraum haben als ihr normales Kapitalfreigabefenster. Der Markt für Physical AI für Truck Loading and Unloading kann daher bei größeren Betreibern schneller vorankommen als bei kleineren Einrichtungen.
Langfristige Variabilität bei Ladungs- und Trailer-Bedingungen begrenzt die Abdeckung
Standardkartons unterstützen eine besser vorhersehbare Roboterleistung als beschädigte Kartons, nasse Kartons oder unstrukturierte gemischte SKU-Stapel. Trailer-Rückstände, unebene Böden und nicht standardmäßige Höhen können ebenfalls menschliche Eingriffe erfordern. Das Quellmaterial gibt an, dass Ausnahmen in Einrichtungen mit hoher Variabilität 10 % bis 30 % der Picks ausmachen können, aber die Referenz hinter diesem Bereich wurde nicht angegeben. Systeme, die unter Standardbedingungen mit 700 bis 1.500 Fällen pro Stunde bewertet werden, können in gemischten SKU-Umgebungen 400 bis 600 Fälle liefern, basierend auf dem bereitgestellten Betriebskontext. Anbieter müssen Geräte an regionale Frachtmuster und Einrichtungsbedingungen anpassen, was Vertriebs- und Integrationszyklen verlängert. Der Markt für Physical AI für Truck Loading and Unloading benötigt daher Systeme, die eine nützliche Leistung über kontrollierte, einheitliche Kartonströme hinaus erbringen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp: Robotergestütztes Trailer-Entladen führt, während Autonome Mobile Roboter skalieren
Robotergestütztes Trailer-Entladen machte 2026 24,11 % des Marktanteils für Physical AI für Truck Loading and Unloading aus, was einen frühen Fokus auf die dringendste Dock-Aufgabe widerspiegelt. Diese Systeme zielen auf manuelle Entladearbeiten ab, die den Rest des Empfangsprozesses verzögern können, insbesondere wenn Kartons aus bodengeladenen Trailern entfernt werden müssen, bevor normale Lagerflüsse beginnen können. Robotergestütztes Trailer-Beladen gewinnt an Aufmerksamkeit, da Entladeinstallationen eine Referenz für verwandte Dock-Anwendungen schaffen. FedEx und Dexterity erweiterten im Juli 2026 ihren Einsatz von Physical AI für autonomes Trailer-Beladen am Hagerstown Hub.[4] Autonomes Gabelstapler-Beladen und -Entladen baut auf etablierter Gabelstapler-Automatisierung auf, obwohl Trailer-Innenräume eine andere Sensorik erfordern als offene Lagerböden, wo Fahrwege, Beleuchtung, Oberflächen und Arbeitnehmerabstand in der Regel konsistenter sind.
Autonomes Mobiles Roboter-Beladen und -Entladen wird voraussichtlich bis 2032 mit einer CAGR von 29,87 % wachsen. Mobile Plattformen können mehrere Dock-Türen aus einer gemeinsamen Flotte bedienen, anstatt an einem einzigen Standort fixiert zu sein, sodass der Betreiber Kapazitäten in die Bereiche mit dem unmittelbarsten Bedarf lenken kann. Vecna Robotics gab an, dass die Nachfrage nach seiner CaseFlow-Plattform seit dem Start im Jahr 2025 jährlich mehr als verdoppelt wurde. Der Dock-zu-Dock-Betrieb erzeugt Daten über Ladungstypen und Dock-Layouts. Diese Daten können schnellere Anpassungen der Systemleistung an einzelnen Standorten unterstützen, was den Fall für Physical AI im Markt für Truck Loading and Unloading stärkt, wo die Dock-Nachfrage über Schichten und Standorte hinweg variiert.


Nach Lade- und Entlademodus: Palettierte Ladung dominiert, während gemischte SKU-Komplexität Investitionen antreibt
Palettierte Ladung hielt 2026 32,87 % der Marktgröße für Physical AI für Truck Loading and Unloading. Fertigung, Lebensmittel und Getränke sowie Einzelhandelsauffüllung verwenden häufig palettenbasierte Flüsse, die Geräten eine besser definierte Laststruktur bieten als lose Karton-Trailer-Arbeiten. Autonome Gabelstapler sind eine wichtige Option für die Handhabung dieser strukturierten Dock-Betriebe. STILL präsentierte 2026 den AXL 15 iGo für autonomes Truck-Beladen und -Entladen ohne stationäre Infrastruktur. Bodengeladene Kartons stellen eine andere Anforderung dar, da sie eine Depalettierung anstelle einer Standard-Gabelstapler-Handhabung erfordern, und dies erfordert Systeme, die einzelne Fälle aus unregelmäßigen Stapeln erkennen und sammeln können.
Gemischte SKU- und Unregelmäßige Ladung wird voraussichtlich bis 2032 mit einer CAGR von 28,11 % wachsen. E-Commerce schafft vielfältigere Kartonmischungen an eingehenden Docks, was die Nützlichkeit fester Annahmen über Paketsequenz, Platzierung und Handhabungsgeometrie verringert. Dexterity gibt an, dass sein Foresight-Weltmodell die Paketplatzierung über 3 räumliche Dimensionen und die Zeit berücksichtigt. Das Unternehmen gibt an, dass das System diese Entscheidungen in unter 400 Millisekunden trifft und dabei Dichte, Stabilität und Zweiarm-Betrieb berücksichtigt. Verschiedene Modi erfordern unterschiedliche Greifer, Sensoren und Leistungszusagen, was die Notwendigkeit praktischer Tests im Markt für Physical AI für Truck Loading and Unloading unterstreicht.
Nach Automatisierungsgrad: Teilautonome Lösungen verankern den Markt, während vollständige Autonomie beschleunigt
Teilautonome Lösungen hielten 2026 einen Umsatzanteil von 43,12 %. Dieses Modell nutzt Automatisierung für wiederholte Handhabungszyklen, während ein Mitarbeiter Ausnahmen überwacht, sodass ein Standort menschliches Urteilsvermögen für Fälle beibehalten kann, die nicht in die normale Betriebsabfolge passen. Es bietet einen praktischen Einstiegspunkt für Unternehmen, die die Haftung im Zusammenhang mit autonomen Geräten, die in der Nähe von Personen betrieben werden, verwalten müssen. Mensch-in-der-Schleife-, Manuell-Unterstützungs- und Ausnahme-Modus-Funktionen bieten die Sicherheitssysteme und Überwachungsschnittstellen, die von stärker automatisierten Systemen verwendet werden. Die Branche für Physical AI für Truck Loading and Unloading nutzt diese Funktionen weiterhin, während sich der Betrieb in Richtung höherer Autonomie bewegt.
Vollständig Autonome Lösungen werden voraussichtlich bis 2032 mit einer CAGR von 29,15 % wachsen. Hochvolumen-Hubs können Betriebsaufzeichnungen ansammeln, die Betreibern helfen, die Entfernung routinemäßiger menschlicher Aufsicht zu bewerten, insbesondere dort, wo wiederkehrende Trailer-Profile und etablierte Arbeitsmuster das Ausnahmemanagement vereinfachen. Informationen aus teilautonomen Installationen können verbessern, wie Systeme auf bekannte Ladungs- und Trailer-Bedingungen reagieren. Der Wandel hängt von nachgewiesener Leistung in routinemäßigen Strecken ab, nicht von breiten Behauptungen universeller Autonomie. Der Markt für Physical AI für Truck Loading and Unloading wird durch das Tempo geprägt, mit dem diese Referenzinstallationen eine betriebliche Validierung erhalten.
Nach Endnutzer: Einzel- und E-Commerce-Distribution verankert die Nachfrage, während Paketdienstleister am schnellsten wachsen
Einzel- und E-Commerce-Distribution machte 2026 27,65 % des Umsatzes aus. Schnelle Lieferverpflichtungen reduzieren die für den Empfang verfügbare Zeit, was Dock-Verzögerungen folgenreicher macht, wenn eine verspätete eingehende Ladung die Kommissionierung, Lagerung und ausgehende Auftragsvorbereitung beeinträchtigt. Drittanbieter-Logistikdienstleister stehen vor ähnlichem Arbeits- und Durchsatzdruck, müssen aber Investitionen gegen die Vertragsdauer abwägen. Fertigungs- und Industrieanlagen können vorhersehbare eingehende Zeitpläne bereitstellen, die Roboter- und autonome Gabelstapler-Installationen unterstützen. Lebensmittel- und Getränkedistribution sowie Pharmazeutische und Gesundheitsdistribution unterliegen ebenfalls Anforderungen in Bezug auf Temperaturleistung und Rückverfolgbarkeit, die zusätzliche Einschränkungen bei der Technologieauswahl und -implementierung auferlegen können.
Paket- und Expressdienstleister werden voraussichtlich bis 2032 mit einer CAGR von 28,64 % wachsen. FedEx erweiterte seine Zusammenarbeit mit Dexterity am Hagerstown Hub, um das autonome Trailer-Beladen von einem Pilotprojekt zu einer größeren Produktionsinstallation zu skalieren. MIT berichtete, dass Pickle Robot-Systeme 400 bis 1.500 Fälle pro Stunde entladen können. MIT berichtete auch, dass die Technologie Arbeitnehmer aus Trailern entfernen kann, die im Sommer 54 Grad Celsius erreichen. Häfen, Terminals und intermodale Hubs haben längere Adoptionszyklen, können aber von der Handhabung eines hohen Volumens an Dock-Bewegungen profitieren, was sie zu einer längerfristigen Chance für den Markt für Physical AI für Truck Loading and Unloading macht.
Geografische Analyse
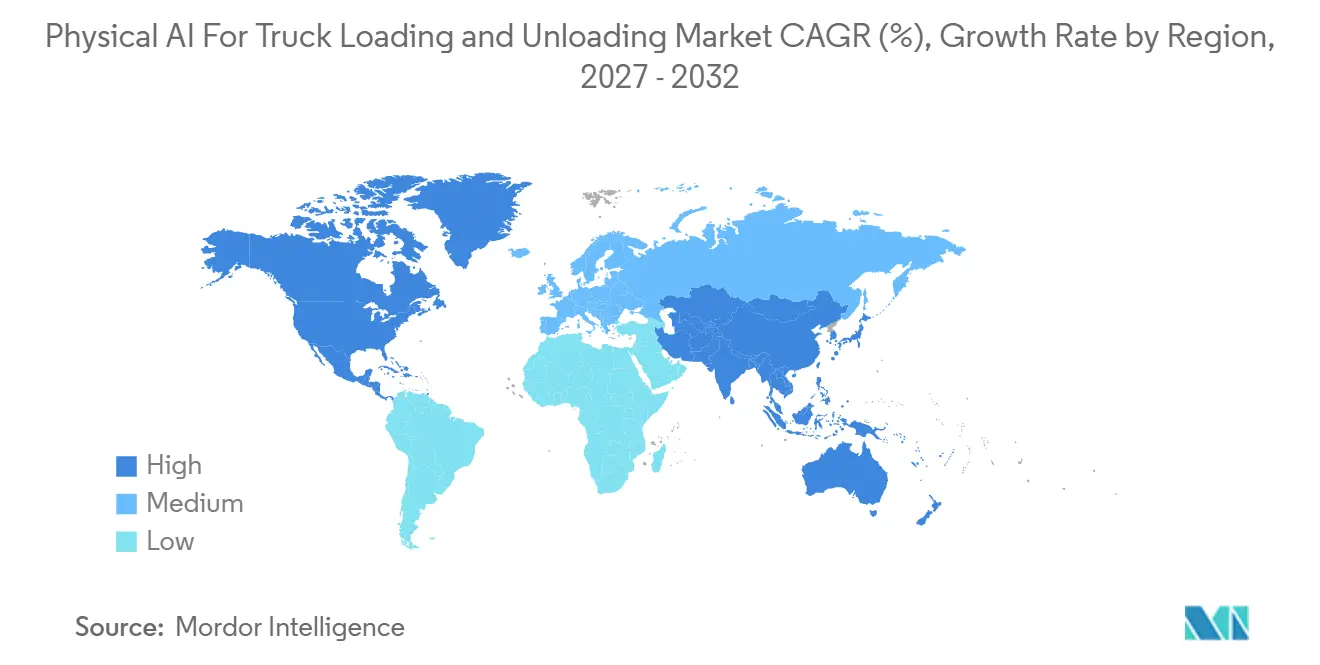
Asien-Pazifik wird voraussichtlich 2026 29,88 % des globalen Marktes für Physical AI für Truck Loading and Unloading ausmachen. China, Japan, Südkorea und die Logistikkorridore Südostasiens repräsentieren die Kernbedarfszentren der Region. Chinas konzentrierte Fertigungsaktivität im Jangtse-Flussdelta unterstützt hohe Volumina an Truck-Lade- und Entladeoperationen. Anbieter, die in Japan und China tätig sind, können von der Nähe zu Kunden, stärkeren Integrationsfähigkeiten und lokalisiertem Support profitieren. In Japan prägen Standards für kollaborative Roboter sowie ISO-Standards die Zertifizierungsanforderungen für Systeme, die in das Land eingeführt werden.
Nordamerika wird voraussichtlich bis 2032 mit einer CAGR von 29,65 % wachsen. Die Region kombiniert hohe Paketvolumina, Dock-Arbeitskräfteengpässe und erhebliche Investitionen in die Logistikautomatisierung. FedEx wird voraussichtlich im Juli 2026 seine Dexterity-Installation an seinem Hagerstown-Standort erweitern und damit ein unternehmensweites Beispiel für Trailer-Beladeautomatisierung liefern. Vecna Robotics wird voraussichtlich im September 2026 31 Millionen USD aufnehmen, um die Nachfrage nach flexibler Dock-zu-Dock-Automatisierung zu bedienen. Die Vereinigten Staaten führen die regionale Nachfrage an, während Fertigungs- und Distributionsaktivitäten in Kanada und Mexiko das Marktwachstum weiter unterstützen.
Europa ist eine bedeutende Betriebsregion für den Markt für Physical AI für Truck Loading and Unloading. Deutschlands industrielle Logistikbasis, die Paketnetzwerke des Vereinigten Königreichs und die intermodalen Betriebe der Niederlande unterstützen die Nachfrage nach automatisierten Lade- und Entladelösungen. DHL wird voraussichtlich im Mai 2025 ein Memorandum of Understanding mit Boston Dynamics unterzeichnen, um bis 2030 mehr als 1.000 zusätzliche Stretch-Roboter einzusetzen. DHL hat angegeben, dass die Roboter Entladeraten von bis zu 700 Fällen pro Stunde erreichen können. Südamerika, der Nahe Osten und Afrika bleiben Frühphasenmärkte, da die Integrationskosten im Verhältnis zu den lokalen Arbeitskosten hoch sein können.

Wettbewerbslandschaft
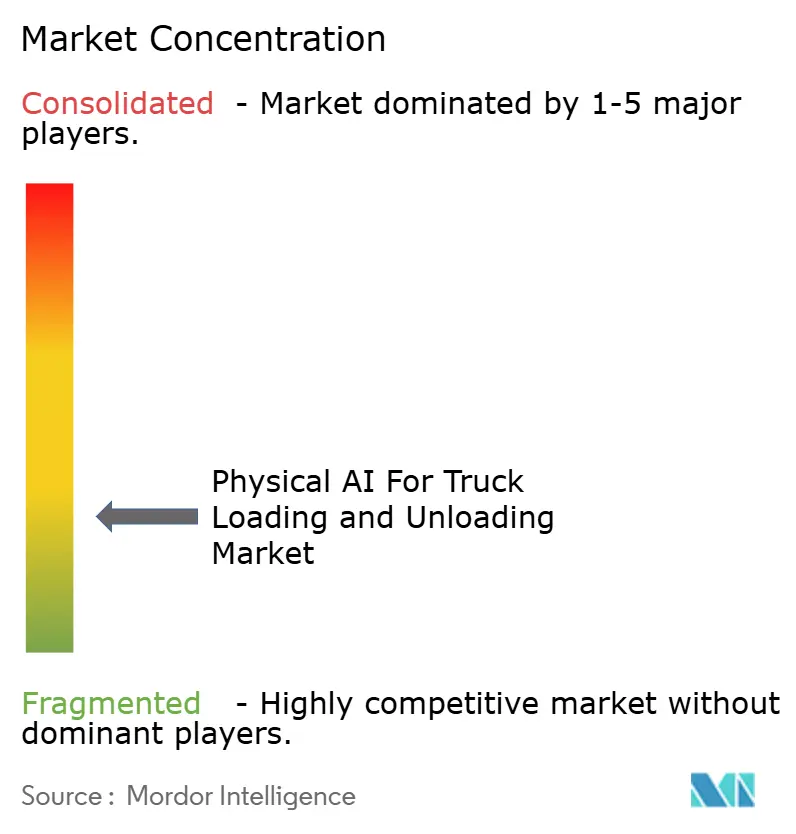
Der Markt für Physical AI für Truck Loading and Unloading ist mäßig fragmentiert. Etablierte Intralogistikanbieter umfassen Vanderlande Industries, BEUMER Group, Dematic, Daifuku, Honeywell International, Jungheinrich, SSI SCHÄFER Group und Toyota Industries. Zweckgebundene Lösungsanbieter umfassen Pickle Robot, Dexterity, Mujin, Slip Robotics, Gideon Brothers, Contoro Robotics und Navflex. Etablierte Anbieter bieten umfangreiche Servicenetzwerke, Systemintegrationsfähigkeiten und langjährige Beziehungen zu großen Logistikbetreibern. Neuere Anbieter konzentrieren sich auf die Verbesserung der Leistung in unstrukturierten Trailern, die Beschleunigung von Retrofit-Installationen und die Einführung häufiger Produktaktualisierungen.
Partnerschaften stellen eine wichtige Wettbewerbsstrategie im Markt für Physical AI für Truck Loading and Unloading dar. Pickle Robot und Ambi Robotics werden voraussichtlich im Juni 2026 eine integrierte Lösung für Trailer-Entladen und Mehrzweck-Stapeln ankündigen. Das Unternehmen positioniert das Angebot als End-to-End-Lösung, die sich vom eingehenden Trailer-Entladen bis zum Lagerempfang erstreckt. BEUMER Group wird voraussichtlich im März 2026 eine dreijährige Enterprise-Lab-Zusammenarbeit mit dem Fraunhofer IML zu mobiler Robotik ankündigen. Diese Initiativen zeigen, wie Anbieter ihre Lösungsportfolios durch Partnerschaften und Forschungskooperationen erweitern.
Weißflecken-Chancen verbleiben in der mittelständischen Drittanbieter-Logistik, pharmazeutischen Kühlketten-Docks, Häfen und intermodalen Terminals. Diese Anwendungen erfordern Systeme, die betriebliche Variabilität bewältigen können und dabei Investitions- und Betriebskostenbeschränkungen einhalten. Anbieter reagieren mit Robotics-as-a-Service- und durchsatzbasierten Geschäftsmodellen, um die Anfangsinvestitionsanforderungen zu reduzieren. Die Branche für Physical AI für Truck Loading and Unloading steht auch vor Beschaffungsüberlegungen im Zusammenhang mit langfristigem Support und Integration mit vernetzten Geräten.
Marktführer für Physical AI für Truck Loading and Unloading
-
BEUMER Group GmbH & Co. KG
-
Honeywell International Inc.
-
KUKA AG
-
Dexterity, Inc.
-
Boston Dynamics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Vecna Robotics nahm 31 Millionen USD in einer Runde auf, die von Unless angeführt wurde, mit Beteiligung von Drive Capital, Tiger Global und Highland Capital Partners, um seine Dock-zu-Dock-Automatisierungsplattform in nordamerikanischen Distributionsnetzwerken zu skalieren, nachdem die CaseFlow-Nachfrage seit dem Produktstart im Jahr 2025 jährlich mehr als verdoppelt wurde.
- Juli 2026: FedEx und Dexterity kündigten eine erweiterte Zusammenarbeit an, um das Foresight-Weltmodell und den autonomen Trailer-Beladeroboter Mech am FedEx Hagerstown Hub in Maryland zu skalieren und dabei vom Pilotprojekt zu einem deutlich größeren Produktionsmaßstab überzugehen. Der CEO von Dexterity bezeichnete die Installation als Blaupause für eine netzwerkweite Expansion über FedEx's Netzwerk von Zehntausenden täglicher Trailer-Beladeoperationen.
- Juni 2026: Pickle Robot und Ambi Robotics gaben die erfolgreiche Integration von Trailer-Entlade- und Mehrzweck-Stapelsystemen bekannt und schufen damit eine End-to-End-Physical-AI-Pipeline vom eingehenden Trailer bis zum Lagerempfang für Fortune-500-Einzel- und Logistikbetreiber als Reaktion auf nachgewiesene Unternehmensnachfrage.
- März 2026: STILL GmbH präsentierte den AXL 15 iGo auf der LogiMAT 2026 in Stuttgart als weltweit erste marktreife, serienproduktionsfähige autonome Truck-Lade- und Entladelösung, die keine stationäre Dock-Sicherheitsinfrastruktur erfordert, wobei 2 Einheiten 30 EPAL-Paletten in 35 Minuten beladen.


Globaler Berichtsumfang für den Markt für Physical AI für Truck Loading and Unloading
Der Bericht zum Markt für Physical AI für Truck Loading and Unloading ist segmentiert nach Lösungstyp (Robotergestütztes Trailer-Entladen, Robotergestütztes Trailer-Beladen, Autonomes Mobiles Roboter-Beladen und -Entladen, Autonomes Gabelstapler-Beladen und -Entladen, KI-gestützte Förderband- und Ladeplattensysteme sowie Integrierte Eingehende Dock-Plattformen), Lade- und Entlademodus (Palettierte Ladung, Bodengeladene Kartons, Gemischte SKU- und Unregelmäßige Ladung sowie Schütt- und Spezialgut), Automatisierungsgrad (Vollständig Autonom, Teilautonom, Mensch-in-der-Schleife sowie Manuell-Unterstützung und Ausnahme-Modus), Endnutzer (Paket- und Expressdienstleister, Drittanbieter-Logistikdienstleister, Einzel- und E-Commerce-Distribution, Fertigungs- und Industrieanlagen, Lebensmittel- und Getränkedistribution, Pharmazeutische und Gesundheitsdistribution, Automobil- und Komponentenlogistik sowie Häfen, Terminals und Intermodale Hubs) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
| Robotergestütztes Trailer-Entladen |
| Robotergestütztes Trailer-Beladen |
| Autonomes Mobiles Roboter-Beladen und -Entladen |
| Autonomes Gabelstapler-Beladen und -Entladen |
| KI-gestützte Förderband- und Ladeplattensysteme |
| Integrierte Eingehende Dock-Plattformen |
| Palettierte Ladung |
| Bodengeladene Kartons |
| Gemischte SKU- und Unregelmäßige Ladung |
| Schütt- und Spezialgut |
| Vollständig Autonom |
| Teilautonom |
| Mensch-in-der-Schleife |
| Manuell-Unterstützung und Ausnahme-Modus |
| Paket- und Expressdienstleister |
| Drittanbieter-Logistikdienstleister |
| Einzel- und E-Commerce-Distribution |
| Fertigungs- und Industrieanlagen |
| Lebensmittel- und Getränkedistribution |
| Pharmazeutische und Gesundheitsdistribution |
| Automobil- und Komponentenlogistik |
| Häfen, Terminals und Intermodale Hubs |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungstyp | Robotergestütztes Trailer-Entladen | |
| Robotergestütztes Trailer-Beladen | ||
| Autonomes Mobiles Roboter-Beladen und -Entladen | ||
| Autonomes Gabelstapler-Beladen und -Entladen | ||
| KI-gestützte Förderband- und Ladeplattensysteme | ||
| Integrierte Eingehende Dock-Plattformen | ||
| Nach Lade- und Entlademodus | Palettierte Ladung | |
| Bodengeladene Kartons | ||
| Gemischte SKU- und Unregelmäßige Ladung | ||
| Schütt- und Spezialgut | ||
| Nach Automatisierungsgrad | Vollständig Autonom | |
| Teilautonom | ||
| Mensch-in-der-Schleife | ||
| Manuell-Unterstützung und Ausnahme-Modus | ||
| Nach Endnutzer | Paket- und Expressdienstleister | |
| Drittanbieter-Logistikdienstleister | ||
| Einzel- und E-Commerce-Distribution | ||
| Fertigungs- und Industrieanlagen | ||
| Lebensmittel- und Getränkedistribution | ||
| Pharmazeutische und Gesundheitsdistribution | ||
| Automobil- und Komponentenlogistik | ||
| Häfen, Terminals und Intermodale Hubs | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Sektors für Physical AI für Truck Loading and Unloading?
Der Sektor beläuft sich 2026 auf insgesamt 1,82 Milliarden USD und wird voraussichtlich bis 2032 7,64 Milliarden USD erreichen, mit einer CAGR von 27,47 % von 2027 bis 2032. Die Schätzung spiegelt steigende Investitionen in Dock-Systeme wider, die Lade- und Entladearbeiten in Trailer-Umgebungen automatisieren. Der Markt für Physical AI für Truck Loading and Unloading spiegelt auch die Notwendigkeit wider, das Tempo und die Konsistenz der Empfangsoperationen zu verbessern.
Was treibt die Adoption von Physical-AI-Systemen an Truck-Docks voran?
Betreiber befassen sich mit manuellen Dock-Arbeiten, Personalengpässen, Paketvolumina, Sicherheitsanforderungen und der Notwendigkeit, bestehende Einrichtungen zu automatisieren. Brownfield-kompatible Geräte sind wichtig, da viele Standorte den Betrieb nicht unterbrechen oder größere bauliche Veränderungen vornehmen können. Der Markt für Physical AI für Truck Loading and Unloading hängt auch davon ab, wie gut Systeme in bestehende Förderbänder, Arbeitsabläufe und Sicherheitsprozesse über verschiedene Betriebsbedingungen und tägliche Einrichtungsbetriebsroutinen hinweg passen.
Welcher Lösungstyp hat den größten Anteil in diesem Bereich?
Robotergestütztes Trailer-Entladen machte 2026 24,11 % des Umsatzes aus. Das Segment adressiert eine arbeitsintensive eingehende Aufgabe, die die Geschwindigkeit des Empfangs, der Lagerung und der nachgelagerten Auftragsabwicklung einschränken kann, wenn Trailer-Arbeiten verzögert werden. Der Markt für Physical AI für Truck Loading and Unloading ist am stärksten dort, wo Trailer mit Fracht ankommen, die vor Beginn anderer Lageraktivitäten gehandhabt werden muss.
Welches Automatisierungsmodell expandiert am schnellsten?
Vollständig Autonome Lösungen werden voraussichtlich bis 2032 mit einer CAGR von 29,15 % wachsen. Die Adoption hängt von betrieblichen Nachweisen aus Hochvolumen-Standorten ab, wo regelmäßige Arbeitsmuster und angesammelte Daten autonomere Handhabungszyklen unterstützen. Betreiber müssen weiterhin bewerten, wie Systeme ungewöhnliche Ladungen, Arbeitnehmeranwesenheit und ungeplante Unterbrechungen bewältigen.
Welche Region führt die Nachfrage nach diesen Systemen an?
Asien-Pazifik hielt 2026 einen Umsatzanteil von 29,88 %, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 29,65 % wachsen wird. Asien-Pazifik profitiert von Logistikaktivitäten in China, Japan, Südkorea und Südostasien. Nordamerika kombiniert starke Paketnachfrage mit Arbeitskräftedruck und hohen Investitionen in die Logistikautomatisierung.
Warum bleiben gemischte SKU-Trailer schwierig zu automatisieren?
Beschädigte Kartons, variable Ladungen, Trailer-Bedingungen und unregelmäßige Fracht können menschliche Eingriffe erfordern und den Systemdurchsatz reduzieren. Diese Bedingungen erfordern Geräte, die Ladungen wahrnehmen, handhaben und auf sie reagieren können, die keinem vorhersehbaren Muster folgen. Sie erfordern auch realistische Tests, damit die Leistungserwartungen die tatsächliche Mischung der Ladungen an einer Einrichtung widerspiegeln.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
