
Marktgröße und Marktanteil für Photonische Integrierte Schaltkreise
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.42 Milliarden US-Dollar |
| Marktgröße (2031) | 28.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Photonische Integrierte Schaltkreise von Mordor Intelligence
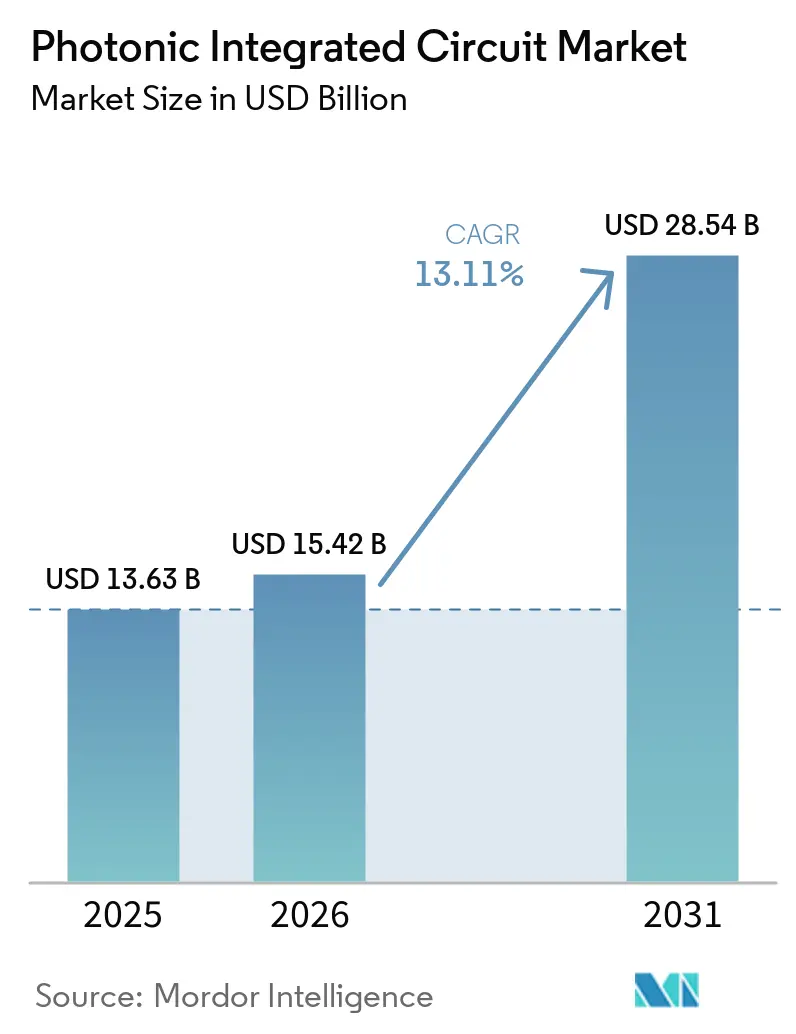
Die Marktgröße für Photonische Integrierte Schaltkreise wird voraussichtlich von 13,63 Milliarden USD im Jahr 2025 auf 15,42 Milliarden USD im Jahr 2026 steigen und bis 2031 28,54 Milliarden USD erreichen, mit einer CAGR von 13,11 % über den Zeitraum 2026–2031. Diese Expansion spiegelte den Wandel von der experimentellen Silizium-Photonik hin zur produktionsreifen Bereitstellung in Rechenzentren, Telekommunikationsnetzen und frühen Quantensystemen wider, da steigende KI-Arbeitslasten die Bandbreiten- und Energiegrenzen von Kupferverbindungen aufzeigten.[1] Der kommerzielle Schwung profitierte von Kostenvorteilen durch die Nutzung etablierter CMOS-Fertigungsanlagen, einer lebhaften Risikokapitalpipeline und wachsenden staatlichen Anreizen zur Lokalisierung der fortschrittlichen photonischen Fertigung. Gleichzeitig vergrößerten rasche Fortschritte bei co-verpackten Optiken, Dünnfilm-Lithiumniobat-Modulatoren und der heterogenen InP/Silizium-Laserintegration den Leistungsvorsprung gegenüber der herkömmlichen Optik. Die Verschärfung der Lieferkettenrisiken rund um Gallium und Germanium unterstrich den strategischen Wert diversifizierter Materialplattformen und regionaler Foundry-Standorte.
Wichtigste Erkenntnisse des Berichts
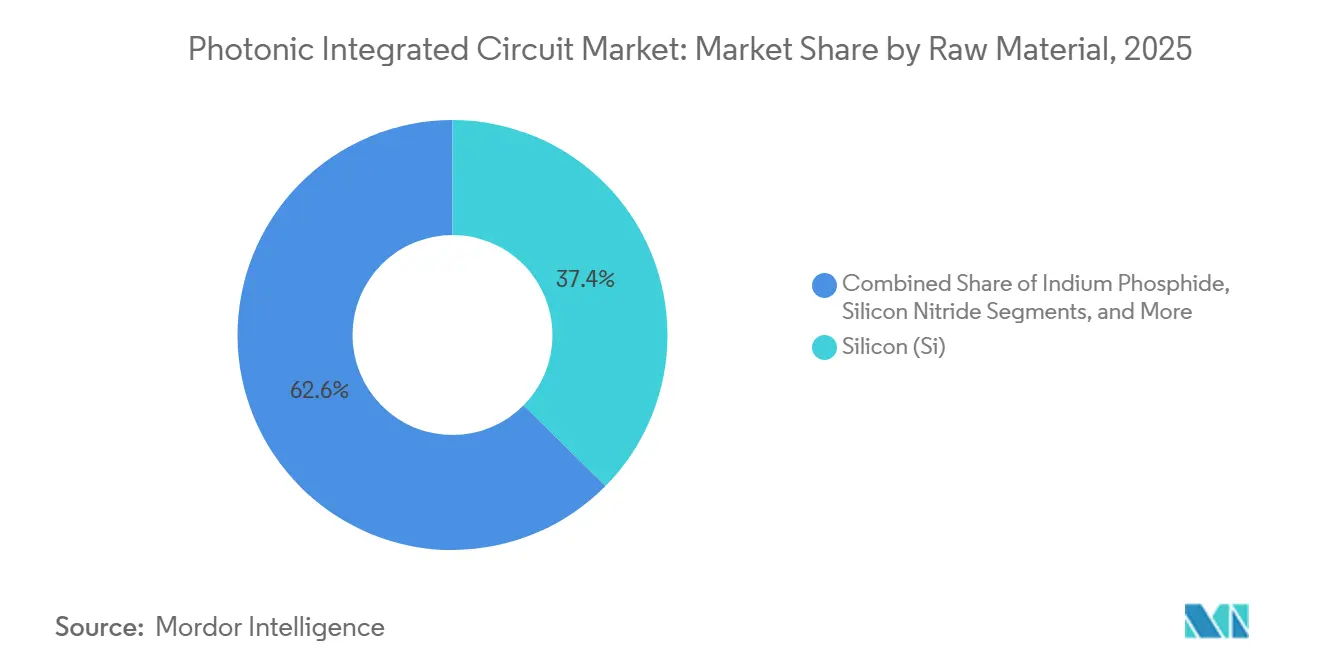
- Nach Rohmaterial führte Silizium im Jahr 2025 mit einem Umsatzanteil von 37,4 % im Markt für Photonische Integrierte Schaltkreise, während Siliziumnitrid bis 2031 die schnellste CAGR von 15,4 % verzeichnete.
- Nach Komponente hielten Laser im Jahr 2025 einen Anteil von 26,3 % am Umsatzpool im Markt für Photonische Integrierte Schaltkreise; optische Schaltmatrizen verzeichneten die höchste CAGR von 14,1 %.
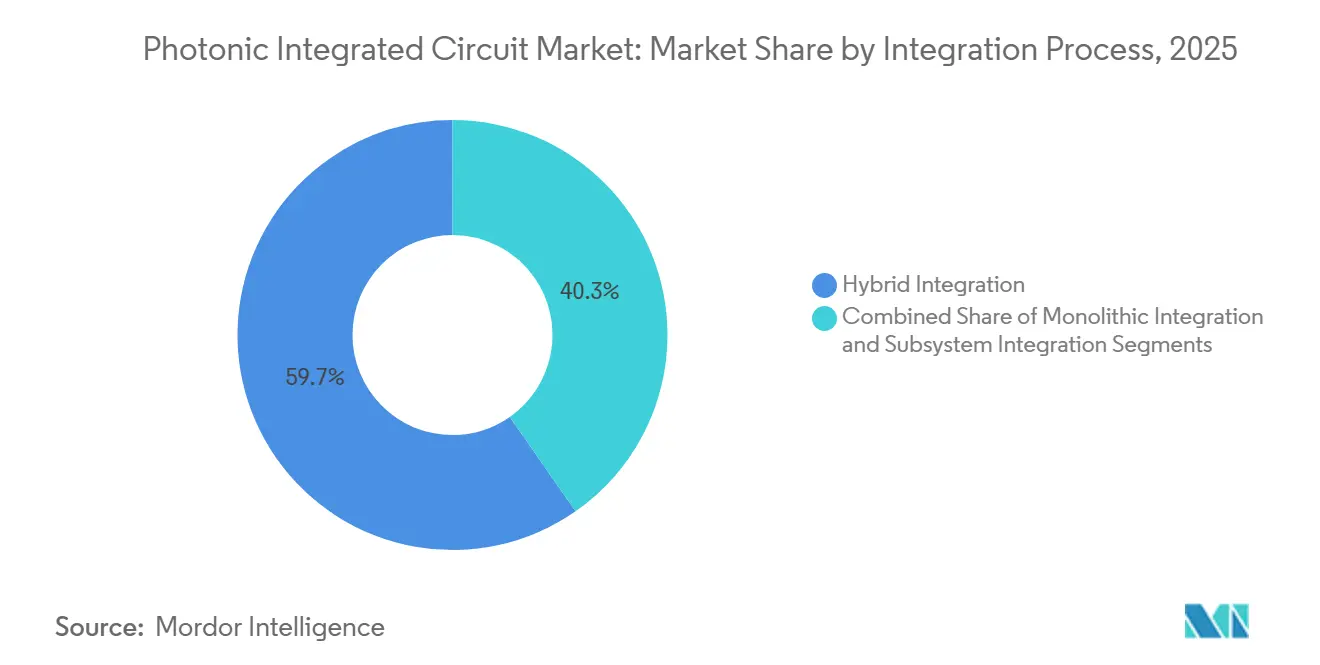
- Nach Integrationsprozess dominierte die hybride Integration im Jahr 2025 mit einem Anteil von 59,7 % im Markt für Photonische Integrierte Schaltkreise, während monolithische Ansätze mit einer CAGR von 18,2 % beschleunigten.
- Nach Anwendung trug die Telekommunikation im Jahr 2025 45,5 % der Ausgaben im Markt für Photonische Integrierte Schaltkreise bei, während Rechenzentrumsverbindungen am schnellsten wuchsen, mit einer CAGR von 19,6 %.
- Nach Endnutzer kontrollierten Telekommunikationsdienstleister im Jahr 2025 40,5 % der Nachfrage im Markt für Photonische Integrierte Schaltkreise; Automobil- und Mobilitäts-OEMs wuchsen am schnellsten mit einer CAGR von 20,3 %.
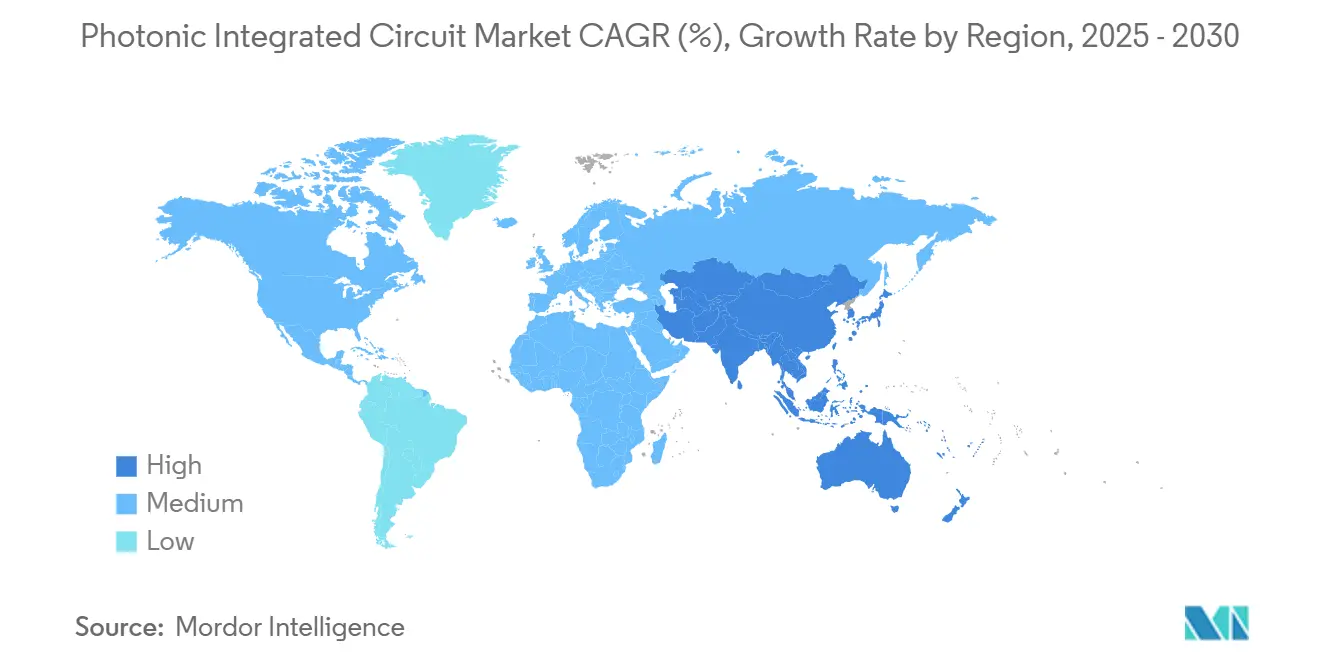
- Nach Geografie erfasste Nordamerika 35,4 % der Umsätze im Jahr 2025, während Asien-Pazifik die stärkste CAGR von 16,5 % verzeichnete.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übernahme der Siliziumphotonik in Rechenzentrum-Transceivern über 400 G (Nordamerika) | +3.2% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| EU-Pilotlinienförderung zur Katalysierung lokaler Foundries für Photonische Integrierte Schaltkreise | +1.8% | Europa, mit Technologietransfer in verbündete Regionen | Langfristig (≥ 4 Jahre) |
| Durch Photonische Integrierte Schaltkreise ermöglichte kohärente 5G-Backhaul-Einführungen (Asien) | +2.1% | Asiatisch-pazifischer Kernraum, Expansion in den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Festkörper-LiDAR in autonomen Fahrzeugen | +1.9% | Global, mit früher Übernahme in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Risikokapital für Quantenverbindungs-Photonische Integrierte Schaltkreise | +1.4% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Photonische Lab-on-Chip-Diagnostik für Schnelltests | +1.1% | Global, mit beschleunigter Übernahme in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übernahme der Siliziumphotonik in Rechenzentrum-Transceivern über 400 G
Nordamerikanische Hyperscale-Betreiber stiegen auf optische 400-G- und 800-G-Verbindungen um, um Latenz und Energieverbrauch in KI-Clustern zu reduzieren. Coherent Corp demonstrierte ein 1,6-T-DR8-Modul, das den Energieverbrauch pro Bit um mehr als 20 % gegenüber herkömmlichen steckbaren Modulen senkte. NVIDIAs Spectrum-X-Switch-Roadmap übernahm ko-verpackte Optiken, die 30 % Energieeinsparungen und Port-Geschwindigkeiten von 1,6 Tb/s lieferten. Solche Architekturen integrieren photonische Engines neben Switch-ASICs, eliminieren elektrische Eingangssverluste und schaffen einen Volumenpfad über etablierte 300-mm-CMOS-Linien. Die wachsende Nachfrage nach Multi-Rack-GPU-Fabrics positioniert die Siliziumphotonik als unverzichtbares Element der KI-Infrastruktur der nächsten Generation.
EU-Pilotlinienförderung zur Katalysierung lokaler Foundries für Photonische Integrierte Schaltkreise
Die Chips-JU-Förderung in Höhe von 380 Millionen EUR (447,30 Millionen USD) für das PIXEurope-Konsortium unterstützte Europas Streben nach photonischer Souveränität.[2] Pilotlinien in Eindhoven und Enschede werden offenen Zugang zu Silizium- und Siliziumnitrid-Läufen bieten und KMU die Möglichkeit geben, Prototypen zu entwickeln, ohne eigene Fertigungsanlagen zu besitzen. Projekte wie photonixFAB konzentrieren sich auf die heterogene Laserbefestigung auf Wafer-Ebene und positionieren Europa, um die lokale Telekommunikations- und Automobilnachfrage zu bedienen, wenn die Volumensteigerung nach 2026 einsetzt. Die Initiative steht im Gegensatz zu vertikal integrierten US-amerikanischen und asiatischen Wettbewerbern und verspricht eine verteilte, widerstandsfähige Lieferkette.
Durch Photonische Integrierte Schaltkreise ermöglichte kohärente 5G-Backhaul-Einführungen
Betreiber im asiatisch-pazifischen Raum migrierten von IM-DD-Verbindungen zu kohärenter Optik, um dichte 5G-Makrostandorte zu unterstützen. Ein bidirektionaler optisch-drahtloser Prototyp mit 36,4 Gb/s erreichte große Reichweiten ohne Regeneration. Japan verpflichtete sich zu einer Investition von 305 Millionen USD in Partnerschaft mit Intel und SK Hynix für energiesparende photonische Halbleiter für den mobilen Backhaul. China startete eine Pilotlinie für Dünnfilm-Lithiumniobat in Shanghai, um eine inländische Versorgung für 6G-Einführungen zu sichern. Kohärente Optik senkt die Gesamtkosten durch die Eliminierung intermediärer O-E-O-Stufen und die Reduzierung der Turmanzahl in städtischen Gebieten.
Kostensenkungen bei Festkörper-LiDAR in autonomen Fahrzeugen
Automobil-OEMs drückten LiDAR-Preise unter 1.500 USD, als Voyant Photonics einen FMCW-Chip-Sensor mit 200 m Reichweite einführte. Photonische Phased-Arrays auf Siliziumnitrid-Kernen erreichten eine Strahlsteuerung von 17°–40° ohne bewegliche Teile. Die Integration reduzierte mechanischen Verschleiß, verbesserte die Montageerträge und erschloss Skaleneffekte für fortschrittliche Fahrerassistenzsysteme. Als die Kostenbarrieren sanken, integrierten Tier-1-Zulieferer Festkörper-LiDAR in Massenmarktsegmentplattformen und beflügelten den Markt für Photonische Integrierte Schaltkreise in der gesamten Automobillieferkette.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Wafer-Ausbeute im Maßstab für InP-Photonische Integrierte Schaltkreise | -2.1% | Global, mit starken Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte EDA-Toolchain verlängert Designzyklen | -1.8% | Global, betrifft alle Regionen mit Entwicklung Photonischer Integrierter Schaltkreise | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim thermischen Management von On-Chip-Lasern | -1.3% | Global, insbesondere bei Hochleistungsanwendungen | Mittelfristig (2–4 Jahre) |
| Konzentrierte Foundry-Versorgung und geopolitische Exposition | -1.9% | Global, mit dem höchsten Risiko in von asiatisch-pazifischen Regionen abhängigen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Wafer-Ausbeute im Maßstab für InP-Photonische Integrierte Schaltkreise
Die Skalierung von InP-Wafern über 4 Zoll hinaus belastete die Defektkontrolle und trieb die Kosten pro Die in die Höhe. Coherent Corps Sechs-Zoll-Linie vervierfachte die theoretische Die-Anzahl, erforderte jedoch neue Epitaxie- und Messprozesse zur Aufrechterhaltung der Ausbeute. Das Fraunhofer ISE demonstrierte InP-auf-GaAs-Substrate, die die Kosten um 80 % senkten und einen Fahrplan zur Acht-Zoll-Skalierung eröffneten. Anhaltende Ausbeuteverluste schränkten die Wettbewerbsfähigkeit von InP in kostenempfindlichen Anwendungen weiterhin ein und dämpften das kurzfristige Wachstum.
Fragmentierte EDA-Toolchain verlängert Designzyklen
Photonische Designer stützten sich auf unterschiedliche Simulations-, Layout- und Verifikationswerkzeuge, denen die Reife elektronischer EDA-Suiten fehlte. Die Integrierte Photonische Systeme Roadmap 2024 identifizierte unvollständige PDK-Abdeckung und geringe Software-Interoperabilität als kritische Engpässe. Die Ergänzung der PH18DA-Unterstützung in GDSFactory+ durch OpenLight verbesserte die Workflow-Kontinuität, blieb jedoch hinter einer vollständig einheitlichen Umgebung zurück. Längere Entwicklungszyklen verlangsamten Produkteinführungen und erhöhten die F&E-Kostenschwellen für neue Marktteilnehmer.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
Dominanz von Silizium steht vor spezialisierten HerausforderungenDie Marktgröße für Photonische Integrierte Schaltkreise im Zusammenhang mit Rohmaterialumsätzen erreichte im Jahr 2025 4,93 Milliarden USD, und Silizium behielt im Jahr 2025 einen Marktanteil von 37,4 % im Markt für Photonische Integrierte Schaltkreise. Eine breite installierte CMOS-Basis sicherte seine Führungsposition bei passiven Wellenleitern und kostenkritischen Datenkommunikationskomponenten. Dennoch stiegen die Lieferungen von Siliziumnitrid mit einer CAGR von 15,4 %, begünstigt durch geringe Ausbreitungsverluste und eine breite Transparenz, die für Lab-on-Chip- und Quantenphotoniksysteme geeignet waren. Indiumphosphid blieb für Hochleistungslaser unverzichtbar, während Galliumarsenid durch heterogenes Laserbonden an Bedeutung gewann, das die Integration von Silizium-Lichtquellen vereinfachte.
Der Wettbewerb zwischen Skalierbarkeit und Leistung prägte die Produkt-Roadmaps der Anbieter. Gesundheits-Start-ups wählten die Biokompatibilität von Siliziumnitrid für Point-of-Care-Diagnostik, während Anbieter für Langstrecken-Telekommunikation an InP-Modulatoren für 140-Gbaud-Verbindungen festhielten. HyperLights Kapitalerhöhung von 37 Millionen USD zur Weiterentwicklung von Dünnfilm-Lithiumniobat-Modulatoren unterstrich das erneute Interesse an elektrooptischen Lösungen. Die zunehmende Stapelung von Mehrschicht-Wafern signalisierte eine Zukunft, in der gemischte Materialien auf einem einzigen Retikel koexistieren und traditionelle Plattformgrenzen verwischen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Laserintegration treibt Innovation voranDer Komponentenumsatz überstieg im Jahr 2025 3 Milliarden USD, wobei Laser in diesem Jahr einen Anteil von 26,3 % ausmachten. Optische Schaltmatrizen übertrafen alle anderen Geräte mit einer CAGR von 14,1 %, was die Nachfrage nach vollständig rekonfigurierbaren Fabrics in KI-Rechenzentrum-Clustern widerspiegelt. Lumentums elektroabsorptionsmodulierter Laser mit 400 Gb/s pro Kanal veranschaulichte die Spitzenleistungs-Benchmarks.
Die integrierte Lichterzeugung blieb der Dreh- und Angelpunkt der Gesamtkosten. Foundries koppelten InP- oder GaAs-Verstärkungsmedien auf Silizium, um externe Laserverpackungen zu reduzieren, aber thermische Probleme und Ausbeuteprobleme erhöhten die Komplexität. Fotodetektoren und Modulatoren profitierten von Dünnfilm-Lithiumniobat-Architekturen, die eine Bandbreite von über 100 GHz mit einer Ansteuerungseffizienz unter 1 V kombinierten. Variable optische Dämpfer und Wellenlängen-Demultiplexer reiften heran, doch steigende Kanalzahlen trieben miniaturisierte Array-Implementierungen voran.
Nach Integrationsprozess:
Monolithische Integration gewinnt an DynamikHybride Prozesse machten im Jahr 2025 59,7 % des Umsatzes aus, da Anbieter III-V-Laser mithilfe von Flip-Chip- oder Wafer-Bond-Technologien in Silizium-Transceiver integrierten. Die monolithische Integration expandierte mit einer CAGR von 18,2 %, sobald die Foundry-Ausbeuten elektronische Standards erreichten und thermische Übersprechmodelle einen Fehler von weniger als 0,5 pm aufwiesen. Programmierbare photonische Prozessoren, die auf Tausenden von thermooptischen Phasenschiebern basieren, haben neue On-Chip-Kühlungstopologien angeregt.
Modulbasierte Ansätze blieben für die Luft- und Raumfahrt sowie die Verteidigung relevant, wo Qualifizierungszyklen diskrete Baugruppen bevorzugten. Für gängige Cloud-Betreiber lenkte co-verpackte Optik die Nachfrage auf photonische Silizium-Prozessoren, die mit Switch-ASICs auf einem einzigen Substrat integriert sind, wodurch Stücklisten und Leistungsbudgets reduziert wurden. Die Zusammenarbeit zwischen Tower und Alcyon veranschaulichte Foundry-Design-Synergien, die hochvolumige Knoten näher an vollständig integrierte photonisch-elektronische SoCs heranführten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Rechenzentren überholen traditionelle TelekommunikationDie globalen Anwendungsausgaben überstiegen im Jahr 2025 5,5 Milliarden USD. Die Telekommunikation lieferte im Jahr 2025 noch 45,5 % des Umsatzes, doch Rechenzentrumsverbindungen wuchsen mit einer CAGR von 19,6 % und überholten die Telekommunikation bis 2031, da KI-Inferenzfarmen Petabit-skalierte Netzwerke benötigten. Die biomedizinische Optik übernahm integrierte Spektrometer mit einer Empfindlichkeit von 92 dB bei 55-kHz-A-Scan-Raten und unterstützte kostengünstige OCT-Bildgebung.
LiDAR- und optische Sensorbereitstellungen stiegen im Bereich der Fahrzeugautonomie, während Quantencomputing-Pilotprojekte On-Chip-Photonenzahl-auflösende Detektoren nutzten, um sich der Fehlertoleranz anzunähern. Test- und Messunternehmen erzielten stetiges Wachstum durch die Wartung von Modulvalidierungen mit hoher Kanalanzahl. Das wachsende Spektrum an Anwendungsfällen unterstrich die Vielseitigkeit photonischer Plattformen und schützte Lieferanten vor zyklischen Telekommunikationsausgaben.
Nach Endnutzerbranche:
Automobilbeschleunigung verändert die NachfrageTelekommunikationsbetreiber kontrollierten im Jahr 2025 40,5 % der Nachfrage, angetrieben durch Metro-Kohärenz-Upgrades, während die Übernahme durch Automobil-OEMs jährlich um 20,3 % wuchs, da Chip-Scale-LiDAR die Kostenschwellen für L2+-Autonomie unterschritt. Cloud-Anbieter bestellten co-verpackte Optiken in Erwartung der Skalierung von GPU-Clustern auf Millionen von Beschleunigern bis zum Ende des Jahrzehnts.
Hersteller von Medizingeräten nutzten Siliziumnitrid-Biosensoren für Schnelltests, während Industrieunternehmen photonische Sonden für die inline-Qualitätsüberwachung integrierten. Verteidigungskäufer priorisierten robuste photonische Verbindungen, die gegen elektromagnetische Störungen immun sind, und sicherten eine Premium-Nische. Die wachsende Kundenmischung diversifizierte die Einnahmequellen und minderte die Abhängigkeit von einzelnen Sektorrückgängen.
Geografische Analyse
Markt für Photonische Integrierte Schaltkreise in Nordamerika
Nordamerika erzielte 2025 den größten regionalen Umsatzanteil von 35,4 % des weltweiten Umsatzes 2025. Massive Hyperscale-Rechenzentren und Anreize aus dem CHIPS-Act zogen über 700 Millionen USD an neuem Silizium-Photonik-Investitionskapital nach Malta, New York.[3] Venture-Runden für Quanten- und KI-Photonik, wie Lightsynqs 18-Millionen-USD-Seed-Finanzierung, stärkten eine lebendige Start-up-Pipeline. Die Abhängigkeit von chinesischem Gallium und Germanium führte jedoch zu Materialpreisschocks, die nach den Exportkontrollen von 2024 um 75 % bis 250 % anstiegen.
Markt für Photonische Integrierte Schaltkreise im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete mit 16,5 % den schnellsten CAGR, da politische Entscheidungsträger auf photonische Eigenständigkeit abzielten. China subventionierte 8,2 Milliarden CNY (1,15 Milliarden USD) für integrierte Laser-Silizium-Programme. Japan investierte 305 Millionen USD gemeinsam mit Intel Corporation in optische Halbleiter, die den Energieverbrauch von Rechenzentren senken. Regionale Halbleiterfabriken produzierten Sechs-Zoll-Dünnfilm-Lithiumniobat-Wafer, die frühere technologische Lücken gegenüber westlichen Anbietern schlossen.
Markt für Photonische Integrierte Schaltkreise in Europa
Europa kombinierte offene Foundry-Zugänge mit gezielten Fusionen und Übernahmen, um von 2026 bis 2031 einen Fertigungs-CAGR von 6,5 % aufrechtzuerhalten. Die Marktgröße für photonische integrierte Schaltkreise in Europa betrug 2025 3,02 Milliarden USD. Sivers Photonics arbeitete an schmalbandigen abstimmbaren Lasern für kohärente Module, während Ciena Corporations 2,3-Milliarden-USD-Übernahme von Infinera Corporation die optische Kompetenz auf dem Kontinent konsolidierte. Der regionale Fokus auf Souveränität und die Förderung von KMU diversifizierten die globale Lieferkette und reduzierten die Überabhängigkeit von einzelnen Fertigungsstandorten.
Wettbewerbslandschaft
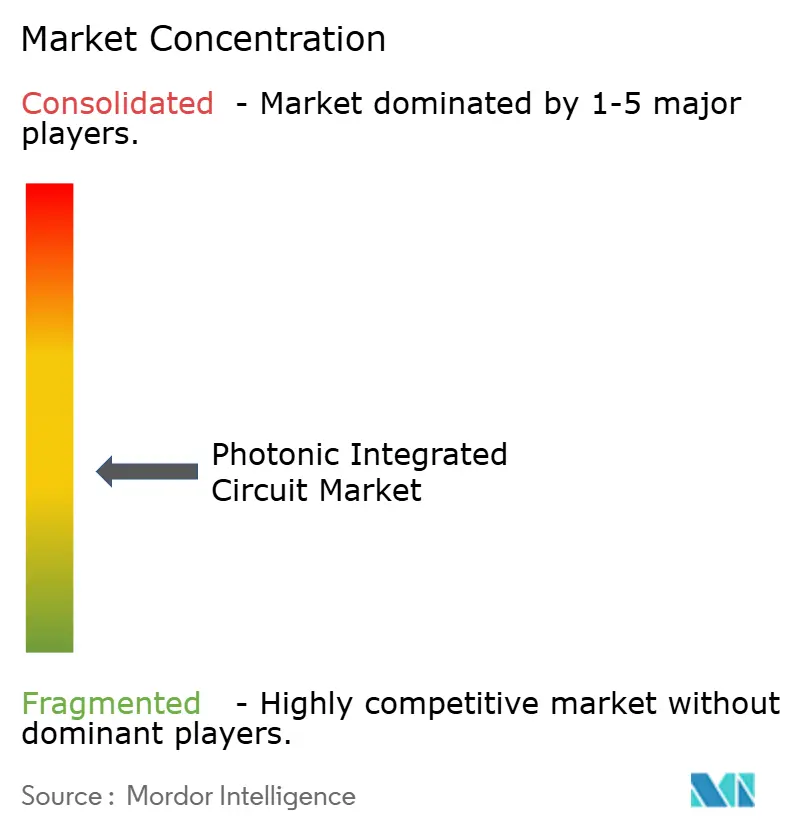
Der Markt für Photonische Integrierte Schaltkreise wies im Jahr 2025 eine moderate Fragmentierung auf. Etablierte Anbieter optischer Netzwerke wie Infinera, Lumentum und Ciena nutzten jahrzehntelanges Systemwissen, während Silizium-Photonik-Spezialisten wie Intel, Lightmatter und Celestial AI CMOS-Skaleneffekte für KI-Arbeitslasten ausschöpften. Halbleiterführer, darunter AMD, integrieren Optik vertikal durch Akquisitionen wie Enosemi, um co-verpackte Angebote zu beschleunigen.[4]
Die technologische Differenzierung hing von der Lichtquellenintegration, dem Wärmemanagement-IP und der Tiefe in der Designautomatisierung ab. Coherent Corp umspannte InP-Epitaxie bis hin zu fertigen Modulen, während Open-Access-Foundries fabless Einsteigern eine schnelle Prototypenentwicklung ermöglichten. Quantenphotonik, Point-of-Care-Diagnostik und Automobil-LiDAR blieben weiße Flecken, in denen agile Start-ups eine frühe Marktführerschaft sichern konnten. Strategische Allianzen, beispielsweise zwischen OpenLight und Jabil, verkürzten die Zeit bis zur Verpackung für KI- und LiDAR-Anwendungen. Die Patentaktivität rund um thermische Übersprechkompensation und heterogenes Bonden auf Wafer-Ebene intensivierte sich, da Unternehmen verteidigungsfähige Vorteile anstrebten.
Die Fusionen- und Übernahmedynamik setzte sich fort, als IonQ Lightsynq erwarb, um Quanten-Interconnect-IP zu integrieren. Teradyne stimmte der Übernahme von Quantifi Photonics für Wafer-Scale-PIC-Testfähigkeiten zu. Solche Deals unterstrichen die Konvergenz von Photonik mit Hochleistungsrechnen, Test und Quantensektoren und formten die Wettbewerbslandschaft bis 2030 neu.
Marktführer der Branche für Photonische Integrierte Schaltkreise
-
Intel Corporation
-
Marvell Technology
-
Coherent Corp. (II-VI)
-
Lumentum Holdings Inc.
-
Infinera Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Photonische Integrierte Schaltkreise Unternehmen in diesem Bericht
- Infinera Corporation
- Lumentum Holdings Inc.
- Intel Corporation
- Coherent Corp. (II-VI)
- Cisco Systems Inc. (Acacia)
- NeoPhotonics Corporation
- POET Technologies Inc.
- EFFECT Photonics
- Celestial AI
- Source Photonics Inc.
- Sicoya GmbH
- HyperLight Corp
- Ayar Labs Inc.
- Lightmatter Inc.
- Marvell Technology
- Ligentec SA
- Xanadu Quantum Tech. Inc.
- Ciena Corporation
- OpenLight Photonic Inc.
- Juniper Networks (Aurrion IP)
Neueste Industrielle Entwicklungen in Markt für Photonische Integrierte Schaltkreise
- Juni 2025: IonQ schloss die Übernahme von Lightsynq Technologies ab und fügte mehr als 20 Patente im Zusammenhang mit Quantenspeicher und photonischen Verbindungen hinzu.
- Mai 2025: AMD übernahm Enosemi, um die Innovation bei ko-verpackten Optiken für KI-Beschleuniger zu beschleunigen.
- März 2025: Coherent Corp veröffentlichte 2 × 400G-FR4-Lite-Siliziumphotonik-Transceiver für KI-Rechenzentren.
- März 2025: NVIDIA stellte Spectrum-X- und Quantum-X-photonische Switches vor, die 1,6-Tb/s-Ports in Partnerschaft mit Lumentum und Coherent liefern.
Berichtsumfang des globalen Marktes für Photonische Integrierte Schaltkreise
Segmentierungsübersicht
| Indiumphosphid (InP) |
| Silizium (Si) |
| Siliziumnitrid (SiN) |
| Galliumarsenid (GaAs) |
| Lithiumniobat (LiNbO₃) |
| Silizium-auf-Silizium |
| Andere Materialien (Polymer, PLC usw.) |
| Laser |
| Modulatoren |
| Fotodetektoren |
| Filter |
| Schalter |
| Verstärker |
| Multiplexer und Demultiplexer |
| Dämpfer und variable optische Dämpfer |
| Andere Komponenten |
| Hybridintegration |
| Monolithische Integration |
| Modulbasierte Integration / Subsystemintegration |
| Telekommunikation (Langstrecke und Metro) |
| Rechenzentren (Kurzstrecken- und HPC-Verbindungen) |
| Biomedizin und Biowissenschaften |
| Optische Sensoren und LiDAR |
| Metrologie und Test / Messung |
| Quantencomputing und Quantenphotonik |
| Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrum-Betreiber |
| Gesundheits- und Diagnostikunternehmen |
| Automobil- und Mobilitäts-OEMs |
| Industrie und Fertigung |
| Verteidigung und Luft- und Raumfahrt |
| Forschung und Wissenschaft |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Taiwan | ||
| Südkorea | ||
| Japan | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Rohmaterial | Indiumphosphid (InP) | ||
| Silizium (Si) | |||
| Siliziumnitrid (SiN) | |||
| Galliumarsenid (GaAs) | |||
| Lithiumniobat (LiNbO₃) | |||
| Silizium-auf-Silizium | |||
| Andere Materialien (Polymer, PLC usw.) | |||
| Nach Komponente | Laser | ||
| Modulatoren | |||
| Fotodetektoren | |||
| Filter | |||
| Schalter | |||
| Verstärker | |||
| Multiplexer und Demultiplexer | |||
| Dämpfer und variable optische Dämpfer | |||
| Andere Komponenten | |||
| Nach Integrationsprozess | Hybridintegration | ||
| Monolithische Integration | |||
| Modulbasierte Integration / Subsystemintegration | |||
| Nach Anwendung | Telekommunikation (Langstrecke und Metro) | ||
| Rechenzentren (Kurzstrecken- und HPC-Verbindungen) | |||
| Biomedizin und Biowissenschaften | |||
| Optische Sensoren und LiDAR | |||
| Metrologie und Test / Messung | |||
| Quantencomputing und Quantenphotonik | |||
| Nach Endnutzerbranche | Telekommunikationsdienstleister | ||
| Cloud- und Hyperscale-Rechenzentrum-Betreiber | |||
| Gesundheits- und Diagnostikunternehmen | |||
| Automobil- und Mobilitäts-OEMs | |||
| Industrie und Fertigung | |||
| Verteidigung und Luft- und Raumfahrt | |||
| Forschung und Wissenschaft | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Frankreich | |||
| Vereinigtes Königreich | |||
| Nordische Länder | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Taiwan | |||
| Südkorea | |||
| Japan | |||
| Indien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß war der globale Markt für Photonische Integrierte Schaltkreise im Jahr 2025?
Die Marktgröße für Photonische Integrierte Schaltkreise erreichte im Jahr 2025 13,63 Milliarden USD und wird bis 2031 bei einer CAGR von 13,11 % voraussichtlich verdoppelt.
Welche Materialplattform wächst am schnellsten?
Siliziumnitrid führt das Wachstum mit einer CAGR von 15,4 % bis 2030 an, angetrieben durch seine verlustarme Wellenleitung und Eignung für lineare und Quantenphotonik.
Warum gewinnen Rechenzentrumsverbindungen gegenüber Telekommunikationsanwendungen an Dynamik?
Der exponentielle Bandbreitenbedarf durch KI-Arbeitslasten veranlasst Rechenzentrumsbetreiber, ko-verpackte Optiken und hochdichte photonische Verbindungen einzusetzen, was eine CAGR von 19,6 % erzeugt, die das Telekommunikationswachstum übertrifft.
Was hemmt die breitere Übernahme von InP-Photonischen Integrierten Schaltkreisen?
Herausforderungen bei der Wafer-Ausbeute im Maßstab erhöhen die Kosten pro Die und schränken die Wettbewerbsfähigkeit gegenüber der Siliziumphotonik trotz der überlegenen Modulationsbandbreite von InP ein.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 16,5 % expandieren, gestützt durch erhebliche chinesische und japanische Investitionen in die inländische photonische Fertigung.