
Marktgröße und Marktanteile für Versicherungsschutzprodukte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 688.10 Milliarden US-Dollar |
| Marktgröße (2032) | 903.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.60 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
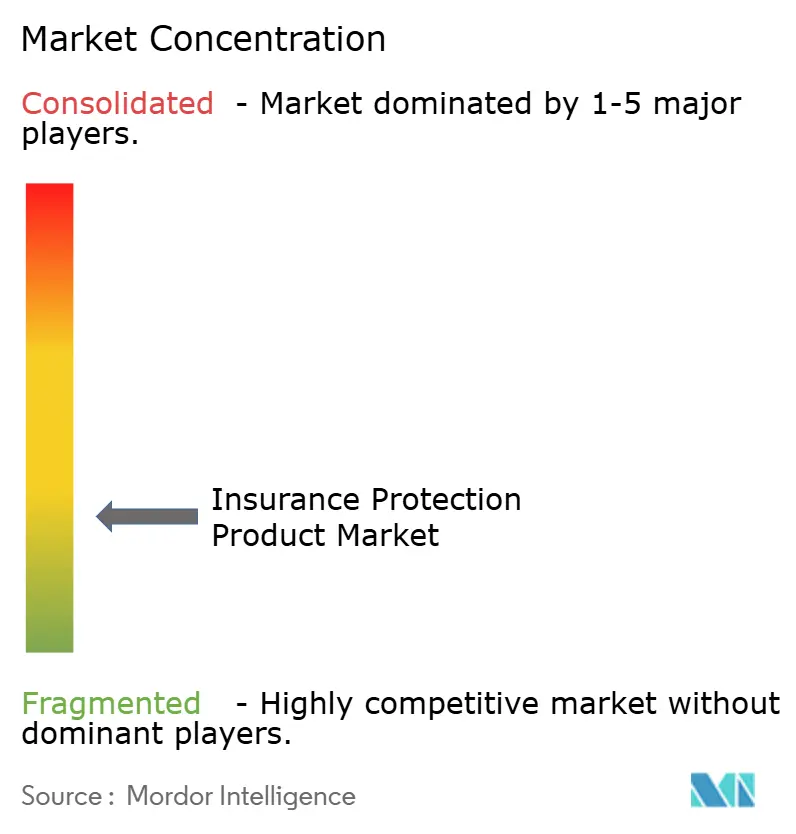
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Versicherungsschutzprodukte von Mordor Intelligence
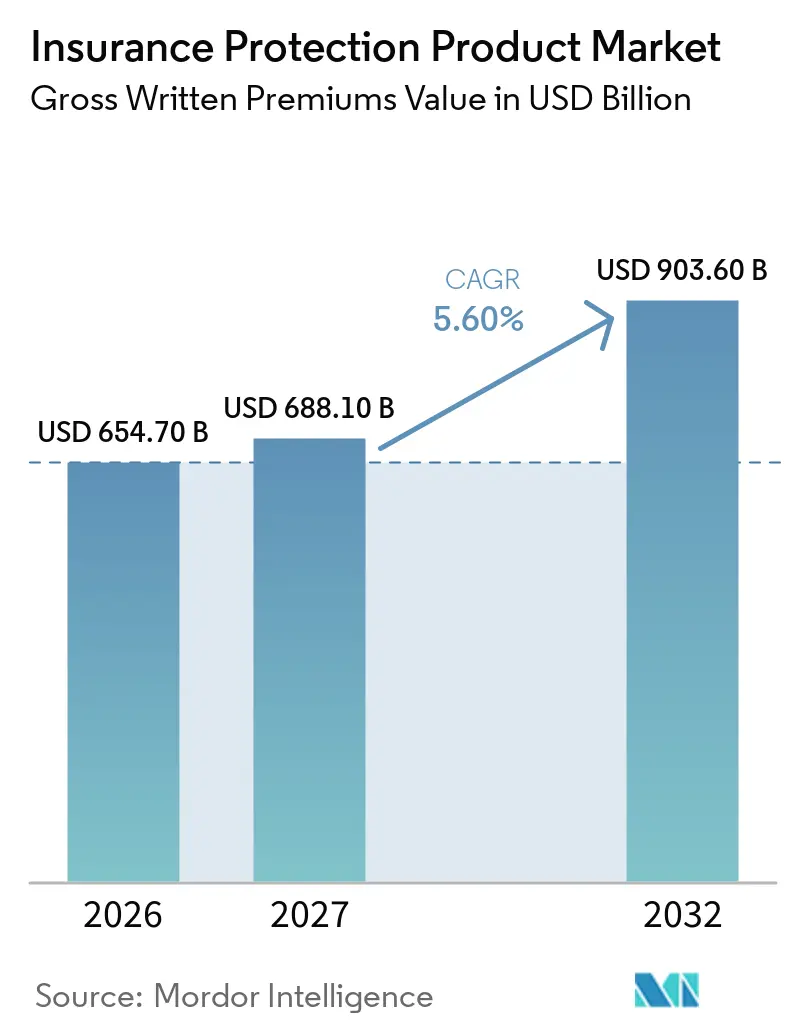
Die Marktgröße für Versicherungsschutzprodukte, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich im Jahr 2026 654,70 Milliarden USD, im Jahr 2027 688,10 Milliarden USD betragen und bis 2032 einen Wert von 903,60 Milliarden USD erreichen, mit einem CAGR von 5,60 % von 2027 bis 2032.
Der Markt für Versicherungsschutzprodukte wird durch anhaltende Lücken bei der Sterblichkeits-, Invaliditäts- und Krankenversicherung sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften gestützt. Nichtübertragbare Krankheiten verursachten 74 % der Todesfälle weltweit, was den Bedarf an gesundheitsbezogenem Schutz und Einkommensschutz hoch hält. Swiss Re schätzte die Gesundheitsschutzlücke in 12 asiatischen Märkten im Jahr 2024 auf 258 Milliarden USD in Prämienwertäquivalenten, was 21 % höher ist als im Jahr 2017. Der digitale Vertrieb erweitert den Zugang für Verbraucher, die über konventionelle Vertriebsmodelle schwer zu erreichen waren. Führende Versicherer kombinieren schnelleres Underwriting mit Bank-, Arbeitgeber- und Plattformpartnerschaften, um die Akquisitionseffizienz zu verbessern und die Kundenbindung aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel auf die Lebensschutzversicherung im Jahr 2026 ein Marktanteil von 41,2 % am Markt für Versicherungsschutzprodukte, während die Schwerkranken- und Traumaversicherung bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Policenform entfielen auf Einzel- und Privatpolicen im Jahr 2026 ein Marktanteil von 54,6 % am Markt für Versicherungsschutzprodukte, während Affinity-, eingebettete und Kreditnehmer-Policen bis 2032 voraussichtlich mit einem CAGR von 7,7 % wachsen werden.
- Nach Vertriebskanal entfiel auf Agenten und Makler im Jahr 2026 ein Marktanteil von 47,9 % am Markt für Versicherungsschutzprodukte, während eingebettete Kanäle bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Marktanteil von 44,8 % am Markt für Versicherungsschutzprodukte, während Südamerika bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Lücken bei Sterblichkeit und Einkommensschutz | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach erschwinglichem digitalem Schutz | +1.1% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Eingebetteter Schutz in Finanz- und Beschäftigungsökosystemen | +0.9% | Global, angeführt von asiatisch-pazifischem Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigtes und datengesteuertes Underwriting | +0.7% | Nordamerika, Europa und fortgeschrittene asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Arbeitgebernachfrage nach Gruppenlebens-, Invaliditäts- und Einkommensschutz | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Innovation für unterversicherte Verbraucher in Schwellenmärkten | +0.5% | Aufstrebender asiatisch-pazifischer Raum, Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Lücken bei Sterblichkeit und Einkommensschutz
Versicherungsschutzlücken treiben die Nachfrage im Markt für Versicherungsschutzprodukte weiterhin an. Die Lücke bei der Lebens- und Invaliditätsversicherung in Südafrika erreichte Ende 2024 50,4 Billionen ZAR (2,8 Billionen USD) und war damit 7-mal so hoch wie das nationale Bruttoinlandsprodukt[1]. Die Lücke weitete sich seit 2021 jährlich um 12,5 % aus, während eine durchschnittliche südafrikanische Familie nur 40 % des benötigten Invaliditätsschutzes besaß. Im Vereinigten Königreich hatten 86 % der Hypothekeninhaber keinen Einkommensschutz, und 85 % des breiteren Einkommensschutzbedarfs blieben im Jahr 2026 ungedeckt. Diese Bedingungen zeigen, dass ein begrenztes Verbraucherverständnis die Nachfrage selbst dort einschränken kann, wo Produkte weit verbreitet verfügbar sind. Versicherer können durch einfachere Leistungsbeschreibungen, modulare Schutzdesigns und finanzielle Aufklärung, die sich auf den Einkommensersatz konzentriert, reagieren.
Steigende Nachfrage nach erschwinglichen, digital vertriebenen Schutzprodukten
Der digitale Vertrieb senkt die Akquisitionskosten und hilft Versicherern, preissensible Verbraucher im Markt für Versicherungsschutzprodukte zu erreichen. Brasiliens Open-Insurance-Rahmenwerk ermöglicht es Kunden, Daten über Programmierschnittstellen zwischen Versicherern zu teilen, was eine individuellere Preisgestaltung und eine einfachere Anmeldung unterstützt. Die Lebensversicherungsprämien in Brasilien stiegen im ersten Halbjahr 2025 um 8,4 %, und das individuelle Lebensversicherungsgeschäft wuchs um 13,2 %. Im asiatisch-pazifischen Raum verbessern digitale Werkzeuge die Produktivität von Agenten, anstatt Intermediäre zu ersetzen, da Agenturen und Bancassurance weiterhin mehr als 90 % der Schutzverkäufe ausmachen. Ethos startete im Mai 2026 eine native ChatGPT-Anwendung, um mehr als 900 Millionen Nutzern sofortige Lebensversicherungsschätzungen bereitzustellen[2]. Die stärksten Kanalmodelle kombinieren digitale Bequemlichkeit mit der für komplexe Schutzentscheidungen erforderlichen Beratung.
Ausweitung des eingebetteten Schutzes in Finanz- und Beschäftigungsökosystemen
Der eingebettete Vertrieb verändert, wie Versicherer Kunden erreichen und Kanalkosten im Markt für Versicherungsschutzprodukte verwalten. Er platziert Schutzprodukte innerhalb von Zahlungs-, Kredit-, Gehaltsabrechnungs-, E-Commerce- und Beschäftigungsabläufen, wo Verbraucher bereits verwandte Finanzentscheidungen treffen. Dieser Ansatz kann den Abschluss einer Versicherung erleichtern und Versicherern Zugang zu für das Underwriting relevanten Transaktionsinformationen verschaffen. Er verlagert auch die Verhandlungsmacht hin zu Plattformen, die den Kundenzugang und den Zugang zu Kundeninformationen kontrollieren. Das Modell ist besonders relevant für Affinity- und Kreditnehmerprodukte, bei denen der Schutz an ein Darlehen, einen Zahlungsfluss oder eine Arbeitnehmerleistung geknüpft werden kann. Versicherer müssen Partner sorgfältig auswählen, da die Abhängigkeit von einer begrenzten Anzahl von Plattformen ihre Position in zukünftigen Handelsverhandlungen schwächen kann.
Einführung von beschleunigtem und datengesteuertem Underwriting
Schnelleres Underwriting wird zu einem wichtigen Betriebsinstrument im Markt für Versicherungsschutzprodukte. Manulifes MAUDE-Engine genehmigte bis Dezember 2025 automatisch 58 % der berechtigten Einzellebensversicherungsanträge, 56 % mehr als vor dem Start[3]. Der neu gestaltete Prozess reduzierte medizinische Fragen um 40 % und traf Entscheidungen in nur 2 Minuten. John Hancocks Quick Quote reduzierte die Zeit für die Vorabprüfung von 1 Tag auf 15 Minuten und hat seit dem Pilotprojekt Ende 2024 mehr als 20.000 Fälle bearbeitet. Aviva erweiterte sein Underwriting-Zusammenfassungswerkzeug im März 2026 auf individuelle Schwerkrankenversicherungsanträge und reduzierte die Prüfzeit pro Fall um 50 %. Die Governance bleibt wichtig, da die Internationale Vereinigung der Versicherungsaufsichtsbehörden Voreingenommenheit, begrenzte Modellerklärbarkeit und Abhängigkeit von Drittanbietern als zentrale Risiken identifiziert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwinglichkeitsbeschränkungen und anhaltende Unterversicherung beim Schutz | -0.7% | Aufstrebender asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Regulatorische und datenschutzrechtliche Beschränkungen beim Underwriting mit alternativen Daten | -0.5% | Europäische Union, Nordamerika und fortgeschrittene asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Adverse Selektion und Preisrisiko beim vereinfachten Underwriting | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Schadensfälle und Langlebigkeitskosten bei Invaliditäts- und gesundheitsbezogenem Schutz | -0.4% | Nordamerika, Europa, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeitsbeschränkungen und anhaltende Unterversicherung beim Schutz
Erschwinglichkeit begrenzt die Teilnahme am Markt für Versicherungsschutzprodukte, insbesondere wenn steigende Prämien mit wesentlichen Haushaltsausgaben konkurrieren. Der Finanzdienstleistungsrat Neuseelands berichtete im Juni 2026, dass Verbraucher ihren Einkommensschutz reduzierten oder kündigten, da die Prämien stiegen. Nur 10 % der Erwachsenen besaßen einen Einkommensschutz, verglichen mit 59 %, die eine Kraftfahrzeugversicherung hatten. Die südafrikanische Lückenstudie ergab auch, dass die Angemessenheit des Lebensschutzes bei Besserverdienenden 49 % betrug, während die Angemessenheit des Invaliditätsschutzes im hohen 30-%-Bereich blieb. Das Muster zeigt, dass Produktrelevanz und -komplexität den Kauf neben dem Preis abschrecken können. Gehaltsabzüge, arbeitgeberunterstützte freiwillige Leistungen und gestaffelte Deckungsoptionen können die Erschwinglichkeit verbessern, ohne den Schutz auf ein einziges Basisprodukt zu reduzieren.
Regulatorische und datenschutzrechtliche Beschränkungen beim Underwriting mit alternativen Daten
Datenschutzanforderungen und Versicherungsaufsicht können die Einführung von Underwriting mit alternativen Daten verlangsamen. Die Internationale Vereinigung der Versicherungsaufsichtsbehörden identifizierte Voreingenommenheit, Datenschutzverletzungen, fehlende Erklärbarkeit und Abhängigkeiten von Drittanbietern als Aufsichtsbedenken beim Einsatz künstlicher Intelligenz. In der Europäischen Union schränken die Anforderungen der Datenschutz-Grundverordnung die Nutzung von Wearable-Gesundheitsdaten, Telematik und Social-Media-Signalen für das Schutzunderwriting ein. Anpassungen der Solvency-II-Kapitalregeln wirken sich auch auf die Preisgestaltung und Kapitalallokation für Lebensversicherer aus. Diese Verpflichtungen erhöhen die Compliance-Kosten und können Markteinführungen in verschiedenen Rechtsordnungen verzögern. Größere Versicherer sind möglicherweise besser positioniert, um die Anforderungen zu erfüllen, da sie über etablierte Governance-, Rechts- und Modellkontrollfähigkeiten verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
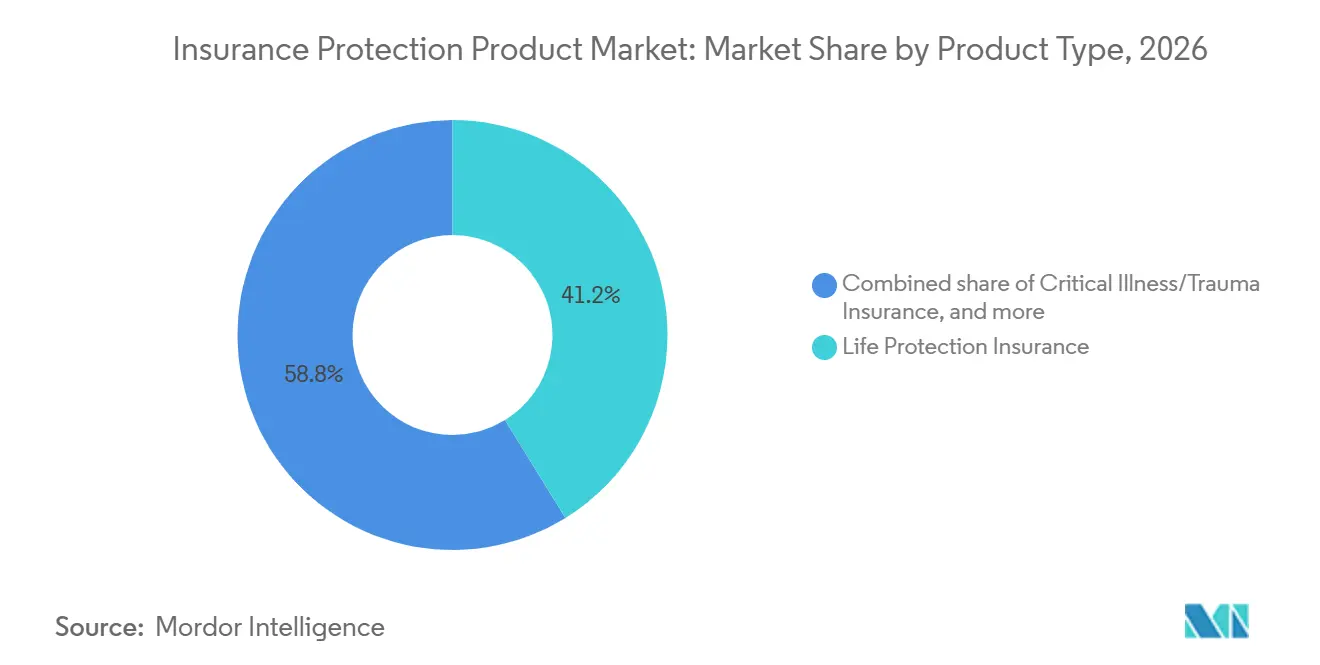
Nachfrage nach Schwerkrankenversicherung erweitert den SchutzbedarfDie Lebensschutzversicherung machte im Jahr 2026 41,2 % der Marktgröße für Versicherungsschutzprodukte aus und spiegelt ihre Rolle bei der Hypothekenvergabe, Arbeitnehmerleistungen und öffentlichen Politikanreizen wider. Sie bleibt die grundlegende Form des Sterblichkeitsschutzes für viele Haushalte. Bestattungskosten- und schutzorientierte Lebensversicherungspolicen bedienen ältere Verbraucher in Nordamerika und Westeuropa, die garantierte Todesfallleistungen schätzen. Die Invaliditäts- und Einkommensschutzversicherung bedient ebenfalls eine große arbeitgebergeförderte Basis. Das US-amerikanische Gruppeninvaliditätssegment generierte im Jahr 2024 kombinierte Langzeit-, Kurzzeit- und bezahlte Familienurlaub-Bestandsprämien in Höhe von 19,9 Milliarden USD. Persönliche Unfall- und Kreditlebensprodukte unterstützen mobilfähige Mikroversicherungs- und Kreditökosysteme im asiatisch-pazifischen Raum, Lateinamerika und Südostasien. Die Schwerkranken- und Traumaversicherung ist mit einem CAGR von 8,1 % bis 2032 die am schnellsten wachsende Produktkategorie. Die zunehmende Prävalenz nichtübertragbarer Krankheiten und das Bewusstsein für Einkommensverluste nach der Diagnose steigern das Interesse an Pauschalleistungen. Diese Nachfrage deckt Bedürfnisse ab, die reine Sterblichkeitsprodukte nicht vollständig abdecken.
Die Produktentwicklung reduziert auch die Trennung zwischen Schutz und Wohlbefinden. Aviva führte im September 2025 im Vereinigten Königreich ein Schwerkrankenprodukt ein, das psychische Erkrankungen abdeckt. Das Produkt reagiert auf psychische Gesundheit als Beitrag zu langfristigem Einkommensverlust. Sun Life Canada hat Laufzeit- und Schwerkrankenversicherungsschutz zu einem Rabatt gebündelt, um den wahrgenommenen Wert des Schutzes zu verbessern. Gebündelte Produkte können die Wahrnehmung reduzieren, dass separate Policen schwer zu verwalten sind. Die Verbraucherpflicht der britischen Finanzaufsichtsbehörde verlangt von Versicherern nachzuweisen, dass Produktbündel einen fairen Wert bieten. Diese Anforderung macht Leistungsklarheit und angemessene Preisgestaltung zum Mittelpunkt des Produktdesigns. Versicherer müssen daher echten Kundenwert von zusätzlicher Komplexität unterscheiden. Der Markt für Versicherungsschutzprodukte kann von einer breiteren Deckung nur dann profitieren, wenn Verbraucher die Leistungsstruktur verstehen.
Nach Policenform:
Affinity- und eingebettete Modelle erweitern den ZugangEinzel- und Privatpolicen hielten im Jahr 2026 einen Marktanteil von 54,6 % am Markt für Versicherungsschutzprodukte. Direktvertriebskanäle, unabhängige Beraternetzwerke und Bancassurance-Plattformen stützen diese Position. Individuell gezeichnete Produkte bleiben eine wichtige Einnahmequelle für Versicherer in vielen reifen Märkten. Gruppen- und arbeitgebergeförderte Formen bieten eine weitere wesentliche Schutzschicht. In den Vereinigten Staaten erreichte die neue Prämie der betrieblichen Lebensversicherung im dritten Quartal 2025 691 Millionen USD. Affinity-, eingebettete und Kreditnehmer-Formen werden bis 2032 voraussichtlich mit einem CAGR von 7,7 % wachsen. Open-Banking- und Versicherungsrahmenwerke können diese Formen unterstützen, indem sie eine effizientere Datenweitergabe mit Zustimmung ermöglichen. Plattformpartnerschaften können auch kleinere Policen im großen Maßstab wirtschaftlich rentabel machen.
Arbeitgeberbudgets und Mitarbeiternachfrage prägen das Design der Policenformen. Arbeitgeber müssen Kosten kontrollieren, während Arbeitnehmer einen umfassenderen Einkommens-, Lebens- und Gesundheitsschutz anstreben. Freiwillige Leistungsvereinbarungen adressieren dieses Gleichgewicht, indem sie optionale Leistungen mit einem kleineren arbeitgeberfinanzierten Paket verknüpfen. Sie ermöglichen es Arbeitnehmern, Deckungen auszuwählen, die besser zu den Haushaltsbedürfnissen und -budgets passen. Das Modell ist in Nordamerika und dem Vereinigten Königreich gut etabliert. Es expandiert auch in Australien und Singapur, da arbeitgebergeförderte Schutzmaßnahmen häufiger werden. Plattformen der Gig-Economy führen Einkommensschutz in Freiberufler-Gehaltsabrechnungsabläufe in asiatisch-pazifischen Finanztechnologie-Ökosystemen ein. Diese Modelle können schnell Volumen hinzufügen, obwohl regulatorische Klassifizierungen möglicherweise nicht immer Schritt halten. Der Markt für Versicherungsschutzprodukte profitiert, wenn Policenformen der praktischen Art und Weise entsprechen, wie Menschen verdienen, leihen und zahlen.
Nach Vertriebskanal:
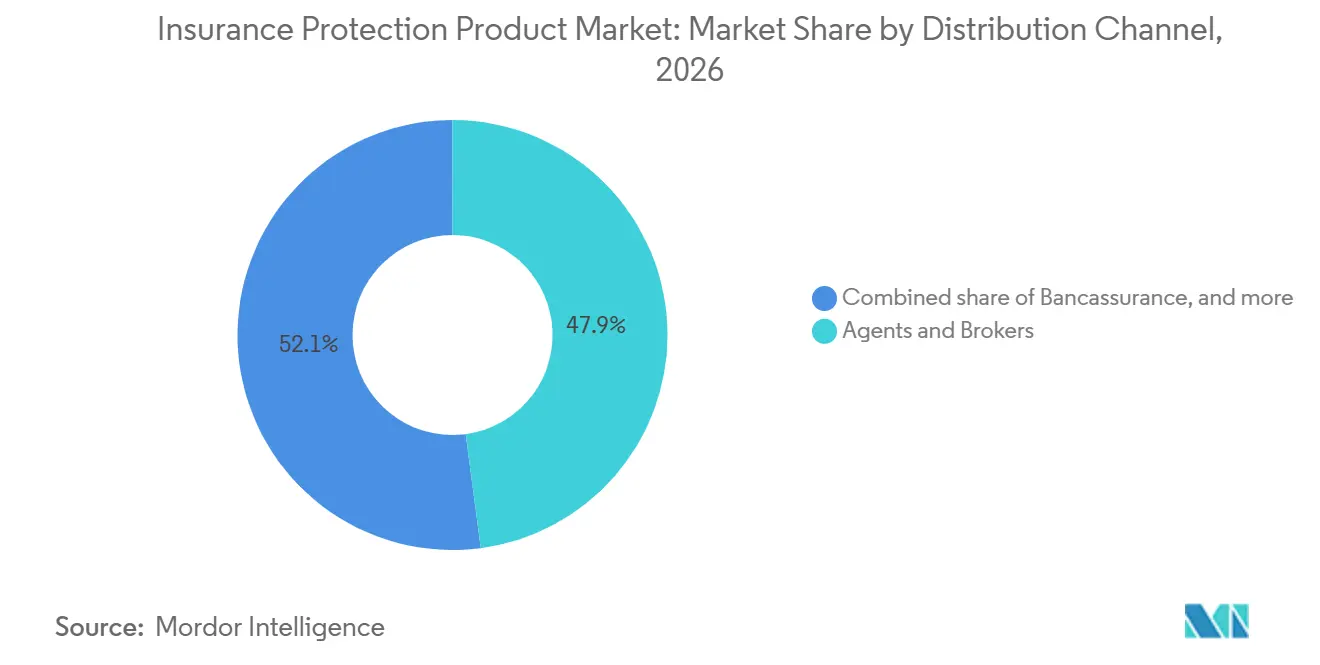
Beratung bleibt wichtig, während eingebettete Verkäufe steigenAgenten und Makler hielten im Jahr 2026 einen Marktanteil von 47,9 % am Markt für Versicherungsschutzprodukte. Ihre Position spiegelt die Beratungsanforderungen komplexer Lebens-, Invaliditäts- und Einkommensschutzpolicen wider. Lizenzierte Vermittlung bleibt in vielen Rechtsordnungen für das langfristige Underwriting wichtig. Bancassurance war der zweitgrößte Kanal nach Volumen. In Polen erreichten die gebuchten Bruttoprämien der Bancassurance im ersten Quartal 2026 1,8 Milliarden PLN (450 Millionen USD), was einem Anstieg von 40,6 % im Jahresvergleich entspricht. Die Veränderung folgte einer Verlangsamung im Jahr 2025 nach überarbeiteten Vertriebsanforderungen. Direktvertrieb, Arbeitgeber-, Betriebs- und Affinity-Kanäle wachsen ebenfalls, da das digitale Onboarding einfacher wird. Die Kanalleistung wird zunehmend durch Technologieintegration statt allein durch den Preis geprägt.
Der eingebettete Vertrieb wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen. Eine auf Programmierschnittstellen basierende Verwaltung kann es Partnern ermöglichen, Deckungen innerhalb einer Kundenreise anzubieten, abzuschließen und auszustellen. Der Ansatz reduziert Reibungsverluste, wenn ein Kunde bereits einen Kredit aufnimmt, eine Zahlung leistet oder sich für Leistungen anmeldet. Prudential Thailand und TTB lancierten im März 2026 ein Lebensschutzprodukt mit KI-gestütztem Portfoliomanagement über Bancassurance. Dies veranschaulicht, wie Versicherer verwaltete Bankbeziehungen mit digitaleren Produkterlebnissen kombinieren können. Ein Versicherer, der sich jedoch auf nur einen oder zwei Plattformpartner verlässt, kann im Laufe der Zeit eine geringere Verhandlungsmacht haben. Der Markt für Versicherungsschutzprodukte erfordert daher ein ausgewogenes Vertriebsportfolio über Berater, Banken, Arbeitgeber, Direktkanäle und Plattformen hinweg. Dieses Gleichgewicht kann den Kundenzugang schützen und gleichzeitig eine übermäßige Abhängigkeit von einem einzigen Partnertyp vermeiden.
Geografische Analyse
APAC-Markt für Versicherungsschutzprodukte
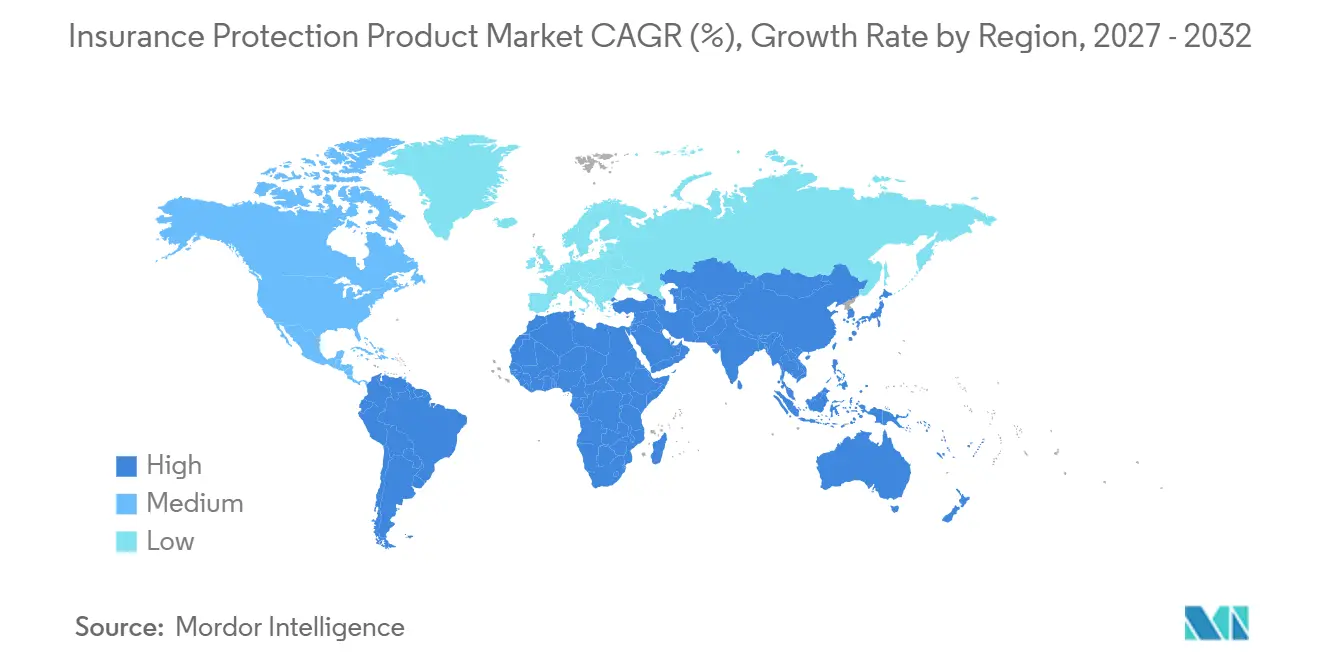
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 44,8 % am globalen Markt für Versicherungsschutzprodukte. China, Japan, Indien und die südostasiatischen Länder bilden die größte Prämienbasis der Region und ihr bedeutendstes langfristiges Volumenpotenzial. Die Lebensversicherungsprämien in China wuchsen im Jahr 2025 um 11,4 %. Indien hob im Jahr 2025 die Waren- und Dienstleistungssteuer auf individuelle Lebens- und Krankenversicherungspolicen auf und genehmigte 100 % ausländische Direktinvestitionen im Versicherungsbereich. Diese Änderungen können Partnerschaften zwischen Versicherern und Finanzinstituten fördern, während die regionale Schutzlücke darauf hindeutet, dass der Markt für Versicherungsschutzprodukte weiteres Wachstumspotenzial aufweist.
Markt für Versicherungsschutzprodukte in Nordamerika und Europa
Nordamerika und Europa repräsentieren reife Segmente des Marktes für Versicherungsschutzprodukte mit hoher Prämiendichte. Das Vereinigte Königreich bleibt eine bemerkenswerte Chance, da 85 % des Bedarfs an Einkommensschutz im Jahr 2026 ungedeckt waren. In den Vereinigten Staaten gaben 74 Millionen Erwachsene an, eine Lebensversicherung zu benötigen, und weitere 24 Millionen benötigten einen höheren Versicherungsschutz. Frankreich, Deutschland und das Vereinigte Königreich verzeichneten im Jahr 2025 eine Eigenkapitalrendite von 11,6 %, gegenüber 9,1 % im Jahr 2024. Die Kapitalvorschriften der Europäischen Union wirken sich weiterhin auf die Preisgestaltung und die Portfolioallokation aus.
Markt für Versicherungsschutzprodukte in Südamerika und MEA
Südamerika wird voraussichtlich das höchste geografische Wachstum mit einem CAGR von 8,5 % bis 2032 verzeichnen. Der Versicherungssektor Brasiliens wird voraussichtlich im Jahr 2026 um 5,7 % wachsen, wobei Lebensversicherungsprodukte voraussichtlich um 4,3 % zunehmen werden. Argentinien, Chile und Kolumbien tragen durch wachsende Mittelschichtbevölkerungen zum Wachstum bei. Der Nahe Osten und Afrika sind in Prämienbegriffen kleiner, aber die Schutzlücke Südafrikas von 50,4 Billionen ZAR (2,8 Billionen USD) sowie neue Mandate in den Vereinigten Arabischen Emiraten und Saudi-Arabien lassen erheblichen Spielraum für die Verbreitung von Versicherungsschutz.
Wettbewerbslandschaft
Der Markt für Versicherungsschutzprodukte ist über viele nationale Ebenen hinweg fragmentiert. Der Wettbewerb basiert auf Underwriting-Geschwindigkeit, Produktdesign, Beraterbeziehungen, Bankpartnerschaften und digitaler Vertriebsfähigkeit. Allianz SE gab eine Vereinbarung im Wert von 2 Milliarden EUR (2,2 Milliarden USD) bekannt, um HSBC Life Singapore zu erwerben und eine 15-jährige Bancassurance-Vertriebspartnerschaft einzugehen. Prudential Financial gab außerdem die Rückversicherung von 7 Milliarden USD japanischer Lebensversicherungsreserven über Prismic Life bekannt.
Technologieorientierte Neueinsteiger konkurrieren von der Underwriting-Ebene aus, nicht nur durch neue Produktformate. Sixfold liefert fallbezogene Underwriting-Empfehlungen für Lebens-, Invaliditäts- und Schwerkrankenversicherungslinien an Versicherer, darunter Guardian, New York Life und ClearView. Ethos führte im Mai 2026 seine native ChatGPT-Anwendung ein, um sofortige Lebensversicherungsschätzungen bereitzustellen. Munich Res alitheia-Plattform erhielt im Jahr 2025 US-amerikanische Patente für Underwriting-Entscheidungstechnologie zur Verarbeitung natürlicher Sprache. Diese Schritte können die Konversion verbessern und die Ausstellungszeiten für technologiefähige Versicherer verkürzen.
Der Markt für Versicherungsschutzprodukte bleibt offen für Herausforderer, da sich der Schutzbedarf nach Land, Einkommensniveau und Vertriebsmodell unterscheidet. Skalierung bleibt wichtig, wo Regulierung, Kundendaten und Rückversicherungskapazität wesentliche Eintrittsbarrieren darstellen. Versicherer mit etablierten Marken können Berater und Bancassurance-Partner nutzen, um das Kundenvertrauen bei komplexen Schutzentscheidungen zu erhalten. Neuere Unternehmen können durch einfache digitale Abläufe und schnellere Entscheidungen konkurrieren.
Branchenführer im Bereich Versicherungsschutzprodukte
-
Allianz SE
-
Ping An Insurance (Group) Company of China Ltd.
-
China Life Insurance Company Limited
-
AXA
-
MetLife, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Versicherungsschutzprodukt-Markt Unternehmen in diesem Bericht
- Allianz SE
- Ping An Insurance (Group) Company of China Ltd.
- China Life Insurance Company Limited
- AXA
- MetLife, Inc.
- Prudential Financial, Inc.
- AIA Group Limited
- Manulife Financial Corporation
- Zurich Insurance Group AG
- American International Group, Inc.
- Aviva plc
- Dai-ichi Life Holdings, Inc.
- Japan Post Insurance Co., Ltd.
- Sun Life Financial Inc.
- Cigna Group
- Aflac Incorporated
- Legal & General Group plc
- Unum Group
- China Pacific Insurance (Group) Co., Ltd.
- Nippon Life Insurance Company
Neueste Industrielle Entwicklungen in Versicherungsschutzprodukt-Markt
- August 2026: Prudential Financial führte Protection IUL ein, eine neue indexgebundene universelle Lebensversicherungspolice aus seinem Einzellebensversicherungsgeschäft, die eine lebenslange Todesfallleistung mit der Flexibilität bietet, auf den Barwert für gesundheitsbezogene Bedürfnisse zuzugreifen, als Reaktion auf die Feststellung von LIMRA, dass 74 Millionen US-amerikanische Erwachsene zusätzlichen Lebensversicherungsschutz benötigen und 40 % der Verbraucher Policen wünschen, die an Lebensleistungen geknüpft sind.
- Juli 2026: Prudential Singapore lancierte PRUApex Legacy Index II, einen indexgebundenen universellen Lebensversicherungsplan für wohlhabende und vermögende Kunden, die unbegrenzte indexgebundene Renditen neben Lebensschutz und Nachlassplanung anstreben, und erweiterte damit seine IUL-Produktpalette um zusätzliche globale Indexoptionen.
- Mai 2026: Ethos startete eine native ChatGPT-Anwendung, die sofortige Lebensversicherungsschätzungen für über 900 Millionen Nutzer liefert, und wurde damit der erste Lebensversicherungsanbieter mit einem dedizierten Erlebnis innerhalb des weltweit meistgenutzten KI-Assistenten, wobei medizinische Untersuchungsanforderungen durch proprietäres beschleunigtes Underwriting entfallen.
- März 2026: Aviva erweiterte sein KI-Underwriting-Zusammenfassungswerkzeug auf individuelle Schwerkrankenversicherungsanträge, den ersten derartigen Einsatz im Schutzmarkt, und reduzierte die Prüfzeit des Underwriters pro Fall um 50 %. Das Werkzeug war ursprünglich im November 2025 für individuelle Lebensversicherungsanträge eingeführt worden.
Umfang des globalen Marktberichts für Versicherungsschutzprodukte
Segmentierungsübersicht
| Lebensschutzversicherung |
| Bestattungskosten-/schutzorientierte Lebensversicherung |
| Schwerkranken-/Traumaversicherung |
| Invaliditäts- und Einkommensschutzversicherung |
| Unfallversicherung |
| Kreditlebensversicherung |
| Einzel-/Privatpolicen |
| Gruppen-/arbeitgebergeförderte Policen |
| Affinity-/eingebettete/Kreditnehmer-Policen |
| Agenten und Makler |
| Bancassurance |
| Direktvertrieb |
| Arbeitgeber-, Betriebs- und Affinity-Kanäle |
| Eingebettete Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Lebensschutzversicherung | |
| Bestattungskosten-/schutzorientierte Lebensversicherung | ||
| Schwerkranken-/Traumaversicherung | ||
| Invaliditäts- und Einkommensschutzversicherung | ||
| Unfallversicherung | ||
| Kreditlebensversicherung | ||
| Nach Policenform | Einzel-/Privatpolicen | |
| Gruppen-/arbeitgebergeförderte Policen | ||
| Affinity-/eingebettete/Kreditnehmer-Policen | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancassurance | ||
| Direktvertrieb | ||
| Arbeitgeber-, Betriebs- und Affinity-Kanäle | ||
| Eingebettete Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Versicherungsschutzprodukte bis 2032 erreichen?
Der Markt für Versicherungsschutzprodukte wird voraussichtlich bis 2032 einen Wert von 903,6 Milliarden USD erreichen und ab 2026 mit einem CAGR von 5,6 % wachsen.
Welche Produktkategorie führt die Verkäufe von Versicherungsschutzprodukten an?
Die Lebensschutzversicherung führte im Jahr 2026 mit einem Anteil von 41,2 % an, gestützt durch ihre Rolle bei der Kreditvergabe, Arbeitnehmerleistungen und dem grundlegenden Sterblichkeitsschutz.
Welches Versicherungsschutzprodukt wächst am schnellsten?
Die Schwerkranken- und Traumaversicherung wird bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen, da Verbraucher Pauschalunterstützung bei gesundheitsbedingtem Einkommensverlust suchen.
Welcher Vertriebskanal hat den größten Marktanteil?
Agenten und Makler führten den Vertrieb im Jahr 2026 mit einem Anteil von 47,9 % an, da komplexe Schutzprodukte häufig Beratung und lizenzierte Vermittlung erfordern.
Welche Region verzeichnet das höchste prognostizierte Wachstum?
Südamerika wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen, angeführt von Brasiliens expandierender finanzieller Inklusion und digitalem Vertrieb.
Wie nutzen Versicherer künstliche Intelligenz bei Schutzprodukten?
Versicherer nutzen sie, um Underwriting-Entscheidungen zu verkürzen, Antragsformularfragen zu reduzieren und schnellere Prüfungen zu unterstützen, während sie Governance-Risiken im Zusammenhang mit Voreingenommenheit, Datenschutz und Erklärbarkeit adressieren.