
Marktgröße und Marktanteil der Personenunfallversicherung in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
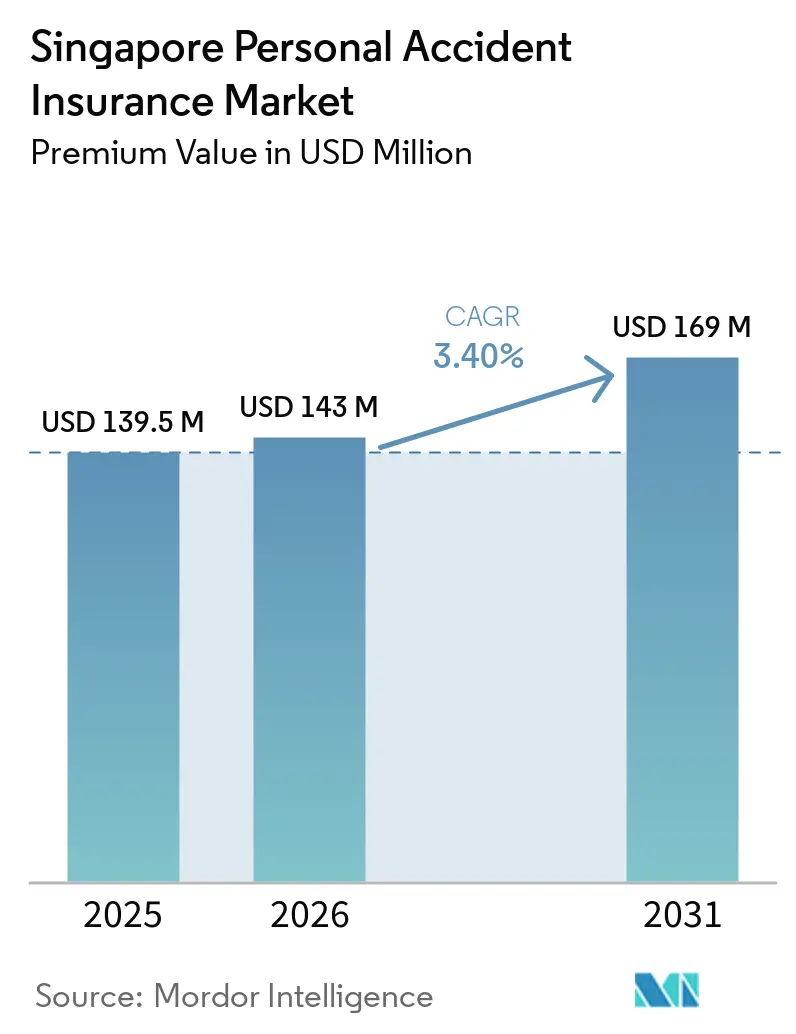
| Marktgröße im Basisjahr (2025) | 139.5 Millionen US-Dollar |
| Marktgröße (2026) | 143 Millionen US-Dollar |
| Marktgröße (2031) | 169 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.40 % |
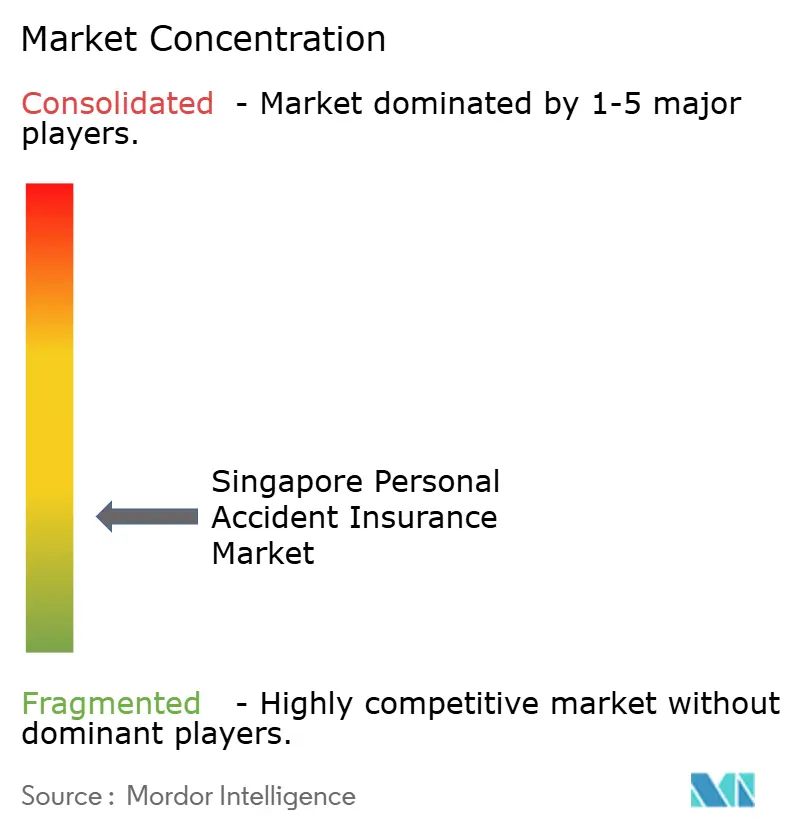
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Personenunfallversicherung in Singapur von Mordor Intelligence
Die Marktgröße der Personenunfallversicherung in Singapur wurde im Jahr 2025 auf 139,5 Millionen USD geschätzt und soll von 143,0 Millionen USD im Jahr 2026 auf 169,0 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,4 % während des Prognosezeitraums (2026–2031). Der Markt für Personenunfallversicherungen in Singapur operiert in einem reifen Versicherungsumfeld mit breiter Abdeckung in den Bereichen Gesundheit, Langzeitpflege und Arbeitgeberleistungen. Personenunfallpolicen konkurrieren daher über den Umfang der Genesungsunterstützung, die Klarheit der Leistungen und die einfache Anmeldung. Höhere Rehabilitationskosten und Unfallrisiken beim Reisen, Pendeln und bei der Arbeit fördern die Nachfrage nach umfassenderem Versicherungsschutz. Digitale Partnerschaften erweitern den Zugang an Punkten, an denen Verbraucher mit Mobilitäts- und arbeitsbezogenen Risiken konfrontiert sind. Der Markt für Personenunfallversicherungen in Singapur steht auch unter Ausgabendruck, da Haushalte ihren umfassenderen Krankenversicherungsschutz überprüfen und beurteilen, ob ein eigenständiger Schutz bestehende Leistungen dupliziert.
Wichtigste Erkenntnisse des Berichts
- Nach Ausgabeform hielt die Arbeitgeber-Gruppen-Unfallversicherung im Jahr 2025 einen Marktanteil von 46,1 % am Markt für Personenunfallversicherungen in Singapur, während Affinitäts-, Verbands- und Programm-Unfallversicherungen bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen werden.
- Nach Vertriebskanal hielten gebundene Vermittler und Finanzberater im Jahr 2025 einen Marktanteil von 37,9 % am Markt für Personenunfallversicherungen in Singapur, während eingebettete und partnerbasierte Anmeldungen bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen werden.
- Nach führender Leistungsarchitektur hielt die gemischte Praxisversicherung im Jahr 2025 einen Marktanteil von 62,1 % am Markt für Personenunfallversicherungen in Singapur, während die Genesungsleistungs-Unfallversicherung bis 2031 voraussichtlich mit einer CAGR von 4,9 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Personenunfallversicherungen in Singapur
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Gesundheits- und Rehabilitationskosten nach Unfällen | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Wachsender Schutzbedarf in Singapurs alternder, aber aktiver Bevölkerung | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Hohes Risiko durch Reisen, Pendeln und alltägliche Mobilität | +0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Digital-First-Vertrieb und Expansion eingebetteter Versicherungen | +0.8% | National, mit ASEAN-Ausstrahlungseffekt | Mittelfristig (2–4 Jahre) |
| Wachstum der Gig-Economy und nicht-traditioneller Beschäftigungsformen | +0.5% | National | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach flexiblem und lebensstilorientiertem Unfallschutz | +0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Gesundheits- und Rehabilitationskosten nach Unfällen
Rehabilitationskosten vergrößern die Lücke zwischen einem medizinischen Ereignis und dem vollständigen Erholungsbedarf eines Haushalts. Die Benchmarks des Gesundheitsministeriums zeigten, dass subventionierte Rehabilitationsrechnungen der Ward-C-Klasse in Singapur zwischen 1.551 USD und 6.882 USD lagen. Rehabilitationsrechnungen für Privatstationen lagen vor Versicherungsauszahlungen zwischen 19.497 USD und 26.010 USD[1]Quelle: Gesundheitsministerium Singapur, „SB702S, Schulterbruch/-ausrenkung, offene Reposition und interne Fixierung,” Benchmark für chirurgische Eingriffe des Gesundheitsministeriums Singapur, moh.gov.sg.. Schwere Verletzungen verursachen auch stationäre, chirurgische und Nachsorgekosten, die den unmittelbaren Krankenhausaufenthalt übersteigen können. Der Markt für Personenunfallversicherungen in Singapur profitiert, wenn Policen Rehabilitation erstatten und das Einkommen während der Genesung absichern. Produkte, die eine Kapitalzahlung mit praktischer Genesungsunterstützung kombinieren, können Kosten abdecken, die öffentliche Programme nicht vollständig übernehmen.
Wachsender Schutzbedarf in Singapurs alternder, aber aktiver Bevölkerung
Singapur erreichte 2025 den Status einer Hochalterungsgesellschaft, wobei 20,7 % der Bevölkerung 65 Jahre oder älter waren. Der Anteil war seit 2005 von 13,1 % gestiegen, was die Aufmerksamkeit auf Invaliditäts- und Erholungsbedürfnisse erhöhte. Ältere Fußgänger machten 2025 laut der Singapurer Polizei 75 % der Fußgängerunfalltoten aus[2]Singapurer Polizei, „Verkehrsunfälle stiegen 2025 an,” SPF Police Life, Februar 2026, police.gov.sg.. Unfälle mit älteren Fußgängern stiegen im selben Jahr um 21,7 % im Jahresvergleich auf 247 Fälle. Diese Muster unterstützen Policen mit Genesungsleistungen für ältere Erwachsene, die außerhalb ihrer Wohnungen aktiv bleiben. Der Markt für Personenunfallversicherungen in Singapur kann auch berufstätige Erwachsene ansprechen, die einen klareren finanziellen Schutz bei Invalidität und Pflegebedarf wünschen.
Hohes Risiko durch Reisen, Pendeln und alltägliche Mobilität
Die Zahl der Straßenverkehrsunfälle erreichte 2025 mit 7.560 Fällen einen Anstieg von 7,2 % gegenüber dem Vorjahr. Rotlichtverstöße stiegen im Jahresverlauf um 27,1 %, während Motorradfahrer für mehr als die Hälfte der Verkehrstoten verantwortlich waren. Singapurer Einwohner unternahmen 2025 10,6 Millionen Auslandsreisen, verglichen mit 10,3 Millionen Reisen im Jahr 2024. Tägliche Fahrten, internationale Reisen und Freizeitaktivitäten schaffen wiederkehrende Anlässe für Unfallschutz. SimplyGo und Embed Financial Group Holdings schlossen im Mai 2026 eine Partnerschaft, um eingebettete Mikroversicherungen in der SimplyGo-Transit-App zu erkunden. Dieses Modell verbindet die Produktverfügbarkeit mit einem Mobilitätsumfeld anstatt mit einem separaten Versicherungsabschlussprozess.
Digital-First-Vertrieb und Expansion eingebetteter Versicherungen
Digitale Partnerschaften verändern, wie Verbraucher auf Unfallschutz stoßen und wie Versicherer neue Gruppen erreichen. Income Insurance gab im Juni 2026 den Verkauf seiner digitalen Versicherungsplattform HIVE an Embed Financial Group Holdings bekannt. Die Übertragung erweitert die für eingebettete Versicherungspartnerschaften in Singapur und anderen Märkten verfügbare Technologiebasis. Die digitalen Werbestandards Singapurs legen auch Verhaltenserwartungen für Finanzinstitute fest, die Online-Vertriebskanäle nutzen. Der Markt für Personenunfallversicherungen in Singapur kann von der Partneranmeldung profitieren, bei der das Produkt innerhalb einer relevanten Serviceerfahrung angeboten wird. Versicherer benötigen weiterhin klare Erläuterungen, da digitale Verfügbarkeit Fragen zu Ausschlüssen, Anspruchsberechtigung und Leistungsgrenzen nicht beseitigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe bestehende Versicherungsabdeckung und wahrgenommene Produktduplizierung | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Verbraucherpräferenz für umfassende Gesundheits- und integrierte Schutzprodukte | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Begrenztes Verbraucherverständnis für den Deckungsumfang und die Ausschlüsse von Personenunfallpolicen | -0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Prämienempfindlichkeit und zunehmende Verbraucherkritik am Versicherungswert | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe bestehende Versicherungsabdeckung und wahrgenommene Produktduplizierung
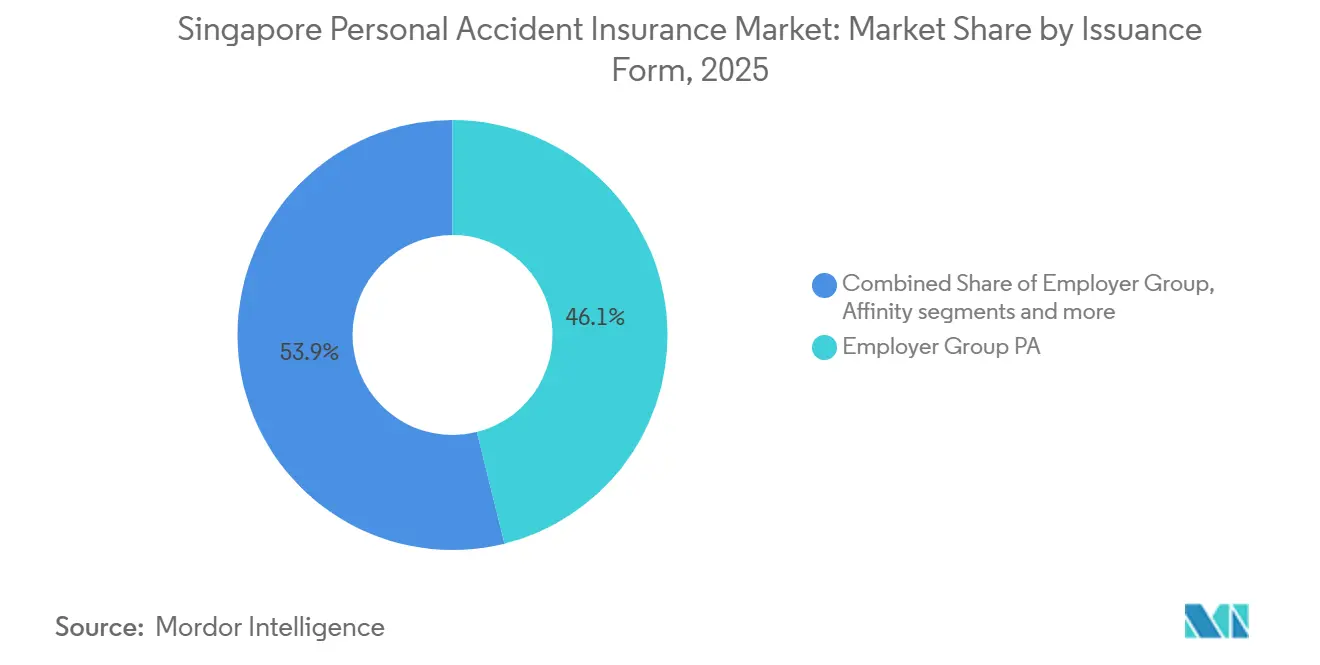
Eine hohe Versicherungsdurchdringung schränkt den Pool der Verbraucher ein, die eine zusätzliche eigenständige Police suchen. Die Gruppen-Unfallversicherung für Arbeitnehmer (Employer Group PA) repräsentierte 46,1 % der Marktgröße der Singapurer Personenunfallversicherung im Jahr 2025, sodass viele Arbeitnehmer über ihr Beschäftigungsverhältnis Unfallschutz erhielten. Diese Regelung kann die aktive Auseinandersetzung mit zusätzlichem persönlichem Schutz einschränken. Der Singapurer Markt für Personenunfallversicherung muss aufzeigen, wo eine Police bestehende Gesundheits- oder Arbeitgeberleistungen ergänzt, anstatt sie zu duplizieren. Verbraucher betrachten Unfallschutz möglicherweise als standardmäßige Arbeitgeberleistung, sofern sie die Kosten für die Genesung und den Einkommensausfall nicht kennen. Klare Unterschiede bei der Erstattung von Rehabilitationskosten, der Unterstützung im Haushalt und der Übertragbarkeit von Leistungen können es erleichtern, eine eigenständige Absicherung zu beurteilen.
Verbraucherpräferenz für umfassende Gesundheits- und integrierte Schutzprodukte
Haushalte priorisieren bei der Überprüfung ihrer Versicherungsausgaben häufig einen breiten Gesundheitsschutz. Änderungen an den Zusatzversicherungsregelungen des Integrated Shield Plan im Jahr 2026 erhöhten die Aufmerksamkeit auf Selbstbehalte, Zuzahlungen und Krankheitskosten. Diese Überprüfung kann das unmittelbar verfügbare Budget für spezialisierte Personenunfallpolicen verringern. Verbraucher könnten auch erwarten, dass staatliche Programme und umfassendere Krankenversicherungspläne invaliditätsbezogene Bedürfnisse abdecken. Der Markt für Personenunfallversicherungen in Singapur muss die Rolle des Unfallschutzes bei der Einkommenssicherung und Rehabilitation erläutern. Produkte, die diese Rolle klar definieren, sind besser positioniert, um nicht als Doppelkauf behandelt zu werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausgabeform: Arbeitgeberdeckung hält die größte Position, während Affinitätsprogramme expandieren
Die Arbeitgeber-Gruppen-Unfallversicherung hielt 2025 einen Marktanteil von 46,1 % am Markt für Personenunfallversicherungen in Singapur. Die betriebliche Beschaffung bietet Arbeitgebern eine praktische Möglichkeit, Mitarbeitern konsistente Unfallleistungen bereitzustellen. Standardisierte Policenbedingungen können auch die Verwaltung großer Mitarbeitergruppen vereinfachen. Arbeitgeberpflichten und Gruppeneinkauspraktiken halten diese Form im Mittelpunkt des Marktes für Personenunfallversicherungen in Singapur. Affinitäts-, Verbands- und Programm-Unfallversicherungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,1 % wachsen. Das Plattformarbeitergesetz trat am 1. Januar 2025 in Kraft und machte die Arbeitsunfallentschädigungsversicherung für abgedeckte Plattformbetreiber obligatorisch[3]Ministerium für Arbeitskräfte Singapur, „Plattformarbeitergesetz, Was es abdeckt,” Ministerium für Arbeitskräfte Singapur, mom.gov.sg..
Die CPF-Beitragssätze für Plattformbetreiber stiegen am 1. Januar 2026 von 3,5 % auf 7 %. Diese Änderung unterstreicht die Bedeutung konformer Schutzregelungen für Fahrer und Kuriere. Die Einzel- und Familien-Unfallversicherung bleibt ein Weg für Haushalte, die Schutz für mehrere Familienmitglieder suchen. Ihr Fortschritt wird durch bestehende Gesundheits- und Arbeitgeberdeckung begrenzt. Das GigConnect-Programm von Singlife kombiniert Gruppen-Personenunfallversicherung und Gruppen-Langzeitkrankenstandsleistungen über Gig-Plattformpartnerschaften. Solche Regelungen ermöglichen es Verbrauchern, sich über die Plattformbeziehung anzumelden und gleichzeitig gruppenartige Leistungen zu erhalten. Dies verlagert die Aufmerksamkeit auf Affinitätsprogramme für Selbstständige und nicht-traditionelle Arbeitnehmer. Der Markt für Personenunfallversicherungen in Singapur balanciert daher etablierte Arbeitgeberverträge mit neueren partnergeführten Deckungsmodellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vertriebskanal: Gebundene Beratung bleibt wichtig, während partnerbasierte Anmeldungen wachsen
Gebundene Vermittler und Finanzberater hielten 2025 einen Marktanteil von 37,9 % am Markt für Personenunfallversicherungen in Singapur. Beratungsgestützte Verkäufe bleiben für Gruppenleistungsverhandlungen und Policen relevant, die detaillierte Leistungserläuterungen erfordern. Vermittler können Fragen zu Anspruchsberechtigung, Leistungskombinationen und Genesungsunterstützung beantworten. Makler- und Bancassurance-Kanäle bleiben ebenfalls für strukturierte Arbeitgeberregelungen und umfassendere Finanzbeziehungen relevant. Direkte Versicherungskanäle bieten für einige Verbraucher einen schnelleren Weg von der Angebotsanfrage bis zur Policenausstellung. Eingebettete und partnerbasierte Anmeldungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,6 % wachsen.
Die HIVE-Übertragung im Juni 2026 spiegelte fortgesetzte Investitionen in Technologie für den eingebetteten Vertrieb wider. Partneranmeldungen können eine Police innerhalb eines Dienstes platzieren, der bereits eine klare Verbindung zum Pendeln, Reisen oder zur Plattformarbeit hat. Die SimplyGo-Partnerschaft veranschaulicht diesen Ansatz im öffentlichen Nahverkehr. Dieser Kanal könnte für hochvolumige und preisgünstigere Einzelpolicen besser geeignet sein. Er ersetzt nicht den Bedarf an Beratung, wenn ein Kunde Hilfe beim Vergleich von Deckungsoptionen benötigt. Der Markt für Personenunfallversicherungen in Singapur wird wahrscheinlich mehrere Kanalmodelle beibehalten, da ihre Rollen je nach Kunde und Policenkomplexität unterschiedlich sind. Der Vertriebswettbewerb wird von Bequemlichkeit, Vertrauen und der Fähigkeit abhängen, Leistungen am Anmeldepunkt zu erläutern.
Nach führender Leistungsarchitektur: Gemischte Pläne führen, während Genesungsleistungen zunehmen
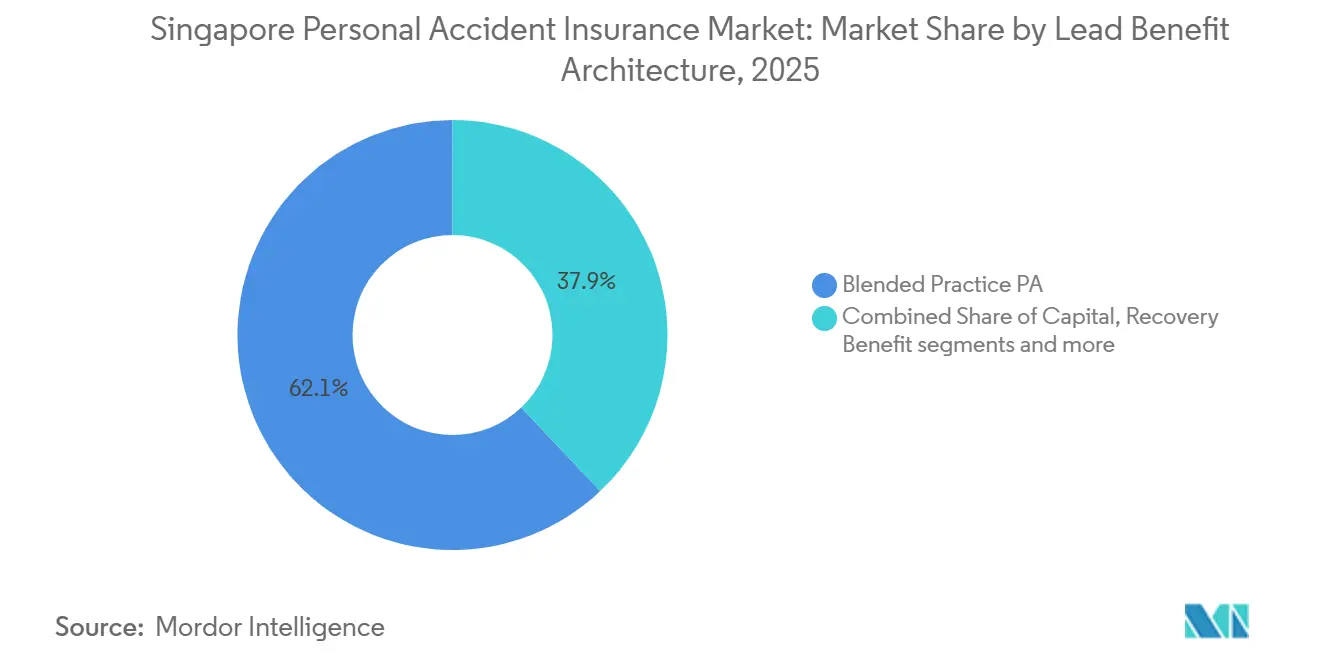
Die gemischte Praxisversicherung machte 2025 62,1 % der Marktgröße der Personenunfallversicherung in Singapur aus. Diese Pläne kombinieren Kapitalzahlungen mit Krankenhaustagegeld und Erstattung von Krankheitskosten. Diese Struktur entspricht der Arbeitgeber- und Einzelhandelsnachfrage nach umfassenderem Schutz nach einem Unfall. Sie spiegelt auch die Notwendigkeit wider, sowohl unmittelbare Kosten als auch laufende Genesungsbedürfnisse zu bewältigen. Die Genesungsleistungs-Unfallversicherung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,9 % wachsen. Dieses Format adressiert die Grenzen einer einmaligen Pauschalzahlung, wenn die Genesung kontinuierliche Unterstützung erfordert.
Orthopädische und traumatologische Eingriffe in Privatkliniken können 15.794 USD übersteigen, wenn Chirurgen-, Implantat- und Stationsgebühren einbezogen werden. MSIG PA RecoveryPlus umfasst häusliche Krankenpflegeunterstützung von bis zu 2.369 USD und Kosten für Haus- oder Fahrzeugumbauten von bis zu 7.895 USD[4]MSIG Singapur, „MSIG stellt neuesten Personenunfallplan mit 360-Grad-Schutz vor, PA RecoveryPlus,” MSIG Singapur, msig.com.sg.. Es erstattet auch ungenutzte Fitnessmitgliedsbeiträge während der Genesung gemäß den angegebenen Produktbedingungen. FWD aktualisierte seinen Life-PA-Policenvertrag im Juli 2026 mit einem optionalen Einkommensunterstützungs-Zusatzbaustein. Die Kapitalleistungs-Unfallversicherung passt weniger gut, wenn Kunden Unterstützung für Rehabilitation und Einkommensverlust erwarten. Der Markt für Personenunfallversicherungen in Singapur entwickelt sich hin zu Leistungen, die einen größeren Teil des Genesungszeitraums abdecken. Versicherer, die einfache reine Kapitalprodukte beibehalten, müssen ihre Rolle neben gemischten Plänen klarer erläutern.
Wettbewerbslandschaft
Der Markt für Personenunfallversicherungen in Singapur ist mäßig fragmentiert mit mehr als 20 zugelassenen Versicherern. Der Wettbewerb konzentriert sich auf die Leistungstiefe und die Fähigkeit, Kunden über geeignete Vertriebskanäle zu erreichen. Genesungsleistungs- und gemischte Unfallpläne konkurrieren mit einfacheren Kapitalleistungsprodukten durch ein breiteres Unterstützungsangebot. MSIG, AIG, Chubb, Sompo, Tokio Marine und QBE sind in Arbeitgeber-Gruppen- und direkten Einzelhandelskanälen aktiv. AIA, Prudential, FWD, Singlife und Income Insurance konkurrieren dort, wo Unfallschutz mit einkommens- und gesundheitsbezogenen Leistungen überschneidet.
MSIG nutzt Zeichnungsbeziehungen mit digitalen Vermittlern, anstatt sich ausschließlich auf den eigenen Vertrieb zu verlassen. Es fungiert als Zeichner für die SimplyGo-Mikroversicherungspartnerschaft. MSIG-Personenunfallprodukte sind auch über den Marktplatz von Shopee über MoneeInsure Agency erhältlich. Ein Konsortium aus dem Jahr 2025, bestehend aus AIA, Income Insurance, MSIG und Sompo, vertrieb Versicherungsprodukte über Lazada in 6 südostasiatischen Märkten. Diese Regelungen zeigen, dass Versicherer Vertriebsinfrastruktur teilen können, während sie separate Zeichnungswettbewerber bleiben. Der Markt für Personenunfallversicherungen in Singapur wird daher zunehmend abhängig von der Stärke und Relevanz von Partnerbeziehungen.
Singapur hatte 310.000 Selbstständige und Plattformarbeiter, und Singlife berichtete, dass nur 12 % über ausreichende Liquidität für unerwartete Situationen verfügten. Singlife bot über Partnerschaften mit Ryde, HungryPanda, GoGoX, Rida und Meili mehr als 16.000 Plattformarbeitern eingebetteten Schutz. Die MAS-Konsultation zu einem Rahmen für Protected Cell Companies könnte die Kosten für die Schaffung spezialisierter Versicherungsgesellschaften senken, wenn sie umgesetzt wird. Dies könnte auf definierte Risikopools zugeschnittene Deckungsmodelle fördern. Der Markt für Personenunfallversicherungen in Singapur bleibt wettbewerbsfähig, verfügt jedoch nicht über offengelegte Marktteilnehmeranteile, die eine genaue Rangfolge der führenden Versicherer unterstützen würden.
Marktführer der Personenunfallversicherungsbranche in Singapur
MSIG Insurance (Singapore) Pte. Ltd.
Income Insurance Limited
AIG Asia Pacific Insurance Pte. Ltd.
Chubb Insurance Singapore Limited
AIA Singapore Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: FWD Singapore aktualisierte den FWD Life-PA-Policenvertrag, gültig ab dem 2. Juli 2026, mit einer Verlängerung des Versicherungsschutzes bis zum Alter von 100 Jahren mit einem optionalen Einkommensunterstützungs-Zusatzbaustein und einem Catch-All-Zusatzbaustein. Die Änderung verstärkte den Trend hin zu hybriden Kapital-plus-Genesungsleistungsarchitekturen bei individuellen Personenunfallprodukten.
- Juni 2026: Income Insurance gab den Verkauf seiner API-first digitalen Versicherungsplattform HIVE an Embed Financial Group Holdings zu einem nicht offengelegten Preis bekannt, mit einem erwarteten Abschluss im dritten Quartal 2026. Die Migration von HIVE positionierte es als technologisches Rückgrat für die eingebettete Vertriebsstrategie von EFGH in Singapur, Asien und 9 afrikanischen Märkten.
- Mai 2026: SimplyGo Pte. Ltd. und Embed Financial Group Holdings schlossen eine strategische Partnerschaftsvereinbarung zur gemeinsamen Entwicklung einer eingebetteten Mikroversicherungsplattform innerhalb der SimplyGo-Transit-App, mit MSIG Insurance als Zeichner. Die Partnerschaft erkundet kontextuelle Mikroversicherungen für die Pendlerbasis des öffentlichen Nahverkehrs in Singapur.
- März 2026: Etiqa Insurance Singapore und AIA Singapore gaben eine strategische Vertriebspartnerschaft bekannt, um die Scharia-konformen Family-Takaful-Produkte von Etiqa über das Vertriebsnetz von AIA mit mehr als 6.300 Finanzberatern anzubieten. Die Partnerschaft erweiterte den Zugang zu werteorientierten Unfall- und Schutzprodukten.
- März 2026: GrabInsure lancierte ein Kraftfahrzeugversicherungsprodukt für Fahrer von Mietwagen in Singapur, das leistungsgebundene Prämien auf Basis historischer Fahrdaten der Grab-Plattform anwendet. Der datengesteuerte Zeichnungsansatz des Produkts kann die Personalisierung von Unfallprämien für Gig-Economy- und Plattformarbeitergruppen informieren.


Berichtsumfang des Marktes für Personenunfallversicherungen in Singapur
Der Markt für Personenunfallversicherungen in Singapur umfasst Versicherer, die unfallspezifischen finanziellen Schutz für Einzelpersonen, Familien, Arbeitnehmer und andere Gruppen anbieten und Risiken wie Unfalltod, dauerhafte oder vorübergehende Invalidität, unfallbedingte Krankheitskosten, Krankenhausaufenthalt, Knochenbrüche und Verbrennungen sowie Einkommensverlust während der Genesung abdecken. Die Produkte reichen von einfachen Einzelpolicen bis hin zu umfassenderen Plänen mit familien-, lebensstil-, auslands- und genesungsbezogenen Leistungen, die traditionelle Kranken- und Lebensversicherungen durch die Abdeckung unfallbedingter Kosten und finanzieller Folgen ergänzen.
Der Markt für Personenunfallversicherungen in Singapur ist segmentiert nach Ausgabeform (Einzel- und Familien-Unfallversicherung, Arbeitgeber-Gruppen-Unfallversicherung, Affinitäts- und weitere Formen), Vertriebskanal (gebundene Vermittler und Finanzberater, Versicherungsmakler, Bancassurance und weitere) sowie nach der führenden Leistungsarchitektur (Kapitalleistungs-Unfallversicherung, Genesungsleistungs-Unfallversicherung, gemischte Praxisversicherung). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Einzel- und Familien-Unfallversicherung |
| Arbeitgeber-Gruppen-Unfallversicherung |
| Affinitäts-, Verbands- und Programm-Unfallversicherung |
| Gebundene Vermittler und Finanzberater |
| Versicherungsmakler |
| Bancassurance |
| Direkte Versicherungskanäle |
| Eingebettete und partnerbasierte Anmeldungen |
| Kapitalleistungs-Unfallversicherung |
| Genesungsleistungs-Unfallversicherung |
| Gemischte Praxisversicherung |
| Nach Ausgabeform | Einzel- und Familien-Unfallversicherung |
| Arbeitgeber-Gruppen-Unfallversicherung | |
| Affinitäts-, Verbands- und Programm-Unfallversicherung | |
| Nach Vertriebskanal | Gebundene Vermittler und Finanzberater |
| Versicherungsmakler | |
| Bancassurance | |
| Direkte Versicherungskanäle | |
| Eingebettete und partnerbasierte Anmeldungen | |
| Nach führender Leistungsarchitektur | Kapitalleistungs-Unfallversicherung |
| Genesungsleistungs-Unfallversicherung | |
| Gemischte Praxisversicherung |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Personenunfallversicherung in Singapur?
Der Markt für Personenunfallversicherungen in Singapur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 3,4 % wachsen und von 143 Millionen USD auf 169 Millionen USD steigen. Die Prognose spiegelt ein reifes Versicherungsumfeld wider, in dem Genesungsleistungen, ein klarer Policenwert und eine bequeme Anmeldung die Nachfrage prägen. Sie spiegelt auch den anhaltenden Druck durch bestehende Gesundheits- und Arbeitgeberdeckung wider. Versicherer müssen den zusätzlichen Wert von Unfallleistungen an jedem relevanten Kundenentscheidungspunkt während der Policenauswahl verständlich machen.
Welche Ausgabeform führt beim Unfallschutz in Singapur?
Die Arbeitgeber-Gruppen-Unfallversicherung führte 2025 mit einem Anteil von 46,1 %, unterstützt durch betriebliche Beschaffung und Arbeitgeberleistungsstrukturen. Affinitäts-, Verbands- und Programm-Unfallversicherungen wachsen schneller, da Plattformarbeiterregelungen formeller werden, während die Einzel- und Familien-Unfallversicherung für den Haushaltschutz relevant bleibt. Arbeitgeberpläne sind nach wie vor der etablierteste Weg zur Bereitstellung von Unfallschutz.
Welcher Vertriebskanal wächst am schnellsten beim Unfallschutz?
Eingebettete und partnerbasierte Anmeldungen werden voraussichtlich bis 2031 mit einer CAGR von 5,6 % wachsen, unterstützt durch digitale und Plattformpartnerschaften. Das Modell kann Versicherungsschutz bei relevanten Pendel-, Reise- oder Arbeitsaktivitäten verfügbar machen, benötigt aber weiterhin klare Leistungserläuterungen. Gebundene Vermittler bleiben für Policen mit komplexeren Anforderungen wichtig.
Warum werden Genesungsleistungen in Unfallpolicen immer wichtiger?
Die Genesungsleistungs-Unfallversicherung wird voraussichtlich mit einer CAGR von 4,9 % wachsen, da die Kosten nach einem Unfall Rehabilitation, Pflegeunterstützung und Einkommensunterbrechung umfassen können. Gemischte Pläne bleiben die größte Leistungsarchitektur, da sie mehrere Arten finanzieller Unterstützung für die unmittelbare Behandlung und die Genesung kombinieren. Diese Kombination spiegelt besser die finanziellen Bedürfnisse wider, die nach schweren Unfällen entstehen können.
Wie wirkt sich das Plattformarbeitergesetz auf den Unfallschutz aus?
Das Gesetz verpflichtet abgedeckte Plattformbetreiber zur Bereitstellung einer Arbeitsunfallentschädigungsversicherung, was Affinitäts- und Gruppenversicherungsregelungen unterstützt. Die Anforderung gilt für Fahrdienst- und Essenslieferarbeiten und erhöht die Aufmerksamkeit auf konformen Schutz, da die Plattformbeschäftigung strukturierter wird. Sie bietet auch eine klarere Grundlage für plattformgebundene Versicherungsangebote.
Welche Gruppen haben in Singapur bemerkenswerten unfallbezogenen Schutzbedarf?
Ältere Fußgänger, Motorradfahrer, Logistikarbeiter, Lieferarbeiter und Plattformarbeiter haben ein besonderes Mobilitäts- oder Arbeitsplatzrisiko. Ihre unterschiedlichen Bedürfnisse schaffen Nachfrage nach gezielten Leistungen, praktischer Genesungsunterstützung und leichter zugänglichen Anmeldemethoden. Diese Gruppen werden nicht in jedem Umfeld durch denselben Versicherungsansatz bedient.
Seite zuletzt aktualisiert am:



