
Marktgröße und Marktanteil für Motoröl für Personenkraftwagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 8.98 Milliarden Liter |
| Marktvolumen (2031) | 9.35 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 0.81 % |
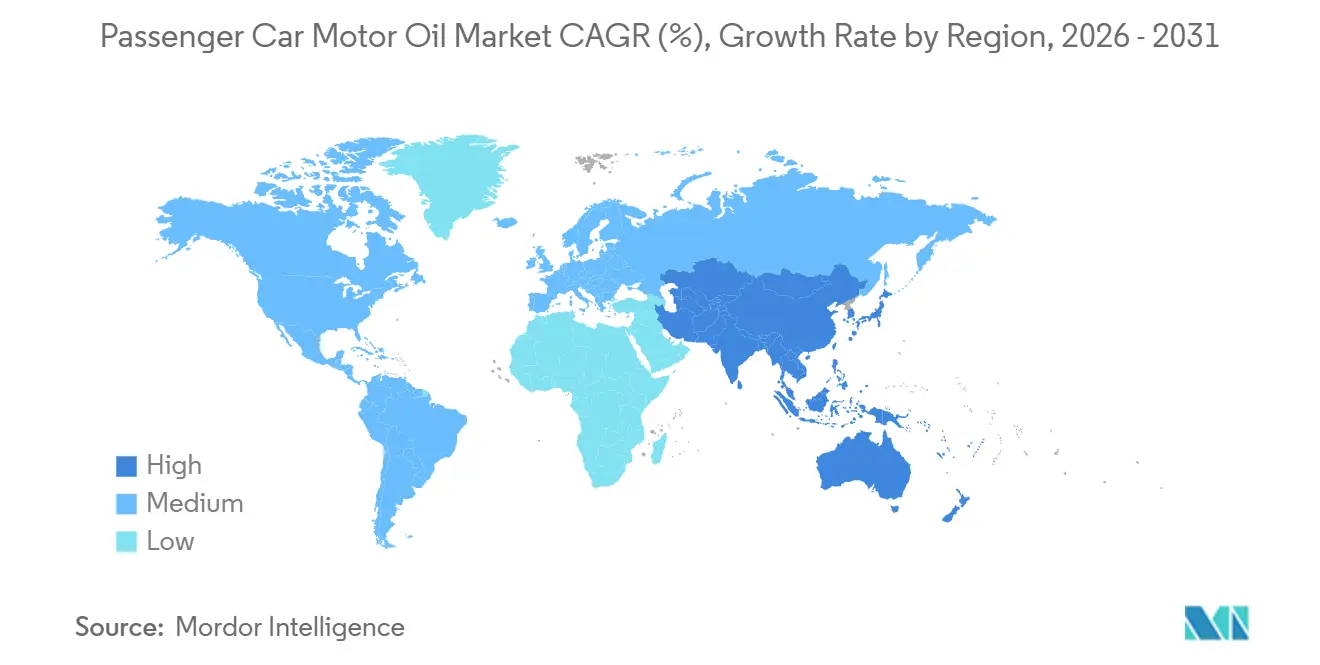
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
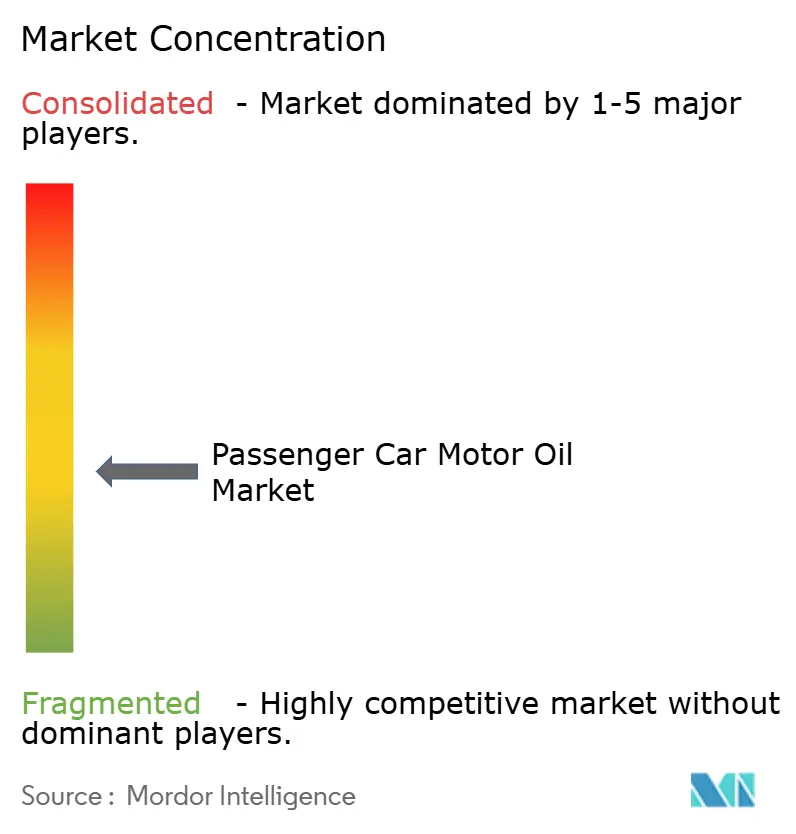
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Motoröl für Personenkraftwagen von Mordor Intelligence
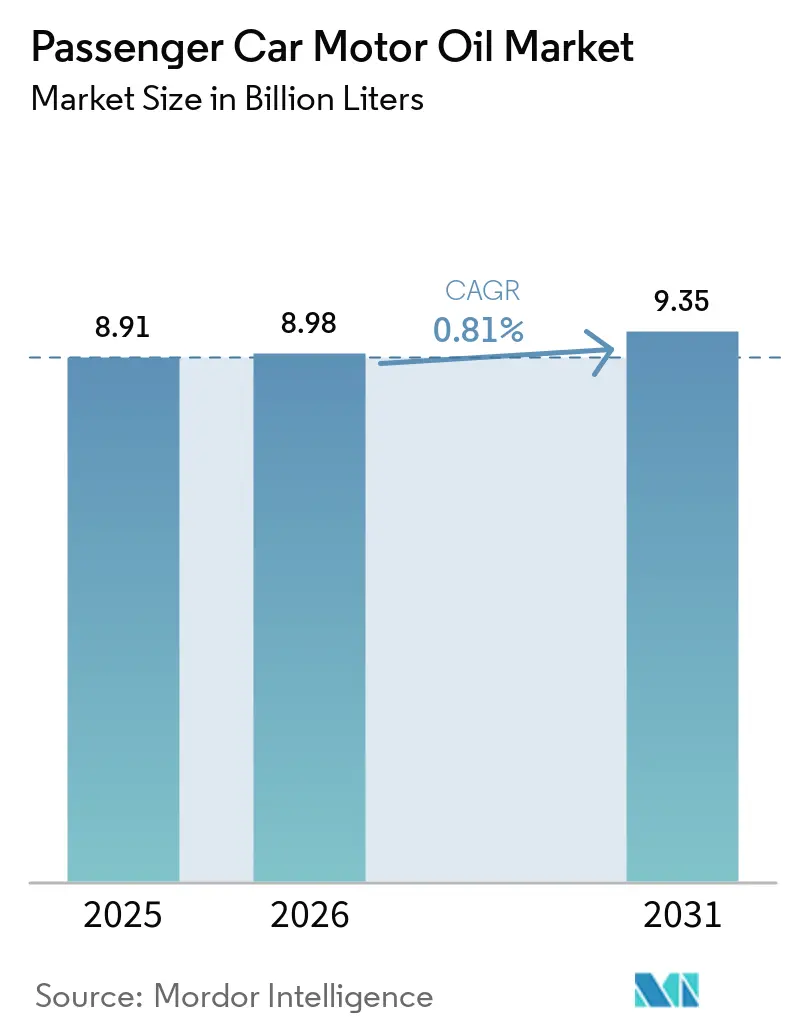
Die Marktgröße für Motorenöl für Personenkraftwagen wird voraussichtlich von 8,91 Milliarden Litern im Jahr 2025 auf 8,98 Milliarden Liter im Jahr 2026 steigen und bis 2031 ein Volumen von 9,35 Milliarden Litern erreichen, bei einer CAGR von 0,81 % während des Prognosezeitraums (2026–2031). Das Marktwachstum nach Volumen bleibt mit weniger als 1 % jährlich gering, da Käufer von mineralölbasierten Produkten auf synthetische und halbsynthetische Öle umsteigen. Dieser Wandel verändert den Produktmix, erhöht jedoch die Gesamtnachfrage nach Schmierstoffvolumen nicht wesentlich. Die Lizenzierungsstandards GF-7 des International Lubricant Standardization and Approval Committee (ILSAC) und SQ des American Petroleum Institute (API) traten am 31. März 2025 in Kraft. Diese Standards legen Anforderungen an Kraftstoffeffizienz, Schutz vor Vorentflammung bei niedriger Drehzahl und Verschleiß der Steuerkette fest. Produktaktualisierungen sind für Erstausrüster (OEMs), Formulierer, Werkstätten und Fahrzeughalter relevant. Der Markt für Motorenöl für Personenkraftwagen hängt von Formulierungsqualität, OEM-Zulassungen, Kanalzugang und Volumenwachstum ab.
Wichtigste Erkenntnisse des Berichts
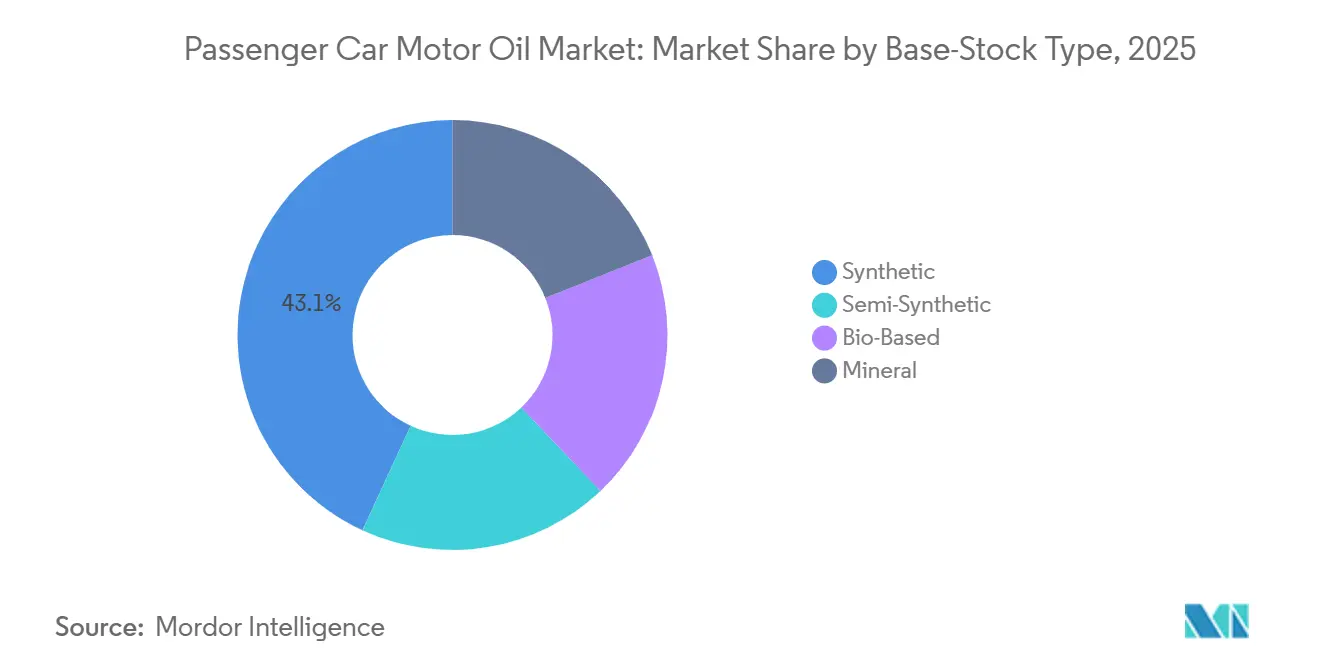
- Nach Grundöltyp entfielen synthetische Öle im Jahr 2025 auf einen Volumenanteil von 43,13 %, während halbsynthetische Öle bis 2031 mit einer CAGR von 1,32 % wachsen sollen.
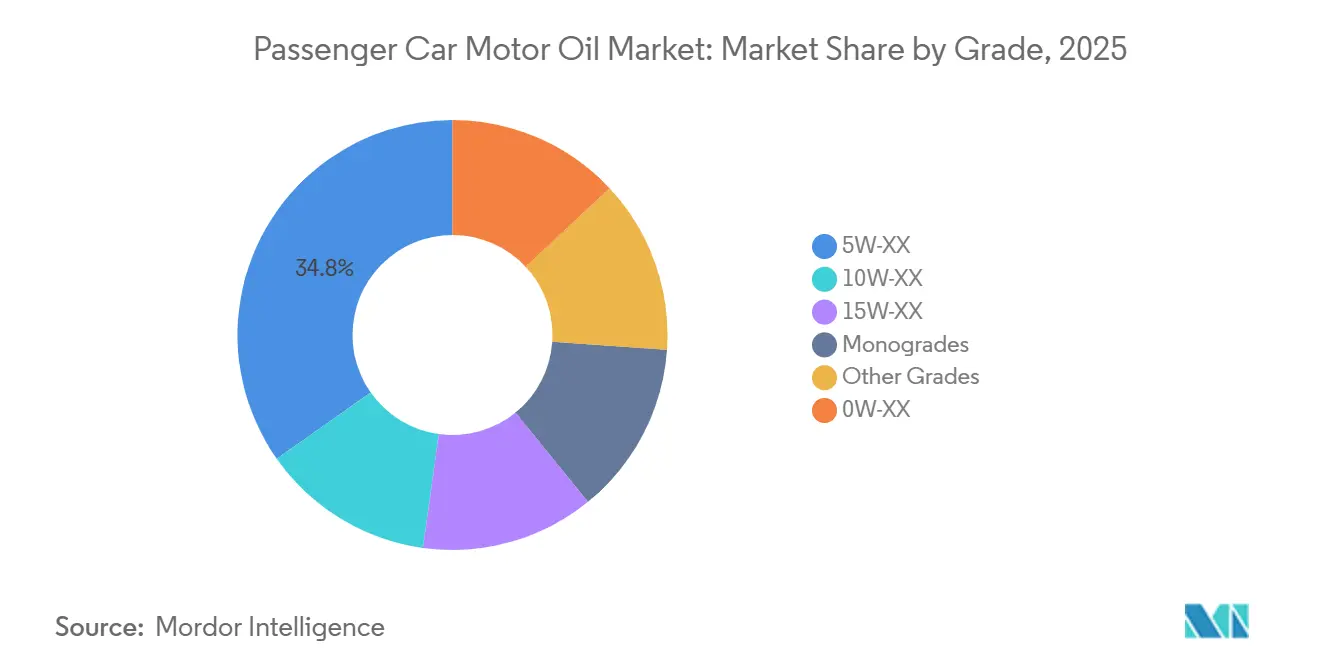
- Nach Viskosittsklasse entfiel die Familie 5W-XX im Jahr 2025 auf einen Volumenanteil von 34,76 %, während die Familie 0W-XX bis 2031 mit einer CAGR von 1,45 % wachsen soll.
- Nach Geografie entfiel Asien-Pazifik im Jahr 2025 auf 45,65 % des Volumens und soll bis 2031 mit einer CAGR von 1,27 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Personenfahrzeugbestands in aufstrebenden Volkswirtschaften | +1.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Einführung von Premium-Syntheseölen und Ölen mit niedriger Viskosität | +1.6% | Global, angeführt von Nordamerika und Europa, mit Ausstrahlungseffekten nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum organisierter Aftermarket-Netzwerke und Schnellwechsel-Netzwerke | +0.9% | Nordamerika und städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Schmierstoffanforderungen für Hybridfahrzeuge | +0.8% | Ostasien und Westeuropa | Mittelfristig (2–4 Jahre) |
| Digitale Fahrzeugidentifikationsnummer (VIN)-verknüpfte Befüllung und Reduzierung von Fehlfüllungen | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Personenfahrzeugbestands in aufstrebenden Volkswirtschaften
Die rasche Motorisierung in Süd- und Südostasien fügt Fahrzeuge hinzu, die über viele Jahre regelmäßige Ölwechsel benötigen werden. Indien verzeichnete im Geschäftsjahr 2025/26 Personenfahrzeugverkäufe von 4,64 Millionen Einheiten, ein Anstieg von 7,9 % gegenüber dem Vorjahr. Nutzfahrzeuge machten 68 % der indischen Personenfahrzeugverkäufe aus, während SUVs im vierten Quartal des Geschäftsjahres 2026 um 20,1 % wuchsen. Neuere indische Fahrzeuge bewegen sich im Rahmen der Bharat Stage VI (BS-VI)-Anforderungen in Richtung synthetischer Mehrbereichsprodukte, was den Lebenszeitwert pro Liter erhöht. Chinas Personenfahrzeugbestand überstieg 246 Millionen Fahrzeuge, und die Einführung von China VI-b unterstützte die Nachfrage nach schwefelarmen (SAPS – Sulfatasche, Phosphor und Schwefel) 0W-20- und 5W-30-Produkten. Das Wachstum des Personenfahrzeugbestands und strengere Spezifikationen schaffen im Markt für Motoröl für Personenkraftwagen eine Nachfrage nach mehr Schmierstoffnutzern und höherwertigen Formulierungen.
Einführung von Premium-Syntheseölen und Ölen mit niedriger Viskosität
Der Übergang von 5W-XX-Produkten zu 0W-XX-Klassen verändert den Wertmix im Markt für Motoröl für Personenkraftwagen. Das International Lubricant Standardization and Approval Committee (ILSAC) GF-7 wurde am 31. März 2025 zugelassen und identifiziert 0W-20, 0W-16 und 5W-20 als Schlüsselklassen für aktuelle Leistungsanforderungen[1]. Diese Klassen unterstützen die Kraftstoffeffizienz, den Schutz vor Vorentflammung bei niedriger Drehzahl (LSPI) und den Steuerkettenverschleiß in modernen Motoren. Volkswagen stellte seine TSI-Motorenfamilie 2025 auf 0W-20-Servicefüllungen um, was die Werkstattnachfrage nach Ölen erhöhte, die den Spezifikationen C5 oder C6 des Verbands der Europäischen Automobilhersteller (ACEA) entsprechen. Solche Produkte tragen einen Preisaufschlag von 20–30 % gegenüber 5W-30- und 10W-40-Produkten. Hersteller lenken Investitionen in Richtung Gruppe III-, Gruppe IV- und Gruppe V-Grundöle, die für Formulierungen mit niedriger Viskosität erforderlich sind.
Wachstum organisierter Aftermarket-Netzwerke und Schnellwechsel-Netzwerke
Schnellwechsel-Ketten gewinnen Geschäfte von unabhängigen Reparaturwerkstätten durch schnelleren Service und häufigere Kundentransaktionen. Die systemweite Filialanzahl von Valvoline erreichte bis zum dritten Quartal 2026 2.456 Standorte, was einem Wachstum von 15,6 % im Jahresvergleich entspricht. Der vierteljährliche systemweite Umsatz des Unternehmens überstieg 1 Milliarde USD, während der Umsatz in bestehenden Filialen in diesem Zeitraum um 8 % wuchs. Der US-amerikanische Aftermarket für leichte Nutzfahrzeuge wird voraussichtlich im Jahr 2026 um 5,2 % wachsen und bis 2029 500 Milliarden USD übersteigen. Organisierte Servicestellen können bei jedem Ölwechsel Premium-Syntheseoptionen bewerben, und ihr Wachstum bietet dem Markt für Motoröl für Personenkraftwagen zusätzliche Möglichkeiten, den durchschnittlichen Transaktionswert zu steigern.
Zunehmende Schmierstoffanforderungen für Hybridfahrzeuge
Hybridmotoren sind häufigen Kaltstarts, Betrieb bei niedrigen Temperaturen und dem Risiko der Kraftstoffverdünnung ausgesetzt. Diese Bedingungen erfordern Anti-Emulgier-Additive, Kupferkorrosionsschutz und Produkte mit extrem niedriger Viskosität für den Hochtemperatur-Hochscherbeanspruchungs-Betrieb (HTHS). Einige Hybridanwendungen verwenden Klassen bis zu 0W-8 oder 0W-12. Das American Petroleum Institute (API) gab 2025 an, dass eine freiwillige hybridspezifische Motorölspezifikation geplant war, während GF-8 für die erste Zulassung im Jahr 2027 vorgesehen ist. Hybridspezifische Lagereinheiten (SKUs) sind 15–30 % teurer als Standard-Syntheseöle und haben engere Listen zugelassener Produkte. Frühe Qualifizierungen durch Erstausrüster (OEM) können Schmierstofflieferanten helfen, stärkere Positionen in diesem Segment des Marktes für Motoröl für Personenkraftwagen aufzubauen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung von batterieelektrischen Fahrzeugen, die den Motorölverbrauch von Verbrennungsmotoren (ICE) verdrängt | -1.2% | Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verlängerte vom Hersteller empfohlene Ölwechselintervalle | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gefälschte Schmierstoffe und Kosten für Produktauthentifizierung | -0.5% | Global, mit der stärksten Exposition in Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung von batterieelektrischen Fahrzeugen
Batterieelektrische Fahrzeuge (BEVs) verringern den Bedarf an Motorenöl, obwohl sich dieser Effekt allmählich einstellt, wenn sich der Fahrzeugbestand verändert. Die weltweiten Verkäufe von Elektroautos überstiegen im Jahr 2025 20 Millionen Einheiten, was 25 % der weltweiten Neuwagenkäufe entspricht. Diese Verkäufe verdrängten schätzungsweise 1,2 Millionen Barrel Öl pro Tag. China entfiel auf knapp 55 % der Neuzulassungen von Elektroautos, während Europa einen Anteil von 28 % hatte. Hybrid- und Plug-in-Hybridfahrzeuge benötigen weiterhin Schmierstoffe, was den kurzfristigen Nachfragerückgang abmildert.
Verlängerte vom Hersteller empfohlene Ölwechselintervalle
Moderne Syntheseprodukte können im Rahmen europäischer OEM-Programme Ölwechselintervalle von 15.000–30.000 km unterstützen. Längere Ölwechselintervalle reduzieren den jährlichen Schmierstoffverbrauch pro Fahrzeug, auch wenn das bei jedem Wechsel verwendete Öl einen höheren Wert hat. Ein Fahrzeug, das mit einem 25.000-km-Intervall betrieben wird, benötigt weit weniger Ölwechsel als eines mit einem 10.000-km-Intervall. Niedrigviskose 0W-20- und 0W-16-Klassen sind typischerweise mit den längsten Wartungsintervallen verbunden. Ölzustandsüberwachungssysteme können Intervalle durch die Eliminierung unnötiger Wechsel in Flottenanwendungen weiter verlängern. Der Markt für Motoröl für Personenkraftwagen muss die geringere Wechselhäufigkeit durch Expansion des Fahrzeugbestands und eine Verlagerung hin zu hochwertigeren Produkten ausgleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Grundöltyp:
Halbsynthetisches Öl überbrückt die SpezifikationslückeSyntheseöle hielten im Jahr 2025 einen Marktanteil von 43,13 % im Markt für Motoröl für Personenkraftwagen. Die Anforderungen des International Lubricant Standardization and Approval Committee (ILSAC) GF-7 und des Verbands der Europäischen Automobilhersteller (ACEA) C5/C6 haben ihre Rolle bei der Erstbefüllung neuer Fahrzeuge und in zugelassenen Aftermarket-Anwendungen gestärkt. Synthetische Formulierungen bedienen turboaufgeladene, benzindirekteinspritzende und hybride Antriebsstränge mit anspruchsvollen Leistungsanforderungen. Ihre etablierte Position verschafft Lieferanten mit technischen Zulassungen einen Vorteil. Halbsynthetische Öle werden bis 2031 voraussichtlich mit einem CAGR von 1,32 % wachsen und bieten Servicezentren einen praktischen Weg, Kunden von Mineralölen aufzuwerten, ohne den vollen Preispunkt für vollsynthetische Öle zu erfordern.
Mineralöle bleiben in Aftermarket-Kanälen in Entwicklungsmärkten mit älteren Fahrzeugflotten relevant. Diese Fahrzeuge haben oft weniger anspruchsvolle Spezifikationen, und Werkstätten priorisieren weiterhin niedrigere anfängliche Produktkosten. Biobasierte Öle bleiben eine kleinere aufkommende Kategorie im Markt für Motoröl für Personenkraftwagen. TotalEnergies brachte 2024 ein Motoröl aus 100 % regenerierten Grundölen auf den Markt, das eine Herstellerzulassung erhielt und gemeinsam mit Stellantis vermarktet wurde. Engpässe bei der Gruppe-III-Versorgung im Jahr 2026 erhöhten den Kostendruck auf Mischungen, die in halbsynthetischen und vielen vollsynthetischen Produkten verwendet werden. Der daraus resultierende Kostenunterschied zu Gruppe-I-Mineralölen verstärkt die Formulierungsdifferenzierung und unterstreicht den Bedarf an Additivchemie und OEM-Zulassungen.

Nach Viskositätsklasse:
0W-XX verdrängt ältere Viskositäten mit zunehmender GeschwindigkeitDie Familie 5W-XX hielt im Jahr 2025 einen Marktanteil von 34,76 % am Markt für Motorenöl für Personenkraftwagen. Ihr installierter Bestand umfasst preisgünstige Limousinen, turbogeladene Crossover und viele Fahrzeuge, die 5W-30 oder 5W-40 zulassen. Für die Familie 0W-XX wird bis 2031 eine CAGR von 1,45 % prognostiziert. ILSAC GF-7 identifiziert 0W-20 als Referenzviskositätsklasse und erkennt 0W-16 für Anwendungen mit extrem niedriger Viskosität an[2]. Mehr als 70 % der US-Fahrzeugspezifikationen des Modelljahres 2025 forderten 0W-20 oder dünnere Öle, und ausgewählte Hybridmodelle verwenden 0W-16, um die CO2-Flottenziele zu unterstützen.
Die Kategorie 10W-XX konzentriert sich auf ältere Fahrzeuge in Nordamerika und Westeuropa, hat jedoch nach wie vor eine nennenswerte Nachfrage in Südostasien, Südamerika und Afrika, wo die Fahrzeugflotten älter sind. Einbereichsöle nehmen im Personenkraftwagenbereich ebenfalls ab, sind jedoch in einigen Flotteneinsätzen im Nahen Osten und in Afrika noch vorhanden. Der Aufstieg von 0W-XX-Produkten erfordert Polyalphaolefin (PAO) oder Gruppe-III-Grundöle mit hohem Viskositätsindex, die teurer sind als Gruppe-I- oder Gruppe-II-Grundöle. ExxonMobils Baytown-Projekt zielt bis 2028 auf eine Gruppe-III-Kapazität von 8.000 Barrel pro Tag ab. Grundölinvestitionen, die auf künftige Niedrigviskositätsanforderungen ausgerichtet sind, stützen die Marktgröße für Motorenöl für Personenkraftwagen im Segment 0W-XX.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Motorenöl für Personenkraftwagen
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 45,65 % am Markt für Motorenöl für Personenkraftwagen und wird voraussichtlich bis 2031 mit einer CAGR von 1,27 % wachsen. Chinas VI-b-Normen erfordern schwefelarme, phosphorarme und aschefreie (Low-SAPS) synthetische Formulierungen mit niedriger Viskosität für einen Personenkraftwagenbestand von über 246 Millionen Fahrzeugen. Indien verzeichnete im August 2026 insgesamt 396.269 Neuzulassungen von Personenkraftwagen, ein Anstieg von 16 % im Jahresvergleich. CRISIL erwartet, dass Indiens jährliche Personenkraftwagenverkäufe im Geschäftsjahr 2027 5,9 Millionen erreichen werden. Indonesien, Thailand und Vietnam verfügen über große Fahrzeugflotten, die nach wie vor halbsynthetische und mineralische Schmierstoffklassen verwenden. Die regionale Angleichung der Emissionsvorschriften und die BIS-Anforderungen Indiens erhöhen die Produktspezifikationen und die durchschnittliche Qualität.
Markt für Motorenöl für Personenkraftwagen in Nordamerika und Lateinamerika
Nordamerika weist volumenmäßig eine hohe Durchdringung synthetischer Schmierstoffe auf. In der Region sind die Schmierstoffabsatzmengen rückläufig, da die zunehmende Verbreitung von Elektrofahrzeugen und längere Ölwechselintervalle die Nachfrage nach Ölwechseln reduzieren. ILSAC-GF-7-Produkte decken weiterhin die Nachfrage im Ersatzteilmarkt, da neuere Motoren zugelassene Öle mit niedriger Viskosität erfordern. Mexiko bleibt ein wichtiger Markt für Erstbefüllungsmengen von Dexos1- und Motorcraft-zugelassenen Produkten. Chinesische Anbieter zielen ebenfalls auf Mexiko ab, da chinesische Automobilhersteller in ganz Lateinamerika expandieren.
Markt für Motorenöl für Personenkraftwagen in EMEA und Südamerika
Europa stützt die Schmierstoffnachfrage trotz geringerer Absatzmengen. Volkswagen stellte seine TSI-Motorenfamilie im Jahr 2025 auf 0W-20-Erstbefüllungsschmierstoffe um. Im Februar 2026 brachte Castrol EDGE Euro 0W-20 M auf den Markt, mit Freigaben von BMW, Mercedes-Benz, Porsche und Volkswagen/Audi. Brasilien profitiert von der Flottenexpansion und einer stärkeren Beteiligung am formellen Ersatzteilmarkt, während Argentiniens wirtschaftliche Lage die Ausgaben für freiwillige Wartungsmaßnahmen einschränkt. Im Nahen Osten und in Afrika bleiben gefälschte Produkte ein anhaltendes Problem. Die Flottenmodernisierungsprogramme Saudi-Arabiens dürften die Nachfrage nach synthetischen Schmierstoffklassen unterstützen, da neuere Fahrzeuge in Betrieb genommen werden.
Wettbewerbslandschaft
Der Markt für Motoröl für Personenkraftwagen ist mäßig fragmentiert. ExxonMobil, Shell, BP, Castrol, TotalEnergies, Chevron und Sinopec Lubricant halten nach globalem Wert führende Positionen. OEM-Mitgenehmigungen, Schnellwechsel-Netzwerke und proprietäre Additivchemie sind die primären Wettbewerbsinstrumente. OEM-Verträge können eine Schmierstoffmarke in Serviceanweisungen und Erstbefüllungsprogramme einbringen und so die wiederkehrende Nachfrage nach dem ursprünglichen Fahrzeugverkauf unterstützen. Regionale Spezialisten konkurrieren am aktivsten in aufstrebenden Märkten, wo lokale Distribution und Preis wichtige Faktoren bleiben.
Im Mai 2026 erneuerten und erweiterten TotalEnergies und Stellantis ihre Schmierstoffpartnerschaft. Die Unternehmen entwickeln gemeinsam Hochleistungsmotoröle für Stellantis' europäische Flotte, einschließlich Ölen aus 100 % regenerierten Grundölen. Diese Entwicklung spiegelt die Bedeutung von OEM-Beziehungen und Kreislaufwirtschaftsnachweisen in europäischen Lieferketten wider. Im Januar 2026 führte PETRONAS Lubricants International JASO-GLV-2-zertifizierte 0W-16- und 0W-20-Produkte für den japanischen Markt ein. Seine frühe Zertifizierungsposition zeigt, wie technische Zulassungen die Wettbewerbsfähigkeit in OEM-sensiblen Produktkategorien unterstützen können.
Hybridspezifische Produkte, regenerierte Grundöle und digitale Servicewerkzeuge sind aktive Bereiche der Produktentwicklung. Im Juni 2026 führte LIQUI MOLY nicht kopierbare QR-Code-Authentifizierung für Motoröle in 150 Ländern ein. Das System ist darauf ausgelegt, Produkte innerhalb komplexer Distributionsnetzwerke zu verifizieren. VIN-verknüpfte Befüllungs- und Authentifizierungswerkzeuge können Fehlfüllungen reduzieren und das Kundenvertrauen am Kaufpunkt stärken. Marken, die sich hauptsächlich auf Mineralöle konzentrieren, stehen zunehmendem Druck gegenüber, da sich Spezifikationen in Richtung Syntheseöle verschieben. Lieferanten ohne die Fähigkeit zur OEM-Zulassung könnten es schwerer haben, zu konkurrieren, da GF-7 und nachfolgende Normen die Produktauswahl einschränken.
Marktführer in der Branche für Motoröl für Personenkraftwagen
-
Shell plc
-
Exxon Mobil Corporation
-
BP p.l.c.
-
TotalEnergies
-
Chevron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Motorenöl für Personenkraftwagen Unternehmen in diesem Bericht
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Idemitsu Kosan Co., Ltd.
- Indian Oil Corporation Limited
- LIQUI MOLY GmbH
- Motul S.A.
- PETRONAS Lubricants International
- Shell plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations
Neueste Industrielle Entwicklungen in Markt für Motorenöl für Personenkraftwagen
- Juli 2026: Shell brachte das neue Shell Helix Ultra in Thailand auf den Markt und markierte damit den ersten ASEAN-Markt für die aktualisierte Formel. Das Produkt erfüllt die Normen API SQ, ACEA C6 und ILSAC GF-7 und verwendet 100 % recycelte Kunststoffverpackungen.
- Mai 2026: TotalEnergies und Stellantis erneuerten und erweiterten ihre Partnerschaft zur Entwicklung von Hochleistungsmotorölen für Stellantis' europäische Flotte. Die Vereinbarung umfasst die gemeinsame Entwicklung von Produkten aus 100 % regenerierten Grundölen und baut auf mehr als 50 Jahren Zusammenarbeit auf.
Globaler Berichtsumfang für den Markt für Motoröl für Personenkraftwagen
Motorenöl für Personenkraftwagen (PCMO) ist ein spezialisierter Schmierstoff, der für Benzin- und leichte Dieselmotoren in Personenkraftwagen, SUVs, Vans und leichten Nutzfahrzeugen entwickelt wurde. Es reduziert die Reibung zwischen beweglichen Motorteilen, leitet Wärme ab, verhindert Korrosion und entfernt Verunreinigungen, um die Motorleistung und Langlebigkeit zu erhalten. PCMO ist in konventionellen, synthetischen und halbsynthetischen Formulierungen erhältlich, die jeweils auf unterschiedliche Motoranforderungen und Betriebsbedingungen ausgerichtet sind.
Der Markt für Motorenöl für Personenkraftwagen ist nach Grundöltyp, Viskositätsklasse und Geografie segmentiert. Nach Grundöltyp ist der Markt in Mineralöl, Synthetisch, Halbsynthetisch und Biobasiert unterteilt. Nach Viskositätsklasse ist der Markt in 0W-XX, 5W-XX, 10W-XX, 15W-XX, Einbereichsöle und andere Viskositätsklassen unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für Motorenöl für Personenkraftwagen in 15 Ländern der wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Volumen (Liter) angegeben.
Segmentierungsübersicht
| Mineralöl |
| Syntheseöl |
| Halbsynthetisches Öl |
| Biobasiertes Öl |
| 0W-XX |
| 5W-XX |
| 10W-XX |
| 15W-XX |
| Einbereichsöle |
| Andere Klassen |
| Personenkraftwagen |
| Sport Utility Vehicles |
| Mehrzweckfahrzeuge |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Grundöltyp | Mineralöl | |
| Syntheseöl | ||
| Halbsynthetisches Öl | ||
| Biobasiertes Öl | ||
| Nach Viskositätsklasse | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Einbereichsöle | ||
| Andere Klassen | ||
| Nach Anwendung | Personenkraftwagen | |
| Sport Utility Vehicles | ||
| Mehrzweckfahrzeuge | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Motoröl für Personenkraftwagen?
Die Marktgröße für Motorenöl für Personenkraftwagen wird voraussichtlich von 8,91 Milliarden Litern im Jahr 2025 auf 8,98 Milliarden Liter im Jahr 2026 steigen und bis 2031 ein Volumen von 9,35 Milliarden Litern erreichen, bei einer CAGR von 0,81 % während des Prognosezeitraums (2026–2031).
Welche Ölviskositätsklasse wächst am schnellsten für Personenkraftwagen?
Die 0W-XX-Familie wird bis 2031 voraussichtlich mit einem CAGR von 1,45 % wachsen, da sich Niedrigviskositätsspezifikationen ausweiten.
Warum werden synthetische Motoröle immer wichtiger?
Neuere Motorspezifikationen unterstützen Kraftstoffeffizienz und Schutzanforderungen, die synthetische und halbsynthetische Formulierungen begünstigen.
Welche Region führt die Nachfrage nach Motorenöl für Personenkraftwagen an?
Asien-Pazifik entfiel im Jahr 2025 auf einen Volumenanteil von 45,65 % und soll bis 2031 mit einer CAGR von 1,27 % wachsen.