
Tamaño y Participación del Mercado de Aceite de Motor para Automóviles de Pasajeros
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 8.98 Mil millones de litros |
| Volumen del Mercado (2031) | 9.35 Mil millones de litros |
| Growth Rate (2026 - 2031) | 0.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite de Motor para Automóviles de Pasajeros por Mordor Intelligence
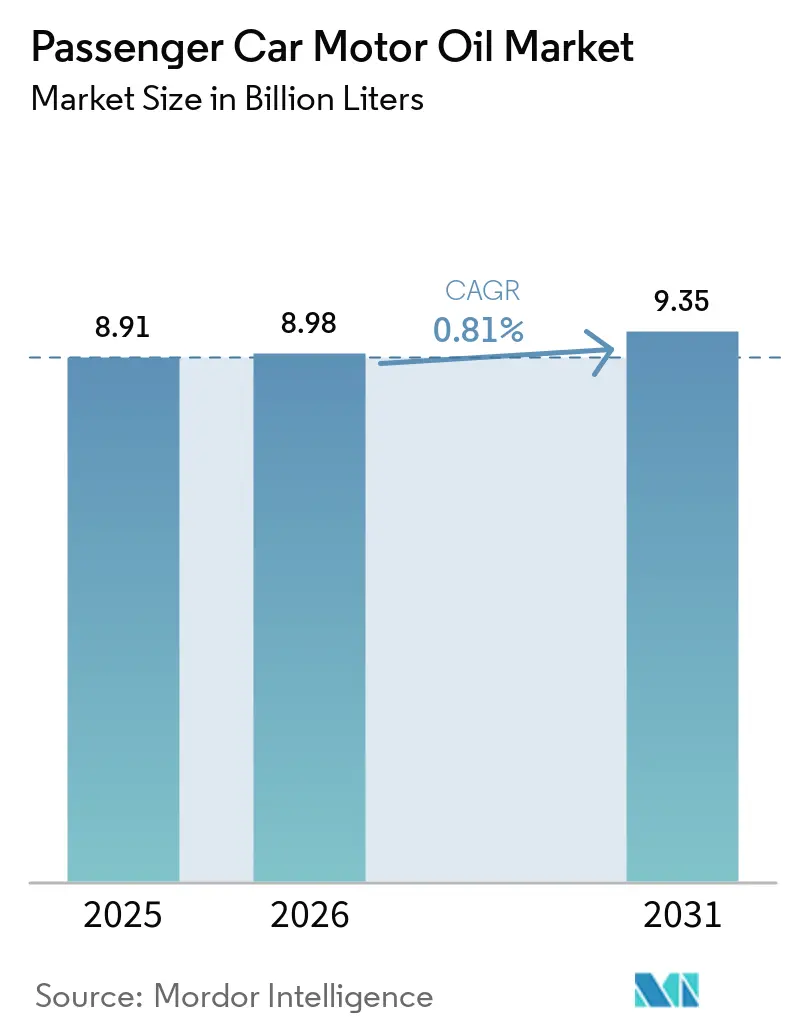
Se espera que el tamaño del Mercado de Aceite de Motor para Automóviles de Pasajeros aumente de 8,91 mil millones de litros en 2025 a 8,98 mil millones de litros en 2026 y alcance los 9,35 mil millones de litros en 2031, a una CAGR del 0,81% durante el período de previsión (2026-2031). El crecimiento del volumen del mercado se mantiene por debajo del 1% anual, ya que los compradores están migrando de productos de base mineral a aceites sintéticos y semisintéticos. Este cambio modifica la combinación de productos, pero no incrementa significativamente la demanda total de volumen de lubricantes. Las normas de licencia GF-7 del Comité Internacional de Estandarización y Aprobación de Lubricantes (ILSAC) y SQ de la American Petroleum Institute (API) entraron en vigor el 31 de marzo de 2025. Estas normas establecen requisitos de economía de combustible, protección contra la preignición a baja velocidad y desgaste de la cadena de distribución. Las actualizaciones de productos son relevantes para los fabricantes de equipos originales (OEM), formuladores, talleres y propietarios de vehículos. El Mercado de Aceite de Motor para Automóviles de Pasajeros depende de la calidad de formulación, las aprobaciones de los OEM, el acceso a los canales de distribución y el crecimiento del volumen.
Conclusiones Clave del Informe
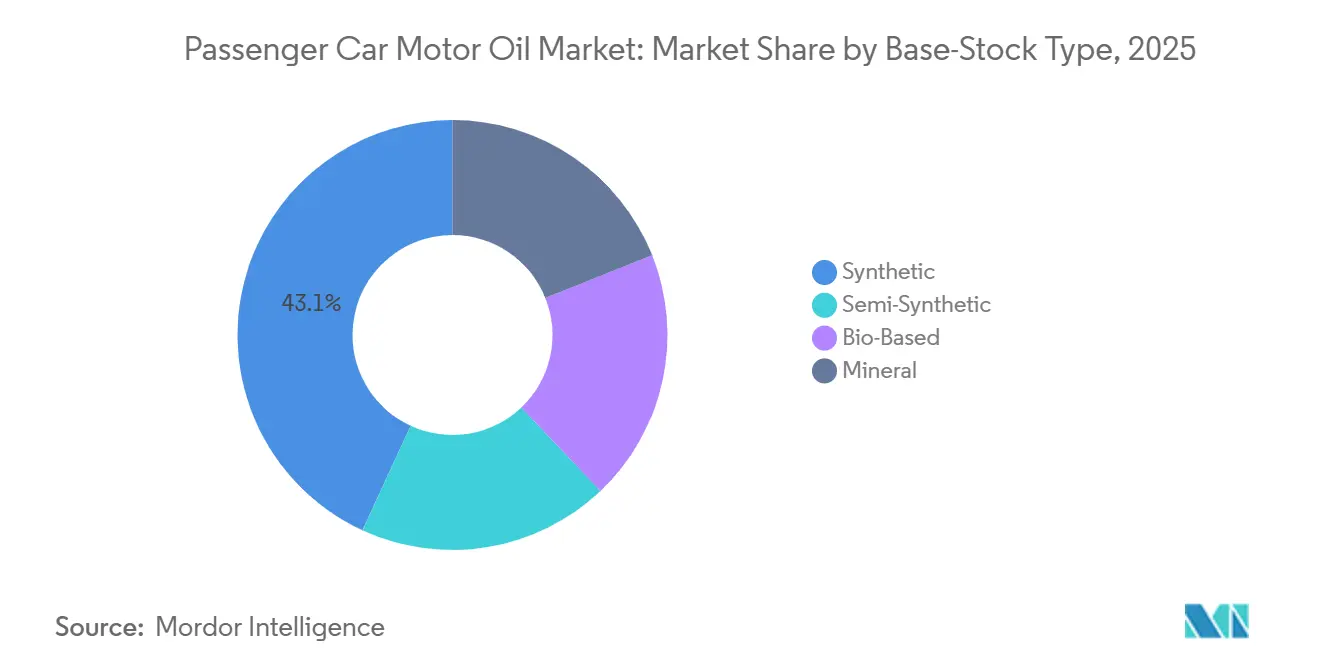
- Por tipo de aceite base, los aceites sintéticos representaron una participación de volumen del 43,13% en 2025, mientras que se prevé que los aceites semisintéticos crezcan a una CAGR del 1,32% hasta 2031.
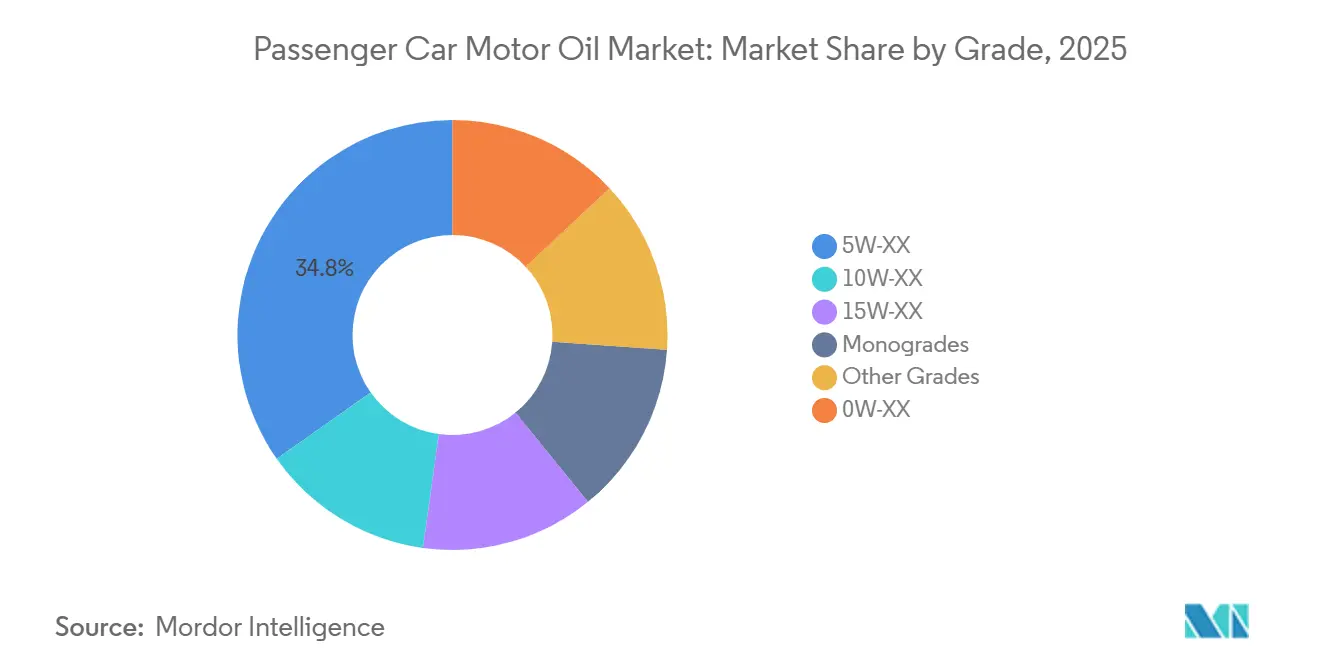
- Por grado, la familia 5W-XX representó una participación de volumen del 34,76% en 2025, mientras que se prevé que la familia 0W-XX crezca a una CAGR del 1,45% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45,65% del volumen en 2025 y se prevé que crezca a una CAGR del 1,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Aceite de Motor para Automóviles de Pasajeros
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Parque de Vehículos de Pasajeros en Economías Emergentes | +1.8% | Núcleo APAC, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Adopción de Aceites Sintéticos Premium y de Baja Viscosidad | +1.6% | Global, liderado por América del Norte y Europa, con extensión a APAC | Mediano plazo (2-4 años) |
| Crecimiento de las Redes Organizadas de Posventa y Cambio Rápido de Aceite | +0.9% | Centros urbanos de América del Norte y APAC | Corto plazo (≤ 2 años) |
| Crecientes Requisitos de Lubricantes para Vehículos Híbridos | +0.8% | Asia Oriental y Europa Occidental | Mediano plazo (2-4 años) |
| Ajuste Digital Vinculado al Número de Identificación del Vehículo (VIN) y Reducción de Errores de Llenado | +0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Parque de Vehículos de Pasajeros en Economías Emergentes
La rápida motorización en el sur y el sudeste de Asia está incorporando vehículos que requerirán cambios de aceite regulares durante muchos años. India registró ventas de vehículos de pasajeros de 4,64 millones de unidades en el ejercicio fiscal 2025-26, un aumento del 7,9% respecto al año anterior. Los vehículos utilitarios representaron el 68% de las ventas de vehículos de pasajeros en India, mientras que los SUV crecieron un 20,1% durante el cuarto trimestre del ejercicio fiscal 2026. Los vehículos indios más nuevos están migrando hacia productos sintéticos multigrado bajo los requisitos de la Norma Bharat Etapa VI (BS-VI), lo que eleva el valor de vida útil por litro. El parque de automóviles de pasajeros de China superó los 246 millones de vehículos, y la implementación de la norma China VI-b impulsó la demanda de productos 0W-20 y 5W-30 con bajo contenido de SAPS (cenizas sulfatadas, fósforo y azufre). El crecimiento de los vehículos de pasajeros y las especificaciones más estrictas están generando demanda tanto de más usuarios de lubricantes como de formulaciones de mayor calidad en el Mercado de Aceite de Motor para Automóviles de Pasajeros.
Adopción de Aceites Sintéticos Premium y de Baja Viscosidad
La transición de productos 5W-XX a grados 0W-XX está cambiando la combinación de valor en el Mercado de Aceite de Motor para Automóviles de Pasajeros. El Comité Internacional de Estandarización y Aprobación de Lubricantes (ILSAC) GF-7 fue certificado el 31 de marzo de 2025, identificando 0W-20, 0W-16 y 5W-20 como grados clave para los requisitos de rendimiento actuales[1]Instituto Americano del Petróleo, "Guía de Aceite de Motor de la API," API, api.org.. Estos grados favorecen la economía de combustible, la protección contra la Preignición a Baja Velocidad (LSPI) y el desgaste de la cadena de distribución en motores modernos. Volkswagen migró su familia de motores TSI a llenados de servicio 0W-20 en 2025, aumentando la demanda en talleres de aceites que cumplen las especificaciones C5 o C6 de la Asociación Europea de Fabricantes de Automóviles (ACEA). Dichos productos tienen una prima de precio del 20-30% sobre los productos 5W-30 y 10W-40. Los fabricantes están dirigiendo inversiones hacia aceites base del Grupo III, Grupo IV y Grupo V requeridos para formulaciones de baja viscosidad.
Crecimiento de las Redes Organizadas de Posventa y Cambio Rápido de Aceite
Las cadenas de cambio rápido de aceite están ganando negocio a los talleres independientes gracias a un servicio más rápido y transacciones más frecuentes con los clientes. El número de establecimientos en todo el sistema de Valvoline alcanzó 2.456 ubicaciones en el tercer trimestre de 2026, lo que refleja un crecimiento interanual del 15,6%. Las ventas trimestrales en todo el sistema de la empresa superaron los 1.000 millones de USD, mientras que las ventas en tiendas comparables crecieron un 8% en ese período. Se proyecta que el mercado de posventa de vehículos ligeros de los Estados Unidos crezca un 5,2% en 2026 y supere los 500 mil millones de USD en 2029. Los establecimientos de servicio organizados pueden promover opciones sintéticas premium en cada visita de cambio de aceite, y su crecimiento proporciona al Mercado de Aceite de Motor para Automóviles de Pasajeros vías adicionales para aumentar el valor promedio de transacción.
Crecientes Requisitos de Lubricantes para Vehículos Híbridos
Los motores híbridos enfrentan arranques en frío frecuentes, operación a baja temperatura y riesgo de dilución por combustible. Estas condiciones requieren aditivos antiemulsificantes, protección contra la corrosión del cobre y productos de viscosidad ultrabajos para servicio de alta temperatura y alto cizallamiento (HTHS). Algunas aplicaciones híbridas utilizan grados tan bajos como 0W-8 o 0W-12. El Instituto Americano del Petróleo (API) indicó en 2025 que se planificaba una especificación voluntaria de aceite de motor específica para híbridos, mientras que GF-8 tiene como objetivo la primera certificación en 2027. Las unidades de mantenimiento de existencias (SKU) específicas para híbridos tienen un precio entre un 15 y un 30% superior al de los sintéticos estándar y cuentan con listas de productos aprobados más reducidas. Las calificaciones tempranas de los fabricantes de equipos originales (OEM) pueden ayudar a los proveedores de lubricantes a establecer posiciones más sólidas en este segmento del Mercado de Aceite de Motor para Automóviles de Pasajeros.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Penetración de Vehículos Eléctricos de Batería que Desplaza el Consumo de Aceite de Motor de Combustión Interna (ICE) | -1.2% | Europa, China y América del Norte | Largo plazo (≥ 4 años) |
| Intervalos de Drenaje Extendidos Recomendados por el Fabricante | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Lubricantes Falsificados y Costos de Autenticación de Productos | -0.5% | Global, con mayor exposición en APAC y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Penetración de Vehículos Eléctricos de Batería
Los vehículos eléctricos de batería (BEV) reducen la necesidad de aceite de motor, aunque este efecto surge gradualmente a medida que cambia el parque de vehículos instalado. Las ventas mundiales de automóviles eléctricos superaron los 20 millones de unidades en 2025, lo que representa el 25% de las ventas mundiales de automóviles nuevos. Estas ventas desplazaron un estimado de 1,2 millones de barriles de petróleo por día. China representó casi el 55% de las ventas de automóviles eléctricos nuevos, mientras que Europa representó el 28%. Los vehículos híbridos y los híbridos enchufables aún requieren lubricantes, lo que modera la disminución de la demanda a corto plazo.
Intervalos de Drenaje Extendidos Recomendados por el Fabricante
Los productos sintéticos modernos pueden soportar intervalos de drenaje de 15.000 a 30.000 km bajo los programas de los OEM europeos. Los intervalos de drenaje más largos reducen el uso anual de lubricante por vehículo, incluso cuando el aceite utilizado en cada cambio tiene un valor más alto. Un vehículo que opera con un intervalo de 25.000 km requiere muchos menos cambios de aceite que uno con un intervalo de 10.000 km. Los grados de baja viscosidad 0W-20 y 0W-16 suelen estar asociados con los intervalos de servicio más largos. Los sistemas de monitoreo del estado del aceite pueden extender aún más los intervalos al eliminar cambios innecesarios en aplicaciones de flota. El mercado de aceite de motor para automóviles de pasajeros debe compensar la menor frecuencia de cambios mediante la expansión del parque de vehículos y una migración hacia productos más premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aceite Base: El Semisintético Cierra la Brecha de Especificaciones
Los aceites sintéticos representaron el 43,13% de la participación del Mercado de Aceite de Motor para Automóviles de Pasajeros en 2025. Los requisitos del Comité Internacional de Estandarización y Aprobación de Lubricantes (ILSAC) GF-7 y de la Asociación de Constructores Europeos de Automóviles (ACEA) C5/C6 han reforzado su papel en el llenado de fábrica de vehículos nuevos y en las aplicaciones de posventa aprobadas. Las formulaciones sintéticas sirven a trenes de potencia turboalimentados, de inyección directa de gasolina e híbridos con exigentes requisitos de rendimiento. Su posición consolidada otorga ventaja a los proveedores con aprobaciones técnicas. Se prevé que los aceites semisintéticos crezcan a una CAGR del 1,32% hasta 2031, ofreciendo a los centros de servicio una vía práctica para actualizar a los clientes desde aceites minerales sin requerir el precio de los sintéticos totales.
Los aceites minerales siguen siendo relevantes en los canales de posventa de mercados en desarrollo con flotas de vehículos más antiguas. Estos vehículos suelen tener especificaciones menos exigentes, y los talleres continúan priorizando menores costos iniciales de producto. Los aceites de base biológica siguen siendo una categoría emergente más pequeña en el Mercado de Aceite de Motor para Automóviles de Pasajeros. TotalEnergies lanzó un aceite de motor elaborado con un 100% de aceites base regenerados que recibió aprobación del fabricante y fue co-comercializado con Stellantis en 2024. Las restricciones de suministro del Grupo III en 2026 añadieron presión de costos a las mezclas utilizadas en productos semisintéticos y muchos productos totalmente sintéticos. La diferencia de costo resultante respecto a los aceites minerales del Grupo I aumenta la diferenciación de formulaciones y refuerza la necesidad de química de aditivos y aprobaciones de los OEM.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Grado: El 0W-XX Desplaza las Viscosidades Heredadas a un Ritmo Acelerado
La familia 5W-XX mantuvo el 34,76% de la participación del Mercado de Aceite de Motor para Automóviles de Pasajeros en 2025. Su base instalada incluye sedanes económicos, todoterrenos turboalimentados y muchos vehículos que admiten 5W-30 o 5W-40. Se prevé que la familia 0W-XX crezca a una CAGR del 1,45% hasta 2031. El ILSAC GF-7 identifica el 0W-20 como grado de referencia y reconoce el 0W-16 para aplicaciones de ultrabaja viscosidad[2]Petro-Canada Lubricants, "Preguntas y respuestas de expertos, Una introducción al ILSAC GF-7," Petro-Canada Lubricants, petrocanadalubricants.com.. Más del 70% de las especificaciones de vehículos del año modelo 2025 en Estados Unidos exigían aceites 0W-20 o de menor viscosidad, y algunos modelos híbridos utilizan 0W-16 para alcanzar los objetivos de CO2 promedio de la flota.
La categoría 10W-XX se concentra en vehículos más antiguos en América del Norte y Europa Occidental, aunque aún tiene una demanda significativa en el Sudeste Asiático, América del Sur y África, donde los parques de vehículos son más antiguos. Los monogrados también están disminuyendo en el uso de automóviles de pasajeros, aunque siguen presentes en algunas aplicaciones de flotas en Oriente Medio y África. El auge de los productos 0W-XX requiere materias primas de Polialfaolefina (PAO) o de Grupo III de alto índice de viscosidad, que tienen un costo mayor que las materias primas del Grupo I o del Grupo II. El proyecto de ExxonMobil en Baytown tiene como objetivo una capacidad de 8.000 barriles por día de Grupo III para 2028. La inversión en aceites base orientada a los futuros requisitos de baja viscosidad respalda el tamaño del Mercado de Aceite de Motor para Automóviles de Pasajeros para los productos 0W-XX.

Análisis Geográfico
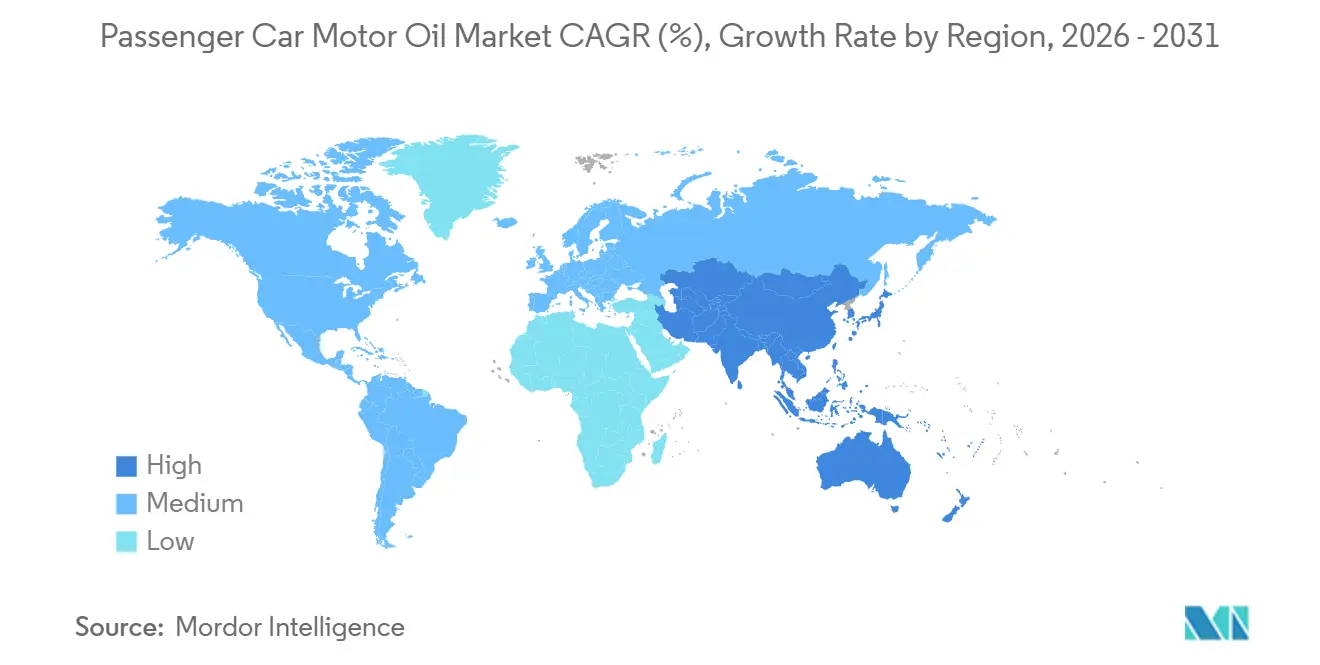
Asia-Pacífico mantuvo el 45,65% de la participación del Mercado de Aceite de Motor para Automóviles de Pasajeros en 2025 y se prevé que crezca a una CAGR del 1,27% hasta 2031. Las normas VI-b de China exigen formulaciones sintéticas de baja viscosidad y bajo contenido de SAPS en un parque de automóviles de pasajeros que supera los 246 millones de vehículos. India registró 396.269 matriculaciones de vehículos de pasajeros en agosto de 2026, un incremento interanual del 16%. CRISIL espera que las ventas anuales de vehículos de pasajeros en India alcancen los 5,9 millones en el ejercicio fiscal 2027. Indonesia, Tailandia y Vietnam cuentan con grandes parques de vehículos que aún utilizan grados semisintéticos y minerales. La alineación regional en materia de emisiones y los requisitos BIS de India están elevando las especificaciones de los productos y la calidad media.
América del Norte presenta una alta penetración de lubricantes sintéticos por volumen. La región está experimentando menores volúmenes de ventas de lubricantes a medida que la adopción de vehículos eléctricos y los intervalos de cambio de aceite más prolongados reducen la demanda de cambios de aceite. Los productos ILSAC GF-7 continúan representando la demanda del mercado de posventa, ya que los motores más nuevos requieren aceites de baja viscosidad aprobados. México sigue siendo un mercado importante para los volúmenes de llenado de fábrica de productos aprobados por Dexos1 y Motorcraft. Los proveedores chinos también están apuntando a México a medida que los fabricantes de automóviles chinos se expanden por América Latina.
Europa sostiene la demanda de lubricantes a pesar de los menores volúmenes de producción. Volkswagen hizo la transición de su familia de motores TSI a lubricantes de llenado de fábrica 0W-20 en 2025. En febrero de 2026, Castrol lanzó EDGE Euro 0W-20 M, con aprobaciones de BMW, Mercedes-Benz, Porsche y Volkswagen/Audi. Brasil se beneficia de la expansión del parque vehicular y de una mayor participación en el mercado de posventa formal, mientras que las condiciones económicas de Argentina limitan el gasto discrecional en mantenimiento. En Oriente Medio y África, los productos falsificados siguen siendo una preocupación constante. Se espera que los programas de modernización de flotas de Arabia Saudita respalden la demanda de productos de grado sintético a medida que los vehículos más nuevos entren en servicio.

Panorama Competitivo
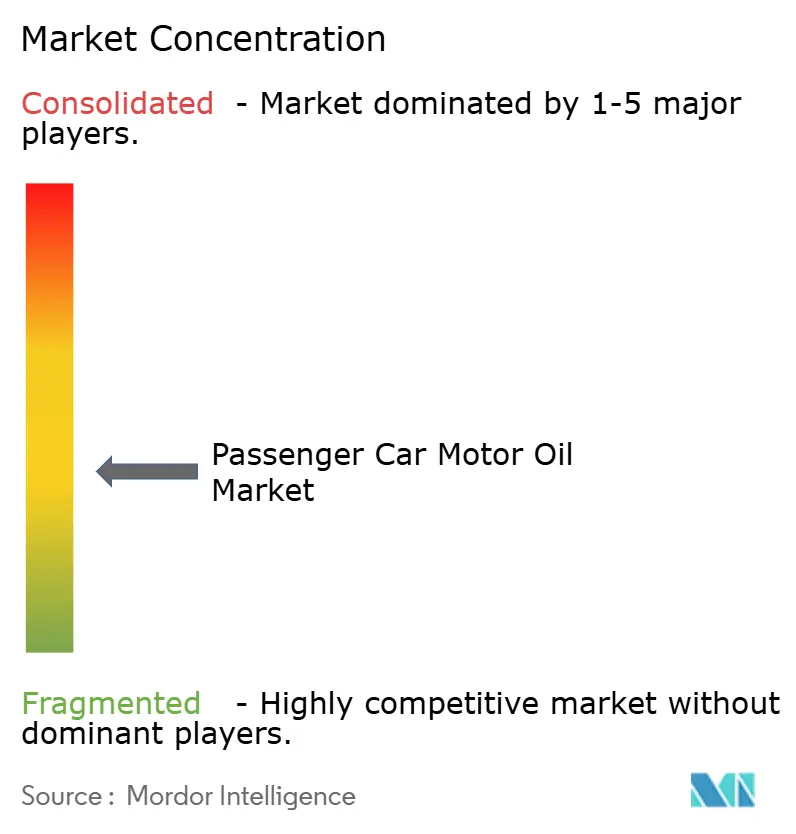
El mercado de aceite de motor para automóviles de pasajeros está moderadamente fragmentado. ExxonMobil, Shell, BP, Castrol, TotalEnergies, Chevron y Sinopec Lubricant ocupan posiciones líderes por valor global. Las co-aprobaciones de los OEM, las redes de cambio rápido de aceite y la química de aditivos propietaria son las principales herramientas competitivas. Los contratos con los OEM pueden colocar una marca de lubricante en los manuales de servicio y en los programas de llenado de fábrica, lo que respalda la demanda recurrente tras la venta original del vehículo. Los especialistas regionales compiten más activamente en los mercados emergentes, donde la distribución local y el precio siguen siendo factores importantes.
En mayo de 2026, TotalEnergies y Stellantis renovaron y ampliaron su asociación de lubricantes. Las empresas están co-desarrollando aceites de motor de alto rendimiento para la flota europea de Stellantis, incluidos aceites elaborados con un 100% de aceites base regenerados. Este desarrollo refleja la importancia de las relaciones con los OEM y las credenciales de circularidad en las cadenas de suministro europeas. En enero de 2026, PETRONAS Lubricants International introdujo productos 0W-16 y 0W-20 certificados con JASO GLV-2 para el mercado japonés. Su posición de certificación temprana demuestra cómo las aprobaciones técnicas pueden respaldar la competitividad en categorías de productos sensibles a los OEM.
Los productos específicos para híbridos, los aceites base regenerados y las herramientas de servicio digital son áreas activas de desarrollo de productos. En junio de 2026, LIQUI MOLY introdujo autenticación con código QR no copiable para aceites de motor en 150 países. El sistema está diseñado para verificar productos dentro de redes de distribución complejas. Las herramientas de ajuste y autenticación vinculadas al VIN pueden reducir los errores de llenado y fortalecer la confianza del cliente en el punto de compra. Las marcas centradas principalmente en aceites minerales enfrentan una presión creciente a medida que las especificaciones migran hacia los sintéticos. Los proveedores sin capacidad para la aprobación de los OEM pueden encontrar más difícil competir a medida que los estándares GF-7 y posteriores reducen las opciones de productos.
Líderes de la Industria de Aceite de Motor para Automóviles de Pasajeros
Shell plc
Exxon Mobil Corporation
BP p.l.c.
TotalEnergies
Chevron Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Shell lanzó el nuevo Shell Helix Ultra en Tailandia, marcando el primer mercado de la ASEAN para la fórmula mejorada. El producto cumple con los estándares API SQ, ACEA C6 e ILSAC GF-7 y utiliza envases de plástico 100% reciclado.
- Mayo de 2026: TotalEnergies y Stellantis renovaron y ampliaron su asociación para desarrollar aceites de motor de alto rendimiento para la flota europea de Stellantis. El acuerdo incluye el co-desarrollo de productos elaborados con un 100% de aceites base regenerados, basándose en más de 50 años de colaboración.


Alcance del Informe Global del Mercado de Aceite de Motor para Automóviles de Pasajeros
El aceite de motor para automóviles de pasajeros (PCMO) es un lubricante especializado diseñado para motores de gasolina y diésel de uso ligero utilizados en automóviles de pasajeros, SUV, furgonetas y camionetas ligeras. Reduce la fricción entre las piezas móviles del motor, disipa el calor, previene la corrosión y elimina los contaminantes para mantener el rendimiento y la longevidad del motor. El PCMO está disponible en formulaciones convencionales, sintéticas y semisintéticas, cada una adaptada a diferentes requisitos del motor y condiciones de funcionamiento.
El mercado de aceite de motor para automóviles de pasajeros está segmentado por tipo de aceite base, grado y geografía. Por tipo de aceite base, el mercado se segmenta en mineral, sintético, semisintético y de base biológica. Por grado, el mercado se segmenta en 0W-XX, 5W-XX, 10W-XX, 15W-XX, monogrados y otros grados. El informe también cubre el tamaño del mercado y las previsiones de aceite de motor para automóviles de pasajeros en 15 países de las principales regiones. Los tamaños y previsiones del mercado se proporcionan en términos de volumen (litros).
| Mineral |
| Sintético |
| Semisintético |
| De Base Biológica |
| 0W-XX |
| 5W-XX |
| 10W-XX |
| 15W-XX |
| Monogrados |
| Otros Grados |
| Automóviles de Pasajeros |
| Vehículos Utilitarios Deportivos |
| Vehículos Multipropósito |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Aceite Base | Mineral | |
| Sintético | ||
| Semisintético | ||
| De Base Biológica | ||
| Por Grado | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrados | ||
| Otros Grados | ||
| Por Aplicación | Automóviles de Pasajeros | |
| Vehículos Utilitarios Deportivos | ||
| Vehículos Multipropósito | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aceite de Motor para Automóviles de Pasajeros?
Se espera que el tamaño del Mercado de Aceite de Motor para Automóviles de Pasajeros aumente de 8,91 mil millones de litros en 2025 a 8,98 mil millones de litros en 2026 y alcance los 9,35 mil millones de litros en 2031, a una CAGR del 0,81% durante el período de previsión (2026-2031).
¿Qué grado de aceite crece más rápido para los automóviles de pasajeros?
Se proyecta que la familia 0W-XX crezca a una CAGR del 1,45% hasta 2031 a medida que se amplían las especificaciones de baja viscosidad.
¿Por qué los aceites de motor sintéticos son cada vez más importantes?
Las especificaciones de motores más nuevos que favorecen la economía de combustible y la protección requieren formulaciones sintéticas y semisintéticas.
¿Qué región lidera la demanda de aceite de motor para automóviles de pasajeros?
Asia-Pacífico representó una participación de volumen del 45,65% en 2025 y se proyecta que crezca a una CAGR del 1,27% hasta 2031.
Última actualización de la página el:



