
Taille et part du marché des huiles moteur pour voitures particulières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 8.98 Milliards de litres |
| Volume du Marché (2031) | 9.35 Milliards de litres |
| Growth Rate (2026 - 2031) | 0.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles moteur pour voitures particulières par Mordor Intelligence
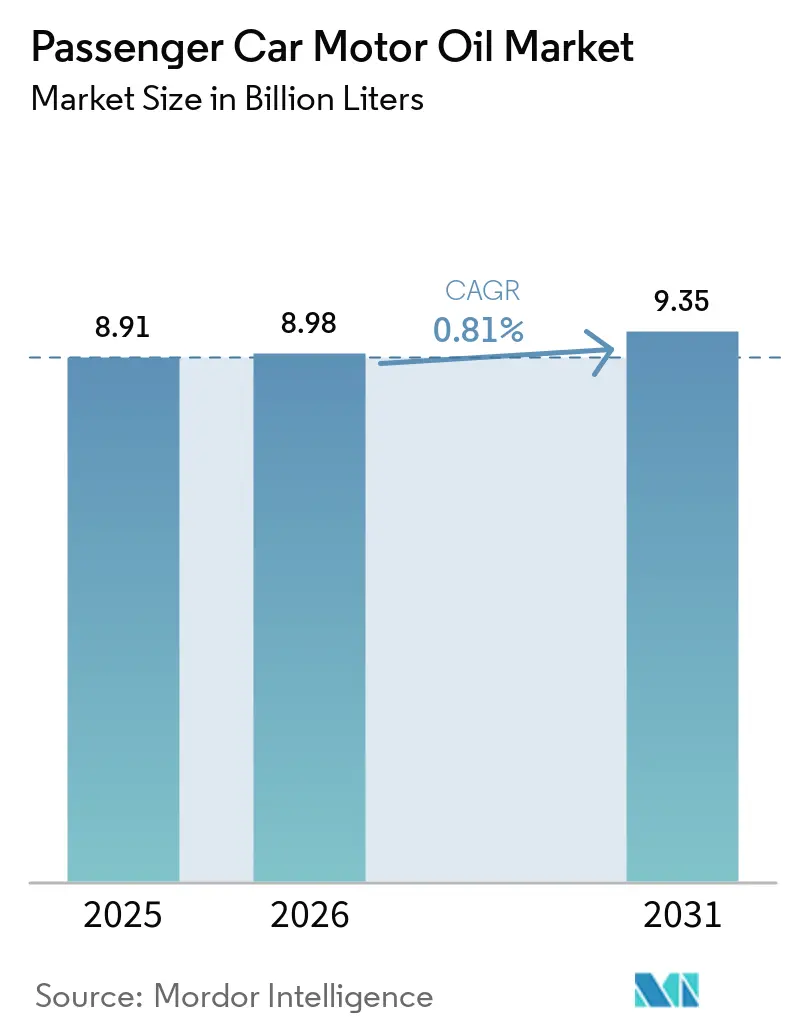
La taille du marché des huiles moteur pour voitures particulières devrait augmenter de 8,91 milliards de litres en 2025 à 8,98 milliards de litres en 2026, pour atteindre 9,35 milliards de litres d'ici 2031, à un CAGR de 0,81 % durant la période de prévision (2026-2031). La croissance du volume du marché reste inférieure à 1 % par an, les acheteurs se tournant des produits à base minérale vers les huiles synthétiques et semi-synthétiques. Ce changement modifie la composition du portefeuille de produits, mais n'augmente pas significativement la demande globale en volume de lubrifiants. Les normes de certification GF-7 de l'International Lubricant Standardization and Approval Committee (ILSAC) et SQ de l'American Petroleum Institute (API) sont entrées en vigueur le 31 mars 2025. Ces normes définissent des exigences en matière d'économie de carburant, de protection contre la pré-allumage à basse vitesse et d'usure de la chaîne de distribution. Les mises à niveau des produits concernent les fabricants d'équipements d'origine (OEM), les formulateurs, les ateliers et les propriétaires de véhicules. Le marché des huiles moteur pour voitures particulières dépend de la qualité de formulation, des homologations OEM, de l'accès aux canaux de distribution et de la croissance des volumes.
Principaux enseignements du rapport
- Par type de base, les huiles synthétiques représentaient une part de volume de 43,13 % en 2025, tandis que les huiles semi-synthétiques devraient croître à un CAGR de 1,32 % jusqu'en 2031.
- Par grade, la famille 5W-XX représentait une part de volume de 34,76 % en 2025, tandis que la famille 0W-XX devrait croître à un CAGR de 1,45 % jusqu'en 2031.
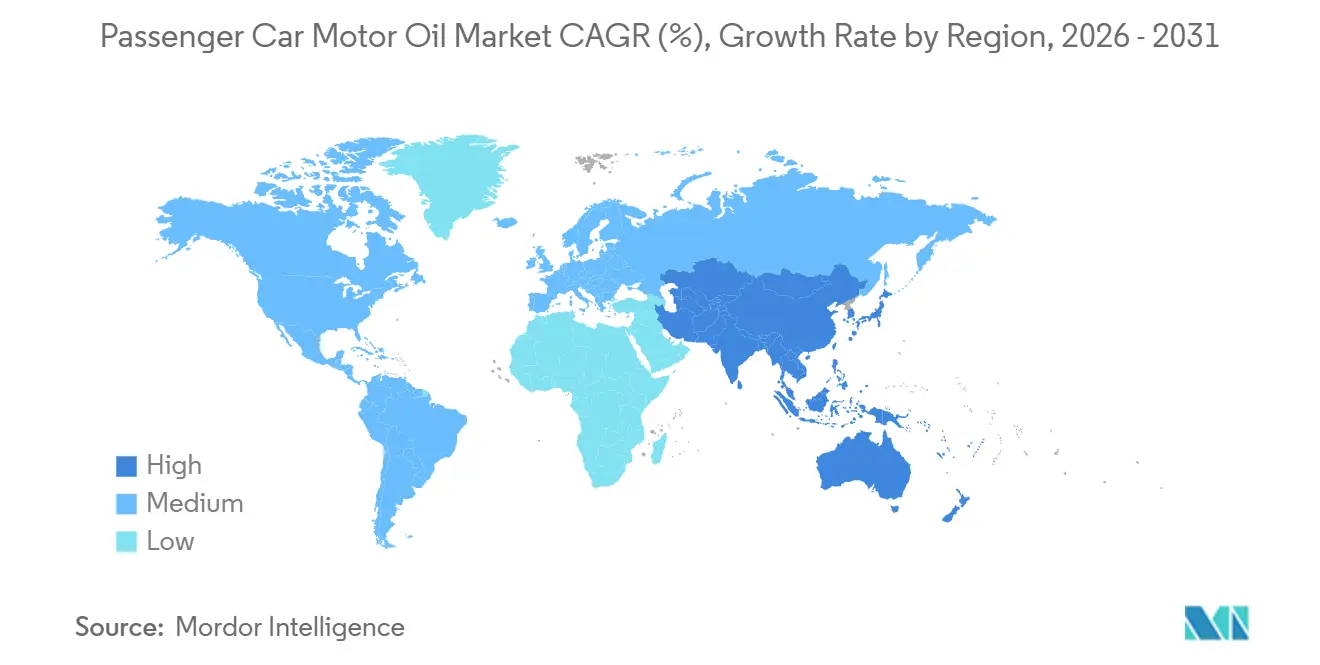
- Par géographie, l'Asie-Pacifique représentait 45,65 % du volume en 2025 et devrait croître à un CAGR de 1,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des huiles moteur pour voitures particulières
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du parc de véhicules particuliers dans les économies émergentes | +1.8% | Cœur APAC, avec des retombées vers le MEA et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Adoption des huiles synthétiques premium et à faible viscosité | +1.6% | Mondial, porté par l'Amérique du Nord et l'Europe, avec des retombées vers l'APAC | Moyen terme (2-4 ans) |
| Croissance des réseaux de distribution organisés et de vidange rapide | +0.9% | Amérique du Nord et centres urbains APAC | Court terme (≤ 2 ans) |
| Exigences croissantes en lubrifiants pour véhicules hybrides | +0.8% | Asie de l'Est et Europe occidentale | Moyen terme (2-4 ans) |
| Identification numérique liée au numéro d'identification du véhicule (VIN) et réduction des erreurs de remplissage | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du parc de véhicules particuliers dans les économies émergentes
La motorisation rapide en Asie du Sud et du Sud-Est ajoute des véhicules qui nécessiteront des vidanges régulières pendant de nombreuses années. L'Inde a enregistré des ventes de véhicules particuliers de 4,64 millions d'unités au cours de l'exercice 2025-26, soit une augmentation de 7,9 % par rapport à l'année précédente. Les véhicules utilitaires représentaient 68 % des ventes de véhicules particuliers en Inde, tandis que les SUV ont progressé de 20,1 % au cours du quatrième trimestre de l'exercice 2026. Les nouveaux véhicules indiens s'orientent vers des produits synthétiques multigrade conformément aux exigences Bharat Stage VI (BS-VI), ce qui augmente la valeur à vie par litre. Le parc de voitures particulières en Chine a dépassé 246 millions de véhicules, et le déploiement de la norme China VI-b a soutenu la demande de produits 0W-20 et 5W-30 à faible teneur en SAPS (cendres sulfatées, phosphore et soufre). La croissance du parc de véhicules particuliers et le durcissement des spécifications créent une demande à la fois pour un plus grand nombre d'utilisateurs de lubrifiants et pour des formulations de qualité supérieure sur le marché des huiles moteur pour voitures particulières.
Adoption des huiles synthétiques premium et à faible viscosité
La transition des produits 5W-XX vers les grades 0W-XX modifie la composition de la valeur sur le marché des huiles moteur pour voitures particulières. La norme GF-7 du Comité international de normalisation et d'approbation des lubrifiants (ILSAC) a été homologuée le 31 mars 2025, identifiant les grades 0W-20, 0W-16 et 5W-20 comme grades clés pour les exigences de performance actuelles[1]Institut amricain du pétrole, "Guide des huiles moteur de l'API," API, api.org.. Ces grades favorisent l'économie de carburant, la protection contre la pré-allumage à basse vitesse (LSPI) et l'usure de la chaîne de distribution dans les moteurs modernes. Volkswagen a fait passer sa gamme de moteurs TSI aux remplissages de service 0W-20 en 2025, augmentant la demande des ateliers pour des huiles répondant aux spécifications C5 ou C6 de l'Association des constructeurs européens d'automobiles (ACEA). Ces produits affichent une prime de prix de 20 à 30 % par rapport aux produits 5W-30 et 10W-40. Les fabricants orientent leurs investissements vers les bases du Groupe III, du Groupe IV et du Groupe V nécessaires aux formulations à faible viscosité.
Croissance des réseaux de distribution organisés et de vidange rapide
Les chaînes de vidange rapide gagnent des parts de marché sur les ateliers indépendants grâce à un service plus rapide et à des transactions clients plus fréquentes. Le nombre total de points de vente de Valvoline a atteint 2 456 emplacements au troisième trimestre 2026, reflétant une croissance de 15,6 % en glissement annuel. Les ventes trimestrielles totales de l'entreprise ont dépassé 1 milliard USD, tandis que les ventes à périmètre comparable ont progressé de 8 % au cours de cette période. Le marché américain de l'après-vente pour les véhicules légers devrait croître de 5,2 % en 2026 et dépasser 500 milliards USD d'ici 2029. Les points de service organisés peuvent promouvoir des options synthétiques premium à chaque vidange, et leur croissance offre au marché des huiles moteur pour voitures particulières des voies supplémentaires pour augmenter la valeur moyenne des transactions.
Exigences croissantes en lubrifiants pour véhicules hybrides
Les moteurs hybrides sont soumis à des démarrages à froid fréquents, à un fonctionnement à basse température et à un risque de dilution par le carburant. Ces conditions nécessitent des additifs anti-émulsifiants, une protection contre la corrosion du cuivre et des produits à très faible viscosité pour les services à haute température et fort cisaillement (HTHS). Certaines applications hybrides utilisent des grades aussi bas que 0W-8 ou 0W-12. L'Institut américain du pétrole (API) a indiqué en 2025 qu'une spécification volontaire d'huile moteur spécifique aux hybrides était prévue, tandis que la norme GF-8 est ciblée pour une première homologation en 2027. Les unités de gestion des stocks (SKU) spécifiques aux hybrides sont tarifées 15 à 30 % au-dessus des synthétiques standard et font face à des listes de produits approuvés plus restreintes. Les homologations précoces des équipementiers (OEM) peuvent aider les fournisseurs de lubrifiants à établir des positions plus solides dans ce segment du marché des huiles moteur pour voitures particulières.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration des véhicules électriques à batterie déplaçant la consommation d'huile moteur des moteurs à combustion interne (MCI) | -1.2% | Europe, Chine et Amérique du Nord | Long terme (≥ 4 ans) |
| Intervalles de vidange prolongés recommandés par les constructeurs | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Lubrifiants contrefaits et coûts d'authentification des produits | -0.5% | Mondial, avec l'APAC et le MEA les plus exposés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration des véhicules électriques à batterie
Les véhicules électriques à batterie (BEV) réduisent le besoin en huile moteur, bien que cet effet se manifeste progressivement à mesure que le parc de véhicules en circulation évolue. Les ventes mondiales de voitures électriques ont dépassé 20 millions d'unités en 2025, représentant 25 % des ventes mondiales de nouvelles voitures. Ces ventes ont déplacé une demande estimée à 1,2 million de barils de pétrole par jour. La Chine représentait près de 55 % des ventes de nouvelles voitures électriques, tandis que l'Europe en représentait 28 %. Les véhicules hybrides et hybrides rechargeables nécessitent toujours des lubrifiants, ce qui modère le déclin à court terme de la demande.
Intervalles de vidange prolongés recommandés par les constructeurs
Les produits synthétiques modernes peuvent supporter des intervalles de vidange de 15 000 à 30 000 km dans le cadre des programmes des équipementiers européens. Des intervalles de vidange plus longs réduisent la consommation annuelle de lubrifiant par véhicule, même lorsque l'huile utilisée à chaque vidange a une valeur plus élevée. Un véhicule fonctionnant sur un intervalle de 25 000 km nécessite bien moins de vidanges qu'un véhicule sur un intervalle de 10 000 km. Les grades à faible viscosité 0W-20 et 0W-16 sont généralement associés aux intervalles de service les plus longs. Les systèmes de surveillance de l'état de l'huile peuvent prolonger davantage les intervalles en éliminant les vidanges inutiles dans les applications de flotte. Le marché des huiles moteur pour voitures particulières doit compenser la réduction de la fréquence des vidanges par l'expansion du parc de véhicules et une transition vers des produits plus premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de base : les huiles semi-synthétiques comblent l'écart de spécification
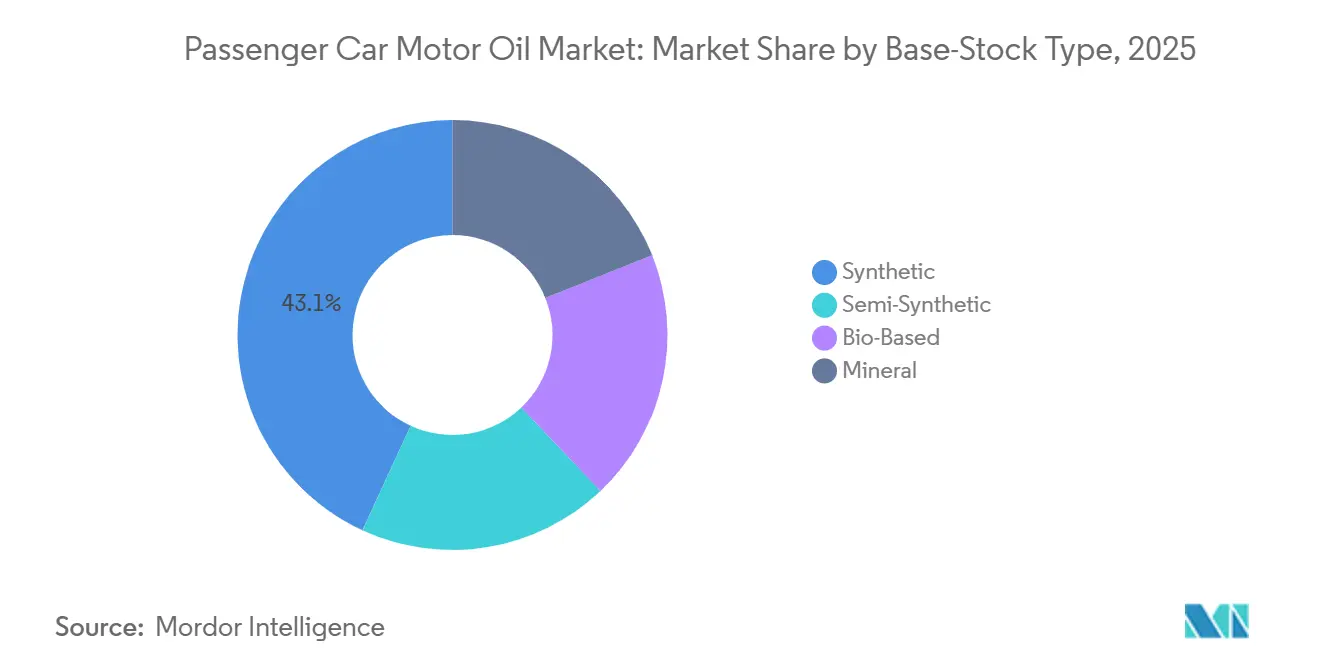
Les huiles synthétiques détenaient 43,13 % de la part du marché des huiles moteur pour voitures particulières en 2025. Les exigences GF-7 du Comité international de normalisation et d'approbation des lubrifiants (ILSAC) et C5/C6 de l'Association des constructeurs européens d'automobiles (ACEA) ont renforcé leur rôle dans le remplissage d'usine des nouveaux véhicules et les applications après-vente homologuées. Les formulations synthétiques servent les groupes motopropulseurs turbocompressés, à injection directe d'essence et hybrides avec des exigences de performance élevées. Leur position établie confère un avantage aux fournisseurs disposant d'homologations techniques. Les huiles semi-synthétiques devraient croître à un CAGR de 1,32 % jusqu'en 2031, offrant aux centres de service une voie pratique pour faire évoluer les clients des huiles minérales sans exiger le prix des huiles entièrement synthétiques.
Les huiles minérales restent pertinentes dans les canaux de l'après-vente des marchés en développement avec des parcs de véhicules plus anciens. Ces véhicules ont souvent des spécifications moins exigeantes, et les ateliers continuent de privilégier des coûts de produits initiaux plus bas. Les huiles biosourcées restent une catégorie émergente plus modeste sur le marché des huiles moteur pour voitures particulières. TotalEnergies a lancé une huile moteur fabriquée à partir de 100 % de bases régénérées qui a reçu l'homologation du constructeur et a été co-brandée avec Stellantis en 2024. Les contraintes d'approvisionnement en Groupe III en 2026 ont ajouté une pression sur les coûts des mélanges utilisés dans les produits semi-synthétiques et de nombreux produits entièrement synthétiques. La différence de coût résultante par rapport aux huiles minérales du Groupe I accroît la différenciation des formulations et renforce la nécessité de la chimie des additifs et des homologations des équipementiers.


Par grade : les grades 0W-XX déplacent les viscosités traditionnelles à un rythme accéléré
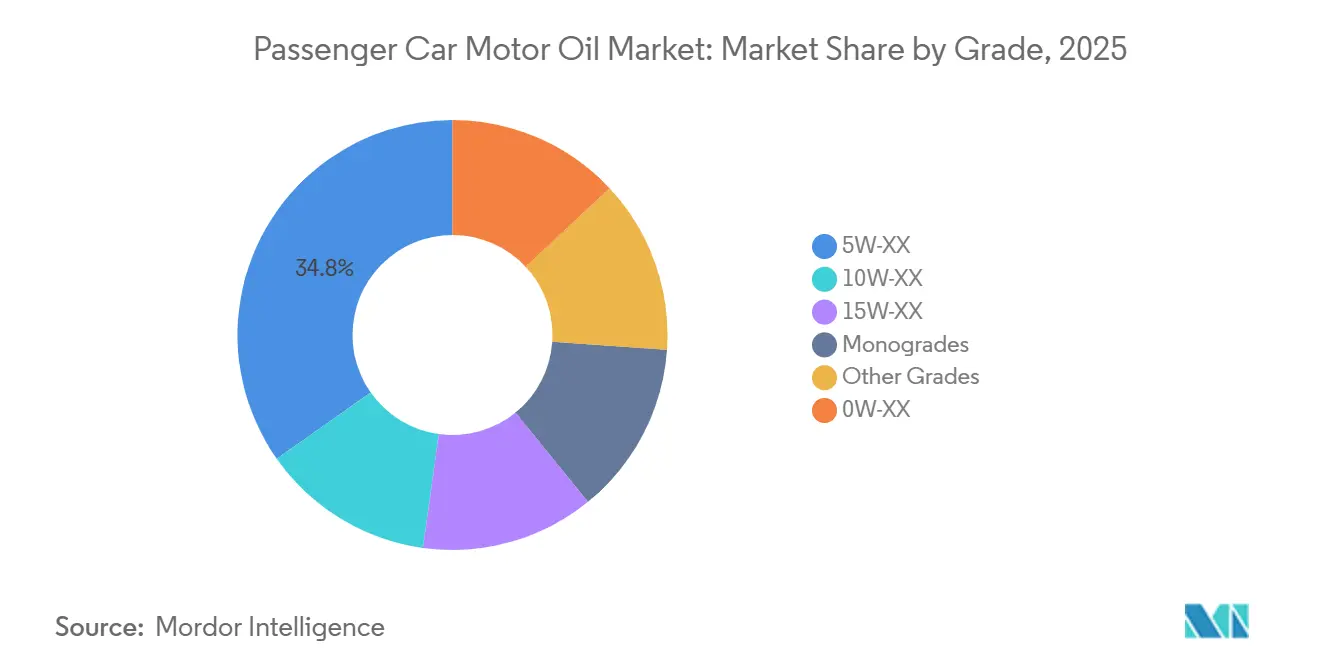
La famille 5W-XX détenait 34,76 % de la part du marché des huiles moteur pour voitures particulières en 2025. Son parc installé comprend des berlines d'entrée de gamme, des crossovers turbocompressés et de nombreux véhicules autorisant le 5W-30 ou le 5W-40. La famille 0W-XX devrait croître à un CAGR de 1,45 % jusqu'en 2031. L'ILSAC GF-7 identifie le 0W-20 comme grade de référence et reconnaît le 0W-16 pour les applications à très faible viscosité[2]Petro-Canada Lubricants, "Questions-réponses d'experts, Une introduction à l'ILSAC GF-7," Petro-Canada Lubricants, petrocanadalubricants.com.. Plus de 70 % des spécifications des véhicules américains de l'année modèle 2025 préconisaient des huiles 0W-20 ou de viscosité inférieure, et certains modèles hybrides utilisent le 0W-16 pour soutenir les objectifs de CO2 moyen de la flotte.
La catégorie 10W-XX est concentrée dans les véhicules plus anciens en Amérique du Nord et en Europe occidentale, bien qu'elle conserve une demande significative en Asie du Sud-Est, en Amérique du Sud et en Afrique, où les parcs de véhicules sont plus anciens. Les monogrades sont également en déclin dans l'usage des voitures particulières, bien qu'ils restent présents dans certaines applications de flottes au Moyen-Orient et en Afrique. L'essor des produits 0W-XX nécessite des bases Polyalphaoléfine (PAO) ou des bases du Groupe III à indice de viscosité élevé, qui coûtent plus cher que les bases du Groupe I ou du Groupe II. Le projet Baytown d'ExxonMobil vise une capacité de 8 000 barils par jour de bases du Groupe III d'ici 2028. Les investissements dans les bases orientés vers les exigences futures en matière de faible viscosité soutiennent la taille du marché des huiles moteur pour voitures particulières pour les produits 0W-XX.
Analyse géographique
L'Asie-Pacifique détenait 45,65 % de la part du marché des huiles moteur pour voitures particulières en 2025 et devrait croître à un CAGR de 1,27 % jusqu'en 2031. Les normes VI-b de la Chine exigent des formulations synthétiques à faible teneur en SAPS et à faible viscosité pour un parc de voitures particulières dépassant 246 millions de véhicules. L'Inde a enregistré 396 269 immatriculations de véhicules particuliers en août 2026, soit une augmentation de 16 % en glissement annuel. CRISIL prévoit que les ventes annuelles de véhicules particuliers en Inde atteindront 5,9 millions d'unités au cours de l'exercice 2027. L'Indonésie, la Thaïlande et le Vietnam disposent de grands parcs de véhicules qui utilisent encore des grades semi-synthétiques et minéraux. L'alignement régional sur les normes d'émissions et les exigences du BIS en Inde relèvent les spécifications des produits et la qualité moyenne.
L'Amérique du Nord affiche une forte pénétration des lubrifiants synthétiques en volume. La région connaît une baisse des volumes de ventes de lubrifiants, l'adoption des véhicules électriques et l'allongement des intervalles de vidange réduisant la demande de vidanges d'huile. Les produits ILSAC GF-7 continuent de représenter la demande du marché de l'après-vente, les moteurs plus récents nécessitant des huiles à faible viscosité homologuées. Le Mexique reste un marché important pour les volumes de première monte des produits homologués Dexos1 et Motorcraft. Les fournisseurs chinois ciblent également le Mexique à mesure que les constructeurs automobiles chinois s'étendent en Amérique latine.
L'Europe soutient la demande en lubrifiants malgré des volumes de production infrieurs. Volkswagen a fait passer sa gamme de moteurs TSI aux lubrifiants de première monte 0W-20 en 2025. En février 2026, Castrol a lancé l'EDGE Euro 0W-20 M, avec des homologations de BMW, Mercedes-Benz, Porsche et Volkswagen/Audi. Le Brésil bénéficie de l'expansion du parc automobile et d'une participation accrue au marché de l'après-vente formel, tandis que la situation économique de l'Argentine contraint les dépenses discrétionnaires d'entretien. Au Moyen-Orient et en Afrique, les produits contrefaits restent une préoccupation persistante. Les programmes de modernisation du parc automobile en Arabie saoudite devraient soutenir la demande de produits de grade synthétique à mesure que les véhicules plus récents entrent en service.

Paysage concurrentiel
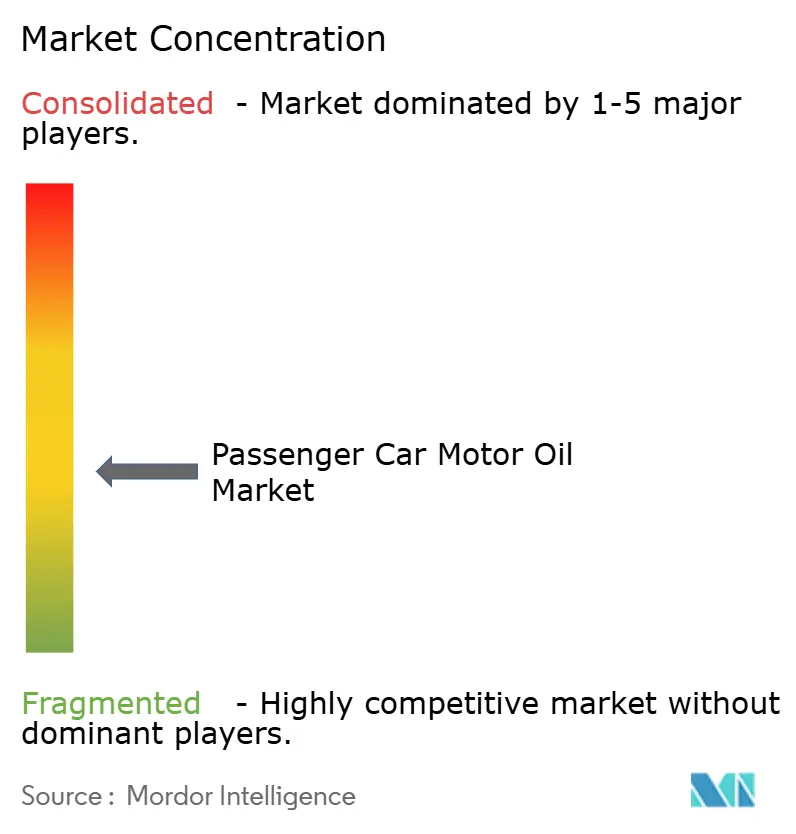
Le marché des huiles moteur pour voitures particulières est modérément fragmenté. ExxonMobil, Shell, BP, Castrol, TotalEnergies, Chevron et Sinopec Lubricant occupent des positions de premier plan en valeur mondiale. Les co-homologations des équipementiers, les réseaux de vidange rapide et la chimie des additifs propriétaires sont les principaux outils concurrentiels. Les contrats avec les équipementiers peuvent placer une marque de lubrifiant dans les manuels d'entretien et les programmes de remplissage d'usine, soutenant la demande récurrente après la vente initiale du véhicule. Les spécialistes régionaux sont les plus actifs sur les marchés émergents, où la distribution locale et le prix restent des facteurs importants.
En mai 2026, TotalEnergies et Stellantis ont renouvelé et élargi leur partenariat dans le domaine des lubrifiants. Les entreprises co-développent des huiles moteur haute performance pour la flotte européenne de Stellantis, y compris des huiles fabriquées à partir de 100 % de bases régénérées. Ce développement reflète l'importance des relations avec les équipementiers et des références en matière de circularité dans les chaînes d'approvisionnement européennes. En janvier 2026, PETRONAS Lubricants International a introduit des produits 0W-16 et 0W-20 certifiés JASO GLV-2 pour le marché japonais. Sa position de certification précoce démontre comment les homologations techniques peuvent soutenir la compétitivité dans les catégories de produits sensibles aux équipementiers.
Les produits spécifiques aux hybrides, les bases régénérées et les outils de service numérique sont des domaines actifs de développement de produits. En juin 2026, LIQUI MOLY a introduit une authentification par code QR non reproductible pour les huiles moteur dans 150 pays. Le système est conçu pour vérifier les produits au sein de réseaux de distribution complexes. Les outils d'identification liés au VIN et d'authentification peuvent réduire les erreurs de remplissage et renforcer la confiance des clients au point d'achat. Les marques axées principalement sur les huiles minérales font face à une pression croissante à mesure que les spécifications évoluent vers les synthétiques. Les fournisseurs sans capacité d'homologation par les équipementiers pourraient avoir plus de difficultés à être compétitifs à mesure que les normes GF-7 et les normes ultérieures réduisent les choix de produits.
Leaders du secteur des huiles moteur pour voitures particulières
Shell plc
Exxon Mobil Corporation
BP p.l.c.
TotalEnergies
Chevron Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Shell a lancé le nouveau Shell Helix Ultra en Thaïlande, marquant le premier marché ASEAN pour la formule améliorée. Le produit répond aux normes API SQ, ACEA C6 et ILSAC GF-7 et utilise un emballage en plastique 100 % recyclé.
- Mai 2026 : TotalEnergies et Stellantis ont renouvelé et élargi leur partenariat pour développer des huiles moteur haute performance pour la flotte européenne de Stellantis. L'accord comprend le co-développement de produits fabriqués avec 100 % de bases régénérées, s'appuyant sur plus de 50 ans de collaboration.


Périmètre du rapport mondial sur le marché des huiles moteur pour voitures particulières
L'huile moteur pour voitures particulières (PCMO) est un lubrifiant spécialisé conçu pour les moteurs à essence et diesel légers utilisés dans les voitures particulières, les SUV, les monospaces et les camionnettes légères. Elle réduit la friction entre les pièces mobiles du moteur, dissipe la chaleur, prévient la corrosion et élimine les contaminants pour maintenir les performances et la longévité du moteur. La PCMO est disponible en formulations conventionnelles, synthétiques et semi-synthétiques, chacune répondant à des exigences moteur et des conditions de fonctionnement différentes.
Le marché des huiles moteur pour voitures particulières est segmenté par type de base, par grade et par géographie. Par type de base, le marché est segmenté en minérale, synthétique, semi-synthétique et biosourcée. Par grade, le marché est segmenté en 0W-XX, 5W-XX, 10W-XX, 15W-XX, monogrades et autres grades. Le rapport couvre également la taille du marché et les prévisions pour les huiles moteur pour voitures particulières dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de volume (litres).
| Minérale |
| Synthétique |
| Semi-synthétique |
| Biosourcée |
| 0W-XX |
| 5W-XX |
| 10W-XX |
| 15W-XX |
| Monogrades |
| Autres grades |
| Voitures particulières |
| Véhicules utilitaires sport |
| Véhicules polyvalents |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de base | Minérale | |
| Synthétique | ||
| Semi-synthétique | ||
| Biosourcée | ||
| Par grade | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| Monogrades | ||
| Autres grades | ||
| Par application | Voitures particulières | |
| Véhicules utilitaires sport | ||
| Véhicules polyvalents | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des huiles moteur pour voitures particulières ?
La taille du marché des huiles moteur pour voitures particulières devrait augmenter de 8,91 milliards de litres en 2025 à 8,98 milliards de litres en 2026, pour atteindre 9,35 milliards de litres d'ici 2031, à un CAGR de 0,81 % durant la période de prévision (2026-2031).
Quel grade d'huile connaît la croissance la plus rapide pour les voitures particulières ?
La famille 0W-XX devrait croître à un CAGR de 1,45 % jusqu'en 2031, à mesure que les spécifications à faible viscosité se développent.
Pourquoi les huiles moteur synthétiques deviennent-elles plus importantes ?
Les spécifications des moteurs plus récents soutenant l'économie de carburant et les besoins de protection favorisent les formulations synthétiques et semi-synthétiques.
Quelle région est en tête de la demande en huiles moteur pour voitures particulières ?
L'Asie-Pacifique représentait une part de volume de 45,65 % en 2025 et devrait croître à un CAGR de 1,27 % jusqu'en 2031.
Dernière mise à jour de la page le:



