
乗用車エンジンオイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 8.98 十億リットル |
| 市場取引高 (2031) | 9.35 十億リットル |
| Growth Rate (2026 - 2031) | 0.81 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乗用車エンジンオイル市場分析
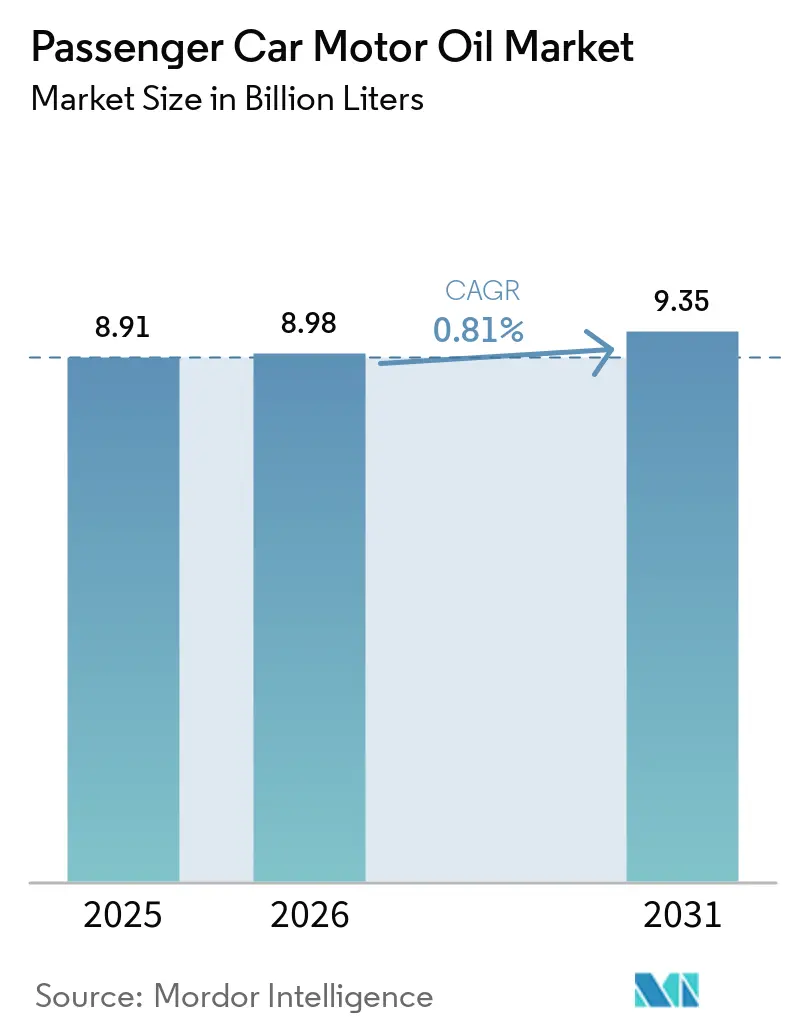
乗用車用エンジンオイル市場の規模は、2025年の89.1億リットルから2026年には89.8億リットルに増加し、予測期間(2026〜2031年)にCAGR 0.81%で成長して2031年には93.5億リットルに達する見込みです。市場数量の成長率は年間1%未満にとどまっており、これは購買者が鉱物油ベース製品から合成油および部分合成油へとシフトしているためです。このシフトは製品ミクスを変化させますが、潤滑油全体の数量需要を大幅に増加させるわけではありません。国際潤滑油標準化・承認委員会(ILSAC)のGF-7および米国石油協会(API)のSQライセンス基準は2025年3月31日に発効しました。これらの基準は、燃費性能、低速プレイグニッション防止、タイミングチェーン摩耗に関する要件を定めています。製品のアップグレードは、自動車メーカー(OEM)、調合業者、整備工場、および車両オーナーにとって重要な意味を持ちます。乗用車用エンジンオイル市場は、調合品質、OEM承認、チャネルアクセス、および数量成長に依存しています。
主要レポートのポイント
- ベースストックタイプ別では、合成油が2025年に数量シェアの43.13%を占め、部分合成油は2031年までCAGR 1.32%で成長する見込みです。
- グレード別では、5W-XXファミリーが2025年に数量シェアの34.76%を占め、0W-XXファミリーは2031年までCAGR 1.45%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の数量の45.65%を占め、2031年までCAGR 1.27%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の乗用車エンジンオイル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済国における乗用車保有台数の拡大 | +1.8% | アジア太平洋がコア、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| プレミアム合成油および低粘度オイルの採用 | +1.6% | 北米および欧州が主導するグローバル展開、アジア太平洋への波及 | 中期(2〜4年) |
| 組織化されたアフターマーケットおよびクイックルーブネットワークの成長 | +0.9% | 北米およびアジア太平洋の都市部 | 短期(2年以内) |
| ハイブリッド車用潤滑油要件の増加 | +0.8% | 東アジアおよび西欧 | 中期(2〜4年) |
| 車両識別番号(VIN)連携デジタルフィットメントおよび誤充填削減 | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興経済国における乗用車保有台数の拡大
南アジアおよび東南アジアにおける急速なモータリゼーションにより、長年にわたって定期的なオイル交換を必要とする車両が増加しています。インドは2025〜26年度に464万台の乗用車販売を記録し、前年比7.9%増となりました。ユーティリティビークルはインドの乗用車販売の68%を占め、SUVは2026年度第4四半期に20.1%成長しました。インドの新型車両はバーラト・ステージVI(BS-VI)要件のもとでマルチグレード合成製品へと移行しており、1リットルあたりのライフタイムバリューが向上しています。中国の乗用車保有台数は2億4,600万台を超え、中国VI-bの展開により低SAPS(硫酸灰分、リン、硫黄)の0W-20および5W-30製品への需要が支えられています。乗用車の成長と厳格化する仕様が、乗用車エンジンオイル市場において潤滑油ユーザーの増加と高グレード調合品への需要の両方を生み出しています。
プレミアム合成油および低粘度オイルの採用
5W-XX製品から0W-XXグレードへの移行が、乗用車エンジンオイル市場のバリューミックスを変化させています。国際潤滑油標準化承認委員会(ILSAC)GF-7は2025年3月31日にライセンスが開始され、現在の性能要件に対応する主要グレードとして0W-20、0W-16、5W-20が特定されました[1]米国石油協会、「APIのモーターオイルガイド」、API、api.org。。これらのグレードは、現代のエジンにおける燃費、低速プレイグニッション(LSPI)に対する保護、タイミングチェーン摩耗をサポートします。フォルクスワーゲンは2025年にTSIエンジンファミリーのサービス充填を0W-20に移行し、欧州自動車工業会(ACEA)C5またはC6仕様を満たすオイルへの整備工場需要が増加しました。これらの製品は5W-30および10W-40製品に対して20〜30%の価格プレミアムを持ちます。メーカーは低粘度調合に必要なグループIII、グループIV、グループVの基油への投資を指向しています。
組織化されたアフターマーケットおよびクイックルーブネットワークの成長
クイックルーブチェーンは、より迅速なサービスと頻繁な顧客取引を通じて、独立系修理店からビジネスを獲得しています。Valvolineのシステム全体の店舗数は2026年第3四半期までに2,456店舗に達し、前年比15.6%の成長を反映しています。同社の四半期システム全体の売上高は10億米ドルを超え、同期間の既存店売上高は8%成長しました。米国の軽自動車アフターマーケットは2026年に5.2%成長し、2029年までに5,000億米ドルを超えると予測されています。組織化されたサービス拠点はオイル交換のたびにプレミアム合成オイルを推奨でき、その成長は乗用車エンジンオイル市場に平均取引額を引き上げる追加的な手段を提供しています。
ハイブリッド車用潤滑油要件の増加
ハイブリッドエンジンは頻繁なコールドスタート、低温運転、燃料希釈のリスクに直面しています。これらの条件には、乳化防止添加剤、銅腐食防止、および高温高せん断(HTHS)サービス向けの超低粘度製品が必要です。一部のハイブリッド用途では0W-8または0W-12という低粘度グレードが使用されます。米国石油協会(API)は2025年に任意のハイブリッド専用エンジンオイル仕様の策定を計画していると示し、GF-8は2027年の初回ライセンスを目標としています。ハイブリッド専用の在庫管理単位(SKU)は標準合成油より15〜30%高い価格設定となっており、承認製品リストも狭くなっています。早期のOEM資格取得は、乗用車エンジンオイル市場のこのセグメントにおいて潤滑油サプライヤーがより強固なポジションを確立するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車の普及による内燃機関(ICE)エンジンオイル消費の代替 | -1.2% | 欧州、中国、北米 | 長期(4年以上) |
| メーカー推奨ドレン間隔の延長 | -0.9% | 北米および欧州 | 中期(2〜4年) |
| 偽造潤滑油および製品認証コスト | -0.5% | グローバル、アジア太平洋および中東・アフリカが最も影響を受ける | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車の普及
バッテリー電気自動車(BEV)はエンジンオイルの需要を減少させますが、この影響は車両保有台数の変化に伴い徐々に現れます。2025年の世界の電気自動車販売台数は2,000万台を超え、世界の新車販売台数の25%を占めました。これらの販売により、1日あたり推定120万バレルの石油需要が代替されました。中国が新規電気自動車販売台数の約55%を占め、欧州が28%を占めました。ハイブリッド車およびプラグインハイブリッド車は依然として潤滑油を必要とするため、近期的な需要の落ち込みは緩和されています。
メーカー推奨ドレン間隔の延長
現代の合成製品は、欧州OEMプログラムのもとで15,000〜30,000kmのドレン間隔をサポートできます。ドレン間隔が長くなると、各交換時に使用するオイルの価値が高くても、車両1台あたりの年間潤滑油使用量が減少します。25,000kmの間隔で運用される車両は、10,000kmの間隔の車両よりもはるかに少ないオイル交換しか必要としません。低粘度の0W-20および0W-16グレードは通常、最長のサービス間隔と関連しています。オイルコンディションモニタリングシステムは、フリート用途での不要な交換を排除することでさらに間隔を延長できます。乗用車エンジンオイル市場は、車両保有台数の拡大とよりプレミアムな製品へのシフトを通じて、交換頻度の低下を相殺しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
基油タイプ別:部分合成油が仕様のギャップを埋める
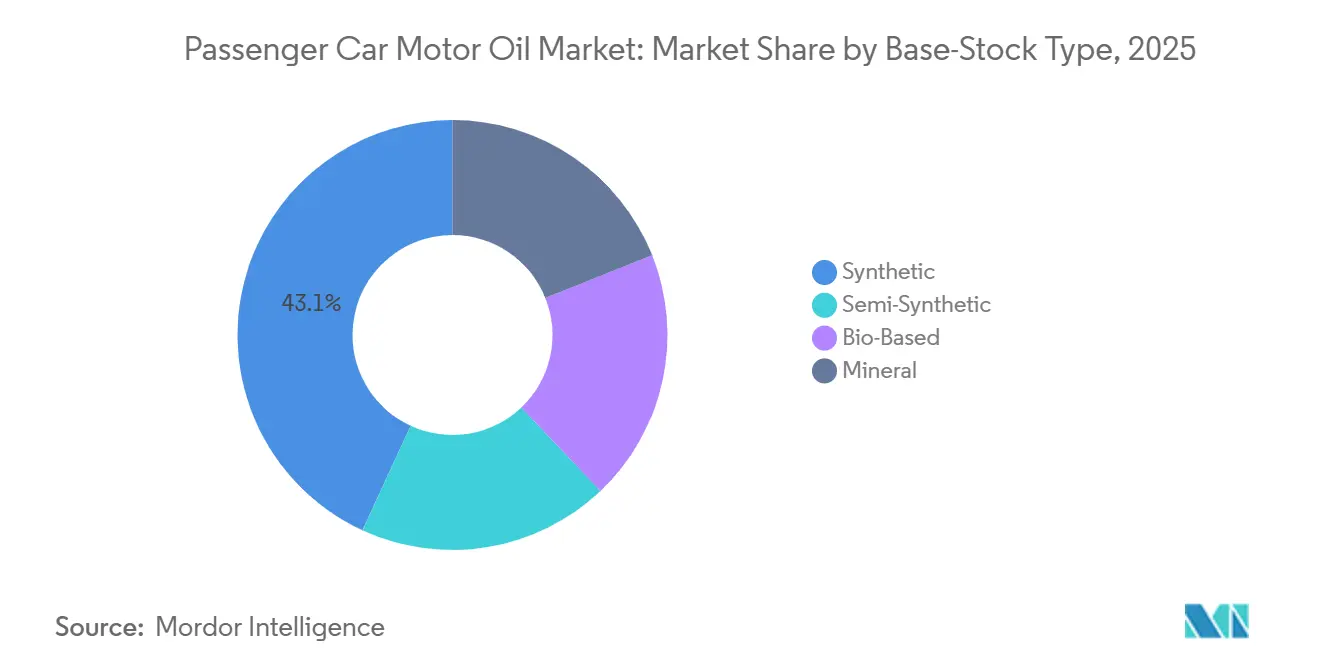
合成油は2025年に乗用車エンジンオイル市場シェアの43.13%を占めました。国際潤滑油標準化承認委員会(ILSAC)GF-7および欧州自動車工業会(ACEA)C5/C6要件が、新車の工場充填および承認されたアフターマーケット用途における合成油の役割を強化しています。合成調合品は、要求の厳しい性能要件を持つターボチャージャー付き、ガソリン直噴、ハイブリッドパワートレインに対応しています。技術承認を持つサプライヤーは、その確立されたポジションにより優位性を持ちます。部分合成油は2031年までCAGR 1.32%で成長すると予測されており、サービスセンターにとって完全合成油の価格帯を必要とせずに顧客を鉱物油からアップグレードする実用的な経路を提供しています。
鉱物油は、古い車両フリートを持つ発展途上市場のアフターマーケットチャネルで引き続き重要です。これらの車両は要求仕様が低いことが多く、整備工場は引き続き初期製品コストの低さを優先しています。バイオベースオイルは乗用車エンジンオイル市場においてより小さな新興カテゴリーにとどまっています。TotalEnergiesは2024年に100%再生基油から製造されたエンジンオイルを発売し、メーカー承認を取得してStellantisとの共同ブランドを展開しました。2026年のグループIIIの供給制約により、部分合成油および多くの完全合成製品に使用されるブレンドにコスト圧力が加わりました。グループI鉱物油との結果的なコスト差が調合の差別化を高め、添加剤化学とOEM承認の必要性を強化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


グレード別:0W-XXが加速するペースで従来粘度を代替
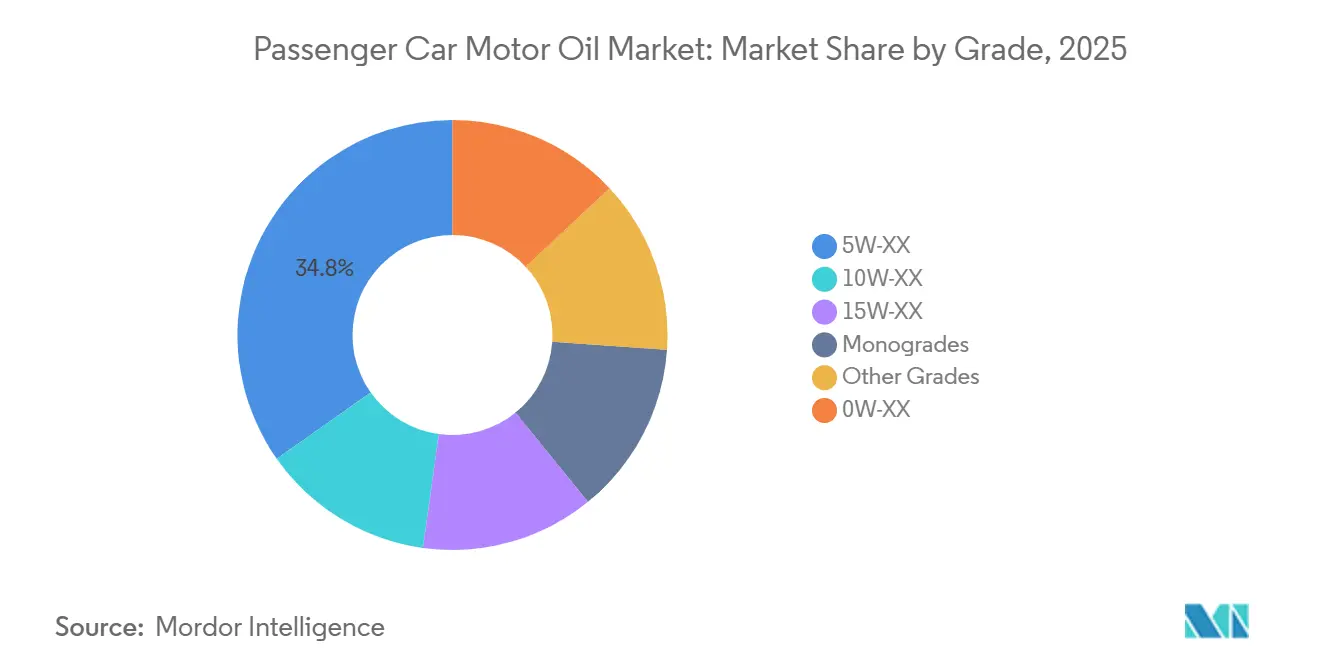
5W-XXファミリーは2025年の乗用車用エンジンオイル市場シェアの34.76%を占めました。その保有台数には、廉価セダン、ターボチャージャー付きクロスオーバー、および5W-30または5W-40を許容する多くの車両が含まれます。0W-XXファミリーは2031年までCAGR 1.45%で成長する見込みです。ILSAC GF-7は0W-20を基準グレードとして特定し、超低粘度用途向けに0W-16を認定しています[2]Petro-Canada Lubricants、「専門家Q&A、ILSAC GF-7入門」、Petro-Canada Lubricants、petrocanadalubricants.com。。2025年モデルイヤーの米国車両仕様の70%超が0W-20以下の粘度のオイルを指定しており、一部のハイブリッドモデルはフリート平均CO2目標を達成するために0W-16を使用しています。
10W-XXカテゴリーは北米および西欧の旧型車両に集中していますが、車両フリートが古い東南アジア、南米、アフリカでは依然として相当な需要があります。モノグレードも乗用車用途では減少傾向にありますが、中東およびアフリカの一部のフリート用途では引き続き使用されています。0W-XX製品の台頭により、Group IまたはGroup IIフィードストックよりもコストが高いポリアルファオレフィン(PAO)または高粘度指数Group IIIフィードストックが必要とされます。ExxonMobilのベイタウンプロジェクトは、2028年までに1日あたり8,000バレルのGroup III生産能力を目標としています。将来の低粘度要件に向けたベースストック投資は、0W-XX製品の乗用車用エンジンオイル市場規模を支えています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
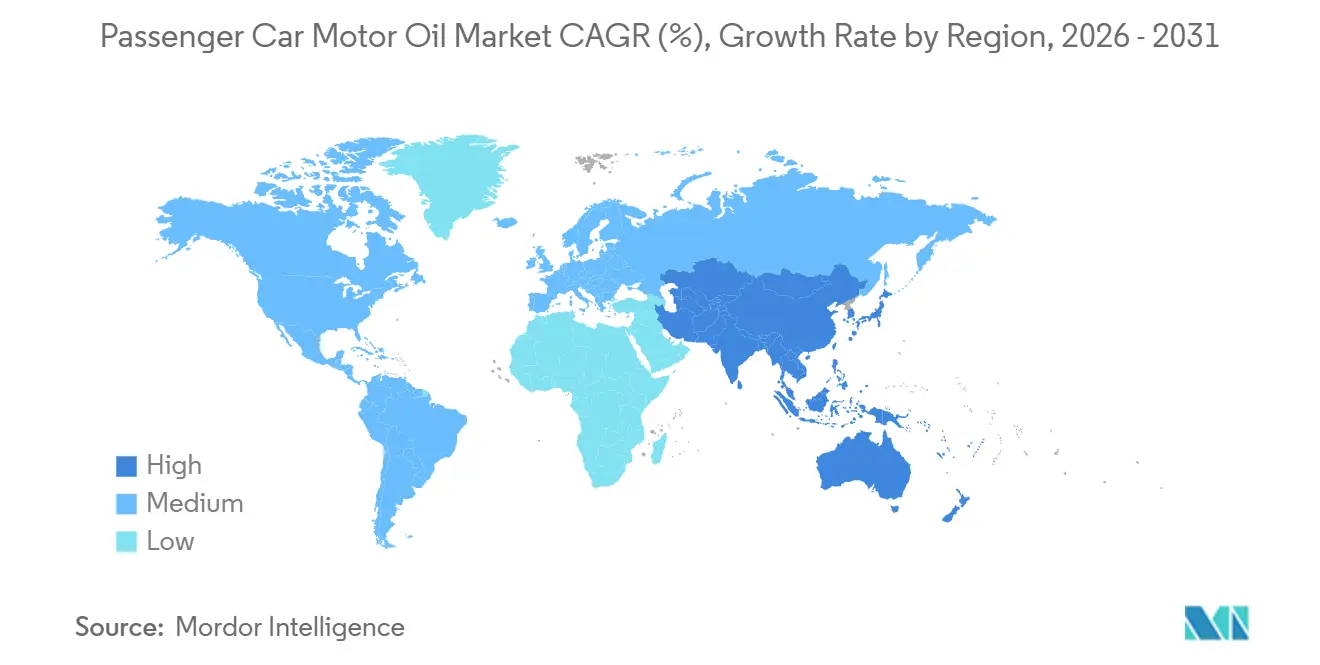
アジア太平洋は2025年の乗用車用エンジンオイル市場シェアの45.65%を占め、2031年までCAGR 1.27%で成長する見込みです。中国のVI-b基準は、2億4,600万台を超える乗用車保有台数全体にわたり、低SAPS・低粘度の合成調合を義務付けています。インドでは2026年8月に396,269台の乗用車新規登録が記録され、前年同期比16%増となりました。CRISILはインドの年間乗用車販売台数が2027年度に590万台に達すると予測しています。インドネシア、タイ、ベトナムには、依然として部分合成油および鉱物油グレードを使用する大規模な車両フリートがあります。地域の排出規制の整合化およびインドのBIS要件により、製品様と平均品質が向上しています。
北米は数量ベースで合成潤滑油の普及率が高い地域です。電気自動車の普及と排油間隔の長化によりオイル交換需要が減少し、潤滑油販売数量は低下しています。ILSAC GF-7製品は引き続きアフターマーケット需要を担っており、新型エンジンには承認済みの低粘度オイルが必要です。メキシコはDexos1およびMotorcraft承認製品の工場充填数量において重要な市場であり続けています。中国の自動車メーカーがラテンアメリカ全域に拡大するにつれ、中国サプライヤーもメキシコを標的としています。
欧州は生産量が低下しているにもかかわらず、潤滑油需要を支えています。フォルクスワーゲンは2025年にTSIエンジンファミリーの工場充填潤滑油を0W-20に移行しました。2026年2月、CastrolはBMW、メルセデス・ベンツ、ポルシェ、フォルクスワーゲン/アウディの承認を取得したEDGE Euro 0W-20 Mを発売しました。ブラジルはフリートの拡大と正規アフターマーケットへの参加増加により恩恵を受けていますが、アルゼンチンの経済状況は任意のメンテナンス支出を制約しています。中東・アフリカでは、偽造品が引き続き懸念事項となっています。サウジアラビアのフリート近代化プログラムは、新型車両が及するにつれて合成グレード製品の需要を支えると期待されています。

競合環境
乗用車エンジンオイル市場は中程度に分散しています。ExxonMobil、Shell、BP、Castrol、TotalEnergies、Chevron、Sinopec Lubricantがグローバル価値において主導的なポジションを占めています。OEM共同承認、クイックルーブネットワーク、独自の添加剤化学が主要な競争手段です。OEM契約により潤滑油ブランドをサービスマニュアルや工場充填プログラムに組み込むことができ、元の車両販売後の継続的な需要を支えます。地域の専門業者は、地域流通と価格が依然として重要な要素である新興市場で最も活発に競争しています。
2026年5月、TotalEnergiesとStellantisは潤滑油パートナーシップを更新・拡大しました。両社はStellantisの欧州フリート向けに高性能エンジンオイルを共同開発しており、100%再生基油から製造されたオイルも含まれています。この展開は、欧州サプライチェーンにおけるOEM関係と循環性の信頼性の重要性を反映しています。2026年1月、PETRONAS Lubricants InternationalはJASO GLV-2認定の0W-16および0W-20製品を日本市場向けに導入しました。その早期認証ポジションは、技術承認がOEM重視の製品カテゴリーにおける競争力をどのように支えるかを示しています。
ハイブリッド専用製品、再生基油、デジタルサービスツールが製品開発の活発な分野となっています。2026年6月、LIQUI MOLYは150カ国のモーターオイルに複製不可能なQRコード認証を導入しました。このシステムは複雑な流通ネットワーク内で製品を検証するよう設計されています。VIN連携フィットメントおよび認証ツールは誤充填を減らし、購入時点での顧客信頼を強化できます。主に鉱物油に注力するブランドは、仕様が合成油へとシフトするにつれて増大する圧力に直面しています。OEM承認の能力を持たないサプライヤーは、GF-7および後続の規格が製品選択肢を絞り込むにつれて競争が困難になる可能性があります。
乗用車エンジンオイル産業のリーダー
Shell plc
Exxon Mobil Corporation
BP p.l.c.
TotalEnergies
Chevron Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Shellはタイで新しいShell Helix Ultraを発売し、アップグレードされた処方の最初のASEAN市場となりました。この製品はAPI SQ、ACEA C6、ILSAC GF-7規格を満たし、100%リサイクルプラスチック包装を使用しています。
- 2026年5月:TotalEnergiesとStellantisはStellantisの欧州フリート向けに高性能エンジンオイルを開発するパートナーシップを更新・拡大しました。この合意には100%再生基油で製造された製品の共同開発が含まれており、50年以上の協力関係を基盤としています。


世界の乗用車エンジンオイル市場レポートの範囲
乗用車用エンジンオイル(PCMO)は、乗用車、SUV、バン、小型トラックに使用されるガソリンおよび軽量ディーゼルエンジン向けに設計された専用潤滑油です。エンジン可動部品間の摩擦を低減し、熱を放散し、腐食を防止し、汚染物質を除去することでエンジン性能と耐久性を維持します。PCMOは従来型、合成型、部分合成型の調合で提供されており、それぞれ異なるエンジン要件および運転条件に対応しています。
乗用車用エンジンオイル市場は、ベースストックタイプ、グレード、地域別にセグメント化されています。ベースストックタイプ別では、市場は鉱物油、合成油、部分合成油、バイオベースにセグメント化されています。グレード別では、市場は0W-XX、5W-XX、10W-XX、15W-XX、モノグレード、その他のグレードにセグメント化されています。本レポートは主要地域の15カ国における乗用車用エンジンオイルの市場規模と予測も対象としています。市場規模と予測は数量(リットル)ベースで提供されます。
| 鉱物油 |
| 合成油 |
| 部分合成油 |
| バイオベース |
| 0W-XX |
| 5W-XX |
| 10W-XX |
| 15W-XX |
| モノグレード |
| その他のグレード |
| 乗用車 |
| スポーツユーティリティビークル |
| 多目的車 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 基油タイプ別 | 鉱物油 | |
| 合成油 | ||
| 部分合成油 | ||
| バイオベース | ||
| グレード別 | 0W-XX | |
| 5W-XX | ||
| 10W-XX | ||
| 15W-XX | ||
| モノグレード | ||
| その他のグレード | ||
| 用途別 | 乗用車 | |
| スポーツユーティリティビークル | ||
| 多目的車 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
乗用車エンジンオイル市場の現在の市場規模は?
乗用車用エンジンオイル市場の規模は、2025年の89.1億リットルから2026年には89.8億リットルに増加し、予測期間(2026〜2031年)にCAGR 0.81%で成長して2031年には93.5億リットルに達する見込みです。
乗用車向けで最も成長が速いオイルグレードはどれですか?
0W-XXファミリーは低粘度仕様の拡大に伴い、2031年までCAGR 1.45%で成長すると予測されています。
合成エンジンオイルがより重要になっている理由は何ですか?
新型エンジンの仕様が燃費と保護のニーズをサポートするため、合成油および部分合成油調合品が支持されています。
乗用車用エンジンオイルの需要をリードしている地域はどこですか?
アジア太平洋は2025年に数量シェアの45.65%を占め、2031年までCAGR 1.27%で成長する見込みです。
最終更新日:



