
Marktgröße und Marktanteil für Spezialchemikalien für Zellstoff und Papier
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 26.66 Milliarden US-Dollar |
| Marktgröße (2031) | 34.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Spezialchemikalien für Zellstoff und Papier von Mordor Intelligence
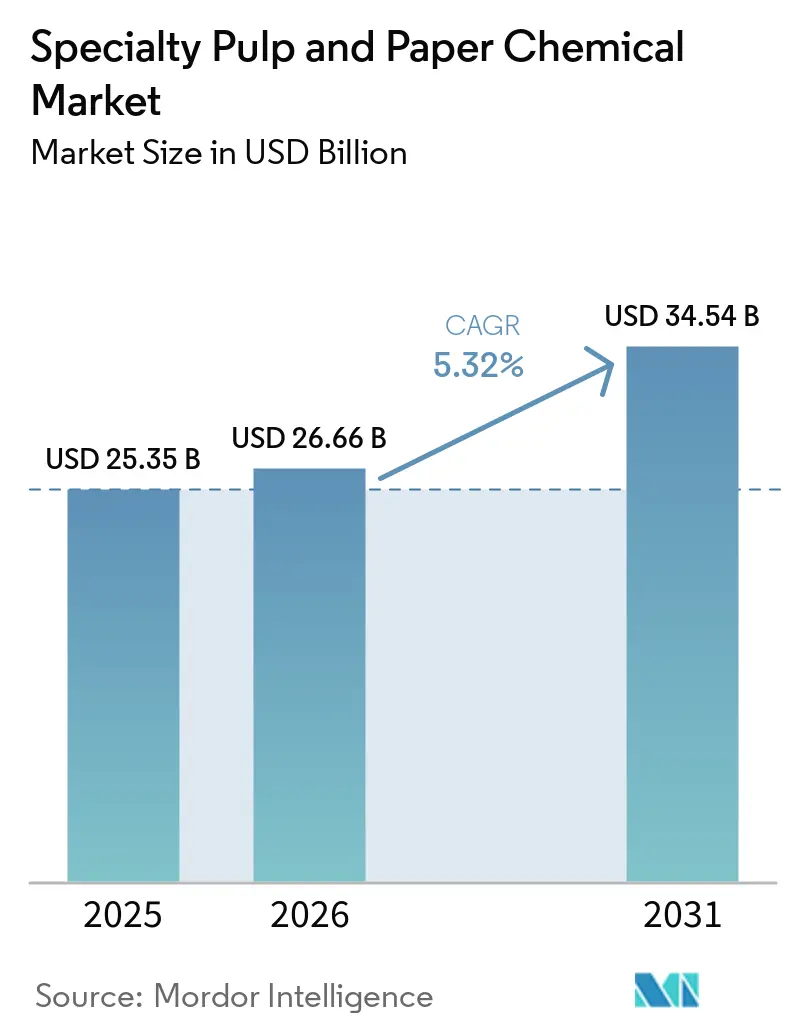
Die Marktgröße für Spezialchemikalien für Zellstoff und Papier wurde im Jahr 2025 auf 25,35 Milliarden USD geschätzt und wird voraussichtlich von 26,66 Milliarden USD im Jahr 2026 auf 34,54 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031). Der Markt für Spezialchemikalien für Zellstoff und Papier wird durch den Wandel von Kunststoffverpackungen hin zu faserbasierter Verbraucher- und Lebensmittelverpackung sowie durch den Bedarf an langlebigen Wellpappverpackungen in der E-Commerce-Logistik und der Konsumgüterverteilung gestützt. Diese Trends steigern die Nachfrage nach Retentionsmitteln, Nassfestigkeitsharzen, Stärken, Entwässerungshilfsmitteln und Leimungschemikalien, die es Papierfabriken ermöglichen, Verpackungssorten mit gleichmäßiger Formation, Festigkeit und Beständigkeit gegenüber Handhabungsbedingungen herzustellen. Beschränkungen für per- und polyfluorierte Alkylsubstanzen (PFAS) veranlassen Papierverarbeiter, Barrierebeschichtungen unter Verwendung von Alternativen zu reformulieren, die lebensmittelkontaktrechtliche Anforderungen erfüllen und gleichzeitig Fettbeständigkeit, Produktionseffizienz und Kompatibilität mit bestehenden Verarbeitungsprozessen gewährleisten. Der zunehmende Einsatz von Recyclingfasern treibt auch die Nachfrage nach Trockenfestigkeitsadditiven, Entwässerungshilfsmitteln, Fixiermitteln, Enzymen und anderen funktionellen Chemikalien an, da Recyclingfasern eine schwächere Faserbindung und eine variablere Oberflächenchemie aufweisen als Jungfaser-Kraftfasern. Wasserwiederverwendungs- und Nullabwassersysteme steigern die Nachfrage nach Kesselsteinschutzmitteln, Bioziden, Dispergiermitteln, Koagulationsmitteln und Reinigungschemikalien. Diese Anforderungen erweitern den Markt für Spezialchemikalien für Zellstoff und Papier über das Wachstum der Papierproduktion hinaus und verknüpfen die Nachfrage mit Prozesssteuerung, Umweltkonformität und Wasserqualität. Die Volatilität der Rohstoffkosten bleibt jedoch ein Risiko für Polyacrylamid, Wasserstoffperoxid, Chlordioxid und andere energieintensive chemische Vorprodukte. Die Wettbewerbslandschaft umfasst globale Lieferanten mit Anwendungswissenschaftskompetenz und standortnahen Produktionsanlagen. Regionale Papierfabriken ohne fortschrittliche Überwachungssysteme schaffen ebenfalls Chancen für Lieferanten, die lokalisierte Formulierungen und technischen Support anbieten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Polymere im Jahr 2025 einen Marktanteil von 27,45 % am Markt für Spezialchemikalien für Zellstoff und Papier, während dieselbe Kategorie bis 2031 voraussichtlich mit einer CAGR von 5,84 % wachsen wird.
- Nach Anwendung entfiel auf die Papierherstellung im Jahr 2025 ein Marktanteil von 34,56 % am Markt für Spezialchemikalien für Zellstoff und Papier, während die Papierbeschichtung bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf Verpackungspapier und -karton im Jahr 2025 ein Marktanteil von 43,78 % am Markt für Spezialchemikalien für Zellstoff und Papier, und es wird eine CAGR von 6,47 % bis 2031 prognostiziert.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,11 % am Markt für Spezialchemikalien für Zellstoff und Papier und wird voraussichtlich bis 2031 mit einer CAGR von 6,31 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Spezialchemikalien für Zellstoff und Papier
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpackungssubstitution und Wellpappnachfrage im E-Commerce | +1.8% | Global, mit der höchsten Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Intensität funktioneller Chemikalien durch Recyclingfasereinsatz | +1.2% | Global, mit Asien-Pazifik und Europa an der Spitze | Mittelfristig (2–4 Jahre) |
| Wasserwiederverwendung und geschlossene Kreislaufbehandlung in Papierfabriken | +0.9% | Schwerpunkt Asien-Pazifik, einschließlich China und Indien, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| PFAS-freie und repulpierbare Barrierereformulierung | +1.1% | Primär Nordamerika und die EU, mit aufstrebendem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Enzymatisches Bleichen, Deinking und Faserausbeute-Optimierung | +0.7% | Asien-Pazifik und Südamerika, einschließlich Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpackungssubstitution und Wellpappnachfrage im E-Commerce
Der Markt für Spezialchemikalien für Zellstoff und Papier wird durch den Wandel hin zu faserbasierter Verbraucher- und Lebensmittelverpackung beeinflusst, insbesondere da Markeninhaber recycelbare Alternativen zu Kunststoffformaten suchen. Wellpappe erfordert Nassfestigkeitsharze, Stärken, Retentionsmittel und Oberflächenleimungsmittel, um Kartons vor Feuchtigkeitseinwirkung während der Lagerung und Handhabung zu schützen. Die E-Commerce-Abwicklung steigert die Nachfrage nach individuellen Versandformaten anstelle von gemeinsamer Einzelhandelsverpackung, was den Bedarf an zuverlässiger Außenverpackung unter verschiedenen Versandbedingungen erhöht.
Dieser Trend steigert die Nachfrage nach leichteren Wellpappkonstruktionen, die Festigkeit, Steifigkeit und Druckqualität ohne unnötiges Fasergewicht aufrechterhalten. Diese Sorten erfordern speziellere Additivsysteme als Standard-Containerboard, da Papierfabriken Entwässerung, Formation, Trockenfestigkeit und Feuchtigkeitsbeständigkeit ausbalancieren müssen. Das Wachstum im Verpackungsbereich erhöht den Chemikalieneinsatz bei der Kartonformation, Oberflächenleistung, Verarbeitung und Repulpierbarkeit. Es erfordert auch eine genaue Kontrolle des Fasereinsatzes, des Flächengewichts, des Feuchtigkeitsverhaltens und der Fertigkartonleistung unter verschiedenen Transport-, Lagerungs-, Feuchtigkeits- und Handhabungsbedingungen.
Zunehmende Intensität funktioneller Chemikalien durch Recyclingfasereinsatz
Ein höherer Recyclingfaseranteil schwächt die Faserflächenchemie und erhöht den Chemikaliendosierbedarf in der Papierproduktion, insbesondere wenn Papierfabriken Altfasern für Verpackungssorten verwenden. Frühere Trocknungszyklen blockieren einen Teil der Zellulosefläche durch Hornifizierung, was die Wasserstoffbindung, Faserflexibilität und kationische Additivadsorption verringert. Mit zunehmendem Recyclinganteil müssen Papierfabriken häufig ihre Retentions-, Entwässerungs-, Fixierungs- und Trockenfestigkeitsprogramme anpassen.
Eine Studie aus dem Jahr 2025 ergab, dass eine Kombination aus Laccase, Xylanase und Mannanase die Zellstoffhelligkeit um 5,37 % ISO verbesserte und den Chlordioxidverbrauch in Recyclingfasersequenzen um 13,26 % reduzierte. Im Mai 2025 startete ANDRITZ eine Recyclingfaserlinie bei Heinzelpaper Laakirchen in Österreich mit einer Kapazität von 1.600 Tonnen pro Tag hochwertiger Fasern[1]ANDRITZ AG, "ANDRITZ Successfully Starts Up New Recycled Fiber Line at Heinzelpaper Laakirchen, Austria," ANDRITZ, andritz.com.. Enzymatisches Bleichen, Deinking und Faserausbeute-Optimierung helfen Papierfabriken, die Recyclingfaserqualität zu managen, während Spezialchemikalienprogramme dazu beitragen, die Produktionsqualität zu stabilisieren. Der Markt für Spezialchemikalien für Zellstoff und Papier wird beeinflusst, da Papierfabriken den Recyclingfaseranteil erhöhen und gleichzeitig Produktleistung, Maschineneffizienz, Faserausbeute und die für die Hochvolumenproduktion von Verpackungs-, Tissue- und Spezialpapier erforderliche Qualitätskonsistenz aufrechterhalten. Diese Anforderungen sind besonders relevant, da die Qualität von Altfasern je nach Sammelquelle und Verarbeitungshistorie variieren kann.
Wasserwiederverwendung und geschlossene Kreislaufbehandlung in Papierfabriken
Wasserknappheit ist eine betriebliche Herausforderung für Zellstoff- und Papieranlagen in Indien, China und am Golf, wo Fabrikbetreiber unter Druck stehen, den Frischwasserentzug zu reduzieren. Geschlossene Kreislauf- und Nullabwassersysteme erfordern eine chemische Behandlung, da Kreislaufwasser durch wiederholte Rezirkulation gelöste Feststoffe, mikrobiologische Belastungen, organische Rückstände und kesselsteinbildende Ionen anreichert. Diese Systeme erhöhen den Einsatz von Kesselsteinschutzmitteln, Bioziden, Dispergiermitteln, Koagulationsmitteln und Reinigungschemikalien, unabhängig vom Wachstum der Papierproduktion.
Eine chemische Kontrolle ist erforderlich, da instabile Wasserqualität die Blattformation, Ablagerungsbildung, Gerätezuverlässigkeit und die Konsistenz des Fertigpapiers beeinträchtigen kann. Voith gibt an, dass sein AquaLine Zero-System den Frischwasserverbrauch auf maximal 1,5 Liter pro Kilogramm Papier reduzieren und die Abwassereinleitung auf 0 Liter pro Kilogramm senken kann. Das Unternehmen gibt auch an, dass die Biogaserzeugung die CO₂-Emissionen um 10 % reduzieren kann. Dieses Betriebsmodell schafft eine wiederkehrende Nachfrage nach Wasserbehandlungschemikalien im gesamten Markt für Spezialchemikalien für Zellstoff und Papier, auch wenn die zugrunde liegende Fabrikproduktion nicht im gleichen Tempo zunimmt. Die Wasserrezirkulation erfordert eine Behandlung in jeder Wiederverwendungsphase, einschließlich der Phasen, in denen Ablagerungen und biologisches Wachstum den stabilen Maschinenbetrieb stören können.
PFAS-freie und repulpierbare Barrierereformulierung
Die PFAS-freie Barrierereformulierung verändert die in lebensmittelkontakttauglichem Papier und Karton verwendete Chemie, da Verarbeiter fluorierte fettbeständige Behandlungen ersetzen. Eine akademische Bewertung aus dem Jahr 2025 berichtete von PFAS-Behandlungskosten von 0,00012 USD pro m², verglichen mit 0,015 bis 0,98 USD pro m² für biobasierte Alternativbeschichtungen. Dieselbe Bewertung schätzte, dass die aggregierten Umstellungskosten 12.500 Millionen USD über dem PFAS-Ausgangsniveau erreichen könnten.
Im Januar 2025 erklärte die FDA 35 damit zusammenhängende Lebensmittelkontaktmitteilungen für ungültig, nachdem PFAS-haltige fettabweisende Substanzen nicht mehr für den Lebensmittelkontakt in den Vereinigten Staaten verkauft wurden. Die Verordnung (EU) 2025/40 gilt seit August 2026 und legt PFAS-Grenzwerte für lebensmittelkontakttaugliche Verpackungen auf 25 Teile pro Milliarde (ppb) für eine einzelne Substanz und 250 ppb insgesamt fest. Wasserbasierte Polymerbeschichtungen, dispersionsbeschichtete Kartons und enzymatische Oberflächenleimungssysteme bieten Ersatzwege. Die Hersteller müssen jedoch Barriereleistung, Repulpierbarkeit, Verarbeitungskompatibilität, Lebensmittelkontakttauglichkeit, die Fähigkeit zur Skalierung neuer Formulierungen auf bestehenden Produktionslinien sowie Kosten und Verfügbarkeit alternativer Beschichtungsinhaltsstoffe bewerten. Diese Anforderungen stellen die Reformulierung im Markt für Spezialchemikalien für Zellstoff und Papier in den Mittelpunkt des breiteren Verpackungswandels.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoff- und Energiekosten | -1.8% | Global, mit Europa und Südasien am stärksten exponiert | Kurzfristig (≤ 2 Jahre) |
| Compliance-Kosten für Abwasser, adsorbierbare organische Halogenverbindungen (AOX), chemischen Sauerstoffbedarf (CSB) und chemische Substanzen | -0.9% | Global, mit erhöhtem Druck in der EU und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschmutzungsrisiko in geschlossenen Kreislauf- und Nullabwassersystemen | -0.4% | Schwerpunkt Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoff- und Energiekosten
Die Volatilität der Rohstoff- und Energiekosten schränkt die Einkaufsflexibilität für Papierfabriken und Chemikalienlieferanten ein, insbesondere für Produkte, die auf energieintensive Vorprodukte angewiesen sind. Die Herstellung von Polyacrylamidmonomeren, Wasserstoffperoxid und Chlordioxid erfordert erhebliche Energieinputs und bleibt Veränderungen auf den Energie- und Petrochemiemärkten ausgesetzt. Kostendruck kann die Fabrikbudgets für Additivaufrüstungen reduzieren, insbesondere für enzymatische und biobasierte Produkte, die einen Kostenaufschlag tragen. Dieser Druck kann auch dazu führen, dass Papierfabriken kostengünstigere Standardalternativen prüfen, wenn Spezialprodukte auf energiegebundene Vorprodukte angewiesen sind und Fabriken unmittelbaren Budgetbeschränkungen gegenüberstehen. Acrylamid-Preisanpassungen in den Jahren 2025 und 2026 veranlassten einige asiatische Papierfabriken, oxidierte Stärke-Trockenfestigkeitssysteme zu prüfen. Dieses Risiko kann den Wert pro Tonne verringern, selbst wenn die Chemikaliennachfrage stabil bleibt, da Kunden möglicherweise weniger spezialisierte Formulierungen wählen oder nicht wesentliche Prozessaufrüstungen aufschieben.
Compliance-Kosten für Abwasser, adsorbierbare organische Halogenverbindungen (AOX), chemischen Sauerstoffbedarf (CSB) und chemische Substanzen
Strengere Abwassereinleitungs- und Chemikaliensubstanzanforderungen erhöhen die Betriebs- und Kapitalkosten für Zellstoff- und Papieranlagen, insbesondere wenn ältere Fabriken ihre bestehenden Behandlungssysteme aufrüsten müssen. Chinas GB3544-2024-Standard erfordert Weißwasserrecyclingraten von über 95 % und Feststoffverlustraten unter 3 %, was den Bedarf an Behandlungsanlagen, Überwachung und Dosiersystemen erhöht. Der Standard reguliert auch adsorbierbare organische Halogenverbindungen (AOX), die mit chlorbasierten Bleichsequenzen verbunden sind und ein Prozessmanagement erfordern. Der Rahmen zur Registrierung, Bewertung, Zulassung und Beschränkung von Chemikalien (REACH) schränkt formaldehydfreisetzende Nassfestigkeitsharze schrittweise ein, was Lieferanten und Papierfabriken dazu zwingt, Produkte zu reformulieren und Alternativen zu qualifizieren. Diese Compliance-Anforderungen unterstützen die Nachfrage nach AOX-armen und biobasierten Chemikaliensystemen, können jedoch Kaufentscheidungen während des Übergangs verzögern. Verschmutzung in geschlossenen Kreislauf- und Nullabwassersystemen bleibt eine langfristige Einschränkung, da sie die Behandlungskomplexität, das Ausfallrisiko und die Betriebskosten der Wasserwiederverwendung erhöhen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Polymere führen mit zunehmender Recyclingfaseradoption
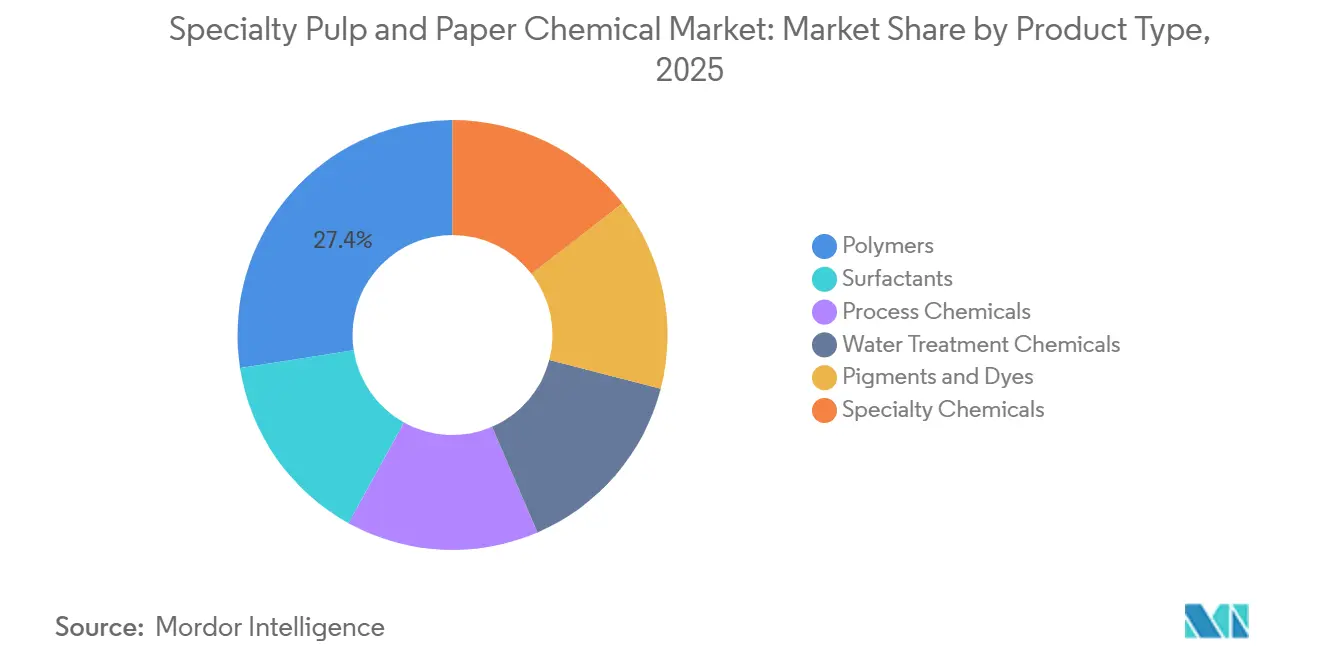
Polymere machten im Jahr 2025 27,45 % des Marktes für Spezialchemikalien für Zellstoff und Papier nach Produkttyp aus. Das Polymersegment wird bis 2031 voraussichtlich mit einer CAGR von 5,84 % wachsen. Polyacrylamid-, Polyvinylamin- und Polyamidoamin-Epichlorhydrin-Chemien unterstützen Retention, Entwässerung, Nassfestigkeit sowie die Retention von Feinstoffen und Füllstoffen bei der Papierherstellung. Ihre Bedeutung nimmt zu, da Containerboard-Hersteller den Recyclingfaseranteil erhöhen und gleichzeitig die Maschinenlaufbarkeit unter anspruchsvollen Betriebsbedingungen aufrechterhalten. Recyclingfasern erzeugen ein kationisches Nachfragedefizit, das den Polymerdosierbedarf pro Tonne erhöhen und das Gleichgewicht zwischen Retention, Entwässerung und Formation erschweren kann. Folglich unterstützen Polymere die Bemühungen der Papierfabriken, Festigkeit und Entwässerungsleistung zu erhalten, den Jungfasereinsatz zu reduzieren und Qualitätsspezifikationen für Verpackungssorten zu erfüllen.
Nouryon führte Expancel 081 Mikrosphären im April 2026 kommerziell ein. Laut dem Unternehmen kann die Zugabe von bis zu 1 % des Produkts das Volumen und die Dicke von Karton um 15–25 % erhöhen, was es Papierfabriken ermöglicht, den Faserverbrauch zu reduzieren und gleichzeitig die Steifigkeit aufrechtzuerhalten. Tenside fungieren als Entschäumer und Netzmittel in Nasspartieoperationen, wo Schaumkontrolle und gleichmäßige Flüssigkeitsbedeckung die Produktionsstabilität beeinflussen können. Prozesschemikalien unterstützen Aufschluss- und Kochstufen, während Wasserbehandlungschemikalien geschlossene Kreislaufsysteme unterstützen, die eine Kontrolle von Ablagerungen, biologischer Aktivität und gelösten Feststoffen erfordern. Pigmente und Farbstoffe sorgen für optische Aufhellung und Farbe, während Spezialchemikalien, einschließlich enzymatischer und Barrierebeschichtungsprodukte, bei der Reformulierung Aufmerksamkeit erhalten.


Nach Anwendung: Papierbeschichtung übertrifft traditionelle Nasspartiechemie
Die Papierherstellung machte im Jahr 2025 einen Anteil von 34,56 % am Markt für Spezialchemikalien für Zellstoff und Papier nach Anwendung aus. Der Chemikalieneinsatz in Nasspartieoperationen umfasst Retentionsmittel, Stärken, Füllstoffe, Biozide, Entwässerungsmittel und Additive, die die Wasserentfernung und Blattformation steuern. Papierfabriken verwenden diese Produkte für jede Tonne Produktion und über mehrere Papiersorten hinweg, was der Anwendung eine stabile Nachfragebasis verschafft. Das Zellstoffbleichen ist eine weitere Anwendung, bei der enzymunterstützte Sequenzen die chemische Beschaffung schrittweise umgestalten und Möglichkeiten zur Reduzierung des Chlordioxideinsatzes schaffen. Papierverarbeitung und Spezialpapier bedienen engere Anwendungen, darunter selbstklebende Laminate, Trennpapiere, medizinische Substrate und Sorten, die kontrollierte Oberflächeneigenschaften erfordern. Die Papierbeschichtung wird bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen.
Das Papierbeschichtungssegment wird durch regulatorische Fristen zur Ablösung von per- und polyfluorierten Alkylsubstanzen (PFAS) gestützt. Die US-amerikanische Ausstiegsphase und die Verordnung (EU) 2025/40 treiben Papierhersteller hin zu wasserbasierten Polymerdispersionen, siliziumdioxidbasierten Barrieren und thermisch vernetzten Biobeschichtungssystemen. Diese Lösungen können AOX-erzeugende Bleichlasten innerhalb bestehender Kapitalzyklen reduzieren und Papierfabriken helfen, die Bleichleistung zu verbessern, ohne separate Geräteinvestitionen zu erfordern. Der Anwendungsmix verschiebt sich hin zu Produkten, die Leistung, Compliance, Betriebskontinuität und eine umweltschonendere Papierproduktion adressieren.
Nach Endverbraucherbranche: Verpackungspapier und -karton beherrscht fast die Hälfte des Marktes
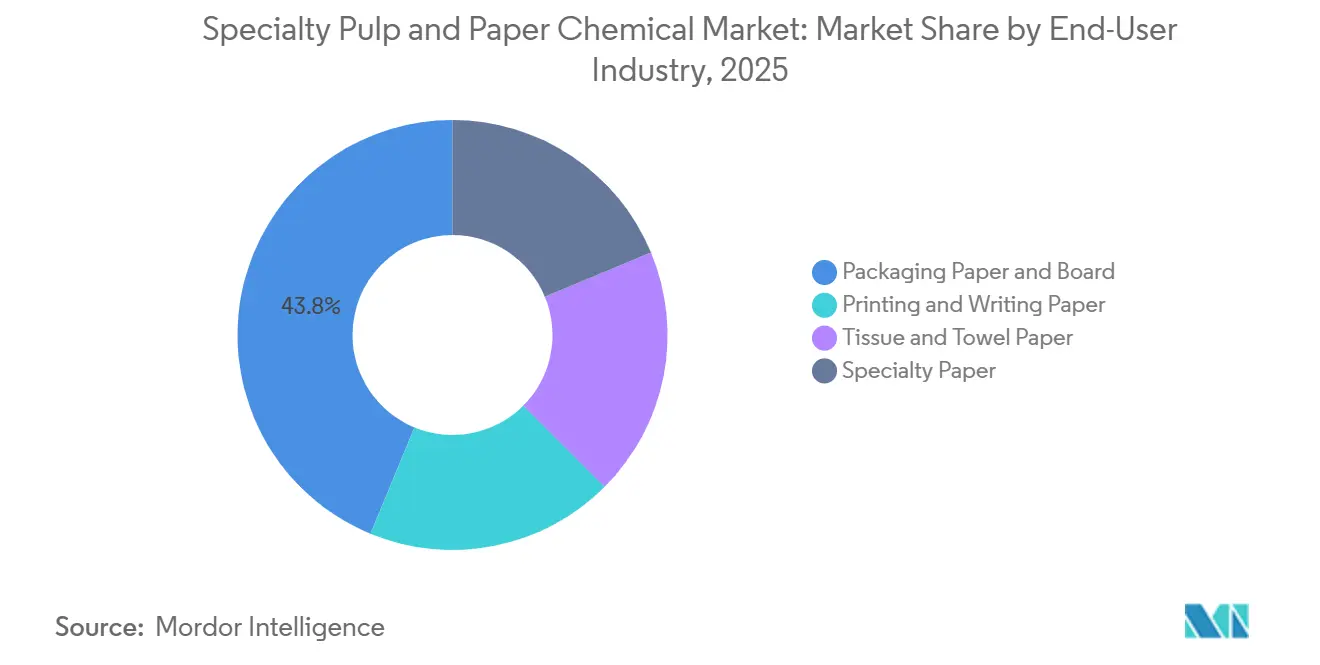
Verpackungspapier und -karton machte im Jahr 2025 43,78 % des Marktes für Spezialchemikalien für Zellstoff und Papier nach Endverbraucherbranche aus. Das Segment wird bis 2031 voraussichtlich mit einer CAGR von 6,47 % wachsen. Containerboard und Wellpappenfluting erfordern Additive, die Trockenfestigkeit, Nassfestigkeit, Repulpierbarkeit, Feuchtigkeitsbeständigkeit und zuverlässige Leistung beim Versand und bei der Lagerung bieten. Das Wachstum der Verpackungsnachfrage erhöht den Chemikalienbedarf für jede zusätzliche Tonne Kartonkapazität und steigert die Bedeutung von Chemikalien, die leichte Konstruktionen unterstützen. Die Nachfrage gilt für Sorten, die im E-Commerce, in der Konsumgüterverteilung, in der Lebensmittelserviceverpackung und in anderen Anwendungen eingesetzt werden, bei denen der Karton Produktschutz mit effizientem Fasereinsatz verbinden muss. Diese Faktoren stützen die Endverbraucherkategorie Verpackungspapier und -karton.
Solenis begann im April 2026 mit dem Bau einer neuen Produktionsanlage mit 60.000 Tonnen Kapazität in Beihai, Guangxi, mit geplanter Produktion im zweiten Quartal 2027. Die Anlage spiegelt Investitionen in Verpackungskarton-Lieferketten in China wider, wo Chemikalienlieferanten regionale Produktionskapazitäten und Anwendungsunterstützung in der Nähe von Papierfabriken benötigen. Druck- und Schreibpapier steht unter dem Druck der digitalen Substitution, erfordert aber weiterhin hochwertige Chemikalien für hochhelle, oberflächenbehandelte, Büro-, Sicherheits- und andere Spezialsorten. Tissue- und Handtuchanwendungen behalten ihre chemische Intensität, da Weichheit, Saugfähigkeit und Nassfestigkeit für die Produktqualität wichtig bleiben. Spezialpapier umfasst Lebensmittelservice-Substrate, Etikettenrohpapiere und Filtrationspapiere, bei denen die funktionellen Anforderungen die von Standard-Commoditysorten übersteigen können. Obwohl diese Anwendungen kleiner sind, können sie Barriere- und funktionelle Chemikalienformulierungen erfordern, insbesondere wenn Produktsicherheit und Oberflächenleistung Anforderungen sind.
Geografische Analyse
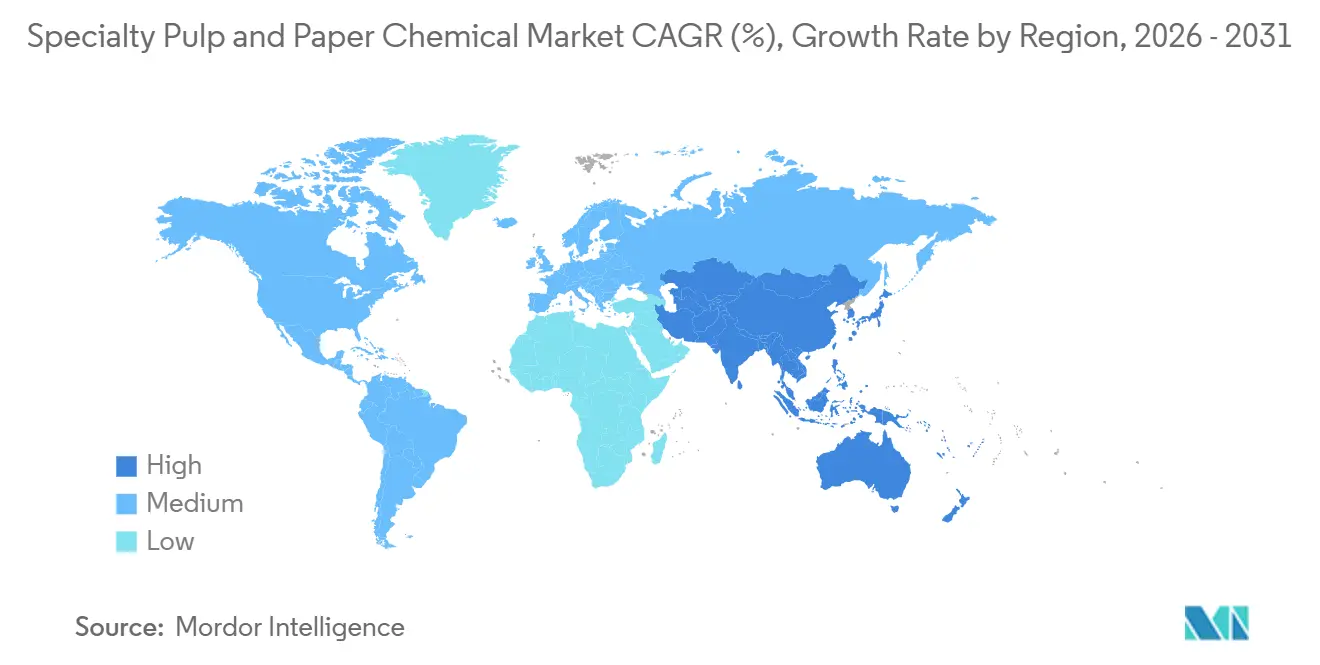
Asien-Pazifik machte im Jahr 2025 40,11 % des Marktes für Spezialchemikalien für Zellstoff und Papier aus und wird bis 2031 voraussichtlich mit einer CAGR von 6,31 % wachsen. China ist eine Quelle regionaler Nachfrage, da Provinzen wie Shandong, Zhejiang und Guangxi integrierte Zellstoff- und Papieranlagen aufbauen, die funktionelle, Bleich-, Wasserbehandlungs- und Prozesschemikalien benötigen. Indien gewinnt an Bedeutung, da staatliche Anreizprogramme Finanzierungshürden für Verpackungspapierfabriken abbauen und Chemikalienbeschaffungszyklen für neue Kapazitäten verkürzen. Kemiras Wellgrow-Anlage in Thailand wurde im August 2026 in Betrieb genommen, mit einer Jahreskapazität von 100.000 Tonnen Festigkeitschemikalien[2]Kemira Oyj, "Kemira Invests in the Expansion of Paper and Board Chemical Capacity in Thailand to Serve the Growing APAC Market," Kemira, kemira.com.. Die Anlage deckt die Nachfrage nach Papier-, Karton- und Tissuechemikalien in Südostasien und Indien. Japan und Südkorea erzeugen Nachfrage nach enzymbasierten Bleichmitteln und hochreinen funktionellen Additiven, die in Premium-Verpackungs- und Spezialsorten eingesetzt werden. Diese Faktoren schaffen eine regionale Nachfragebasis, die expandierende Verpackungskapazitäten und Spezialpapierproduktion umfasst.
Nordamerika ist der zweitgrößte regionale Markt für Spezialchemikalien für Zellstoff und Papier, gestützt durch eine etablierte Fabrikbasis mit technischen Fähigkeiten. Das regionale Wachstum erfolgt durch Prozessintensivierung, chemische Effizienz und regulatorisch getriebene Reformulierung statt durch Erweiterungen der grundlegenden Papierproduktionskapazität. Die Maßnahme der FDA vom Januar 2025 zu 35 PFAS-Lebensmittelkontaktmitteilungen beschleunigte die Umstellungspläne für Papierverpackungen, die zuvor für einige Verarbeiter freiwillig waren. Kanada unterstützt die Nachfrage durch seinen Kraftzellstoffsektor und das Interesse an enzymatischen und biobasierten Bleichadditiven im Zusammenhang mit unternehmerischen Scope-3-Emissionsverpflichtungen. Mexiko expandiert von einer niedrigeren Basis durch Konsumgüter- und Lebensmittelserviceverpackungsaktivitäten, die mit dem Nearshoring-Fertigungskorridor verbunden sind. Neue Produktions- und Vertriebsaktivitäten in diesem Korridor steigern die Nachfrage nach Verpackungskarton, funktionellen Beschichtungen und Nasspartie-Chemikalienprogrammen.
Deutschland, Frankreich und die nordischen Länder betreiben Papierfabriken mit etablierten elementarchlorfrei- und totalchlorfrei-Bleichsystemen. Diese Infrastruktur unterstützt die Enzymintegration und die Einführung AOX-armer Chemikalien. In Südamerika bleibt der Markt auf Brasilien konzentriert, wo die Zelluloseproduktion im Jahr 2025 29,4 Millionen Tonnen erreichte, ein Anstieg von 6,9 % gegenüber 2024, während die Exporte 20,7 Millionen Tonnen erreichten, ein Anstieg von 11,6 %. Brasiliens Umweltgenehmigungsrahmen unterstützt die Beschaffung biologisch abbaubarer Retentionsmittel und biobasierter Alternativen für Fabrikchemikalienanwendungen. Der Nahe Osten und Afrika bleiben kleinere Märkte; Greenfield-Fabriken in Saudi-Arabien, Ägypten und Südafrika übernehmen jedoch von Anfang an fortschrittliche Delignifizierungs- und Peroxidbleichtechnologien, ohne die Altkapitalbeschränkungen, die die Technologieeinführung in anderen Regionen verzögern können. Dies ermöglicht die Auswahl von Chemikalienprogrammen während des anfänglichen Fabrikdesigns und der Inbetriebnahme.

Wettbewerbslandschaft
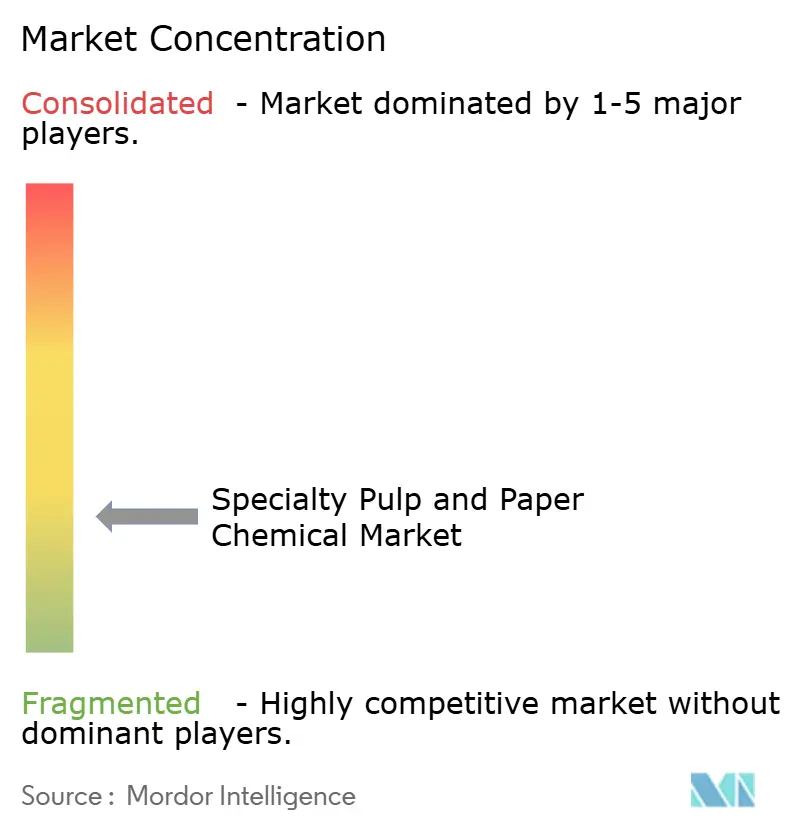
Der Markt für Spezialchemikalien für Zellstoff und Papier ist fragmentiert. Kemira, Solenis, Ecolab und BASF sind im Nasspartie-Funktionschemikaliensegment tätig, wo Anwendungsexpertise und leistungsoptimierung auf Fabrikebene relevant sind. Standortnahe Produktionsanlagen, technische Servicekapazitäten und etablierte Kundenbeziehungen können Lieferantenbeziehungen mit größeren Papierfabriken unterstützen. Globale Lieferanten verlagern sich von der Produktlieferung hin zu digitalen Serviceprogrammen, die Echtzeit-Soft-Sensor-Dosierung, prädiktive Qualitätskontrolle und datengesteuerte Chemikalienoptimierung umfassen. Regionale mittelgroße Papierfabriken, die expandieren, aber keine fortschrittliche Überwachungsinfrastruktur haben, werden möglicherweise nicht vollständig durch standardisierte globale Formulierungen bedient. Dies schafft Möglichkeiten für lokalisierte Dienstleistungen und Anwendungsunterstützung, die auf regionale Fasermischungen, Maschinenbedingungen, Wasserqualität und Fabrikbetriebsprioritäten zugeschnitten sind.
Im Jahr 2026 vereinbarte Solenis mit Moleaer, die Nutzung der Nanoblasentechnologie zur Polymeraktivierung durch sein Novera-Programm auszuweiten. Die Vereinbarung konzentrierte sich auf Prozessleistung und Polymeraktivierung zusätzlich zur Chemikalienversorgung. Im April 2026 führte Nouryon Expancel 081 ein, um Kartonherstellern zu helfen, den Recyclingfasereinsatz zu erhöhen und gleichzeitig die Kartoneigenschaften aufrechtzuerhalten. Kemiras Kapazitätserweiterung in Thailand bietet einen regionalen Produktionsstandort, um die Nachfrage nach Verpackungs-, Karton- und Tissuechemikalien in Südostasien und Indien zu decken. Der Markt für Spezialchemikalien für Zellstoff und Papier bevorzugt Lieferanten, die Anwendungsunterstützung, lokale Verfügbarkeit, Leistungsvalidierung und messbare Kostenvorteile kombinieren, insbesondere wenn Papierfabriken Festigkeit, Laufbarkeit, Wassereffizienz oder Barriereleistung verbessern möchten, ohne etablierte Produktionsprozesse zu stören.
Biobasierte Materialien schaffen einen eigenständigen Wettbewerbsweg für kleinere Lieferanten, darunter lignosulfonatbasierte Festigkeitsadditive, harzbasierte Leimungssysteme und biobasierte Flockungsmittel. Kleinere Formulierer in Brasilien und Südostasien passen enzymatische Deinking- und Wasserbehandlungsprodukte an lokale Recyclingfaserbedingungen an, die möglicherweise nicht mit standardisierten globalen Formulierungen übereinstimmen. Ihre Wettbewerbsposition hängt von anwendungsspezifischem Support und lokaler Reaktionsfähigkeit ab, nicht von einem breiten globalen Produktportfolio. ISO 14001-Umweltmanagementsystemanforderungen können auch die Beschaffungssteuerung von Papierfabriken beeinflussen, was zu einer Wettbewerbsstruktur führt, in der globale Lieferanten in etablierten funktionellen Chemikalienkategorien tätig sind. Gleichzeitig adressieren spezialisierte regionale Formulierer lokale und biobasierte Anwendungen.
Marktführer für Spezialchemikalien für Zellstoff und Papier
Kemira Oyj
Solenis
BASF
Ecolab Inc.
Buckman
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Nouryon führte Expancel 081 Mikrosphären kommerziell auf der Veranstaltung Pulp and Beyond 2026 in Helsinki ein. Bei einem Einsatz von bis zu 1 % in Karton erhöht das Produkt das Volumen und die Dicke um 15–25 %, was es Papierfabriken ermöglicht, Leistungsziele mit höherem Recyclingfaseranteil zu erreichen, ohne das Flächengewicht zu erhöhen.
- März 2025: Kemiras erweiterte Wellgrow-Anlage in Thailand erreichte den vollständigen Betriebsstatus mit einer Jahreskapazität von rund 100.000 Tonnen Festigkeitschemikalienmitteln. Die Anlage bedient den Markt für Spezialchemikalien für Zellstoff und Papier in Südostasien und Indien in den Bereichen Papier, Karton und Tissue. Die mehrere Millionen Euro umfassende Erweiterung umfasste mehrere Produktionslinien und stellte Kemiras bisher größtes Kapazitätsengagement im Asien-Pazifik-Raum dar.


Globaler Berichtsumfang für den Markt für Spezialchemikalien für Zellstoff und Papier
Spezialchemikalien für Zellstoff und Papier sind Formulierungen, die in der Zellstoff- und Papierherstellung eingesetzt werden, um die Produktionseffizienz zu verbessern, Fabrikprozesse zu steuern und Endprodukten spezifische Leistungsmerkmale zu verleihen.
Der Markt für Spezialchemikalien für Zellstoff und Papier ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Tenside, Polymere, Prozesschemikalien, Wasserbehandlungschemikalien, Pigmente und Farbstoffe sowie Spezialchemikalien segmentiert. Nach Anwendung ist der Markt in Papierherstellung, Papierbeschichtung, Zellstoffbleiche, Papierverarbeitung und Spezialpapierproduktion segmentiert. Nach Endverbraucherbranche ist der Markt in Druck- und Schreibpapier, Verpackungspapier und -karton, Tissue- und Handtuchpapier sowie Spezialpapier segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Spezialchemikalien für Zellstoff und Papier in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Tenside |
| Polymere |
| Prozesschemikalien |
| Wasserbehandlungschemikalien |
| Pigmente und Farbstoffe |
| Spezialchemikalien |
| Papierherstellung |
| Papierbeschichtung |
| Zellstoffbleiche |
| Papierverarbeitung |
| Spezialpapierproduktion |
| Druck- und Schreibpapier |
| Verpackungspapier und -karton |
| Tissue- und Handtuchpapier |
| Spezialpapier |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Tenside | |
| Polymere | ||
| Prozesschemikalien | ||
| Wasserbehandlungschemikalien | ||
| Pigmente und Farbstoffe | ||
| Spezialchemikalien | ||
| Nach Anwendung | Papierherstellung | |
| Papierbeschichtung | ||
| Zellstoffbleiche | ||
| Papierverarbeitung | ||
| Spezialpapierproduktion | ||
| Nach Endverbraucherbranche | Druck- und Schreibpapier | |
| Verpackungspapier und -karton | ||
| Tissue- und Handtuchpapier | ||
| Spezialpapier | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Spezialchemikalien für Zellstoff und Papier?
Die Marktgröße für Spezialchemikalien für Zellstoff und Papier wurde im Jahr 2025 auf 25,35 Milliarden USD geschätzt und wird voraussichtlich von 26,66 Milliarden USD im Jahr 2026 auf 34,54 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031).
Welche Produktkategorie führt bei Spezialchemikalien für Zellstoff und Papier?
Polymere führten im Jahr 2025 mit einem Anteil von 27,45 % und werden bis 2031 voraussichtlich mit einer CAGR von 5,84 % wachsen, was ihre Rolle in Retentions-, Entwässerungs- und Nassfestigkeitsanwendungen widerspiegelt.
Welche Anwendung wächst am schnellsten bei Spezialchemikalien für Zellstoff und Papier?
Die Papierbeschichtung ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 6,13 % bis 2031, unterstützt durch PFAS-freie Barrierereformulierung und die Nachfrage nach wasserbasierten und repulpierbaren Beschichtungssystemen.
Warum erhöhen Recyclingfasern die Nachfrage nach Spezialchemikalien?
Recyclingfasern weisen eine schwächere Faserbindung und eine geringere verfügbare Oberfläche auf, was den Bedarf an Festigkeitsadditiven, Entwässerungshilfsmitteln, Fixiermitteln und Enzymprogrammen erhöht, die Papierfabriken helfen, die Papierqualität aufrechtzuerhalten.
Seite zuletzt aktualisiert am:



