
Marktgröße und Marktanteil für orthopädische Zubehörprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
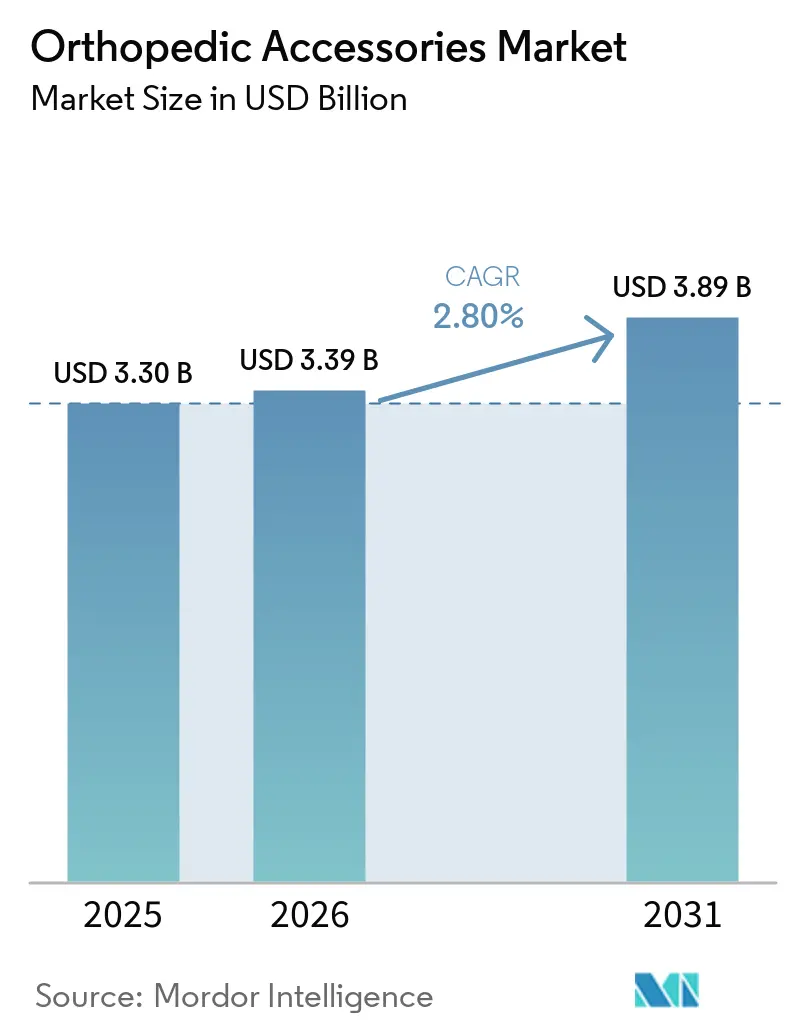
| Marktgröße (2026) | 3.39 Milliarden US-Dollar |
| Marktgröße (2031) | 3.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.80 % |
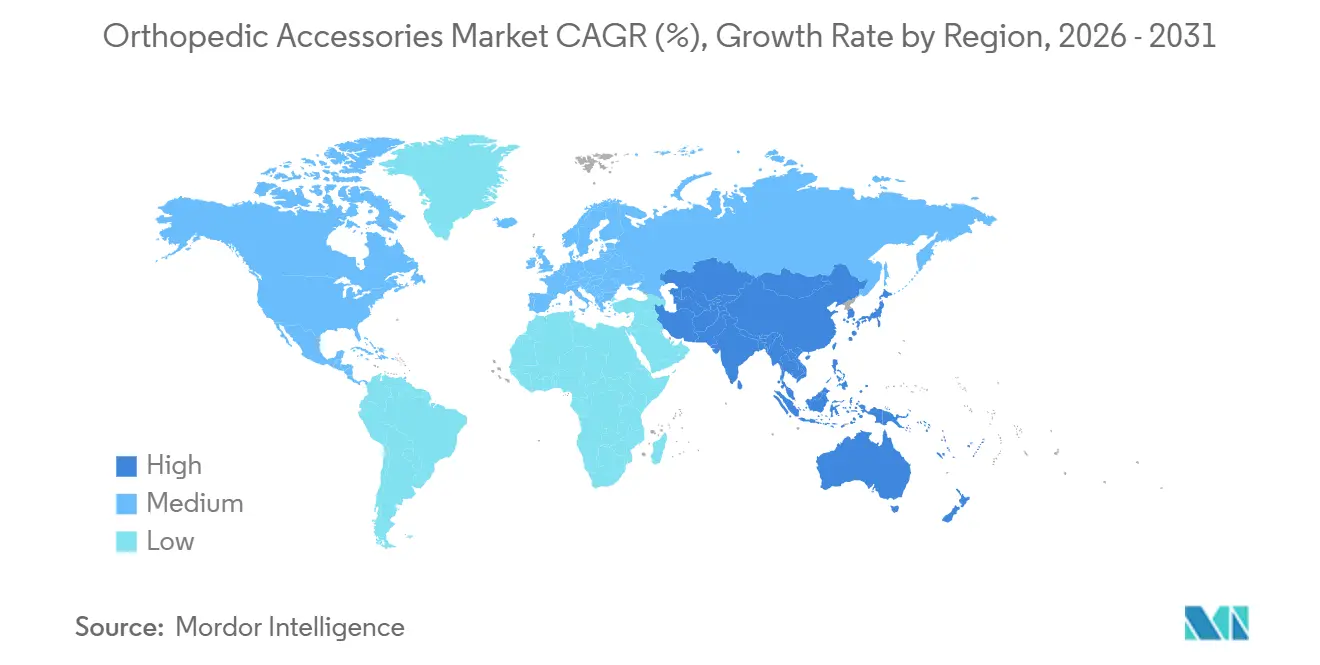
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
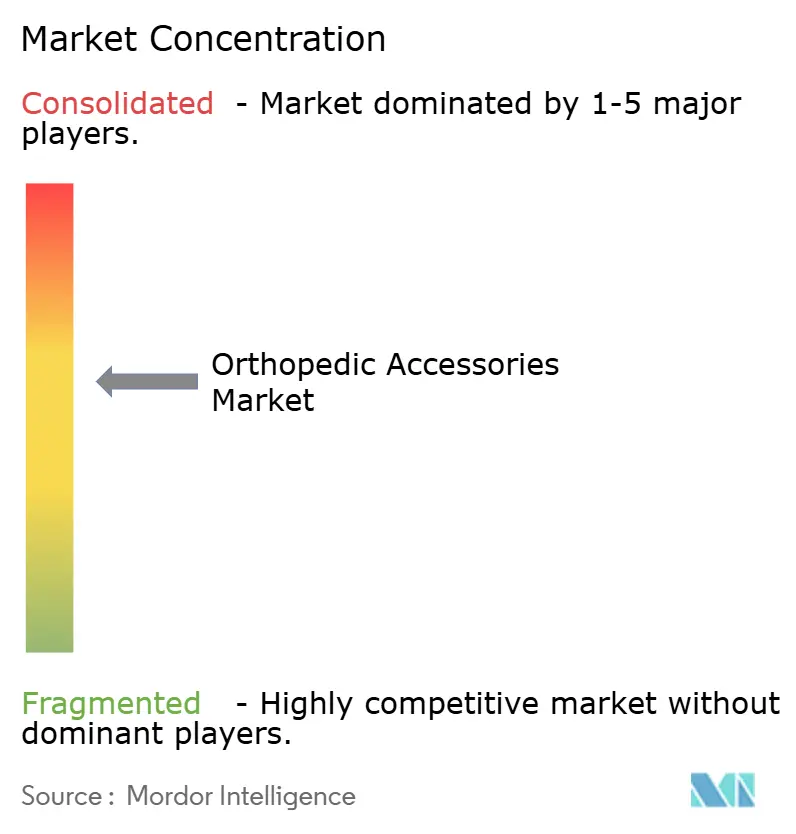
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orthopädische Zubehörprodukte von Mordor Intelligence
Die Marktgröße für orthopädische Zubehörprodukte wurde im Jahr 2025 auf 3,30 Milliarden USD geschätzt und soll von 3,39 Milliarden USD im Jahr 2026 auf 3,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,80 % während des Prognosezeitraums (2026–2031).
Der Markt für orthopädische Zubehörprodukte wird durch die langfristige Belastung durch Osteoarthritis und andere Erkrankungen des Bewegungsapparates gestützt, die eine Nachfrage nach Produkten für Erholung, Mobilität und tägliche Unterstützung erzeugt. Die steigende Lebenserwartung erweitert zudem den Kundenstamm, während die anhaltende Aktivität älterer Erwachsener die Nutzung über die akute Behandlung hinaus ausweitet. Unternehmen balancieren günstigere, weit verfügbare weiche Stützen mit Premiumgeräten, die Sensoren, individuelle Anpassung oder fortschrittliche Gelenkkontrolle nutzen. Der Markt für orthopädische Zubehörprodukte sieht sich auch einer stärkeren Prüfung der Erstattungsdokumentation und der Lieferantenkonformität gegenüber, was Unternehmen mit etablierten klinischen und Zahlungsfähigkeiten begünstigt. Diese Bedingungen machen zuverlässige Distribution, klinische Evidenz und Produktpassgenauigkeit zu wichtigen Faktoren im Markt für orthopädische Zubehörprodukte.
Wichtigste Erkenntnisse des Berichts
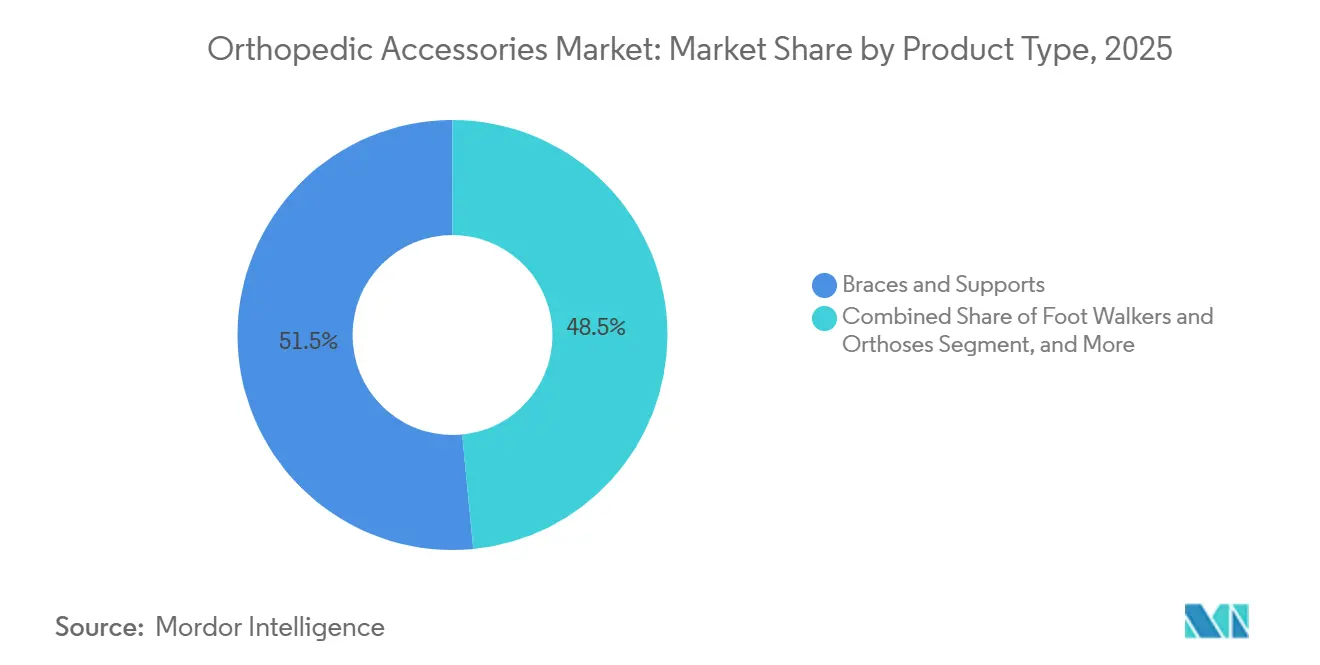
- Nach Produkttyp hielten Orthesen und Stützen im Jahr 2025 einen Marktanteil von 51,54 % am Markt für orthopädische Zubehörprodukte, während Fußlauforthesen und Orthesen bis 2031 mit einer CAGR von 4,54 % wachsen sollen.
- Nach Anwendung entfielen auf Kniezubehör im Jahr 2025 28,65 % der Marktgröße für orthopädische Zubehörprodukte, während Fußzubehör bis 2031 voraussichtlich mit einer CAGR von 4,89 % wachsen wird.
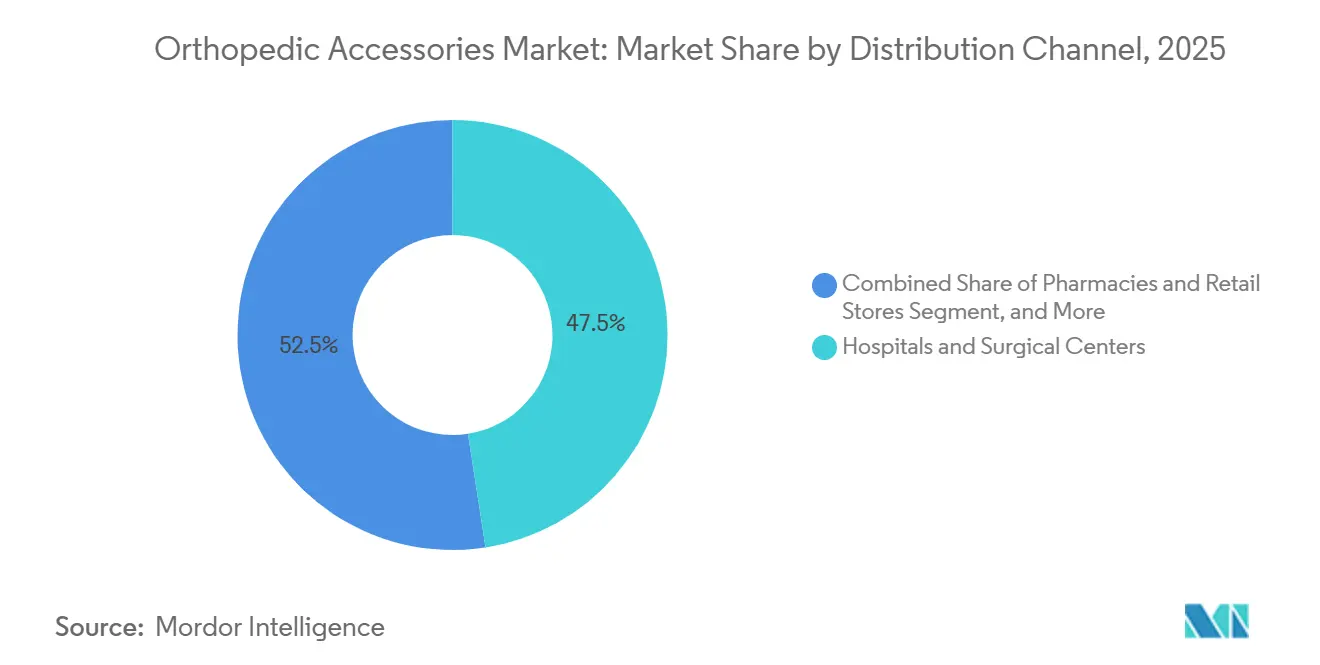
- Nach Vertriebskanal hielten Krankenhäuser und chirurgische Zentren im Jahr 2025 einen Anteil von 47,54 %, während Apotheken und Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 5,85 % wachsen werden.
- Nach Endnutzer entfielen auf Krankenhäuser und chirurgische Zentren im Jahr 2025 ein Anteil von 42,54 %, während Pflegeeinrichtungen für die häusliche Pflege bis 2031 voraussichtlich mit einer CAGR von 5,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,54 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 3,65 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Erkrankungen des Bewegungsapparates und Osteoarthritis-Belastung | +0.60% | Global, mit überproportionaler Belastung in Ostasien, Südasien und einkommensstarkem Nordamerika | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und Nachfrage nach aktivem Altern | +0.50% | Global, konzentriert in Nordamerika, Westeuropa und Ostasien, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Sport- und aktivitätsbedingte Verletzungen | +0.40% | Nordamerika und Europa, mit wachsender Relevanz in städtischen Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach postoperativer und ambulanter Rehabilitation | +0.40% | Nordamerika und Europa, mit früher Entwicklung im Asien-Pazifik-Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Sensorgestützte Orthesen und Workflows für die Fernrehabilitation | +0.20% | Einkommensstarkes Nordamerika und Westeuropa, mit früher Einführung in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Schnellere individuelle Anpassung durch 3D-Scanning und additive Fertigung | +0.20% | Nordamerika und Westeuropa, mit frühen Gewinnen in fortgeschrittenen Asien-Pazifik-Zentren | Kurzfristig (≤ 2 Jahre), Übergang zu mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Erkrankungen des Bewegungsapparates und Osteoarthritis-Belastung
Der Markt für orthopädische Zubehörprodukte wird durch eine wachsende Zahl von Menschen mit Erkrankungen des Bewegungsapparates untermauert. Eine Studie aus dem Jahr 2025 berichtete von 607 Millionen Osteoarthritis-Fällen weltweit im Jahr 2021, was 137 % mehr als im Jahr 1990 war. Knieosteoarthritis machte mehr als 56 % dieser Fälle aus und verknüpft die Krankheitslast eng mit der Nachfrage nach Knieorthesen, Stützen und Orthesen. Dieselbe Forschung prognostizierte 765 Millionen Menschen, die bis 2060 mit Osteoarthritis leben werden. Eine separate Analyse aus dem Jahr 2025 identifizierte 1,686 Milliarden prävalente Fälle von Erkrankungen des Bewegungsapparates im Jahr 2021 und prognostizierte 2,161 Milliarden Fälle bis 2035[1]. Ost- und Südostasien verzeichneten den schnellsten Anstieg der altersstandarisierten Osteoarthritis-Behinderungsraten bei älteren Erwachsenen, was das Nachfragewachstum in Regionen bringt, in denen der Zugang zu orthopädischen Zubehörprodukten historisch weniger entwickelt war.
Alternde Bevölkerung und Nachfrage nach aktivem Altern
Die Bevölkerungsalterung verlängert den Bedarf an Produkten, die Mobilität, Stabilität und Erholung unterstützen. Die Weltgesundheitsorganisation berichtete, dass bis 2030 jeder 6. Mensch weltweit 60 Jahre oder älter sein wird. Sie prognostizierte auch, dass die Bevölkerung im Alter von 80 Jahren oder älter bis 2050 426 Millionen erreichen wird, wobei 80 % der älteren Menschen in Ländern mit niedrigem und mittlerem Einkommen leben werden[2]. Dieses Muster erhöht die Bedeutung zugänglicher Produkte, die Verbraucher außerhalb fortgeschrittener Krankenhaussysteme versorgen. Der Markt für orthopädische Zubehörprodukte profitiert auch von der präventiven Nutzung durch Erwachsene, die körperlich aktiv bleiben und dabei wiederkehrende Knie-, Knöchel- oder Rückenbeschwerden bewältigen. Orthesen und Stützen behalten einen breiten Kundenstamm, da sie bei chronischen Erkrankungen, zur Verletzungsprävention und zur Erholung nach der Behandlung eingesetzt werden. Die wachsende Präferenz für anhaltende Mobilität unterstützt eine wiederholte Ersatznachfrage und nicht nur Einmalkäufe.
Sport- und aktivitätsbedingte Verletzungen
Sport- und Freizeitverletzungen unterstützen weiterhin die Nachfrage nach Schutz- und Erholungsgeräten im Markt für orthopädische Zubehörprodukte. US-amerikanische Notaufnahmen behandelten im Jahr 2024 4,4 Millionen sport- und freizeitausrüstungsbedingte Verletzungen, ein Anstieg von 17 % gegenüber 2023. Knie- und Knöchelbandverletzungen blieben bei Schulsportprogrammen häufig, mit 5.921 Verletzungen, die im Schuljahr 2024–25 in der zugrunde liegenden Marktforschung erfasst wurden. Diese Verletzungen unterstützen Käufe während der Rehabilitation und fördern auch den präventiven Einsatz von Orthesen bei Personen mit früheren Verletzungen oder Instabilitätsproblemen. Apotheken und Einzelhändler sind besonders relevant, wenn Verbraucher rezeptfreie Produkte ohne Krankenhausrezept wählen. Dieses Muster unterstützt den Markt für orthopädische Zubehörprodukte, da ein Produkt wiederholt im Training, bei der Erholung und zur künftigen Verletzungsprävention eingesetzt werden kann.
Postoperative Versorgung, vernetzte Rehabilitation und individuelle Anpassung
Kürzere Krankenhausaufenthalte verlagern mehr orthopädische Erholung in ambulante und häusliche Umgebungen. Der Markt für orthopädische Zubehörprodukte ist daher zunehmend auf Kliniken, Therapeuten, Telemedizin-Anbieter und Patienten angewiesen, die die Produktauswahl nach der Entlassung beeinflussen. Die häusliche Pflege wächst, da Fernüberwachung und heimbasierte Rehabilitation häufiger werden. Sensorgestützte Orthesen können dieses Modell unterstützen, indem sie Klinikern helfen, Adhärenz und Erholung außerhalb der Klinik zu verfolgen. CMS führte im Jahr 2026 eine Vergütung für mikroprozessorgesteuerte Knöchel-Fuß-Orthesen unter dem HCPCS-Code L2221 mit einer Gebühr von 1.889,92 USD pro Einheit ein. Die additive Fertigung kann laut einer Studie aus dem Jahr 2026 auch die Designzeit für individuelle Knieorthesen von 8 Stunden auf 10,3 Minuten verkürzen, was die Wirtschaftlichkeit der individuellen Anpassung im klinischen Maßstab verbessern könnte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche und individuelle Zubehörprodukte | -0.40% | Global, mit der größten Auswirkung in aufstrebenden Asien-Pazifik-Volkswirtschaften und Südamerika | Langfristig (≥ 4 Jahre) |
| Inkonsistente Erstattung und Deckungsausschlüsse | -0.30% | Nordamerika und Westeuropa, wo die Deckungskomplexität je nach Land variiert | Mittelfristig (2–4 Jahre) |
| Schlechte Tragbarkeit und langfristige Patientencompliance | -0.20% | Global, insbesondere in häuslichen Pflegeumgebungen | Mittelfristig (2–4 Jahre) |
| Gefälschte und schwer rückverfolgbare Produkte in digitalen Kanälen | -0.10% | Asien-Pazifik, Naher Osten und Nordafrika sowie grenzüberschreitender Online-Handel in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten, Tragbarkeit und Patientencompliance
Die Lücke zwischen einfachen weichen Stützen und individuellen Geräten kann den Zugang zu fortschrittlichen orthopädischen Zubehörprodukten einschränken. Individuelle Orthesen erfordern häufig eine persönliche Beurteilung, ärztliche Verordnungen und Dokumentation, was die Eigenkosten durch Selbstbehalte und Zuzahlungen erhöhen kann. Nicht-starre Stützen können auch außerhalb der Medicare-Orthesendeckung fallen. Diese Einschränkungen sind in preissensiblen Umgebungen schwieriger, wo fortschrittliche Geräte weniger erschwinglich sind. Schlechter Komfort, eingeschränkte Passform und die Belastung durch das tägliche Tragen können die langfristige Patientennutzung reduzieren, insbesondere bei der häuslichen Erholung. Der Markt für orthopädische Zubehörprodukte wird profitieren, wenn schnellere Design- und Produktionsmethoden die Kosten senken und gleichzeitig Passform und Tragbarkeit verbessern.
Erstattung, Compliance und schwer rückverfolgbare Produkte
Erstattungsregeln stellen ein wesentliches Risiko für Lieferanten, Distributoren und Patienten dar. Das Büro des Generalinspekteurs des US-Gesundheitsministeriums berichtete im Haushaltsjahr 2024 eine fehlerhafte Zahlungsrate von 21,4 % für rezeptfreie orthopädische Orthesen, was Zahlungen in Höhe von insgesamt 1,9 Milliarden USD entspricht[3]. CMS verhängte im Februar 2026 ein 6-monatiges Moratorium für die Neuaufnahme bestimmter DMEPOS-Lieferanten und identifizierte 3,4 Milliarden USD an mutmaßlichen betrügerischen Abrechnungsmustern. Strengere Dokumentations- und Lieferantenprüfungen erhöhen die Teilnahmekosten für legitime, kleinere Lieferanten. Sie können auch etablierte Unternehmen mit dokumentierten Erstattungsportfolios zu attraktiveren Partnern für Anbieter machen. Schwer rückverfolgbare Online-Produkte bleiben ein Problem, da sie das Produktvertrauen schwächen und die Durchsetzung über digitale Kanäle erschweren können. Diese Bedingungen machen Compliance-Systeme und nachweisbare Distribution zu wichtigen Wettbewerbsanforderungen im Markt für orthopädische Zubehörprodukte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Orthesen und Stützen führen, während Lauforthesen und Orthesen schneller wachsenOrthesen und Stützen hielten im Jahr 2025 einen Marktanteil von 51,54 % am Markt für orthopädische Zubehörprodukte. Ihre führende Position spiegelt die Nutzung im Verletzungsmanagement, bei chronischer Unterstützung und bei der Erholung nach Operationen wider. Verbraucher können rezeptfreie Kniebandagen, strukturierte Stützen und individuelle Entlastungsorthesen für das Osteoarthritis-Management wählen. Diese Breite ermöglicht es der Kategorie, sowohl selbstgesteuerte Käufe als auch klinisch geleitete Behandlungen zu bedienen. Der Fertigungsmaßstab unterstützt auch eine breite Verfügbarkeit über Preisklassen und Versorgungsumgebungen hinweg.
Fußlauforthesen und Orthesen sollen bis 2031 mit einer CAGR von 4,54 % wachsen. Die Marktgröße für orthopädische Zubehörprodukte in dieser Kategorie wird durch diabetische Fußkomplikationen, periphere Neuropathie und Verschlechterung der unteren Gliedmaßen bei älteren Erwachsenen gestützt. Diese Produkte adressieren häufig Mobilitätsbedürfnisse, die mehr als eine einfache weiche Stütze erfordern. Ihre Rolle bei Wiederholungsverschreibungen kann die Nachfrage dauerhafter machen als Nachfrage, die nur mit Sportverletzungen verbunden ist. Angetriebene und mikroprozessorgestützte Designs zeigen auch weiterhin Interesse an Geräten, die Kontrolle und Mobilität verbessern.

Nach Anwendung:
Knie bleibt der größte Anwendungsbereich, und die Fußnachfrage wächstKniezubehör machte im Jahr 2025 28,65 % der Marktgröße für orthopädische Zubehörprodukte aus. Die führende Position entspricht den 374,74 Millionen prävalenten Knieosteoarthritis-Fällen, die weltweit im Jahr 2021 identifiziert wurden. Kniezubehör deckt eine breite Preisspanne ab, von günstigeren Kompressionsbandagen bis hin zu individuellen Entlastungsgeräten. Dieser Mix unterstützt das Volumen in klinischen, Einzelhandels- und häuslichen Erholungsumgebungen. Er gibt Herstellern auch Möglichkeiten, Patienten in verschiedenen Stadien des Krankheitsmanagements zu versorgen.
Fußzubehör soll bis 2031 mit einer CAGR von 4,89 % wachsen. Diabetesbedingte Fußerkrankungen und die Nachfrage nach funktionellen Orthesen unterstützen diese Richtung im Markt für orthopädische Zubehörprodukte. Fußprodukte können sowohl biomechanische Korrekturen als auch Schutz während der Erholung unterstützen. Hüft- und Knöchelprodukte bedienen wesentliche, aber spezifischere Patientengruppen, wobei die Knöchelnachfrage eng mit der Erholung von Sportverletzungen verbunden ist. Wirbelsäulenzubehör bleibt wichtig für die postoperative Stabilisierung, degenerative Erkrankungen und das Skoliose-Management. Enovis brachte im Juni 2026 die DonJoy Spinamic Hybrid Scoliosis Brace auf den Markt, die dynamische Unterstützung und strukturelle Kontrolle in 10 konfektionierten Größen kombiniert.
Nach Vertriebskanal:
Krankenhäuser führen und der Einzelhandel gewinnt an DynamikKrankenhäuser und chirurgische Zentren hielten im Jahr 2025 47,54 % des Vertriebskanalwerts. Ihre Position spiegelt ihre Rolle bei der Verschreibung hochwertiger individueller Produkte und postoperativer Zubehörprodukte wider. Orthopädische, Orthesen- und Prothesenkliniken bieten Anpassung, Nachsorge und Produktberatung, wenn Patienten die Akutversorgung verlassen. Diese Beziehungen bleiben wichtig für Produkte, die eine klinische Beurteilung oder Erstattungsdokumentation erfordern. Sie helfen Patienten auch dabei, Produkte auszuwählen, die ihren Erholungsanforderungen entsprechen.
Apotheken und Einzelhandelsgeschäfte sollen bis 2031 mit einer CAGR von 5,85 % wachsen. Diese Verschiebung spiegelt eine stärkere Verbraucherbeteiligung an konservativer Versorgung und präventiven Stützkäufen wider. Einzelhandelsumgebungen geben Menschen Zugang zu Basisprodukten vor oder nach einem formellen klinischen Besuch. E-Commerce fügt Komfort hinzu, hat aber eine begrenztere Rolle bei Premiumprodukten, da Rückverfolgbarkeit und regulatorische Bedenken weiterhin wichtig sind. CMS-Maßnahmen gegen mutmaßliche betrügerische DMEPOS-Abrechnungen unterstreichen den Wert verifizierter Produkt- und Verschreiberbeziehungen. Andere Kanäle, einschließlich Direktprogramme für Patienten und Lieferketten für Rehabilitationseinrichtungen, bleiben kleinere Teile des Marktes für orthopädische Zubehörprodukte.
Nach Endnutzer:
Krankenhäuser behalten ihre Größe, während die häusliche Pflege wächstKrankenhäuser und chirurgische Zentren machten im Jahr 2025 42,54 % der Endnutzernachfrage aus. Diese Umgebungen bleiben zentral für Verschreibung, Anpassung und Planung der postakuten Erholung. Orthopädische Kliniken sind auch wichtig für individuelle Orthesen, die Anpassung von Knöchel-Fuß-Orthesen und funktionelle Orthesen nach Operationen. Die Verlagerung einiger Eingriffe in die ambulante Versorgung gibt Kliniken mehr Einfluss auf die nach der Entlassung verwendeten Produkte. Diese Veränderung beeinflusst, welche Anbieter Patienten bei der Auswahl und Beschaffung von Zubehörprodukten helfen.
Häusliche Pflegeeinrichtungen sollen bis 2031 mit einer CAGR von 5,76 % wachsen. Diese Entwicklung spiegelt Bemühungen wider, stationäre Aufenthalte zu reduzieren und die Erholung in vertrauten Umgebungen zu unterstützen. Sie legt auch mehr Verantwortung auf Patienten und Pflegepersonen, Geräte zwischen den Besuchen ordnungsgemäß zu verwenden. Fernüberwachung kann die Nachsorge unterstützen, wenn vernetzte Geräte Nutzungsmuster und Erholungsinformationen erfassen. Der Markt für orthopädische Zubehörprodukte wird daher zunehmend durch Produkte geprägt, die Patienten ohne häufige Einrichtungsbesuche korrekt verwenden können. CMS-Maßnahmen zur DMEPOS-Registrierung unterstreichen auch die Bedeutung konformer Lieferanten, wenn häusliche Pflegekanäle wachsen.
Geografische Analyse
Markt für orthopädische Zubehörprodukte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,54 % am Markt für orthopädische Zubehörprodukte. Die Region profitiert von einer hohen Arthritis-Prävalenz, einer etablierten DMEPOS-Abdeckung und einer breiten Sportbeteiligung. In den Vereinigten Staaten hatten im Jahr 2024 21,3 % der Erwachsenen eine Arthritis-Diagnose erhalten. Die Vereinigten Staaten machten 78 % des nordamerikanischen Wertes in der zugrunde liegenden Marktbewertung aus. Das Wachstum ambulanter Operationen verlagert die Produktauswahl hin zu orthopädischen Kliniken und Physiotherapeuten.
Markt für orthopädische Zubehörprodukte in Europa
Europa bleibt der zweitgrößte regionale Teil des Marktes für orthopädische Zubehörprodukte, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage anführen. Deutschland verfügt über ein gut ausgebautes Netzwerk für Orthetik und Prothetik, während Bauerfeind, Medi, Ottobock, Lohmann und Rauscher sowie Thuasne bedeutende regionale Aktivitäten unterhalten. Die Sportmedizin-Orthesen unterstützen zudem einen Verbraucher-Einzelhandelskanal im Vereinigten Königreich und in Frankreich. Ottobock präsentierte die C-Brace Interim auf der OTWorld 2026 in Leipzig und nutzte dabei ein mikroprozessorgesteuertes orthopädisches Kniegelenk für die Frührehabilitation. Die Anforderungen der europäischen Medizinprodukteverordnung erhöhen die Compliance-Kosten und setzen gleichzeitig einheitlichere Qualitätserwartungen.
Markt für orthopädische Zubehörprodukte in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 3,65 % prognostiziert, was ihn zum am schnellsten wachsenden regionalen Segment macht. China ist die regionale Produktionsbasis und der größte Verbrauchsstandort nach Volumen in der Versorgungsbewertung. Indien ist ein wichtiger Standort für Wertwachstum, da sich die Gesundheitsinfrastruktur und der städtische Zugang zur muskuloskelettalen Versorgung verbessern. Japan, Südkorea und Australien sind premiumorientierte Märkte, während der Nahe Osten, Afrika und Südamerika Entwicklungsregionen bleiben, in denen Lücken bei der Erstattung und der Fertigung das Wachstum begrenzen.
Wettbewerbslandschaft
Der Markt für orthopädische Zubehörprodukte ist halbfragmentiert, mit Enovis, Össur, Ottobock und Bauerfeind im Technologie- und Premiummarkensegment. Tynor Orthotics, medi und Mueller Sports Medicine konkurrieren in den Wert- und rezeptfreien Kategorien. Kein einzelnes Unternehmen hält eine dominante Position, da die Kategorie vielfältige Produkte, Verwendungszwecke und Vertriebskanäle abdeckt. Weiche Stützprodukte stehen im Preiswettbewerb mit Generika- und Handelsmarkenangeboten. Premiumlieferanten suchen Differenzierung durch klinische Evidenz, individuelle Anpassung, digitale Funktionen und Erstattungsfähigkeit.
Enovis schloss im April 2024 die Übernahme von Breg ab und schuf ein kombiniertes Unternehmen mit einem Umsatz von 1,7 Milliarden USD. Smith+Nephew erwarb Integrity Orthopaedics im Januar 2026 für 225 Millionen USD, um sein US-amerikanisches Schulterreparaturangebot zu stärken. Össur vereinbarte im Januar 2024 die Übernahme von Fior and Gentz für 100 Millionen EUR, mit einem bedingten Earn-out von bis zu 20 Millionen EUR, um seine Fähigkeiten im Bereich neuro-orthopädischer Komponenten für die unteren Gliedmaßen auszubauen. Bauerfeind brachte im Januar 2026 die GenuTrain P3 Patella-Führungsorthese auf dem US-Markt auf den Markt. Diese Schritte zeigen, dass sowohl Akquisitionen als auch interne Produktentwicklung genutzt werden, um Premiumproduktportfolios zu verbessern.
Pädiatrische Orthesen, vernetzte Heimrehabilitation und Wertklassenprodukte im Asien-Pazifik-Raum und in Südamerika bleiben Bereiche kommerzieller Chancen. OrthoPediatrics führte im April 2026 das TRAXIO Complete Weight System mit der Synetik Group ein und zielt damit auf das US-amerikanische pädiatrische orthopädische Spezialorthesensegment ab. Unternehmen mit etablierten L-Code-Systemen, verifizierten Dokumentationen und konformer DMEPOS-Registrierung haben einen Vorteil, wenn die Lieferantenaufsicht zunimmt. Der Markt für orthopädische Zubehörprodukte wird weiterhin zwischen hochkompetitiven Basisstützen und Premiumgeräten aufgeteilt sein, die klinischen und zahlungsbezogenen Wert nachweisen können.
Marktführer im Bereich orthopädische Zubehörprodukte
-
3M Company
-
DJO LLC (Enovis)
-
Össur hf.
-
Zimmer Biomet Holdings, Inc.
-
Bauerfeind AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orthopädische Zubehörprodukte Unternehmen in diesem Bericht
- 3M
- Alcare
- Aspen Medical Products
- Bauerfeind
- Breg
- DeRoyal Industries
- DJO LLC (Enovis)
- Essity AB (BSN Medical)
- Frank Stubbs Company
- Hely & Weber Orthopedics
- Lohmann & Rauscher International
- McDavid
- medi
- Mueller Sports Medicine, Inc.
- Nippon Sigmax Co., Ltd.
- Össur hf.
- Ottobock
- Thuasne Group
- Tynor Orthotics
- Trulife
- United Ortho
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Markt für orthopädische Zubehörprodukte
- Juni 2026: Enovis Corporation brachte die DonJoy Spinamic® Hybrid Scoliosis Brace über DJO LLC in den Vereinigten Staaten auf den Markt. Die Orthese zielt auf adoleszente idiopathische Skoliose ab und kombiniert starre Korrekturmechanik mit einer atmungsaktiven Netzweste in 10 konfektionierten Größen, wobei Anpassung und Bildgebung in der Orthese in einem einzigen Besuch abgeschlossen werden können. Enovis strebt eine weltweite regulatorische Zulassung an und signalisiert damit die Absicht, Skolioseorthesen zu einer globalen kommerziellen Priorität zu machen.
- Mai 2026: Ottobock präsentierte die C-Brace Interim auf der OTWorld 2026 in Leipzig, ein innovatives Frührehabilitationsanpassungskonzept, das ein mikroprozessorgesteuertes orthopädisches Kniegelenk für Patienten mit Lähmungen der unteren Gliedmaßen integriert. Das Gerät ist für den Einsatz in den ersten 6 Monaten der Rehabilitation konzipiert und verlängert die therapeutische Trainingszeit über die Klinikstunden hinaus in den Alltag.
- Januar 2026: Smith Nephew erwarb Integrity Orthopaedics für 225 Millionen USD im Voraus zuzüglich bedingter leistungsbasierter Zahlungen, stärkte sein US-amerikanisches Schulterreparaturportfolio durch das Tendon Seam Rotatorenmanschettenreparatursystem und erweiterte seine Position bei orthopädischen Zubehörprodukten.
Berichtsumfang des globalen Marktes für orthopädische Zubehörprodukte
Gemäß dem Berichtsumfang sind orthopädische Zubehörprodukte unterstützende Geräte wie Orthesen, die dazu beitragen, Knochen und Gelenke zu schützen oder zu stabilisieren. Sie können Schmerzen lindern und Erholung, Mobilität oder Verletzungsprävention unterstützen.
Der Markt für orthopädische Zubehörprodukte ist nach Produkttyp, Anwendung, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Orthesen und Stützen, Fußlauforthesen und Orthesen sowie andere Produkttypen segmentiert. Nach Anwendung ist der Markt in Fuß, Hüfte, Knöchel, Knie, Wirbelsäule und andere Anwendungen segmentiert. Nach Vertriebskanal ist der Markt in Krankenhäuser und chirurgische Zentren, orthopädische Kliniken und Orthesen- und Prothesenkliniken, Apotheken und Einzelhandelsgeschäfte, E-Commerce-Plattformen und andere Vertriebskanäle segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und chirurgische Zentren, orthopädische Kliniken, häusliche Pflegeeinrichtungen und andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Orthesen und Stützen |
| Fußlauforthesen und Orthesen |
| Andere Produkttypen |
| Fuß |
| Hüfte |
| Knöchel |
| Knie |
| Wirbelsäule |
| Andere Anwendungen |
| Krankenhäuser und chirurgische Zentren |
| Orthopädische Kliniken und Orthesen- und Prothesenkliniken |
| Apotheken und Einzelhandelsgeschäfte |
| E-Commerce-Plattformen |
| Andere Vertriebskanäle |
| Krankenhäuser und chirurgische Zentren |
| Orthopädische Kliniken |
| Häusliche Pflegeeinrichtungen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Orthesen und Stützen | |
| Fußlauforthesen und Orthesen | ||
| Andere Produkttypen | ||
| Nach Anwendung | Fuß | |
| Hüfte | ||
| Knöchel | ||
| Knie | ||
| Wirbelsäule | ||
| Andere Anwendungen | ||
| Nach Vertriebskanal | Krankenhäuser und chirurgische Zentren | |
| Orthopädische Kliniken und Orthesen- und Prothesenkliniken | ||
| Apotheken und Einzelhandelsgeschäfte | ||
| E-Commerce-Plattformen | ||
| Andere Vertriebskanäle | ||
| Nach Endnutzer | Krankenhäuser und chirurgische Zentren | |
| Orthopädische Kliniken | ||
| Häusliche Pflegeeinrichtungen | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für orthopädische Zubehörprodukte im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 3,39 Milliarden USD und soll bis 2031 bei einer CAGR von 2,8 % 3,89 Milliarden USD erreichen. Der Ausblick spiegelt die Nachfrage im Zusammenhang mit Osteoarthritis, anderen Erkrankungen des Bewegungsapparates und Erholungsbedürfnissen in klinischen und häuslichen Umgebungen wider.
Welche Produktkategorie für orthopädische Zubehörprodukte hat den größten Marktanteil?
Orthesen und Stützen führten die Produktnachfrage mit einem Anteil von 51,5 % im Jahr 2025 an, da sie Verletzungsversorgung, chronische Unterstützung und postoperative Erholung abdecken. Ihre breite Palette umfasst grundlegende rezeptfreie Optionen und klinisch ausgewählte Geräte, was ihre führende Position unterstützt.
Welche Kategorie orthopädischer Zubehörprodukte wächst am schnellsten?
Fußlauforthesen und Orthesen sollen bis 2031 mit einer CAGR von 4,5 % wachsen, unterstützt durch Erkrankungen der unteren Gliedmaßen und diabetische Fußbedürfnisse. Die Kategorie profitiert auch von der Nachfrage nach Mobilitätsunterstützung bei älteren Erwachsenen und Menschen mit peripherer Neuropathie.
Welche Anwendung führt die Nachfrage nach orthopädischen Zubehörprodukten an?
Knieanwendungen führten im Jahr 2025 mit einem Anteil von 28,7 %, was mit der hohen globalen Belastung durch Knieosteoarthritis übereinstimmt. Kniestützen werden zur Prävention, Verletzungserholung, Behandlung chronischer Erkrankungen und postoperativen Rehabilitation eingesetzt.
Warum werden häusliche Pflegeeinrichtungen für orthopädische Zubehörprodukte immer wichtiger?
Die häusliche Pflege soll bis 2031 mit einer CAGR von 5,7 % wachsen, da sich die Erholung von längeren Krankenhausaufenthalten wegbewegt und die Fernbegleitung häufiger wird. Vernetzte Produkte können Klinikern helfen, Nutzung und Erholung zu überwachen, wenn Patienten nicht in einem Krankenhaus oder einer Klinik sind.
Welche Faktoren beeinflussen den Zugang zu fortschrittlichen orthopädischen Zubehörprodukten?
Die wichtigsten Einschränkungen sind höhere Kosten für individuelle Geräte, Dokumentationsanforderungen, Deckungsausschlüsse, Tragbarkeitsbedenken und Lieferanten-Compliance-Regeln. Diese Faktoren können beeinflussen, was Patienten erhalten können, welche Produkte Lieferanten anbieten können und über welche Kanäle Geräte vertrieben werden.