
Tamaño y Participación del Mercado de Accesorios Ortopédicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accesorios Ortopédicos por Mordor Intelligence
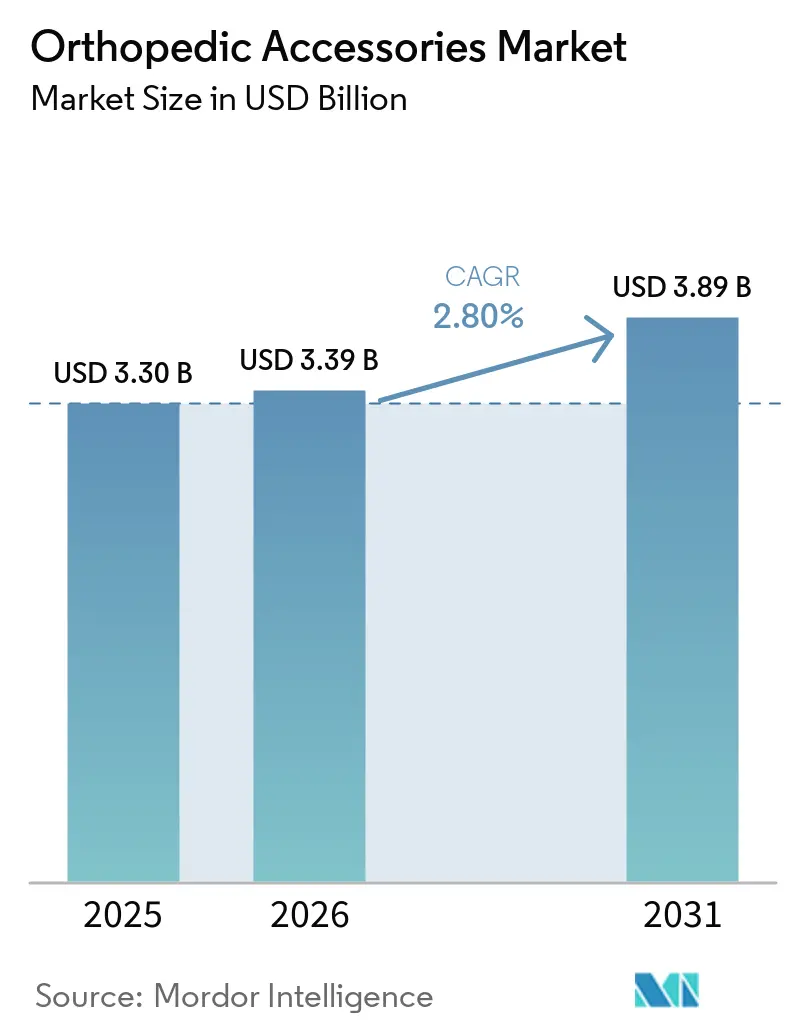
El tamaño del Mercado de Accesorios Ortopédicos fue valorado en 3,30 mil millones de USD en 2025 y se estima que crecerá desde 3,39 mil millones de USD en 2026 hasta alcanzar los 3,89 mil millones de USD en 2031, a una CAGR del 2,80% durante el período de pronóstico (2026-2031).
El mercado de accesorios ortopédicos está respaldado por la carga a largo plazo de la osteoartritis y otras afecciones musculoesqueléticas, que genera demanda de productos para la recuperación, la movilidad y el soporte diario. El aumento de la esperanza de vida también amplía la base de clientes, mientras que la actividad continua entre los adultos mayores extiende el uso más allá del tratamiento agudo. Las empresas están equilibrando soportes blandos de menor precio y amplia disponibilidad con dispositivos premium que utilizan sensores, ajuste personalizado o control articular avanzado. El mercado de accesorios ortopédicos también enfrenta un mayor escrutinio en la documentación de reembolso y el cumplimiento de los proveedores, lo que favorece a las empresas con capacidades clínicas y de pago establecidas. Estas condiciones hacen que la distribución confiable, la evidencia clínica y la adecuación del producto sean factores importantes en el mercado de accesorios ortopédicos.
Conclusiones Clave del Informe
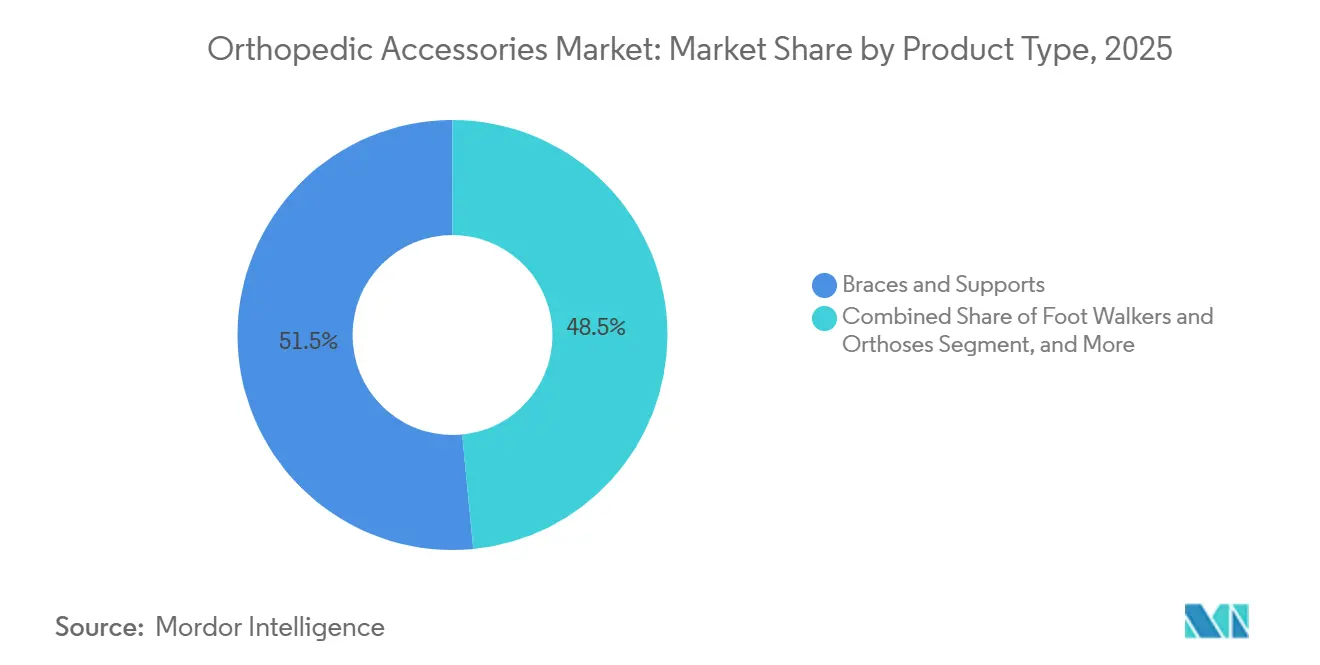
- Por tipo de producto, las ortesis y soportes representaron el 51,54% de la participación del mercado de accesorios ortopédicos en 2025, mientras que se prevé que los andadores de pie y las ortesis crezcan a una CAGR del 4,54% hasta 2031.
- Por aplicación, los accesorios de rodilla representaron el 28,65% del tamaño del mercado de accesorios ortopédicos en 2025, mientras que se proyecta que los accesorios de pie crezcan a una CAGR del 4,89% hasta 2031.
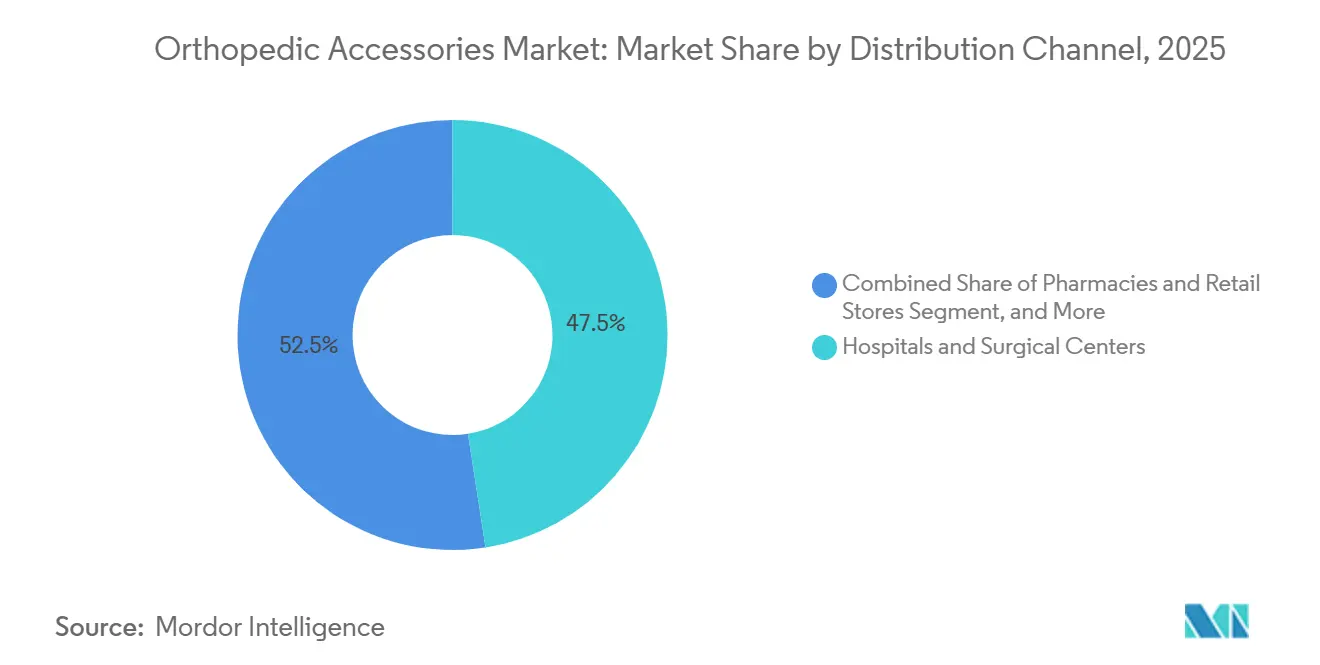
- Por canal de distribución, los hospitales y centros quirúrgicos mantuvieron una participación del 47,54% en 2025, mientras que se prevé que las farmacias y tiendas minoristas se expandan a una CAGR del 5,85% hasta 2031.
- Por usuario final, los hospitales y centros quirúrgicos representaron una participación del 42,54% en 2025, mientras que se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 5,76% hasta 2031.
- Por geografía, América del Norte mantuvo una participación del 41,54% en 2025, mientras que se anticipa que Asia-Pacífico crezca a una CAGR del 3,65% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Trastornos Musculoesqueléticos y Osteoartritis | +0.60% | Global, con carga desproporcionada en Asia Oriental, Asia Meridional y América del Norte de altos ingresos | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población y Demanda de Envejecimiento Activo | +0.50% | Global, concentrado en América del Norte, Europa Occidental y Asia Oriental, con extensión a Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Lesiones Relacionadas con el Deporte y la Actividad Física | +0.40% | América del Norte y Europa, con creciente relevancia en los mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Rehabilitación Posoperatoria y Ambulatoria | +0.40% | América del Norte y Europa, con desarrollo incipiente en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Ortesis con Sensores y Flujos de Trabajo de Rehabilitación Remota | +0.20% | América del Norte de altos ingresos y Europa Occidental, con adopción temprana en Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Ajuste Personalizado Más Rápido Mediante Escaneo 3D y Fabricación Aditiva | +0.20% | América del Norte y Europa Occidental, con avances tempranos en centros avanzados de Asia-Pacífico | Corto plazo (≤ 2 años), con transición a mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Trastornos Musculoesqueléticos y Osteoartritis
El mercado de accesorios ortopédicos está sustentado por un número creciente de personas que viven con trastornos musculoesqueléticos. Un estudio de 2025 reportó 607 millones de casos de osteoartritis en todo el mundo en 2021, lo que representó un incremento del 137% respecto a 1990. La osteoartritis de rodilla representó más del 56% de esos casos, vinculando estrechamente la carga de la enfermedad con la demanda de rodilleras, soportes y ortesis. La misma investigación proyectó 765 millones de personas viviendo con osteoartritis para 2060. Un análisis separado de 2025 identificó 1.686 millones de casos prevalentes de trastornos musculoesqueléticos en 2021 y proyectó 2.161 millones de casos para 2035[1]. Asia Oriental y Sudoriental registraron el aumento más rápido en las tasas de discapacidad por osteoartritis estandarizadas por edad entre los adultos mayores, trasladando el crecimiento de la demanda a ubicaciones donde el acceso a accesorios ortopédicos ha sido históricamente menos desarrollado.
Envejecimiento de la Población y Demanda de Envejecimiento Activo
El envejecimiento de la población amplía la necesidad de productos que apoyen la movilidad, la estabilidad y la recuperación. La Organización Mundial de la Salud informó que 1 de cada 6 personas en el mundo tendrá 60 años o más para 2030. También proyectó que la población de 80 años o más alcanzará los 426 millones para 2050, con el 80% de las personas mayores viviendo en países de ingresos bajos y medios[2]. Este patrón aumenta la importancia de los productos accesibles que sirven a los consumidores fuera de los sistemas hospitalarios avanzados. El mercado de accesorios ortopédicos también se beneficia del uso preventivo por parte de adultos que permanecen físicamente activos mientras gestionan molestias recurrentes en rodilla, tobillo o espalda. Las ortesis y soportes mantienen una amplia base de clientes porque se utilizan para afecciones crónicas, prevención de lesiones y recuperación tras el tratamiento. La creciente preferencia por la movilidad continua respalda una demanda de reemplazo repetida en lugar de solo compras únicas.
Lesiones Relacionadas con el Deporte y la Actividad Física
Las lesiones deportivas y recreativas continúan apoyando la demanda de dispositivos de protección y recuperación en el mercado de accesorios ortopédicos. Los servicios de urgencias de Estados Unidos atendieron 4,4 millones de lesiones relacionadas con equipos deportivos y recreativos en 2024, un aumento del 17% respecto a 2023. Las lesiones de ligamentos de rodilla y tobillo siguieron siendo comunes en los programas atléticos de secundaria, con 5.921 lesiones registradas durante el año académico 2024-25 en la investigación de mercado subyacente. Estas lesiones respaldan las compras durante la rehabilitación y también fomentan el uso preventivo de ortesis entre personas con lesiones previas o problemas de inestabilidad. Las farmacias y los minoristas son especialmente relevantes cuando los consumidores eligen productos de venta libre sin prescripción hospitalaria. Este patrón apoya el mercado de accesorios ortopédicos porque un producto puede utilizarse repetidamente durante el entrenamiento, la recuperación y la prevención de futuras lesiones.
Atención Posoperatoria, Rehabilitación Conectada y Ajuste Personalizado
Las estancias hospitalarias más cortas están trasladando más recuperaciones ortopédicas a entornos ambulatorios y domiciliarios. El mercado de accesorios ortopédicos depende, por tanto, cada vez más de clínicas, terapeutas, proveedores de telesalud y pacientes que influyen en la selección de productos tras el alta. La atención domiciliaria está creciendo a medida que la supervisión remota y la rehabilitación en el hogar se vuelven más comunes. Las ortesis con sensores pueden apoyar este modelo ayudando a los médicos a hacer seguimiento de la adherencia y la recuperación fuera de la clínica. El CMS introdujo el pago para ortesis de tobillo-pie controladas por microprocesador bajo el código HCPCS L2221 en 2026, con un arancel de 1.889,92 USD por unidad. La fabricación aditiva también puede reducir el tiempo de diseño de una ortesis de rodilla personalizada de 8 horas a 10,3 minutos, según un estudio de 2026, lo que podría mejorar la economía del ajuste personalizado a escala clínica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Accesorios Avanzados y Personalizados | -0.40% | Global, con mayor efecto en las economías emergentes de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Reembolso Inconsistente y Exclusiones de Cobertura | -0.30% | América del Norte y Europa Occidental, donde la complejidad de la cobertura varía según el país | Mediano plazo (2-4 años) |
| Escasa Usabilidad y Cumplimiento del Paciente a Largo Plazo | -0.20% | Global, particularmente en entornos de atención domiciliaria | Mediano plazo (2-4 años) |
| Productos Falsificados y de Baja Trazabilidad en Canales Digitales | -0.10% | Asia-Pacífico, Oriente Medio y Norte de África, y comercio en línea transfronterizo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costo, Usabilidad y Cumplimiento del Paciente
La brecha entre los soportes blandos básicos y los dispositivos personalizados puede limitar el acceso a accesorios ortopédicos avanzados. Las ortesis personalizadas a menudo requieren evaluación presencial, órdenes médicas y documentación, lo que puede aumentar los costos de bolsillo a través de deducibles y coseguros. Los soportes no rígidos también pueden quedar fuera de la cobertura de ortesis de Medicare. Estas limitaciones son más difíciles en entornos sensibles al precio donde los dispositivos avanzados son menos asequibles. La escasa comodidad, el ajuste limitado y la carga del uso diario pueden reducir el cumplimiento del paciente a largo plazo, especialmente durante la recuperación en el hogar. El mercado de accesorios ortopédicos se beneficiará cuando los métodos de diseño y producción más rápidos reduzcan los costos y al mismo tiempo mejoren el ajuste y la usabilidad.
Reembolso, Cumplimiento y Productos de Baja Trazabilidad
Las normas de reembolso crean un riesgo material para los proveedores, distribuidores y pacientes. La Oficina del Inspector General del Departamento de Salud y Servicios Humanos de Estados Unidos reportó una tasa de pago indebido del 21,4% para ortesis de venta libre en el año fiscal 2024, por un total de 1,9 mil millones de USD en pagos[3]. El CMS impuso una moratoria de 6 meses sobre nuevas inscripciones para ciertos proveedores de DMEPOS en febrero de 2026 e identificó 3,4 mil millones de USD en patrones de facturación fraudulenta sospechosa. Los controles más estrictos de documentación y proveedores elevan el costo de participación para los proveedores legítimos más pequeños. También pueden hacer que las empresas establecidas con carteras de reembolso documentadas sean socios más atractivos para los prestadores. Los productos en línea de baja trazabilidad siguen siendo una preocupación porque pueden debilitar la confianza en los productos y complicar la aplicación de la normativa en los canales digitales. Estas condiciones hacen que los sistemas de cumplimiento y la distribución verificable sean requisitos competitivos importantes en el mercado de accesorios ortopédicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Ortesis y Soportes Lideran Mientras los Andadores y Ortesis Crecen Más RápidoLas ortesis y soportes representaron el 51,54% de la participación del mercado de accesorios ortopédicos en 2025. Su posición de liderazgo refleja su uso en el manejo de lesiones, el soporte crónico y la recuperación tras cirugía. Los consumidores pueden elegir entre rodilleras de venta libre, soportes estructurados y ortesis descargadoras personalizadas para el manejo de la osteoartritis. Esta amplitud permite que la categoría sirva tanto a compras autodirigidas como a tratamientos dirigidos por médicos. La escala de fabricación también respalda una amplia disponibilidad en distintos rangos de precios y entornos de atención.
Se prevé que los andadores de pie y las ortesis crezcan a una CAGR del 4,54% hasta 2031. El tamaño del mercado de accesorios ortopédicos para esta categoría está respaldado por las complicaciones del pie diabético, la neuropatía periférica y el deterioro de las extremidades inferiores en adultos mayores. Estos productos a menudo abordan necesidades de movilidad que requieren más que un soporte blando básico. Su papel en las prescripciones repetidas puede hacer que la demanda sea más duradera que la demanda vinculada únicamente a lesiones deportivas. Los diseños motorizados y habilitados por microprocesador también muestran un interés continuo en dispositivos que mejoran el control y la movilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Rodilla Sigue Siendo el Mayor Área de Uso y la Demanda de Pie se ExpandeLos productos para rodilla representaron el 28,65% del tamaño del mercado de accesorios ortopédicos en 2025. La posición de liderazgo corresponde a los 374,74 millones de casos prevalentes de osteoartritis de rodilla identificados a nivel mundial en 2021. Los accesorios de rodilla cubren un amplio rango de precios, desde mangas de compresión de menor precio hasta dispositivos descargadores personalizados. Esta combinación respalda el volumen en entornos clínicos, minoristas y de recuperación en el hogar. También brinda a los fabricantes oportunidades para atender a pacientes en diferentes etapas del manejo de la afección.
Se prevé que los accesorios de pie crezcan a una CAGR del 4,89% hasta 2031. Las afecciones del pie relacionadas con la diabetes y la demanda de ortesis funcionales respaldan esta dirección en el mercado de accesorios ortopédicos. Los productos para pie pueden apoyar la corrección biomecánica así como la protección durante la recuperación. Los productos para cadera y tobillo sirven a grupos de pacientes sustanciales pero más específicos, con la demanda de tobillo estrechamente vinculada a la recuperación de lesiones deportivas. Los accesorios de columna siguen siendo importantes para la estabilización posoperatoria, las afecciones degenerativas y el manejo de la escoliosis. Enovis lanzó la Ortesis Híbrida para Escoliosis DonJoy Spinamic en junio de 2026, combinando soporte dinámico y control estructural en 10 tallas de venta libre.
Por Canal de Distribución:
Los Hospitales Lideran y el Comercio Minorista Gana ImpulsoLos hospitales y centros quirúrgicos representaron el 47,54% del valor del canal de distribución en 2025. Su posición refleja su papel en la prescripción de productos personalizados de alto valor y accesorios posoperatorios. Las clínicas de ortopedia, ortesis y prótesis brindan ajuste, seguimiento y orientación sobre productos a medida que los pacientes abandonan la atención aguda. Estas relaciones siguen siendo importantes para los productos que requieren evaluación clínica o documentación de reembolso. También ayudan a los pacientes a seleccionar productos que se ajusten a sus necesidades de recuperación.
Se prevé que las farmacias y tiendas minoristas crezcan a una CAGR del 5,85% hasta 2031. Este cambio refleja una mayor participación del consumidor en la atención conservadora y las compras de soporte preventivo. Los entornos minoristas brindan a las personas acceso a productos básicos antes o después de una visita clínica formal. El comercio electrónico añade comodidad, pero tiene un papel más limitado en los productos premium porque la trazabilidad y las preocupaciones regulatorias siguen siendo importantes. Las acciones del CMS contra la facturación fraudulenta sospechosa de DMEPOS refuerzan el valor de las relaciones verificadas entre productos y prescriptores. Otros canales, incluidos los programas directos al paciente y las cadenas de suministro de instalaciones de rehabilitación, siguen siendo partes más pequeñas del mercado de accesorios ortopédicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Mantienen Escala Mientras la Atención Domiciliaria se ExpandeLos hospitales y centros quirúrgicos representaron el 42,54% de la demanda del usuario final en 2025. Estos entornos siguen siendo centrales para la prescripción, el ajuste y la planificación de la recuperación posaguda. Las clínicas ortopédicas también son importantes para las ortesis personalizadas, el ajuste de ortesis de tobillo-pie y el uso funcional de ortesis tras la cirugía. La migración de algunos procedimientos hacia la atención ambulatoria otorga a las clínicas mayor influencia sobre los productos utilizados tras el alta. Este cambio afecta a qué proveedores ayudan a los pacientes a elegir y obtener accesorios.
Se prevé que los entornos de atención domiciliaria se expandan a una CAGR del 5,76% hasta 2031. Este desarrollo refleja los esfuerzos por reducir las estancias hospitalarias y apoyar la recuperación en entornos familiares. También coloca más responsabilidad en los pacientes y cuidadores para usar los dispositivos correctamente entre visitas. El monitoreo remoto puede apoyar el seguimiento cuando los dispositivos conectados capturan patrones de uso e información de recuperación. El mercado de accesorios ortopédicos está, por tanto, cada vez más moldeado por productos que los pacientes pueden usar correctamente sin visitas frecuentes a instalaciones. Las acciones del CMS sobre la inscripción en DMEPOS también subrayan la importancia de los proveedores en cumplimiento a medida que crecen los canales de atención domiciliaria.
Análisis Geográfico
Mercado de Accesorios Ortopédicos de América del Norte
América del Norte concentró el 41,54% de la cuota del mercado de accesorios ortopédicos en 2025. La región se beneficia de una alta prevalencia de artritis, una cobertura DMEPOS consolidada y una amplia participación deportiva. En Estados Unidos, el 21,3% de los adultos había recibido un diagnóstico de artritis en 2024. Estados Unidos representó el 78% del valor norteamericano en la evaluación de mercado subyacente. El crecimiento de la cirugía ambulatoria está desplazando la selección de productos hacia clínicas ortopédicas y fisioterapeutas.
Mercado de Accesorios Ortopédicos de Europa
Europa sigue siendo la segunda región más grande del mercado de accesorios ortopédicos, con Alemania, el Reino Unido y Francia liderando la demanda. Alemania cuenta con una red desarrollada de ortótica y prótesis, mientras que Bauerfeind, Medi, Ottobock, Lohmann and Rauscher y Thuasne tienen importantes operaciones regionales. La ortesis para medicina deportiva también sustenta un canal de venta minorista al consumidor en el Reino Unido y Francia. Ottobock presentó el C-Brace Interim en OTWorld 2026 en Leipzig, utilizando una articulación de rodilla ortésica controlada por microprocesador para la rehabilitación temprana. Los requisitos del Reglamento Europeo de Dispositivos Médicos incrementan los costos de cumplimiento normativo al tiempo que establecen expectativas de calidad más uniformes.
Mercado de Accesorios Ortopédicos de APAC, MEA y América del Sur
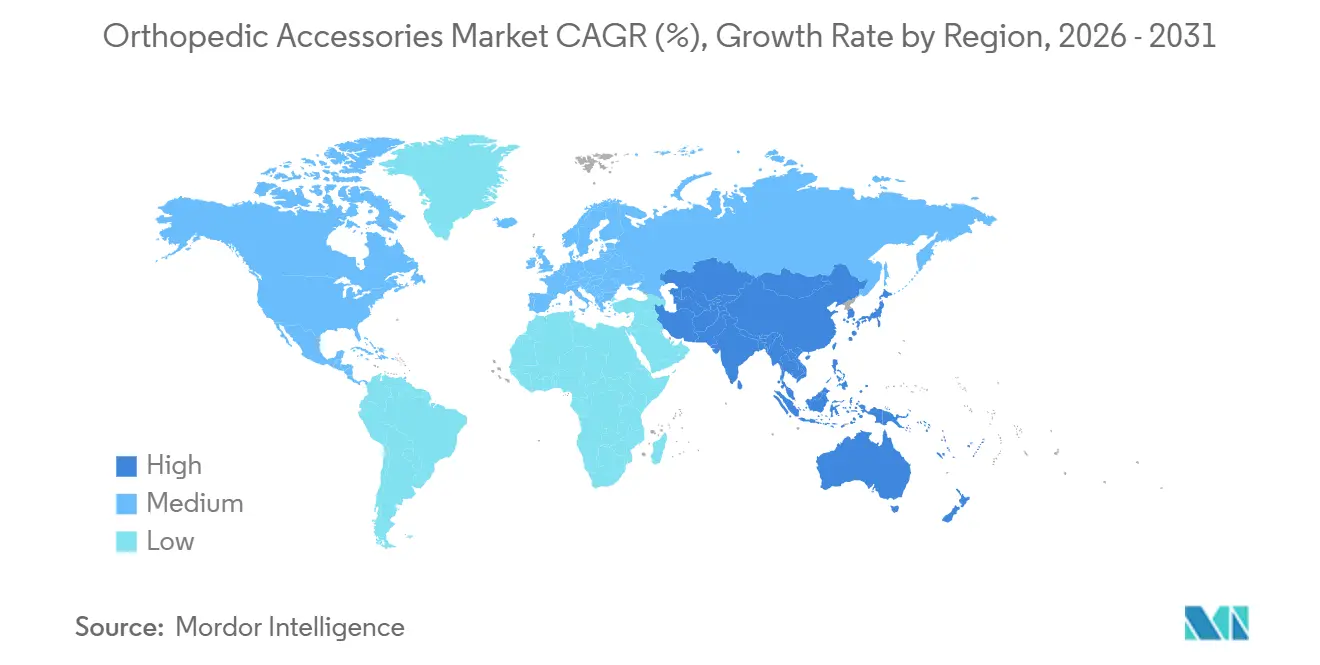
Se prevé que Asia-Pacífico crezca a una CAGR del 3,65% hasta 2031, convirtiéndose en el segmento regional de mayor crecimiento. China es la base de producción regional y la mayor ubicación de consumo por volumen en la evaluación de la cadena de suministro. India es un importante polo de crecimiento en valor, dado que la infraestructura sanitaria y el acceso urbano a la atención musculoesquelética están mejorando. Japón, Corea del Sur y Australia son mercados orientados al segmento premium, mientras que Oriente Medio, África y América del Sur siguen siendo regiones en desarrollo donde las brechas en reembolso y fabricación limitan el crecimiento.
Panorama Competitivo
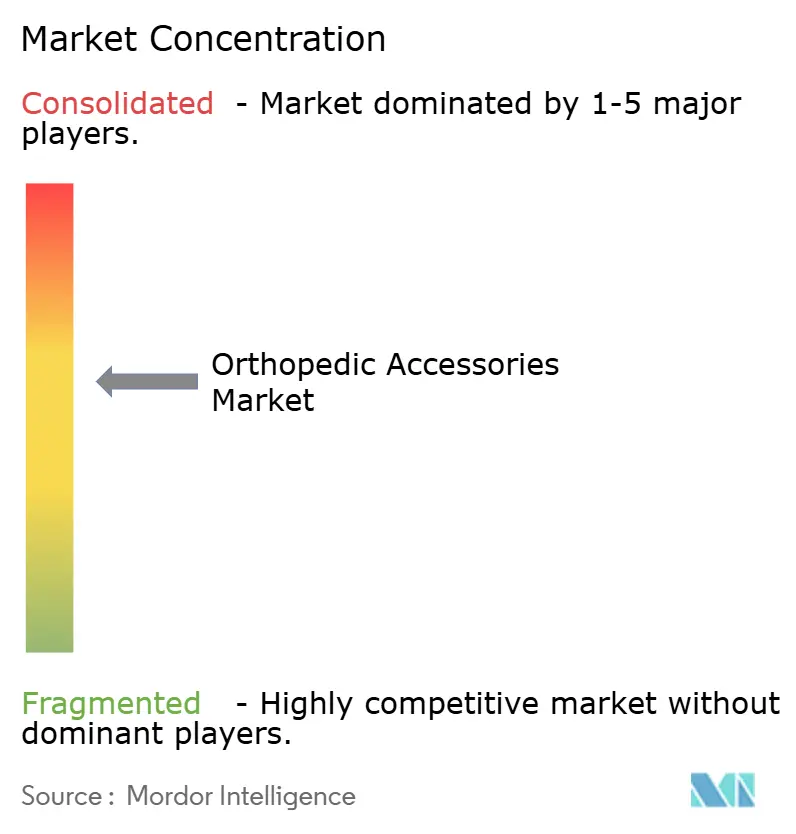
El mercado de accesorios ortopédicos está semifragmentado, con Enovis, Össur, Ottobock y Bauerfeind en el nivel de tecnología y marca premium. Tynor Orthotics, medi y Mueller Sports Medicine compiten en las categorías de valor y venta libre. Ninguna empresa tiene una posición dominante porque la categoría abarca productos, usos y canales de venta variados. Los productos de soporte blando enfrentan competencia de precios por parte de ofertas genéricas y de marca propia. Los proveedores premium buscan diferenciación a través de evidencia clínica, ajuste personalizado, funciones digitales y capacidad de reembolso.
Enovis completó la adquisición de Breg en abril de 2024, creando un negocio combinado con 1,7 mil millones de USD en ingresos. Smith+Nephew adquirió Integrity Orthopaedics por 225 millones de USD en enero de 2026 para fortalecer su oferta de reparación de hombro en Estados Unidos. Össur acordó adquirir Fior and Gentz en enero de 2024 por 100 millones de EUR, con un pago contingente de hasta 20 millones de EUR, ampliando sus capacidades de componentes neuro-ortésicos para extremidades inferiores. Bauerfeind lanzó la ortesis de seguimiento patelar GenuTrain P3 en el mercado estadounidense en enero de 2026. Estos movimientos muestran que tanto las adquisiciones como el desarrollo interno de productos se están utilizando para mejorar las carteras de productos premium.
La ortopedia pediátrica conectada a la rehabilitación domiciliaria y los productos de nivel de valor en Asia-Pacífico y América del Sur siguen siendo áreas de oportunidad comercial. OrthoPediatrics introdujo el Sistema de Peso Completo TRAXIO con Synetik Group en abril de 2026, dirigido al segmento de ortesis pediátrica especializada en Estados Unidos. Las empresas con sistemas de código L establecidos, documentación verificada e inscripción en DMEPOS en cumplimiento tienen ventaja cuando aumenta la supervisión de proveedores. El mercado de accesorios ortopédicos seguirá dividido entre soportes básicos altamente competitivos y dispositivos premium que pueden demostrar valor clínico y de pago.
Líderes de la Industria de Accesorios Ortopédicos
-
3M Company
-
DJO LLC (Enovis)
-
Össur hf.
-
Zimmer Biomet Holdings, Inc.
-
Bauerfeind AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accesorios Ortopédicos Empresas cubiertas en este informe
- 3M
- Alcare
- Aspen Medical Products
- Bauerfeind
- Breg
- DeRoyal Industries
- DJO LLC (Enovis)
- Essity AB (BSN Medical)
- Frank Stubbs Company
- Hely & Weber Orthopedics
- Lohmann & Rauscher International
- McDavid
- medi
- Mueller Sports Medicine, Inc.
- Nippon Sigmax Co., Ltd.
- Össur hf.
- Ottobock
- Thuasne Group
- Tynor Orthotics
- Trulife
- United Ortho
- Zimmer Biomet
Desarrollos recientes de la industria en Mercado de Accesorios Ortopédicos
- Junio de 2026: Enovis Corporation lanzó la Ortesis Híbrida para Escoliosis DonJoy Spinamic® a través de DJO LLC en Estados Unidos. La ortesis está dirigida a la escoliosis idiopática del adolescente, combinando mecánica correctiva rígida con un chaleco de malla transpirable en 10 tallas de venta libre, con ajuste e imágenes con la ortesis puesta completables en una sola visita. Enovis está buscando la aprobación regulatoria mundial, lo que indica la intención de convertir la ortesis para escoliosis en una prioridad comercial global.
- Mayo de 2026: Ottobock presentó el C-Brace Interim en OTWorld 2026 en Leipzig, un innovador concepto de ajuste para rehabilitación temprana que integra una articulación de rodilla ortésica controlada por microprocesador para pacientes con parálisis de extremidades inferiores. El dispositivo está diseñado para su uso en los primeros 6 meses de rehabilitación y extiende el tiempo de entrenamiento terapéutico más allá del horario de la clínica hacia la vida cotidiana.
- Enero de 2026: Smith Nephew adquirió Integrity Orthopaedics por 225 millones de USD por adelantado más pagos contingentes basados en el rendimiento, fortaleciendo su cartera de reparación de hombro en Estados Unidos a través del sistema de reparación del manguito rotador Tendon Seam y ampliando su posición en accesorios ortopédicos.
Alcance del Informe Global del Mercado de Accesorios Ortopédicos
Según el alcance del informe, los accesorios ortopédicos son dispositivos de soporte, como las ortesis, que ayudan a proteger o estabilizar huesos y articulaciones. Pueden reducir el dolor y apoyar la recuperación, la movilidad o la prevención de lesiones.
El mercado de accesorios ortopédicos está segmentado por tipo de producto, aplicación, canal de distribución, usuario final y geografía. Por tipo de producto, el mercado está segmentado en ortesis y soportes, andadores de pie y ortesis, y otros tipos de productos. Por aplicación, el mercado está segmentado en pie, cadera, tobillo, rodilla, columna y otras aplicaciones. Por canal de distribución, el mercado está segmentado en hospitales y centros quirúrgicos, clínicas ortopédicas y clínicas de ortesis y prótesis, farmacias y tiendas minoristas, plataformas de comercio electrónico y otros canales de distribución. Por usuario final, el mercado está segmentado en hospitales y centros quirúrgicos, clínicas ortopédicas, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Ortesis y Soportes |
| Andadores de Pie y Ortesis |
| Otros Tipos de Productos |
| Pie |
| Cadera |
| Tobillo |
| Rodilla |
| Columna |
| Otras Aplicaciones |
| Hospitales y Centros Quirúrgicos |
| Clínicas Ortopédicas y Clínicas de Ortesis y Prótesis |
| Farmacias y Tiendas Minoristas |
| Plataformas de Comercio Electrónico |
| Otros Canales de Distribución |
| Hospitales y Centros Quirúrgicos |
| Clínicas Ortopédicas |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Ortesis y Soportes | |
| Andadores de Pie y Ortesis | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Pie | |
| Cadera | ||
| Tobillo | ||
| Rodilla | ||
| Columna | ||
| Otras Aplicaciones | ||
| Por Canal de Distribución | Hospitales y Centros Quirúrgicos | |
| Clínicas Ortopédicas y Clínicas de Ortesis y Prótesis | ||
| Farmacias y Tiendas Minoristas | ||
| Plataformas de Comercio Electrónico | ||
| Otros Canales de Distribución | ||
| Por Usuario Final | Hospitales y Centros Quirúrgicos | |
| Clínicas Ortopédicas | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de accesorios ortopédicos en 2026?
El mercado se sitúa en 3,39 mil millones de USD en 2026 y se prevé que alcance los 3,89 mil millones de USD en 2031 a una CAGR del 2,8%. Las perspectivas reflejan la demanda relacionada con la osteoartritis, otras afecciones musculoesqueléticas y las necesidades de recuperación en entornos clínicos y domiciliarios.
¿Qué categoría de producto de accesorios ortopédicos tiene la mayor participación?
Las ortesis y soportes lideraron la demanda de productos con una participación del 51,5% en 2025 porque sirven para el cuidado de lesiones, el soporte crónico y la recuperación posoperatoria. Su amplia gama cubre opciones básicas de venta libre y dispositivos seleccionados clínicamente, lo que contribuye a respaldar su posición de liderazgo.
¿Qué categoría de accesorios ortopédicos está creciendo más rápido?
Se prevé que los andadores de pie y las ortesis crezcan a una CAGR del 4,5% hasta 2031, respaldados por afecciones de las extremidades inferiores y necesidades del pie diabético. La categoría también se beneficia de la demanda de soporte de movilidad entre adultos mayores y personas que gestionan neuropatía periférica.
¿Qué aplicación lidera la demanda de accesorios ortopédicos?
Las aplicaciones de rodilla lideraron con una participación del 28,7% en 2025, en consonancia con la alta carga global de osteoartritis de rodilla. Los soportes de rodilla se utilizan para el cuidado preventivo, la recuperación de lesiones, el manejo de enfermedades crónicas y la rehabilitación posoperatoria.
¿Por qué los entornos de atención domiciliaria se están volviendo más importantes para los accesorios ortopédicos?
Se prevé que la atención domiciliaria crezca a una CAGR del 5,7% hasta 2031 a medida que la recuperación se aleja de las estancias hospitalarias prolongadas y el seguimiento remoto se vuelve más común. Los productos conectados pueden ayudar a los médicos a monitorear el uso y la recuperación cuando los pacientes no están en un hospital o clínica.
¿Qué factores afectan el acceso a los accesorios ortopédicos avanzados?
Las principales limitaciones son los mayores costos de los dispositivos personalizados, los requisitos de documentación, las exclusiones de cobertura, las preocupaciones sobre la usabilidad y las normas de cumplimiento de los proveedores. Estos factores pueden afectar lo que los pacientes pueden obtener, los productos que los proveedores pueden ofrecer y los canales a través de los cuales se distribuyen los dispositivos.