
Tamanho e Participação do Mercado de Acessórios Ortopédicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
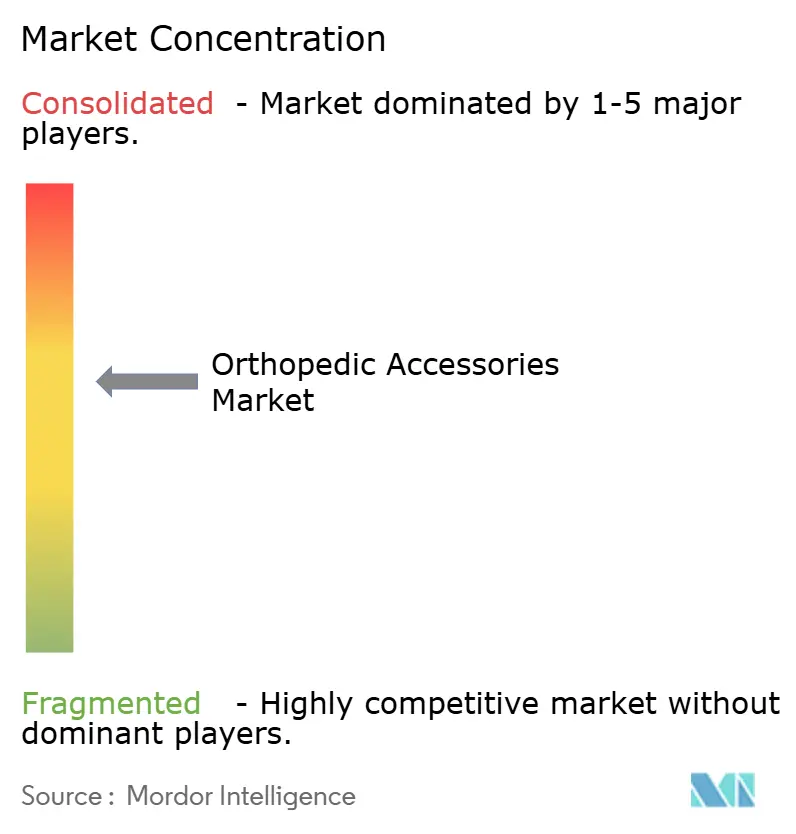
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acessórios Ortopédicos por Mordor Intelligence
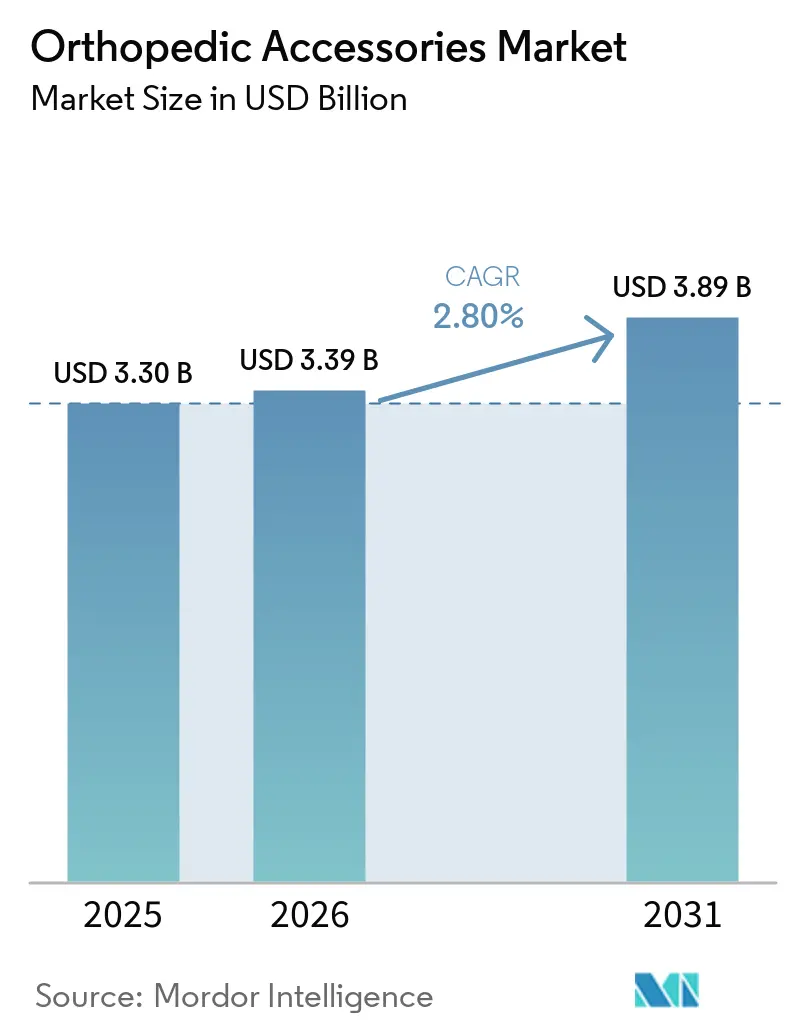
O tamanho do Mercado de Acessórios Ortopédicos foi avaliado em 3,30 bilhões de USD em 2025 e estima-se que cresça de 3,39 bilhões de USD em 2026 para atingir 3,89 bilhões de USD até 2031, a um CAGR de 2,80% durante o período de previsão (2026-2031).
O mercado de acessórios ortopédicos é sustentado pelo ônus de longo prazo da osteoartrite e de outras condições musculoesqueléticas, que geram demanda por produtos de recuperação, mobilidade e suporte diário. O aumento da expectativa de vida também amplia a base de clientes, enquanto a atividade contínua entre adultos mais velhos expande o uso além do tratamento agudo. As empresas estão equilibrando suportes macios de menor preço e ampla disponibilidade com dispositivos premium que utilizam sensores, ajuste personalizado ou controle articular avançado. O mercado de acessórios ortopédicos também enfrenta maior escrutínio da documentação de reembolso e da conformidade dos fornecedores, o que favorece empresas com capacidades clínicas e de pagamento estabelecidas. Essas condições tornam a distribuição confiável, as evidências clínicas e a adequação do produto fatores importantes no mercado de acessórios ortopédicos.
Principais Conclusões do Relatório
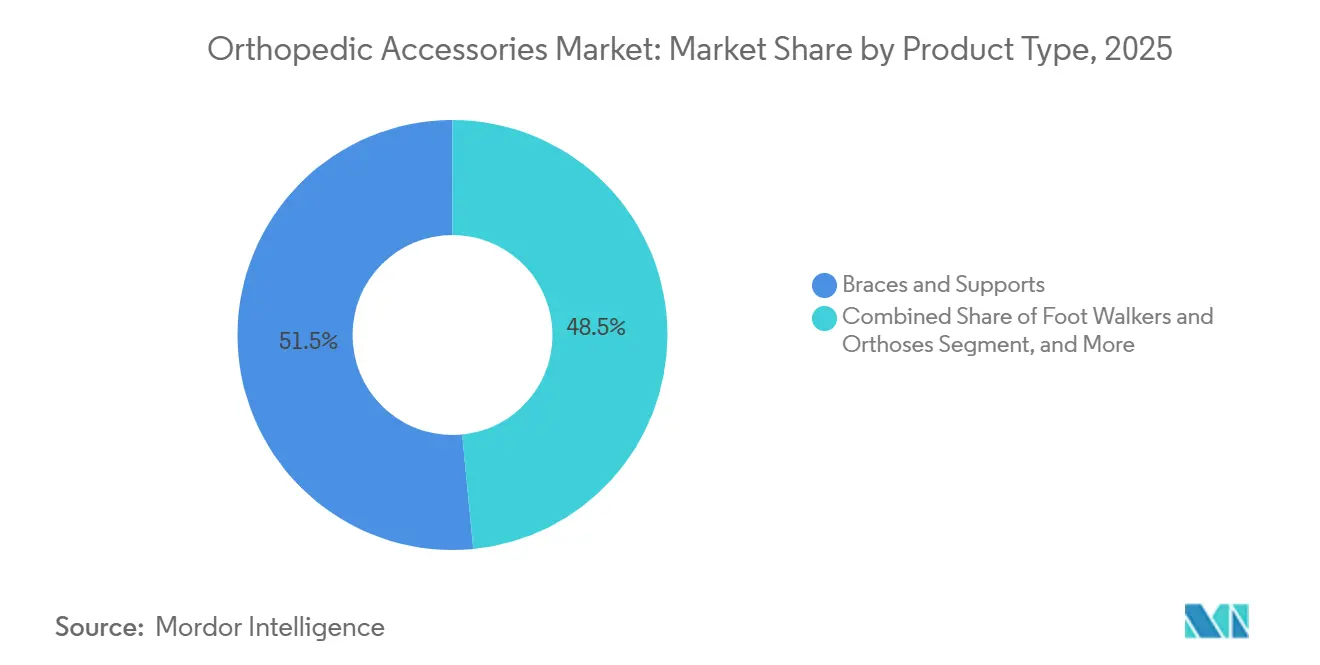
- Por tipo de produto, órteses e suportes detinham 51,54% da participação do mercado de acessórios ortopédicos em 2025, enquanto andadores e órteses para pé têm previsão de crescimento a um CAGR de 4,54% até 2031.
- Por aplicação, os acessórios para joelho representavam 28,65% do tamanho do mercado de acessórios ortopédicos em 2025, enquanto os acessórios para pé têm projeção de crescimento a um CAGR de 4,89% até 2031.
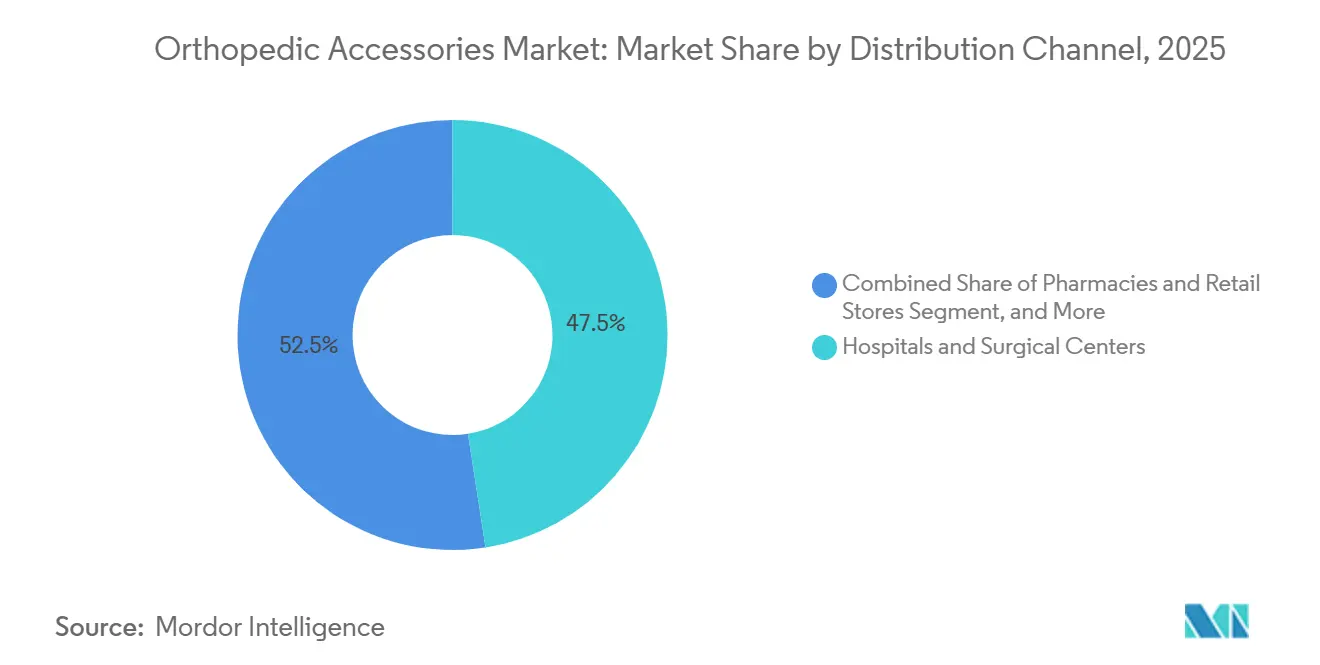
- Por canal de distribuição, hospitais e centros cirúrgicos detinham 47,54% de participação em 2025, enquanto farmácias e lojas de varejo têm previsão de expansão a um CAGR de 5,85% até 2031.
- Por usuário final, hospitais e centros cirúrgicos representavam 42,54% de participação em 2025, enquanto os ambientes de cuidados domiciliares têm previsão de crescimento a um CAGR de 5,76% até 2031.
- Por geografia, a América do Norte detinha 41,54% de participação em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 3,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento dos Distúrbios Musculoesqueléticos e do Ônus da Osteoartrite | +0.60% | Global, com ônus desproporcional no Leste Asiático, Sul da Ásia e América do Norte de alta renda | Longo prazo (≥ 4 anos) |
| Envelhecimento Populacional e Demanda por Envelhecimento Ativo | +0.50% | Global, concentrado na América do Norte, Europa Ocidental e Leste Asiático, com expansão para a Ásia-Pacífico e o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Lesões Relacionadas a Esportes e Atividades Físicas | +0.40% | América do Norte e Europa, com crescente relevância nos mercados urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Reabilitação Pós-Operatória e Ambulatorial | +0.40% | América do Norte e Europa, com desenvolvimento inicial na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Órteses com Sensores e Fluxos de Trabalho de Reabilitação Remota | +0.20% | América do Norte de alta renda e Europa Ocidental, com adoção inicial na Coreia do Sul e no Japão | Médio prazo (2-4 anos) |
| Ajuste Personalizado Mais Rápido por Meio de Digitalização 3D e Manufatura Aditiva | +0.20% | América do Norte e Europa Ocidental, com ganhos iniciais em centros avançados da Ásia-Pacífico | Curto prazo (≤ 2 anos), com transição para médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Distúrbios Musculoesqueléticos e do Ônus da Osteoartrite
O mercado de acessórios ortopédicos é sustentado por um número crescente de pessoas que vivem com distúrbios musculoesqueléticos. Um estudo de 2025 relatou 607 milhões de casos de osteoartrite em todo o mundo em 2021, valor 137% superior ao de 1990. A osteoartrite do joelho representou mais de 56% desses casos, vinculando estreitamente o ônus da doença à demanda por órteses, suportes e órteses para joelho. A mesma pesquisa projetou 765 milhões de pessoas vivendo com osteoartrite até 2060. Uma análise separada de 2025 identificou 1,686 bilhão de casos prevalentes de distúrbios musculoesqueléticos em 2021 e projetou 2,161 bilhões de casos até 2035[1]. O Leste e o Sudeste Asiático registraram o aumento mais rápido nas taxas de incapacidade por osteoartrite padronizadas por idade entre adultos mais velhos, trazendo crescimento da demanda para locais onde o acesso a acessórios ortopédicos historicamente foi menos desenvolvido.
Envelhecimento Populacional e Demanda por Envelhecimento Ativo
O envelhecimento populacional amplia a necessidade de produtos que apoiem mobilidade, estabilidade e recuperação. A Organização Mundial da Saúde relatou que 1 em cada 6 pessoas no mundo terá 60 anos ou mais até 2030. A organização também projetou que a população com 80 anos ou mais atingirá 426 milhões até 2050, com 80% dos idosos vivendo em países de baixa e média renda[2]. Esse padrão aumenta a importância de produtos acessíveis que atendam consumidores fora dos sistemas hospitalares avançados. O mercado de acessórios ortopédicos também se beneficia do uso preventivo por adultos que permanecem fisicamente ativos enquanto gerenciam desconforto recorrente no joelho, tornozelo ou costas. Órteses e suportes mantêm uma ampla base de clientes porque são utilizados para condições crônicas, prevenção de lesões e recuperação após tratamento. A crescente preferência pela manutenção da mobilidade sustenta uma demanda de reposição recorrente, e não apenas compras únicas.
Lesões Relacionadas a Esportes e Atividades Físicas
As lesões esportivas e recreativas continuam a sustentar a demanda por dispositivos de proteção e recuperação no mercado de acessórios ortopédicos. Os departamentos de emergência dos Estados Unidos atenderam 4,4 milhões de lesões relacionadas a equipamentos esportivos e recreativos em 2024, um aumento de 17% em relação a 2023. As lesões ligamentares do joelho e do tornozelo permaneceram comuns em programas atléticos do ensino médio, com 5.921 lesões registradas durante o ano letivo de 2024-25 na pesquisa de mercado subjacente. Essas lesões sustentam compras durante a reabilitação e também incentivam o uso preventivo de órteses entre pessoas com lesões anteriores ou preocupações com instabilidade. Farmácias e varejistas são particularmente relevantes quando os consumidores escolhem produtos sem prescrição hospitalar. Esse padrão sustenta o mercado de acessórios ortopédicos porque um produto pode ser utilizado repetidamente durante o treinamento, a recuperação e a prevenção de lesões futuras.
Cuidados Pós-Operatórios, Reabilitação Conectada e Ajuste Personalizado
Internações hospitalares mais curtas estão transferindo mais da recuperação ortopédica para ambientes ambulatoriais e domiciliares. O mercado de acessórios ortopédicos, portanto, depende cada vez mais de clínicas, terapeutas, prestadores de telessaúde e pacientes que influenciam a seleção de produtos após a alta. Os cuidados domiciliares estão crescendo à medida que a supervisão remota e a reabilitação domiciliar se tornam mais comuns. Órteses com sensores podem apoiar esse modelo, ajudando os clínicos a acompanhar a adesão e a recuperação fora da clínica. O CMS introduziu o pagamento para órteses tornozelo-pé controladas por microprocessador sob o código HCPCS L2221 em 2026, com uma taxa de 1.889,92 USD por unidade. A manufatura aditiva também pode reduzir o tempo de design de órteses personalizadas para joelho de 8 horas para 10,3 minutos, de acordo com um estudo de 2026, o que poderia melhorar a viabilidade econômica do ajuste personalizado em escala clínica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alto Custo de Acessórios Avançados e Personalizados | -0.40% | Global, com maior efeito nas economias emergentes da Ásia-Pacífico e da América do Sul | Longo prazo (≥ 4 anos) |
| Reembolso Inconsistente e Exclusões de Cobertura | -0.30% | América do Norte e Europa Ocidental, onde a complexidade da cobertura varia por país | Médio prazo (2-4 anos) |
| Baixa Usabilidade e Conformidade do Paciente a Longo Prazo | -0.20% | Global, particularmente em ambientes de cuidados domiciliares | Médio prazo (2-4 anos) |
| Produtos Falsificados e de Baixa Rastreabilidade em Canais Digitais | -0.10% | Ásia-Pacífico, Oriente Médio e Norte da África, e comércio online transfronteiriço na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo, Usabilidade e Conformidade do Paciente
A diferença entre suportes macios básicos e dispositivos personalizados pode limitar o acesso a acessórios ortopédicos avançados. As órteses personalizadas frequentemente exigem avaliação presencial, prescrições médicas e documentação, o que pode aumentar os custos diretos ao paciente por meio de franquias e cosseguros. Os suportes não rígidos também podem ficar fora da cobertura de órteses do Medicare. Essas restrições são mais difíceis em ambientes sensíveis a preços, onde dispositivos avançados são menos acessíveis. O baixo conforto, o ajuste limitado e o ônus do uso diário podem reduzir a adesão do paciente a longo prazo, especialmente durante a recuperação em casa. O mercado de acessórios ortopédicos se beneficiará quando métodos de design e produção mais rápidos reduzirem os custos e, ao mesmo tempo, melhorarem o ajuste e a usabilidade.
Reembolso, Conformidade e Produtos de Baixa Rastreabilidade
As regras de reembolso criam um risco material para fornecedores, distribuidores e pacientes. O Escritório do Inspetor Geral do HHS relatou uma taxa de pagamento indevido de 21,4% para órteses ortopédicas prontas para uso no exercício fiscal de 2024, totalizando 1,9 bilhão de USD em pagamentos[3]. O CMS impôs uma moratória de 6 meses para novos cadastros de determinados fornecedores de DMEPOS em fevereiro de 2026 e identificou 3,4 bilhões de USD em padrões suspeitos de faturamento fraudulento. Controles mais rigorosos de documentação e fornecedores aumentam o custo de participação para fornecedores legítimos de menor porte. Eles também podem tornar empresas estabelecidas com portfólios de reembolso documentados parceiros mais atrativos para os prestadores de serviços. Produtos online de baixa rastreabilidade continuam sendo uma preocupação porque podem enfraquecer a confiança nos produtos e complicar a fiscalização nos canais digitais. Essas condições tornam os sistemas de conformidade e a distribuição verificável requisitos competitivos importantes no mercado de acessórios ortopédicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Órteses e Suportes Lideram Enquanto Andadores e Órteses Crescem Mais RapidamenteÓrteses e suportes detinham 51,54% da participação do mercado de acessórios ortopédicos em 2025. Sua posição de liderança reflete o uso no gerenciamento de lesões, suporte crônico e recuperação após cirurgia. Os consumidores podem escolher joelheiras de compressão sem prescrição, suportes estruturados e órteses de descarga personalizadas para o gerenciamento da osteoartrite. Essa amplitude permite que a categoria atenda tanto compras autodirecionadas quanto tratamentos prescritos por clínicos. A escala de fabricação também sustenta ampla disponibilidade em diferentes faixas de preço e ambientes de cuidado.
Os andadores e órteses para pé têm previsão de crescimento a um CAGR de 4,54% até 2031. O tamanho do mercado de acessórios ortopédicos para essa categoria é sustentado por complicações do pé diabético, neuropatia periférica e deterioração dos membros inferiores em adultos mais velhos. Esses produtos frequentemente atendem necessidades de mobilidade que requerem mais do que um suporte macio básico. Seu papel em prescrições repetidas pode tornar a demanda mais duradoura do que a demanda vinculada apenas a lesões esportivas. Designs motorizados e habilitados por microprocessador também demonstram interesse contínuo em dispositivos que melhoram o controle e a mobilidade.

Por Aplicação:
O Joelho Permanece a Maior Área de Uso e a Demanda para o Pé se ExpandeOs produtos para joelho representavam 28,65% do tamanho do mercado de acessórios ortopédicos em 2025. A posição de liderança corresponde aos 374,74 milhões de casos prevalentes de osteoartrite do joelho identificados globalmente em 2021. Os acessórios para joelho cobrem uma ampla faixa de preços, desde joelheiras de compressão de menor preço até dispositivos de descarga personalizados. Essa combinação sustenta o volume em ambientes clínicos, de varejo e de recuperação domiciliar. Também oferece aos fabricantes oportunidades de atender pacientes em diferentes estágios do gerenciamento da condição.
Os acessórios para pé têm previsão de crescimento a um CAGR de 4,89% até 2031. As condições do pé relacionadas ao diabetes e a demanda por órteses funcionais sustentam essa direção no mercado de acessórios ortopédicos. Os produtos para pé podem apoiar a correção biomecânica, bem como a proteção durante a recuperação. Os produtos para quadril e tornozelo atendem grupos de pacientes substanciais, mas mais específicos, com a demanda para tornozelo estreitamente vinculada à recuperação de lesões esportivas. Os acessórios para coluna permanecem importantes para estabilização pós-operatória, condições degenerativas e gerenciamento da escoliose. A Enovis lançou a Órtese para Escoliose DonJoy Spinamic Hybrid em junho de 2026, combinando suporte dinâmico e controle estrutural em 10 tamanhos prontos para uso.
Por Canal de Distribuição:
Hospitais Lideram e o Varejo Ganha ImpulsoHospitais e centros cirúrgicos detinham 47,54% do valor do canal de distribuição em 2025. Sua posição reflete seu papel na prescrição de produtos personalizados de alto valor e acessórios pós-operatórios. As clínicas de ortopedia, órteses e próteses fornecem ajuste, acompanhamento e orientação sobre produtos à medida que os pacientes deixam o cuidado agudo. Esses relacionamentos permanecem importantes para produtos que necessitam de avaliação clínica ou documentação de reembolso. Eles também ajudam os pacientes a selecionar produtos que correspondam às suas necessidades de recuperação.
Farmácias e lojas de varejo têm previsão de crescimento a um CAGR de 5,85% até 2031. Essa mudança reflete maior envolvimento do consumidor em compras de cuidados conservadores e suporte preventivo. Os ambientes de varejo oferecem às pessoas acesso a produtos básicos antes ou depois de uma consulta clínica formal. O comércio eletrônico agrega conveniência, mas tem um papel mais limitado em produtos premium porque as preocupações com rastreabilidade e regulamentação permanecem importantes. As ações do CMS contra o faturamento suspeito de DMEPOS fraudulento reforçam o valor de relacionamentos verificados entre produto e prescritor. Outros canais, incluindo programas diretos ao paciente e cadeias de suprimentos de instalações de reabilitação, permanecem partes menores do mercado de acessórios ortopédicos.
Por Usuário Final:
Hospitais Mantêm Escala Enquanto os Cuidados Domiciliares se ExpandemHospitais e centros cirúrgicos representavam 42,54% da demanda de usuários finais em 2025. Esses ambientes permanecem centrais para prescrição, ajuste e planejamento de recuperação pós-aguda. As clínicas ortopédicas também são importantes para órteses personalizadas, ajuste de órteses tornozelo-pé e órteses funcionais após cirurgia. A migração de alguns procedimentos para o cuidado ambulatorial confere às clínicas maior influência sobre os produtos utilizados após a alta. Essa mudança afeta quais prestadores ajudam os pacientes a escolher e obter acessórios.
Os ambientes de cuidados domiciliares têm previsão de expansão a um CAGR de 5,76% até 2031. Esse desenvolvimento reflete esforços para reduzir as internações hospitalares e apoiar a recuperação em ambientes familiares. Também coloca maior responsabilidade sobre pacientes e cuidadores para usar os dispositivos corretamente entre as consultas. O monitoramento remoto pode apoiar o acompanhamento quando dispositivos conectados capturam padrões de uso e informações de recuperação. O mercado de acessórios ortopédicos é, portanto, cada vez mais moldado por produtos que os pacientes podem usar corretamente sem visitas frequentes a instalações. As ações do CMS sobre o cadastro de DMEPOS também ressaltam a importância de fornecedores em conformidade à medida que os canais de cuidado domiciliar crescem.
Análise Geográfica
Mercado de Acessórios Ortopédicos da América do Norte
A América do Norte detinha 41,54% da participação no mercado de acessórios ortopédicos em 2025. A região se beneficia da alta prevalência de artrite, da cobertura estabelecida de DMEPOS e da ampla participação em esportes. Nos Estados Unidos, 21,3% dos adultos haviam recebido um diagnóstico de artrite em 2024. Os Estados Unidos responderam por 78% do valor norte-americano na avaliação de mercado subjacente. O crescimento da cirurgia ambulatorial está deslocando a seleção de produtos em direção a clínicas ortopédicas e fisioterapeutas.
Mercado de Acessórios Ortopédicos da Europa
A Europa permanece como a segunda maior região do mercado de acessórios ortopédicos, com Alemanha, Reino Unido e França liderando a demanda. A Alemanha possui uma rede desenvolvida de órteses e próteses, enquanto Bauerfeind, Medi, Ottobock, Lohmann and Rauscher e Thuasne têm operações regionais de grande porte. As órteses para medicina esportiva também sustentam um canal de varejo ao consumidor no Reino Unido e na França. A Ottobock apresentou o C-Brace Interim na OTWorld 2026 em Leipzig, utilizando uma articulação ortopédica de joelho controlada por microprocessador para reabilitação precoce. Os requisitos do Regulamento Europeu de Dispositivos Médicos elevam os custos de conformidade ao mesmo tempo em que estabelecem expectativas de qualidade mais consistentes.
Mercado de Acessórios Ortopédicos da APAC, MEA e América do Sul
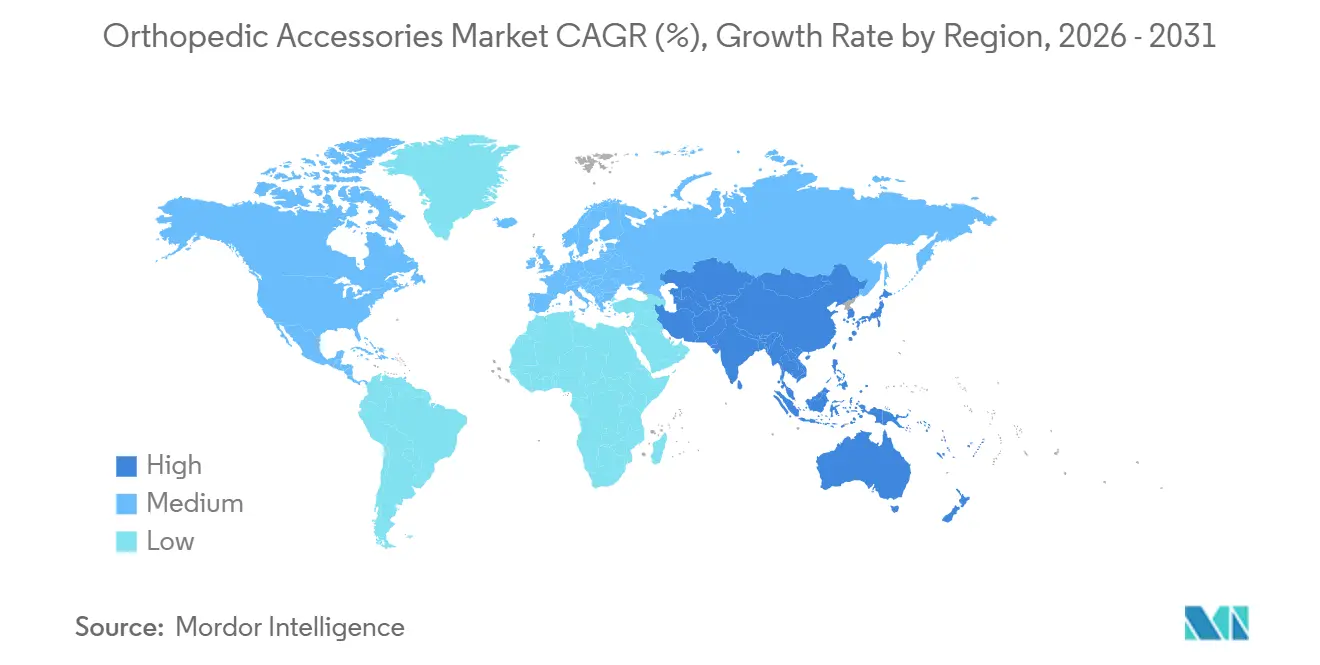
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 3,65% até 2031, tornando-se o segmento regional de crescimento mais rápido. A China é a base de produção regional e o maior local de consumo por volume na avaliação de fornecimento. A Índia é um importante polo de crescimento de valor, pois a infraestrutura de saúde e o acesso urbano aos cuidados musculoesqueléticos estão melhorando. Japão, Coreia do Sul e Austrália são mercados orientados ao segmento premium, enquanto o Oriente Médio, a África e a América do Sul permanecem regiões em desenvolvimento, onde lacunas no reembolso e na fabricação limitam o crescimento.
Cenário Competitivo
O mercado de acessórios ortopédicos é semifragmentado, com Enovis, Össur, Ottobock e Bauerfeind no segmento de tecnologia e marcas premium. Tynor Orthotics, medi e Mueller Sports Medicine competem nas categorias de valor e produtos sem prescrição. Nenhuma empresa detém uma posição dominante porque a categoria abrange produtos, usos e canais de vendas variados. Os produtos de suporte macio enfrentam concorrência de preços de ofertas genéricas e de marca própria. Os fornecedores premium buscam diferenciação por meio de evidências clínicas, ajuste personalizado, funções digitais e capacidade de reembolso.
A Enovis concluiu a aquisição da Breg em abril de 2024, criando um negócio combinado com 1,7 bilhão de USD em receita. A Smith+Nephew adquiriu a Integrity Orthopaedics por 225 milhões de USD em janeiro de 2026 para fortalecer sua oferta de reparo de ombro nos Estados Unidos. A Össur concordou em adquirir a Fior and Gentz em janeiro de 2024 por 100 milhões de EUR, com um ganho contingente de até 20 milhões de EUR, expandindo suas capacidades de componentes neuro-ortopédicos para membros inferiores. A Bauerfeind lançou a órtese de rastreamento patelar GenuTrain P3 no mercado dos Estados Unidos em janeiro de 2026. Esses movimentos mostram que tanto aquisições quanto o desenvolvimento interno de produtos estão sendo utilizados para aprimorar portfólios de produtos premium.
A órtese pediátrica conectada à reabilitação domiciliar e os produtos de segmento de valor na Ásia-Pacífico e na América do Sul permanecem áreas de oportunidade comercial. A OrthoPediatrics introduziu o Sistema de Peso Completo TRAXIO com o Synetik Group em abril de 2026, visando o segmento de órteses ortopédicas pediátricas especializadas dos Estados Unidos. Empresas com sistemas de código L estabelecidos, documentação verificada e cadastro de DMEPOS em conformidade têm vantagem quando a supervisão de fornecedores aumenta. O mercado de acessórios ortopédicos permanecerá dividido entre suportes básicos altamente competitivos e dispositivos premium que podem demonstrar valor clínico e de pagamento.
Líderes do Setor de Acessórios Ortopédicos
-
3M Company
-
DJO LLC (Enovis)
-
Össur hf.
-
Zimmer Biomet Holdings, Inc.
-
Bauerfeind AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acessórios Ortopédicos Empresas cobertas neste relatório
- 3M
- Alcare
- Aspen Medical Products
- Bauerfeind
- Breg
- DeRoyal Industries
- DJO LLC (Enovis)
- Essity AB (BSN Medical)
- Frank Stubbs Company
- Hely & Weber Orthopedics
- Lohmann & Rauscher International
- McDavid
- medi
- Mueller Sports Medicine, Inc.
- Nippon Sigmax Co., Ltd.
- Össur hf.
- Ottobock
- Thuasne Group
- Tynor Orthotics
- Trulife
- United Ortho
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Acessórios Ortopédicos
- Junho de 2026: A Enovis Corporation lançou a Órtese para Escoliose DonJoy Spinamic® Hybrid por meio da DJO LLC nos Estados Unidos. A órtese tem como alvo a escoliose idiopática do adolescente, combinando mecânica corretiva rígida com um colete de malha respirável em 10 tamanhos prontos para uso, com ajuste e imagem com a órtese realizáveis em uma única visita. A Enovis está buscando aprovação regulatória mundial, sinalizando a intenção de tornar a órtese para escoliose uma prioridade comercial global.
- Maio de 2026: A Ottobock apresentou a C-Brace Interim na OTWorld 2026 em Leipzig, um conceito inovador de ajuste para reabilitação precoce que integra uma articulação ortopédica de joelho controlada por microprocessador para pacientes com paralisia dos membros inferiores. O dispositivo é projetado para uso nos primeiros 6 meses de reabilitação e estende o tempo de treinamento terapêutico além do horário da clínica para a vida cotidiana.
- Janeiro de 2026: A Smith Nephew adquiriu a Integrity Orthopaedics por 225 milhões de USD à vista, mais pagamentos contingentes baseados em desempenho, fortalecendo seu portfólio de reparo de ombro nos Estados Unidos por meio do sistema de reparo do manguito rotador Tendon Seam e expandindo sua posição em acessórios ortopédicos.
Escopo do Relatório Global do Mercado de Acessórios Ortopédicos
De acordo com o escopo do relatório, os acessórios ortopédicos são dispositivos de suporte, como órteses, que ajudam a proteger ou estabilizar ossos e articulações. Eles podem reduzir a dor e apoiar a recuperação, a mobilidade ou a prevenção de lesões.
O mercado de acessórios ortopédicos é segmentado por tipo de produto, aplicação, canal de distribuição, usuário final e geografia. Por tipo de produto, o mercado é segmentado em órteses e suportes, andadores e órteses para pé, e outros tipos de produtos. Por aplicação, o mercado é segmentado em pé, quadril, tornozelo, joelho, coluna e outras aplicações. Por canal de distribuição, o mercado é segmentado em hospitais e centros cirúrgicos, clínicas ortopédicas e clínicas de órteses e próteses, farmácias e lojas de varejo, plataformas de comércio eletrônico e outros canais de distribuição. Por usuário final, o mercado é segmentado em hospitais e centros cirúrgicos, clínicas ortopédicas, ambientes de cuidados domiciliares e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Órteses e Suportes |
| Andadores e Órteses para Pé |
| Outros Tipos de Produtos |
| Pé |
| Quadril |
| Tornozelo |
| Joelho |
| Coluna |
| Outras Aplicações |
| Hospitais e Centros Cirúrgicos |
| Clínicas Ortopédicas e Clínicas de Órteses e Próteses |
| Farmácias e Lojas de Varejo |
| Plataformas de Comércio Eletrônico |
| Outros Canais de Distribuição |
| Hospitais e Centros Cirúrgicos |
| Clínicas Ortopédicas |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Órteses e Suportes | |
| Andadores e Órteses para Pé | ||
| Outros Tipos de Produtos | ||
| Por Aplicação | Pé | |
| Quadril | ||
| Tornozelo | ||
| Joelho | ||
| Coluna | ||
| Outras Aplicações | ||
| Por Canal de Distribuição | Hospitais e Centros Cirúrgicos | |
| Clínicas Ortopédicas e Clínicas de Órteses e Próteses | ||
| Farmácias e Lojas de Varejo | ||
| Plataformas de Comércio Eletrônico | ||
| Outros Canais de Distribuição | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos | |
| Clínicas Ortopédicas | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de acessórios ortopédicos em 2026?
O mercado está em 3,39 bilhões de USD em 2026 e tem previsão de atingir 3,89 bilhões de USD até 2031 a um CAGR de 2,8%. A perspectiva reflete a demanda relacionada à osteoartrite, outras condições musculoesqueléticas e necessidades de recuperação em ambientes clínicos e domiciliares.
Qual categoria de produto de acessório ortopédico tem a maior participação?
Órteses e suportes lideraram a demanda por produtos com uma participação de 51,5% em 2025 porque atendem ao cuidado de lesões, suporte crônico e recuperação pós-operatória. Sua ampla gama abrange opções básicas sem prescrição e dispositivos selecionados clinicamente, o que ajuda a sustentar sua posição de liderança.
Qual categoria de acessório ortopédico está crescendo mais rapidamente?
Andadores e órteses para pé têm previsão de crescimento a um CAGR de 4,5% até 2031, sustentados por condições dos membros inferiores e necessidades do pé diabético. A categoria também se beneficia da demanda por suporte de mobilidade entre adultos mais velhos e pessoas que gerenciam neuropatia periférica.
Qual aplicação lidera a demanda por acessórios ortopédicos?
As aplicações para joelho lideraram com uma participação de 28,7% em 2025, consistente com o alto ônus global da osteoartrite do joelho. Os suportes para joelho são utilizados para cuidados preventivos, recuperação de lesões, gerenciamento de doenças crônicas e reabilitação pós-operatória.
Por que os ambientes de cuidados domiciliares estão se tornando mais importantes para os acessórios ortopédicos?
Os cuidados domiciliares têm previsão de crescimento a um CAGR de 5,7% até 2031, à medida que a recuperação se afasta de internações hospitalares mais longas e o acompanhamento remoto se torna mais comum. Produtos conectados podem ajudar os clínicos a monitorar o uso e a recuperação quando os pacientes não estão em um hospital ou clínica.
Quais fatores afetam o acesso a acessórios ortopédicos avançados?
As principais restrições são os custos mais elevados de dispositivos personalizados, os requisitos de documentação, as exclusões de cobertura, as preocupações com usabilidade e as regras de conformidade dos fornecedores. Esses fatores podem afetar o que os pacientes podem obter, os produtos que os fornecedores podem oferecer e os canais pelos quais os dispositivos são distribuídos.