
Marktgröße und Marktanteil für orthopädische Verbrauchsmaterialien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.29 Milliarden US-Dollar |
| Marktgröße (2031) | 10.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.31 % |
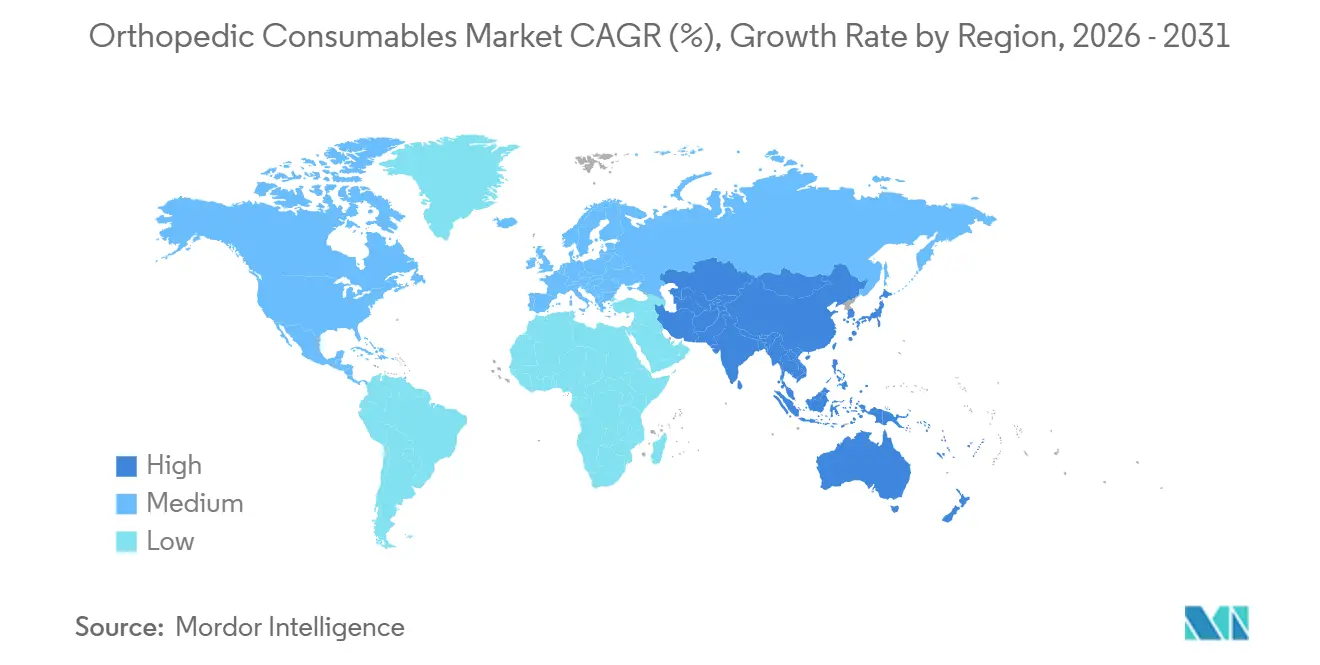
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
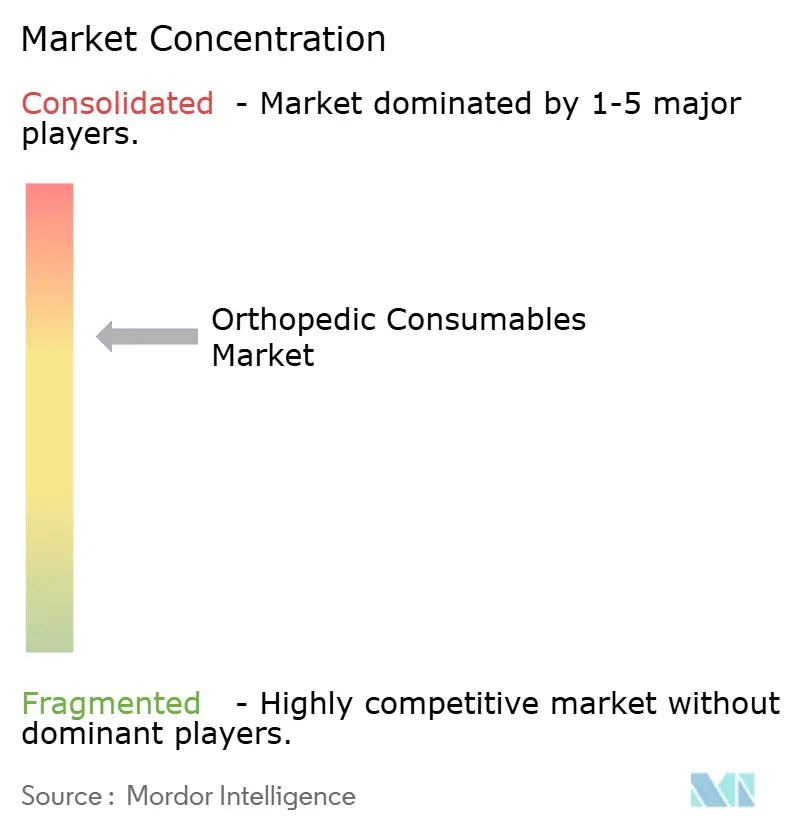
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orthopädische Verbrauchsmaterialien von Mordor Intelligence
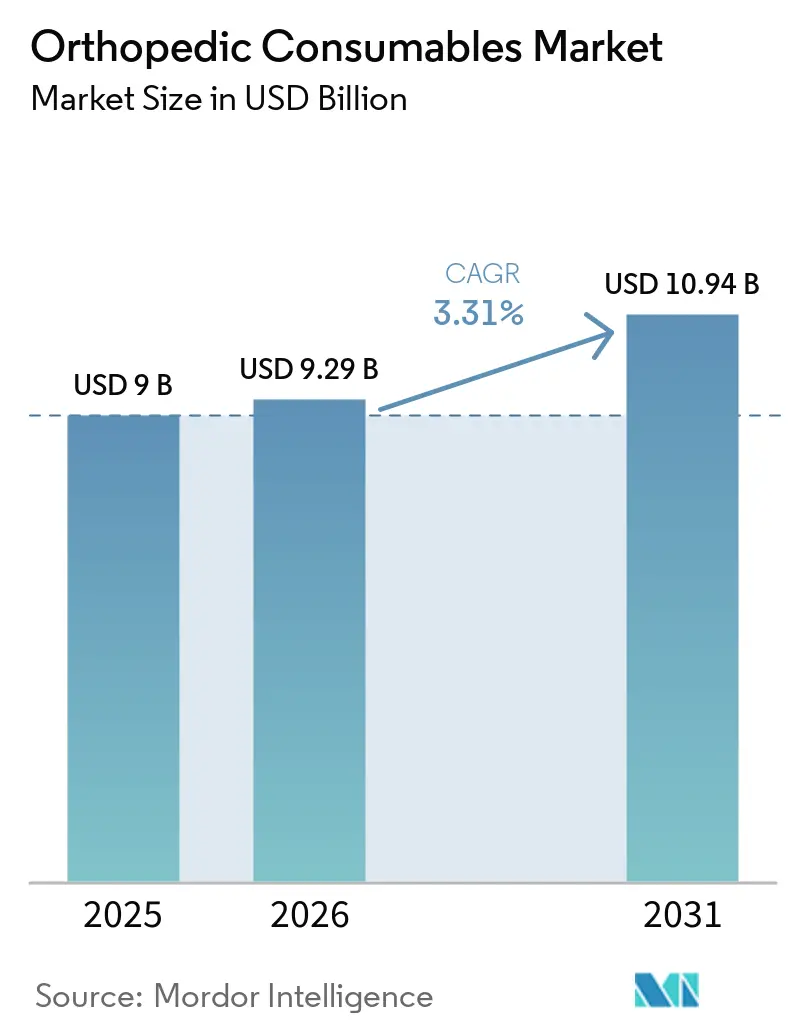
Die Marktgröße für orthopädische Verbrauchsmaterialien wird für 2025 auf 9 Milliarden USD, für 2026 auf 9,29 Milliarden USD und bis 2031 auf 10,94 Milliarden USD prognostiziert, mit einer CAGR von 3,31 % von 2026 bis 2031.
Der Markt für orthopädische Verbrauchsmaterialien wird durch eine steigende Nachfrage nach Eingriffen, die Verlagerung der Versorgung in ambulante Einrichtungen sowie eine deutlichere Unterscheidung zwischen standardmäßigen Einwegartikeln und spezialisierten biologischen oder eingriffsspezifischen Produkten geprägt. Die Nachfrage ist am stärksten dort, wo Trauma-, Gelenkersatz- und sportmedizinische Eingriffe in großem Umfang durchgeführt werden, da jeder Eingriff während der Vorbereitung, der Operation und der Genesung Verbrauchsmaterialien erfordert. Auch die Beschaffung verändert sich, da Gesundheitssysteme nach Standardisierung, kürzeren Rüstzeiten im Operationssaal und zuverlässigeren sterilen Arbeitsabläufen suchen. In Nordamerika werden ambulante Operationszentren zu einer immer wichtigeren Nachfragequelle, während Kapazitätserweiterungen in der Region Asien-Pazifik die Kundenbasis verbreitern. Der Wettbewerb hängt zunehmend davon ab, ob Lieferanten klinische Arbeitsabläufe unterstützen, Ergebnisbelege liefern und Produkte anbieten können, die für das jeweilige Versorgungsumfeld geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten chirurgische orthopädische Verbrauchsmaterialien im Jahr 2025 mit einem Umsatzanteil von 48,65 %, während orthopädische Verbrauchsmaterialien für das Wundmanagement bis 2031 voraussichtlich mit einer CAGR von 5,54 % wachsen werden.
- Nach Anwendung hielt die Traumachirurgie im Jahr 2025 einen Umsatzanteil von 42,54 %, während Sportmedizin und Weichteilrekonstruktion mit einer prognostizierten CAGR von 5,76 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Endnutzer entfielen auf Krankenhäuser und chirurgische Zentren im Jahr 2025 53,65 % des Umsatzanteils, während Heimversorgungseinrichtungen bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
- Nach Vertriebskanal hielten Distributor- und Einkaufsgemeinschaftsverkäufe im Jahr 2025 einen Umsatzanteil von 52,76 %, während E-Commerce-Plattformen bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,54 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 4,53 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und zunehmende Belastung durch Osteoarthritis | +1.10% | Global, mit der höchsten Konzentration in Ostasien, Westeuropa und einkommensstarkem Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Volumina orthopädischer Eingriffe durch Trauma- und Sportverletzungen | +0.80% | Global, mit der höchsten Konzentration in Nordamerika, Europa und städtischen Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimalinvasiven und ambulanten orthopädischen Eingriffen | +0.60% | Nordamerika, mit Ausstrahlungseffekten auf Europa und Australien | Mittelfristig (2–4 Jahre) |
| Ausbau der orthopädischen Operationskapazitäten in Asien-Pazifik und Schwellenmärkten | +0.50% | Kernmärkte in Asien-Pazifik, einschließlich China, Indien, Südkorea und Japan, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Umstellung auf Einwegartikel zur Infektionsprävention und Verfahrensstandardisierung | +0.40% | Nordamerika und die Europäische Union, mit früher Einführung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Eingriffsspezifische Biologika und intelligente Verbrauchsmaterialien als Treiber der Premiumisierung | +0.30% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf einkommensstarke Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und zunehmende Belastung durch Osteoarthritis
Osteoarthritis erzeugt eine anhaltende Nachfrage im Markt für orthopädische Verbrauchsmaterialien, da der Behandlungsbedarf auf ältere Patientengruppen mit hohem Eingriffsbedarf konzentriert ist. Eine Analyse aus dem Jahr 2025 in Arthritis Research & Therapy berichtete, dass im Jahr 2021 weltweit 607 Millionen Menschen an Osteoarthritis litten, verglichen mit 256 Millionen im Jahr 1990. Die Studie berichtete auch von einem Anstieg der altersbereinigten Prävalenz um 9,2 % in diesem Zeitraum und prognostizierte einen weiteren Anstieg um 14 % bis 2050. Kniearthrose machte mehr als 56 % der globalen Krankheitslast aus, während ein hoher Body-Mass-Index für 21 % der durch Osteoarthritis bedingten behinderungsbereinigten Lebensjahre verantwortlich war. Diese Muster stützen die Nachfrage nach Produkten, die bei der Gelenkrekonstruktion, der Traumaversorgung, dem Wundmanagement und der postoperativen Genesung eingesetzt werden. Die Belastung ist besonders ausgeprägt in einkommensstarken Gesundheitssystemen, wo der Zugang zu chirurgischen Eingriffen und die Ausgaben pro Eingriff höher sind.
Steigende Volumina orthopädischer Eingriffe durch Trauma- und Sportverletzungen
Die Traumachirurgie hielt im Jahr 2025 einen Anteil von 42,54 % am Markt für orthopädische Verbrauchsmaterialien, was den stetigen Bedarf an Produkten für die Frakturbehandlung und dringende Operationen widerspiegelt. Verkehrsunfälle, Stürze, Fragilitätsfrakturen und hochenergetische Sportverletzungen halten die Nachfrage nach Eingriffen in allen Altersgruppen aufrecht. Sportmedizin und Weichteilrekonstruktion werden bis 2031 voraussichtlich mit einer CAGR von 5,76 % wachsen, da sich die chirurgischen Möglichkeiten für aktive Patienten erweitern. Der Einsatz von bioabsorbierbaren Fixationsvorrichtungen und biologischen Materialien weitet sich von elektiven Sporteingriffen auf einige Traumaversorgungspfade aus. Dies erweitert die Rolle spezialisierter Verbrauchsmaterialien im größten Anwendungsbereich, ohne die Bedeutung hochvolumiger Traumaversorgungsartikel zu verändern. Lieferanten mit Produkten, die sowohl für Trauma- als auch für sportmedizinische Arbeitsabläufe geeignet sind, können eine breitere klinische Basis ansprechen.
Verlagerung hin zu minimalinvasiven und ambulanten orthopädischen Eingriffen
Die Verlagerung hin zur ambulanten Chirurgie verändert die Nachfragebedingungen im Markt für orthopädische Verbrauchsmaterialien, da ambulante Einrichtungen andere Verpackungs-, Lager- und Sterilitätspraktiken anwenden als Krankenhausoperationssäle. Die Centers for Medicare & Medicaid Services fügten in der endgültigen Regelung des Hospital Outpatient Prospective Payment System 2026 168 orthopädische Codes zur Liste der abgedeckten Eingriffe für ambulante Operationszentren hinzu. Mehr als 600 ambulante Operationszentren führten im Jahr 2026 in den Vereinigten Staaten Totalgelenkersatzoperationen durch, gemäß dem bereitgestellten Quellmaterial. Die Ambulatory Surgery Center Association berichtete von prognostizierten Medicare-Einsparungen im Rahmen der Gebührenleistungsversorgung von 13,5 Milliarden USD durch muskuloskelettale Operationen in ambulanten Operationszentren zwischen 2025 und 2034[1]. Diese Einrichtungen bevorzugen vorverpackte Sterilsets, die die Rüstzeit verkürzen und den Bedarf an einer Sterilaufbereitung vor Ort reduzieren. Lieferanten, die Produkte für ambulante Arbeitsabläufe herstellen, können davon profitieren, da orthopädische Eingriffe weiterhin über den Krankenhausbereich hinaus verlagert werden.
Ausbau der orthopädischen Operationskapazitäten in Asien-Pazifik und Schwellenmärkten
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 4,53 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für orthopädische Verbrauchsmaterialien. China und Indien bauen ihre orthopädischen Kapazitäten aus, da ältere städtische Bevölkerungsgruppen mehr Behandlungen für Osteoarthritis und Fragilitätsfrakturen benötigen. Das bereitgestellte Quellmaterial besagte, dass China zwischen 2020 und 2025 mehr als 2.000 neue orthopädische Zentren eingerichtet hat. In Indien ist die Technologieakzeptanz in Privatkrankenhäusern sichtbar, wo Apollo Hospitals im September 2026 mehr als 2.000 robotergestützte orthopädische Operationen abschloss. Neue Kapazitäten stützen die Nachfrage nach chirurgischen Sets, Wundprodukten, fixationsbezogenen Artikeln und Eingriffs-Unterstützungsmaterialien. Internationale Lieferanten müssen auch die Zulassungsanforderungen der zuständigen Behörden erfüllen, darunter die CDSCO in Indien und die NMPA in China.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche orthopädische Verbrauchsmaterialien und Eingriffe | -0.20% | Global, mit der stärksten Auswirkung in preissensiblen Märkten im Nahen Osten, Afrika, Südamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Zulassungs- und Compliance-Anforderungen | -0.10% | Europäische Union, Vereinigte Staaten und Märkte in Asien-Pazifik, einschließlich China und Indien | Mittelfristig (2–4 Jahre) |
| Beschaffungsdruck durch volumenbasierte Ausschreibungen und Krankenhauskonsolidierung | -0.20% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf städtische Gesundheitssysteme in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenzte Produktinteroperabilität in robotischen und digitalen chirurgischen Ökosystemen | -0.10% | Nordamerika und die Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche orthopädische Verbrauchsmaterialien und Eingriffe
Hohe Preise können die Einführung im Markt für orthopädische Verbrauchsmaterialien einschränken, wenn die Erstattung die vollen Kosten fortschrittlicher Eingriffspakete nicht abdeckt. Die Einschränkung ist am ausgeprägtesten in Gesundheitssystemen außerhalb Nordamerikas und Westeuropas, wo Ausgabenlimits den Einsatz von biologischen Sets, spezialisierten Abdecksystemen und fortschrittlichen Wundmaterialien beeinflussen. Volumenbasierte Beschaffung kann den Zugang zu Eingriffen erweitern, während sie gleichzeitig Druck auf den von Lieferanten erzielten Wert ausübt. Dieses Umfeld erfordert, dass Unternehmen Premiumpreise mit Belegen zu Komplikationen, Verweildauer und Wiederaufnahmen untermauern. Krankenhausformulare-Entscheidungen hängen zunehmend davon ab, ob klinische Vorteile mit wirtschaftlichem Nutzen verknüpft werden können. Unternehmen ohne diese Belege riskieren den Ausschluss, wenn Beschaffungsausschüsse Produktentscheidungen standardisieren.
Beschaffungsdruck durch volumenbasierte Ausschreibungen und Krankenhauskonsolidierung
Die Krankenhauskonsolidierung zentralisiert Beschaffungsentscheidungen und kann die Produktvielfalt im Markt für orthopädische Verbrauchsmaterialien einschränken. Große Gesundheitssysteme nutzen üblicherweise Vorzugslieferantenverträge, Einkaufsgemeinschaften und Wertanalyseprozesse zur Kostenkontrolle. Das bereitgestellte Material wies darauf hin, dass U.S. Orthopaedic Partners Johnson & Johnson im Oktober 2025 als offiziellen Lieferanten für Totalgelenkprodukte benannte. Solche Vereinbarungen können die Anzahl der verfügbaren Lieferantenpositionen in großen ambulanten Netzwerken reduzieren. Produktinteroperabilität und die Ausrichtung auf genehmigte Arbeitsabläufe können daher ebenso wichtig werden wie einzelne Produktmerkmale. Kleinere Lieferanten haben eine engere Möglichkeit, klinische Differenzierung zu demonstrieren, bevor mehrjährige Beschaffungsvereinbarungen getroffen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
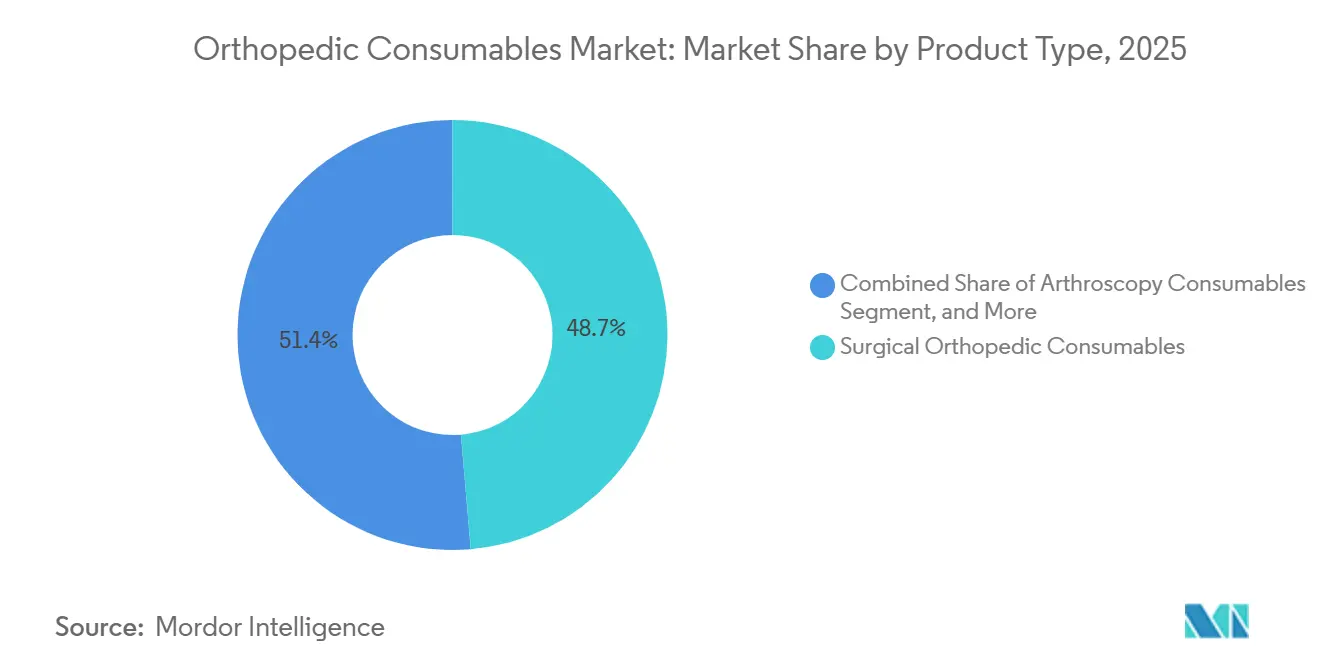
Chirurgische Verbrauchsmaterialien führen, während Wundversorgung am schnellsten wächstChirurgische orthopädische Verbrauchsmaterialien hielten im Jahr 2025 einen Anteil von 48,65 % am Markt für orthopädische Verbrauchsmaterialien, gestützt durch den häufigen Einsatz bei Trauma- und Gelenkersatzeingriffen. Diese Gruppe umfasst Einwegabdecktücher, Knochenzement-Mischsysteme, Spülvorrichtungen und sterile Instrumentensets. Die führende Position spiegelt den wiederkehrenden Bedarf an diesen Materialien bei jedem Eingriff wider, anstatt einmalige Investitionen in Kapitalausrüstung. Gips- und Schienenverbrauchsmaterialien bedienen hochvolumige Trauma- und Sportverletzungspfade, obwohl die Preisgestaltung wettbewerbsintensiv ist. Synthetische Gipsmaterialien ersetzen in entwickelten Gesundheitssystemen schrittweise Gips aus Calciumsulfat. Arthroskopie-Verbrauchsmaterialien entwickeln sich ebenfalls hin zu Produkten, die robotergestützte und navigationsgestützte Eingriffe im Markt für orthopädische Verbrauchsmaterialien unterstützen.
Orthopädische Verbrauchsmaterialien für das Wundmanagement werden bis 2031 voraussichtlich mit einer CAGR von 5,54 % wachsen. Die Expansion spiegelt die Verlagerung von Genesung und Wundbehandlung in ambulante und Heimversorgungseinrichtungen wider. Diese Einrichtungen benötigen Produkte, die außerhalb eines Akutkrankenhauses gehandhabt und in kleineren Mengen beschafft werden können. Sonstige orthopädische Verbrauchsmaterialien umfassen bioabsorbierbare Implantate und intraoperative Diagnosematerialien, bei denen mehrere spezialisierte Kategorien zusammengefasst sind. Die Branche für orthopädische Verbrauchsmaterialien verzeichnet daher eine Nachfrage sowohl nach etablierten chirurgischen Artikeln als auch nach spezialisierten Produkten, die nach der Entlassung eingesetzt werden.

Nach Anwendung:
Traumachirurgie hält die Basis, während Sportmedizin schneller wächstDie Traumachirurgie machte im Jahr 2025 42,54 % des Kategorieumsatzes aus und ist damit das größte Anwendungssegment. Ihre Position wird durch den anhaltenden Bedarf an der Behandlung von Straßenverkehrsverletzungen, sturzbedingten Frakturen und anderen akuten Erkrankungen gestützt. Das bereitgestellte Quellmaterial berichtete von globalen Traumaimplantat-Umsätzen von 9,6 Milliarden USD im Jahr 2025 mit einem Jahreswachstum von 5,8 %. Gelenkersatz und Wirbelsäulenchirurgie erzeugen ebenfalls erhebliche Nachfrage, da Eingriffe mehrere sterile und eingriffsspezifische Artikel erfordern. Die Wirbelsäulenversorgung kann einen höheren Verbrauchsmaterialeinsatz erfordern, wenn Navigationssysteme und erweiterbare Käfigtechnologien eingesetzt werden. Wundmanagement und postoperative Versorgung bleiben wichtig, da Kostenträger eine frühere Entlassung aus dem Akutbereich im Markt für orthopädische Verbrauchsmaterialien fördern.
Sportmedizin und Weichteilrekonstruktion werden bis 2031 voraussichtlich mit einer CAGR von 5,76 % wachsen. Arthrex brachte im Februar 2026 das TightRope SB All-Suture Implantat für die Rekonstruktion des vorderen Kreuzbandes auf den Markt. Das bereitgestellte Material beschrieb es als die erste Vollnaht-Weichknopftechnologie in einer Fixationsvorrichtung für das vordere Kreuzband. Neue Fixations- und biologische Optionen erhöhen die klinischen Anforderungen an sportmedizinische Eingriffe und können den Einsatz spezialisierter Materialien steigern. Die Branche für orthopädische Verbrauchsmaterialien verknüpft sportmedizinische Produkte auch enger mit den Bedürfnissen von Patienten, die minimalinvasive Versorgung erhalten. Dies macht das Segment für Lieferanten wichtig, die über die große Traumabasis hinaus wachsen wollen.
Nach Endnutzer:
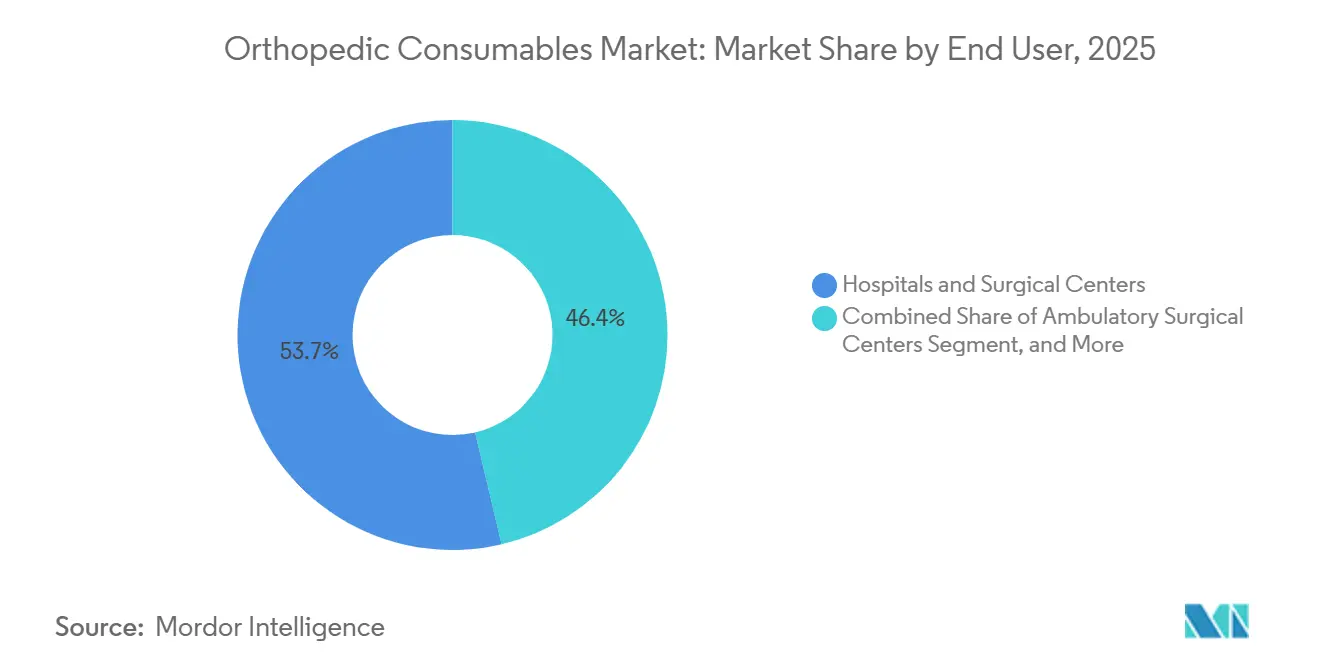
Krankenhäuser führen bei der Beschaffung, während Heimversorgung schnell wächstKrankenhäuser und chirurgische Zentren machten im Jahr 2025 53,65 % des Kategorieumsatzes aus. Ihre führende Rolle spiegelt die Konzentration hochakuter chirurgischer Volumina und den Einfluss von Einkaufsgemeinschaften wider. Universitätskliniken und integrierte Versorgungsnetzwerke verwenden auch Verbrauchsmaterialsets, die zu robotischen Operationsplattformen passen. Stryker Mako, Zimmer Biomet ROSA Knee und Smith+Nephew CORI XT sind Beispiele für Systeme, die damit verbundene Verbrauchsmaterialanforderungen prägen können. Diese Umgebungen können hohe Wechselkosten erzeugen, wenn Mitarbeiterschulungen und Produktspezifikationen an eine Plattform gebunden sind. Krankenhäuser werden für viele eingriffsintensivsive Produkte im Markt für orthopädische Verbrauchsmaterialien der wichtigste Beschaffungskanal bleiben.
Heimversorgungseinrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen, der höchsten Rate unter den aufgeführten Segmenten. Wundmanagement, Gipsentfernung und Rehabilitationsunterstützung verlagern sich nach der Entlassung näher an das Zuhause des Patienten. Hersteller können vorportionierte Sets an häusliche Pflegedienste liefern und so die Rolle der Krankenhausmaterialabteilungen in einigen Kategorien reduzieren. Ambulante Operationszentren benötigen ebenfalls kompakte, vorbereitete sterile Konfigurationen, die für ambulante Eingriffe geeignet sind. Weitere Endnutzer umfassen Rehabilitationszentren, Orthopädietechnik-Kliniken und sportmedizinische Einrichtungen. Der Markt für orthopädische Verbrauchsmaterialien erstreckt sich damit über den Operationssaal hinaus auf einen breiteren Genesungspfad.
Nach Vertriebskanal:
Einkaufsgemeinschaften führen, während E-Commerce wächstDistributor- und Einkaufsgemeinschaftsverkäufe hielten im Jahr 2025 einen Anteil von 52,76 % am Vertrieb. Der Kanal wird durch mehrjährige Vorzugslieferantenverträge und Volumenrückvergütungsstrukturen gestützt. Diese Vereinbarungen bieten großen Gesundheitssystemen einen vorhersehbaren Versorgungsweg und helfen bei der Kontrolle der Beschaffungskosten. Sie können es auch für nicht unter Vertrag stehende Lieferanten schwierig machen, Krankenhäuser zu erreichen, selbst wenn Produkte differenzierte klinische Merkmale aufweisen. Der Direktvertrieb bleibt für Premium- und spezialisierte Verbrauchsmaterialien wichtig, die eine Chirurgenschulung und klinische Unterstützung erfordern. Der wichtigste Kanalmix im Markt für orthopädische Verbrauchsmaterialien begünstigt weiterhin etablierte Anbieter mit umfassenden Serviceleistungen.
E-Commerce-Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 6,54 % wachsen. Das Wachstum ist mit Heimversorgungsprodukten, Wundversorgungsartikeln, Gipsentfernungssets und Bandagen verbunden, die außerhalb traditioneller Krankenhausbeschaffungssysteme erworben werden können. Kleinere Operationszentren und ambulante Kliniken können digitale Plattformen auch nutzen, um auf eine größere Produktauswahl zuzugreifen. Apotheken und medizinische Fachhandelsgeschäfte bedienen weniger komplexe Kategorien wie Verbände, Gipsmaterialien und rezeptfreie Stützprodukte. Diese Kanäle stehen unter Druck durch Online-Händler und Eigenmarken-Beschaffung von Gesundheitssystemen. Diese Verlagerung eröffnet dem Markt für orthopädische Verbrauchsmaterialien mehr Wege zur Bedienung von Bedarfen mit geringerer Akuität und im häuslichen Bereich.
Geografische Analyse
Markt für orthopädische Verbrauchsmaterialien in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 41,54 % am Markt für orthopädische Verbrauchsmaterialien. Die Region profitiert von hohen Eingriffszahlen, einem etablierten Erstattungssystem und der Nachfrage nach Produkten, die bei komplexen elektiven Eingriffen und Traumafällen eingesetzt werden. Die Erweiterung der von ambulanten Operationszentren abgedeckten Eingriffsliste im Jahr 2026 fügt in den Vereinigten Staaten 168 orthopädische Codes hinzu. Dies vergrößert die Anzahl der Versorgungseinrichtungen, die orthopädische Produkte erwerben können. Lieferanten, die zuvor von den Einkaufsgemeinschaften der Krankenhäuser abhängig waren, können nun eine vielfältigere institutionelle Basis ansprechen. Kanada und Mexiko tragen zur regionalen Nachfrage bei, einschließlich einiger grenzüberschreitender Versorgungsströme in der Nähe der US-mexikanischen Grenze.
Markt für orthopädische Verbrauchsmaterialien in Europa
In Europa besteht im Markt für orthopädische Verbrauchsmaterialien eine Zweiteilung zwischen Ländern mit hohem Volumen und guter Erstattung sowie preissensitiveren Systemen. Deutschland hielt im Jahr 2025 mit 23,15 % den größten nationalen Anteil am europäischen Markt für orthopädische Geräte, gemäß den von Mordor Intelligence bereitgestellten Materialien. Eine starke gesetzliche Krankenversicherungsabdeckung, eine hohe Anzahl an Chirurgen und die inländische Fertigung stützen seine Rolle bei der regionalen Nachfrage. Die Medizinprodukteverordnung der Europäischen Union beeinflusst weiterhin Produktentscheidungen, indem sie die Anforderungen an die Konformitätsbewertung für wiederverwendbare Klasse-I-Geräte erhöht[2]. Einige Hersteller stehen vor der Wahl, wiederverwendbare Produktlinien neu zu zertifizieren oder sich stärker auf Einwegartikel zu konzentrieren. Für das Vereinigte Königreich wird bis 2031 ein CAGR von 5,92 % prognostiziert, da die elektive Chirurgietätigkeit sich erholt.
Markt für orthopädische Verbrauchsmaterialien in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 4,53 % prognostiziert – das schnellste Wachstumstempo unter den aufgeführten Regionen. Die Marktgröße für orthopädische Verbrauchsmaterialien in der Region wird durch den Ausbau der Gesundheitskapazitäten in China und Indien gestützt, wo die Nachfrage mit der alternden städtischen Bevölkerung wächst. Johnson & Johnson's DePuy Synthes eröffnete 2026 ein Global Capability Center in Bangalore und plante ein technisches Team von 500 Mitarbeitern, gemäß den bereitgestellten Materialien. Apollo Hospitals führte im September 2026 mehr als 2.000 robotergestützte orthopädische Operationen durch. Die Nachfrage im Nahen Osten und Afrika wird durch die Infrastrukturausgaben des Golfkooperationsrats und den Medizintourismus gestützt. In Südamerika konzentriert sich die Nachfrage auf Brasilien und Argentinien, wo öffentliche Budgets und die Abhängigkeit von importierten Produkten sowohl Chancen als auch Markteintrittsbarrieren schaffen.
Wettbewerbslandschaft
Der Markt für orthopädische Verbrauchsmaterialien ist in seinen wichtigsten chirurgischen Kategorien mäßig konzentriert, obwohl Wundversorgung, Gips und Arthroskopie viele spezialisierte und regionale Anbieter umfassen. Das bereitgestellte Material berichtete, dass die fünf größten Unternehmen im Jahr 2025 80 % des Umsatzes mit Trauma-Verbrauchsmaterialien hielten. Stryker, Johnson & Johnson MedTech, Zimmer Biomet, Smith+Nephew und B. Braun sind zentrale Lieferanten in den wichtigsten orthopädischen Eingriffsbereichen. Ihre Position spiegelt breite Portfolios, Kundenbeziehungen und die Fähigkeit wider, eingriffsspezifische Materialien zu liefern. Die breitere Kategorie bleibt jedoch fragmentierter, da sich klinische Bedürfnisse je nach Produktnische unterscheiden. Wettbewerbserfolg hängt zunehmend davon ab, ob Lieferanten in den chirurgischen Arbeitsablauf integriert werden können, anstatt Produkte als eigenständige Artikel zu verkaufen.
Plattformstrategien gewinnen an Bedeutung, da Unternehmen Verbrauchsmaterialien mit robotischen und digitalen chirurgischen Systemen im Markt für orthopädische Verbrauchsmaterialien verbinden. Stryker nutzt die Mako-Plattform zur Unterstützung von Arbeitsabläufen, die die Nachfrage nach eingriffsspezifischen Verbrauchsmaterialpaketen steigern können[3]. Zimmer Biomet erhielt 2025 die FDA-Zulassung für ein aktualisiertes ROSA Knee-System mit Optimize, mit einer geplanten kommerziellen Verfügbarkeit im ersten Quartal 2026. Johnson & Johnson kündigte im Oktober 2025 an, DePuy Synthes innerhalb von 18 bis 24 Monaten als eigenständiges börsennotiertes Orthopädieunternehmen auszugliedern. Das bereitgestellte Material besagte, dass das Unternehmen im Jahr 2024 einen Umsatz von 9,2 Milliarden USD erzielte. Ein stärker fokussiertes Unternehmen könnte die Ausrichtung der Portfolioressourcen zwischen Implantaten und Verbrauchsmaterialien verändern.
Spezialisierte Unternehmen zielen auf Biologika, ambulante Chirurgie und datengestützte Workflow-Unterstützung im Markt für orthopädische Verbrauchsmaterialien ab. Isto Biologics erwarb im August 2026 NovaBone Products von Halma plc und ergänzte damit bioaktive Glas-Synthetik-Knochentransplantationstechnologien und eine breitere Vertriebsreichweite. Kuros Biosciences berichtete für die ersten 9 Monate des Jahres 2025 von einem Umsatzwachstum von 77 % im Jahresvergleich, das im bereitgestellten Material mit dem MagnetOs MIS Delivery System in Verbindung gebracht wurde. Globus Medical erwarb im August 2026 Higgs Boson Health, um auf künstlicher Intelligenz basierende Patienten- und Anbietererfahrungsfähigkeiten in sein chirurgisches Ökosystem zu integrieren. Diese Schritte zeigen, wie Lieferanten differenzierte Positionen rund um Biologika, ambulante Versorgung und digitale Unterstützung anstreben. Die regulatorische Planung bleibt wichtig, da der Zeitplan für die Produktprüfung die Geschwindigkeit der Verfügbarkeit neuer Produkte beeinflussen kann.
Marktführer für orthopädische Verbrauchsmaterialien
-
Stryker Corporation
-
Johnson & Johnson MedTech
-
Zimmer Biomet Holdings, Inc.
-
Smith+Nephew plc
-
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orthopädische Verbrauchsmaterialien Unternehmen in diesem Bericht
- ATEC, Inc.
- Anika Therapeutics
- Arthrex
- B. Braun
- BONESUPPORT AB
- Conmed
- DJO Global
- Enovis Corporation
- Exactech
- Globus Medical
- Integra LifeSciences
- Johnson & Johnson MedTech
- Limacorporate S.p.A.
- Medartis Holding AG
- Medtronic
- MicroPort
- Orthofix
- OrthoPediatrics Corp.
- Paragon 28, Inc.
- SI-BONE, Inc.
- Smith+Nephew plc
- Stryker
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Markt für orthopädische Verbrauchsmaterialien
- September 2026: Globus Medical erhielt das CE-Zeichen für sein intelligentes 3-in-1-Bildgebungssystem Excelsius3D für den kommerziellen Verkauf in der EU und im Vereinigten Königreich und erweiterte damit das robotische Navigationssystem Excelsius GPS auf europäische Märkte. Die Zulassung positioniert das Unternehmen im Wettbewerb um robotergestützte Wirbelsäulen- und Traumaeingriffe in Deutschland, Frankreich und dem Vereinigten Königreich, wo Investitionen in digitale chirurgische Infrastruktur zunehmen. Excelsius3D hatte zuvor im Jahr 2021 die FDA 510(k)-Zulassung erhalten.
- August 2026: Stryker unterzeichnete eine endgültige Vereinbarung zur Übernahme von ZuriMED, dem Entwickler des FiberLocker Systems zur Rotatorenmanschetten-Augmentation, um sein Portfolio in der Schulter-Sportmedizin und Arthroplastik zu stärken. Die Rotatorenmanschetten-Augmentation wird von Stryker als einer der am schnellsten wachsenden Bereiche in der Sportmedizin beschrieben und adressiert einen wichtigen klinischen Versagensmodus bei der Rotatorenmanschetten-Reparatur. Es wurde kein Transaktionswert bekannt gegeben, und die Transaktion unterliegt den üblichen Abschlussbedingungen.
- August 2026: Globus Medical erwarb Higgs Boson Health, ein aus der Duke University hervorgegangenes digitales Gesundheitserfahrungsunternehmen, um auf künstlicher Intelligenz basierende Patienten- und Anbietererfahrungsfähigkeiten in sein chirurgisches Ökosystem Excelsius zu integrieren. Die Übernahme fügt dem Wirbelsäulen- und Trauma-Verbrauchsmaterialportfolio von Globus auf künstlicher Intelligenz basierende Ergebnisanalysen hinzu und ermöglicht eine geschlossene Leistungsüberwachung über den gesamten Versorgungsepisode.
- August 2026: Isto Biologics erwarb NovaBone Products von Halma plc und ergänzte damit ein differenziertes Portfolio an bioaktiven Glas-Synthetik-Knochentransplantationstechnologien für seine Plattform für Knochenheilungsverbrauchsmaterialien. Die Übernahme erweitert den internationalen Fußabdruck von Isto auf Europa, Asien-Pazifik und Lateinamerika durch die etablierte Vertriebsprsenz von NovaBone.
Globaler Berichtsumfang des Marktes für orthopädische Verbrauchsmaterialien
Gemäß dem Berichtsumfang sind orthopädische Verbrauchsmaterialien Einweg- oder häufig ersetzte Medizinprodukte, die in der Knochen-, Gelenk- und Muskel-Skelett-Versorgung eingesetzt werden. Der Markt für orthopädische Verbrauchsmaterialien ist nach Produkttyp, Anwendung, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in chirurgische orthopädische Verbrauchsmaterialien, orthopädische Verbrauchsmaterialien für das Wundmanagement, Gips- und Schienenverbrauchsmaterialien, Arthroskopie-Verbrauchsmaterialien und sonstige orthopädische Verbrauchsmaterialien segmentiert. Nach Anwendung ist der Markt in Traumachirurgie, Gelenkersatz, Wirbelsäulenchirurgie, Sportmedizin und Weichteilrekonstruktion, Wundmanagement und postoperative Versorgung sowie sonstige Anwendungen segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb, Distributor- und Einkaufsgemeinschaftsverkäufe, Apotheken und medizinische Fachhandelsgeschäfte sowie E-Commerce-Plattformen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und chirurgische Zentren, ambulante Operationszentren, Heimversorgungseinrichtungen und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Chirurgische orthopädische Verbrauchsmaterialien |
| Orthopädische Verbrauchsmaterialien für das Wundmanagement |
| Gips- und Schienenverbrauchsmaterialien |
| Arthroskopie-Verbrauchsmaterialien |
| Sonstige orthopädische Verbrauchsmaterialien |
| Traumachirurgie |
| Gelenkersatz |
| Wirbelsäulenchirurgie |
| Sportmedizin und Weichteilrekonstruktion |
| Wundmanagement und postoperative Versorgung |
| Sonstige Anwendungen |
| Direktvertrieb |
| Distributor- und Einkaufsgemeinschaftsverkäufe |
| Apotheken und medizinische Fachhandelsgeschäfte |
| E-Commerce-Plattformen |
| Krankenhäuser und chirurgische Zentren |
| Ambulante Operationszentren |
| Heimversorgungseinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Chirurgische orthopädische Verbrauchsmaterialien | |
| Orthopädische Verbrauchsmaterialien für das Wundmanagement | ||
| Gips- und Schienenverbrauchsmaterialien | ||
| Arthroskopie-Verbrauchsmaterialien | ||
| Sonstige orthopädische Verbrauchsmaterialien | ||
| Nach Anwendung | Traumachirurgie | |
| Gelenkersatz | ||
| Wirbelsäulenchirurgie | ||
| Sportmedizin und Weichteilrekonstruktion | ||
| Wundmanagement und postoperative Versorgung | ||
| Sonstige Anwendungen | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Distributor- und Einkaufsgemeinschaftsverkäufe | ||
| Apotheken und medizinische Fachhandelsgeschäfte | ||
| E-Commerce-Plattformen | ||
| Nach Endnutzer | Krankenhäuser und chirurgische Zentren | |
| Ambulante Operationszentren | ||
| Heimversorgungseinrichtungen | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für orthopädische Verbrauchsmaterialien bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich 10,94 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 3,31 % wachsen.
Welche Produktkategorie führt den Markt für orthopädische Verbrauchsmaterialien an?
Chirurgische orthopädische Verbrauchsmaterialien führten im Jahr 2025 mit einem Umsatzanteil von 48,65 %, gestützt durch den wiederholten Einsatz bei Trauma- und Gelenkersatzeingriffen.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Sportmedizin und Weichteilrekonstruktion werden bis 2031 voraussichtlich mit einer CAGR von 5,76 % wachsen, gestützt durch sich weiterentwickelnde Fixations- und biologische Optionen.
Warum sind ambulante Operationszentren für orthopädische Lieferanten wichtig?
Die Centers for Medicare & Medicaid Services fügten 2026 168 orthopädische Codes zur Liste der abgedeckten Eingriffe für ambulante Operationszentren hinzu, was den Bedarf an kompakten und sterilen ambulanten Eingriffs-Sets erhöht.
Welche Endnutzereinrichtung wächst am schnellsten?
Heimversorgungseinrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen, da Wundmanagement und Rehabilitationsunterstützung über Krankenhäuser hinaus verlagert werden.
Welche Region wird bis 2031 das stärkste Wachstum verzeichnen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 4,53 % wachsen, da die orthopädischen Kapazitäten in China und Indien ausgebaut werden.