
Marktgröße und Marktanteil für Extremity Products
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.58 Milliarden US-Dollar |
| Marktgröße (2031) | 19.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.10 % |
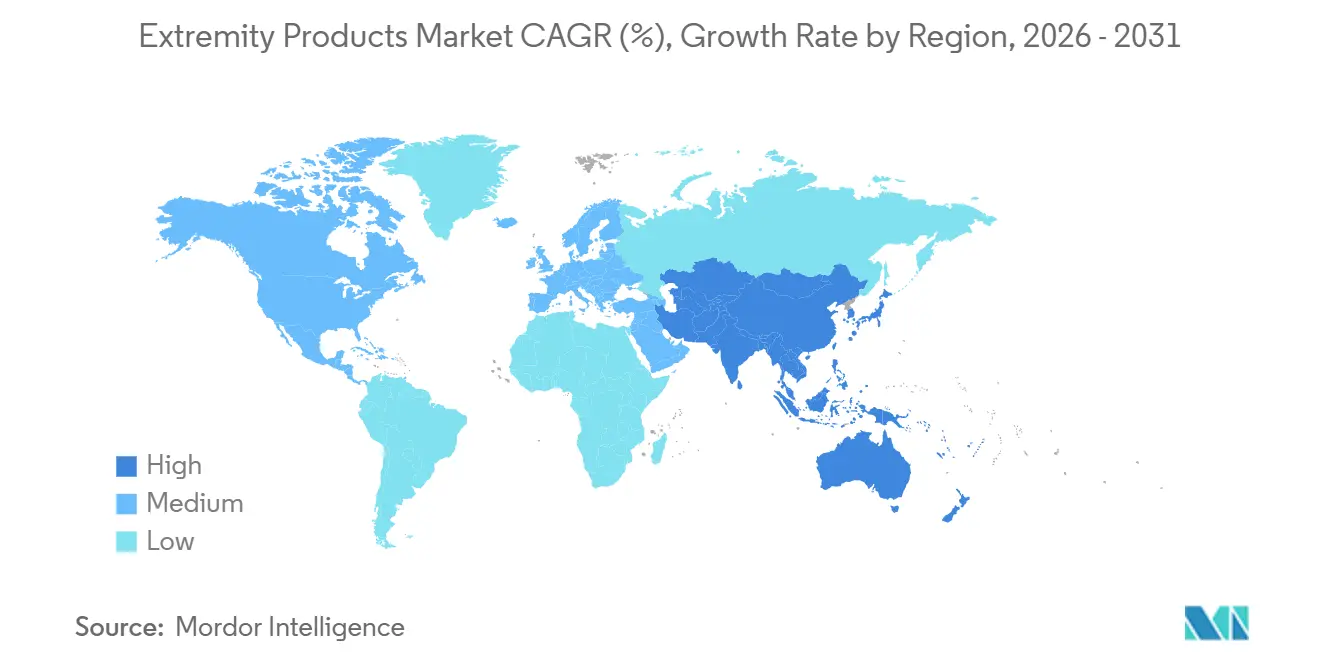
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
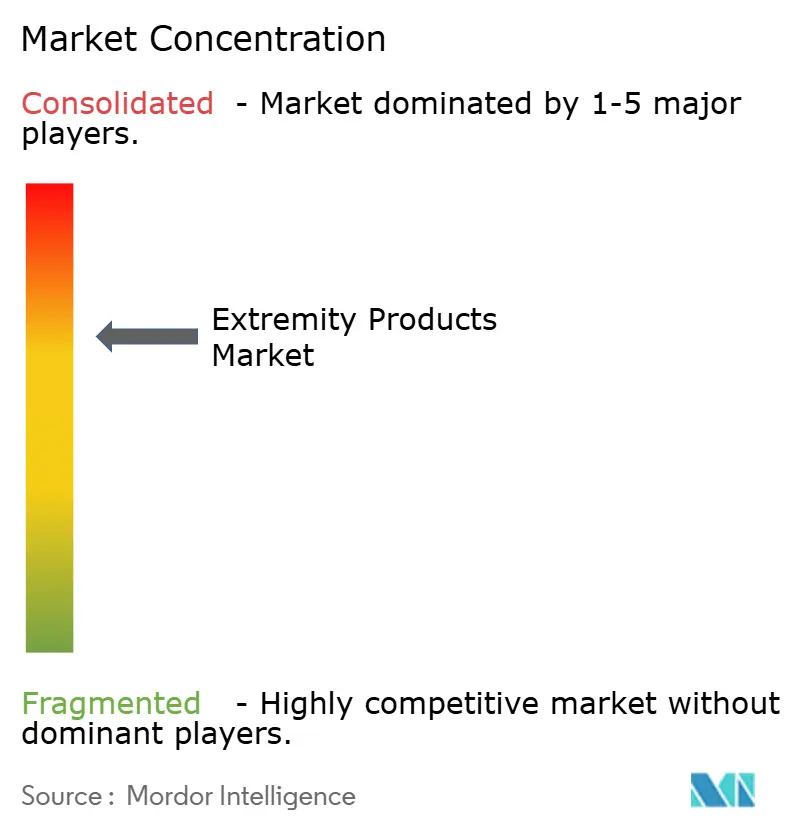
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Extremity Products von Mordor Intelligence
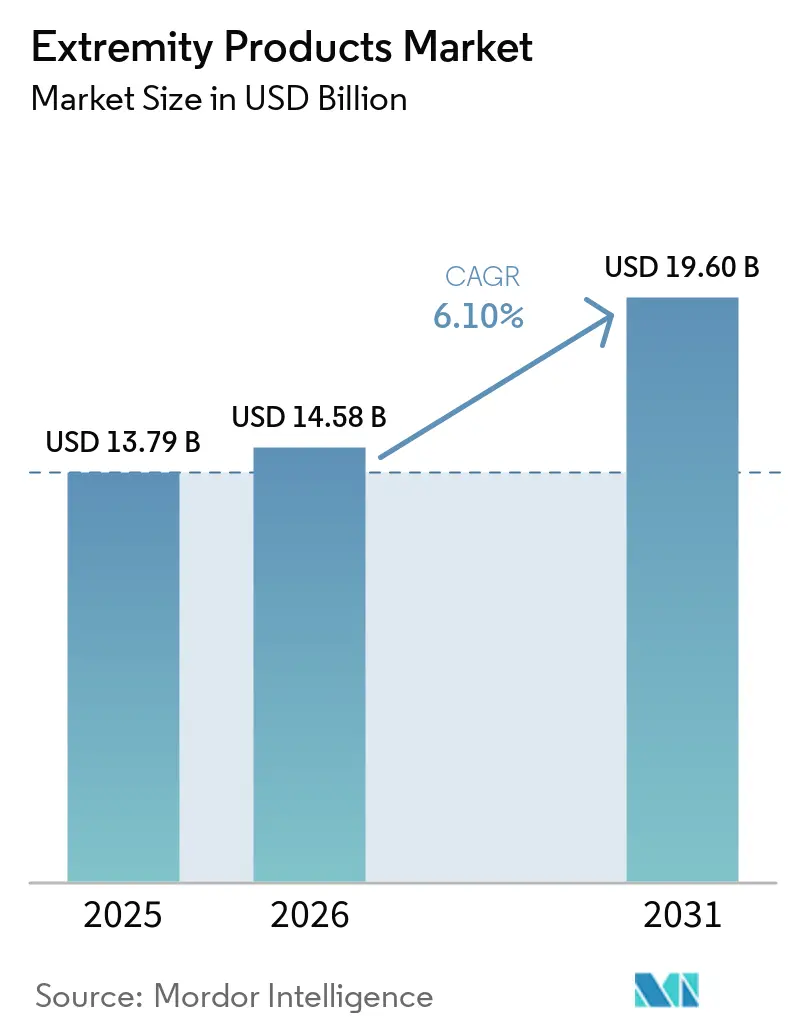
Der Markt für Extremity Products wird voraussichtlich von 13,79 Milliarden USD im Jahr 2025 auf 14,58 Milliarden USD im Jahr 2026 ansteigen und bis 2031 19,60 Milliarden USD erreichen, mit einer CAGR von 6,10 % über den Zeitraum 2026–2031. Der Markt für Extremity Products wird durch eine wachsende klinische Belastung durch Erkrankungen des Bewegungsapparats, Fragilitätsfrakturen und sportbedingte Verletzungen gestützt. Die Weltgesundheitsorganisation berichtete, dass 1,71 Milliarden Menschen an Erkrankungen des Bewegungsapparats leiden, die zudem 17 % der weltweit mit Behinderung gelebten Jahre ausmachen. Alternde Bevölkerungen und eine hohe Frakturlast stützen weiterhin die Nachfrage nach Rekonstruktions- und Fixationsverfahren. Die Versorgung verlagert sich zunehmend in ambulante Einrichtungen, was die Art der Instrumente und des Servicebedarfs der Anbieter verändert. Unternehmen reagieren darauf mit vernetzten chirurgischen Technologien, patientenspezifischen Lösungen und Produkten, die auf effizientere Verfahren ausgelegt sind. Der Markt für Extremity Products verbindet daher die etablierte Nachfrage nach Gelenkrekonstruktion mit neuen Möglichkeiten in der Traumaversorgung, Eingriffe an der oberen Extremität und der ambulanten Versorgung.
Wichtigste Erkenntnisse des Berichts
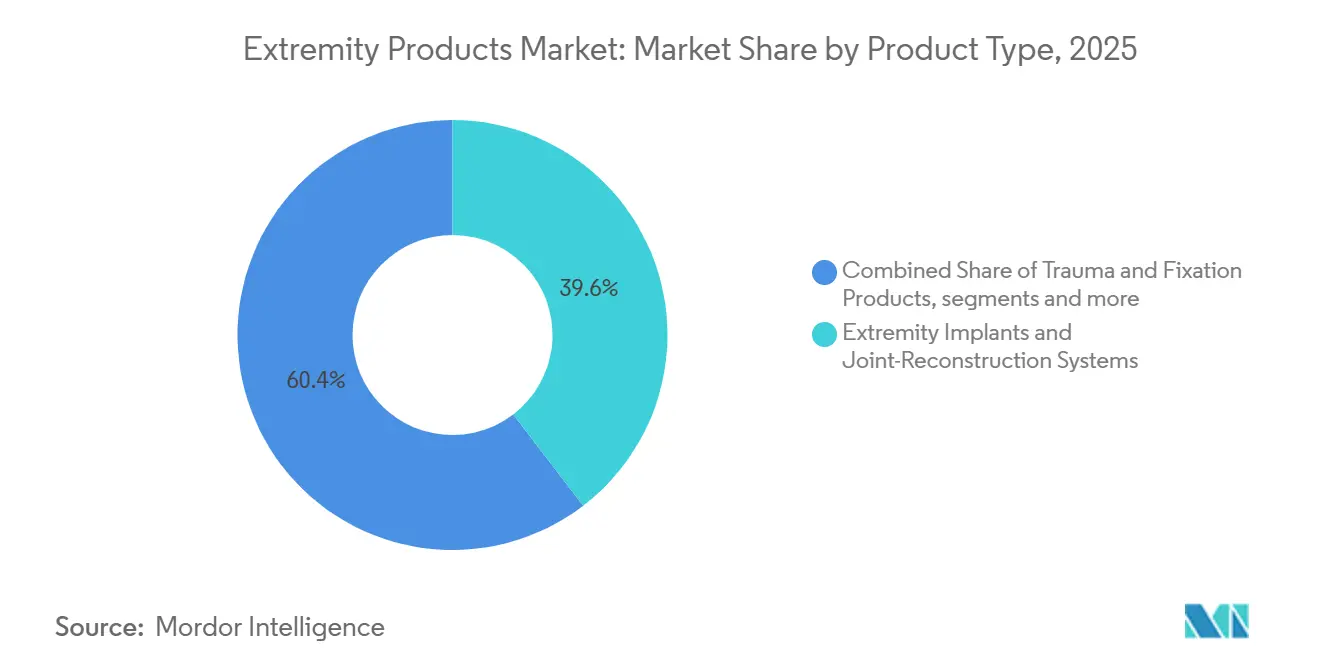
- Nach Produkttyp hielten Extremitätenimplantate und Gelenkrekonstruktionssysteme im Jahr 2025 einen Umsatzanteil von 39,61 %, während Trauma- und Fixationsprodukte bis 2031 mit einer CAGR von 7,14 % wachsen sollen.
- Nach Anatomie entfiel im Jahr 2025 ein Umsatzanteil von 46,25 % auf die untere Extremität, während die obere Extremität bis 2031 mit einer CAGR von 8,25 % wachsen soll.
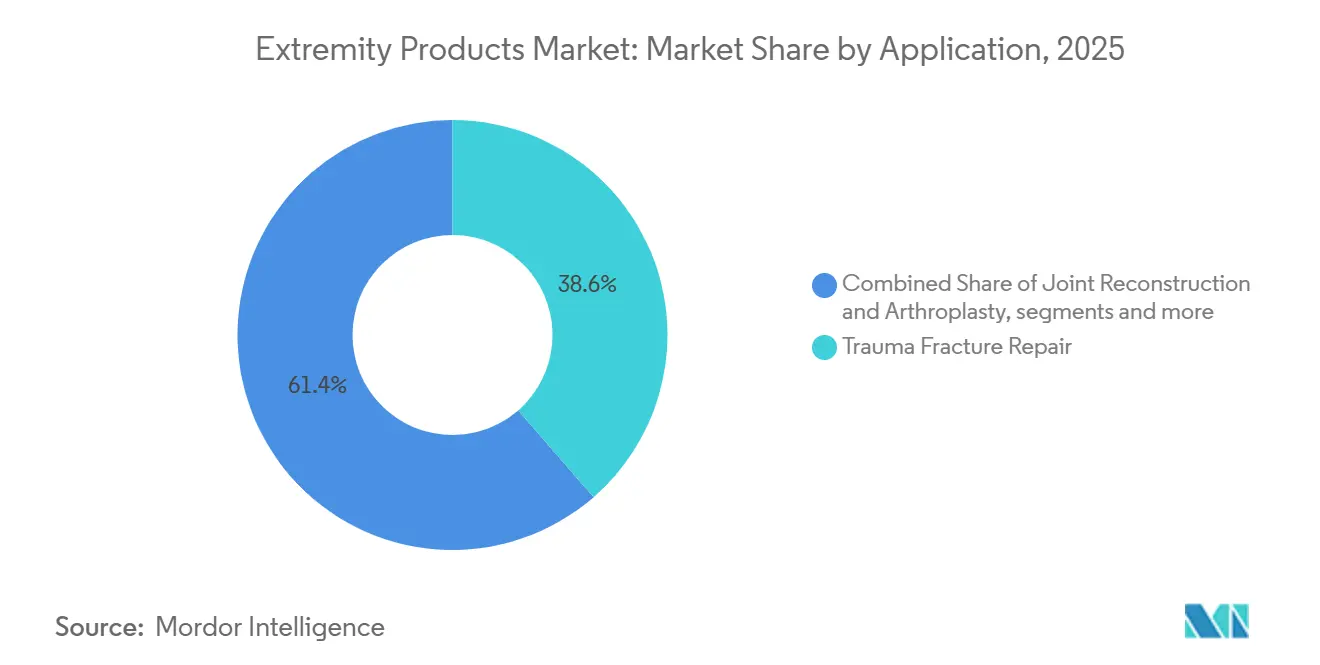
- Nach Anwendung hielt die Traumafrakturversorgung im Jahr 2025 einen Umsatzanteil von 38,63 %, während Gelenkrekonstruktion und Arthroplastik bis 2031 mit einer CAGR von 8,77 % wachsen sollen.
- Nach Endnutzer hielten Krankenhäuser und chirurgische Zentren im Jahr 2025 einen Umsatzanteil von 43,23 %, während Fach- und orthopädische Kliniken bis 2031 mit einer CAGR von 6,62 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 46,42 %, während Asien-Pazifik bis 2031 mit einer CAGR von 9,13 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Fragilitätsfrakturlast | +1.8% | Global, am stärksten in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Zunehmende Inzidenz orthopädischer Erkrankungen und Sportverletzungen | +1.3% | Global, am stärksten in Nordamerika, Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung ambulanter und tagesklinischer Extremitätenchirurgie | +1.1% | Nordamerika als Hauptmarkt, mit Ausstrahlungseffekten auf Westeuropa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung minimal-invasiver, robotergestützter und digital geplanter Verfahren | +0.9% | Nordamerika und Europa, mit früher Einführung in der Premiumversorgung Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Patientenspezifische und additiv gefertigte Extremitätenimplantate | +0.6% | Global, angeführt von Nordamerika, Deutschland, China und Südkorea | Langfristig (≥ 4 Jahre) |
| Sensorgestützte Konstrukte und datenverknüpfte postoperative Versorgung | +0.4% | Nordamerika zuerst, mit aufkommendem Einsatz in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und die sich verstärkende Fragilitätsfrakturlast
Der Markt für Extremity Products erhält langfristige Unterstützung durch die Bevölkerungsalterung und den damit verbundenen Anstieg von Fragilitätsfrakturen. Eine Studie aus dem Jahr 2025 prognostizierte, dass die mit Frakturen bei niedrigem Knochenmineralgehalt verbundenen Todesfälle bei postmenopausalen Frauen von 189.025 im Jahr 2021 auf 397.537 bis 2050 ansteigen werden.[1]Dieselbe Studie prognostizierte, dass die damit verbundene Behinderungslast bis 2050 auf 14,35 Millionen behinderungsbereinigte Lebensjahre ansteigen wird. Diese Muster schaffen einen anhaltenden Bedarf an Hüftfraktursystemen, Sprunggelenkfixationsprodukten und Rekonstruktionsverfahren.
Frakturen der unteren Extremität und des Beckens verleihen dem Markt für Extremity Products eine breite Verfahrensbasis. Eine Studie aus dem Jahr 2025 erfasste weltweit 78,05 Millionen neue Frakturereignisse an der unteren Extremität und am Becken im Jahr 2021, was einem Anstieg von 32 % gegenüber 1990 entspricht.[2] Das Volumen dieser Fälle stützt den anhaltenden Einsatz von Fixations-, Nagelung- und Arthroplastiksystemen. Es gibt Anbietern auch einen Anlass, Versorgungswege für die Frakturbehandlung außerhalb großer Krankenhäuser auszubauen.
Zunehmende Inzidenz orthopädischer Erkrankungen und Sportverletzungen
Erkrankungen des Bewegungsapparats bleiben eine zentrale Nachfragequelle für den Markt für Extremity Products. Die Weltgesundheitsorganisation berichtete, dass diese Erkrankungen weltweit 1,71 Milliarden Menschen betreffen und die führenden Ursachen für Behinderungen weltweit sind. Die Belastung umfasst Erkrankungen, die Mobilität, Gelenkfunktion und Arbeitsfähigkeit einschränken. Das Ausmaß der betroffenen Bevölkerung erhöht auch die Bedeutung des Erhalts der Funktion nach einer Operation.
Sportverletzungen bilden eine zusätzliche Nachfrageschicht für die Extremity Products Branche. Eine Studie aus dem Jahr 2026 ergab, dass sportliche Knieluxationen bei Erwachsenen im Alter von 20 bis 40 Jahren zwischen 1990 und 2021 um 16,8 % zugenommen haben.[3] Diese Patienten kehren häufig mit hohen Erwartungen an die Genesung in den Beruf und zu körperlicher Aktivität zurück. Dies erhöht die Nachfrage nach Bandaugmentation, Schulterstabilisierung und Sprunggelenkersatzlösungen, die darauf abzielen, die Gelenkfunktion wiederherzustellen. Es unterstreicht auch die Bedeutung biomechanischer Evidenz und das Vertrauen des Chirurgen in neuere Produkte. Unternehmen mit klarer klinischer Ausbildung und fokussiertem Produktdesign können über den Preis hinaus wettbewerbsfähig sein.
Ausweitung ambulanter und tagesklinischer Extremitätenchirurgie
Die ambulante Versorgung verändert, wie der Markt für Extremity Products orthopädische Anbieter bedient. Das ambulante orthopädische Volumen in den Vereinigten Staaten war Ende 2023 33-mal höher als das stationäre Volumen. Produktlinien für diese Einrichtungen benötigen kompakte Instrumente, weniger Tabletts und klare Workflow-Unterstützung. Die Verlagerung ist daher sowohl für das Implantatdesign als auch für kommerzielle Servicemodelle relevant.
Ambulante chirurgische Zentren bieten auch einen politisch unterstützten Weg für orthopädisches Volumen. Einsparungen von mehr als 3,6 Milliarden USD bei den Medicare-Gebühren für muskuloskelettale Eingriffe in diesen Einrichtungen von 2019 bis 2024. Darüber hinaus werden projizierte Einsparungen von 13,5 Milliarden USD zwischen 2025 und 2034 angegeben. Krankenhäuser behalten weiterhin komplexe Trauma- und Revisionseingriffe, aber ambulante Einrichtungen werden für Routineeingriffe an den Extremitäten zu immer wichtigeren Kunden.
Einführung minimal-invasiver, robotergestützter und digital geplanter Verfahren
Robotergestützte und digital geplante Chirurgie wird für den Markt für Extremity Products zunehmend relevanter, insbesondere bei der Gelenkrekonstruktion. Dies erweitert den Einsatz einer Plattform auf mehr Schultereingriffe. Es kann auch den Bedarf an separaten Robotersystemen für verschiedene Eingriffe reduzieren. Die Einführung hängt von der Verfügbarkeit von Kapital, Schulungen und dem Nachweis eines praktischen klinischen Nutzens ab.
Digitale Planung verknüpft zunehmend Bildgebung, Navigation, Implantate und postoperative Versorgung. Ein stärker vernetzter Workflow kann die Vertrautheit eines Chirurgen mit der Plattform eines einzelnen Unternehmens stärken. Sensorgestützte Implantate können die Nachsorge durch postoperative Daten verlängern, obwohl die Akzeptanz noch in einem frühen Stadium ist. Der Markt für Extremity Products profitiert, wenn diese Werkzeuge komplexe Rekonstruktionen für ausgebildete Teams reproduzierbarer machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verfahrens- und Implantatkosten | -1.4% | Global, am stärksten in Nordamerika und preissensiblen Märkten Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Strenge und regional unterschiedliche regulatorische Anforderungen | -1% | Europa, Nordamerika und Schwellenmärkte einschließlich China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Lücken in der Chirurgenausbildung für komplexe Extremitätenrekonstruktion | -0.7% | Global, konzentriert in Städten der zweiten und dritten Reihe, Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeits- und Aufbereitungsdruck bei Einweginstrumenten | -0.4% | Westeuropa, mit aufkommender Relevanz in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verfahrens- und Implantatkosten
Kostendruck kann die Einführung im Markt für Extremity Products einschränken, insbesondere bei patientenspezifischen und roboternahen Systemen. Das CMS (Centers for Medicare & Medicaid Services) wendete 2026 eine Kürzung der Medicare-Vergütung für orthopädische Gelenkersatzchirurgen um 8 % an. Es wird auch darauf hingewiesen, dass ein vorgeschlagener Arztgebührenplan 2027 eine weitere Kürzung von 20 % bei den Codes für totalen Hüft- und Knieersatz vorsehen würde. Dies macht die kommerzielle Einführung stärker von nachgewiesenem Nutzen als von technischer Neuheit allein abhängig.
Die Kostenbarriere ist auch in preissensiblen Märkten strukturell bedingt. Inländische Hersteller in Indien bepreisen Extremitätenimplantate aus Edelstahl 40–60 % unter importierten Titansystemen. Lieferanten müssen die Breite des Portfolios mit Produktkonfigurationen in Einklang bringen, die in lokale Budgets passen. Der Markt für Extremity Products erfordert daher unterschiedliche Preis- und Kanalansätze in den verschiedenen Regionen.
Strenge und regional unterschiedliche regulatorische Anforderungen
Regulatorische Anforderungen können Produkteinführungen im Markt für Extremity Products Zeit und Kosten hinzufügen. Die Medizinprodukteverordnung der Europäischen Union hat die Selbstzertifizierung für bestehende Klasse-IIb- und Klasse-III-Produkte abgeschafft. Es wird auch darauf hingewiesen, dass eine klinische Überprüfung durch eine benannte Stelle pro Produkt und Markt 100.000–500.000 USD kosten kann. Das Ergebnis ist ein größerer Druck, starke klinische Evidenz und Qualitätssysteme aufrechtzuerhalten.
Chinas vorrangige Prüfkanäle verbessern die Genehmigungszeiten, aber lokale Dossiers bleiben notwendig. Größere Organisationen können Compliance-Ressourcen auf mehr Produkte und Länder verteilen. Kleinere Innovatoren müssen sich möglicherweise auf ausgewählte Verfahren konzentrieren oder mit etablierten Distributoren zusammenarbeiten. Diese Bedingungen begünstigen eine anhaltende Konzentration unter Unternehmen mit dauerhaften regulatorischen und klinischen Fähigkeiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fixationsinnovation beschleunigt sich, während Rekonstruktion den Wert dominiertExtremitätenimplantate und Gelenkrekonstruktionssysteme hielten im Jahr 2025 einen Marktanteil von 39,61 % im Markt für Extremity Products. Das Segment profitiert von der Nachfrage nach Rekonstruktion bei älteren Patienten und Menschen mit komplexeren Gelenkerkrankungen. Sein großer Umsatzbeitrag macht es zu einem Kernfokus für Unternehmen, die breite orthopädische Portfolios aufbauen.
Trauma- und Fixationsprodukte sollen bis 2031 mit einer CAGR von 7,14 % wachsen. Dieses Segment des Marktes für Extremity Products wird durch Fragilitätsfrakturen, Sportverletzungen und die anhaltende Nachfrage nach effizienteren Trauma-Workflows gestützt. Arthrex brachte im Februar 2026 das TightRope SB All-Suture-Implantat zur ACL-Fixation auf den Markt. Orthobiologika, Orthesen und Stützprodukte bleiben verwandte Produktbereiche, da sie Heilung, Rehabilitation und postakute Versorgung unterstützen können.


Nach Anatomie:
Untere Extremität dominiert das Volumen, während obere Extremität sich beschleunigtDie untere Extremität hielt im Jahr 2025 einen Marktanteil von 46,25 % im Markt für Extremity Products. Hüft- und Kniearthroplastikvolumen sowie Frakturen der Tibia, Fibula, des Sprunggelenks und der Hüfte untermauern diese Position. Fälle der unteren Extremität umfassen sowohl geplante Rekonstruktionen als auch dringende Traumabehandlungen. Anbieter benötigen auch eine Reihe von Systemen für Routinefrakturen, Revisionen und komplexe Rekonstruktionen.
Die obere Extremität soll bis 2031 mit einer CAGR von 8,25 % wachsen. Die Schulterarthroplastik ist ein wesentlicher Beitragsfaktor, während Ellenbogen- und Handgelenkrekonstruktionen zunehmend verfügbar werden. Eingriffe an der oberen Extremität in ambulanten chirurgischen Zentren können eine starke Vergütungseffizienz bieten. Dies unterstützt Investitionen in Ausrüstung und Bestand für die ambulante Versorgung der oberen Extremität. Fortschrittliche Schultertechnologien unterstützen ebenfalls die Entwicklung des Segments.
Nach Anwendung:
Frakturversorgung führt das Volumen an, Arthroplastik verzeichnet das schnellste WachstumDie Traumafrakturversorgung hielt im Jahr 2025 einen Umsatzanteil von 38,63 % und ist damit die größte Anwendung im Markt für Extremity Products. Das Segment wird durch die hohe Inzidenz von Frakturen bei älteren Erwachsenen und körperlich aktiven Bevölkerungsgruppen gestützt. Es umfasst Produkte für die akute Fixation an der oberen und unteren Extremität. Die große Anzahl von Frakturen der unteren Extremität und des Beckens schafft eine anhaltende Nachfrage nach Tibianagelungen, Sprunggelenkfixation und Hüftfraktursystemen.
Gelenkrekonstruktion und Arthroplastik sollen bis 2031 mit einer CAGR von 8,77 % wachsen. Der Markt für Extremity Products für diese Anwendung profitiert von der breiteren Nutzung der Schulterrekonstruktion und dem wachsenden Interesse an robotergestützter Planung. Patientenspezifische 3D-gedruckte Konstrukte sind für komplexe Revisions- und onkologiebezogene Fälle relevant. Diese Anwendungen stellen spezialisierte Anforderungen, auch wenn ihre Verfahrensvolumina geringer sind als die der Frakturversorgung.
Nach Endnutzer:
Krankenhäuser führen die Beschaffung an, während Fachkliniken neue Verfahrensströme erschließenKrankenhäuser und chirurgische Zentren hielten im Jahr 2025 einen Umsatzanteil von 43,23 %. Diese Einrichtungen versorgen weiterhin Polytrauma, komplexe Revisionen und Patienten mit erheblichem klinischen Risiko. Krankenhäuser bleiben wichtig für die Notfallversorgung von Frakturen und Fälle, die eine stationäre Überwachung erfordern. Diese Position wird auch dann wichtig bleiben, wenn ausgewählte Verfahren in ambulante Einrichtungen verlagert werden.
Fach- und orthopädische Kliniken sollen bis 2031 mit einer CAGR von 6,62 % wachsen. Ihr Wachstum spiegelt die zunehmende Kapazität ambulanter chirurgischer Zentren und das Interesse an kostengünstigerer elektiver Versorgung wider. Prothetik- und Rehabilitationskliniken, häusliche Pflegeeinrichtungen und Sportzentren spielen kleinere Rollen, sind aber für Orthesen, Stützprodukte und rehabilitationsorientierte Produkte relevant. Kanalstrategien müssen die unterschiedlichen Beschaffungsbedürfnisse von Krankenhäusern und ambulanten Anbietern berücksichtigen.
Geografische Analyse
Markt für Extremitätenprodukte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 46,42 % am Markt für Extremitätenprodukte. Seine Position wird durch hohe Erstattungsleistungen für Eingriffe, eine etablierte Krankenhausinfrastruktur und eine fortschrittliche ambulante Operationszentrumslandschaft gestützt. Die Vereinigten Staaten verlagern ausgewählte muskuloskelettale Eingriffe im Jahr 2026 weiterhin in ambulante Umgebungen. Kanada bleibt aufgrund seiner universellen Gesundheitsversorgungsstruktur stärker auf Krankenhäuser ausgerichtet. Der private Krankenhaussektor Mexikos stellt einen zusätzlichen Absatzweg für importierte Systeme dar, insbesondere für solche mit digitalen Funktionen. Zusammen unterstützen diese Märkte sowohl hochwertige Rekonstruktionsprodukte als auch effiziente ambulante Konfigurationen.
Markt für Extremitätenprodukte in Europa
Europa bildet eine weitere wichtige Umsatzbasis, wobei Deutschland, das Vereinigte Königreich und Frankreich das Eingriffvolumen und die Innovationsübernahme unterstützen. Das Endoprothesenregister Deutschland erfasst Implantat-Ergebnisse auf Bevölkerungsebene und stärkt damit die klinischen Belege, die bei Beschaffungsentscheidungen herangezogen werden. Die MDR-Anforderungen der Europäischen Union veranlassen einige kleinere Anbieter und Nischenproduktlinien dazu, Märkte zu verlassen, in denen die Nachweispflichten schwer zu erfüllen sind. In Italien und Spanien steigt die Nachfrage nach Schulter- und Sprunggelenkrekonstruktionen, da die Bevölkerung altert und die Sportbeteiligung zunimmt. Unterschiede bei den Erstattungsleistungen zwischen den Regionen führen weiterhin zu ungleichem Zugang und ungleicher Übernahme. Diese Faktoren begünstigen Anbieter mit gut unterstützten Produktportfolios und starken regulatorischen Fähigkeiten.
Markt für Extremitätenprodukte in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 9,13 % wachsen, was die schnellste Rate im Markt für Extremitätenprodukte darstellt. China baut die Traumainfrastruktur aus und nutzt vorrangige Prüfverfahren für ausgewählte Medizinprodukte, während Indien den Versicherungsschutz für orthopädische Versorgung über die großen Städte hinaus ausdehnt. Japans ältere Bevölkerung stützt die Nachfrage nach Hüftfrakturversorgung und Tagesklinikprotokollen. Südkorea und Australien zeigen neben europäischen und nordamerikanischen Märkten Interesse an robotergestützten orthopädischen Plattformen. Südamerika, der Nahe Osten und Afrika haben unterschiedliche Bedürfnisse, darunter die Nachfrage des privaten Krankenhaussektors in Brasilien, Investitionen in orthopädische Zentren in Saudi-Arabien sowie kostengünstigere modulare Fixationssysteme in Teilen Afrikas.

Wettbewerbslandschaft
Der Markt für Extremity Products ist unter den führenden Unternehmen mäßig konsolidiert und darunter fragmentiert. Stryker hielt nach der Übernahme von Wright Medical für 5,4 Milliarden USD im Jahr 2020 mehr als 30 % des Marktanteils im Extremitätensegment. Es wird auch angegeben, dass Zimmer Biomet nach Abschluss der Paragon 28-Übernahme im April 2025 einen geschätzten Anteil von 14 % hielt. Größere Portfolios können eine breitere klinische Ausbildung, Distribution und Compliance-Arbeit unterstützen. Ihre Größe hilft ihnen auch dabei, Produkte in mehreren Anatomien und Anwendungsbereichen zu pflegen.
Technologie wird zu einer bedeutenden Grundlage für den Wettbewerb im Markt für Extremity Products. Zimmer Biomet erweiterte das ROSA Shoulder System im Mai 2026 und fügte Unterstützung für die Glenoid- und Humerusvorbereitung bei anatomischen und inversen Schulterverfahren hinzu. DePuy Synthes schloss im Mai 2026 eine Vereinbarung zum Erwerb selektiver Rechte an miniaturisierter Radiofrequenz-Tracking-Technologie für sein Gelenkrekonstruktionsportfolio. Das Unternehmen schloss auch eine Distributionsvereinbarung für CGBIOs NOVOSIS-Knochenersatzmaterial in den Vereinigten Staaten, Kanada und Australien. Diese Maßnahmen zeigen, wie robotergestützte Navigation, Tracking und biologische Adjuvanzien in breitere orthopädische Angebote integriert werden.
Fokussierte Unternehmen können durch Tiefe in spezifischen Verfahren und Chirurgenausbildung wettbewerbsfähig bleiben. Arthrex' Veröffentlichung des TightRope SB All-Suture-Implantats im Februar 2026 veranschaulicht einen fokussierten Ansatz zur ACL-Fixation. Chancen bestehen in Systemen, die für ambulante chirurgische Zentren konzipiert sind, patientenspezifischen Konstrukten für komplexe Fälle und vernetzten Lösungen in wachsenden Märkten Asien-Pazifiks. Regulatorische Compliance und Qualitätsmanagement bleiben wichtig, da neuere Produkte anspruchsvolle Evidenzanforderungen erfüllen müssen. Der Markt für Extremity Products bleibt wettbewerbsintensiv, da große Unternehmen über Skalenvorteile verfügen, während fokussierte Lieferanten sich durch spezialisierte Produkte und Schulungen differenzieren können.
Marktführer für Extremity Products
-
Stryker Corporation
-
Johnson & Johnson MedTech
-
Zimmer Biomet Holdings, Inc.
-
Smith+Nephew plc
-
Arthrex, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Extremitätenprodukte
- Acumed
- Arthrex
- B. Braun
- Bioventus
- Conmed
- Enovis Corporation
- Exactech
- Extremity Medical LLC
- Globus Medical
- Integra LifeSciences
- Johnson & Johnson MedTech
- Medartis
- Orthofix
- Paragon 28, Inc.
- Skeletal Dynamics LLC
- Smith+Nephew plc
- Stryker
- TriMed, Inc.
- Wright Medical Group
- Zimmer Biomet

Recent Industry Developments in Markt für Extremitätenprodukte
- Mai 2026: DePuy Synthes schloss eine endgültige Vereinbarung zum Erwerb selektiver Entwicklungs-, Fertigungs- und Vermarktungsrechte an der Gemtrack-Radiofrequenz-Tracking-Technologie von MinMaxMedical für den Einsatz in navigations- und robotergestützter Schulter-, Hüft- und Kniechirurgie im Rahmen des VELYS Enabling Technology Portfolio. Die Transaktion positioniert DePuy Synthes zur Einführung eines radiofrequenzbasierten Miniatur-Trackers in der Gelenkrekonstruktion.
- Mai 2026: DePuy Synthes schloss eine exklusive Distributionsvereinbarung für die Vereinigten Staaten, Kanada und Australien mit CGBIO für NOVOSIS, einen fortschrittlichen Knochenersatz mit Wachstumsfaktoren. Die Transaktion erweiterte den Fußabdruck von DePuy Synthes im Bereich Orthobiologika in den Indikationen Trauma, Wirbelsäule und Kraniomaxillofazial.
- Mai 2026: Zimmer Biomet erhielt die 510(k)-Zulassung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für das erweiterte ROSA Shoulder System. Die Plattform unterstützt die Glenoid- und Humerusvorbereitung für anatomische und inverse totale Schulterarthroplastik und ist mit ZBEdge orthopädischer Intelligenz und mymobility-Pflegemanagement integriert.


Umfang des globalen Berichts über den Markt für Extremity Products
Gemäß dem Berichtsumfang umfasst der Markt für Extremity Products orthopädische Implantate und Geräte, die zur Behandlung und Rekonstruktion der oberen und unteren Extremitäten (Schulter, Ellenbogen, Handgelenk, Hand, Sprunggelenk und Fuß) entwickelt wurden. Diese Produkte stellen Mobilität, Stabilität und Funktion bei Patienten mit Traumata, degenerativen Erkrankungen oder angeborenen Fehlbildungen wieder her.
Der Markt für Extremity Products ist nach Produkttyp, Anatomie, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Extremitätenimplantate und Gelenkrekonstruktionssysteme, Trauma- und Fixationsprodukte, Orthobiologika und Knochenwachstumsprodukte, Prothesen sowie Orthesen und Stützprodukte segmentiert. Nach Anatomie ist der Markt in obere Extremität, untere Extremität sowie Becken- und Azetabulum-Extremitätsanwendungen segmentiert. Nach Anwendung ist der Markt in Traumafrakturversorgung, Gelenkrekonstruktion und Arthroplastik, Deformitätskorrektur und Fusion, Weichteilreparatur und Stabilisierung, Gliedmaßenerhalt und Revisionsoperationen sowie Rehabilitation und Mobilitätswiederherstellung segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und chirurgische Zentren, ambulante chirurgische Zentren, Fach- und orthopädische Kliniken, Prothetik- und Rehabilitationskliniken sowie häusliche Pflege- und Sportzentren segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Extremitätenimplantate und Gelenkrekonstruktionssysteme |
| Trauma- und Fixationsprodukte |
| Orthobiologika und Knochenwachstumsprodukte |
| Prothesen |
| Orthesen und Stützprodukte |
| Obere Extremität |
| Untere Extremität |
| Becken- und Azetabulum-Extremitätsanwendungen |
| Traumafrakturversorgung |
| Gelenkrekonstruktion und Arthroplastik |
| Deformitätskorrektur und Fusion |
| Weichteilreparatur und Stabilisierung |
| Gliedmaßenerhalt und Revisionsoperationen |
| Rehabilitation und Mobilitätswiederherstellung |
| Krankenhäuser und chirurgische Zentren |
| Ambulante chirurgische Zentren |
| Fach- und orthopädische Kliniken |
| Prothetik- und Rehabilitationskliniken |
| Häusliche Pflege- und Sportzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Extremitätenimplantate und Gelenkrekonstruktionssysteme | |
| Trauma- und Fixationsprodukte | ||
| Orthobiologika und Knochenwachstumsprodukte | ||
| Prothesen | ||
| Orthesen und Stützprodukte | ||
| Nach Anatomie | Obere Extremität | |
| Untere Extremität | ||
| Becken- und Azetabulum-Extremitätsanwendungen | ||
| Nach Anwendung | Traumafrakturversorgung | |
| Gelenkrekonstruktion und Arthroplastik | ||
| Deformitätskorrektur und Fusion | ||
| Weichteilreparatur und Stabilisierung | ||
| Gliedmaßenerhalt und Revisionsoperationen | ||
| Rehabilitation und Mobilitätswiederherstellung | ||
| Nach Endnutzer | Krankenhäuser und chirurgische Zentren | |
| Ambulante chirurgische Zentren | ||
| Fach- und orthopädische Kliniken | ||
| Prothetik- und Rehabilitationskliniken | ||
| Häusliche Pflege- und Sportzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Markt für Extremity Products bis 2031 erreichen?
Der Markt für Extremity Products soll bis 2031 19,60 Milliarden USD erreichen, ausgehend von 13,79 Milliarden USD im Jahr 2025 und 14,58 Milliarden USD im Jahr 2026, mit einer CAGR von 6,10 % ab 2026.
Welche Produktkategorie hält den größten Umsatzanteil bei Extremitätenimplantaten?
Extremitätenimplantate und Gelenkrekonstruktionssysteme hielten im Jahr 2025 einen Umsatzanteil von 39,61 %.
Welches Anatomiesegment wächst am schnellsten?
Die obere Extremität soll bis 2031 mit einer CAGR von 8,25 % wachsen, gestützt durch die Nachfrage nach Schulter-, Ellenbogen- und Handgelenkrekonstruktion.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 9,13 % wachsen, gestützt durch Infrastrukturausbau, Versicherungsausweitung und Fertigungsentwicklung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
