
Taille et part du marché des accessoires orthopédiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.39 Milliards de dollars |
| Taille du Marché (2031) | 3.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.80 % |
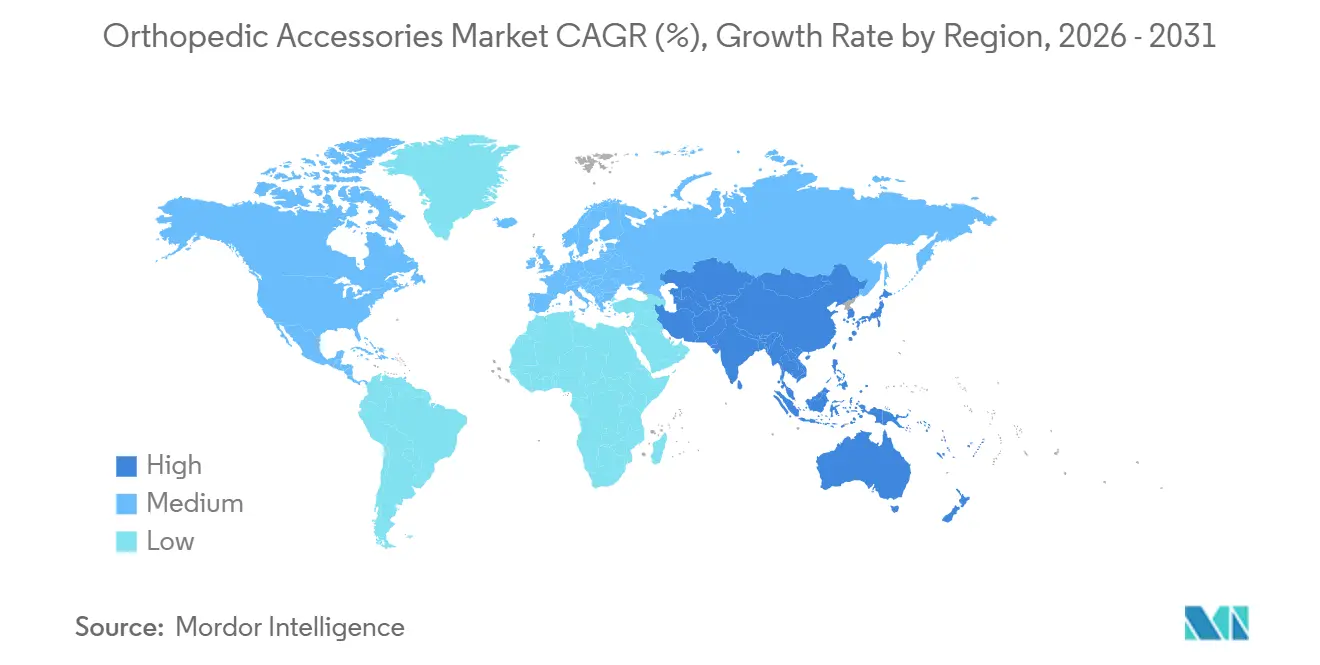
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
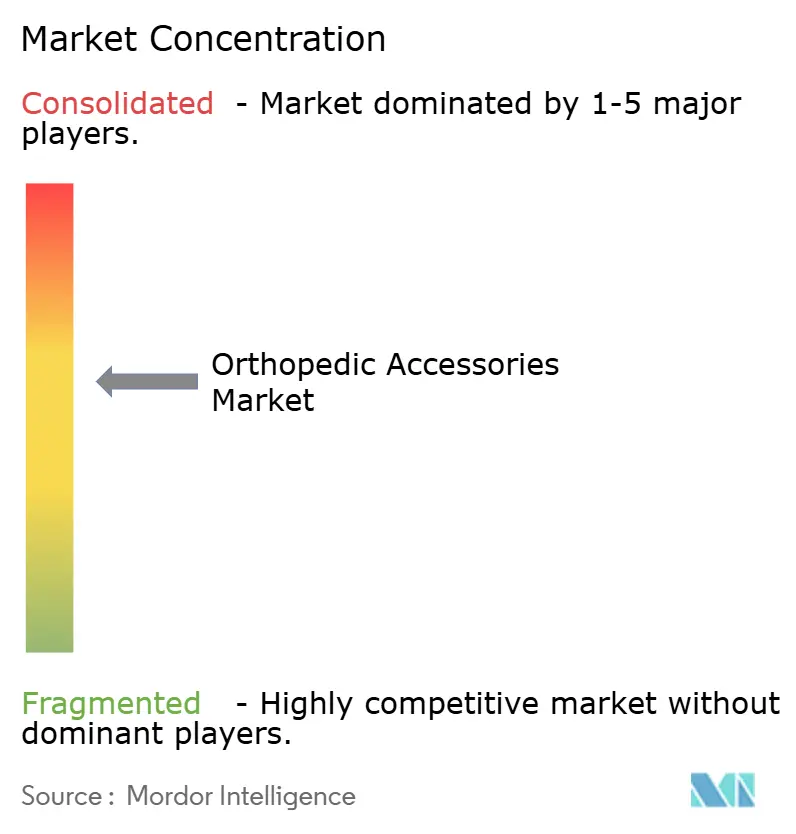
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des accessoires orthopédiques par Mordor Intelligence
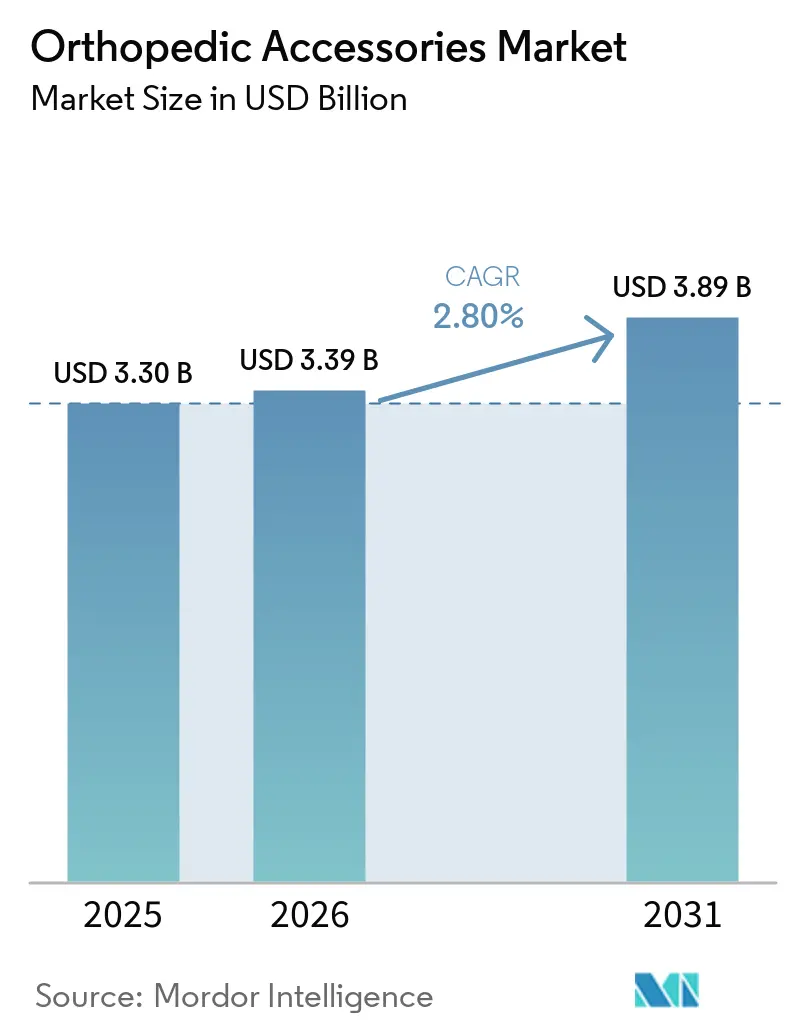
La taille du marché des accessoires orthopédiques était évaluée à 3,30 milliards USD en 2025 et devrait croître de 3,39 milliards USD en 2026 pour atteindre 3,89 milliards USD d'ici 2031, à un CAGR de 2,80 % durant la période de prévision (2026-2031).
Le marché des accessoires orthopédiques est soutenu par le fardeau à long terme de l'arthrose et d'autres troubles musculosquelettiques, qui génère une demande pour des produits de récupération, de mobilité et de soutien quotidien. L'allongement de l'espérance de vie élargit également la base de clientèle, tandis que la pratique d'activités physiques par les personnes âgées étend l'utilisation au-delà du traitement aigu. Les entreprises équilibrent des supports souples à bas prix et largement disponibles avec des dispositifs haut de gamme utilisant des capteurs, un ajustement personnalisé ou un contrôle articulaire avancé. Le marché des accessoires orthopédiques fait également face à un contrôle accru de la documentation de remboursement et de la conformité des fournisseurs, ce qui favorise les entreprises disposant de capacités cliniques et de paiement établies. Ces conditions font de la distribution fiable, des preuves cliniques et de l'adéquation des produits des facteurs importants sur le marché des accessoires orthopédiques.
Principaux enseignements du rapport
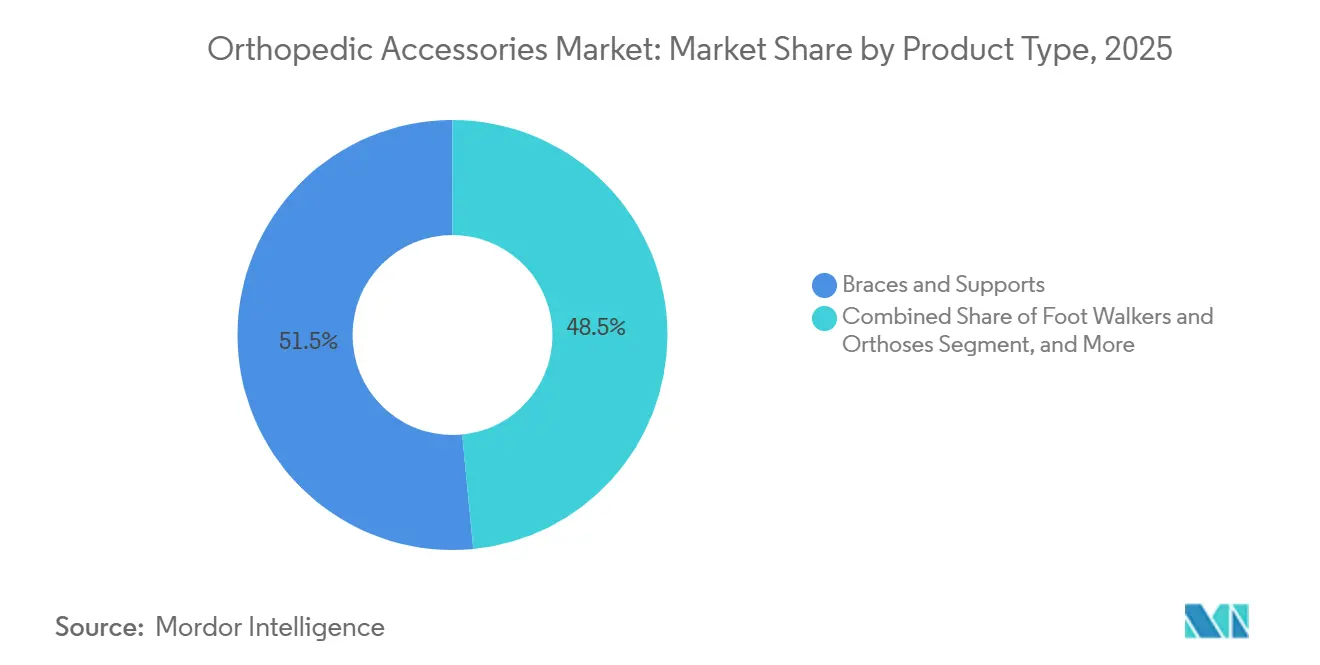
- Par type de produit, les orthèses et supports détenaient 51,54 % de la part du marché des accessoires orthopédiques en 2025, tandis que les chaussures de marche et orthèses podologiques devraient croître à un CAGR de 4,54 % jusqu'en 2031.
- Par application, les accessoires pour le genou représentaient 28,65 % de la taille du marché des accessoires orthopédiques en 2025, tandis que les accessoires pour le pied devraient croître à un CAGR de 4,89 % jusqu'en 2031.
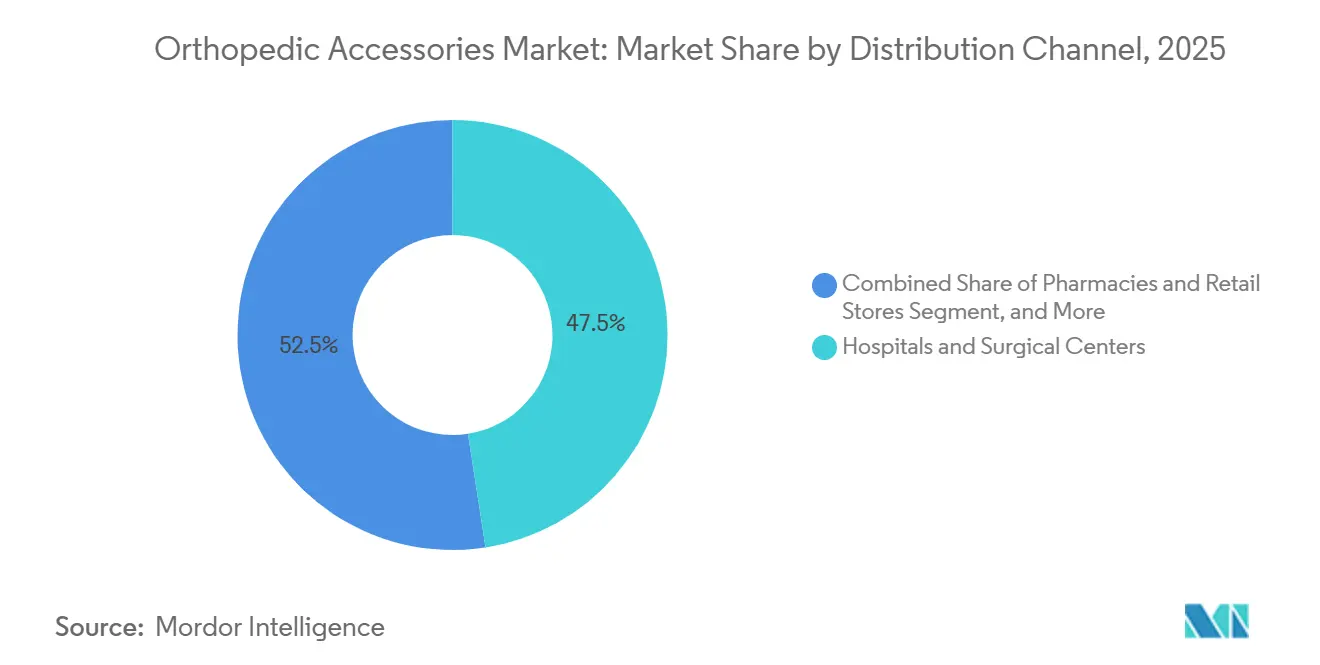
- Par canal de distribution, les hôpitaux et centres chirurgicaux détenaient une part de 47,54 % en 2025, tandis que les pharmacies et commerces de détail devraient se développer à un CAGR de 5,85 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et centres chirurgicaux représentaient une part de 42,54 % en 2025, tandis que les soins à domicile devraient croître à un CAGR de 5,76 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 41,54 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 3,65 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du fardeau des troubles musculosquelettiques et de l'arthrose | +0.60% | Mondial, avec un fardeau disproportionné en Asie de l'Est, en Asie du Sud et en Amérique du Nord à revenus élevés | Long terme (≥ 4 ans) |
| Vieillissement de la population et demande liée au vieillissement actif | +0.50% | Mondial, concentré en Amérique du Nord, en Europe occidentale et en Asie de l'Est, avec des retombées en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Blessures liées au sport et aux activités physiques | +0.40% | Amérique du Nord et Europe, avec une pertinence croissante dans les marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande en réhabilitation post-opératoire et ambulatoire | +0.40% | Amérique du Nord et Europe, avec un développement précoce en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Orthèses équipées de capteurs et flux de travail de réhabilitation à distance | +0.20% | Amérique du Nord à revenus élevés et Europe occidentale, avec une adoption précoce en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Ajustement personnalisé plus rapide grâce à la numérisation 3D et à la fabrication additive | +0.20% | Amérique du Nord et Europe occidentale, avec des gains précoces dans les centres avancés d'Asie-Pacifique | Court terme (≤ 2 ans), en transition vers le moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du fardeau des troubles musculosquelettiques et de l'arthrose
Le marché des accessoires orthopédiques est soutenu par un nombre croissant de personnes vivant avec des troubles musculosquelettiques. Une étude de 2025 a rapporté 607 millions de cas d'arthrose dans le monde en 2021, soit 137 % de plus qu'en 1990. L'arthrose du genou représentait plus de 56 % de ces cas, liant étroitement le fardeau de la maladie à la demande d'orthèses de genou, de supports et d'orthèses podologiques. La même recherche projetait 765 millions de personnes vivant avec l'arthrose d'ici 2060. Une analyse distincte de 2025 a identifié 1,686 milliard de cas prévalents de troubles musculosquelettiques en 2021 et projetait 2,161 milliards de cas d'ici 2035[1]. L'Asie de l'Est et l'Asie du Sud-Est ont enregistré la hausse la plus rapide des taux d'incapacité liés à l'arthrose standardisés par âge chez les personnes âgées, portant la croissance de la demande vers des zones où l'accès aux accessoires orthopédiques a historiquement été moins développé.
Vieillissement de la population et demande liée au vieillissement actif
Le vieillissement de la population prolonge le besoin de produits qui soutiennent la mobilité, la stabilité et la récupération. L'Organisation mondiale de la Santé a rapporté qu'une personne sur six dans le monde aura 60 ans ou plus d'ici 2030. Elle a également projeté que la population âgée de 80 ans ou plus atteindra 426 millions d'ici 2050, avec 80 % des personnes âgées vivant dans des pays à revenus faibles et intermédiaires[2]. Cette tendance accroît l'importance des produits accessibles qui servent les consommateurs en dehors des systèmes hospitaliers avancés. Le marché des accessoires orthopédiques bénéficie également d'une utilisation préventive par des adultes qui restent physiquement actifs tout en gérant des douleurs récurrentes au genou, à la cheville ou au dos. Les orthèses et supports conservent une large base de clientèle car ils sont utilisés pour les affections chroniques, la prévention des blessures et la récupération après traitement. La préférence croissante pour le maintien de la mobilité soutient une demande de remplacement répétée plutôt que de simples achats uniques.
Blessures liées au sport et aux activités physiques
Les blessures sportives et récréatives continuent de soutenir la demande de dispositifs de protection et de récupération sur le marché des accessoires orthopédiques. Les services d'urgence américains ont traité 4,4 millions de blessures liées aux équipements sportifs et récréatifs en 2024, soit une augmentation de 17 % par rapport à 2023. Les blessures ligamentaires du genou et de la cheville sont restées fréquentes dans les programmes sportifs des lycées, avec 5 921 blessures enregistrées au cours de l'année académique 2024-25 dans l'étude de marché sous-jacente. Ces blessures soutiennent les achats pendant la rééducation et encouragent également l'utilisation préventive d'orthèses chez les personnes ayant des antécédents de blessures ou des problèmes d'instabilité. Les pharmacies et les commerces de détail sont particulièrement pertinents lorsque les consommateurs choisissent des produits en vente libre sans ordonnance hospitalière. Cette tendance soutient le marché des accessoires orthopédiques car un produit peut être utilisé de manière répétée lors de l'entraînement, de la récupération et de la prévention future des blessures.
Soins post-opératoires, réhabilitation connectée et ajustement personnalisé
La réduction des durées d'hospitalisation transfère une plus grande partie de la récupération orthopédique vers des contextes ambulatoires et à domicile. Le marché des accessoires orthopédiques dépend donc de plus en plus des cliniques, des thérapeutes, des prestataires de télésanté et des patients qui influencent la sélection des produits après la sortie. Les soins à domicile se développent à mesure que la surveillance à distance et la rééducation à domicile deviennent plus courantes. Les orthèses équipées de capteurs peuvent soutenir ce modèle en aidant les cliniciens à suivre l'observance et la récupération en dehors de la clinique. Le CMS a introduit le remboursement des orthèses tibio-pédieuses à microprocesseur sous le code HCPCS L2221 en 2026, avec un tarif de 1 889,92 USD par unité. La fabrication additive peut également réduire le temps de conception d'une orthèse de genou personnalisée de 8 heures à 10,3 minutes, selon une étude de 2026, ce qui pourrait améliorer l'économie de l'ajustement personnalisé à l'échelle clinique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des accessoires avancés et personnalisés | -0.40% | Mondial, avec le plus grand effet dans les économies émergentes d'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Remboursement incohérent et exclusions de couverture | -0.30% | Amérique du Nord et Europe occidentale, où la complexité de la couverture varie selon les pays | Moyen terme (2-4 ans) |
| Mauvaise portabilité et faible observance à long terme des patients | -0.20% | Mondial, particulièrement dans les établissements de soins à domicile | Moyen terme (2-4 ans) |
| Produits contrefaits et à faible traçabilité dans les canaux numériques | -0.10% | Asie-Pacifique, Moyen-Orient et Afrique du Nord, et commerce en ligne transfrontalier en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût, portabilité et observance des patients
L'écart entre les supports souples de base et les dispositifs personnalisés peut limiter l'accès aux accessoires orthopédiques avancés. Les orthèses personnalisées nécessitent souvent une évaluation en personne, des ordonnances médicales et une documentation, ce qui peut augmenter les frais à la charge du patient via les franchises et la coassurance. Les supports non rigides peuvent également ne pas être couverts par les remboursements d'orthèses Medicare. Ces contraintes sont plus difficiles à gérer dans des contextes sensibles aux prix où les dispositifs avancés sont moins abordables. Un confort insuffisant, un ajustement limité et la contrainte du port quotidien peuvent réduire l'utilisation à long terme par les patients, notamment lors de la récupération à domicile. Le marché des accessoires orthopédiques bénéficiera lorsque des méthodes de conception et de production plus rapides réduiront les coûts tout en améliorant l'ajustement et la portabilité.
Remboursement, conformité et produits à faible traçabilité
Les règles de remboursement créent un risque matériel pour les fournisseurs, les distributeurs et les patients. Le Bureau de l'inspecteur général du Département américain de la Santé et des Services sociaux a rapporté un taux de paiement incorrect de 21,4 % pour les orthèses en vente libre au cours de l'exercice 2024, totalisant 1,9 milliard USD de paiements[3]. Le CMS a imposé un moratoire de 6 mois sur les nouvelles inscriptions pour certains fournisseurs DMEPOS en février 2026 et a identifié 3,4 milliards USD de schémas de facturation frauduleuse présumée. Des contrôles de documentation et de fournisseurs plus stricts augmentent le coût de participation pour les fournisseurs légitimes de plus petite taille. Ils peuvent également rendre les entreprises établies disposant de portefeuilles de remboursement documentés plus attractives comme partenaires pour les prestataires. Les produits en ligne à faible traçabilité restent une préoccupation car ils peuvent affaiblir la confiance dans les produits et compliquer l'application de la réglementation sur les canaux numériques. Ces conditions font des systèmes de conformité et de la distribution vérifiable des exigences concurrentielles importantes sur le marché des accessoires orthopédiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les orthèses et supports dominent tandis que les chaussures de marche et orthèses podologiques croissent plus rapidementLes orthèses et supports détenaient 51,54 % de la part du marché des accessoires orthopédiques en 2025. Leur position dominante reflète leur utilisation dans la gestion des blessures, le soutien chronique et la récupération après chirurgie. Les consommateurs peuvent choisir parmi des manchons de genou en vente libre, des supports structurés et des orthèses de décharge personnalisées pour la gestion de l'arthrose. Cette diversité permet à la catégorie de servir à la fois les achats autonomes et les traitements prescrits par des cliniciens. L'échelle de fabrication soutient également une large disponibilité à différents niveaux de prix et dans différents contextes de soins.
Les chaussures de marche et orthèses podologiques devraient croître à un CAGR de 4,54 % jusqu'en 2031. La taille du marché des accessoires orthopédiques pour cette catégorie est soutenue par les complications du pied diabétique, la neuropathie périphérique et la détérioration des membres inférieurs chez les personnes âgées. Ces produits répondent souvent à des besoins de mobilité qui nécessitent plus qu'un simple support souple de base. Leur rôle dans les prescriptions répétées peut rendre la demande plus durable que la demande liée uniquement aux blessures sportives. Les modèles motorisés et à microprocesseur suscitent également un intérêt continu pour les dispositifs améliorant le contrôle et la mobilité.

Par application :
le genou reste la plus grande zone d'utilisation et la demande pour le pied s'élargitLes produits pour le genou représentaient 28,65 % de la taille du marché des accessoires orthopédiques en 2025. La position dominante correspond aux 374,74 millions de cas prévalents d'arthrose du genou identifiés dans le monde en 2021. Les accessoires pour le genou couvrent une large gamme de prix, des manchons de compression à bas prix aux dispositifs de décharge personnalisés. Cette diversité soutient le volume dans les contextes cliniques, de vente au détail et de récupération à domicile. Elle offre également aux fabricants des opportunités de servir les patients à différentes étapes de la gestion de leur pathologie.
Les accessoires pour le pied devraient croître à un CAGR de 4,89 % jusqu'en 2031. Les affections du pied liées au diabète et la demande d'orthèses fonctionnelles soutiennent cette orientation sur le marché des accessoires orthopédiques. Les produits pour le pied peuvent soutenir la correction biomécanique ainsi que la protection pendant la récupération. Les produits pour la hanche et la cheville servent des groupes de patients substantiels mais plus spécifiques, la demande pour la cheville étant étroitement liée à la récupération après blessures sportives. Les accessoires pour la colonne vertébrale restent importants pour la stabilisation post-opératoire, les affections dégénératives et la gestion de la scoliose. Enovis a lancé l'orthèse hybride DonJoy Spinamic pour la scoliose en juin 2026, combinant un soutien dynamique et un contrôle structurel en 10 tailles prêtes à l'emploi.
Par canal de distribution :
les hôpitaux dominent et le commerce de détail prend de l'élanLes hôpitaux et centres chirurgicaux détenaient 47,54 % de la valeur du canal de distribution en 2025. Leur position reflète leur rôle dans la prescription de produits personnalisés à haute valeur ajoutée et d'accessoires post-opératoires. Les cliniques d'orthopédie, d'orthèses et de prothèses assurent l'ajustement, le suivi et les conseils sur les produits lorsque les patients quittent les soins aigus. Ces relations restent importantes pour les produits nécessitant une évaluation clinique ou une documentation de remboursement. Elles aident également les patients à sélectionner des produits adaptés à leurs besoins de récupération.
Les pharmacies et commerces de détail devraient croître à un CAGR de 5,85 % jusqu'en 2031. Cette évolution reflète une plus grande implication des consommateurs dans les achats de soins conservateurs et de soutien préventif. Les points de vente au détail donnent aux personnes accès à des produits de base avant ou après une consultation clinique formelle. Le commerce électronique ajoute de la commodité mais joue un rôle plus limité dans les produits haut de gamme car la traçabilité et les préoccupations réglementaires restent importantes. Les actions du CMS contre la facturation DMEPOS frauduleuse présumée renforcent la valeur des relations vérifiées entre produits et prescripteurs. Les autres canaux, notamment les programmes directs aux patients et les chaînes d'approvisionnement des établissements de rééducation, restent des parties plus petites du marché des accessoires orthopédiques.
Par utilisateur final :
les hôpitaux maintiennent leur échelle tandis que les soins à domicile se développentLes hôpitaux et centres chirurgicaux représentaient 42,54 % de la demande des utilisateurs finaux en 2025. Ces établissements restent au cœur de la prescription, de l'ajustement et de la planification de la récupération post-aiguë. Les cliniques orthopédiques sont également importantes pour les orthèses personnalisées, l'ajustement des orthèses tibio-pédieuses et l'appareillage fonctionnel après chirurgie. La migration de certaines procédures vers les soins ambulatoires donne aux cliniques plus d'influence sur les produits utilisés après la sortie. Ce changement affecte les prestataires qui aident les patients à choisir et à obtenir des accessoires.
Les établissements de soins à domicile devraient se développer à un CAGR de 5,76 % jusqu'en 2031. Cette évolution reflète les efforts visant à réduire les séjours hospitaliers et à soutenir la récupération dans des environnements familiers. Elle place également plus de responsabilité sur les patients et les aidants pour utiliser correctement les dispositifs entre les visites. La surveillance à distance peut soutenir le suivi lorsque des dispositifs connectés capturent les schémas d'utilisation et les informations de récupération. Le marché des accessoires orthopédiques est donc de plus en plus façonné par des produits que les patients peuvent utiliser correctement sans visites fréquentes en établissement. Les actions du CMS sur l'inscription DMEPOS soulignent également l'importance des fournisseurs conformes à mesure que les canaux de soins à domicile se développent.
Analyse géographique
Marché des Accessoires Orthopédiques en Amérique du Nord
L'Amérique du Nord détenait 41,54 % de la part de marché des accessoires orthopédiques en 2025. La région bénéficie d'une prévalence élevée de l'arthrite, d'une couverture DMEPOS établie et d'une large participation sportive. Aux États-Unis, 21,3 % des adultes avaient reçu un diagnostic d'arthrite en 2024. Les États-Unis représentaient 78 % de la valeur nord-américaine dans l'évaluation du marché sous-jacent. La croissance de la chirurgie ambulatoire oriente la sélection des produits vers les cliniques orthopédiques et les kinésithérapeutes.
Marché des Accessoires Orthopédiques en Europe
L'Europe reste la deuxième région en importance sur le marché des accessoires orthopédiques, avec l'Allemagne, le Royaume-Uni et la France en tête de la demande. L'Allemagne dispose d'un réseau développé d'orthèses et de prothèses, tandis que Bauerfeind, Medi, Ottobock, Lohmann and Rauscher et Thuasne y exercent d'importantes activités régionales. La contention en médecine sportive soutient également un circuit de vente au détail grand public au Royaume-Uni et en France. Ottobock a présenté le C-Brace Interim à l'OTWorld 2026 à Leipzig, utilisant une articulation orthopédique du genou à commande par microprocesseur pour la rééducation précoce. Les exigences du Règlement européen sur les dispositifs médicaux augmentent les coûts de conformité tout en établissant des attentes de qualité plus homogènes.
Marché des Accessoires Orthopédiques en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 3,65 % jusqu'en 2031, ce qui en fait le segment régional à la croissance la plus rapide. La Chine constitue la base de production régionale et le principal lieu de consommation en volume dans l'évaluation de l'offre. L'Inde représente un important lieu de croissance en valeur, car les infrastructures de santé et l'accès urbain aux soins musculo-squelettiques s'améliorent. Le Japon, la Corée du Sud et l'Australie sont des marchés orientés vers le haut de gamme, tandis que le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des régions en développement où les lacunes en matière de remboursement et de fabrication limitent la croissance.
Paysage concurrentiel
Le marché des accessoires orthopédiques est semi-fragmenté, avec Enovis, Össur, Ottobock et Bauerfeind dans le segment technologique et des marques haut de gamme. Tynor Orthotics, medi et Mueller Sports Medicine sont en concurrence dans les catégories valeur et vente libre. Aucune entreprise ne détient une position dominante car la catégorie couvre des produits, des usages et des canaux de vente variés. Les produits de soutien souple font face à une concurrence par les prix de la part des offres génériques et à marque de distributeur. Les fournisseurs haut de gamme cherchent à se différencier par des preuves cliniques, un ajustement personnalisé, des fonctions numériques et des capacités de remboursement.
Enovis a finalisé l'acquisition de Breg en avril 2024, créant une entreprise combinée avec 1,7 milliard USD de chiffre d'affaires. Smith+Nephew a acquis Integrity Orthopaedics pour 225 millions USD en janvier 2026 afin de renforcer son offre de réparation de l'épaule aux États-Unis. Össur a accepté d'acquérir Fior and Gentz en janvier 2024 pour 100 millions EUR, avec un complément de prix conditionnel pouvant atteindre 20 millions EUR, élargissant ses capacités en composants neuro-orthopédiques des membres inférieurs. Bauerfeind a lancé l'orthèse de suivi rotulien GenuTrain P3 sur le marché américain en janvier 2026. Ces mouvements montrent que les acquisitions et le développement interne de produits sont tous deux utilisés pour améliorer les portefeuilles de produits haut de gamme.
L'orthopédie pédiatrique connectée à la rééducation à domicile et les produits à prix abordable en Asie-Pacifique et en Amérique du Sud restent des opportunités commerciales. OrthoPediatrics a introduit le système de poids complet TRAXIO avec Synetik Group en avril 2026, ciblant le segment américain d'appareillage orthopédique pédiatrique spécialisé. Les entreprises disposant de systèmes de codes L établis, d'une documentation vérifiée et d'une inscription DMEPOS conforme ont un avantage lorsque la surveillance des fournisseurs s'intensifie. Le marché des accessoires orthopédiques restera divisé entre des supports de base très concurrentiels et des dispositifs haut de gamme capables de démontrer une valeur clinique et financière.
Leaders du secteur des accessoires orthopédiques
-
3M Company
-
DJO LLC (Enovis)
-
Össur hf.
-
Zimmer Biomet Holdings, Inc.
-
Bauerfeind AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Accessoires Orthopédiques Entreprises couvertes dans ce rapport
- 3M
- Alcare
- Aspen Medical Products
- Bauerfeind
- Breg
- DeRoyal Industries
- DJO LLC (Enovis)
- Essity AB (BSN Medical)
- Frank Stubbs Company
- Hely & Weber Orthopedics
- Lohmann & Rauscher International
- McDavid
- medi
- Mueller Sports Medicine, Inc.
- Nippon Sigmax Co., Ltd.
- Össur hf.
- Ottobock
- Thuasne Group
- Tynor Orthotics
- Trulife
- United Ortho
- Zimmer Biomet
Développements industriels récents dans Marché des Accessoires Orthopédiques
- Juin 2026 : Enovis Corporation a lancé l'orthèse hybride DonJoy Spinamic® pour la scoliose via DJO LLC aux États-Unis. L'orthèse cible la scoliose idiopathique de l'adolescent, combinant une mécanique corrective rigide avec un gilet en maille respirante en 10 tailles prêtes à l'emploi, avec un ajustement et une imagerie sous orthèse réalisables en une seule visite. Enovis poursuit une autorisation réglementaire mondiale, signalant l'intention de faire de l'appareillage pour la scoliose une priorité commerciale mondiale.
- Mai 2026 : Ottobock a présenté le C-Brace Interim à l'OTWorld 2026 à Leipzig, un concept innovant d'ajustement pour la rééducation précoce intégrant une articulation orthopédique du genou à microprocesseur pour les patients atteints de paralysie des membres inférieurs. Le dispositif est conçu pour être utilisé au cours des 6 premiers mois de rééducation et prolonge le temps d'entraînement thérapeutique au-delà des heures de clinique dans la vie quotidienne.
- Janvier 2026 : Smith Nephew a acquis Integrity Orthopaedics pour 225 millions USD à l'avance plus des paiements conditionnels basés sur la performance, renforçant son portefeuille de réparation de l'épaule aux États-Unis grâce au système de réparation de la coiffe des rotateurs Tendon Seam et élargissant sa position sur le marché des accessoires orthopédiques.
Périmètre du rapport mondial sur le marché des accessoires orthopédiques
Selon le périmètre du rapport, les accessoires orthopédiques sont des dispositifs de soutien tels que les orthèses qui aident à protéger ou à stabiliser les os et les articulations. Ils peuvent réduire la douleur et soutenir la récupération, la mobilité ou la prévention des blessures.
Le marché des accessoires orthopédiques est segmenté par type de produit, application, canal de distribution, utilisateur final et géographie. Par type de produit, le marché est segmenté en orthèses et supports, chaussures de marche et orthèses podologiques, et autres types de produits. Par application, le marché est segmenté en pied, hanche, cheville, genou, colonne vertébrale et autres applications. Par canal de distribution, le marché est segmenté en hôpitaux et centres chirurgicaux, cliniques orthopédiques et cliniques d'orthèses et prothèses, pharmacies et commerces de détail, plateformes de commerce électronique et autres canaux de distribution. Par utilisateur final, le marché est segmenté en hôpitaux et centres chirurgicaux, cliniques orthopédiques, établissements de soins à domicile et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Orthèses et supports |
| Chaussures de marche et orthèses podologiques |
| Autres types de produits |
| Pied |
| Hanche |
| Cheville |
| Genou |
| Colonne vertébrale |
| Autres applications |
| Hôpitaux et centres chirurgicaux |
| Cliniques orthopédiques et cliniques d'orthèses et prothèses |
| Pharmacies et commerces de détail |
| Plateformes de commerce électronique |
| Autres canaux de distribution |
| Hôpitaux et centres chirurgicaux |
| Cliniques orthopédiques |
| Établissements de soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Orthèses et supports | |
| Chaussures de marche et orthèses podologiques | ||
| Autres types de produits | ||
| Par application | Pied | |
| Hanche | ||
| Cheville | ||
| Genou | ||
| Colonne vertébrale | ||
| Autres applications | ||
| Par canal de distribution | Hôpitaux et centres chirurgicaux | |
| Cliniques orthopédiques et cliniques d'orthèses et prothèses | ||
| Pharmacies et commerces de détail | ||
| Plateformes de commerce électronique | ||
| Autres canaux de distribution | ||
| Par utilisateur final | Hôpitaux et centres chirurgicaux | |
| Cliniques orthopédiques | ||
| Établissements de soins à domicile | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des accessoires orthopédiques en 2026 ?
Le marché s'établit à 3,39 milliards USD en 2026 et devrait atteindre 3,89 milliards USD d'ici 2031 à un CAGR de 2,8 %. Les perspectives reflètent la demande liée à l'arthrose, aux autres troubles musculosquelettiques et aux besoins de récupération dans les contextes cliniques et à domicile.
Quelle catégorie de produits d'accessoires orthopédiques détient la plus grande part ?
Les orthèses et supports ont dominé la demande de produits avec une part de 51,5 % en 2025 car ils servent les soins des blessures, le soutien chronique et la récupération post-opératoire. Leur large gamme couvre des options de base en vente libre et des dispositifs sélectionnés cliniquement, ce qui contribue à soutenir leur position dominante.
Quelle catégorie d'accessoires orthopédiques connaît la croissance la plus rapide ?
Les chaussures de marche et orthèses podologiques devraient croître à un CAGR de 4,5 % jusqu'en 2031, soutenues par les affections des membres inférieurs et les besoins du pied diabétique. La catégorie bénéficie également de la demande de soutien à la mobilité chez les personnes âgées et les personnes gérant une neuropathie périphérique.
Quelle application domine la demande d'accessoires orthopédiques ?
Les applications pour le genou ont dominé avec une part de 28,7 % en 2025, en cohérence avec le fardeau mondial élevé de l'arthrose du genou. Les supports de genou sont utilisés pour les soins préventifs, la récupération après blessure, la gestion des maladies chroniques et la rééducation post-opératoire.
Pourquoi les établissements de soins à domicile deviennent-ils plus importants pour les accessoires orthopédiques ?
Les soins à domicile devraient croître à un CAGR de 5,7 % jusqu'en 2031, la récupération s'éloignant des séjours hospitaliers prolongés et le suivi à distance devenant plus courant. Les produits connectés peuvent aider les cliniciens à surveiller l'utilisation et la récupération lorsque les patients ne sont pas dans un hôpital ou une clinique.
Quels facteurs affectent l'accès aux accessoires orthopédiques avancés ?
Les principales contraintes sont les coûts plus élevés des dispositifs personnalisés, les exigences de documentation, les exclusions de couverture, les problèmes de portabilité et les règles de conformité des fournisseurs. Ces facteurs peuvent affecter ce que les patients peuvent obtenir, les produits que les fournisseurs peuvent proposer et les canaux par lesquels les dispositifs sont distribués.