
Marktgröße und Marktanteil für Orthesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.08 Milliarden US-Dollar |
| Marktgröße (2031) | 10.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
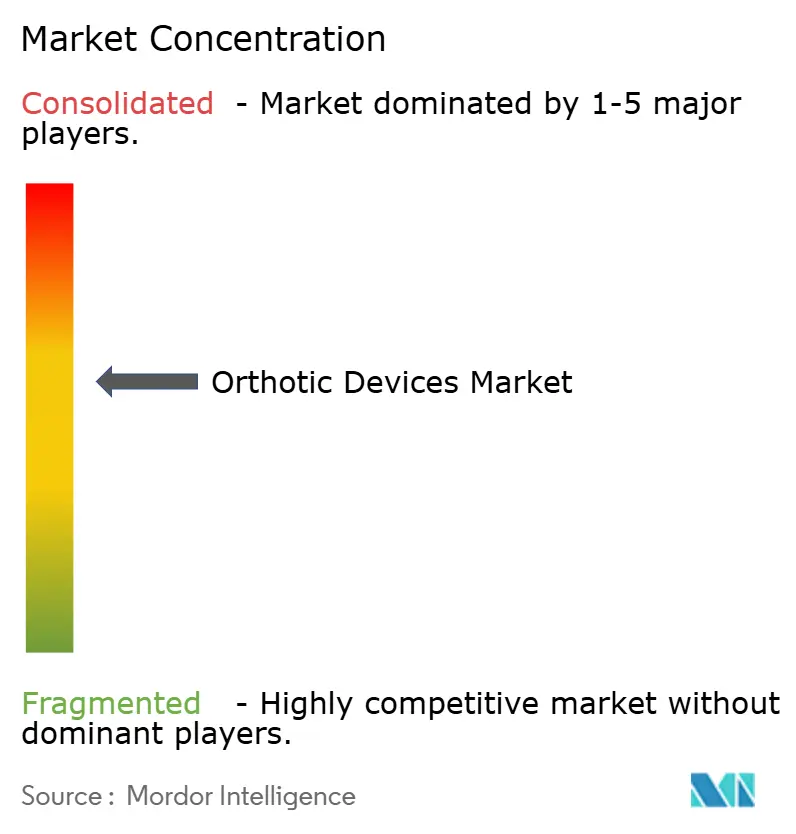
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Orthesen von Mordor Intelligence
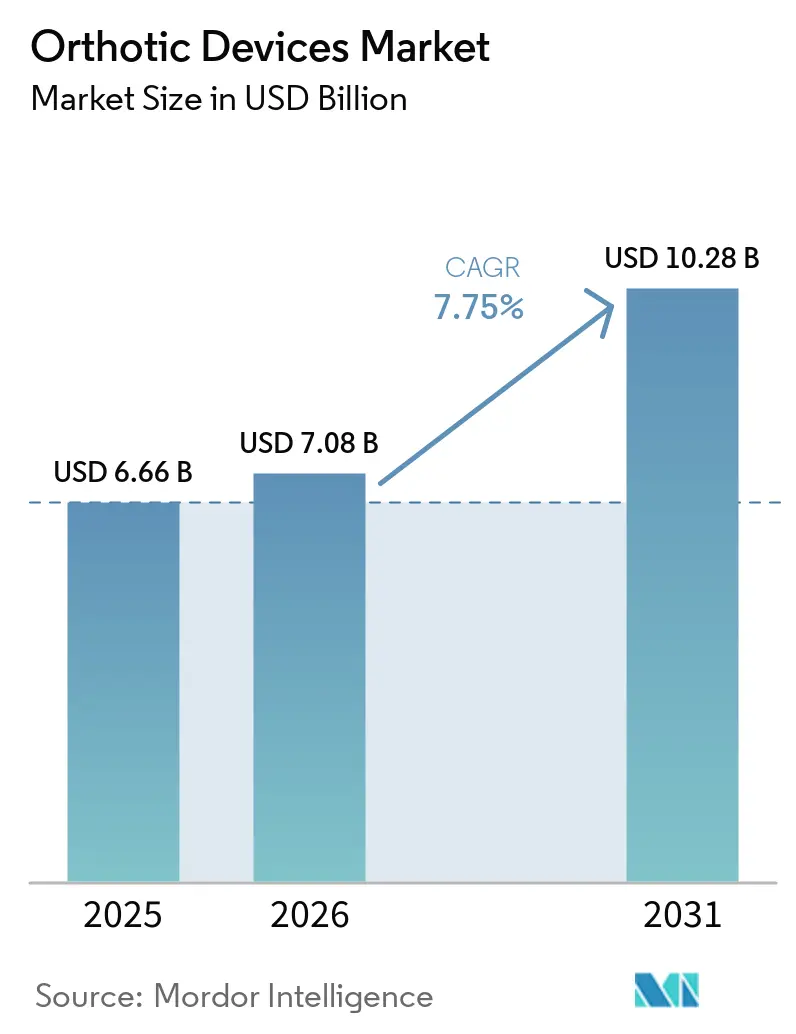
Die Marktgröße für Orthesen wird voraussichtlich von 6,66 Milliarden USD im Jahr 2025 und 7,08 Milliarden USD im Jahr 2026 auf 10,28 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 7,75 % verzeichnen.
Eine große und wachsende Belastung durch muskuloskelettale Erkrankungen stützt die Nachfrage nach klinisch angepassten Bandagen und Stützen in verschiedenen Versorgungsbereichen. Diabetes, Schlaganfall und altersbedingte Mobilitätsbedürfnisse sorgen ebenfalls für wiederkehrende Verschreibungen und Ersatzbedarf. Die Versorgung verlagert sich in Richtung Rehabilitation, nicht-chirurgischer Behandlung und häuslicher Unterstützung. Digitales Design und digitale Fertigung erweitern den Zugang zu individuell angepassten Geräten und erhöhen gleichzeitig die Bedeutung klinischer Nachweise. Der Wettbewerb konzentriert sich zunehmend auf Produktleistung, Patientenversorgungsnetzwerke und die Fähigkeit, komplexe neurologische Bedürfnisse zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Geräte für die unteren Extremitäten im Jahr 2025 einen Umsatzanteil von 52 %, während Wirbelsäulenorthesen die höchste prognostizierte CAGR von 7,8 % bis 2031 verzeichneten.
- Nach Funktionalität hielten konventionelle Orthesen im Jahr 2025 einen Umsatzanteil von 68 % im Markt für Orthesen, während motorisierte und smarte Geräte bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
- Nach Anwendung entfielen muskuloskelettale Erkrankungen im Jahr 2025 auf 34 % der Marktgröße für Orthesen, während neuromuskuläre Erkrankungen bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
- Nach Altersgruppe hielten Erwachsene im Jahr 2025 einen Umsatzanteil von 56 %, während das geriatrische Segment bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 38 %, während die häusliche Pflege bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Orthesen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch muskuloskelettale und neuromuskuläre Erkrankungen | +2.1% | Global, mit dem höchsten absoluten Volumen in Asien und Nordamerika | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und Nachfrage nach Mobilitätserhalt | +1.8% | Global, konzentriert in Ostasien, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau der Rehabilitations- und nicht-chirurgischen Mobilitätsversorgung | +1.4% | Nordamerika und Europa, mit Wachstum im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Digitales Scannen, CAD/CAM und individuell gefertigte 3D-gedruckte Orthesen | +1.2% | Nordamerika und Europa, mit Ausweitung in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachstum von Programmen zur Prävention und Erholung von Sportverletzungen | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Klinisch integrierte smarte Orthesen und Ganganalyse | +0.6% | Nordamerika und Europa, mit früher Einführung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch muskuloskelettale und neuromuskuläre Erkrankungen
Die weltweite Prävalenz muskuloskelettaler Erkrankungen erreichte 2021 1,686 Milliarden Fälle und wird bis 2035 voraussichtlich 2,161 Milliarden erreichen[1]D. T. Nguyen et al., "Globale, regionale und nationale Belastung durch muskuloskelettale Erkrankungen, 1990–2021," Frontiers in Public Health. Muskuloskelettale Erkrankungen verursachten im Jahr 2021 außerdem einen Verlust an Arbeitswert in Höhe von 2.099,84 Milliarden USD, was 1,41 % des globalen BIP entspricht. Eine bessere Präventivversorgung kann die altersstandardisierten Raten in entwickelten Ländern senken, doch die absoluten Fallzahlen steigen in Südasien und Südostasien weiter an. Die Fallzahlen in diesen Teilregionen stiegen zwischen 1990 und 2021 um 135 % bzw. 132 %. Im Jahr 2023 verzeichnete Asien 999 Millionen prävalente muskuloskelettale Fälle und direkte Gesundheitskosten in Höhe von 419,6 Milliarden USD, während ein hoher Body-Mass-Index ein zunehmend wichtiger veränderbarer Risikofaktor war. Schlaganfall, Multiple Sklerose und Zerebralparese erfordern häufig eine langfristige orthopädische Versorgung, was zu einem wiederkehrenden Ersatzbedarf führen kann, anstatt zu einem einmaligen Akutversorgungskauf.
Ausbau der Rehabilitations- und nicht-chirurgischen Mobilitätsversorgung
Gesundheitssysteme in Nordamerika und Europa legen zunehmend Wert auf Rehabilitation und nicht-chirurgische Mobilitätsunterstützung. Dieser Ansatz verlängert den Zeitraum, in dem Patienten angepasste Orthesen, Überwachungsleistungen und angepasste Geräte im Markt für Orthesen nutzen können. Die Anforderungen der Medicare-Vorabgenehmigung für bestimmte Knie-, thorakolumbosakrale und Orthesen der oberen Extremitäten treten am 28. Oktober 2026 in Kraft. Die Richtlinie ordnet fortschrittliche Orthesen klarer in formale klinische und Erstattungswege ein. Ein systematischer Review aus dem Jahr 2025[2]M. Mortada et al., "Der aktuelle Stand der klinischen Ergebnisse von 3D-gedruckten Orthesen," BMC Musculoskeletal Disorders stellte Verbesserungen bei Schmerzen, Ausrichtung und Patientenzufriedenheit bei Sprunggelenk-Fuß-, Wirbelsäulen- und Orthesen der oberen Extremitäten fest. Diese Ergebnisse unterstützen den Einsatz von verschreibungspflichtigen Geräten in längeren Rehabilitationsplänen, insbesondere dort, wo Kliniker funktionelle Ergebnisse dokumentieren können.
Digitales Scannen, CAD/CAM und individuell gefertigte 3D-gedruckte Orthesen
Digitales Scannen, CAD/CAM und additive Fertigung verlagern die individuelle Orthesenproduktion hin zu wiederholbaren digitalen Arbeitsabläufen. Ein Review aus dem Jahr 2025[3]M. Wiśniewski et al., "3D-Druck bei der Herstellung orthopädischer Prothesen und Orthesen," Journal of Medical and Biological Engineering berichtete, dass 3D-gedruckte Schienen für die oberen Extremitäten im Vergleich zu thermoplastischen und Glasfaseralternativen einen verbesserten Komfort und eine verbesserte klinische Leistung aufwiesen. Derselbe Review stellte fest, dass 3D-gedruckte Wirbelsäulenorthesen dünner, leichter, günstiger und schneller herzustellen waren als konventionelle Alternativen. Diese Prozesse können die Produktionsabhängigkeit von knappem Fachpersonal verringern und Kliniken helfen, Patienten in abgelegenen Gebieten des Marktes für Orthesen zu versorgen. CAD/CAM in Verbindung mit diagnostischer Bildgebung kann auch die Designzyklen für pädiatrische Geräte verkürzen, die mit dem Wachstum der Kinder ersetzt werden müssen. Der Markt für Orthesen kann daher von kürzeren Durchlaufzeiten sowie verbesserter Passform und Patientenakzeptanz profitieren.
Alternde Bevölkerung und Nachfrage nach Mobilitätserhalt
Ältere Patienten benötigen häufig eine komplexere Versorgung, da Mobilitätsprobleme zusammen mit mehreren chronischen Erkrankungen auftreten können. Dies erhöht die Rolle von Geräten, die in koordinierte Medikations-, Therapie- und Mobilitätspläne integriert werden. Die deutschen gesetzlichen Krankenversicherer gaben 2024 3,49 Milliarden EUR für orthopädische Hilfsmittel aus, ein Anstieg von 24 % gegenüber 2,81 Milliarden EUR im Jahr 2019 (CMS). Orthesen machten 2025 39,8 % des Umsatzes mit orthopädischen Hilfsmitteln aus. Erwachsene im Alter von 55–59 Jahren wiesen in der Global-Burden-of-Disease-Analyse die höchste weltweite Prävalenz muskuloskelettaler Erkrankungen nach Altersgruppe auf. Dies schafft eine stetige Nachfrage sowohl in der späten Erwerbsphase als auch in der geriatrischen Versorgung im Markt für Orthesen. Die prognostizierte CAGR von 8,2 % für das geriatrische Segment spiegelt die Nachfrage nach individuell angepasster und regelmäßig aktualisierter Mobilitätsunterstützung wider.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für individuelle Geräte und fortschrittliche Materialien | -1.8% | Global, am stärksten in Schwellenmärkten und im Bereich der häuslichen Pflege | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Erstattung und Erschwinglichkeit in Schwellenmärkten | -1.4% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für individuelle Geräte und fortschrittliche Materialien
Individuelle Kohlefaser-Sprunggelenk-Fuß-Orthesen, motorisierte Knie-Sprunggelenk-Fuß-Orthesen und sensorgestützte Bandagen können zwischen 500 und 5.000 USD kosten. Diese Preise können den Zugang einschränken, wo kein oder nur unvollständiger Versicherungsschutz besteht. Kohlefaser und technische Polymere können Hersteller zudem Materialkostenschwankungen und konzentrierten Versorgungsquellen aussetzen. NCOPE prognostizierte bis 2030 ein Nachfrage-Angebots-Verhältnis von 1,6 für Orthopädie- und Prothetikfachleute. Dies zeigt, dass die zertifizierte Belegschaft um 60 % wachsen müsste, um die prognostizierte Nachfrage zu decken. Der US-amerikanische Ausbildungsweg umfasst einen Masterabschluss, mindestens 1.900 Residenzstunden und 3 Prüfungen vor Fachgremien, was die Geschwindigkeit begrenzt, mit der die Anpassungskapazität ausgebaut werden kann.
Uneinheitliche Erstattung und Erschwinglichkeit in Schwellenmärkten
Unterschiede in der Erstattung zwischen einkommensstarken und Schwellenmärkten schränken weiterhin den Zugang zu fortschrittlichen Geräten ein. Medicare deckt 80 % der zulässigen Kosten für qualifizierende medizinisch notwendige Orthesen ab, einschließlich Geräten für berechtigte Diabetespatienten. Diese Unterstützung reduziert die Eigenkosten für eine wichtige klinische Patientengruppe. Die Internationale Arbeitsgruppe zum Diabetischen Fuß empfiehlt therapeutisches Schuhwerk und orthopädische Interventionen als Teil von Präventions- und Behandlungspfaden. Nationale Versorgungssysteme können solche klinischen Leitlinien nutzen, wenn sie die Erstattung ausweiten. In Märkten mit begrenzter Abdeckung haben internationale Hersteller weniger Anreize, in den lokalen klinischen Vertrieb zu investieren, was dann die Verfügbarkeit und Verschreibungen einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Geräte für die unteren Extremitäten führen, während Wirbelsäulengeräte am schnellsten wachsen
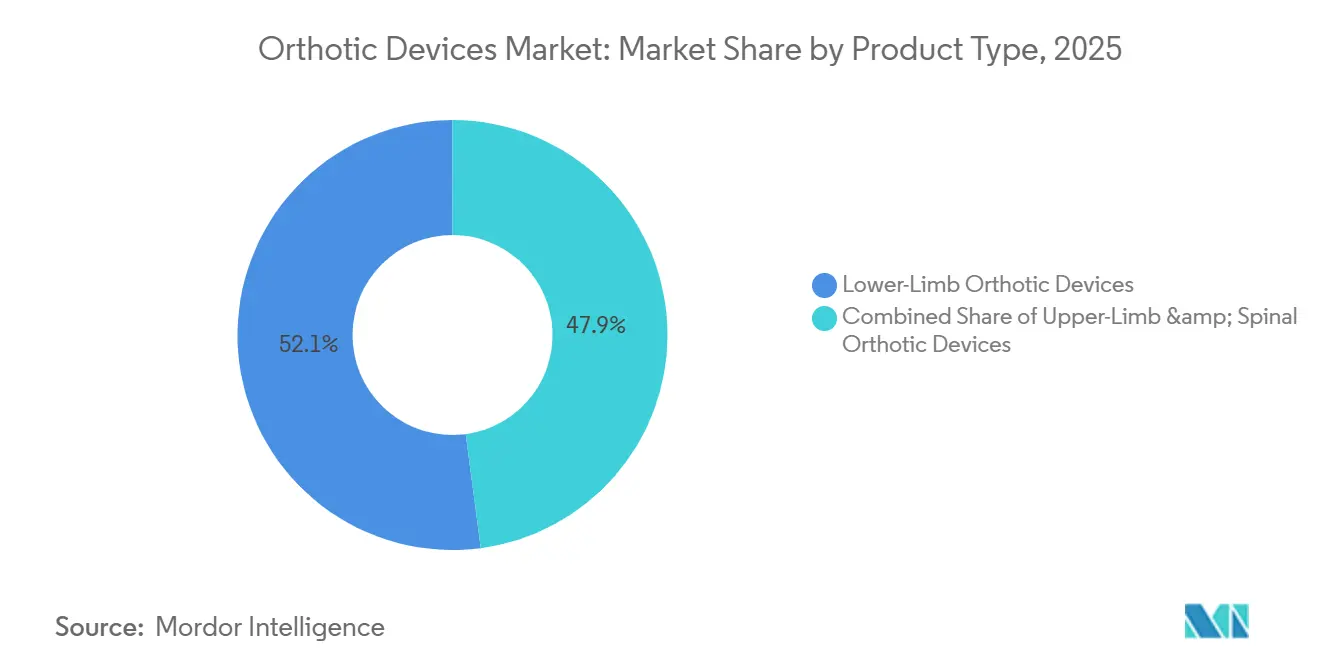
Geräte für die unteren Extremitäten hielten im Jahr 2025 einen Umsatzanteil von 52,1 % im Markt für Orthesen. Sprunggelenk-Fuß-Orthesen, Knieorthesen und Knie-Sprunggelenk-Fuß-Orthesen werden in muskuloskelettalen, neurologischen und diabetischen Fußversorgungspfaden eingesetzt. Ihre große installierte Basis spiegelt häufige Verschreibungen bei Osteoarthritis, schlaganfallbedingter Gangbeeinträchtigung und Fußschutz im Markt für Orthesen wider. Diese Geräte können auch einen periodischen Ersatz erfordern, wenn sich die funktionellen Bedürfnisse der Patienten ändern. Sportverletzungen tragen zur akuten Bandagennachfrage bei, insbesondere bei Knie- und Sprunggelenkverletzungen. Die Produktgruppe kombiniert daher chronische Versorgungsnachfrage mit kurzfristiger Rehabilitationsnutzung.
Wirbelsäulengeräte werden bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen. Skoliosebehandlung, zervikale Erkrankungen und lumbale Degeneration stützen die Nachfrage nach dieser Kategorie. Ein systematischer Review, der 62 Studien und 3.815 Teilnehmer umfasste, stellte Cobb-Winkel-Reduktionen in jeder der 5 überprüften Studien zu Wirbelsäulenorthesen-Interventionen fest. Der Review berichtete auch über kürzere Fertigungszeiten für 3D-gedruckte Designs im Vergleich zu thermoplastischen Alternativen. Digitale Fertigung kann Anbietern helfen, individuelle Wirbelsäulenorthesen mit kürzeren Vorlaufzeiten anzubieten. Orthesen für die oberen Extremitäten bleiben relevant für die Schlaganfallrehabilitation, Zerebralparese und das Management von Handgelenksfrakturen. Ihre klinische Rolle erweitert sich, wenn leichtere Designs den Komfort bei der täglichen Nutzung verbessern.


Nach Funktionalität: Konventionelle Orthesen behalten ihre Marktstellung, während smarte Geräte klinisch an Bedeutung gewinnen
Konventionelle Orthesen hielten im Jahr 2025 einen Umsatzanteil von 68,3 % im Markt für Orthesen. Thermoplastische und vorgefertigte Bandagen werden weiterhin häufig eingesetzt, da sie eine Reihe klinischer Bedürfnisse zu zugänglicheren Preisen abdecken. Ihre Verfügbarkeit unterstützt den Einsatz bei versicherten, teilversicherten und selbstzahlenden Patientengruppen. Konventionelle Geräte passen auch in etablierte klinische Arbeitsabläufe in Krankenhäusern, Kliniken und Rehabilitationseinrichtungen. Diese Grundlage hält konventionelle Produkte im Mittelpunkt der Orthesen-Branche, auch wenn digitale Funktionen in ausgewählte Kategorien im Markt für Orthesen einziehen. Ihre breite Reichweite wird dort wichtig bleiben, wo eine fortschrittliche Erstattung begrenzt ist.
Motorisierte und smarte Geräte werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen. Dynamische Orthesen liegen zwischen passiver Unterstützung und motorisierten Lösungen, indem sie kontrollierte Bewegungen während der Rehabilitation ermöglichen. Funktionelle Elektrostimulation und Sensorfunktionen können das Gangtraining und die neurologische Versorgung unterstützen. Eine Studie aus dem Jahr 2025[4]S. Marangoz et al., "Entwicklung smarter Geräte zur Gangüberwachung," Technologies beschrieb eine modulare smarte Fußorthese mit Plantardrucksensorik, vibrotaktiler Rückmeldung und einer Smartphone-Anwendung zur Gangüberwachung. Ottobock unterzeichnete im Juli 2026 eine Vereinbarung zur Übernahme von Fesia Technology und ergänzte damit sein Neuro-Orthesen-Portfolio um Orthesen mit funktioneller Elektrostimulation. Eine starke klinische Validierung bleibt für diese Produkte notwendig, um eine dauerhafte Erstattung und Akzeptanz bei Klinikern zu erlangen.
Nach Anwendung: Muskuloskelettale Erkrankungen bieten Marktvolumen, während die neuromuskuläre Versorgung an Dynamik gewinnt
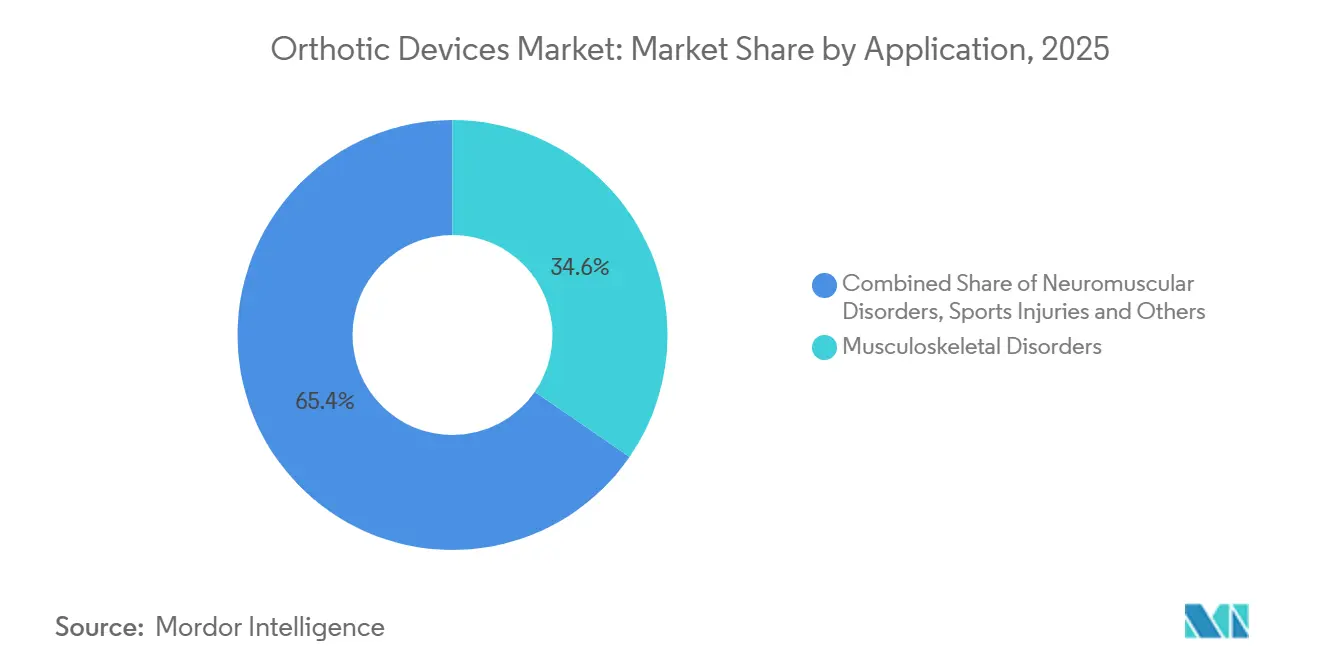
Muskuloskelettale Erkrankungen machten im Jahr 2025 34,6 % der Marktgröße für Orthesen aus. Osteoarthritis, Rückenschmerzen, rheumatoide Arthritis, Skoliose und Plantarfasziitis schaffen eine breite Basis an Verschreibungen. Die globale Patientenpopulation mit muskuloskelettalen Erkrankungen wird bis 2035 voraussichtlich 2,161 Milliarden erreichen. Diese Erkrankungen erfordern häufig Unterstützung während der Genesung, des Symptommanagements oder der Aktivitätsanpassung. Der Ersatzbedarf kann anhalten, wenn sich Passform, Mobilität oder Krankheitsschwere ändern. Die Kategorie profitiert von ihrer Präsenz sowohl in der akuten Rehabilitation als auch in der langfristigen Mobilitätsversorgung.
Neuromuskuläre Erkrankungen werden bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen. Schlaganfall, Multiple Sklerose, Zerebralparese und Rückenmarksverletzungen können fortlaufende Gang- und Extremitätenunterstützungslösungen erfordern. Funktionelle Elektrostimulation erweitert die Rolle von Orthesen von der Unterstützung hin zur aktiven Rehabilitation. Ottobocks geplante Übernahme von Fesia spiegelt die Nachfrage nach diesen Fähigkeiten in der neurologischen Versorgung wider. Diabetes unterstützt ebenfalls einen dauerhaften Bedarf an therapeutischen Orthesen und Schuhwerk. Die Internationale Diabetes-Föderation berichtete, dass 2025 589 Millionen Erwachsene mit Diabetes lebten, und prognostiziert bis 2050 853 Millionen. Sportverletzungen, Traumata, postoperative Erholung und altersbedingte Mobilitätseinschränkungen fügen weitere Anwendungsfälle im gesamten Markt für Orthesen hinzu.
Nach Endnutzer: Krankenhäuser und Kliniken führen, während die häusliche Pflege wächst
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Umsatzanteil von 38 % im Markt für Orthesen. Komplexe Orthesen erfordern häufig eine Verschreibungsüberprüfung, biomechanische Beurteilung und professionelle Anpassung. Diese Einrichtungen können die Versorgung zwischen Ärzten, Therapeuten und Orthopädietechnikern im Markt für Orthesen koordinieren. Orthopädie- und Prothetikkliniken bleiben für individuelle Geräte und laufende Anpassungen wichtig. Rehabilitationszentren nutzen zunehmend die Ergebnisüberwachung mit smarten Orthesen. Sport- und Fachversorgungszentren bedienen Patienten, die Prävention, Erholung und Aktivitätsunterstützung suchen.
Die häusliche Pflege wird bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen. Telekonsultation und digitales Scannen können die Nachsorge außerhalb von Krankenhäusern praktischer gestalten. Hanger und Numotion gaben am 10. September 2026 ihre Zusammenführung bekannt und schufen damit eine Plattform, die voraussichtlich jährlich 1,5 Millionen Patienten an mehr als 1.125 Standorten versorgen wird. Die kombinierte Organisation beabsichtigt, die orthopädische, prothetische und komplexe Rehabilitationsversorgung näher an die Patienten heranzubringen. Dieses Modell kann den Zugang verbessern, wo Reisen und die Verfügbarkeit von Spezialisten Hindernisse darstellen. Der Markt für Orthesen könnte eine stärker dezentralisierte Versorgung erleben, obwohl klinische Anpassungs- und Erstattungsanforderungen die Einführung weiterhin prägen werden.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41 % im Markt für Orthesen. Der DMEPOS-Rahmen von Medicare und die Nachfrage nach klinisch fortschrittlichen Geräten stützen die Position der Region. CMS wendete ab dem 1. Januar 2026 einen Gebührenplan-Aktualisierungsfaktor von 2 % auf Prothesen und Orthesen an. Die Behörde fügte außerdem ab dem 28. Oktober 2026 Vorabgenehmigungsanforderungen für ausgewählte Knie-, thorakolumbosakrale und Orthesen der oberen Extremitäten hinzu. Die Abdeckung für berechtigtes diabetisches Schuhwerk und orthopädische Hilfsmittel reduziert die Patientenkosten für eine wichtige klinische Gruppe. Die Zusammenführung von Hanger und Numotion soll das regionale Patientenversorgungsnetzwerk ausbauen und den Zugang zur häuslichen Pflege stärken.
Europa bleibt eine reife Region mit aktiver Produktentwicklung und etablierten Erstattungssystemen im Markt für Orthesen. Deutschland ist laut den Investoreninformationen von Embla Medical der zweitgrößte Orthesen- und Prothesenmarkt der Welt. Die GKV-Ausgaben für orthopädische Hilfsmittel erreichten 2024 3,49 Milliarden EUR, während Orthesen 2025 39,8 % des entsprechenden Umsatzes ausmachten. MEDI brachte 2025 die SmartFit OA Knieorthese mit dem BOA Fit System zur individualisierten Kompressionsanpassung auf den Markt. Das Unternehmen erweiterte außerdem 2025 seine modulare Lumbamed-Wirbelsäulenserie. Arbeitskräftemangel im Vereinigten Königreich kann den Zugang trotz der zugrunde liegenden Nachfrage des National Health Service einschränken.
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen, der schnellsten regionalen Rate im Markt für Orthesen. Asien machte 2023 54,6 % von 372 Millionen jährlichen Neuerkrankungen an muskuloskelettalen Erkrankungen und 419,6 Milliarden USD an modellierten direkten Gesundheitskosten aus. Japans ältere Bevölkerung und Chinas hohe nationale Fallzahl muskuloskelettaler Erkrankungen stützen die Nachfrage nach etablierten klinischen Dienstleistungen. Embla Medical schloss im September 2025 eine Mehrheitsbeteiligung an Streifeneder ortho.production GmbH ab, um sein Vollsortimentangebot und seine Patientenversorgungsreichweite zu erweitern. Der Nahe Osten und Afrika sowie Südamerika bleiben sich entwickelnde Beitragsregionen. Investitionen in die Sportmedizininfrastruktur im Golfraum können die Nachfrage nach hochwertigen Orthesen unterstützen, während Arbeitskräftemangel und Erstattungsbeschränkungen den Zugang andernorts einschränken können. Brasilien weitet die Erstattung für ausgewählte Orthesen aus, während Währungsbeschränkungen in Argentinien lokal hergestellte elastische Stützen gegenüber importierten fortschrittlichen Geräten begünstigen.
Wettbewerbslandschaft
Der Markt für Orthesen ist mäßig konzentriert um klinisch orientierte Anbieter, wobei Ottobock, Embla Medical, Enovis und Bauerfeind zu den führenden Teilnehmern gehören. Spezialanbieter wie Tynor Orthotics und Thuasne konkurrieren in Standard- und angrenzenden Gerätekategorien. Der Wettbewerb im Markt für Orthesen unterscheidet sich nach Produktkomplexität, Erstattungszugang, klinischen Nachweisen und der Reichweite der Anpassungsnetzwerke. Ottobock übernahm im Mai 2026 Blatchford Norway A/S für 110 Millionen EUR und fügte damit 8 Patientenversorgungsstandorte und 40 Millionen EUR Umsatz hinzu. Die Transaktion begründete Ottobocks erste eigene Präsenz in Norwegen. Solche Übernahmen ermöglichen es Herstellern, den Geräteverkauf mit lokaler klinischer Unterstützung zu verbinden.
Ottobock meldete für das erste Halbjahr 2026 einen Kernumsatz von 818,5 Millionen EUR, ein Plus von 7,7 % im Jahresvergleich. Das Unternehmen identifizierte Neuro-Orthesen und Prothesen als wichtige Wachstumsbereiche. Seine Vereinbarung vom Juni 2026 zur Veräußerung des Rollstuhlgeschäfts Human Mobility konzentriert sein Portfolio weiter auf Prothesen, Neuro-Orthesen und funktionelle Elektrostimulation. Embla Medical meldete 2025 einen Umsatz von 929 Millionen USD mit einem berichteten Wachstum von 9 %. Sein Neuro-Orthesen-Geschäft Fior & Gentz verzeichnete in Europa eine breite Dynamik. Diese Schritte zeigen, wie führende Anbieter spezialisierte Technologien und engere Patientenversorgungsverbindungen aufbauen.
Hanger und Numotion fusionieren ihre Netzwerke zu einer großen nordamerikanischen Versorgungsplattform mit mehr als 1.125 Standorten. Diese Integration kann wiederkehrende klinische Dienstleistungen mit Produktvertrieb und Patientendaten verbinden. Bauerfeind berichtete in einer Studie aus dem Jahr 2025 über seine SecuTec OA Hartrahmen-Bandage eine Reduktion der Schmerzwerte auf der visuellen Analogskala um 2,13 cm. Die Studie berichtete auch über einen geringeren Analgetikaverbrauch als in der Kontrollgruppe. Ferngestützte Anpassung, funktionelle Elektrostimulation und pädiatrischer 3D-Druck bleiben Bereiche, in denen der klinische Bedarf die kommerzielle Infrastruktur übersteigen kann. Unternehmen, die Nachweise mit zuverlässiger Anpassung und Erstattungsunterstützung verbinden, sind in der Orthesen-Branche besser positioniert.
Marktführer in der Orthesen-Branche
Ottobock SE & Co. KGaA
Össur hf.
Enovis Corporation
Bauerfeind AG
Breg, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Hanger, Inc. und Numotion gaben ihre Zusammenführung zur Bildung von Hanger Numotion bekannt, einer nordamerikanischen Plattform, die jährlich rund 1,5 Millionen Patienten an mehr als 1.125 Standorten in den Bereichen Orthesen, Prothesen und komplexe Rehabilitationstechnologie versorgt. Der Abschluss wird für das vierte Quartal 2026 erwartet.
- Juli 2026: Ottobock SE & Co. KGaA unterzeichnete eine Vereinbarung zur Übernahme von Fesia Technology, S.L., einem Entwickler von Orthesen mit funktioneller Elektrostimulation für neurologische Erkrankungen, darunter Schlaganfall, Multiple Sklerose, Zerebralparese und Rückenmarksverletzungen.
- Juni 2026: Ottobock unterzeichnete eine Vereinbarung zur Veräußerung seines Rollstuhlgeschäfts Human Mobility an DHCare und schärfte damit den Portfoliofokus auf Prothesen, Neuro-Orthesen und funktionelle Elektrostimulation.
- Mai 2026: Ottobock schloss die Übernahme von Blatchford Norway A/S von Blatchford Ltd. für 110 Millionen EUR ab und fügte damit 8 Patientenversorgungsstandorte, 200 Mitarbeiter und 40 Millionen EUR Umsatz hinzu.


Berichtsumfang des globalen Marktes für Orthesen
Gemäß dem Berichtsumfang sind Orthesen externe medizinische Geräte, die dazu bestimmt sind, die strukturellen und funktionellen Eigenschaften des neuromuskulären und muskuloskelettalen Systems zu verändern. Diese Geräte werden eingesetzt, um Deformitäten zu unterstützen, auszurichten, zu verhindern oder zu korrigieren, die Mobilität zu verbessern, Schmerzen zu reduzieren, Rehabilitationsergebnisse zu verbessern und Patienten mit orthopädischen, neurologischen und altersbedingten Mobilitätseinschränkungen zu unterstützen. Orthesen werden häufig bei der Behandlung von muskuloskelettalen Erkrankungen, neuromuskulären Beeinträchtigungen, Sportverletzungen, diabetischen Fußkomplikationen, postoperativer Erholung und Mobilitätsunterstützung für pädiatrische und geriatrische Bevölkerungsgruppen eingesetzt.
Der Markt für Orthesen ist nach Produkttyp in Orthesen für die unteren Extremitäten, Orthesen für die oberen Extremitäten und Wirbelsäulenorthesen segmentiert; nach Funktionalität in konventionelle Orthesen, dynamische Orthesen und motorisierte/smarte Orthesen; nach Anwendung in muskuloskelettale Erkrankungen, neuromuskuläre Erkrankungen, Sportverletzungen und Traumarehabilitation, diabetischer Fuß und Neuropathie sowie postoperative und altersbedingte Mobilitätseinschränkungen; nach Altersgruppe in pädiatrisch, erwachsen und geriatrisch; nach Endnutzer in Krankenhäuser und Kliniken, Orthopädie- und Prothetikkliniken, Rehabilitationszentren, häusliche Pflegeeinrichtungen sowie Sport- und Fachversorgungszentren; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika.
Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Orthesen für die unteren Extremitäten |
| Orthesen für die oberen Extremitäten |
| Wirbelsäulenorthesen |
| Konventionelle Orthesen |
| Dynamische Orthesen |
| Motorisierte / Smarte Orthesen |
| Muskuloskelettale Erkrankungen |
| Neuromuskuläre Erkrankungen |
| Sportverletzungen und Traumarehabilitation |
| Diabetischer Fuß und Neuropathie |
| Postoperative und altersbedingte Mobilitätseinschränkungen |
| Pädiatrisch |
| Erwachsene |
| Geriatrisch |
| Krankenhäuser und Kliniken |
| Orthopädie- und Prothetikkliniken |
| Rehabilitationszentren |
| Häusliche Pflegeeinrichtungen |
| Sport- und Fachversorgungszentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Orthesen für die unteren Extremitäten | |
| Orthesen für die oberen Extremitäten | ||
| Wirbelsäulenorthesen | ||
| Nach Funktionalität | Konventionelle Orthesen | |
| Dynamische Orthesen | ||
| Motorisierte / Smarte Orthesen | ||
| Nach Anwendung | Muskuloskelettale Erkrankungen | |
| Neuromuskuläre Erkrankungen | ||
| Sportverletzungen und Traumarehabilitation | ||
| Diabetischer Fuß und Neuropathie | ||
| Postoperative und altersbedingte Mobilitätseinschränkungen | ||
| Nach Altersgruppe | Pädiatrisch | |
| Erwachsene | ||
| Geriatrisch | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Orthopädie- und Prothetikkliniken | ||
| Rehabilitationszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Sport- und Fachversorgungszentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Orthesen bis 2031 erreichen?
Der Markt für Orthesen wird bis 2031 voraussichtlich 10,28 Milliarden USD erreichen und dabei ab 2026 mit einer CAGR von 7,75 % wachsen.
Welche Kategorie von Orthesen hat den größten Marktanteil?
Geräte für die unteren Extremitäten hielten 2025 einen Umsatzanteil von 52 %, gestützt durch den Einsatz in der Sprunggelenk-, Knie-, diabetischen Fuß- und neurologischen Versorgung.
Welche Funktionalitätskategorie wächst am schnellsten?
Motorisierte und smarte Orthesen werden bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen, unterstützt durch Sensor- und Anwendungen der funktionellen Elektrostimulation.
Welche Anwendung wächst für Orthesen am schnellsten?
Neuromuskuläre Erkrankungen werden bis 2031 voraussichtlich mit einer CAGR von 8,5 % wachsen, da der Versorgungsbedarf bei Schlaganfall, Multipler Sklerose und Zerebralparese zunimmt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen, unterstützt durch seine hohe Belastung durch muskuloskelettale Erkrankungen.
Warum ist die häusliche Pflege für Anbieter von Orthesen wichtig?
Die häusliche Pflege wird bis 2031 voraussichtlich mit einer CAGR von 9,3 % wachsen, da Telekonsultation und digitales Scannen die Versorgung außerhalb traditioneller Einrichtungen unterstützen.
Seite zuletzt aktualisiert am:



