
整形外科用アクセサリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
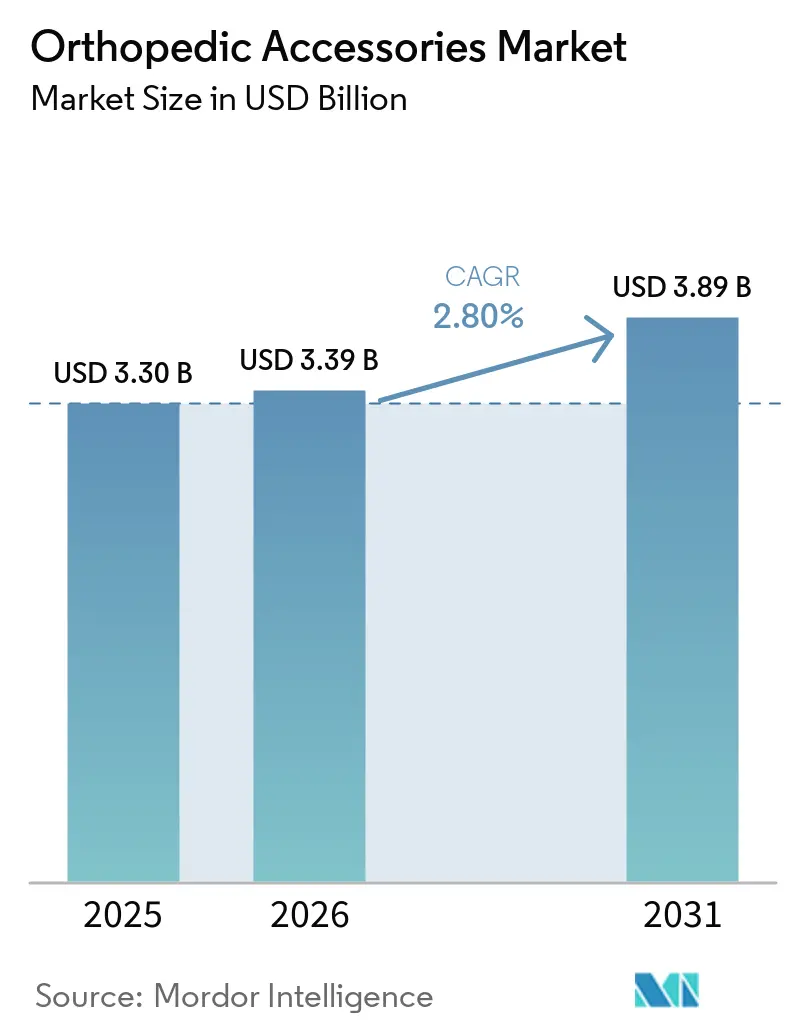
| 市場規模 (2026) | 3.39 十億米ドル |
| 市場規模 (2031) | 3.89 十億米ドル |
| 成長率 (2026 - 2031) | 2.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる整形外科用アクセサリー市場分析
整形外科用アクセサリー市場規模は2025年に3.30 ビリオン 米ドルと評価され、2026年の3.39 ビリオン 米ドルから2031年には3.89 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは2.80%となっています。
整形外科用アクセサリー市場は、変形性関節症やその他の筋骨格系疾患の長期的な負担によって支えられており、回復、移動、および日常的なサポート製品への需要を生み出しています。平均寿命の延伸も顧客基盤を拡大させており、高齢者の継続的な活動が急性期治療を超えた用途を広げています。企業は、低価格で広く入手可能なソフトサポートと、センサー、カスタムフィッティング、または高度な関節制御を使用したプレミアムデバイスのバランスを取っています。整形外科用アクセサリー市場はまた、償還ドキュメントおよびサプライヤーコンプライアンスに対する審査が厳しくなっており、確立された臨床および支払い能力を持つ企業が有利な立場に置かれています。こうした状況から、信頼性の高い流通、臨床的エビデンス、および製品適合性が整形外科用アクセサリー市場における重要な要素となっています。
主要レポートのポイント
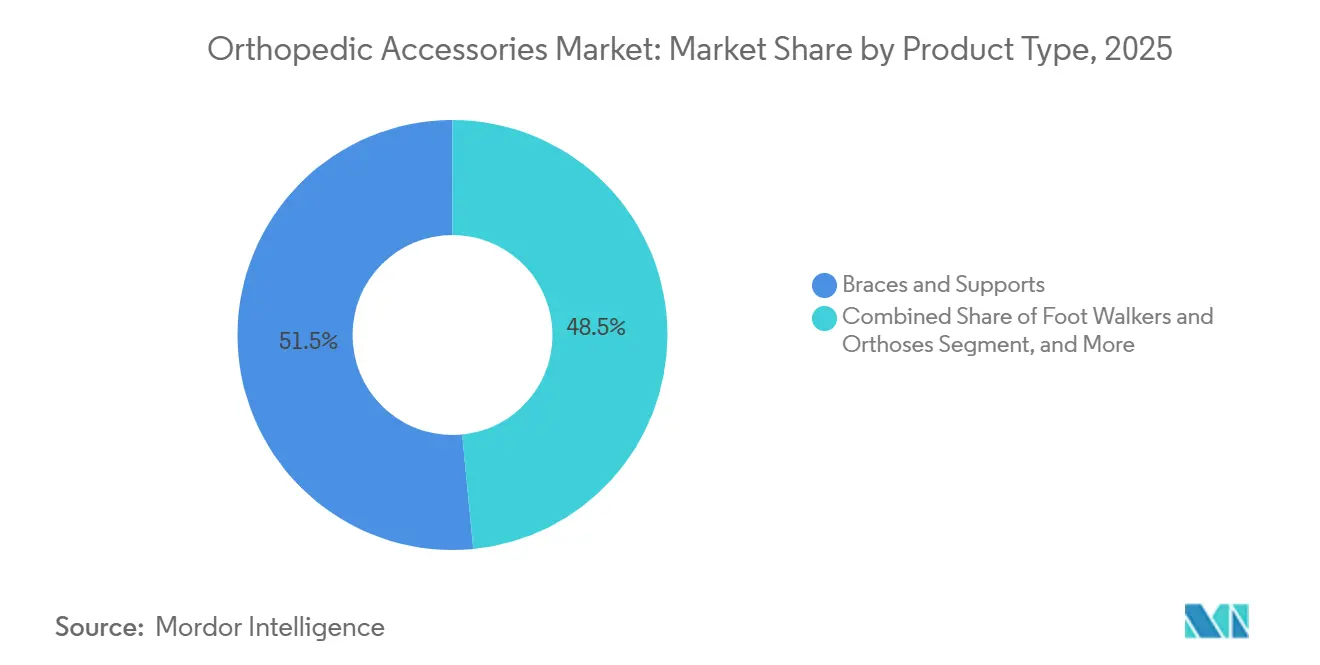
- 製品タイプ別では、ブレースおよびサポートが2025年の整形外科用アクセサリー市場シェアの51.54%を占め、フットウォーカーおよび装具は2031年までに4.54%のCAGRで成長すると予測されています。
- 用途別では、膝用アクセサリーが2025年の整形外科用アクセサリー市場規模の28.65%を占め、足部用アクセサリーは2031年までに4.89%のCAGRで成長すると予測されています。
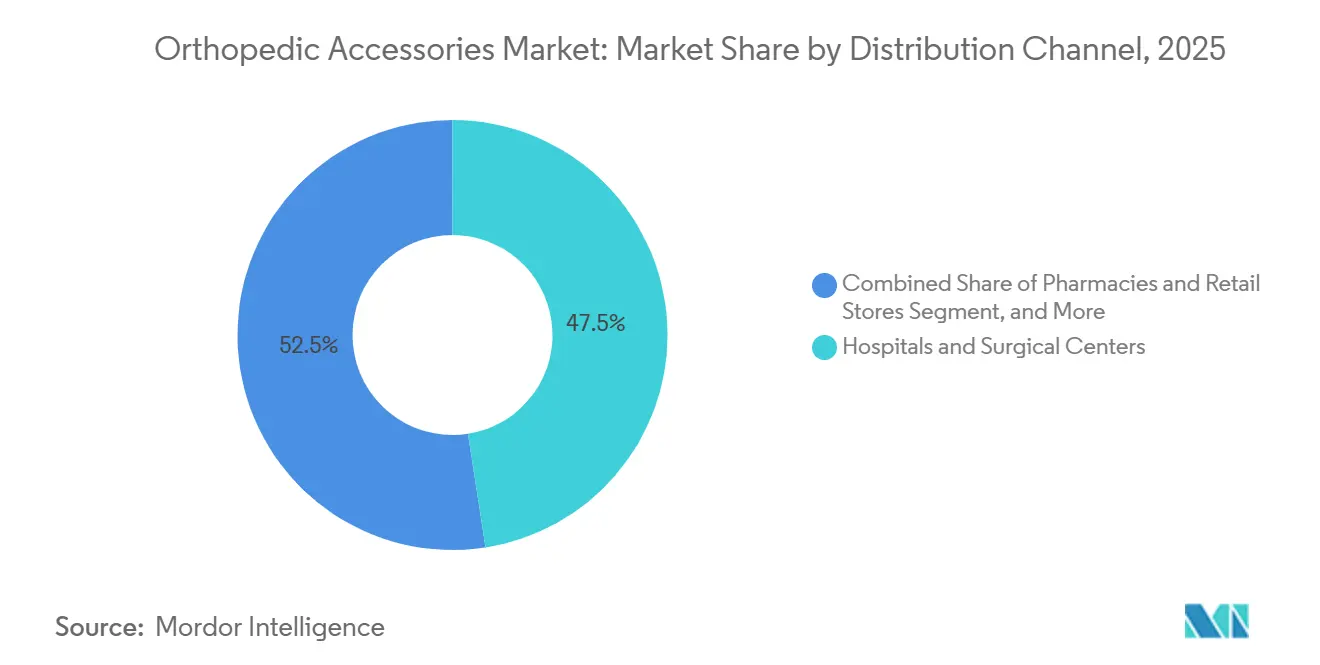
- 流通チャネル別では、病院および外科センターが2025年に47.54%のシェアを占め、薬局および小売店は2031年までに5.85%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院および外科センターが2025年に42.54%のシェアを占め、在宅ケア環境は2031年までに5.76%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に41.54%のシェアを占め、アジア太平洋地域は2031年までに3.65%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 筋骨格系疾患および変形性関節症の負担増大 | +0.60% | 東アジア、南アジア、および高所得の北米に不均衡な負担が集中するグローバル規模 | 長期(4年以上) |
| 高齢化人口とアクティブエイジング需要 | +0.50% | 北米、西欧、東アジアに集中し、アジア太平洋および中東・アフリカへの波及を伴うグローバル規模 | 長期(4年以上) |
| スポーツおよび活動関連の傷害 | +0.40% | 北米および欧州、都市部アジア太平洋市場での関連性の高まり | 中期(2~4年) |
| 術後および外来リハビリテーション需要 | +0.40% | 北米および欧州、アジア太平洋および南米での初期発展 | 中期(2~4年) |
| センサー搭載ブレースおよびリモートリハビリテーションワークフロー | +0.20% | 高所得の北米および西欧、韓国および日本での早期採用 | 中期(2~4年) |
| 3Dスキャニングおよび積層造形による迅速なカスタムフィッティング | +0.20% | 北米および西欧、先進的なアジア太平洋センターでの早期進展 | 短期(2年以内)から中期(2~4年)への移行 |
| 情報源: Mordor Intelligence | |||
筋骨格系疾患および変形性関節症の負担増大
整形外科用アクセサリー市場は、筋骨格系疾患を抱えて生活する人々の増加によって支えられています。2025年の研究によると、2021年の世界の変形性関節症患者数は6億700万人であり、これは1990年比で137%増加しています。膝の変形性関節症はそのうちの56%以上を占めており、疾患負担と膝ブレース、サポート、装具への需要が密接に結びついています。同研究では、2060年までに変形性関節症患者数が7億6,500万人に達すると予測しています。別の2025年の分析では、2021年の筋骨格系疾患の有病者数は16億8,600万人であり、2035年までに21億6,100万人に達すると予測されています[1]。東アジアおよび東南アジアは、高齢者における年齢標準化変形性関節症障害率の上昇が最も速く、整形外科用アクセサリーへのアクセスが歴史的に発展途上であった地域での需要成長をもたらしています。
高齢化人口とアクティブエイジング需要
人口の高齢化は、移動、安定性、および回復をサポートする製品への需要を長期的に拡大させます。世界保健機関は、2030年までに世界人口の6人に1人が60歳以上になると報告しています。また、80歳以上の人口は2050年までに4億2,600万人に達し、高齢者の80%が低・中所得国に居住すると予測しています[2]。このパターンは、高度な病院システム以外の消費者にサービスを提供するアクセスしやすい製品の重要性を高めています。整形外科用アクセサリー市場はまた、膝、足首、または腰の慢性的な不快感を管理しながら身体的に活動的であり続ける成人による予防的使用からも恩恵を受けています。ブレースおよびサポートは、慢性疾患、傷害予防、および治療後の回復に使用されるため、幅広い顧客基盤を維持しています。継続的な移動への高まる嗜好は、一度限りの購入ではなく、繰り返しの買い替え需要を支えていす。
スポーツおよび活動関連の傷害
スポーツおよびレクリエーションによる傷害は、整形外科用アクセサリー市場における保護および回復デバイスへの需要を継続的に支えています。米国の救急部門は2024年にスポーツおよびレクリエーション用具関連の傷害を440万件治療しており、これは2023年比で17%増加しています。膝および足首の靭帯損傷は高校の運動プログラムで引き続き多く見られ、基礎となる市場調査では2024年から2025年の学年度に5,921件の傷害が記録されています。これらの傷害はリハビリ中の購入を促進するとともに、以前に傷害を経験した人や不安定性の懸念を持つ人々の予防的なブレース使用を促しています。薬局および小売店は、消費者が病院の処方なしに市販品を選択する際に特に重要です。このパターンは、製品がトレーニング、回復、および将来の傷害予防にわたって繰り返し使用できるため、整形外科用アクセサリー市場を支えています。
術後ケア、コネクテッドリハビリテーション、およびカスタムフィッティング
入院期間の短縮により、整形外科的回復の多くが外来および在宅環境へとシフトしています。そのため、整形外科用アクセサリー市場は、退院後の製品選択に影響を与えるクリニック、療法士、遠隔医療プロバイダー、および患者への依存度が高まっています。リモート監視および在宅リハビリテーションの普及に伴い、在宅ケアが拡大しています。センサー搭載ブレースは、クリニック外での服薬遵守および回復状況を臨床医が追跡するのを支援することで、このモデルをサポートできます。CMSは2026年にHCPCSコードL2221の下でマイクロプロセッサー制御の足関節装具に対する支払いを導入し、1ユニットあたり1,889.92米ドルの料金を設定しました。また、2026年の研究によると、積層造形によりカスタム膝装具の設計時間を8時間から10.3分に短縮できるとされており、臨床規模でのカスタムフィッティングの経済性を改善できる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なカスタムアクセサリーの高コスト | -0.40% | 新興アジア太平洋経済圏および南米に最大の影響を与えるグローバル規模 | 長期(4年以上) |
| 不一致な償還および適用除外 | -0.30% | 適用範囲の複雑さが国によって異なる北米および西欧 | 中期(2~4年) |
| 装着性の低さと長期的な患者コンプライアンス | -0.20% | 在宅ケア環境において特に顕著なグローバル規模 | 中期(2~4年) |
| デジタルチャネルにおける偽造品および低トレーサビリティ製品 | -0.10% | アジア太平洋、中東・北アフリカ、および欧州・北米における越境オンライン取引 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コスト、装着性、および患者コンプライアンス
基本的なソフトサポートとカスタムデバイスの間のギャップは、高度な整形外科用アクセサリーへのアクセスを制限する可能性があります。カスタム装具は多くの場合、対面での評価、医師の指示、およびドキュメントを必要とし、自己負担額や共同保険を通じて自己負担コストが増加する可能性があります。非硬性サポートはメディケアのブレース適用範囲外となる場合もあります。これらの制約は、高度なデバイスの入手が困難な価格に敏感な環境ではより困難です。快適性の低さ、フィット感の不足、および日常的な装着の負担は、特に在宅での回復中に長期的な患者の使用を減少させる可能性があります。り迅速な設計および製造方法がコストを削減しながらフィット感と装着性を改善する場合、整形外科用アクセサリー市場は恩恵を受けるでしょう。
償還、コンプライアンス、および低トレーサビリティ製品
償還規則は、サプライヤー、流通業者、および患者にとって重大なリスクをもたらします。米国保健福祉省監察総監室は、2024会計年度における市販整形外科用ブレースの不適切な支払い率が21.4%であり、総額19億米ドルの支払いに相当すると報告しました[3]。CMSは2026年2月に特定のDMEPOSサプライヤーの新規登録に対して6ヶ月のモラトリアムを課し、34億米ドルの不正請求パターンが疑われると特定しました。より厳格なドキュメントおよびサプライヤー審査は、正規の中小サプライヤーの参加コストを引き上げます。また、文書化された償還ポートフォリオを持つ確立された企業を、プロバイダーにとってより魅力的なパートナーにする可能性があります。低トレーサビリティのオンライン製品は、製品への信頼を損ない、デジタルチャネル全体での執行を複雑にする可能性があるため、引き続き懸念事項となっています。これらの状況は、整形外科用アクセサリー市場においてコンプライアンスシステムと検証可能な流通が重要な競争要件となることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブレースおよびサポートがリードし、ウォーカーおよび装具がより速く成長ブレースおよびサポートは2025年の整形外科用アクセサリー市場シェアの51.54%を占めました。その主導的な地位は、傷害管理、慢性的なサポート、および手術後の回復にわたる使用を反映しています。消費者は、変形性関節症管理のために市販の膝スリーブ、構造化サポート、およびカスタムアンローダーブレースを選択できます。この幅広さにより、カテゴリーは自己主導の購入と臨床医主導の治療の両方に対応できます。製造規模もまた、価格帯とケア環境全体での幅広い入手可能性を支えています。
フットウォーカーおよび装具は2031年までに4.54%のCAGRで成長すると予測されています。このカテゴリーの整形外科用アクセサリー市場規模は、糖尿病性足部合併症、末梢神経障害、および高齢者の下肢機能低下によって支えられています。これらの製品は多くの場合、基本的なソフトサポート以上のものを必要とする移動ニーズに対応しています。繰り返し処方における役割は、スポーツ傷害のみに結びついた需要よりも需要をより持続的にする可能性があります。電動およびマイクロプロセッサー搭載設計も、制御と移動性を改善するデバイスへの継続的な関心を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
膝が最大の使用領域であり続け、足部需要が拡大膝用製品は2025年の整形外科用アクセサリー市場規模の28.65%を占めました。この主導的な地位は、2021年に世界で特定された3億7,474万件の膝変形性関節症有病者数と対応しています。膝用アクセサリーは、低価格の圧迫スリーブからカスタムアンローダーデバイスまで幅広い価格帯をカバーしています。このミックスは、臨床、小売、および在宅回復環境全体での量を支えています。また、疾患管理の異なる段階にある患者にサービスを提供するメーカーの機会も提供しています。
足部用アクセサリーは2031年までに4.89%のCAGRで成長すると予測されています。糖尿病関連の足部疾患および機能的装具への需要が、整形外科用アクセサリー市場におけるこの方向性を支えています。足部製品は、回復中の保護だけでなく生体力学的矯正もサポートできます。股関節および足首製品は実質的ではあるものの、より特定の患者グループにサービスを提供しており、足首需要はスポーツ傷害回復と密接に結びついています。脊椎用アクセサリーは、術後安定化、変性疾患、および側弯症管理において引き続き重要です。Enovisは2026年6月にDonJoy Spinamic ハイブリッド側弯症ブレースを発売し、10種類の既製サイズで動的サポートと構造的制御を組み合わせています。
流通チャネル別:
病院がリードし、小売が勢いを増す病院および外科センターは2025年の流通チャネル価値の47.54%を占めました。その地位は、高価値のカスタム製品および術後アクセサリーの処方における役割を反映しています。整形外科、装具・義肢クリニックは、患者が急性期ケアを離れる際のフィッティング、フォローアップ、および製品ガイダンスを提供します。これらの関係は、臨床評価または償還ドキュメントを必要とする製品にとって引き続き重要です。また、患者が回復要件に合った製品を選択するのを支援します。
薬局および小売店は2031年までに5.85%のCAGRで成長すると予測されています。このシフトは、保守的なケアおよび予防的サポート購入における消費者の関与の高まりを反映しています。小売環境は、正式な臨床受診の前後に基本的な製品へのアクセスを人々に提供します。Eコマースは利便性を高めますが、トレーサビリティおよび規制上の懸念が引き続き重要であるため、プレミアム製品における役割はより限定的です。不正なDMEPOS請求が疑われる事案に対するCMSの措置は、検証済みの製品および処方者関係の価値を強化しています。直接患者向けプログラムやリハビリ施設のサプライチェーンを含むその他のチャネルは、整形外科用アクセサリー市場の小さな部分にとどまっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院が規模を維持し、在宅ケアが拡大病院および外科センターは2025年のエンドユーザー需要の42.54%を占めました。これらの環境は、処方、フィッティング、および急性期後の回復計画の中心であり続けています。整形外科クリニックもまた、カスタム装具、足関節装具のフィッティング、および手術後の機能的ブレーシングにとって重要です。一部の処置が外来ケアへと移行することで、クリニックは退院後に使用される製品に対してより大きな影響力を持つようになっています。この変化は、どのプロバイダーが患者のアクセサリーの選択と入手を支援するかに影響します。
在宅ケア環境は2031年までに5.76%のCAGRで拡大すると予測されています。この発展は、入院期間を短縮し、慣れ親しんだ環境での回復をサポートする取り組みを反映しています。また、患者と介護者が受診の合間にデバイスを適切に使用する責任をより多く担うことになります。コネクテッドデバイスが使用パターンと回復情報を収集する場合、リモートモニタリングはフォローアップをサポートできます。したがって、整形外科用アクセサリー市場は、患者が頻繁な施設受診なしに正しく使用できる製品によってますます形成されています。在宅ケアチャネルが成長するにつれて、DMEPOSの登録に関するCMSの措置もコンプライアントなサプライヤーの重要性を強調しています。
地域分析
北米整形外科用アクセサリー市
北米は2025年の整形外科用アクセサリー市場シェアの41.54%を占めた。同地域は、関節炎の高い有病率、確立されたDMEPOSカバレッジ、および幅広いスポーツ参加率から恩恵を受けている。米国では、2024年に成人の21.3%が関節炎の診断を受けていた。米国は、基礎市場評価における北米の価値の78%を占めた。外来手術の成長により、製品選択は整形外科クリニックおよび理学療法士へとシフトしている。
欧州整形外科用アクセサリー市場
欧州は整形外科用アクセサリー市場において依然として第2位の地域であり、ドイツ、英国、フランスが需要をリードしている。ドイツは発達した装具・義肢ネットワークを有しており、Bauerfeind、medi、Ottobock、Lohmann & Rauscher、Thuasne Groupが主要な地域拠点を持つ。スポーツ医学用ブレーシングも英国およびフランスの消費者小売チャネルを支えている。Ottobockは2026年にライプツィヒで開催されたOTWorld 2026において、早期リハビリテーション向けにマイクロプロセッサー制御の整形外科用膝関節を使用したC-Brace Interimを発表した。欧州医療機器規制の要件はコンプライアンスコストを引き上げる一方で、より一貫した品質基準を設定している。
アジア太平洋、中東・アフリカおよび南米整形外科用アクセサリー市場
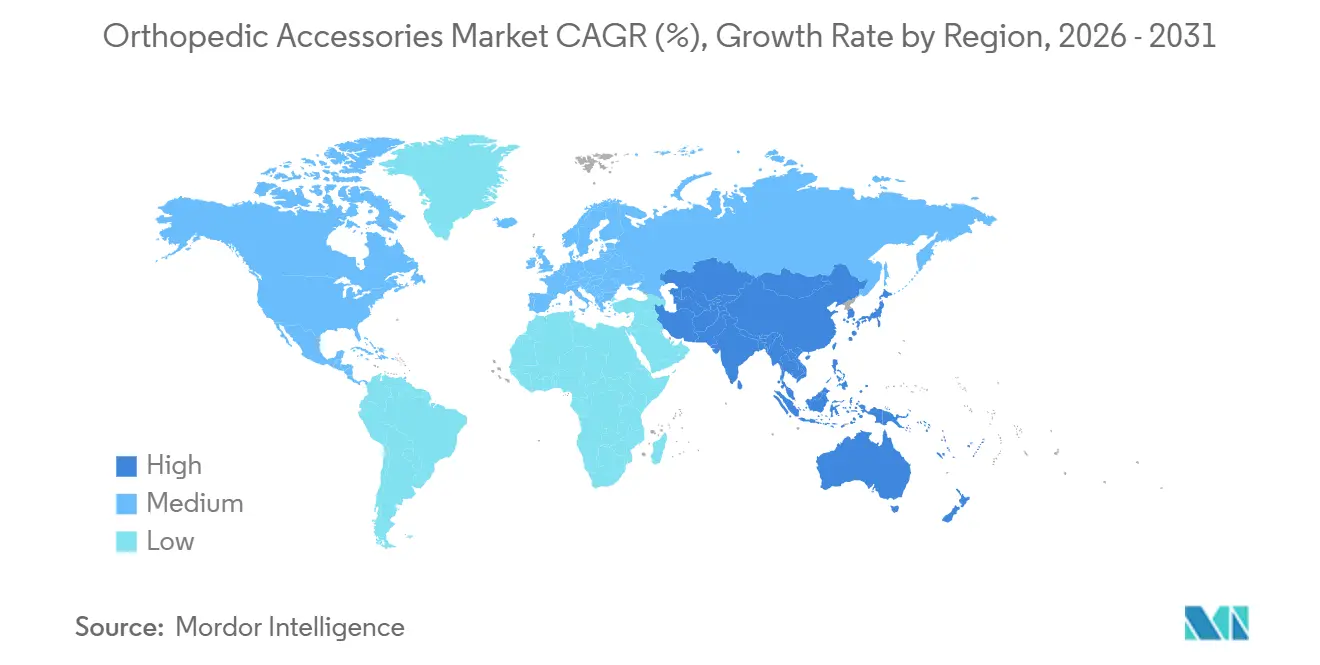
アジア太平洋地域は2031年までに3.65%のCAGRで成長すると予測されており、最も成長の速い地域セグメントとなっている。中国は地域の生産拠点であり、供給評価において数量ベースで最大の消費地である。インドは、医療インフラおよび筋骨格ケアへの都市部アクセスが改善されていることから、重要な価値成長地域となっている。日本、韓国、オーストラリアはプレミアム志向の市場であり、中東、アフリカ、南米は償還制度および製造面のギャップが成長を制限している発展途上地域である。
競合ランドスケープ
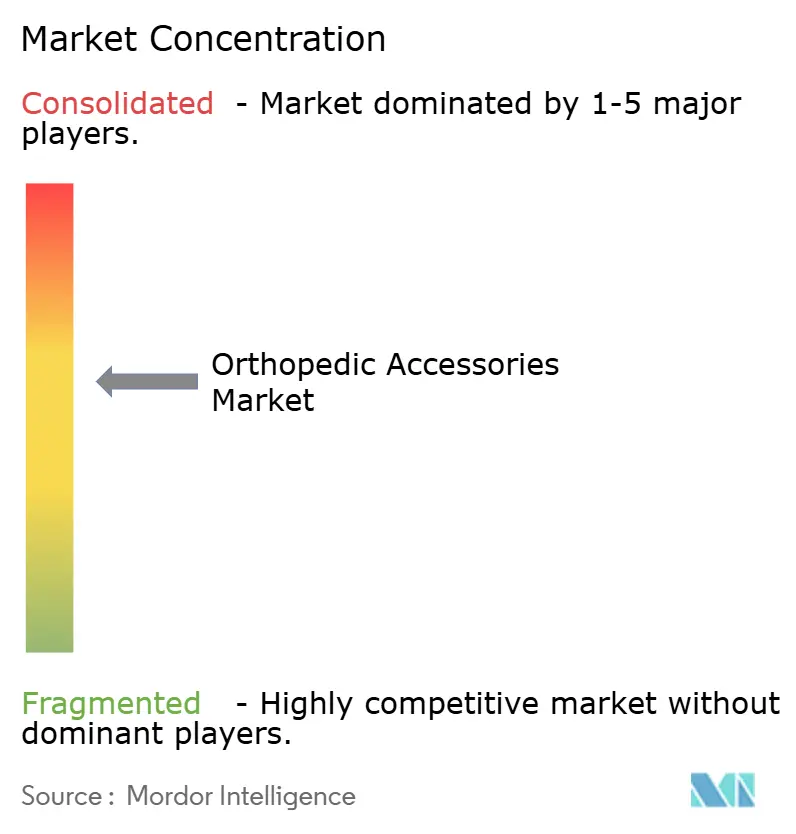
整形外科用アクセサリー市場は半分断化されており、Enovis、Össur、Ottobock、およびBauerfeindがテクノロジーおよびプレミアムブランド層に位置しています。Tynor Orthotics、medi、およびMueller Sports Medicineはバリューおよび市販カテゴリーで競合しています。カテゴリーが多様な製品、用途、および販売チャネルをカバーしているため、単一の企業が支配的な地位を占めることはありません。ソフトサポート製品はジェネリックおよびプライベートラベルの提供から価格競争に直面しています。プレミアムサプライヤーは、臨床的エビデンス、カスタマイズされたフィット、デジタル機能、および償還能力を通じた差別化を追求しています。
Enovisは2024年4月にBregの買収を完了し、17億米ドルの収益を持つ統合事業を創出しました。Smith+Nephewは2026年1月に米国の肩修復製品ラインを強化するためにIntegrity Orthopaedicsを2億2,500万米ドルで買収しました。Össurは2024年1月にFior and Gentzを1億ユーロで買収することに合意し、最大2,000万ユーロの条件付きアーンアウトを設定し、下肢神経装具コンポーネント能力を拡大しました。Bauerfeindは2026年1月に米国市場でGenuTrain P3膝蓋骨トラッキングブレースを発売しました。これらの動きは、買収と内部製品開発の両方がプレミアム製品ポートフォリオの改善に活用されていることを示しています。
小児装具のコネクテッド在宅リハビリテーション、およびアジア太平洋と南米のバリュー層製品は、商業的機会の領域にとどまっています。OrthoPediatricsは2026年4月にSynetik Groupと共同でTRAXIO Complete Weight Systemを導入し、米国の小児整形外科専門ブレーシングセグメントをターゲットとしています。Lコードシステム、検証済みドキュメント、およびコンプライアントなDMEPOS登録を確立した企業は、サプライヤー監視が強化される際に優位性を持ちます。整形外科用アクセサリー市場は、高度に競争的な基本サポートと、臨床的および支払い価値を示すことができるプレミアムデバイスの間で分断されたままとなるでしょう。
整形外科用アクセサリー業界リーダー
-
3M Company
-
DJO LLC (Enovis)
-
Össur hf.
-
Zimmer Biomet Holdings, Inc.
-
Bauerfeind AG
- 注:主要企業の掲載順は順位を示すものではありません。
整形外科用アクセサリー市場 このレポートでカバーされる企業
- 3M
- Alcare
- Aspen Medical Products
- Bauerfeind
- Breg
- DeRoyal Industries
- DJO LLC (Enovis)
- Essity AB (BSN Medical)
- Frank Stubbs Company
- Hely & Weber Orthopedics
- Lohmann & Rauscher International
- McDavid
- medi
- Mueller Sports Medicine, Inc.
- Nippon Sigmax Co., Ltd.
- Össur hf.
- Ottobock
- Thuasne Group
- Tynor Orthotics
- Trulife
- United Ortho
- Zimmer Biomet
最近の産業開発事情 整形外科用アクセサリー市場
- 2026年6月:Enovis CorporationはDJO LLCを通じて米国でDonJoy Spinamic® ハイブリッド側弯症ブレースを発売しました。このブレースは青年期特発性側弯症をターゲットとし、10種類の既製サイズで通気性のあるメッシュベストと硬性矯正メカニクスを組み合わせており、フィッティングとブレース内イメージングを1回の受診で完了できます。Enovisは世界的な規制承認を追求しており、側弯症ブレーシングをグローバルな商業的優先事項とする意図を示しています。
- 2026年5月:Ottobockはライプツィヒで開催されたOTWorld 2026でC-Brace Interimを発表しました。これは下肢麻痺患者向けにマイクロプロセッサー制御の装具膝関節を統合した革新的な早期リハビリテーションフィッティングコンセプトです。このデバイスはリハビリテーションの最初の6ヶ月間の使用を目的として設計されており、治療的トレーニング時間をクリニックの時間を超えて日常生活へと拡大します。
- 2026年1月:Smith Nephewは米国の肩修復ポートフォリオを強化するため、Integrity Orthopaedicsを2億2,500万米ドルの前払いに加え条件付き業績連動支払いで買収し、Tendon Seam腱板修復システムを通じて整形外科用アクセサリーの地位を拡大しました。
グローバル整形外科用アクセサリー市場レポートの範囲
レポートの範囲によると、整形外科用アクセサリーとは、骨や関節の保護または安定化を助けるブレースなどのサポートデバイスです。痛みを軽減し、回復、移動、または傷害予防をサポートすることができます。
整形外科用アクセサリー市場は、製品タイプ、用途、流通チャネル、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はブレースおよびサポート、フットウォーカーおよび装具、その他の製品タイプにセグメント化されています。用途別では、市場は足部、股関節、足首、膝、脊椎、その他の用途にセグメント化されています。流通チャネル別では、市場は病院および外科センター、整形外科クリニックおよび装具・義肢クリニック、薬局および小売店、Eマースプラットフォーム、その他の流通チャネルにセグメント化されています。エンドユーザー別では、市場は病院および外科センター、整形外科クリニック、在宅ケア環境、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| ブレースおよびサポート |
| フットウォーカーおよび装具 |
| その他の製品タイプ |
| 足部 |
| 股関節 |
| 足首 |
| 膝 |
| 脊椎 |
| その他の用途 |
| 病院および外科センター |
| 整形外科クリニックおよび装具・義肢クリニック |
| 薬局および小売店 |
| Eコマースプラットフォーム |
| その他の流通チャネル |
| 病院および外科センター |
| 整形外科クリニック |
| 在宅ケア環境 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ブレースおよびサポート | |
| フットウォーカーおよび装具 | ||
| その他の製品タイプ | ||
| 用途別 | 足部 | |
| 股関節 | ||
| 足首 | ||
| 膝 | ||
| 脊椎 | ||
| その他の用途 | ||
| 流通チャネル別 | 病院および外科センター | |
| 整形外科クリニックおよび装具・義肢クリニック | ||
| 薬局および小売店 | ||
| Eコマースプラットフォーム | ||
| その他の流通チャネル | ||
| エンドユーザー別 | 病院および外科センター | |
| 整形外科クリニック | ||
| 在宅ケア環境 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2026年の整形外科用アクセサリー市場の価値はいくらですか?
市場は2026年に3.39 ビリオン 米ドルとなり、2.8%のCAGRで2031年までに3.89 ビリオン 米ドルに達すると予測されています。この見通しは、変形性関節症、その他の筋骨格系疾患、および臨床・在宅環境全体での回復ニーズに関連した需要を反映しています。
最大のシェアを持つ整形外科用アクセサリーの製品カテゴリーはどれですか?
ブレースおよびサポートは、傷害ケア、慢性的なサポート、および術後回復に対応するため、2025年に51.5%のシェアで製品需要をリードしました。その幅広い範囲は基本的な市販品から臨床的に選択されたデバイスまでをカバーしており、主導的な地位を支えています。
最も速く成長している整形外科用アクセサリーカテゴリーはどれですか?
フットウォーカーおよび装具は、下肢疾患および糖尿病性足部ニーズに支えられ、2031年までに4.5%のCAGRで成長すると予測されています。このカテゴリーはまた、高齢者および末梢神経障害を管理する人々の移動サポートへの需要からも恩恵を受けています。
整形外科用アクセサリーの需要をリードしている用途はどれですか?
膝用途は、世界的な膝変形性関節症の高い負担と一致して、2025年に28.7%のシェアでリードしました。膝サポートは予防ケア、傷害回復、慢性疾患管理、および術後リハビリテーションに使用されています。
在宅ケア環境が整形外科用アクセサリーにとってより重要になっているのはなぜですか?
在宅ケアは、回復が長期入院から離れ、リモートフォローアップがより一般的になるにつれて、2031年までに5.7%のCAGRで成長すると予測されています。コネクテッド製品は、患者が病院やクリニックにいない場合に、臨床医が使用状況と回復状況を監視するのを支援できる可能性があります。
高度な整形外科用アクセサリーへのアクセスに影響する要因は何ですか?
主な制約は、カスタムデバイスの高コスト、ドキュメント要件、適用除外、装着性の懸念、およびサプライヤーコンプライアンス規則です。これらの要因は、患者が入手できるもの、サプライヤーが提供できる製品、およびデバイスが流通するチャネルに影響を与える可能性があります。