
Bauglas-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 125.52 Milliarden US-Dollar |
| Marktgröße (2031) | 162.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Bauglas-Marktanalyse von Mordor Intelligence
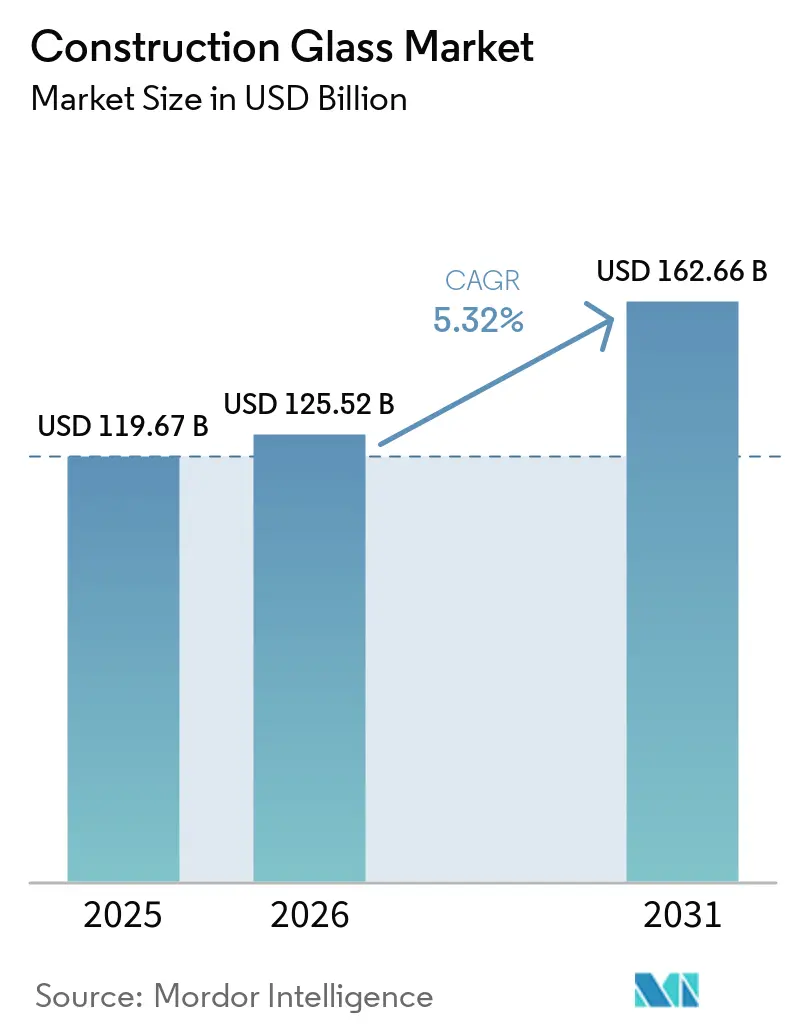
Die Bauglas-Marktgröße wurde im Jahr 2025 auf 119,67 Milliarden USD geschätzt und soll von 125,52 Milliarden USD im Jahr 2026 auf 162,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031). Der Bauglas-Markt entwickelt sich in Richtung Isolierglaseinheiten, Produkte mit Niedrigemissionsbeschichtung und Verbundsicherheitsglas, da Bauvorschriften zunehmend auf thermische Leistung und Sicherheit ausgerichtet sind. Dieser Wandel erhöht den Glaswert pro Projekt, da diese Produkte zusätzliche Verarbeitungs- und Beschichtungsschritte erfordern. Gebäude sind für 30 % bis 40 % des weltweiten Endenergieverbrauchs verantwortlich, wodurch die Gebäudehülle im Mittelpunkt der Energiepolitik bleibt und die Nachfrage nach Hochleistungsverglasung unterstützt wird. Vorschriften in Europa, Nordamerika, China und Australien basieren zunehmend auf der Fensterleistung statt auf dem Produkttyp. Dies ermöglicht es Herstellern mit isolierenden, beschichteten und laminierten Produktlinien, auf der Grundlage von Spezifikationen und Verarbeitungskapazitäten zu konkurrieren, anstatt sich auf die reine Floatglas-Produktion zu stützen.
Wichtigste Erkenntnisse des Berichts
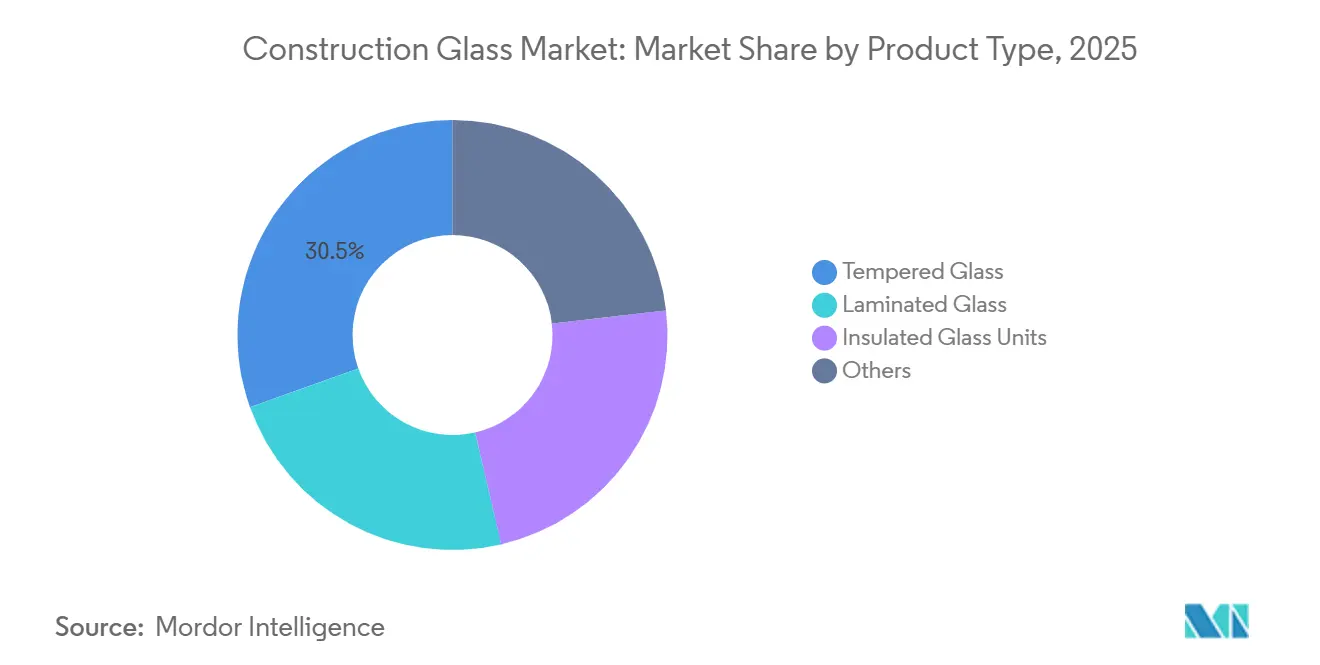
- Nach Produkttyp entfiel Einscheibensicherheitsglas im Jahr 2025 auf 30,45 % der weltweiten Bauglas-Nachfrage, während Isolierglaseinheiten bis 2031 mit einer CAGR von 5,78 % wachsen sollen.
- Nach Herstellungsverfahren entfiel das Floatverfahren im Jahr 2025 auf 85,31 % der weltweiten Bauglas-Nachfrage, während das Walzverfahren bis 2031 mit einer CAGR von 5,89 % wachsen soll.
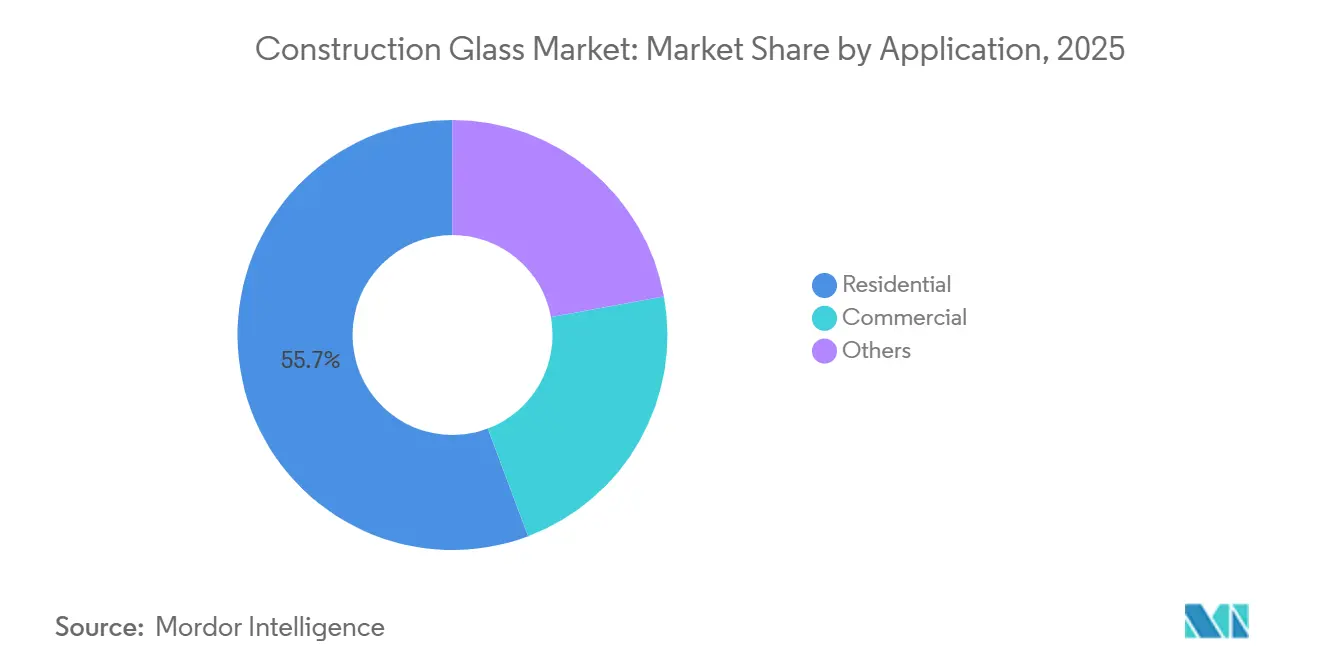
- Nach Anwendung entfiel der Wohnungsbau im Jahr 2025 auf 55,74 % der weltweiten Bauglas-Nachfrage und soll bis 2031 mit einer CAGR von 6,13 % wachsen.
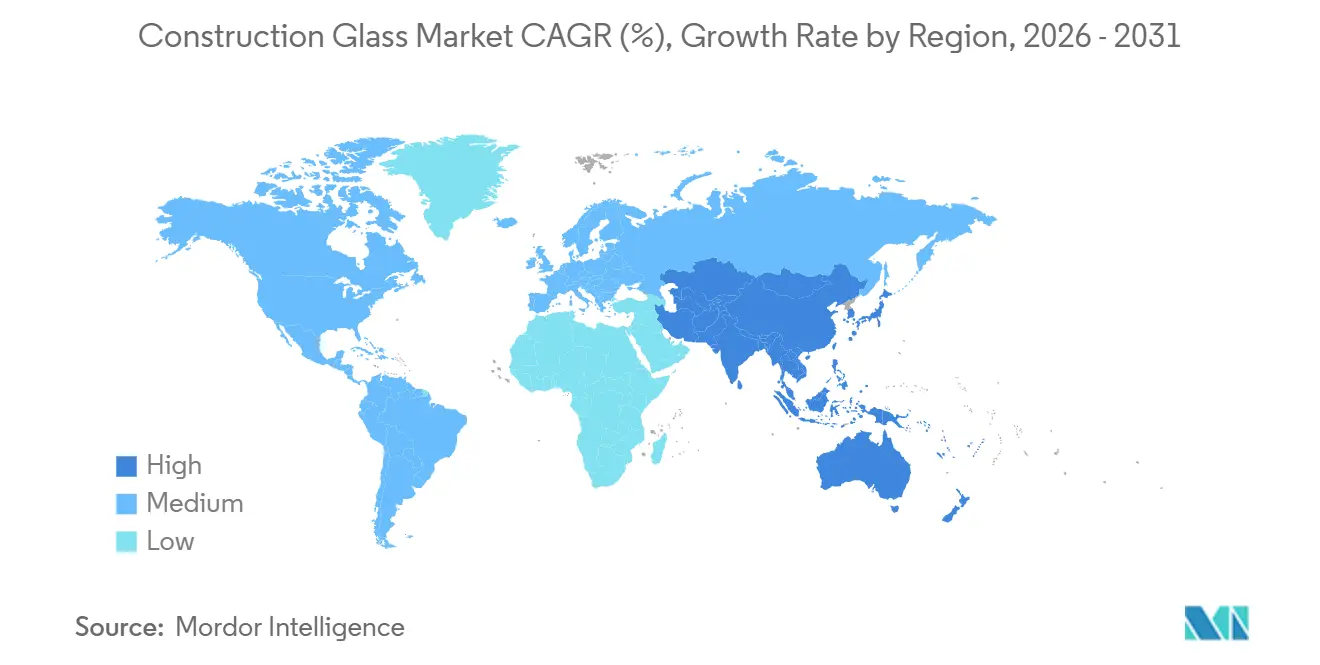
- Nach Geografie entfiel Asien-Pazifik im Jahr 2025 auf 40,12 % der weltweiten Bauglas-Nachfrage und soll bis 2031 mit einer CAGR von 5,62 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzanforderungen an Gebäudehüllen | +1.5% | Global, mit der stärksten Nachfrage in Europa, Nordamerika und dem städtischen China | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Urbanisierung und Hochhausbau im Asien-Pazifik-Raum | +1.2% | Asien-Pazifik, insbesondere China, Indien und ASEAN, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Expansion von Gewerbefassaden und Vorhangfassaden | +0.8% | Global, konzentriert auf Tier-1-Städte in China, Nordamerika und Länder des Golfkooperationsrats (GCC) | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Gebäudesanierung und Verglasungserneuerung | +0.6% | Europa, angeführt von Deutschland und Frankreich, sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Klimaresistentes und einschlagsicheres Gebäudedesign | +0.4% | Küstenregionen Nordamerikas und taifungefährdete Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzvorschriften gestalten Glasspezifikationsnormen neu
Gebäudeenergiecodes legen nun verbindliche Leistungsanforderungen fest, die den Einsatz von Standard-Floatglas in wichtigen Baumärkten einschränken. Die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden (EPBD) 2024/1275 trat im Mai 2024 in Kraft und verpflichtet die EU-Mitgliedstaaten, ihre Anforderungen bis zum 29. Mai 2026 in nationales Recht umzusetzen. Die Richtlinie schreibt vor, dass alle Neubauten ab 2030 Nullemissionsstandards erfüllen müssen, was die Bedeutung von Fenstern in Gebäudeenergieberechnungen erhöht. New York City begann am 30. März 2026 mit der Durchsetzung seines Energieeinsparungsgesetzes 2025 und liefert damit ein weiteres Beispiel für strengere Anforderungen an die Gebäudehülle[1]New York City Baubehörde, "Energieeinsparungsgesetz NYC 2025," New York City Baubehörde, nyc.gov. Kaliforniens Energieeffizienzstandards für Gebäude 2025 gelten für neue Baugenehmigungen ab dem 1. Januar 2026 und verschärfen die Anforderungen an Fenster und Verglasungen in allen Klimazonen. Der Bauglas-Markt profitiert, wenn Architekten und Bauträger bereits früh in einem Projekt isolierende oder beschichtete Produkte auswählen und so Spezifikationsänderungen während der Planung oder des Baus vermeiden.
Urbanisierung und Hochhausbau im Asien-Pazifik-Raum erzeugen strukturelle Nachfrage
Die umfangreiche Stadtentwicklung in China, Indien und den ASEAN-Ländern hat die Wohnimmobilienaktivität in China gegenüber früheren Niveaus gemäßigt, doch Gewerbeprojekte, Verkehrsinfrastruktur und Smart-City-Einrichtungen erfordern weiterhin erhebliche Mengen an Architekturverglasung. Indiens wachsende städtische Mittelschicht und staatliche Wohnungsbauprogramme erweitern die Kundenbasis für lokale und internationale Hersteller. Der Bauglas-Markt in der Region wird ebenfalls vielfältiger, da Flughäfen, Bahnhöfe, Gewerbezentren und öffentliche Gebäude Hochleistungsglas erfordern, das über einfaches Wohnbauglas hinausgeht. Japan und Südkorea halten strenge Energieanforderungen aufrecht, die den Einsatz fortschrittlicher Wohnraumverglasung unterstützen. Vietnam, Indonesien und die Philippinen erweitern die regionale Nachfragebasis durch gewerblichen Bau, städtisches Wachstum und begrenzte lokale Kapazitäten für energieeffiziente Produkte.
Expansion von Gewerbefassaden und Vorhangfassaden steigert den durchschnittlichen Glaswert
Gewerbliche Fassadensysteme erhöhen den Glaswert in einem Projekt, da sie häufig werkseitig verglaste Isoliereinheiten, Beschichtungen und präzise Fertigung erfordern. Unitisierte Vorhangfassadensysteme sind auf gleichbleibende optische Qualität und Maßhaltigkeit angewiesen, was Hersteller mit etablierten Verarbeitungskapazitäten begünstigt. Europäische Gebäudeleistungsanforderungen verändern Fassadenspezifikationen in den Mitgliedstaaten durch den Green Deal und verwandte Bauvorschriften. Anreize für Gebäudeleistung in den Vereinigten Staaten unterstützen energieeffiziente Modernisierungen in Gewerbeimmobilien. GCC-Megaprojekte, einschließlich Entwicklungen im Zusammenhang mit Saudi Vision 2030, erfordern großformatiges, solarkontrollierendes und hochtransparentes Architekturverglasung. Zertifizierungsanforderungen gemäß EN 13830, der nordamerikanischen Architectural Manufacturers Association (AAMA) und NFRC-Standards begünstigen weiterhin Lieferanten, die geprüfte Hochleistungsprodukte für den Bauglas-Markt anbieten können, insbesondere wenn Leistungsprüfungen früh im Planungsprozess festgelegt werden.
Gebäudesanierung und Verglasungserneuerung schaffen eine politisch gestützte Nachfragebasis
Europas bestehender Gebäudebestand schafft eine kontinuierliche Ersatzmöglichkeit für Hochleistungsfenster und -verglasungen. Mehr als 85 % der Gebäude in der Region wurden vor dem Jahr 2000 errichtet, wodurch die energetische Sanierung im Mittelpunkt der politischen Reaktion steht. Der Rahmen der Richtlinie zur Gesamtenergieeffizienz von Gebäuden (EPBD) verpflichtet die Mitgliedstaaten zur Entwicklung nationaler Gebäudesanierungspläne, die die Gebäudepolitik mit einer längerfristigen Pipeline für den Verglasungsaustausch verknüpfen. Die Ersatznachfrage im Bauglas-Markt unterscheidet sich von der Neubaunachfrage, da sie über den gesamten Bauzyklus hinweg anhält und häufig eine erhebliche Verbesserung gegenüber bestehenden Einscheibenprodukten erfordert. Isolierglaseinheiten und Verbundglas profitieren von diesem Muster, da Sanierungsprojekte häufig Wärmeverlustreduzierung, Nutzungskomfort und Sicherheit priorisieren. Installationsnetzwerke gewinnen in diesem Zusammenhang ebenfalls an Bedeutung, da Sanierungsprojekte über bestehende Wohn- und Gewerbegebäude verteilt sind und nicht auf großen Neubauprojekten konzentriert sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensiver Ofenbetrieb und Kosten der CO₂-Reduzierung | -0.7% | Global, mit dem größten Druck in Europa und China | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Volatilität bei Soda Ash, Quarzsand und Energiepreisen | -0.5% | Global, einschließlich Nordamerika, Europa und den wichtigsten Märkten im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Installationskosten für intelligente und fortschrittliche Verglasung | -0.4% | Preissensible Schwellenländer und mittlere Gewerbeimmobilien in entwickelten Märkten | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensiver Ofenbetrieb und Kosten der CO₂-Reduzierung belasten Hersteller
Glasöfen werden kontinuierlich bei Temperaturen zwischen 1.200 °C und 1.700 °C betrieben, was den Energieverbrauch zu einem wesentlichen Betriebskostenfaktor für Hersteller macht. Der Bauglas-Markt sieht sich zusätzlichem Kostendruck ausgesetzt, da Emissionsvorschriften Investitionen in emissionsärmere Produktionsanlagen erfordern. Ofenkampagnen können ein Jahrzehnt oder länger laufen, bevor eine Kaltüberholung eine wesentliche Technologiemodernisierung ermöglicht, was das Tempo der Modernisierung von Anlagen begrenzt. Hybrid- und elektrifizierte Öfen bieten einen Weg zu geringeren Direktemissionen, erfordern jedoch erhebliche Kapitalinvestitionen und sind auf die Verfügbarkeit kohlenstoffarmer Elektrizität angewiesen. Saint-Gobain und AGC entwickeln gemeinsam den hybridelektrischen Ofen FurHy im Floatglas-Werk Avilés, Spanien, mit einem geplanten Betriebsbeginn in der zweiten Hälfte des Jahres 2027. Kleinere Hersteller könnten es schwieriger finden, ähnliche Projekte zu finanzieren und gleichzeitig die Preiswettbewerbsfähigkeit und die Produktionsleistung aufrechtzuerhalten.
Volatilität bei Rohstoff- und Energiepreisen schränkt die Kostenprognostizierbarkeit ein
Soda Ash, Quarzsand und Energie sind wesentliche Kosteneinsatzstoffe für die Flachglasproduktion. Regionale Unterschiede bei den Soda-Ash-Preisen schaffen ungleiche Kostenpositionen in glasherstellenden Ländern und ermöglichen es Herstellern mit niedrigeren Inputkosten, Flachglas zu Preisen anzubieten, die Wettbewerber mit höheren Kosten nicht ohne Weiteres erreichen können. Schwankungen bei Quarzsand- und Energiepreisen erschweren auch die langfristige Preisgestaltung für Hersteller und Verarbeiter. Unsichere Inputkosten können nachgelagerte Kapazitätsinvestitionen verzögern und Kunden vorsichtiger bei langfristigen Liefervereinbarungen machen. Diese Bedingungen verringern die Preistransparenz im Bauglas-Markt, selbst wenn die zugrunde liegende Nachfrage aus dem Gebäudebau und der Sanierungstätigkeit positiv bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Isoliereinheiten gewinnen in einem von Einscheibensicherheitsglas dominierten Markt an BedeutungEinscheibensicherheitsglas hielt im Jahr 2025 einen Marktanteil von 30,45 % am Bauglas-Markt, gestützt durch seinen vorgeschriebenen Einsatz in Duschkabinen, Glastüren und niedrig angebrachten Fenstern. Es dient auch als Basisprodukt für strukturell silicondichtend verglaste Fassaden und sorgt für eine breite Nachfrage im Wohn- und Gewerbebau. Verbundglas blieb die zweitgrößte Produktkategorie und gewann in hurrikangefährdeten Gebieten und akustisch sensiblen städtischen Projekten an Bedeutung. Polyvinylbutyral (PVB)- und Ionoplast-Zwischenschichten tragen dazu bei, die strukturelle Integrität nach einem Bruch zu erhalten, was mit den Anforderungen für Hochgeschwindigkeits-Hurrikanschutzzonen und den damit verbundenen Zertifizierungspraktiken für Küstenbauvorhaben übereinstimmt.
Isolierglaseinheiten sollen bis 2031 mit einer CAGR von 5,78 % wachsen – der schnellsten Rate unter den Produkttypen im Bauglas-Markt, auch wenn die Baunachfrage regional uneinheitlich bleibt. Die Richtlinie zur Gesamtenergieeffizienz von Gebäuden (EPBD) 2024/1275 und Chinas GB 55015-2021 lenken die Neubau- und Sanierungsnachfrage auf Doppel- und Dreifachscheiben, die strengere U-Wert-Anforderungen erfüllen. Die Sanierungsnachfrage nach Isoliereinheiten ist weniger an neue Bauzyklen gebunden, da Fenstererneuerungen durch Energieverbrauch, Komfort und Vorschriften angetrieben werden. Jeder Quadratmeter einer Isolierglaseinheit erzielt das 3- bis 5-fache des Umsatzes einer gleichwertigen Fläche aus einfachem Floatglas, was Herstellern die Möglichkeit bietet, auf die Produktion von Isolierglaseinheiten umzustellen, anstatt nur Basisglas zu liefern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Herstellungsverfahren:
Skalendominanz des Floatverfahrens trifft auf einen wiedererstarken WalzglasmarktDas Floatverfahren entfiel im Jahr 2025 auf 85,31 % der weltweiten Glasnachfrage, da es kontinuierliches Bandglas mit der Klarheit, Ebenheit und Maßhaltigkeit produziert, die für die industrielle Verarbeitung erforderlich sind. Das Verfahren unterstützt Tempern, Laminieren, Beschichten und die Herstellung von Isolierglas in großem Maßstab. Moderne Floatlinien-Investitionen erfordern erhebliches Kapital, und eine Ofenkampagne läuft typischerweise 10 bis 15 Jahre vor einer Kaltüberholung, was eine Markteintrittsbarriere schafft und die Primärproduktion bei etablierten Lieferanten konzentriert. Digitale Steuerungen und automatisierte Inspektion stärken die Position des Floatverfahrens weiter.
Das Walzverfahren im Bauglas-Markt soll bis 2031 mit einer CAGR von 5,89 % wachsen, angetrieben durch steigende Nachfrage nach gemustertem, strukturiertem und transluzentem Glas. Diese Produkte werden in Innenraumtrennwänden, dekorativen Fassadenverkleidungen und Sichtschutzverglasungen eingesetzt. Hotellerie-, Einzelhandels- und hochwertige Wohnprojekte erfordern häufig visuelle Abwechslung, die Standard-Floatprodukte nicht bieten können, was Walzglas trotz der größeren Skalierung der Floatproduktion eine Rolle sichert. Tafelglas und andere spezialisierte Formgebungsverfahren dienen engeren Restaurierungs- und Denkmalpflegeanwendungen.
Nach Anwendung:
Breite des Wohnungsbaus gleicht die Intensität des Gewerbebaus ausDer Wohnungsbau entfiel im Jahr 2025 auf 55,74 % der Bauglas-Marktgröße und soll bis 2031 mit einer CAGR von 6,13 % wachsen. Die Größe des Segments spiegelt die Anzahl der bewohnten Wohnungen wider, die Fenster benötigen, sowie die Auswirkungen schrittweiser Erhöhungen der durchschnittlichen Verglasungsfläche pro Wohneinheit. Das Wachstum wird durch die Ausweitung des Wohnungsangebots in Schwellenländern im Asien-Pazifik-Raum sowie durch strengere Wohnenergieverordnungen in Europa und Nordamerika unterstützt. Doppelverglaste Fenster werden in Wohngebäuden der mittleren Einkommensklasse in Indien und Südostasien immer häufiger, wo zuvor Einscheibenglas vorherrschte. Austauschprogramme erweitern die Nachfrage über Neubauten hinaus und machen Hochleistungsverglasung für lokale Installateure und Verarbeiter relevanter.
Gewerbeprojekte liefern die höchste durchschnittliche Glasspezifikation und den höchsten Umsatz pro Quadratmeter im Bauglas-Markt, wo verbesserte Spezifikationen den Wert jedes Projekts erheblich beeinflussen können. Büros, Einzelhandelskomplexe, Hotels und institutionelle Gebäude verwenden Vorhangfassadensysteme, die Doppel- oder Dreifachverglasung erfordern können, wobei Projekte zunehmend niedrigere U-Werte, Sonnenschutz und geprüfte Fassadenleistung vorschreiben. Die Kategorie der sonstigen Anwendungen umfasst Industriegebäude, Flughäfen, Verkehrsanlagen und öffentliche Bauwerke mit solarkontrollierenden Fassaden. Gebäudeintegriertes Photovoltaikglas macht nach Fläche noch einen kleinen Marktanteil aus, aber sein höherer Verkaufspreis hat es für Netto-Null-Projekte öffentlicher Gebäude in Europa und Japan relevant gemacht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Bauverglasung Markt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 40,12 % am Bauverglasung Markt und wird voraussichtlich bis 2031 mit einem CAGR von 5,62 % wachsen. China bleibt der größte Produzent und Verbraucher von Flachglas im Bauverglasung Markt. Gewerblicher Hochbau, Verkehrsinfrastruktur und die Lieferkette für Solarmodule stützen die Kapazitätsauslastung, auch wenn die Wohnimmobilienaktivität in China nachgelassen hat. Indiens Bauexpansion, Initiativen für intelligente Städte und Wohnbauprogramme stützen die breite Nachfrage nach Architekturglas. Indonesien, Vietnam, Thailand und die Philippinen bieten weitere Wachstumschancen durch Urbanisierung, wachsende Mittelschichtbevölkerungen und gewerbliche Neubauprojekte.
Nordamerika Bauverglasung Markt
Nordamerika hielt die zweitgrößte regionale Position im Bauverglasung Markt, gestützt durch gewerbliche Bautätigkeit und Gebäudesanierungen. Das Local Law 97 in New York City, die nationale Einführung der ASHRAE 90.1-2022 der American Society of Heating, Refrigerating and Air-Conditioning Engineers sowie California Title 24 erfordern eine verbesserte Gebäudehüllenleistung. Steuergutschriften für Energieeffizienz im Rahmen des Inflation Reduction Act bieten finanzielle Unterstützung für Fenstererneuerungen in bestehenden US-Gebäuden. Kanadas National Energy Code, Mexikos gewerbliche Baupipeline und Rechenzentrum-Projekte tragen zur regionalen Nachfrage bei.
EMEA Bauverglasung Markt
Der europäische Bauverglasung Markt verlagert sich vom Neubau hin zur Renovierung. Der Rahmen des Nationalen Gebäuderenovierungsplans der Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) schafft eine Pipeline für Sanierungsmaßnahmen bis in die 2030er Jahre. Die nordischen Länder wenden strenge U-Wert-Standards für Fenster an, die die Nachfrage nach Dreifachverglasungseinheiten aufrechterhalten. Der Nahe Osten und Afrika bleiben kleinere Märkte, aber GCC-Megaprojekte und der gewerbliche Hochbau in Südafrika bieten Wachstumschancen. Xinyi Glass unterzeichnete ein Projektkooperationsabkommen für eine Produktionsbasis im Wert von 386 Millionen USD in Saudi-Arabien, was die Kapazität der Region zur Unterstützung der lokalen Herstellung von Floatglas und Low-E-Glas widerspiegelt[2]Xinyi Glass Holdings Limited und MODON, „Xinyi Glass unterzeichnet Projektabkommen mit MODON mit einer Investition von rund 386 Millionen USD,” Xinyi Glass Holdings Limited und MODON, longbridge.com.

Wettbewerbslandschaft
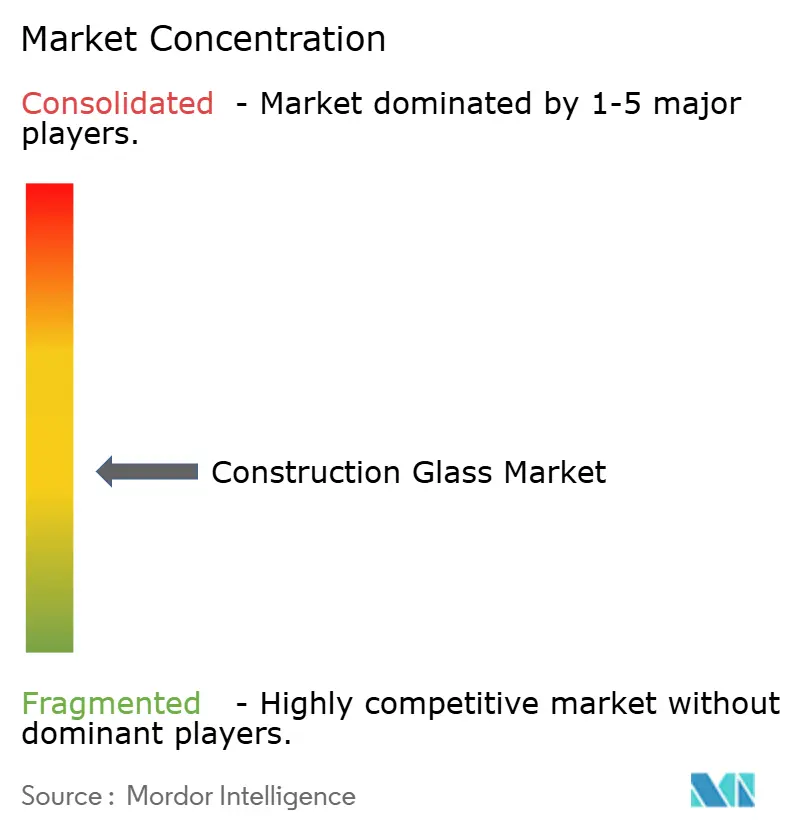
Der Bauglas-Markt ist mäßig fragmentiert. AGC Inc., Saint-Gobain, NSG Group, Guardian Glass, Xinyi Glass, CSG Holding und Şişecam verfügen über bedeutende globale Flachglaskapazitäten. Große Hersteller konzentrieren sich auf emissionsärmere Öfen, die Expansion in schneller wachsende Regionen sowie höherwertige beschichtete, laminierte und isolierende Produkte. Saint-Gobain und AGC entwickeln gemeinsam einen zu 75 % elektrifizierten Ofen in Avilés, Spanien, der voraussichtlich die Kohlendioxidemissionen im Vergleich zu einem herkömmlichen Gasofen um 50 % reduzieren wird, wenn er Ende 2027 den Betrieb aufnimmt. Cardinal Glass Industries erteilte Kaufaufträge für ein Kohlenstoffabscheidungssystem in seinem Floatglas-Werk in Winlock, Washington, mit einem geplanten Betriebsbeginn im ersten Quartal 2029.
Chinesische Hersteller, darunter Xinyi Glass, CSG Holding und China Glass Holdings, konkurrieren durch Skalierung, Kapazität und niedrigere Produktionskosten. Ihre Strategie im Bauglas-Markt erstreckt sich zunehmend auf Low-E-beschichtetes Glas und die Verarbeitung von Isolierglas, wo westliche Lieferanten traditionell stärkere Margen erzielt haben. Şişecam hat seine Flachglas- und Beschichtungsglaskapazitäten in Europa und der Türkei ausgebaut und seine Position bei Mehrwertprodukten gestärkt. Der Bauglas-Markt begünstigt weiterhin Lieferanten, die eine effiziente Primärproduktion mit nachgelagerten Verarbeitungskapazitäten verbinden. Kleinere Verarbeiter können dort konkurrieren, wo sie starke Beziehungen zu Installateuren, zertifizierte Produkte oder spezialisierte lokale Fertigung haben.
Apollo Funds gab im März 2026 eine Vereinbarung zur Übernahme der NSG Group zu einem Unternehmenswert von 3,7 Milliarden USD bekannt. Das Saudi-Arabien-Projekt von Xinyi Glass ist ein weiteres Beispiel dafür, dass Hersteller Kapazitäten näher an Gebieten mit wachsender Baunachfrage platzieren. Diese Schritte zeigen, dass Kapazitätsinvestitionen sowohl der Bauproduktion als auch der Nachfrage nach energieeffizienten Produkten folgen. Wettbewerbsvorteile im Bauglas-Markt hängen von der Ofentechnologie, dem Zugang zu erschwinglicher Energie, nachgelagerten Verarbeitungskapazitäten und der Einhaltung regionaler Baustandards ab.
Marktführer im Bauglas-Markt
-
Saint-Gobain
-
AGC Inc.
-
Nippon Sheet Glass Co., Ltd
-
Guardian Glass
-
Xinyi Glass Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bauverglasung Markt
- AGC Inc.
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- CSG HOLDING CO.,LTD.
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Glass
- Jinjing (Group) Co., Ltd
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- SCHOTT AG
- Şişecam
- Taiwan Glass
- Vitro, S.A.B. de C.V.
- Xinyi Glass Holdings Limited

Recent Industry Developments in Bauverglasung Markt
- Juni 2026: Xinyi Glass Holdings Limited unterzeichnete ein Projektkooperationsabkommen mit der Saudi-Arabischen Behörde für Industriestädte und Technologiezonen (MODON) für eine Anlage im Wert von 386 Millionen USD auf einer Fläche von über 350.000 m² zur Herstellung von Floatglas, Automobilglas und hochleistungsfähigem energiesparendem Niedrigemissionsglas (Low-E) in Saudi-Arabien. Das Projekt stellt das erste Automobilglas-Herstellungswerk im Königreich und einen Schritt in Xinyis globaler Expansion dar.
- Januar 2026: NSG Group brachte Pilkington Mirai One in ganz Europa auf den Markt, ein kohlenstoffarmes Architekturglasprodukt, das den Herstellungs-CO₂-Fußabdruck im Vergleich zum herkömmlichen Floatglas der Gruppe um rund 35 % reduziert. Das Produkt kann für Beschichtungen, Verbundglas und Isolierglaseinheiten (IGUs) verarbeitet werden.


Berichtsumfang des globalen Bauglas-Markts
Bauglas, auch bekannt als Architekturverglasung, ist ein hartes, transparentes oder transluzentes Material, das in Gebäudeelementen wie Fenstern, Fassaden, Türen und Innenraumtrennwänden verwendet wird. Es wird hauptsächlich aus Quarzsand, Soda Ash und Kalkstein hergestellt und mithilfe von Verfahren wie Tempern, Laminieren und Beschichten verarbeitet, um spezifische strukturelle und ästhetische Anforderungen für Bauanwendungen zu erfüllen.
Der Bauglas-Markt ist nach Produkttyp, Herstellungsverfahren, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Verbundglas, Einscheibensicherheitsglas, Isolierglaseinheiten und sonstige unterteilt. Nach Herstellungsverfahren ist der Markt in Floatverfahren, Walzverfahren und andere unterteilt. Nach Anwendung ist der Markt in Wohngebäude, Gewerbebau und sonstige unterteilt. Der Bericht umfasst auch Marktgröße und Prognosen für Bauglas in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Verbundglas |
| Einscheibensicherheitsglas |
| Isolierglaseinheiten |
| Sonstige |
| Floatverfahren |
| Walzverfahren |
| Sonstige |
| Wohngebäude |
| Gewerbebau |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Verbundglas | |
| Einscheibensicherheitsglas | ||
| Isolierglaseinheiten | ||
| Sonstige | ||
| Nach Herstellungsverfahren | Floatverfahren | |
| Walzverfahren | ||
| Sonstige | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbebau | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Bauglas-Markts?
Die Bauglas-Marktgröße wurde im Jahr 2025 auf 119,67 Milliarden USD geschätzt und soll von 125,52 Milliarden USD im Jahr 2026 auf 162,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031).
Welches Bauglas-Produkt wächst am schnellsten?
Isolierglaseinheiten sollen bis 2031 die höchste Produkt-CAGR von 5,78 % verzeichnen, unterstützt durch strengere Energieleistungsanforderungen.
Warum steigt die Nachfrage nach Isolierglaseinheiten?
Energiecodes und Sanierungsprogramme erhöhen die Nachfrage nach Doppel- und Dreifachscheiben, die strengere U-Wert-Anforderungen erfüllen können.
Welche Anwendung hat die größte Nachfrage nach Bauglas?
Der Wohnungsbau entfiel im Jahr 2025 auf 55,74 % der Nachfrage und soll ebenfalls am schnellsten mit einer CAGR von 6,13 % bis 2031 wachsen.
Seite zuletzt aktualisiert am:



