
Marktgröße und Marktanteil für Flachglasbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.47 Milliarden US-Dollar |
| Marktgröße (2031) | 9.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flachglasbeschichtungen von Mordor Intelligence
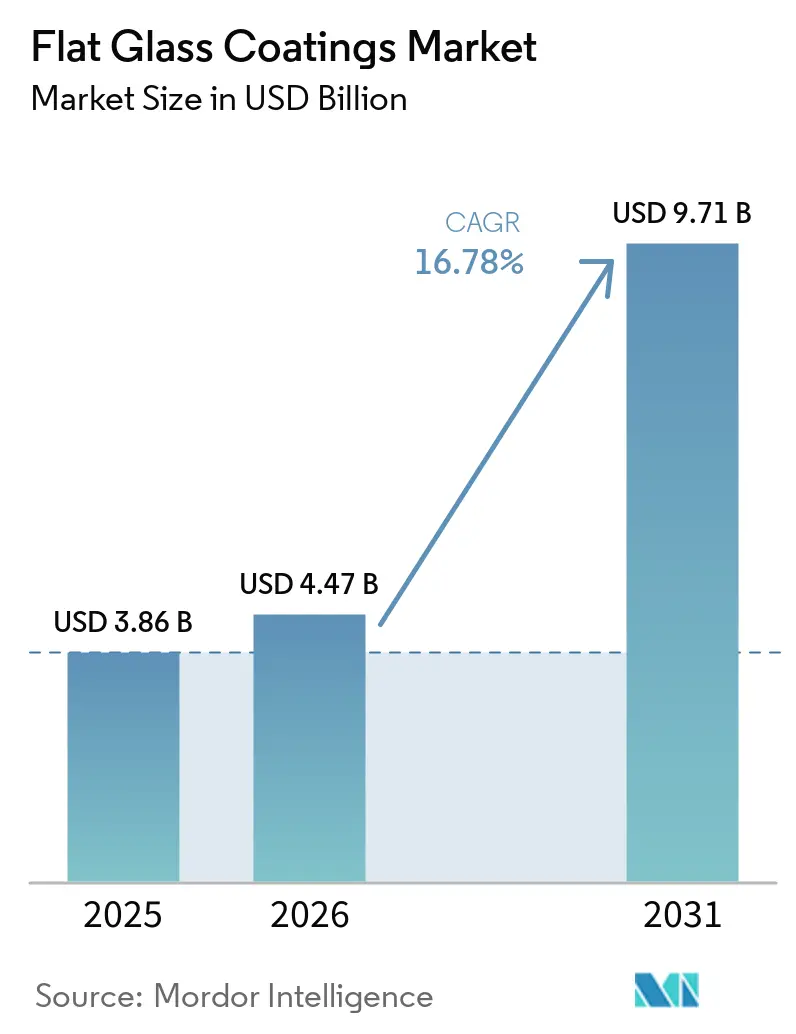
Die Marktgröße für Flachglasbeschichtungen wird voraussichtlich von 3,86 Milliarden USD im Jahr 2025 auf 4,47 Milliarden USD im Jahr 2026 steigen und bis 2031 9,71 Milliarden USD erreichen, bei einem CAGR von 16,78 % im Zeitraum 2026 bis 2031. Energieeffizientes Bauen, der Ausbau der Solarenergie und zunehmend komplexere Automobilverglasung steigern die Nachfrage nach funktionalen Glasbeschichtungen. Gebäude sind für nahezu 30 % des weltweiten Energiebedarfs verantwortlich, was effiziente Fenstersysteme zu einem zentralen Faktor bei Bauinvestitionsentscheidungen macht[1]. Niedrigemissions- und Sonnenschutzprodukte sind gut positioniert, um davon zu profitieren, da sie geringere Energieverluste unterstützen und gleichzeitig funktionalen Mehrwert für Flachglas bieten. Lieferanten erweitern zudem integrierte Beschichtungskapazitäten, was die Kontrolle über Produktqualität, Durchsatz und Beschichtungswert innerhalb der Glaslieferkette verbessern kann. Die Silberpreisexposition bleibt eine wichtige Einschränkung, da Niedrigemissionsstapel auf dünne Silberfilme angewiesen sind und kleinere Verarbeiter weniger Möglichkeiten haben, Schwankungen bei den Inputpreisen zu steuern.
Wichtigste Erkenntnisse des Berichts
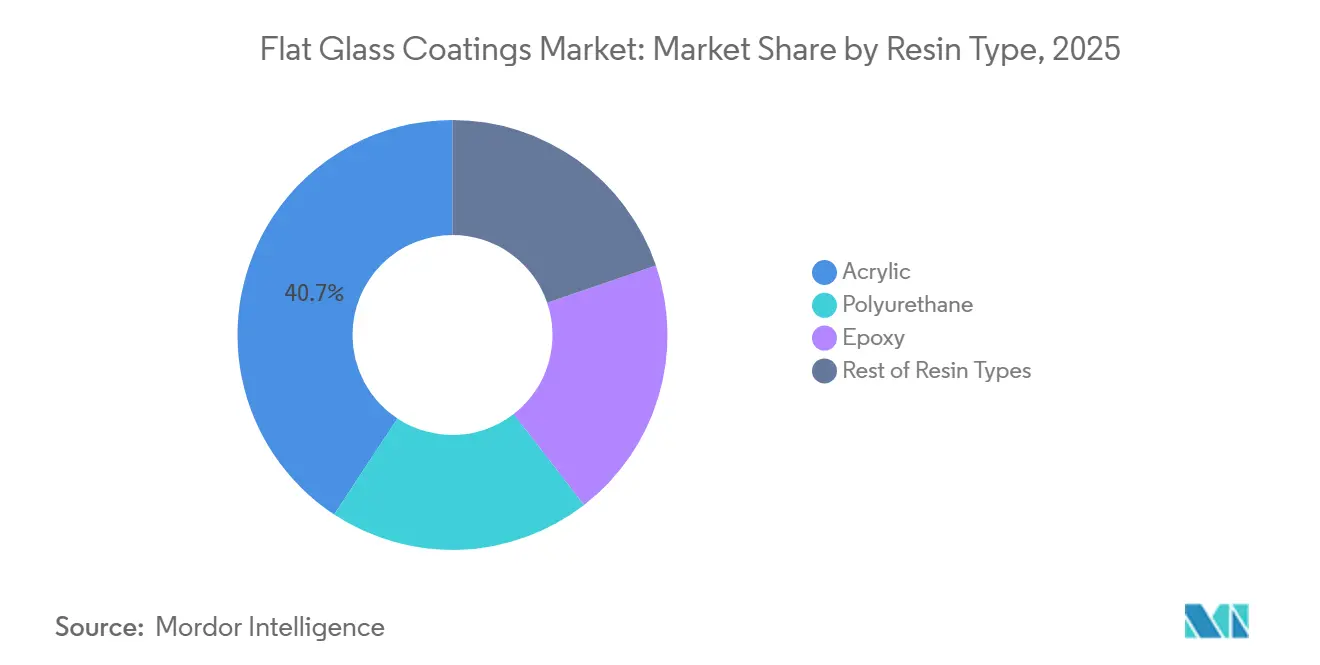
- Nach Harztyp hielt Acryl im Jahr 2025 einen Marktanteil von 40,72 % am Markt für Flachglasbeschichtungen, während Polyurethan mit einem prognostizierten CAGR von 17,85 % bis 2031 das höchste Wachstum verzeichnete.
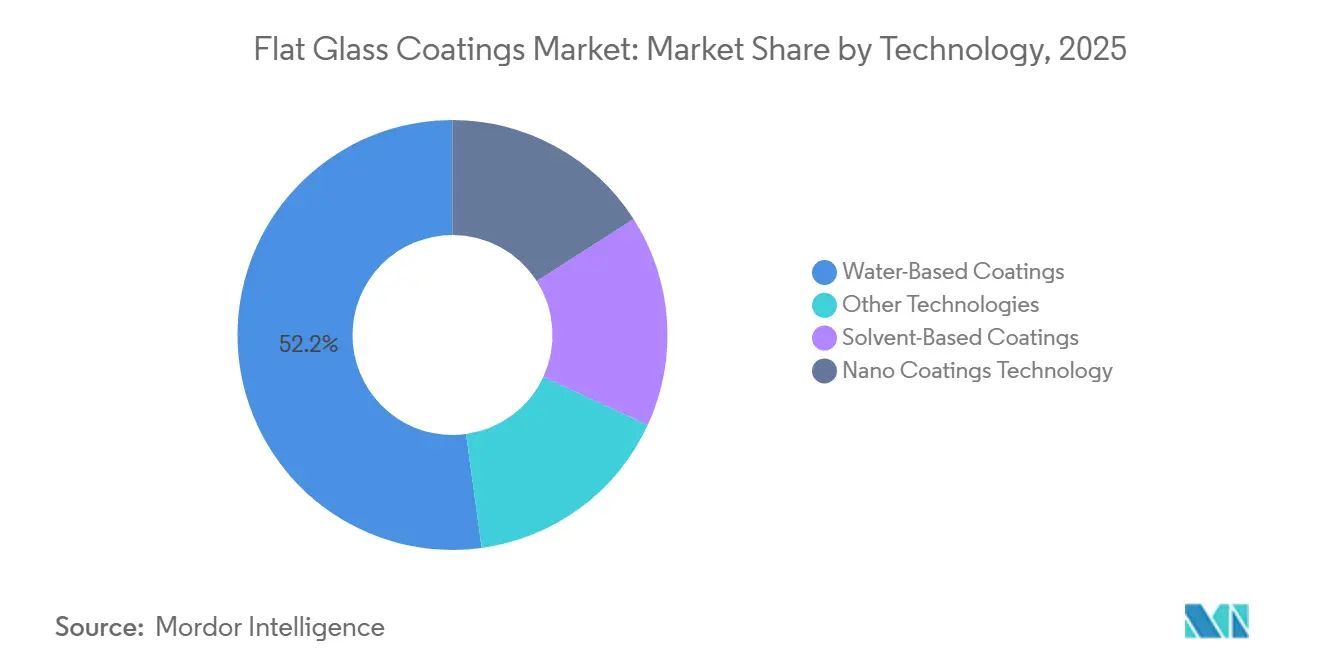
- Nach Technologie hielten wasserbasierte Beschichtungen im Jahr 2025 einen Umsatzanteil von 52,17 %, während Nanobeschichtungstechnologie mit einem prognostizierten CAGR von 18,43 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Anwendung hielten Spiegelbeschichtungen im Jahr 2025 einen Umsatzanteil von 45,53 %, während Automobil und Transport mit einem prognostizierten CAGR von 19,36 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 56,16 % und wird voraussichtlich bis 2031 mit einem CAGR von 18,62 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Flachglasbeschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grüne Gebäudecodes und energieeffiziente Verglasung | +4.5% | Global, mit konzentrierter Durchsetzung in Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Solarenergie und Nachfrage nach entspiegeltem Glas | +3.8% | Global, insbesondere China, Indien, Europa und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Einführung fortschrittlicher Automobilverglasung | +3.2% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Bau- und Infrastrukturentwicklung im asiatisch-pazifischen Raum | +2.8% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Integration von Beschichtungslinien in die Glasherstellung | +1.8% | Global, mit früher Aktivität in China, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Grüne Gebäudecodes und energieeffiziente Verglasung
Der Markt für Flachglasbeschichtungen wird durch Bauvorschriften gestützt, die Energieeffizienz zu einer Beschaffungsanforderung machen. Die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden trat im Mai 2024 in Kraft und erfordert eine nationale Umsetzung bis Mai 2026. Dieser Rahmen begünstigt Verglasungen, die zur Erfüllung von Niedrigstemissionsgebäudestandards beitragen können. Das US-amerikanische Energieministerium gibt an, dass Niedrigemissionsbeschichtungen den Energieverlust um 30–50 % reduzieren können, während sie die Fensterkosten um 10–15 % erhöhen [2]. Diese Wirtschaftlichkeit unterstützt den Einsatz von Flachglasbeschichtungen bei gewerblichen Renovierungsprojekten, bei denen Betriebskosten die Verglasungsspezifikation beeinflussen. LEED, BREEAM und Chinas Drei-Sterne-System verknüpfen die Gebäudeleistung ebenfalls mit Zertifizierungsergebnissen, was beschichteten Verglasungen eine klarere Rolle im Projektdesign verleiht.
Ausbau der Solarenergie und Nachfrage nach entspiegeltem Glas
Der Markt für Flachglasbeschichtungen profitiert von der Nachfrage durch Solarmodule, die entspiegeltes Glas verwenden. Die Internationale Energieagentur prognostiziert im Zeitraum 2025–2030 Zubau von erneuerbaren Kapazitäten von nahezu 4.600 GW, wobei Photovoltaiksysteme nahezu 80 % dieses Ausbaus ausmachen. Entspiegeltes Frontglas beeinflusst die Menge des Sonnenlichts, die die Photovoltaikzelle erreicht. Die Einführung bifazialer Module erhöht den benötigten beschichteten Bereich, da beide Seiten des Panels Licht aufnehmen können. Ein US-Patent aus dem Jahr 2025 beschreibt eine einschichtige Breitbandbeschichtung mit superhydrophilen Antifog- und Witterungsbeständigkeitseigenschaften, die den Bedarf an separaten Funktionsschichten reduziert. China bleibt ein wichtiges Produktionszentrum für Solarglas im Markt für Flachglasbeschichtungen, während Käufer in anderen Regionen mehr als eine Bezugsquelle suchen, um die Konzentration des Lieferantenrisikos zu reduzieren.
Einführung fortschrittlicher Automobilverglasung
Der Markt für Flachglasbeschichtungen profitiert von Elektrofahrzeugen, die größere und funktionalere Glasflächen erfordern. Die weltweiten Elektrofahrzeugverkäufe erreichten im Jahr 2024 17,1 Millionen Einheiten. Panoramadächer bei Premium-Elektrofahrzeugen können 1 Quadratmeter überschreiten, verglichen mit 0,2–0,3 Quadratmetern bei herkömmlichen Schiebedächern. Dieses Design erhöht die beschichtete Glasfläche pro Fahrzeug im Markt für Flachglasbeschichtungen. Automobilverglasung muss zudem Sonnenwärme, ultraviolettes Licht und Transparenz für fortschrittliche Fahrerassistenzsensoren steuern. Die Zulassungsanforderungen im Automobilbereich erhöhen weiterhin die technische Grundlage für solar-reflektierende beschichtete Verbundwindschutzscheiben, die an Fahrzeughersteller geliefert werden.
Bau- und Infrastrukturentwicklung im asiatisch-pazifischen Raum
Der Markt für Flachglasbeschichtungen expandiert im asiatisch-pazifischen Raum, da Infrastruktur und gewerblicher Bau die Nachfrage nach Hochleistungsverglasung steigern. Indiens Haushalt für das Geschäftsjahr 2024/25 erhöhte die Infrastrukturkapitalausgaben um mehr als 11 % im Jahresvergleich. Straßen, Flughäfen, Eisenbahnen und städtische Projekte schaffen Nachfrage nach gewerblichem und institutionellem Glas im Markt für Flachglasbeschichtungen. Indien importiert noch immer 40–50 % des in der gewerblichen Konstruktion verwendeten Hochleistungsbeschichtungsglases, was Raum für lokale Beschichtungskapazitäten lässt. China unterstützt die Nachfrage nach beschichtetem Glas weiterhin durch gewerblichen Bau, Smart-City-Projekte und Infrastruktur für die Herstellung von Fahrzeugen mit neuer Energie.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoff- und Energiekosten | -1.5% | Global, mit besonderer Betroffenheit von Herstellern im asiatisch-pazifischen Raum mit begrenzten Absicherungsmöglichkeiten | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen flüchtiger organischer Verbindungen bei lösungsmittelbasierten Beschichtungen | -1.2% | Nordamerika und Europa, mit aufkommender Durchsetzung in China und Südkorea | Mittelfristig (2–4 Jahre) |
| Qualifizierungszyklen für Automobil- und Solaranwendungen | -0.9% | Global, mit ausgeprägten Reibungsverlusten in Automobillieferketten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoff- und Energiekosten
Der Markt für Flachglasbeschichtungen steht unter Inputkostendruck, da Silber ein funktionales Dünnschichtmaterial in magnetrongesputterter Niedrigemissionsstapeln ist. Die Herstellung von Photovoltaikpasten verbrauchte im Jahr 2024 6.577 Tonnen Silber, was 19 % des weltweiten Silberangebots entspricht. Die Nachfrage aus der Solarherstellung kann daher den Druck auf das in Beschichtungsoperationen verwendete Silber erhöhen. Kieselsand, Soda, Titandioxid und Metalloxidvorläufer beeinflussen ebenfalls die Beschichtungs- und Glasproduktionskosten. Glasschmelzen und Vakuumsputterprozesse verbrauchen erhebliche Mengen an Energie, was Verarbeiter empfindlich gegenüber industriellen Stromkosten macht. Kleinere regionale Beschichter im Markt für Flachglasbeschichtungen sind stärker exponiert, da Festpreisbauprojekte ihre Fähigkeit einschränken können, Kostensteigerungen weiterzugeben.
Beschränkungen flüchtiger organischer Verbindungen bei lösungsmittelbasierten Beschichtungen
Der Markt für Flachglasbeschichtungen ist von strengeren Kontrollen flüchtiger organischer Verbindungen in Beschichtungsformulierungen betroffen. Die US-amerikanische Umweltschutzbehörde verabschiedete im Januar 2025 Änderungen der nationalen Standards für flüchtige organische Verbindungen bei Aerosolbeschichtungen. Diese Vorschriften erhöhen die Compliance-Anforderungen für lösungsmittelbasierte Systeme. Wasserbasierte Produkte erfordern im Allgemeinen weniger Neuformulierung, um strengere Grenzwerte zu erfüllen. Bestimmte Spiegelrückseitenbeschichtungen und Automobillackierungen sind weiterhin auf lösungsmittelunterstützte Oberflächenpenetration oder spezialisierte Hafteigenschaften angewiesen. Hersteller, die sowohl konforme als auch weniger regulierte Regionen bedienen, benötigen möglicherweise doppelte Produktionslinien, was Lager- und Verwaltungskosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Acryl liefert Volumen, während Polyurethan anspruchsvollere Hochleistungsanwendungen bedient
Acryl hielt im Jahr 2025 einen Umsatzanteil von 40,72 %, gestützt durch Kosteneffizienz, UV-Stabilität und Kompatibilität mit wasserbasierten Dispersionssystemen. Es wird weiterhin häufig für architektonische und dekorative Glasanwendungen eingesetzt, die große Mengen erfordern. Polyurethan wird voraussichtlich bis 2031 mit einem CAGR von 17,85 % wachsen, der höchsten Rate unter den Harztypen. Seine Balance aus Flexibilität, Härte und Witterungsbeständigkeit unterstützt den Einsatz in Elektrofahrzeugdächern, laminiertem Solarglas und Außenfassadenelementen. Die Flachglasbeschichtungsbranche verwendet Epoxid hauptsächlich für Spiegelkantenversiegelung und Rückseitenbeschichtung, wo chemische und Feuchtigkeitsbeständigkeit wichtiger sind als Flexibilität. Epoxid bedient weiterhin industrielle und Solaranwendungen, bleibt jedoch ein kleinerer Teil des Harzmixes.
Sonstige Harztypen umfassen Alkyd-, Polyester- und hybride Sol-Gel-Chemien. Diese Materialien werden in multifunktionalen Produkten eingesetzt, die thermochrome oder elektrochrome Eigenschaften mit der Harzmatrix kombinieren. Eine Studie im AIChE Journal aus dem Jahr 2026 berichtete über eine wasserbasierte transparente Anti-Schmier-Beschichtung unter Verwendung von Nano-Silica-Sol und Polymernanopartikeln für Selbstreinigung und passive Strahlungskühlung. Diese Materialentwicklung unterstützt Anwendungen, bei denen herkömmliche Acryl- oder Polyurethanchemie nicht alle erforderlichen Funktionen erfüllt. Wasserbasierte 2-Komponenten-Polyurethansysteme werden zunehmend relevanter, da Lieferanten auf Anforderungen bezüglich flüchtiger organischer Verbindungen reagieren. Diese Verschiebung kann den Kostenunterschied zu Acryl bei Premium-Automobil- und Architekturspezifikationen verringern. Der Markt für Flachglasbeschichtungen behält daher Acryl für breite Volumenanwendungen bei, während Polyurethan in Anwendungen mit anspruchsvolleren Leistungsbedingungen an Relevanz gewinnt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Wasserbasierte Beschichtungen führen, während Nanobeschichtungen an Dynamik gewinnen
Wasserbasierte Beschichtungen hielten im Jahr 2025 einen Umsatzanteil von 52,17 %. Ihre Position spiegelt verschärfte Umweltanforderungen wider, die Formulierungen mit hohem Gehalt an flüchtigen organischen Verbindungen in regulierten Regionen entmutigen. Diese Beschichtungen funktionieren mit vielen architektonischen Glasprozessen und gängigen Geräten. Sie unterstützen auch Anforderungen für Grüne-Gebäude-Zertifizierungen, die die gewerbliche Beschaffung beeinflussen. Lösungsmittelbasierte Beschichtungen bleiben für spezialisierte Spiegelrückseitenbeschichtungen, industrielle Anwendungen und Substrate relevant, die lösungsmittelunterstützte Haftung erfordern. Ihr Einsatz steht jedoch unter Druck, da Compliance-Kosten steigen und Hersteller separate Produktionssysteme verwalten müssen.
Nanobeschichtungstechnologie wird voraussichtlich bis 2031 mit einem CAGR von 18,43 % expandieren, der schnellsten Rate unter den Technologiekategorien. Die Technologie unterstützt entspiegelnde, selbstreinigende, antifog, wasserabweisende und wärmeabweisende Funktionen, die Standardbeschichtungssysteme möglicherweise nicht gemeinsam bieten. Der aktuelle Einsatz konzentriert sich auf Photovoltaikglas, hochwertige Fassaden und Automobilverglasung. Eine Studie aus dem Jahr 2026 in Nanotechnology demonstrierte Rolle-zu-Rolle-UV-Nanoimprintlithografie zur Replikation von Mottenauge-Antireflexstrukturen auf großen Flächen. Dieser Ansatz adressiert eine Produktionsskalierungsbarriere für Antireflexnanostrukturen. Andere Technologien, einschließlich plasmagestützter chemischer Gasphasenabscheidung und Varianten der physikalischen Gasphasenabscheidung, bleiben in Hochspezifikationsanwendungen relevant, erfordern jedoch erhebliche Kapitalinvestitionen. Der Markt für Flachglasbeschichtungen profitiert von wasserbasierten Produkten im großen Maßstab, während Nanobeschichtungssysteme Anwendungen mit spezialisierteren Leistungsanforderungen adressieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Spiegelbeschichtungen führen die aktuelle Nachfrage an, während Automobil und Transport am schnellsten wachsen
Spiegelbeschichtungen hielten im Jahr 2025 einen Umsatzanteil von 45,53 %. Ihr Umfang spiegelt die breite installierte Basis von beschichtetem Floatglas wider, das in architektonischen Innenräumen, Badezimmern, Einzelhandelsumgebungen und Gastgewerbeimmobilien verwendet wird. Die Ersatznachfrage unterstützt den anhaltenden Verbrauch in diesen Endanwendungen. Solarenergieanwendungen steigen mit Photovoltaikinstallationen und erfordern entspiegeltes Glas, das mehr Licht auf die Zellen lenkt. Die Einführung bifazialer Module erhöht den Bedarf an beschichtetem Glas pro Panel, da beide Glasflächen zur Energiegewinnung beitragen können. Architektonische Anwendungen umfassen Niedrigemissions-, Sonnenschutz- und Entspiegelungsbeschichtungen, die in gewerblichen und institutionellen Fassaden eingesetzt werden.
Automobil und Transport wird voraussichtlich bis 2031 mit einem CAGR von 19,36 % expandieren, dem höchsten unter den Anwendungen im Markt für Flachglasbeschichtungen. Das Elektrofahrzeugdesign erhöht die im Dach- und Kabinensystem verwendete Glasfläche. Ein Panoramadach kann 1 Quadratmeter pro Fahrzeug überschreiten, verglichen mit 0,2–0,3 Quadratmetern bei einem herkömmlichen Schiebedach. Dies erhöht den Beschichtungswert pro Fahrzeug, ohne eine proportionale Steigerung der Fahrzeugproduktion zu erfordern. Zulassungsanforderungen im Automobilbereich definieren Leistungserwartungen für solar-reflektierende beschichtete Verbundwindschutzscheiben. Dekorative Anwendungen bedienen weiterhin die Nachfrage im Gastgewerbe, Einzelhandel und Wohnbereich. Sonstige Anwendungen umfassen Elektronikedisplays und Transportanwendungen jenseits von Straßenfahrzeugen.
Geografische Analyse
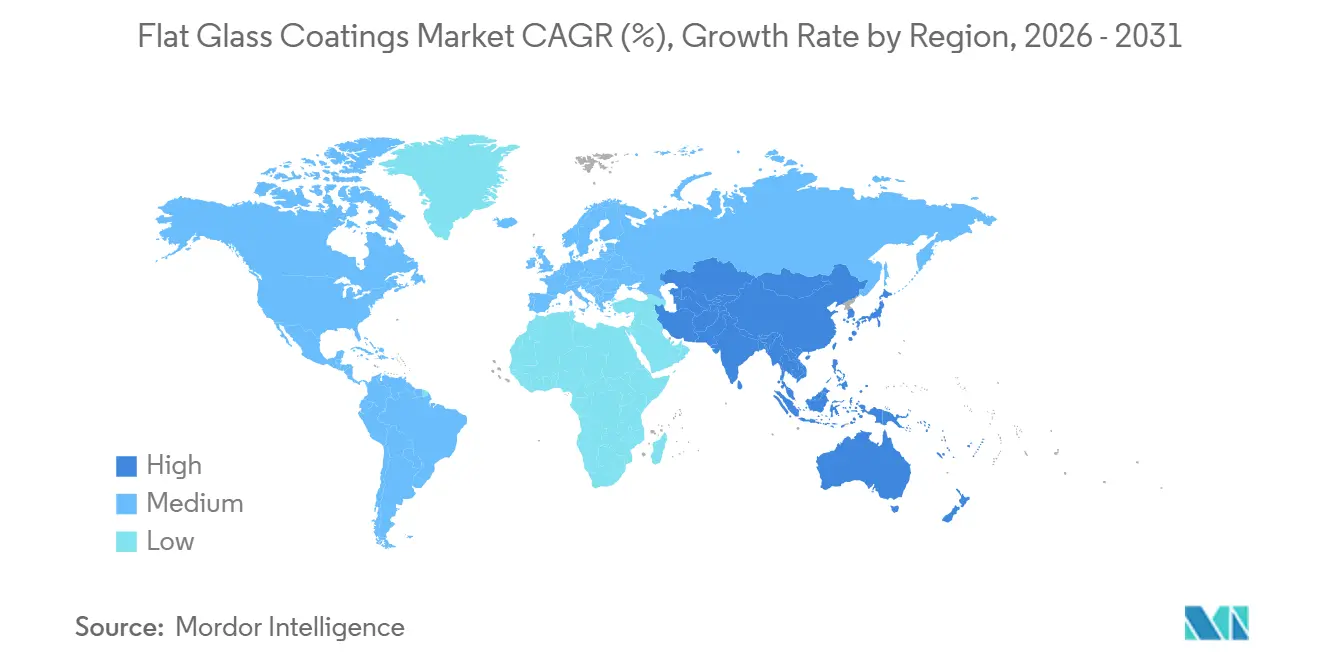
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 56,16 % am Markt für Flachglasbeschichtungen und wird voraussichtlich bis 2031 mit einem CAGR von 18,62 % wachsen. China unterstützt die regionale Nachfrage durch seine große Flachglasherstellungsbasis, Elektrofahrzeugproduktion und Photovoltaik-Pipeline. Die Bauvorschriften und die gewerbliche Bautätigkeit des Landes erhöhen ebenfalls die Nachfrage nach beschichteter Verglasung. Indiens Infrastrukturkapitalausgaben im Geschäftsjahr 2024/25 stiegen um mehr als 11 % im Jahresvergleich. Dies unterstützt die Nachfrage aus Transport, Stadtentwicklung und gewerblichen Projekten, während Importe von Hochleistungsbeschichtungsglas eine Öffnung für lokale Fertigungsinvestitionen schaffen.
Nordamerika ist der zweitgrößte regionale Markt im Markt für Flachglasbeschichtungen. Die Nachfrage kommt von Anforderungen an energieeffiziente Fassaden, strengeren Vorschriften für flüchtige organische Verbindungen und gewerblicher Renovierungstätigkeit. Das US-amerikanische Energieministerium identifiziert Fensterbeschichtungen als eine Maßnahme, die den Energieverlust um 30–50 % reduzieren kann. Kanadas Energievorschriften unterstützen Hochleistungsverglasung, während Mexikos Automobilherstellungsbasis die Nachfrage nach beschichtetem Automobilverglasung unterstützt. Der Wechsel von Einfachverglasung zu Isolierglaseinheiten kann die Anzahl der beschichteten Flächen innerhalb einer Ersatzfenstereinheit erhöhen.
Europa ist die drittgrößte regionale Position, wobei Deutschland durch Automobilherstellung, industrielle Verglasungsanforderungen und Nachfrage nach Niedrigemissionsarchitekturglas gestützt wird. Die überarbeitete Gebäuderichtlinie der Europäischen Union stärkt die politische Grundlage für energieeffiziente Verglasung, während NSG Group PLN 160 Millionen in seine Sputteranlage in Sandomierz für die für Q1 2027 geplante Produktion investiert. Südamerika, der Nahe Osten und Afrika sind kleinere Regionen im Markt für Flachglasbeschichtungen. Brasiliens Bautätigkeit und Saudi-Arabiens große Bauprojekte unterstützen die Nachfrage nach Sonnenschutzbeschichtungen in Umgebungen mit hoher Sonneneinstrahlung.

Wettbewerbslandschaft
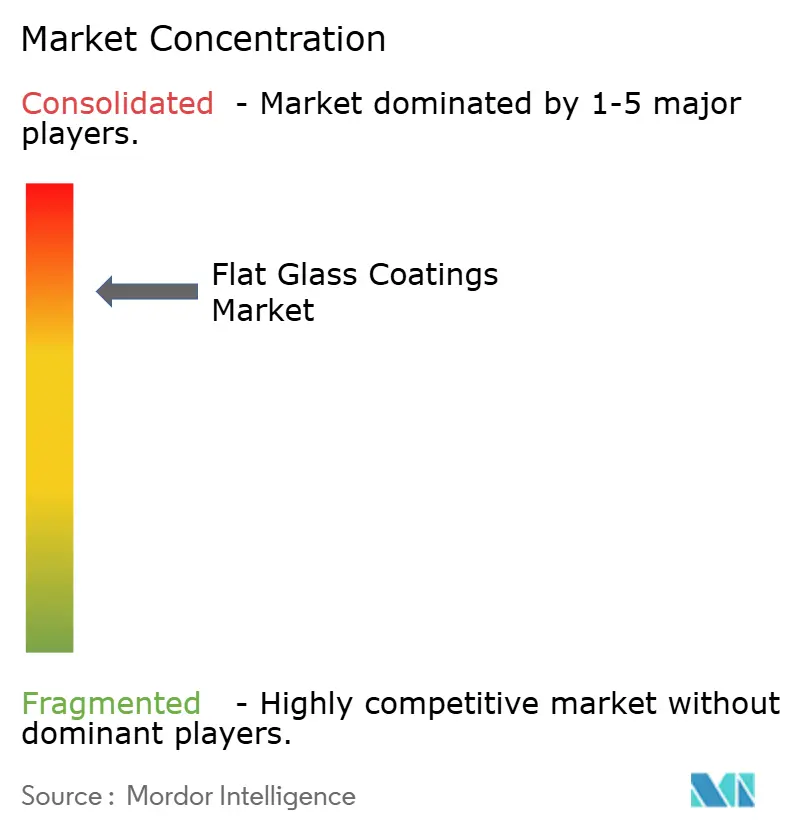
Der Markt für Flachglasbeschichtungen ist mäßig konsolidiert, wobei die 5 führenden Unternehmen im Jahr 2025 80 % des weltweiten Umsatzes halten. Guardian Glass, NSG Group, The Sherwin-Williams Company, Fenzi Group und Ferro Corporation bilden die führende Gruppe, während regionale Beschichtungsspezialisten, Nanotechnologie-Neueinsteiger und integrierte Glashersteller in den verbleibenden Anwendungsnischen konkurrieren. Die führenden Lieferanten verfolgen vertikale Integration in Materialien oder Glasverarbeitung und expandieren in Nanobeschichtungen und Formulierungen für Elektrofahrzeuge. NSG Groups Investition von PLN 160 Millionen in eine automatisierte Sputteranlage in Polen ist ein direkter Schritt zur Erweiterung der fortschrittlichen Beschichtungskapazität für die europäische Nachfrage. Die Anlage soll im Q1 2027 die Produktion aufnehmen.
Der Wettbewerb konzentriert sich auch auf umweltverbesserte Spiegelsysteme und Kreislaufansätze, die die Abhängigkeit von primärem Silber reduzieren. Fenzi Group präsentierte sein Spiegelbeschichtungs- und Isolierglasdichtungsportfolio über Fenzi China Paints and Sealants auf der China Glass 2026. Dieser Schritt spiegelt den Wert maßgeschneiderter regionaler Angebote für chinesische Verarbeiter wider. Chinesische Nanobeschichtungsspezialisten skalieren poröse Silica-Sol-Gel-Entspiegelungsbeschichtungen für Solarglas und erhöhen den Druck auf etablierte Lieferanten, die diese Anwendungen bedienen. Lieferanten mit etablierter Technologie, lokalen Servicenetzwerken und Produktionskapazität sind besser positioniert, um anspruchsvolle Projektspezifikationen zu erfüllen.
Geistiges Eigentum bleibt bei der Entwicklung von Sonnenschutz- und Entspiegelungsbeschichtungen relevant, und Guardian Glass reichte im April 2026 WO2026083269A1 für einen entspiegelten beschichteten Artikel ein, der darauf abzielt, den Einsatz von Hochindex-Dielektrikumsschichten zu reduzieren. Das Design kann die Verarbeitungsanforderungen für reflexionsarmes Glas reduzieren. Vitro erhielt im Jahr 2025 die US-Patente 12560747 und 12623959 für Sonnenschutzbeschichtungsdesigns, die Nickel-Chrom-Legierungs-Mehrschichtstrukturen verwenden. Diese Einreichungen zeigen anhaltende Investitionen in differenzierte Sonnenschutzprodukte.
Marktführer in der Flachglasbeschichtungsbranche
-
PPG Industries, Inc.
-
Guardian Industries, LLC
-
Nippon Sheet Glass Co., Ltd.
-
The Sherwin-Williams Company
-
FENZI S.p.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Apollo Funds gab eine endgültige Vereinbarung zur Übernahme der NSG Group (Nippon Sheet Glass) in einer Transaktion bekannt, die auf einen Unternehmenswert von rund 3,7 Milliarden USD bewertet wird – Apollos bislang größte Private-Equity-Investition in Japan. Es wird erwartet, dass der Deal die Kapitalinvestitionen in die Modernisierung der Beschichtungstechnologie und die Architekturglaskapazität unter privatem Eigentum beschleunigt.
- September 2025: NSG Group gab eine Investition von PLN 160 Millionen (43,7 Millionen USD) in eine vollautomatisierte Sputterbeschichtungsanlage in ihrem Pilkington Polska-Werk in Sandomierz, Polen, bekannt, mit geplantem Produktionsbeginn im Q1 2027 und dem Ziel, die wachsende europäische Architekturglasanforderung vor den nationalen Umsetzungsfristen der Gebäudeenergieeffizienzrichtlinie zu bedienen.


Globaler Berichtsumfang des Marktes für Flachglasbeschichtungen
Flachglasbeschichtungen sind spezialisierte Beschichtungen, die auf Flachglasoberflächen aufgetragen werden, um Eigenschaften wie Wärmedämmung, Sonnenschutz, Lichtdurchlässigkeit, Reflexionsvermögen, Haltbarkeit, Kratzfestigkeit und ästhetisches Erscheinungsbild zu verbessern. Sie werden häufig auf architektonische, automobile, Solar- und andere industrielle Flachglasprodukte aufgetragen.
Der Markt für Flachglasbeschichtungen ist nach Harztyp, Technologie, Anwendung und Geografie segmentiert. Nach Harztyp ist der Markt in Acryl, Polyurethan, Epoxid und sonstige Harztypen segmentiert. Nach Technologie ist der Markt in wasserbasierte Beschichtungen, lösungsmittelbasierte Beschichtungen, Nanobeschichtungstechnologie und sonstige Technologien segmentiert. Nach Anwendung ist der Markt in Spiegelbeschichtungen, Solarenergie, Architektur, Automobil und Transport, Dekoratives und sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Flachglasbeschichtungen in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Acryl |
| Polyurethan |
| Epoxid |
| Sonstige Harztypen |
| Wasserbasierte Beschichtungen |
| Lösungsmittelbasierte Beschichtungen |
| Nanobeschichtungstechnologie |
| Sonstige Technologien |
| Spiegelbeschichtungen |
| Solarenergie |
| Architektur |
| Automobil und Transport |
| Dekoratives |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Acryl | |
| Polyurethan | ||
| Epoxid | ||
| Sonstige Harztypen | ||
| Nach Technologie | Wasserbasierte Beschichtungen | |
| Lösungsmittelbasierte Beschichtungen | ||
| Nanobeschichtungstechnologie | ||
| Sonstige Technologien | ||
| Nach Anwendung | Spiegelbeschichtungen | |
| Solarenergie | ||
| Architektur | ||
| Automobil und Transport | ||
| Dekoratives | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle und prognostizierte Marktgröße des Marktes für Flachglasbeschichtungen?
Der Markt für Flachglasbeschichtungen wird voraussichtlich von 4,47 Milliarden USD im Jahr 2026 auf 9,71 Milliarden USD bis 2031 steigen und dabei einen CAGR von 16,78 % verzeichnen. Die Nachfrage wird durch Anforderungen an die Gebäudeeffizienz, Photovoltaikglas und zunehmend komplexere Automobilverglasung gestützt. Beschichtungslieferanten erhöhen zudem ihre Kapazitäten, um höherwertige Verglasungsspezifikationen zu bedienen.
Welcher Harztyp führte den Umsatz bei Flachglasbeschichtungen an?
Acryl führte den Harzmix mit einem Anteil von 40,72 % im Jahr 2025 an. Polyurethan wird voraussichtlich mit einem CAGR von 17,85 % bis 2031 am schnellsten wachsen, da es für witterungsbeständige Automobil-, Solar- und Fassadenanwendungen geeignet ist. Epoxid bleibt bei der Spiegelkantenversiegelung und Rückseitenbeschichtung relevant, wo Feuchtigkeitsbeständigkeit erforderlich ist.
Welche Beschichtungstechnologie wächst am schnellsten?
Nanobeschichtungstechnologie wird voraussichtlich bis 2031 mit einem CAGR von 18,43 % wachsen. Sie unterstützt entspiegelnde, antifog, selbstreinigende, wasserabweisende und wärmeabweisende Funktionen in Solar-, Architektur- und Automobilverglasung. Wasserbasierte Beschichtungen blieben die führende Technologiekategorie mit einem Anteil von 52,17 % im Jahr 2025.
Welche Region führt die Nachfrage nach Flachglasbeschichtungen an?
Der asiatisch-pazifische Raum führte mit einem Anteil von 56,16 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einem CAGR von 18,62 % wachsen. Chinas Glasherstellung, Solarproduktion und Elektrofahrzeugaktivität unterstützen das Ausmaß der Region. Indiens Infrastrukturentwicklung und der Bedarf an importiertem Hochleistungsglas unterstützen zusätzliche regionale Nachfrage.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

