
Marktgröße und Marktanteil der Stahlbaufertigung in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
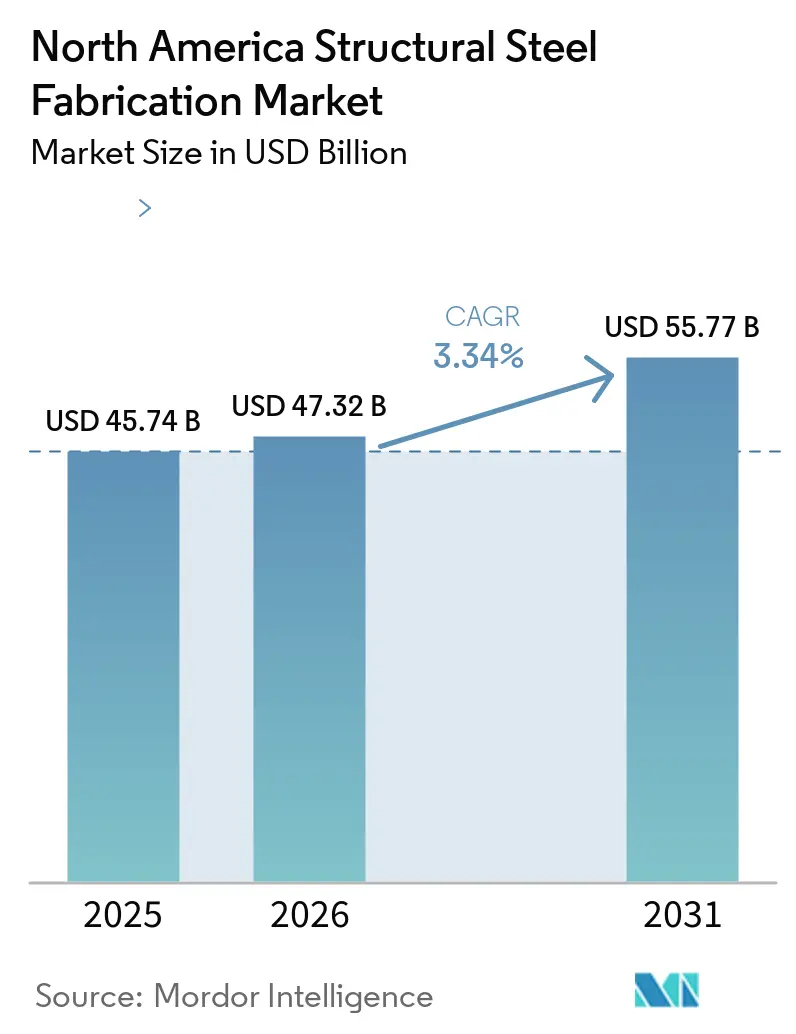
| Marktgröße im Basisjahr (2025) | 45.74 Milliarden US-Dollar |
| Marktgröße (2026) | 47.32 Milliarden US-Dollar |
| Marktgröße (2031) | 55.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.34 % |
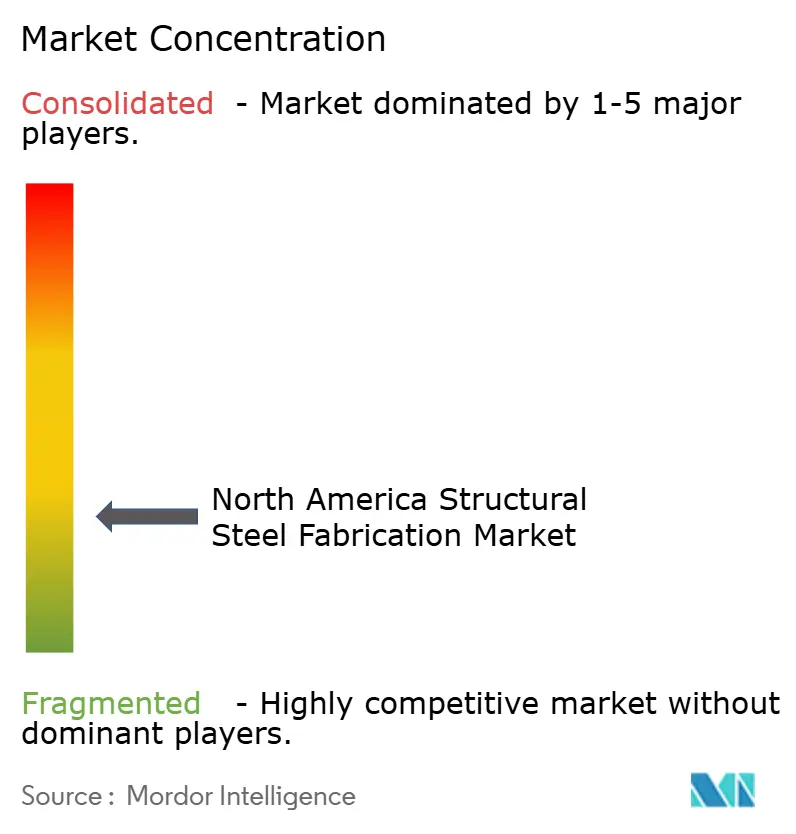
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Stahlbaufertigung durch Mordor Intelligence
Die Größe des Nordamerika Marktes für Konstruktionsstahlbau wird voraussichtlich von 45,74 Milliarden USD im Jahr 2025 und 47,32 Milliarden USD im Jahr 2026 auf 55,77 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von mehr als 3,34 % verzeichnen.
Kontinuierliche Bundesausgaben für Infrastruktur, wachsende Installationen erneuerbarer Energien und ein Wandel hin zu ortsunabhängigen modularen Methoden bilden die Grundlage dieser gemessenen Expansion. Die Nachfrage bleibt im Verkehrs-, Gewerbe- und Industriebau verankert, während Spezialanwendungen in den Bereichen Bergbau, Verteidigung und Telekommunikation die Kundenbasis erweitern. Automatisiertes Laserschneiden, KI-gestütztes Design und die Einführung von Elektrolichtbogenofen-Stahl erhöhen die Produktivität und unterstützen eine kohlenstoffärmere Beschaffung. Stahlbauer passen weiterhin Vertragsbedingungen an, um Rohstoffschwankungen abzusichern und dem akuten Schweißermangel durch Robotik und Ausbildungspartnerschaften zu begegnen. Regulatorische Anforderungen wie Buy America und anlagenspezifische Umweltproduktdeklarationen prägen Beschaffungsentscheidungen und stärken die Wettbewerbsfähigkeit inländischer Lieferanten.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbraucherbranche hielt das Bauwesen im Jahr 2025 einen Marktanteil von 58,76 % am Nordamerika Markt für Konstruktionsstahlbau, während andere Endverbraucherbranchen bis 2031 voraussichtlich mit einer CAGR von 5,19 % wachsen werden.
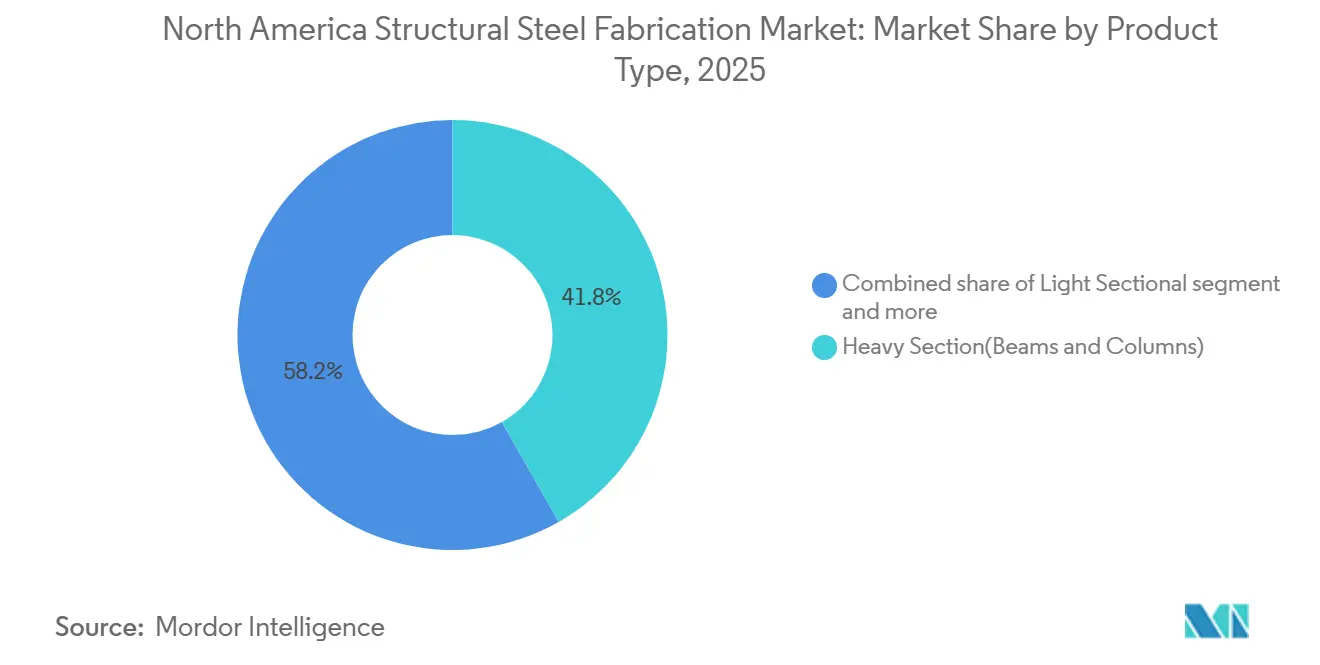
- Nach Produkttyp entfielen im Jahr 2025 41,78 % der Marktgröße des Nordamerika Marktes für Konstruktionsstahlbau auf schwere Stahlprofile; andere Produkttypen sollen bis 2031 mit einer CAGR von 4,84 % wachsen.
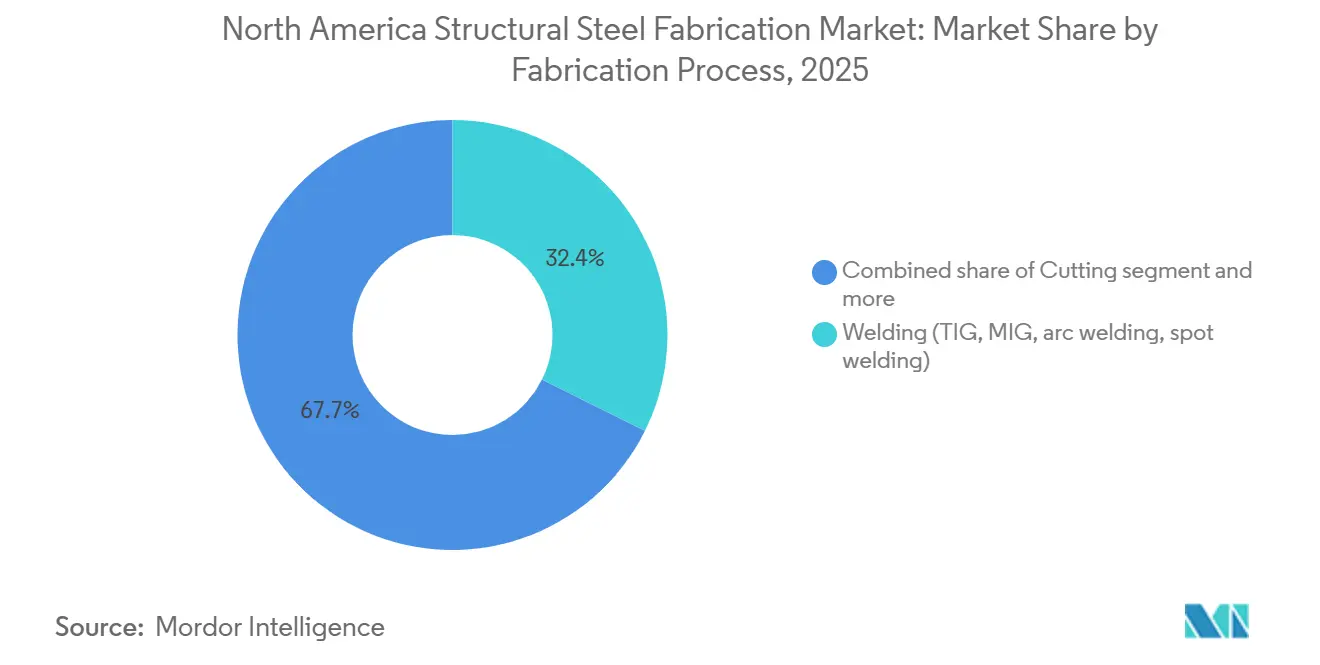
- Nach Fertigungsverfahren führte das Schweißen im Jahr 2025 mit einem Anteil von 32,35 % an der Marktgröße des Nordamerika Marktes für Konstruktionsstahlbau, während Schneidverfahren bis 2031 mit einer CAGR von 4,67 % voranschreiten.
- Nach Geografie erfassten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 85,67 % am Nordamerika Markt für Konstruktionsstahlbau; Kanada verzeichnet über 2026–2031 eine CAGR von 4,45 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausgabenschub durch das Infrastrukturgesetz | +0.8% | Vereinigte Staaten; Ausstrahlungseffekte auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Erholung im Gewerbe- und Wohnungsbau | +0.7% | Nordamerika; am stärksten in US-amerikanischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Windenergieanlagen und Solartrackern | +0.6% | Vereinigte Staaten und Kanada; konzentriert in Windkorridoren | Langfristig (≥ 4 Jahre) |
| Einführung modularer Vorfertigung außerhalb des Standorts | +0.4% | Nordamerika; angeführt von Kanada und der US-amerikanischen Westküste | Mittelfristig (2–4 Jahre) |
| Nachfrage nach erdbebensicherer Nachrüstung | +0.3% | Kalifornien, Oregon, Washington | Langfristig (≥ 4 Jahre) |
| KI-gestützte Konstruktionsoptimierung | +0.2% | Nordamerika; frühe Einführung bei großen Fertigungsbetrieben | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausgabenschub durch das staatliche Infrastrukturgesetz
Die Mittelzuweisungen aus dem Infrastruktur-Investitions- und Beschäftigungsgesetz schaffen eine mehrjährige Auftragspipeline für Brücken, Autobahnen und multimodale Projekte, die große Mengen an gefertigtem Stahl erfordern. Das Paket im Umfang von 1,8 Billionen USD, kombiniert mit den Beschaffungsregeln „Build America Buy America”, lenkt Aufträge in inländische Werke, auch wenn hohe Baukosten Eskalationsklauseln und erstattungsfähige Verträge begünstigen. Die Gordie-Howe-Internationale Brücke mit einem Budget von 4,7 Milliarden USD veranschaulicht, wie staatliche Anforderungen mehr als 11 Millionen Pfund Bewehrungsstahl und komplexe Stahlprofile in nordamerikanische Werkstätten lenken können.
Erneute Beschleunigung im Gewerbe- und Wohnungsbau
Die Ausgaben im Nichtwohnungsbau stiegen Ende 2024 um 3,9 % im Jahresvergleich, wobei der Industriebau um 16,6 % auf rund 236 Milliarden USD zulegte und damit den Zweijahresdurchschnitt übertraf. Erwartete Zinssenkungen der US-amerikanischen Federal Reserve um 100 Basispunkte bis 2025 dürften aufgeschobene Projekte freischalten. Kanadas Bausektor kehrte im dritten Quartal 2024 mit einem vierteljährlichen Wachstum von 0,1 % zurück, und die Baugenehmigungen im Nichtwohnungsbau stiegen um 13,5 %, was auf einen gesunden Auftragsbestand für Fertigungsbetriebe hindeutet.
Ausbau von Windenergieanlagen und Solartrackern
Windenergieanlagen im Versorgungsmaßstab benötigen etwa 115 Tonnen Stahl pro Megawatt, während Solartracker 41–47 Tonnen verbrauchen. Partnerschaften wie die 100-Millionen-USD-Erweiterung von Nextracker und JM Steel in Pennsylvania fügen 4 GW Trackerkapazität hinzu und verdeutlichen die Stahlintensität des Wachstums erneuerbarer Energien. Hersteller von Rotorblättern und Türmen priorisieren zudem aus Elektrolichtbogenöfen stammenden „Grünstahl”, um Grenzwerte für den eingebetteten Kohlenstoff zu erfüllen[1].
Einführung modularer Vorfertigung außerhalb des Standorts
Werkseitig gefertigte Module können die Emissionen vor Ort um 43 % senken und den Abfall um bis zu 70 % reduzieren, wobei kleine Mehrfamilienhäuser in etwa 12 Wochen fertiggestellt werden. British Columbia fördert „in British Columbia hergestellte” Anlagen zur Erfüllung von Wohnungsbauzielen und schafft damit Exportmöglichkeiten in der gesamten Region. Die Modularisierung kommt Fertigungsbetrieben durch Serienfertigung, höhere Maßgenauigkeit und weniger Feldschweißnähte zugute.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Stahlcoils und -bleche | –0.5% | Nordamerika; stärker in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Schweißern und Monteuren | –0.4% | Nordamerika; ausgeprägt in spezialisierten Segmenten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch hybride Massivholzkonstruktionen | –0.3% | Pazifischer Nordwesten und große US-amerikanische und kanadische Städte | Langfristig (≥ 4 Jahre) |
| Vorschriften zum eingebetteten Kohlenstoff | –0.2% | Vereinigte Staaten und Kanada; angeführt von Kalifornien und Bundesbehörden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Stahlcoils und -bleche
Warmgewalztes Coil stabilisierte sich Ende 2024 zwischen 700 und 800 USD pro Kurzton, deutlich unter den Pandemie-Höchstständen, aber hoch genug, um die Fertigungsmargen zu belasten. Inländische Stahlwerke drosselten die Produktion, um die Lagerbestände auszugleichen, was die Preisdifferenz zwischen den USA und Europa verringerte und die Importentlastung begrenzte. Fertigungsbetriebe verhandeln Eskalationsklauseln und erkunden Terminabsicherungen, um die Gültigkeit von Angeboten zu schützen[2].
Mangel an qualifizierten Schweißern und Monteuren
Da etwa 30 % der Belegschaft kurz vor dem Ruhestand steht, prognostiziert die Amerikanische Schweißgesellschaft bis 2027 360.000 offene Stellen und unterstreicht damit den erheblichen Bedarf an qualifizierten Fachkräften in der Schweißbranche. Im Jahr 2023 überstieg die Lohninflation 5,1 %, was den Bedarf an Personalentwicklung weiter verschärfte. Um dieser Herausforderung zu begegnen, beschleunigen Arbeitgeber ihre Robotikinvestitionen, um die betriebliche Effizienz zu steigern und die Abhängigkeit von manueller Arbeit zu verringern. Darüber hinaus gehen sie strategische Partnerschaften mit Fachhochschulen ein, um robuste Talentpipelines aufzubauen und eine stetige Versorgung mit qualifizierten Arbeitskräften zur Deckung des künftigen Branchenbedarfs sicherzustellen[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schwere Profile treiben das Volumen trotz Wachstum im SpezialbereichSchwere Stahlprofile erwirtschafteten im Jahr 2025 41,78 % des Umsatzes innerhalb der Marktgröße des Nordamerika Marktes für Konstruktionsstahlbau, was ihre allgegenwärtige Rolle in Rahmen, Brücken und Industrieanlagen widerspiegelt. Rohstoffverfügbarkeit, etablierte A992-Spezifikationen und vorhersehbare Lieferzeiten sichern die Marktführerschaft. Spezielle blechbearbeitete Träger, Fachwerke und kundenspezifische Module expandieren mit einer CAGR von 4,84 %, gestützt durch Türme für erneuerbare Energien, Absenktunnel und Rechenzentrumsgestelle. Die neuen Umweltproduktdeklarationen des American Institute of Steel Construction für Träger, Bleche und Hohlprofile bieten eine standardisierte Kohlenstoffbilanzierung und unterstützen sowohl Standard- als auch Spezialangebote.
Die beschleunigte Nachfrage nach Spezialprodukten spiegelt den allgemeinen Wandel hin zu technisch vorgefertigten Systemen wider, die den Arbeitsaufwand auf der Baustelle reduzieren und Zeitpläne verkürzen. KI-gestützte Detailplanung, mehrachsiges Roboterschweißen und Hochleistungs-Faserlaserschneiden erhöhen Präzision und Durchsatz. Da Auftraggeber niedrigere Gesamtinstallationskosten anstreben, integrieren Hersteller schwerer Profile Fertigung, Verzinkung und modulare Montage, um Marktanteile gegenüber Nischenwettbewerbern zu verteidigen, die Premiummargen erzielen.

Nach Endverbraucherbranche:
Dominanz des Bauwesens steht unter DiversifizierungsdruckDas Bauwesen machte im Jahr 2025 58,76 % der Ausgaben im Nordamerika Markt für Konstruktionsstahlbau aus und umfasste Bürotürme, Industrielager, Brücken und Verkehrsknotenpunkte. Bundes- und provinzielle Infrastrukturpipelines sowie Ankündigungen privater Fabrikprojekte sichern das kurzfristige Volumen. Andere Endverbraucherbranchen – darunter Bergbau, Schiffbau, Verteidigung, Luft- und Raumfahrt, Landwirtschaft und Telekommunikationsinfrastruktur – sollen jedoch jährlich um 5,19 % wachsen, was einen Wandel hin zu unternehmenskritischen und technologiegetriebenen Strukturen widerspiegelt. Verteidigungsprogramme, die von Reshoring-Initiativen profitieren, 5G-Turmausbauten und Rechenzentrumserweiterungen sind Beispiele für diese aufkommenden Nachfragepools. Stahlbauer, die branchenspezifische Zertifizierungen erwerben – wie AWS D1.1/D1.5 für Brücken oder NAVSEA-Zulassungen für Marinekomponenten – sind positioniert, um auf margenstärkere Aufträge zuzugreifen.
Nach Fertigungsverfahren:
Führungsposition des Schweißens durch Innovationen beim Schneiden herausgefordertDas Schweißen hielt im Jahr 2025 einen Anteil von 32,35 % im Nordamerika Markt für Konstruktionsstahlbau und bildet die Grundlage nahezu aller tragenden Verbindungen. MIG- und Fülldrahtverfahren führen, während fortschrittliche Tandem-Lichtbogen- und Hybrid-Laser-Lichtbogen-Systeme Verzug und Zykluszeit reduzieren. Schneidverfahren verzeichnen eine CAGR von 4,67 %, da automatisierte Faserlaser, Abschrägungsplasma und robotergestützte Rohrlinien den Durchsatz steigern. Nextrackers neue Anlage in Pennsylvania verdreifacht die Kapazität für Solar-Tracker-Rohre durch integriertes Bohren und Einziehen und unterstreicht die Produktivitätsgewinne, wenn Schneidautomatisierung mit branchenspezifischem Wachstum zusammenwirkt. Umform-, Zerspanungs- und Gussverfahren bleiben für spezialisierte Geometrien unverzichtbar, wachsen jedoch enger im Einklang mit der Gesamtproduktion.
Geografische Analyse
US-amerikanischer Markt für Stahlbaukonstruktionen
Die Vereinigten Staaten erfassten im Jahr 2025 85,67 % des Volumens im Nordamerika Markt für Konstruktionsstahlbau, gestützt durch eine umfangreiche bestehende Infrastrukturbasis, die Nähe zu großen Stahlwerken und einen tiefen Pool an Ingenieurtalenten. Hochkarätige Projekte wie die 4,7 Milliarden USD teure Gordie Howe International Bridge veranschaulichen das Ausmaß und die Anforderungen an lokale Inhalte, die inländische Betriebe begünstigen. Die Produktkategorieregeln der EPA und die Pilotprogramme der General Services Administration für kohlenstoffarme Beschaffung lenken Spezifikationen auf Elektrolichtbogenofen-geschmolzene Einsatzstoffe und stärken die Position der USA als Technologie- und Nachhaltigkeitsführer.
Kanadischer Markt für Stahlbaukonstruktionen
Kanada ist die am schnellsten wachsende Region mit einem CAGR von 4,45 % im Zeitraum 2025–2030. Der Ersatz des Fraser-River-Tunnels im Wert von 4,15 Milliarden CAD (3,2 Milliarden USD) sowie eine kontinuierliche Pipeline an Wind- und Wasserkraftprojekten treiben die strukturelle Nachfrage an. Der Standard der Bundesregierung in Ottawa für den eingebetteten Kohlenstoff im Bauwesen wird Projektträger ab September 2025 verpflichten, Stahl aus dem oberen 20 % der Kohlenstoffleistung zu beziehen, wodurch Stahlbauer in Richtung kohlenstoffarmer Elektrolichtbogenofen-Lieferketten gelenkt werden.
Mexikanischer Markt für Stahlbaukonstruktionen
Mexiko hinkt aufgrund einer schwachen inländischen Baukonjunktur und eines verstärkten Wettbewerbs durch asiatische Importe hinterher. Dennoch bieten die Regelungen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada (USMCA) sowie das Near-Shoring industrieller Erstausrüster Chancen für Betriebe in der Grenzregion, die schnelle und kostengünstigere Fertigungsleistungen anbieten. Die Abwertung des Peso hat die Kosten für importierte Verbrauchsmaterialien in die Höhe getrieben, doch Unternehmen mit langfristigen Abnahmeverträgen in den USA sind teilweise vor Wechselkursschwankungen geschützt.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Eine Konsolidierung ist im Gange: Lorraine Capital gründete die Caldera Manufacturing Group, indem vier mittelgroße Werkstätten zu einer Plattform mit 170 Mitarbeitern in Pennsylvania, Maryland und Oklahoma zusammengeführt wurden, was eine werksübergreifende Arbeitslastverlagerung und ein breiteres Leistungsangebot ermöglicht. Die Fusion von State Steel Supply mit SPS Companies im Jahr 2025 erweitert den Vertrieb auf 17 US-amerikanische und mexikanische Standorte und sichert die Kontrolle vom Stahlwerk bis zum Markt für Coils, Bleche und gefertigte Profile.
Technologie ist ein entscheidender Differenzierungsfaktor. Frühe Anwender KI-gestützter Konstruktionsoptimierung berichten von bis zu 75 % Reduzierung der Kalkulationsstunden und 50 % schnellerer Materialverschachtelung. Robotik hilft, den Arbeitskräftemangel auszugleichen, insbesondere bei wiederkehrenden Schweißnähten an Solartracker-Rohren und Windturmtreppen. Nachhaltigkeitsnachweise prägen ebenfalls den Bietererfolg. ArcelorMittals XCarb-Dachbleche mit 67 % geringerem Kohlenstoffausstoß erweitern das Angebot an aus Elektrolichtbogenöfen stammenden Produkten für Fertigungsbetriebe, die Beschaffungsbewertungen erfüllen möchten.
Marktlücken bestehen bei erdbebensicheren Nachrüstbaugruppen, Absenktunnelsegmenten und der Vorfertigung von Modulen für abgelegene Ressourcenprojekte. Unternehmen, die Planung, Fertigung und Montage vor Ort unter Festpreis- oder progressiven Planungs-Bau-Verträgen kombinieren können, sind am besten positioniert, um überdurchschnittliche Margen zu erzielen.
Marktführer der Stahlbaufertigung in Nordamerika
-
Valmont Industries Inc.
-
DBM Global Inc.
-
Cornerstone Building Brands Inc.
-
Groupe Canam Inc.
-
High Industries Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Konstruktionsstahlbau Unternehmen in diesem Bericht
- Valmont Industries Inc.
- DBM Global Inc.
- Cornerstone Building Brands Inc.
- Groupe Canam Inc.
- High Industries Inc.
- SME Industries Inc.
- Sabre Industries Inc.
- Whitemud Ironworks Group Inc.
- Canam Steel Corp. (U S)
- B & H Structures Co. Ltd (Canada)
- Marid Industries Limited
- Valmont SM (Mexico)
- GIMSA División Industrial S.A. de C.V.
- Fabricado de Acero Estructural S.A.
- SteelFab LLC (US)
- BlueScope Buildings North America
- Walters Group Inc.
- Banker Steel Company
- Schuff Steel (subs. of DBM Global)
Neueste Industrielle Entwicklungen in Nordamerika Markt für Konstruktionsstahlbau
- Februar 2025: ArcelorMittal ist eine Partnerschaft mit Ateliers 3S eingegangen, um kohlenstoffarme Trapezprofilbleche aus XCarb-recyceltem und mit erneuerbarer Energie hergestelltem Stahl einzuführen, wodurch der Kohlenstoff-Fußabdruck im Vergleich zu Hochofenprodukten um 67 % gesenkt wird.
- Januar 2025: State Steel Supply fusionierte mit SPS Companies und vereinte zwei der vierzig größten Servicecenter an 17 nordamerikanischen Standorten, wobei State Steel als eigenständige Einheit erhalten bleibt.
- Oktober 2024: Federal Steel Supply übernahm Venture Pipe and Supply und trat damit in die Ölfeld-Lieferkette Oklahomas ein, um sich über industrielle Rohrleitungen hinaus zu diversifizieren.
- September 2024: Beacon erwarb Chicago Metal Supply & Fabrication und fügte damit kundenspezifische Kapazitäten für architektonische Blecharbeiten hinzu, um sein Wachstumsprogramm Ambition 2025 zu unterstützen.
Berichtsumfang des nordamerikanischen Marktes für Stahlbaufertigung
Segmentierungsübersicht
| Schwerprofil (Träger und Stützen) |
| Leichtprofil und kaltgeformte Bauteile |
| Rohr- und Hohlprofile |
| Andere Produkttypen (Blechträger und Fachwerke, kundenspezifische Module und Gestelle usw.) |
| Bauwesen | Gewerbebau |
| Wohnungsbau | |
| Industriegebäude | |
| Infrastruktur (Verkehr) | |
| Energie und Stromversorgung (einschließlich Versorgungsunternehmen und erneuerbare Energien) | |
| Fertigungs- und Industrieanlagen | |
| Öl und Gas | |
| Automobil und Transport (Schienensysteme, Metrokomponenten usw.) | |
| Andere Endverbraucherbranchen (Bergbau, Schiffbau und Marine, Verteidigung und Luft- und Raumfahrt, Landwirtschaft und Lebensmittelverarbeitung sowie Telekommunikation) |
| Schneiden (Laserschneiden, Plasmaschneiden, Wasserstrahlschneiden, Sägen, Scheren usw.) |
| Biegen (Abkantpressen, Walzbiegen, Rotationsbiegen) |
| Schweißen (WIG, MIG, Lichtbogenschweißen, Punktschweißen) |
| Zerspanung (Fräsen, Drehen, Bohren, Schleifen, CNC-Bearbeitung) |
| Umformen (Stanzen, Schmieden, Walzen, Hydroformen) |
| Gießen (Sandguss, Druckguss, Feinguss) |
| Sonstige (Beschichten, Oberflächenbehandlung, Stanzen, Endbearbeitung, Befestigung, Montage, Wärmebehandlung, Gravieren, Hydroformen, Drückwalzen usw.) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Schwerprofil (Träger und Stützen) | |
| Leichtprofil und kaltgeformte Bauteile | ||
| Rohr- und Hohlprofile | ||
| Andere Produkttypen (Blechträger und Fachwerke, kundenspezifische Module und Gestelle usw.) | ||
| Nach Endverbraucherbranche | Bauwesen | Gewerbebau |
| Wohnungsbau | ||
| Industriegebäude | ||
| Infrastruktur (Verkehr) | ||
| Energie und Stromversorgung (einschließlich Versorgungsunternehmen und erneuerbare Energien) | ||
| Fertigungs- und Industrieanlagen | ||
| Öl und Gas | ||
| Automobil und Transport (Schienensysteme, Metrokomponenten usw.) | ||
| Andere Endverbraucherbranchen (Bergbau, Schiffbau und Marine, Verteidigung und Luft- und Raumfahrt, Landwirtschaft und Lebensmittelverarbeitung sowie Telekommunikation) | ||
| Nach Fertigungsverfahren | Schneiden (Laserschneiden, Plasmaschneiden, Wasserstrahlschneiden, Sägen, Scheren usw.) | |
| Biegen (Abkantpressen, Walzbiegen, Rotationsbiegen) | ||
| Schweißen (WIG, MIG, Lichtbogenschweißen, Punktschweißen) | ||
| Zerspanung (Fräsen, Drehen, Bohren, Schleifen, CNC-Bearbeitung) | ||
| Umformen (Stanzen, Schmieden, Walzen, Hydroformen) | ||
| Gießen (Sandguss, Druckguss, Feinguss) | ||
| Sonstige (Beschichten, Oberflächenbehandlung, Stanzen, Endbearbeitung, Befestigung, Montage, Wärmebehandlung, Gravieren, Hydroformen, Drückwalzen usw.) | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Markt für Konstruktionsstahlbau im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 47,32 Milliarden USD, mit einer bis 2031 prognostizierten CAGR von 3,34 %.
Welche Produktkategorie führt die Nachfrage in der Region an?
Schwere Stahlprofile wie Träger und Stützen führen mit einem Anteil von 41,78 % am Umsatz 2024.
Was treibt das schnellere Wachstum in Kanada im Vergleich zu den Vereinigten Staaten?
Große Infrastrukturprojekte wie der Ersatz des Fraser-River-Tunnels (3,2 Milliarden USD) und Beschaffungsregeln zum eingebetteten Kohlenstoff beschleunigen die kanadische Nachfrage.
Wie gehen Fertigungsbetriebe mit dem Schweißermangel um?
Unternehmen erweitern ihre Robotikinvestitionen, gehen Partnerschaften mit Fachschulen ein und bieten Ausbildungsplätze an, während sie gleichzeitig die Löhne erhöhen, um Talente anzuziehen.