
Größe und Marktanteil des nordamerikanischen Marktes für Verpackungsklebebänder
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
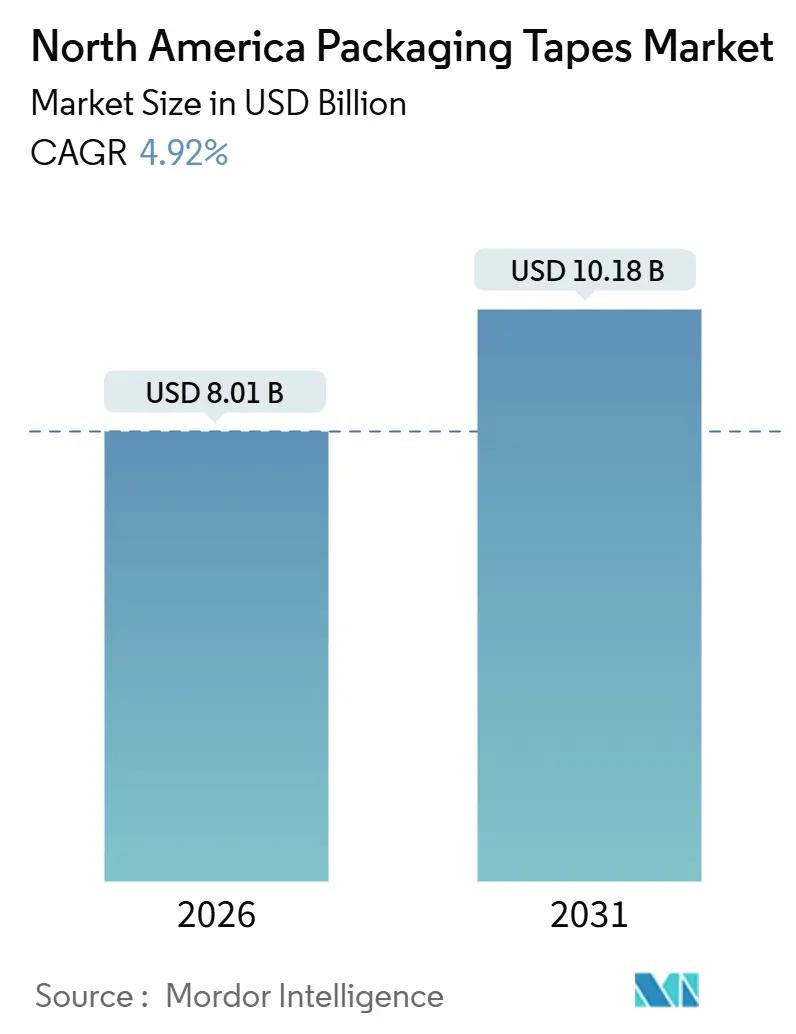
| Marktgröße (2026) | 8.01 Milliarden US-Dollar |
| Marktgröße (2031) | 10.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Verpackungsklebebänder von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für Verpackungsklebebänder wird im Jahr 2026 auf 8,01 Milliarden USD geschätzt und soll bis 2031 einen Wert von 10,18 Milliarden USD erreichen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2026–2031). Die anhaltende Automatisierung der E-Commerce-Auftragsabwicklung, die Verlagerung der Leichtmontage im Rahmen des USMCA sowie Nachhaltigkeitsvorgaben des Einzelhandels stützen gemeinsam diesen stetigen Wachstumspfad. Kunststoffbasierte Produkte dominieren nach wie vor den Markt für Verpackungsklebebänder, da sie eine Zugfestigkeit bieten, die rauen Logistikumgebungen standhält; dennoch gewinnen Kraft- und andere Papiervarianten Aufträge, wo Repulpierbarkeit und die Einhaltung lebensmittelrechtlicher Vorschriften die Kaufentscheidungen bestimmen. Schmelzklebstoff- und Acrylchemien gedeihen in automatisierten Kartonversiegelungslinien, da sie innerhalb von weniger als einer Sekunde Handhabungsfestigkeit entwickeln und so kostspielige Warteschlangen bei laufenden Arbeiten vermeiden. Gleichzeitig gewinnen wasserbasierte Acrylate und wasseraktivierte Klebebänder in Premiumanwendungen Marktanteile, die VOC-arme Formulierungen oder eindeutige Manipulationsnachweise erfordern. Der Wettbewerbsdruck nimmt zu: Multinationale Konzerne sichern ihren Marktanteil durch vertikale Integration, während regionale Konverter auf kurzläufige, individuell bedruckte Aufträge abzielen, die große Werke nur schwer bedienen können.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Kunststoff im Jahr 2025 einen Umsatzanteil von 77,11 %, während Papier bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen wird.
- Nach Klebstofftyp führte Acryl im Jahr 2025 mit einem Marktanteil von 47,40 % am Markt für Verpackungsklebebänder; die Kategorie Sonstige soll bis 2031 mit einer CAGR von 5,07 % wachsen.
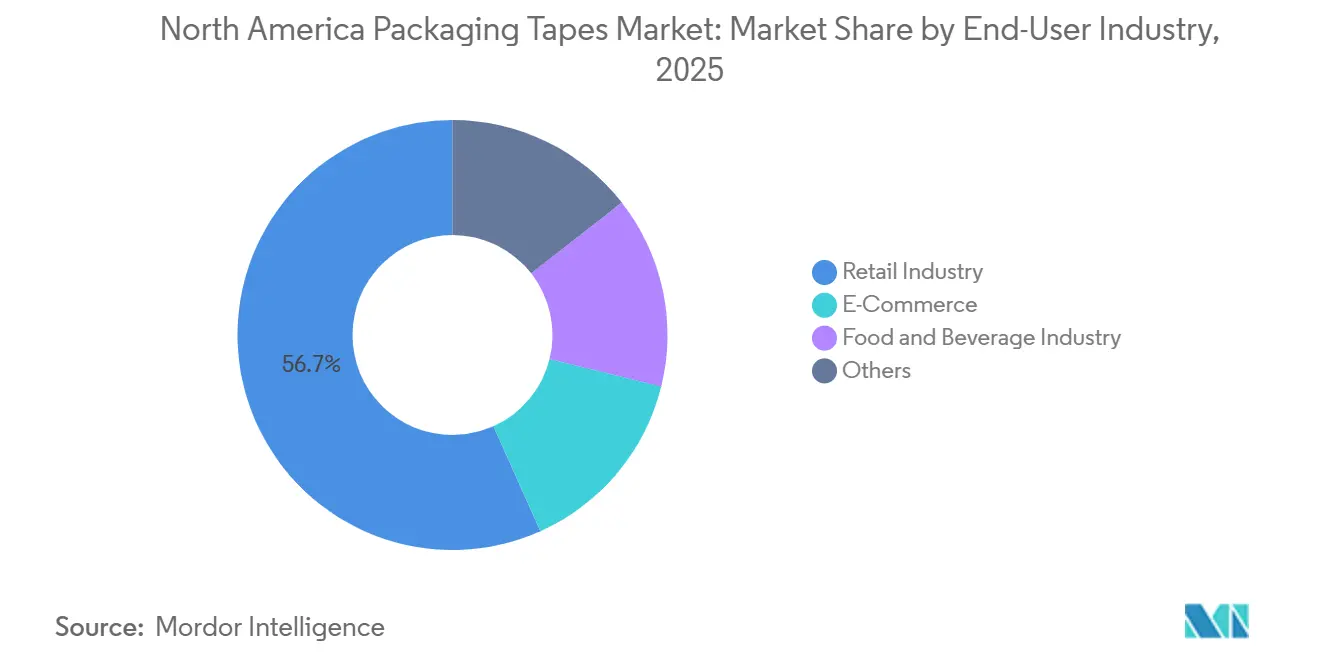
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 56,72 % am Marktvolumen für Verpackungsklebebänder auf den Einzelhandel, während E-Commerce bis 2031 voraussichtlich mit einer CAGR von 7,15 % expandieren wird.
- Nach Geografie entfielen im Jahr 2025 82,85 % des Marktvolumens für Verpackungsklebebänder auf die Vereinigten Staaten, die bis 2031 eine CAGR von 5,11 % verzeichnen dürften.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Nachfrage aus E-Commerce und Omni-Channel-Logistik | +1.8% | Vereinigte Staaten (primär), Kanada (sekundär), Mexiko (aufkommender grenzüberschreitender Handel) | Mittelfristig (2–4 Jahre) |
| Lebensmittelrechtliche Compliance beschleunigt die Einführung von Papier- und wasseraktivierten Klebebändern | +1.2% | Vereinigte Staaten und Kanada (Durchsetzungsbereiche der FDA und der CFIA) | Langfristig (≥ 4 Jahre) |
| Automatisierungsgerechte Schmelzklebstoff-Druckempfindlichklebstoff-Linien in nordamerikanischen Fulfillment-Zentren | +1.0% | Vereinigte Staaten (Fulfillment-Korridore im Mittleren Westen und Südosten) | Kurzfristig (≤ 2 Jahre) |
| Nearshoring steigert die Klebebandnachfrage in grenzüberschreitenden Handelszonen | +0.7% | Mexiko (Grenzstaaten), Vereinigte Staaten (Logistikzentren in Texas und Arizona) | Mittelfristig (2–4 Jahre) |
| Digital bedruckte Klebebänder zum Markenschutz gewinnen an Bedeutung | +0.5% | Vereinigte Staaten und Kanada (hochwertige Güter, Pharmazeutika, Elektronik) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Nachfrage aus E-Commerce und Omni-Channel-Logistik
Die Automatisierung treibt den Klebebandverbrauch pro versiegeltem Karton in die Höhe. Amazons Lagerausbau im Jahr 2024 schuf zusätzliche Kapazitäten, die mit Kartonversiegelungsmaschinen ausgestattet sind, welche Kartons in gleichmäßigem Tempo verarbeiten und dabei Schmelzklebstoffbänder benötigen, die sofortigen Halt bieten. Fulfillment-Anbieter konsolidieren Bestände in weniger, aber größeren Zentren, was den durchschnittlichen Durchsatz erhöht und sicherstellt, dass der Markt für Verpackungsklebebänder auch dann weiter wächst, wenn sich das E-Commerce-Wachstum verlangsamt. Robotik eliminiert manuelle Verweilzeiten und begünstigt Klebstoffe, die in unter einer Sekunde binden, während gleichmäßig gewickelte Rollen ununterbrochene Läufe auf Hochgeschwindigkeitsanlagen ermöglichen. Da Ausfallzeiten hohe Kosten verursachen können, zahlen Betreiber bereitwillig Aufpreise für spleißfreie, automatisierungsgerechte Klebebänder, die Prozesszuverlässigkeit garantieren.
Lebensmittelrechtliche Compliance beschleunigt die Einführung von Papier- und wasseraktivierten Klebebändern
Als Reaktion auf FDA 21 CFR 175.105 und die CFIA-Vorschriften Kanadas besteht eine erhöhte Nachfrage nach dem Nachweis, dass Klebstoffe nicht in Lebensmittel migrieren. Dieser Druck hat Käufer dazu veranlasst, wasserbasierte Acrylate oder wasseraktivierte Chemien auf Kraftträgern zu bevorzugen. Obwohl diese Klebebänder einen Preisaufschlag erfordern, sind Lebensmittel- und Getränkemarken bereit, die Mehrkosten zu tragen, um ihre Exportzertifizierungen zu schützen. Henkels AQUENCE-PS-Sortiment, das über eine Lebensmittelkontaktzertifizierung verfügt, dringt nun in die Getränke- und Kühlkostsektoren vor, wo eine Klebrigkeit bei niedrigen Temperaturen unerlässlich ist. Da die PFAS-Beschränkungen verschärft werden, plant 3M, diese Chemikalienklasse bis Ende 2025 vollständig aufzugeben, was eine Neuformulierung seiner Bestandsprodukte erforderlich macht. Einzelhändler, die Lieferantenbewertungen an ESG-Kennzahlen ausrichten, betrachten Papierklebebänder als effiziente Lösung zur Reduzierung des Kunststoffeinsatzes und zur Umgehung von EPR-Gebühren, was sie zu wichtigen Akteuren bei der Neugestaltung der Verpackungsklebebandlandschaft macht.
Automatisierungsgerechte Schmelzklebstoff-Druckempfindlichklebstoff-Linien in nordamerikanischen Fulfillment-Zentren
Gracos tanklose Schmelzsysteme haben durch die Reduzierung des Energieverbrauchs Liniengeschwindigkeiten ermöglicht, die zuvor mit reinen Kunststoffklebebändern nicht erreichbar waren[1]GRACO, "Tanklose Schmelzklebstoffsysteme," graco.com. ExxonMobils im Jahr 2024 neu eingeführtes ENBA-Copolymer reduziert die Abbindezeiten weiter und gewährleistet starke Verbindungen auf recycelten Wellpappenoberflächen bei geringerem Energieeinsatz. Kapitalinvestitionen pro Linie amortisieren sich für Anlagen, die mehr als 5.000 Kartons pro Schicht verarbeiten, was die Einführung festigt. Einmal installiert, fixieren automatisierte Linien die Klebstoffspezifikationen und sichern Klebebandlieferanten langfristige Verträge – ein Vorteil, der das Wachstum im Markt für Verpackungsklebebänder auch in konjunkturellen Abschwächungsphasen stabil hält.
Nearshoring steigert die Klebebandnachfrage in grenzüberschreitenden Handelszonen
Im Jahr 2023 überholte Mexiko China und wurde zum größten Warenhandelspartner der Vereinigten Staaten. Dieser Wandel beflügelte das Wachstum der mexikanischen Verpackungsnachfrage und stärkte die nordwärts gerichteten Lieferungen, insbesondere jene, die auf hochzugfeste BOPP-Klebebänder angewiesen sind[2]USITC, "USMCA Ursprungsregeln für Kraftfahrzeuge," usitc.gov. International Paper betreibt Wellpappenwerke in der Nähe von Laredo und El Paso und kann dadurch Kartons und Klebebänder an Automobil- und Elektronikmonteure auf beiden Seiten der Grenze am nächsten Tag liefern. Angesichts der Temperaturschwankungen – von der intensiven Wüstenhitze bis zur Kälte von Kühlwaggons – müssen Produkte für einen Bereich von -28,9 °C bis 82,2 °C ausgelegt sein. Diese Anforderung hat dazu geführt, dass Shurtapes HP-232 speziell für Kühlkettenrouten Verträge gesichert hat. Infolgedessen hat das Nearshoring mehrjährige Volumenverpflichtungen gefestigt und dem Markt für Verpackungsklebebänder einen Puffer gegen Ausgabenrückgänge verschafft, die in anderen Sektoren zu beobachten sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Propylen- und Kautschuk-Rohstoffpreise | -0.9% | Vereinigte Staaten und Kanada (petrochemische Cluster an der Golfküste und in Alberta) | Kurzfristig (≤ 2 Jahre) |
| Steigende staatliche Kunststoffabfall-EPR-Gebühren auf BOPP/PVC-Klebebänder | -0.6% | Kalifornien, Colorado, Maine, Oregon (Durchsetzung auf Staatsebene) | Mittelfristig (2–4 Jahre) |
| Kapitalkosten für die Umrüstung bestehender Linien auf wasserbasierte Systeme | -0.4% | Vereinigte Staaten und Kanada (Konvertierungsanlagen, die eine Nachrüstung erfordern) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Propylen- und Kautschuk-Rohstoffpreise
Im Jahr 2024 schwankten die Spotpreise für Propylen an den Golfküstenzentren erheblich. Diese Volatilität führte innerhalb eines einzigen Quartals zu einer Verringerung der BOPP-Margen. Ebenso erlebten Kautschuk-Rohstoffe Preisschwankungen, die größtenteils auf wetterbedingte Störungen in Südostasien zurückzuführen waren. Während größere Hersteller diese Schwankungen durch mehrjährige Verträge absichern können, fehlt regionalen Konvertern häufig dieser Vorteil. Infolgedessen sind sie gezwungen, die Volatilität mit Verzögerung an die Käufer weiterzugeben. Diese Verzögerung belastet ihre Beziehungen zu umsatzstarken Einzelhändlern, die die jährlichen Klebebandkosten typischerweise Monate im Voraus budgetieren. Selbst wenn der Markt für Verpackungsklebebänder volumenmäßig wächst, dämpfen Rohstoffpreisanstiege daher die Gewinnerwartungen.
Steigende staatliche Kunststoffabfall-EPR-Gebühren auf BOPP/PVC-Klebebänder
Kaliforniens SB 54, das 2027 Herstellergebühren einführen soll, zielt auf eine Reduzierung von Kunststoffabfällen bis 2032 ab. Diese Gesetzgebung hat bereits zu einem Anstieg der Kosten für nicht recycelbare Klebebänder geführt. Ähnliche Gesetze in Colorado, Maine und Oregon haben unterdessen ein Compliance-Labyrinth geschaffen. Händler sehen sich nun gezwungen, staatsspezifische Lagereinheiten zu bevorraten, was ihr Umlaufkapital jährlich je Bundesstaat erhöhen kann. Unternehmen wie Tesa haben proaktiv gehandelt und recycelte PET-Klebebänder eingeführt, die Recyclingtests am Straßenrand bestehen. Diese Klebebänder sind jedoch mit einem Preisaufschlag verbunden, was sie in margenschwachen Märkten weniger attraktiv macht. Infolgedessen behindern EPR-Abgaben den Übergang zu alternativen Kunststoffqualitäten im Markt für Verpackungsklebebänder, insbesondere bei Standardanwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Papieradoption übertrifft Kunststoff bei nachhaltigkeitsorientierten KundenPapierklebebänder sollen bis 2031 mit einer CAGR von 5,61 % wachsen und damit das Gesamtwachstum des Marktes für Verpackungsklebebänder übertreffen, da Marken auf Substrate abzielen, die reibungslos durch Recyclingmühlen laufen. Kunststoffqualitäten behielten 77,11 % des Umsatzes von 2025, da BOPP Feuchtigkeit widersteht und die Zugfestigkeit bei Exportlieferungen beibehält; dennoch haben nationale Einzelhändler sich verpflichtet, nicht recycelbare Komponenten bis 2030 zu eliminieren. Diese Zusagen ermöglichen es Papiervarianten, risikoarme Lagereinheiten zu verdrängen, insbesondere in E-Commerce-Kanälen, wo die Sichtbarkeit des Klebebands auch die Markenbildung unterstützt.
Kraftträger in Kombination mit wasseraktivierten Klebstoffen versiegeln faserbasierte Kartons, ohne Papierströme zu verunreinigen, und sind daher in Bundesstaaten, die EPR-Gebühren erheben, eine bevorzugte Option. Verstärktes Papierklebeband schließt historische Festigkeitslücken und ermöglicht es Papier, mittelschwere Lasten zu sichern, die bisher Kunststoff vorbehalten waren. Umgekehrt erfordern Tiefkühlkost und interkontinentale Routen nach wie vor Kunststoffqualitäten, die extremen Temperaturen standhalten. Klebstoffformulierungsspezialisten reagieren darauf, indem sie die Klebrigkeit auf recycelte Wellpappe abstimmen und so sicherstellen, dass beide Substrate ihren Anteil in ihren jeweiligen Nischen behalten, während sich der Markt für Verpackungsklebebänder diversifiziert.


Nach Klebstofftyp:
Acrylate dominieren, während wasserbasierte Plattformen an Fahrt gewinnenAcrylchemien kontrollierten 47,40 % des Umsatzes von 2025, da sie breite Temperaturschwankungen aushalten und die FDA-Lebensmittelkontaktvorschriften erfüllen. Schmelzklebstoffqualitäten bleiben die Arbeitspferde automatisierter Linien, doch wasserbasierte und Silikonformulierungen stehen an der Spitze der am schnellsten wachsenden Kategorie Sonstige, die mit einer CAGR von 5,07 % expandieren soll.
Angetrieben durch Automatisierungsanreize wetteifern Lieferanten darum, die Abbindezeiten zu verkürzen. So erzielt ExxonMobils ENBA-Copolymer eine deutliche Verkürzung der Aushärtungsfenster und ermöglicht es Klebebändern, schnell mit recycelten Kartons zu verbinden. Wasserbasierte Acrylate sichern sich Verträge, insbesondere wenn VOC-arme Betriebsabläufe oder die Recyclingfähigkeit am Straßenrand in Ausschreibungen priorisiert werden. Obwohl Kautschukmatrizen in FDA- oder CFIA-regulierten Anwendungen aufgrund von Migrationsproblemen an Boden verlieren, bleiben sie eine kostengünstige Wahl für die leichte Kartonversiegelung. Das empfindliche Gleichgewicht aus Geschwindigkeit, Temperaturanpassungsfähigkeit und regulatorischer Einhaltung gestaltet die Klebstoffauswahl um und schafft vielfältige Chancen im Markt für Verpackungsklebebänder.
Nach Endverbraucherbranche:
E-Commerce ist klein, aber schnell wachsend; Einzelhandel bleibt der KernEinzelhandelsverteilzentren verbrauchten 2025 56,72 % der Nachfrage dank hochvolumiger Kartonversiegelung, doch E-Commerce verzeichnet die stärkste Expansion mit einer CAGR von 7,15 % bis 2031. Jedes neue automatisierungsgerechte Fulfillment-Zentrum nutzt für die robotergestützte Anwendung optimierte Schmelzklebstoffbänder, was den Wert pro Karton steigert, noch bevor die Gesamtpaketanzahl zunimmt.
Lebensmittel- und Getränkeverarbeiter entscheiden sich für wasserbasierte Acrylate und wasseraktiviertes Papier. Diese Entscheidungen gewährleisten die Einhaltung von Lebensmittelkontaktstandards und Kühlkettenanforderungen, insbesondere in Szenarien, in denen Kondensation ein Risiko für das Versagen des Klebstoffs darstellt. In der Kategorie „Sonstige” investieren Pharmazeutika und Elektronik mehr pro Karton. Dies ist größtenteils auf die Premiumpreisgestaltung von manipulationssicheren und digital bedruckten Sicherheitsklebebändern zurückzuführen. Solche Premiumsegmente eröffnen lukrative Wege und stärken die Lieferantenmargen. Dies ist besonders bemerkenswert, da stärker standardisierte Anwendungen sporadischem Preisdruck ausgesetzt sind. Infolgedessen diversifiziert der Markt für Verpackungsklebebänder seine Wachstumswege, anstatt sich auf eine einzige vertikale Branche zu stützen.

Geografische Analyse
Vereinigte Staaten Markt für Verpackungsklebebänder
Die Vereinigten Staaten machen 82,85 % des regionalen Umsatzes aus und werden bis 2031 mit einem CAGR von 5,11 % wachsen, da Fulfillment-Zentren im Mittleren Westen und Südosten robotergestützte Kartonversiegelungslinien hochfahren. In Kalifornien beschleunigt der Druck durch das staatliche EPR-Gesetz den Übergang zu Papier- und Recycling-PET-Klebebändern. Dieser Wandel hat einen zweigliedrigen Markt hervorgebracht, in dem nachhaltige Angebote beachtliche Preisaufschläge erzielen. Die Skalenvorteile in der Branche werden durch eine Anlage eindrucksvoll verdeutlicht, die jährlich eine beachtliche Menge an Klebeband produziert. Diese Produktionskapazität ermöglicht eine Just-in-Time-Nachversorgung, eine Leistung, die regionale Konfektionierer nur schwer replizieren können. Darüber hinaus hat die Durchsetzung von FDA 21 CFR 175.105 die Compliance-Anforderungen erhöht und lenkt Aufträge zu Lieferanten, die eine dokumentierte Migrationsprüfung nachweisen können.
Kanada Markt für Verpackungsklebebänder
In Kanada ist trotz seiner geringeren Größe ein ausgeprägter Pro-Kopf-Verbrauch von Tieftemperatur-Klebeband zu verzeichnen. Dies ist größtenteils auf die langen Winter des Landes zurückzuführen, die Logistiknetzwerke dazu zwingen, bei Temperaturen unter -18 °C zu operieren. Die CFIA-Standards in Kanada sind eng an die US-amerikanischen Vorschriften angelehnt und lenken Käufer subtil in Richtung wasserbasierter oder Papierlösungen, die Migrationsrisiken mindern. Lokale Einrichtungen sind strategisch positioniert, verkürzen die Vorlaufzeiten für Kühllketten-Kunden erheblich und liefern Acrylate, die auch bei Temperaturen unter dem Gefrierpunkt ihre Klebrigkeit behalten.
Mexiko Markt für Verpackungsklebebänder
Mexiko profitiert von der Nearshoring-Entwicklung im Rahmen des USMCA-Abkommens und gewinnt einen wachsenden Anteil an den Montagesektoren für Automobil und Elektronik. Diese Sektoren verzeichnen eine steigende Nachfrage nach hochzugfesten BOPP-Qualitäten. Grenznahe Wellpappenwerke erfüllen geschickt den Tagesbedarf. Gleichzeitig sind vielseitige Dual-Temperatur-Portfolios in der Lage, sowohl die extreme Wüstenhitze als auch die Anforderungen von Kühlwaggons zu bewältigen. Diese Vernetzung wird durch die Bewegung von in den USA hergestellten Klebstoffen in Richtung Süden und fertigen Kartons in Richtung Norden weiter unterstrichen und festigt eine integrierte Lieferkette, die den übergeordneten Markt für Verpackungsklebebänder stärkt.
Regulatorisches Umfeld
Verpackungsklebebänder, die in Nordamerika verkauft werden, müssen den Lebensmittelkontakt- und Transportanforderungen entsprechen, die die Wahl von Trägermaterial und Klebstoff beeinflussen. FDA 21 CFR 175.105 in den Vereinigten Staaten und CFIA-konforme Erwartungen in Kanada legen Wert auf dokumentierte Migrationstests, was die Einführung von wasserbasierten Acrylaten und wasseraktivierten Systemen in der Lebensmittel- und Getränkeverpackung unterstützt. Für bestimmte Logistik- und Ladungssicherungsanwendungen werden ASTM-Leistungsnormen wie ASTM D1974/D1974M herangezogen, während die United States Pipeline and Hazardous Materials Safety Administration (PHMSA) Leitlinien zum Ermessensspielraum bei der Durchsetzung von Verpackungs- und Transportvorschriften gemäß 49 CFR Parts 171-180 vorhält.
Auch Nachhaltigkeits- und Handelspolitik prägen Spezifikationen und Preisgestaltung. Bundesstaatliche Programme zur erweiterten Herstellerverantwortung (EPR) und Gebühren für Kunststoffabfälle, wie sie durch California SB 54 hervorgehoben werden (mit einer für 2027 geplanten Einführung der Herstellergebühr), erhöhen die Compliance-Kosten für nicht recycelbare Klebebandkomponenten und steigern die Nachfrage nach Papier- und Alternativen mit Recyclinganteil. Grenzüberschreitende Warenströme im Rahmen des USMCA/CUSMA-Abkommens, einschließlich technischer Handelshemmnisse und Normungsbestimmungen, unterstützen einen harmonisierten Handel, halten Verarbeiter aber weiterhin dazu an, sich auf Dokumentation, Kennzeichnung und Materialangaben zu konzentrieren, da Bewertungsbögen von Einzelhändlern und öffentliche Offenlegungen (zum Beispiel die von Shurtape referenzierte Klimarisikoberichterstattung) im Beschaffungsprozess häufiger auftauchen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen (Polypropylen für BOPP-Folien, Papier für Kraftpapier-Träger sowie Acryl- oder Schmelzklebstoff-Vorprodukte), gefolgt von Folienextrusion oder Papierverarbeitung, Klebstoffformulierung und Beschichtung/Laminierung, Schneiden und Rollenfertigstellung, und dann dem Vertrieb über Industriekanäle und Verpackungsintegratoren. Integrierte Hersteller, die Klebstoffmasse und Verarbeitung kontrollieren, können eine engere Chargenkonsistenz bieten und Klebebänder für automatisierte Kartonverschließanlagen qualifizieren, während regionale Verarbeiter sich durch individuellen Druck, kürzere Losgrößen und schnelle Durchlaufzeiten differenzieren.
Die nachgelagerte Nachfrage konzentriert sich auf Vertriebszentren des Einzelhandels, E-Commerce-Fulfillment-Zentren und Lebensmittel- und Getränkebetriebe, die Klebebänder durch Linientests an Kartonverschließmaschinen und durch Compliance-Dokumentation zu Lebensmittelkontakt- und VOC-armen Anforderungen qualifizieren. Branchenkoordination und technische Validierung werden von Gremien wie dem Pressure Sensitive Tape Council (PSTC) unterstützt, das Lieferanten und Endnutzer rund um Testmethoden und Leistungsanforderungen zusammenbringt. Handels- und Anlandekostenmanagement beeinflussen auch grenzüberschreitende Lieferungen und importierte Vorprodukte, da Importers of Record (IOR) Rechte in Zoll- und Abgabenerstattungsprozessen halten, was beeinflusst, wie Co-Packer und Klebebandlieferanten Preisgestaltung und Kostenweitergabe in Verträgen strukturieren.
Wettbewerbslandschaft
Der nordamerikanische Markt für Verpackungsklebebänder ist mäßig konsolidiert. Die integrierte Produktion sowohl von Klebstoffmasse als auch von fertigem Klebeband ermöglicht es diesen etablierten Akteuren, die von automatisierten Linien geforderte Chargenkonsistenz zu garantieren. 3Ms RoboTape-Plattform verbindet Ausrüstung und Verbrauchsmaterialien und bindet Kunden an mehrjährige Klebebandverträge mit überdurchschnittlichen Margen. Regionale Konverter konkurrieren durch individuellen Druck, schnelle Auftragsabwicklung und flexible Mindestmengen. Digitaler Tintenstrahldruck hat die Einrichtungskosten gesenkt und ermöglicht Sicherheitsgrafiken und QR-Codes auf Auflagen von nur 500 Kartons. Diese Fähigkeit zieht mittelständische Marken an, die die Paketpräsentation verbessern möchten, ohne Druckplattengebühren zu tragen. Infolgedessen unterstützt der Markt für Verpackungsklebebänder sowohl massenhafte Standardvolumina als auch profitable Mikronischen. Die Notwendigkeit, Produkte vor PFAS-Verboten neu zu formulieren, benachteiligt kleine Neueinsteiger, da die Einhaltung regulatorischer Anforderungen dediziertes Fachpersonal und Pilotlinien im Millionenbereich erfordert.
Marktführer in der nordamerikanischen Verpackungsklebebandbranche
3M
Intertape Polymer Group Inc.
Shurtape Technologies LLC
Avery Dennison Corporation
Amcor plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Verpackungsklebebänder
- 3M
- Amcor plc
- Avery Dennison Corporation
- CCT Tapes
- Henkel AG & Co. KGaA
- Intertape Polymer Group Inc.
- LINTEC Corporation
- Mactac LLC
- Nitto Denko Corporation
- Scapa
- Shurtape Technologies LLC
- Tesa SE

Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum entsteht an der Schnittstelle von Nachhaltigkeits-Compliance und Automatisierungsleistung. Verarbeiter, die Papier-, wasseraktivierte Klebebänder (WAT) und Kunststoffklebebänder mit Recyclinganteil mit validierter Leistung auf Hochgeschwindigkeits-Kartonverschließmaschinen liefern können, erhalten Zugang zu Programmen von Einzelhändlern und 3PL-Anbietern, die ihre Verpackungsbewertungsbögen verschärfen. Kanada fügt mit Initiativen zur Verfolgung und Berichterstattung von Kunststoffen, einschließlich des Federal Plastics Registry, einen compliancegetriebenen Hebel hinzu, der Marken und Distributoren zu einer stärkeren Materialbilanzierung drängt und die Nachfrage nach SKUs mit klarerer Dokumentation und Rückverfolgbarkeit des Recyclinganteils steigern kann.
Dienstleistungsbasiertes Verkaufen schafft zudem eine zweite Chancenspur, da Fulfillment- und DC-Betreiber Betriebszeit und Gesamtkosten pro versiegeltem Karton priorisieren. Intertape Polymer Group (IPG) hat im Februar 2026 ihr Programm Packaging Diagnostics gestartet, was einen Wandel hin zu integrierten Toolsets signalisiert, die die Klebebandauswahl mit Ausrüstungsleistung und Überwachung verknüpfen. Dieser Ansatz kann bei Großkunden mit hohem Durchsatz Resonanz finden, wo Klebstoffabbindezeit und spleißfreier Betrieb zentral sind. Unabhängig davon schaffen handelspolitische Maßnahmen wie die USTR-Section-301-Zollmaßnahmen im Jahr 2026 sowie die operative Komplexität der Zollrückerstattung (oft an den IOR-Status gebunden) Raum für Lieferanten mit starker Compliance, Dokumentation und regionalen Fertigungsstandorten, um die Beschaffung für Versender mit mehreren Standorten in den Vereinigten Staaten, Kanada und Mexiko zu vereinfachen.
Recent Industry Developments in Nordamerika-Markt für Verpackungsklebebänder
- April 2026: Cantech/Intertape Polymer Group (IPG) gab eine strategische Erweiterung der Marke Tuck Tape in den kanadischen Einzelhandelsmarkt für Verbraucher bekannt, einschließlich einer neuen Linie leistungsstarker Kartonverschlussklebebänder (Utility Packing Tape, Advance Packaging Tape und Premium Shipping Tape). Die Erweiterung vergrößert IPGs geografische Präsenz und beschleunigt die Marktdurchdringung in Verbraucherkanälen. Sie erhöht auch die Nachfragetreiber im Zusammenhang mit E-Commerce und Einzelhandelsverpackungen.
- Februar 2026: Intertape Polymer Group (IPG) startete das Programm Packaging Diagnostics, das die Tools iTrack, AF2K und Gear Up integriert, um die Effizienz der Verpackungslinie und die Betriebszeit der Ausrüstung zu verbessern. Das datengestützte Diagnoseangebot erweitert IPGs Serviceportfolio über den Produktverkauf hinaus. Es zielt darauf ab, die Kundenbindung durch integrierte Lösungen und Leistungsanalysen zu stärken.
- März 2025: Die Vibac Group eröffnete einen Standort in Tennessee, um Lieferzeiten zu verkürzen und das Servicelevel in den Vereinigten Staaten zu erhöhen. Die Erweiterung der Präsenz verbessert die Versorgungssicherheit und Servicefähigkeiten in Nordamerika. Sie stärkt die Wettbewerbsposition auf dem nordamerikanischen Markt.


Nordamerika-Markt für Verpackungsklebebänder Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verpackungsklebebänder, die in ganz Nordamerika zum Verschließen, Bündeln und Schützen von Paketen in Logistik und Versand verkauft und verwendet werden, gemessen am Umsatz am Verkaufspunkt an Endnutzer oder Kanäle.
Ausgeschlossener Umfang: Wir schließen Nicht-Verpackungsklebebänder aus, die hauptsächlich für Maskierung, elektrische Isolierung, medizinische oder Baueinsatzzwecke verwendet werden.
Übersicht der Segmentierung
- Nach Materialtyp
- Kunststoff
- Papier
- Nach Klebstofftyp
- Acryl
- Schmelzklebstoff
- Kautschukbasis
- Sonstige
- Nach Endverbraucherbranche
- E-Commerce
- Lebensmittel- und Getränkeindustrie
- Einzelhandelsbranche
- Sonstige
- Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau eines klaren Nachfragebildes für Verpackungsaktivitäten und Versandintensität in den Vereinigten Staaten, Kanada und Mexiko, das dann damit abgeglichen wird, wie Klebebänder in der Region produziert und gehandelt werden. Um Annahmen fundiert zu halten, verweisen wir auf öffentliche Quellen wie Fertigungs- und Handelsreihen des US Census Bureau, Tabellen zu Fertigungslieferungen von Statistics Canada, Industriestatistiken des mexikanischen INEGI sowie Zoll- und Importdaten der US International Trade Commission für relevante HS-Codes.
Wir überprüfen zudem technische und normative Zusammenhänge, die Mix und Preisgestaltung beeinflussen können, unter Nutzung von Quellen wie ASTM-Normenreferenzen, Publikationen von Verpackungsverbänden und Fachbegutachteten Arbeiten zu druckempfindlichen Klebstoffen und Papier- versus Kunststoffsubstraten. Auf Unternehmensseite helfen Einreichungen, Jahresberichte, Investorenpräsentationen und seriöse Nachrichtenberichterstattung, Kapazitätserweiterungen, Verbindungen zu Rohstoffen (Folie, Papier, Klebstoffe) und Kanalverschiebungen zu validieren. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und für Prüfungen von Import- und Exportmengen. Die hier genannten Quellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für Erhebung, Abgleich und Klärung verwendet.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Klebebandherstellern, Verarbeitern, Distributoren, Verpackungskäufern und Werks- oder Beschaffungsmanagern in ganz Nordamerika durch. Ihre Rückmeldungen überprüfen Versand- und Kartonnachfragesignale, schließen Lücken bei Produktmix, ASP-Entwicklung, Kanalbeständen und Nachfrage nach Recyclinganteil und helfen uns, widersprüchliche Annahmen abzugleichen. Bei Bedarf wird erneut Kontakt aufgenommen, wenn eine Antwort die Arbeitsansicht wesentlich verändert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 30% |
| Kleinere Marktteilnehmer: 25% | Manager: 55% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Rebuild des Verpackungsaktivitätspools in Nordamerika, wobei Versandintensität und industrielle Produktion in Klebebandnachfrage übersetzt und dann über realistische Preisbänder in Wert umgerechnet werden. Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt, wie zum Beispiel Stichprobenvolumina nach Hauptanwendung, Kanalprüfungen bei Distributoren und Plausibilitätstests von ASP mal Volumen für wichtige Klebebandformate, sodass Gesamtwerte angepasst werden können, wenn beide Sichtweisen voneinander abweichen.
Zu den wichtigsten von uns verfolgten Eingangsgrößen zählen Wellpappe-Kartonlieferungen und der breitere Verpackungsdurchsatz, Paket- und Frachtaktivitäten, die den Kartonverschluss treiben, Import- und Exportbewegungen für klebebandbezogene Codes, Rohstofftrendsignale für Folien-, Papier- und Klebstoffkomponenten sowie beobachtete Verschiebungen hin zu wasserbasierten und Papieroptionen für Nachhaltigkeitsprogramme. Für Prognosen wird eine Szenarioanalyse rund um E-Commerce-Wachstum, Automatisierung bei Kartonverschließlinien und relative Preisgestaltung zwischen Kunststoff- und Papierklebebändern angewendet und dann mit Expertenkonsens aus Interviews abgestimmt, damit die Aussichten realistisch bleiben. Wenn Bottom-up-Signale für kleinere Kanäle unvollständig sind, schließen wir Lücken mittels verhältnisbasierter Zuteilung aus verifizierten Distributoren-Mixen und länderspezifischen Nachfrageindikatoren, gefolgt von einer abschließenden Konsistenzprüfung über die drei Länder hinweg.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, wobei Marktgesamtwerte gegen Handelsbewegungen, Verpackungsproduktion und aus dem Feld erhobene Preisspannen geprüft werden. Zeigt ein Land oder ein Klebebandtyp einen ungewöhnlichen Sprung, werden die Eingangsdaten erneut überprüft, und bei Bedarf werden Interviews erneut aufgesucht, um zu bestätigen, ob die Veränderung real ist oder durch Zeitpunkt, Währung oder einmalige Vorratsbildung verursacht wurde.
Vor der endgültigen Freigabe durchläuft das Modell mehrere Analystenprüfungen, die den aktuellen Durchlauf mit früheren Versionen und externen Indikatoren vergleichen, und anschließend werden Abweichungen dokumentiert und aufgelöst. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie starken Preisänderungen bei Kunststoffgranulaten, Kapazitätsverschiebungen oder größeren politischen Maßnahmen mit Auswirkungen auf den Handel. Unmittelbar vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Verpackungsklebebänder in Nordamerika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verpackungsklebebänder in Nordamerika können unterschiedlich ausfallen, weil die Marktgrenze unterschiedlich gezogen wird und sie auch beim Basisjahr, der Währungsbehandlung und dem Umgang mit Preisänderungen variieren. Manche Schätzungen gehen von Produktions- oder Handelswerten aus, während andere von Verpackungsnachfrage ausgehen, und die beiden Ansätze führen ohne sorgfältige Prüfung nicht immer zum gleichen Gesamtwert.
Maskierungs- und Elektroklebebänder werden manchmal in breitere Klebebandgesamtsummen einbezogen, was Zahlen aufblähen kann, die als Werte für Verpackungsklebebänder dargestellt werden, selbst wenn der Endverwendungszweck nicht Versand oder Kartonverschluss ist. Diese Lücken werden größer, wenn die Umstellung auf Papierklebeband anhand aggressiver Substitutionsannahmen projiziert wird oder wenn durchschnittliche Verkaufspreise mit einem einzigen Inflationsfaktor statt mit chemie- und trägerspezifischer Preisgestaltung fortgeschrieben werden. Indikatoren zu Industrielieferungen und Abgleiche von Handelscodes bilden die praktischen Leitplanken, und innerhalb des Geltungsbereichs von Mordor Intelligence wird eine ausschließlich verpackungsbezogene Einschlussregel angewendet (zum Beispiel unter Ausschluss von Maskierungsklebeband).
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,01 Mrd. USD (2026) | |
| Branchenverband A | 7,40 Mrd. USD (2026) | Erfasst typischerweise hauptsächlich Kartonverschlussklebeband, das in den Vertrieb verkauft wird, und kann Spezialverpackungsanwendungen wie Bündelung und schützende Zusammenfassung untererfassen, insbesondere wenn diese über gemischte Industriekanäle verkauft werden. |
| Globale Unternehmensberatung B | 9,30 Mrd. USD (2026) | Verwendet oft einen breiteren Klebebandkorb, der angrenzende Nicht-Verpackungskategorien einschließen kann und eine breite ASP-Aufwertung anwenden kann, was den Wert überzeichnen kann, wenn sich der Verpackungsklebebandmix hin zu kostengünstigeren Sorten im Hochvolumen-Fulfillment verschiebt. |
Betrachtet man die Streuung, so erklärt sich die niedrigere Schätzung hauptsächlich durch eine engere Kanal- und Anwendungsabdeckung, während die höhere Schätzung mit einer breiteren Kategoriedefinition übereinstimmt, die angrenzende Klebebandnachfrage einbeziehen kann. Indem der Nachfragepool an Verpackungsaktivitäten gebunden bleibt und dann gegen Handels- und Preissignale geprüft wird, bleibt das Ergebnis auf klare, überprüfbare und im Zeitverlauf wiederholbare Eingangsgrößen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des nordamerikanischen Marktes für Verpackungsklebebänder?
Die Größe des Marktes für Verpackungsklebebänder beträgt im Jahr 2026 8,01 Milliarden USD und erreicht bis 2031 10,18 Milliarden USD, was einer CAGR von 4,92 % entspricht.
Wie schnell wird das US-Segment voraussichtlich wachsen?
Die Vereinigten Staaten sollen zwischen 2026 und 2031 mit einer CAGR von 5,11 % expandieren.
Welcher Materialtyp gewinnt aufgrund von Nachhaltigkeitsvorgaben an Bedeutung?
Papierklebebänder wachsen mit einer CAGR von 5,61 %, da sie mit den Zielen der Repulpierbarkeit und EPR-Anforderungen übereinstimmen.
Warum sind Acrylklebstoffe so weit verbreitet?
Sie bieten eine breite Temperaturtoleranz und FDA-Lebensmittelkontakt-Compliance und eignen sich gleichzeitig für die Hochgeschwindigkeitsautomatisierung.
Welcher Faktor beeinflusst die Klebebandnachfrage im grenzüberschreitenden Handel am stärksten?
Nearshoring im Rahmen des USMCA steigert die Volumina hochzugfester BOPP-Klebebänder für Automobil- und Elektronikexporte.
Seite zuletzt aktualisiert am:



