
Größe und Marktanteil des nordamerikanischen Marktes für Innere Sicherheit und Notfallmanagement
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
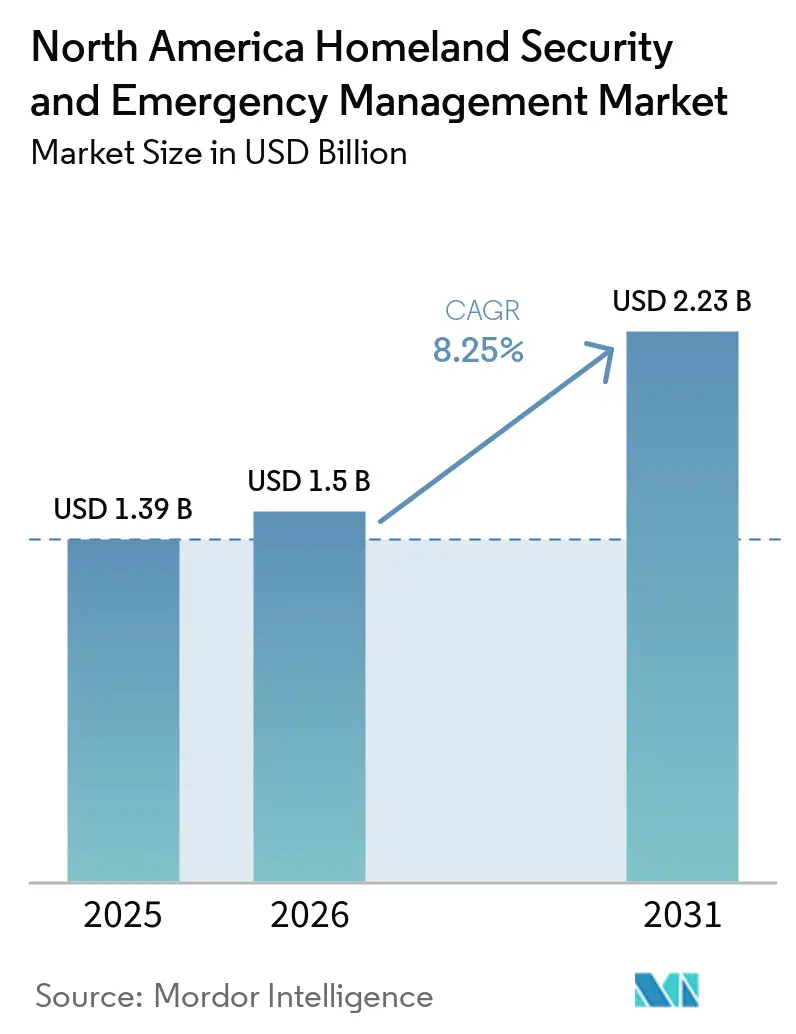
| Marktgröße im Basisjahr (2025) | 1.39 Milliarden US-Dollar |
| Marktgröße (2026) | 1.5 Milliarden US-Dollar |
| Marktgröße (2031) | 2.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.25 % |
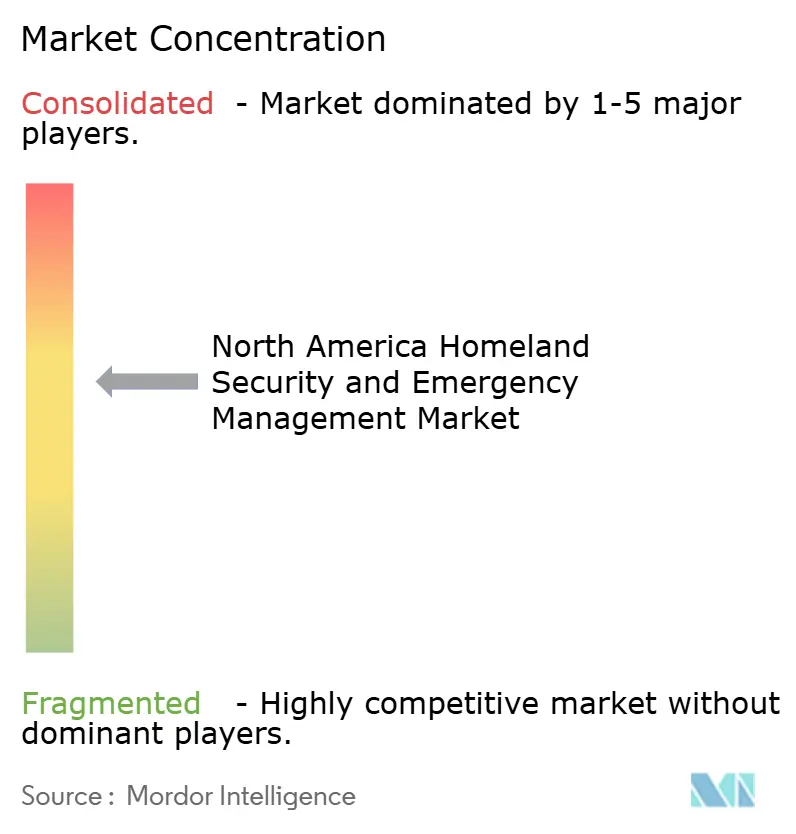
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Innere Sicherheit und Notfallmanagement von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für Innere Sicherheit und Notfallmanagement wurde im Jahr 2025 auf 1,39 Milliarden USD geschätzt und soll von 1,50 Milliarden USD im Jahr 2026 auf 2,23 Milliarden USD bis 2031 wachsen, was einer CAGR von 8,27 % während des Prognosezeitraums (2026–2031) entspricht. Bundesfördermittel und Haushaltsmittel lenken die Ausgaben in Richtung konformer Cybersicherheits-, Kommunikations- und Resilienzlösungen. Die FEMA stellte 1,01 Milliarden USD über das Homeland Security Grant Program des Haushaltsjahres 2025 bereit, wobei Cybersicherheit zu den erforderlichen nationalen Prioritätsbereichen gehört. Wetterschäden stützen ebenfalls die Nachfrage nach Risikoanalytik, Kontinuitätswerkzeugen und resilienter Kommunikation, da die NOAA im Jahr 2024 Wetter- und Klimakatastrophen im Wert von 27 Milliarden USD mit Verlusten von 182,70 Milliarden USD verzeichnete. Große Auftragnehmer behalten ihre Positionen in klassifizierten und kapitalintensiven Programmen, während Softwareanbieter um Aufträge in den Bereichen Analytik, Cloud und Cybersicherheit konkurrieren. Beschaffungsvorschriften, veraltete installierte Systeme und Engpässe bei Fachkräften für Cybersicherheit und Notfallkommunikation können Bereitstellungen im nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement verzögern.
Wichtigste Erkenntnisse des Berichts
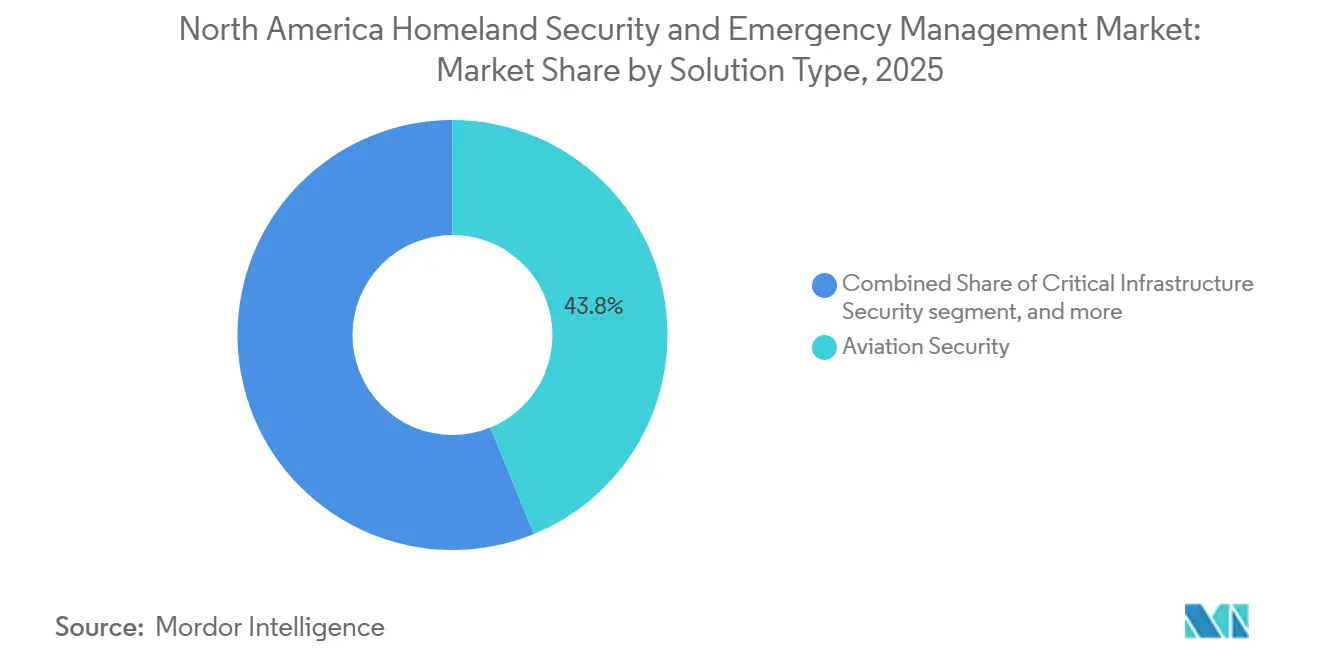
- Nach Lösungstyp entfiel auf die Luftsicherheit im Jahr 2025 ein Marktanteil von 43,82 % am nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement, während Cybersicherheit bis 2031 mit einer CAGR von 10,48 % wachsen soll.
- Nach Technologie hielt KI und maschinelles Lernen im Jahr 2025 einen Marktanteil von 31,93 % am nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement, während Cloud-Sicherheitsplattformen bis 2031 mit einer CAGR von 11,91 % wachsen sollen.
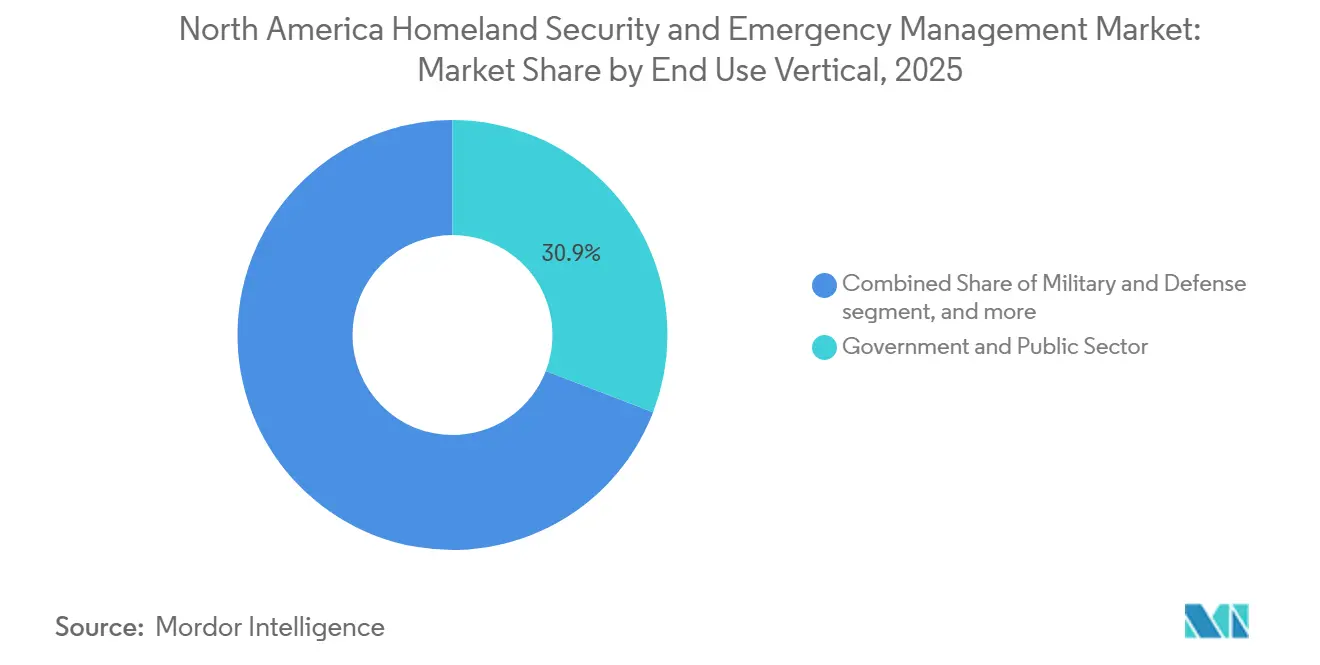
- Nach Endnutzer-Vertikale entfiel auf den Regierungs- und öffentlichen Sektor im Jahr 2025 ein Ausgabenanteil von 30,85 %, während der Militär- und Verteidigungssektor bis 2031 mit einer CAGR von 9,95 % wachsen soll.
- Nach Geografie hielt die Vereinigten Staaten im Jahr 2025 einen Anteil von 39,67 % an den regionalen Ausgaben, während Kanada bis 2031 mit einer CAGR von 10,29 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bundesweite Vorsorge und Finanzierung durch das Homeland Security Grant Program | +2.10% | Vereinigte Staaten, mit sekundären Auswirkungen auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Zero-Trust- und Cybersicherheitsmodernisierung kritischer Infrastrukturen | +1.80% | Vereinigte Staaten, mit kanadischer Angleichung | Mittelfristig (2–4 Jahre) |
| Zunehmende Häufigkeit und Kosten extremer Wetterereignisse | +1.60% | Vereinigte Staaten und Kanada, mit zunehmendem Risiko in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Modernisierung veralteter Notfallkommunikations- und öffentlicher Sicherheitssysteme | +1.10% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Digitalisierung der Fördermittelberechtigung und compliance-getriebene Softwarebeschaffung | +0.80% | Vereinigte Staaten, mit ähnlichen kanadischen Bemühungen zur digitalen Compliance | Mittelfristig (2–4 Jahre) |
| Gebietsübergreifende Dateninteroperabilität für Stammes-, ländliche und Grenzgemeinschaften | +0.50% | Grenz- und Stammesgemeinschaften in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bundesweite Vorsorge und Finanzierung durch das Homeland Security Grant Program
Bundesfördermittel haben sich von einem Durchleitungsfinanzierungsansatz hin zur Technologiebeschaffung verlagert, die an Compliance-Anforderungen geknüpft ist. Die FEMA verteilte 1,01 Milliarden USD über ihr Homeland Security Grant Program des Haushaltsjahres 2025. Das State Homeland Security Program erhielt 373,50 Millionen USD, die Urban Area Security Initiative erhielt 553,50 Millionen USD und Operation Stonegarden erhielt 81 Millionen USD.[1] Die Empfänger müssen mindestens 30 % der Zuwendungen auf fünf nationale Prioritätsbereiche lenken, darunter Cybersicherheit und Reaktion auf Grenzkrisen. Diese Anforderung stützt die Nachfrage nach Anbietern, deren Produkte die Förder- und Genehmigungsanforderungen erfüllen. Der diskretionäre Haushalt des DHS für das Haushaltsjahr 2026 in Höhe von 66,40 Milliarden USD lag 1,30 Milliarden USD über dem für das Haushaltsjahr 2025 verabschiedeten Niveau und unterstützt mehrjährige Programme für Systemintegratoren und Analytikanbieter.
Zunehmende Häufigkeit und Kosten extremer Wetterereignisse
Die USA verzeichneten zwischen 2020 und 2024 durchschnittlich 23 Milliarden USD an Wetterereignissen jährlich, mit durchschnittlichen jährlichen Kosten von 149,30 Milliarden USD.[2] Diese Ereignisse halten Risikoanalytik und operative Kontinuitätssysteme für die Vorsorgeplanung relevant. Die Waldbrände in Los Angeles im Januar 2025 lenkten die Aufmerksamkeit auf prädiktives Waldbrandmanagement, Evakuierungsanalytik und KI-gestützte Einsatzkoordination. Die FEMA-Vorsorgevorschriften erfordern auch Nachberichte, die Fähigkeitslücken identifizieren. Diese dokumentierten Lücken können die Spezifikationen für künftige fördermittelfinanzierte Beschaffungen prägen. Das Ergebnis ist eine anhaltende Nachfrage nach Lageerkennungssystemen, resilienter Kommunikation und Notrufsystemen der nächsten Generation im nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement.
Zero-Trust- und Cybersicherheitsmodernisierung kritischer Infrastrukturen
Die CISA veröffentlichte im Juli 2025 den ersten Teil ihrer Leitlinien zur Mikrosegmentierung im Zero-Trust-Modell, um Planungshinweise für Bundesbehörden der zivilen Exekutive bereitzustellen. Die Leitlinien geben den Behörden einen klareren Weg für Mikrosegmentierungsprojekte und die damit verbundene Beschaffung. Die verbindliche Betriebsanweisung BOD 26-02 der CISA verpflichtet Behörden außerdem dazu, nicht mehr unterstützte Edge-Geräte zu inventarisieren und zu ersetzen. Die Federal Energy Regulatory Commission genehmigte CIP-015-1 im Juli 2025 und erweiterte die Anforderungen zur internen Netzwerküberwachung auf hochgradig kritische Anlagen des Großstromnetzes. Diese Anforderungen umfassen sowohl Informationstechnologie- als auch Betriebstechnologieumgebungen. Die CISA veröffentlichte im Dezember 2025 außerdem gemeinsame Leitlinien zur sicheren KI-Integration in der Betriebstechnologie, was die Nachfrage nach Plattformen für Sicherheitsoperationen stützt.[3]
Modernisierung veralteter Notfallkommunikations- und öffentlicher Sicherheitssysteme
FirstNet verfügte im vierten Quartal 2025 über mehr als 7 Millionen Verbindungen für die öffentliche Sicherheit und mehr als 31.000 Behörden und Organisationen im Bereich der öffentlichen Sicherheit. AT&T lieferte im Jahr 2025 1.000 neue Band-14-Standorte, wobei mehr als zwei Drittel in ländlichen und Stammesgebieten lagen. Der Netzausbau erhöht den Druck auf Behörden, die noch Schmalbandsysteme verwenden, ältere Geräte zu ersetzen. Dieser Ersatzzyklus erreicht öffentliche Sicherheitsleitstellen und Notrufdispositionszentren bis 2031. Kanada stellte im Haushalt 2025 55,40 Millionen CAD (40 Millionen USD) über 4 Jahre bereit, um das nationale öffentliche Warnsystem zu erneuern. Der nordamerikanische Markt für Innere Sicherheit und Notfallmanagement weist daher separate US-amerikanische und kanadische Beschaffungswege für die Kommunikation im Bereich der öffentlichen Sicherheit auf.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Beschaffung auf Bundes-, Landes-, Kommunal-, Stammes- und Territorialebene | -1.10% | Vereinigte Staaten, mit Bund-Provinz-Spannungen in Kanada | Mittelfristig (2–4 Jahre) |
| Haushaltsdruck durch Betrieb und Wartung veralteter Systeme | -0.90% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Ungleicher Zugang zu Vorsorgeförderung für ländliche und Stammesgemeinschaften | -0.60% | Ländlicher Westen der Vereinigten Staaten, Stammesgebiete und abgelegenes Nordkanada | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in den Bereichen Cybersicherheit, Notfallkommunikation und Einsatzmanagement | -0.80% | Vereinigte Staaten, mit sekundären Auswirkungen in Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Beschaffung auf Bundes-, Landes-, Kommunal-, Stammes- und Territorialebene
Die Beschaffung ist auf viele Bundes-, Landes-, Kommunal-, Stammes- und Territorialbehörden aufgeteilt, die jeweils unterschiedliche Regeln und Zeitpläne haben. DHS-Programme für Bundesstaaten, städtische Gebiete, Regionen, gemeinnützige Organisationen und Stammesregierungen haben separate Anspruchs- und Berichtsstrukturen. Anbieter müssen möglicherweise FedRAMP-Bewertungen, staatliche Datenschutzprüfungen und Stammeskonsultationen für verschiedene Aufträge wiederholen. Dies erhöht die Einstiegskosten und kann den Wettbewerb auf Unternehmen mit etablierten staatlichen Genehmigungen konzentrieren. Kleinere Gebietskörperschaften können auch förderfähige Einzellösungen anstelle langfristiger interoperabler Plattformen erwerben. Diese Faktoren können koordinierte Bereitstellungen im nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement verlangsamen.
Haushaltsdruck durch Betrieb und Wartung veralteter Systeme
Betriebs- und Wartungskosten für installierte Systeme können die für neue Fähigkeiten verfügbaren Mittel einschränken. Die Transportation Security Administration (TSA) erhielt im Haushaltsjahr 2026 215 Millionen USD zur Modernisierung des Checkpoint Property Screening System, aber ihr aktueller Plan sieht eine Fertigstellung bis zum Haushaltsjahr 2049 vor. Der Zeitplan zeigt, wie jährliche Haushaltsgrenzen große Modernisierungsprogramme verlangsamen können. Behörden, die von analogem Notruf auf Notruf der nächsten Generation umstellen, müssen Geräte ersetzen, Netzwerke neu gestalten und Personal schulen. Hohe Wartungsverpflichtungen können KI- und Analytikkäufe verzögern, bis Compliance-Vorschriften Maßnahmen erfordern. Der Effekt ist am stärksten dort, wo ältere biometrische und Überwachungssysteme noch Wartungsverträge haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Luftsicherheit dominiert, Cybersicherheit gewinnt schnell an BodenDie Luftsicherheit entfiel im Jahr 2025 auf 43,82 % der Marktgröße des nordamerikanischen Marktes für Innere Sicherheit und Notfallmanagement nach Lösungstyp. Die TSA stellte im Haushaltsjahr 2026 215 Millionen USD für die Beschaffung und den Einsatz von CT-Scannern sowie 20 Millionen USD für Biometrieforschung und -entwicklung bereit. Der Einsatz von CT-Scannern begann 2025 an den Flughäfen Atlanta, Denver, Orlando und Boston. Der Einsatz wird 2026 auf Los Angeles, Dallas-Fort Worth, Seattle und mehr als 20 mittelgroße Flughäfen ausgeweitet. Sicherheit kritischer Infrastrukturen, Perimetersicherheit, Grenzsicherheit, maritime Sicherheit und Risikodienste spiegeln weitere Bundesaufgaben wider.
Cybersicherheit soll von 2026 bis 2031 mit einer CAGR von 10,48 % wachsen, der höchsten Rate innerhalb des Lösungsmixes. Vernetzte Betriebstechnologie hat den Sicherheitsbedarf öffentlicher Behörden und Betreiber kritischer Infrastrukturen erweitert. Zu den Bundesanforderungen gehören FISMA, CMMC 2.0, FedRAMP und BOD 26-02 für nicht mehr unterstützte Edge-Geräte. Das KI-Dokument der CISA für 2026 befasst sich mit Sicherheitsfragen im Zusammenhang mit dem KI-Einsatz. Teledyne FLIR Defense brachte im Juni 2026 CheMSense Protect auf den Markt, einen kontinuierlichen Luftmonitor, der Bedrohungen durch chemische Kampfstoffe in weniger als 20 Sekunden erkennt.

Nach Technologie:
KI und maschinelles Lernen dominieren den Marktanteil, während Cloud aufkommtKI und maschinelles Lernen entfielen im Jahr 2025 auf 31,93 % der Technologieausgaben. Die Technologie unterstützt intelligente Sensorik, Anomalieerkennung und Entscheidungsunterstützung in der Luft-, Grenz- und Cybersicherheit. Die CISA nutzt unüberwachtes maschinelles Lernen über CyberSentry zur Überwachung kritischer Infrastrukturnetzwerke auf Anomalien. IoT und intelligente Sensoren liefern mehr Daten aus Häfen, Kontrollpunkten und Versorgungseinrichtungen. Die FirstNet Authority leitete den Einsatz von mehr als 135 zweckgebauten Mobilfunkstandorten, um die 5G-Breitbandabdeckung für die öffentliche Sicherheit zu erweitern.
Cloud-Sicherheitsplattformen sollen von 2026 bis 2031 mit einer CAGR von 11,91 % wachsen. Ihre Nachfrage ist mit Bundesarbeitslasten verbunden, die in FedRAMP-autorisierte Cloud-Umgebungen verlagert werden. BOD 26-02 unterstützt softwaredefinierte Perimeterarchitekturen, die auf cloud-verbundene Sicherheitskontrollen angewiesen sind. NIST SP 800-53 Rev. 5 und das CISA Zero Trust Maturity Model v2.0 stärken cloud-native Sicherheit in neuen Regierungsbereitstellungen. Biometrische Identifikation wächst, da die TSA CAT-2-Systeme einsetzt und Customs and Border Protection (CBP) die biometrische Überprüfung an Einreisehäfen ausbaut.
Nach Endnutzer-Vertikale:
Regierung verankert die Nachfrage, während Verteidigung beschleunigtRegierungs- und öffentliche Sektornutzer hielten im Jahr 2025 einen Ausgabenanteil von 30,85 % nach Endnutzer-Vertikale. Bundesfördermittel, gesetzliche Anforderungen und langfristige Vertragsrahmen stützen diese Position. Palantir erhielt im Februar 2026 eine DHS-Rahmenvereinbarung über 1 Milliarde USD für abteilungsweite Softwarelizenzen und Analysedienste. Kritische Infrastrukturen, gewerbliche Einrichtungen, das Gesundheitswesen und der Rettungsdienst benötigen ebenfalls Sicherheits- und Reaktionstechnologie. Vernetzte Rettungswagenflotten, Krankenhausresilienzprogramme und mit dem Notruf der nächsten Generation verknüpfte Dispositionssysteme stützen die Nachfrage.
Militär und Verteidigung sollen von 2026 bis 2031 mit einer CAGR von 9,95 % wachsen. Anforderungen an die Landesverteidigung und Kriegsführung nutzen zunehmend interoperable Führungs- und Kontrollsysteme. Dies ermöglicht es, für die Einsatzplanung entwickelte Software für zivile Verteidigungszwecke im Inland anzupassen. Der Transportsektor erhält schrittweise Ausgaben aus der Luftfahrtmodernisierung, Hafensicherheitszuschüssen und der Ausweitung der Grenzüberwachung. Die nordamerikanische Branche für Innere Sicherheit und Notfallmanagement verknüpft die Beschaffung von Verteidigungstechnologie mit zivilen Vorsorgebedürfnissen.
Geografische Analyse
Markt für Heimatschutz und Notfallmanagement in den Vereinigten Staaten
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 39,67 % der regionalen Ausgaben. Das DHS-Haushaltsgesetz für das Haushaltsjahr 2026 sieht insgesamt 99,1 Milliarden USD an diskretionären Mitteln vor, darunter 66,4 Milliarden USD innerhalb des Gesetzes, 26,5 Milliarden USD für die Reaktion auf größere Katastrophen sowie 6,3 Milliarden USD für gebührenfinanzierte Programme. Elbit Systems of America begann im Juli 2025 mit der Bereitstellung KI-gestützter integrierter Überwachungstürme im Verantwortungsbereich Del Rio im Rahmen eines IDIQ-Vertrags im Wert von 1,8 Milliarden USD mit dem US CBP. Die fragmentierte Beschaffung über mehr als 50 staatliche Verwaltungsbehörden und Tausende lokaler Gebietskörperschaften kann die Lieferung verlangsamen. Anbieter mit Vertragswegen auf Bundes- und Unterstaatsebene sind besser positioniert, um diese Struktur zu navigieren.
Markt für Heimatschutz und Notfallmanagement in Kanada
Kanada wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 10,29 % von 2026 bis 2031. Der Haushalt 2025 sah 257,60 Millionen CAD (187 Millionen USD) für Löschflugzeuge sowie 55,40 Millionen CAD (40 Millionen USD) für die Erneuerung des nationalen öffentlichen Warnsystems vor. Public Safety Canada plante für das Haushaltsjahr 2025–26 Ausgaben für das Notfallmanagement in Höhe von 744,60 Millionen CAD (535 Millionen USD). Die im April 2025 eingeführten modernisierten Katastrophenfinanzhilferegelungen nutzen fünf Kostenteilungsströme mit überarbeiteten Bund-Provinz-Verhältnissen. Kanada richtet sein Augenmerk verstärkt auf Prävention und Schadensbegrenzung, obwohl es Übertragungsvereinbarungen anstelle der US-amerikanischen Förderstruktur verwendet.
Markt für Heimatschutz und Notfallmanagement in Mexiko
Mexiko ist ein aufstrebendes Chancenfeld innerhalb des nordamerikanischen Marktes für Heimatschutz und Notfallmanagement. Die im September 2024 erfolgte Überführung der Nationalgarde von der Secretaría de Seguridad y Protección Ciudadana in das Sekretariat für Nationale Verteidigung konsolidierte die föderale Aufsicht über Sicherheitstechnologie innerhalb eines zivil-militärischen Modells. Zacatecas eröffnete im September 2025 die erste Phase seines C5i-Kommandozentrums mit einer Investition von 1 Milliarde MXN (50 Millionen USD) in Technologie und Infrastruktur. Das Projekt umfasst P25-Kommunikation, Überwachungssysteme und biometrische Zugangskontrollen.
Wettbewerbslandschaft
Der nordamerikanische Markt für Innere Sicherheit und Notfallmanagement weist eine halbkonsolidierte Wettbewerbsstruktur auf. Northrop Grumman Corporation, RTX Corporation, BAE Systems plc, Honeywell Aerospace Inc. und General Dynamics IT sind in kapitalintensiven Programmen etabliert, die eine tiefe Systemintegration, lange Programmzyklen und klassifizierte Einrichtungen erfordern. Diese Unternehmen konkurrieren häufig über IDIQ-Rahmenverträge und langfristige Kostenerstattungsverträge. CIP-015-1 hat eine angrenzende Chance in der internen Netzwerküberwachung für hochgradig kritische Anlagen des Großstromnetzes eröffnet. Die Rahmenvereinbarung von Palantir über 1 Milliarde USD mit dem DHS zeigt, dass Beschaffungsbeamte Plattformkontinuität und Integrationstiefe bei wichtigen Kaufentscheidungen berücksichtigen.
Der Wettbewerb im nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement konzentriert sich auf gebietsübergreifende Interoperabilität, KI-native Bedrohungserkennung außerhalb der Luftfahrt und cloud-verwaltete Dienste für mittelgroße Landes- und Kommunalverwaltungen. Technologieorientierte Analytik- und Cloud-Cybersicherheitsanbieter können regulatorische Verpflichtungen in wiederkehrende Compliance-Dienste umwandeln. Anbieter, die FedRAMP-autorisierte Cloud-Umgebungen mit CMMC-konformen verwalteten Diensten kombinieren, können die Anzahl der Anbieterbeziehungen reduzieren, die Behörden verwalten müssen. Das Konzept des Relocatable Autonomous Surveillance Tower von GDIT und die Aktivitäten autonomer Systeme von Anduril erhöhen den Wettbewerbsdruck bei der Grenz- und Perimeterüberwachung. Elbit Systems of America erhielt im Juli 2026 mehrere Aufträge vom US CBP mit einem Gesamtvolumen von mehr als 370 Millionen USD für Überwachungs- und Sensorsysteme.
Große Hauptauftragnehmer arbeiten zunehmend mit Technologiespezialisten zusammen, anstatt alle KI- und Cloud-Fähigkeiten intern zu entwickeln. Dieser Ansatz ermglicht es Hauptauftragnehmern, Systemintegrationsrollen beizubehalten, während Spezialisten Software- und Cybersicherheitskomponenten bereitstellen. Palantir erhielt im Juni 2026 einen ICE-Auftrag über 45,85 Millionen USD für die Modernisierung von Ermittlungen zur Inneren Sicherheit und operative Analytik. Teledyne FLIR Defense stellte im Juni 2026 CheMSense Protect vor und erweiterte damit kommerzielle Chemikalienerkennungstechnologie auf Verteidigungs- und zivile Anwendungen.
Branchenführer im nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Honeywell Aerospace Inc.
-
General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Heimatschutz und Notfallmanagement Unternehmen in diesem Bericht
- Northrop Grumman Corporation
- RTX Corporation
- General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- Thales Group
- International Business Machines Corporation (IBM)
- Honeywell Aerospace Inc.
- BAE Systems plc
- Elbit Systems Ltd.
- Cisco Systems, Inc.
- Palantir Technologies Inc.
- Booz Allen Hamilton, Inc.
- Fortinet, Inc.
- AT&T Inc.
- MOOG Inc.
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für Heimatschutz und Notfallmanagement
- Juli 2026: Elbit Systems of America erhielt mehrere US-CBP-Verträge mit einem Gesamtvolumen von mehr als 370 Millionen USD zur Stärkung der nationalen Sicherheit der USA. Die Verträge sollen bis Mai 2029 ausgeführt werden und unterstützen Echtzeit-Lageerfassung und Grenzsicherheitsfähigkeiten.
- Februar 2026: Das US-amerikanische DHS schloss eine Rahmenvereinbarung über 1 Milliarde USD mit Palantir ab, die kommerzielle Softwarelizenzen, Wartung und Implementierungsdienste für die gesamte Abteilung umfasst. Die Vereinbarung vereinfacht die Beschaffung für DHS-Behörden wie CBP und ICE und ermöglicht Käufe von bis zu 1 Milliarde USD an Palantir-Produkten und -Diensten ohne separate Wettbewerbsausschreibung für jeden Kauf.
- November 2025: Die Regierung Kanadas kündigte Maßnahmen zur Stärkung des föderalen Notfallmanagements an, darunter ein neues Government Operations Center, das darauf ausgelegt ist, mehrere Notfälle gleichzeitig zu koordinieren und die Reaktion auf Bundes-, Provinz- und Territorialebene zu verbessern. Die Initiative umfasst auch nationale öffentliche und Interessengruppen-Beteiligung sowie Investitionen aus dem Haushalt 2025, um Kanadas Kapazität zur Reaktion auf zunehmend häufige und schwere Naturkatastrophen zu stärken.
Berichtsumfang des nordamerikanischen Marktes für Innere Sicherheit und Notfallmanagement
Der nordamerikanische Markt für Innere Sicherheit und Notfallmanagement umfasst die Entwicklung, Integration, Bereitstellung und Bereitstellung von Sicherheits-, Notfallvorsorge-, Einsatzreaktions-, Risikomanagement- und Resilienslösungen für Bundes-, Landes-, Kommunal-, Stammes- und Territorialbehörden, Betreiber kritischer Infrastrukturen, Transportorganisationen, gewerbliche Einrichtungen und andere Endnutzer in der Region. Der Markt bewertet physische und digitale Sicherheitssysteme, Notfallmanagementfähigkeiten, Kommunikationsinfrastruktur, Erkennungs- und Schutztechnologien, Cybersicherheitsplattformen, Analytik und verwandte Dienste, die Bedrohungen wie Terrorismus, Cyberangriffe, Grenz- und Einwanderungsrisiken, extreme Wetterereignisse, Vorfälle der öffentlichen Sicherheit und andere Notfälle adressieren. Der Markt berücksichtigt auch staatliche Vorsorgeprogramme, Bundesfördermittel, die Modernisierung veralteter Systeme, Interoperabilität, Cybersicherheitsanforderungen und die zunehmende Einführung von KI, IoT, Cloud, sicherer Kommunikation, Biometrie und Datenanalytik.
Der nordamerikanische Markt für Innere Sicherheit und Notfallmanagement ist nach Lösungstyp, Technologie, Endnutzer-Vertikale und Geografie segmentiert. Nach Lösungstyp ist der Markt in Sicherheit kritischer Infrastrukturen, CBRNE-Erkennung und -Schutz, Perimeter- und physische Sicherheit, Cybersicherheit, Grenzsicherheit und Einwanderungskontrolle, maritime und Hafensicherheit, Luftsicherheit sowie Risiko- und Notfalldienste segmentiert. Nach Technologie ist der Markt in KI und maschinelles Lernen, IoT und intelligente Sensoren, Big-Data-Analytik, 5G und sichere Kommunikation, Cloud-Sicherheitsplattformen und biometrische Identifikation segmentiert. Nach Endnutzer-Vertikale ist der Markt in Regierung und öffentlicher Sektor, kritische Infrastrukturen (Energie und Versorgung), Militär und Verteidigung, Transport (Luftfahrt, Seefahrt und Schiene), gewerbliche und industrielle Einrichtungen sowie Gesundheitswesen und Rettungsdienst segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den nordamerikanischen Markt für Innere Sicherheit und Notfallmanagement in drei Ländern der Region ab. Für jedes Segment wird die Marktgröße in Werten (USD) angegeben.
Segmentierungsübersicht
| Sicherheit kritischer Infrastrukturen |
| CBRNE-Erkennung und -Schutz |
| Perimeter- und physische Sicherheit |
| Cybersicherheit |
| Grenzsicherheit und Einwanderungskontrolle |
| Maritime und Hafensicherheit |
| Luftsicherheit |
| Risiko- und Notfalldienste |
| KI und maschinelles Lernen |
| IoT und intelligente Sensoren |
| Big-Data-Analytik |
| 5G und sichere Kommunikation |
| Cloud-Sicherheitsplattformen |
| Biometrische Identifikation |
| Regierung und öffentlicher Sektor |
| Kritische Infrastrukturen (Energie und Versorgung) |
| Militär und Verteidigung |
| Transport (Luftfahrt, Seefahrt und Schiene) |
| Gewerbliche und industrielle Einrichtungen |
| Gesundheitswesen und Rettungsdienst |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Lösungstyp | Sicherheit kritischer Infrastrukturen |
| CBRNE-Erkennung und -Schutz | |
| Perimeter- und physische Sicherheit | |
| Cybersicherheit | |
| Grenzsicherheit und Einwanderungskontrolle | |
| Maritime und Hafensicherheit | |
| Luftsicherheit | |
| Risiko- und Notfalldienste | |
| Nach Technologie | KI und maschinelles Lernen |
| IoT und intelligente Sensoren | |
| Big-Data-Analytik | |
| 5G und sichere Kommunikation | |
| Cloud-Sicherheitsplattformen | |
| Biometrische Identifikation | |
| Nach Endnutzer-Vertikale | Regierung und öffentlicher Sektor |
| Kritische Infrastrukturen (Energie und Versorgung) | |
| Militär und Verteidigung | |
| Transport (Luftfahrt, Seefahrt und Schiene) | |
| Gewerbliche und industrielle Einrichtungen | |
| Gesundheitswesen und Rettungsdienst | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Innere Sicherheit und Notfallmanagement im Jahr 2026?
Die Marktgröße des nordamerikanischen Marktes für Innere Sicherheit und Notfallmanagement beträgt im Jahr 2026 1,50 Milliarden USD und soll bis 2031 bei einer CAGR von 8,25 % 2,23 Milliarden USD erreichen.
Welche Lösung führt die Ausgaben im Bereich Innere Sicherheit und Notfallmanagement in Nordamerika an?
Die Luftsicherheit führte die Lösungsausgaben mit einem Anteil von 43,82 % im Jahr 2025 an, unterstützt durch TSA-Investitionen in Scanner und Biometrie.
Was ist der am schnellsten wachsende Lösungsbereich bis 2031?
Cybersicherheit soll mit einer CAGR von 10,48 % wachsen, da Zero-Trust-Anforderungen und der Schutz kritischer Infrastrukturen ausgebaut werden.
Welche Technologie wächst im Bereich Innere Sicherheit und Notfallmanagement am schnellsten?
Cloud-Sicherheitsplattformen sollen bis 2031 mit einer CAGR von 11,91 % wachsen, unterstützt durch autorisierte Cloud-Einführung und Zero-Trust-Anforderungen.
Welches Land wächst in der regionalen Prognose am schnellsten?
Kanada soll von 2026 bis 2031 eine CAGR von 10,29 % verzeichnen, unterstützt durch Warn-, Luftbrandbekämpfungs- und Notfallmanagementprogramme.
Welche Faktoren können den Einsatz von Systemen für Innere Sicherheit verlangsamen?
Fragmentierte Beschaffungsregeln, Wartungskosten für veraltete Systeme, ungleiche lokale Finanzierung und Fachkräftemangel können die Einführung verzögern.