
Nordamerika Rechenzentrum Immobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
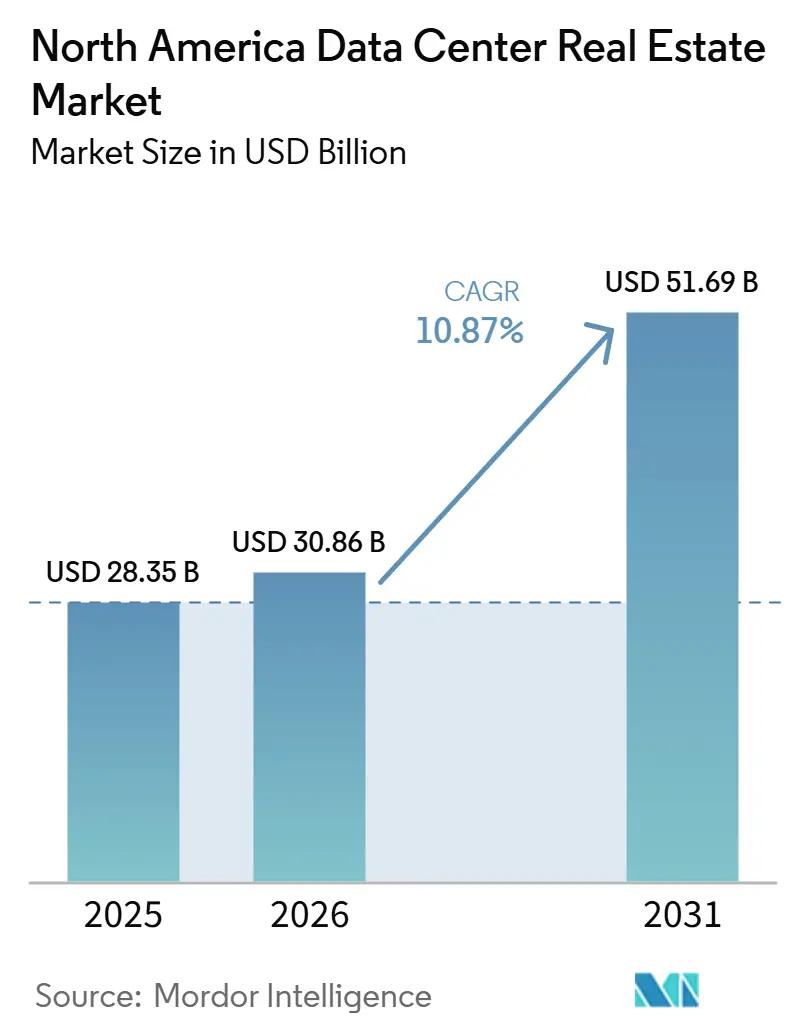
| Marktgröße im Basisjahr (2025) | 28.35 Milliarden US-Dollar |
| Marktgröße (2026) | 30.86 Milliarden US-Dollar |
| Marktgröße (2031) | 51.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Immobilienmarkt Analyse von Mordor Intelligence
Die Größe des Nordamerika Rechenzentrum Immobilienmarktes soll von 28,35 Milliarden USD im Jahr 2025 auf 30,86 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 10,87 % über 2026–2031 einen Wert von 51,69 Milliarden USD erreichen.
Der Nordamerika Rechenzentrum Immobilienmarkt wird durch die anhaltende Nachfrage nach KI-Training und Inferenz-Workloads geprägt, die kontinuierliches Computing, höhere Rack-Dichte und zuverlässige Stromversorgung erfordern. Der Zugang zu Strom beeinflusst die Standortwahl nun stärker als traditionelle Standortpräferenzen, was Entwickler in Richtung Märkte drängt, die Großlastanschlüsse und phasenweise Campus-Erweiterungen unterstützen können. Langfristige Mietverträge, starke Mieterbonitäten und inflationsgebundene Mietstrukturen ziehen weiterhin institutionelles Kapital in den Nordamerika Rechenzentrum Immobilienmarkt. Kanada und Mexiko gewinnen ebenfalls strategische Relevanz, da Betreiber Zugang zu sauberer Energie, neuer Kabelkonnektivität und Flächen für große zukünftige Cluster suchen. Lieferkettenengpässe bei elektrischen Anlagen und Engpässe bei Netzanschlüssen verlangsamen zwar weiterhin die Lieferung, stärken aber auch den Wert von Betreibern, die bereits Land, Stromwege und Finanzierung im Nordamerika Rechenzentrum Immobilienmarkt kontrollieren.
Wichtige Erkenntnisse des Berichts
- Nach Immobilientyp hielt Colocation im Jahr 2025 einen Marktanteil von 48,60 % am Nordamerika Rechenzentrum Immobilienmarkt, während Edge-Rechenzentrum-Immobilien bis 2031 voraussichtlich mit einem CAGR von 14,20 % wachsen werden.
- Nach Eigentümerschaft entfielen im Jahr 2025 81,50 % des Nordamerika Rechenzentrum Immobilienmarktes auf gemietete Objekte, während das Mietsegment bis 2031 ebenfalls mit einem CAGR von 11,40 % wachsen soll.
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Umsatzanteil von 71,80 %, während kleine und mittlere Unternehmen bis 2031 den höchsten CAGR von 12,60 % verzeichnen sollen.
- Nach Endnutzern entfielen im Jahr 2025 47,30 % des Nordamerika Rechenzentrum Immobilienmarktes auf Informationstechnologie und Telekommunikation, während das Gesundheitswesen bis 2031 voraussichtlich mit einem CAGR von 13,10 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 88,4 % am Nordamerika Rechenzentrum Immobilienmarkt, während Kanada bis 2031 mit dem schnellsten CAGR von 12,80 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Generative KI-Nachfrage beschleunigt die Colocation-Expansion | +3.5% | Global, mit Schwerpunkt auf den Frontier-Märkten der Vereinigten Staaten und wichtigen Knotenpunkten | Langfristig (≥ 4 Jahre) |
| Rekordniedrige Leerstandsquoten stützen starke Vorvermietungsaktivitäten | +1.8% | Kernmärkte Nordamerikas, einschließlich Northern Virginia, Dallas-Fort Worth und Atlanta | Kurzfristig (≤ 2 Jahre) |
| Stromverfügbarkeit bestimmt die Standortwahl für Rechenzentren | +1.5% | Sun Belt und Mittlerer Westen der Vereinigten Staaten, Kanada und deregulierte Märkte | Mittelfristig (2–4 Jahre) |
| Frontier-Märkte ziehen Investitionen in die Rechenzentrum-Entwicklung an | +1.2% | Frontier-Märkte der Vereinigten Staaten, einschließlich Texas, Tennessee, Wisconsin, Ohio und Louisiana | Langfristig (≥ 4 Jahre) |
| Dezentrale Stromerzeugung verbessert die Energiezuverlässigkeit | +0.9% | Deregulierte Märkte der Vereinigten Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Expansion von Unterseekabeln und Interconnection stärkt die Konnektivität | +0.6% | Ostküste der Vereinigten Staaten, Golfküste, Kanada und Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Generative KI-Nachfrage beschleunigt die Colocation-Expansion
KI-Training und Inferenz-Workloads verändern das Nachfrageprofil des Nordamerika Rechenzentrum Immobilienmarktes. Diese Workloads laufen über längere Zeiträume und erfordern dichtere Strom- und Kühlumgebungen als viele ältere Unternehmensanwendungen. Dies macht spezialisierte Einrichtungen wertvoller, da Mieter zuverlässige Kapazitäten ohne lange Verzögerungen bei internen Bauprogrammen benötigen. Die Nachfrage erstreckt sich auch über Hyperscaler hinaus, da Neocloud-Anbieter, Modell-Serving-Unternehmen und GPU-fokussierte Plattformen nun um dieselbe Immobilien-Pipeline konkurrieren. Dieser Wettbewerb erhöht den strategischen Wert von Standorten, die stufenweise skaliert werden können, ohne den laufenden Betrieb zu beeinträchtigen. Der Nordamerika Rechenzentrum Immobilienmarkt profitiert daher von einer breiteren KI-Kundenbasis und nicht von einer einzelnen Mieterklasse.
Rekordniedrige Leerstandsquoten stützen starke Vorvermietungsaktivitäten
Enge Leerstandsbedingungen verkürzen weiterhin den Vermietungszyklus im gesamten Nordamerika Rechenzentrum Immobilienmarkt. Mieter sind zunehmend bereit, früher Verpflichtungen einzugehen, da verfügbare hochwertige Kapazitäten in wichtigen Knotenpunkten begrenzt bleiben. Dieses Verhalten verbessert die Umsatztransparenz der Vermieter und gibt Kreditgebern größeres Vertrauen in Projekte vor der Fertigstellung. Es unterstützt auch größere Entwicklungsprogramme, da Eigentümer zukünftige Cashflows mit größerer Sicherheit kalkulieren können. Frühzeitige Verpflichtungen starker Vertragspartner reduzieren das Vermietungsrisiko und verlagern die Aufmerksamkeit stärker auf das Ausführungsrisiko. Der Nordamerika Rechenzentrum Immobilienmarkt zieht daher Kapital nicht nur an, weil die Nachfrage hoch ist, sondern auch weil die vertraglich gebundene Nachfrage früher sichtbar ist.
Stromverfügbarkeit bestimmt die Standortwahl für Rechenzentren
Die Stromverfügbarkeit ist zu einem der deutlichsten Wachstumsfilter im Nordamerika Rechenzentrum Immobilienmarkt geworden. Entwickler können nicht mehr davon ausgehen, dass ein starker Netzwerkstandort allein ausreicht, um einen tragfähigen Campus zu sichern. Die Standortkontrolle ist nun am wichtigsten, wenn sie mit einem realistischen Weg zu einem Netzanschluss, Umspannwerksunterstützung und langfristiger Energiebeschaffung verbunden ist. Jüngste Hyperscale-Verpflichtungen in Alberta und Saskatchewan zeigen, dass stromgesicherte Standorte in Projektpipelines Marktanteile gewinnen[1]. Dies veranlasst Vermieter, Versorgungsunternehmen und Kapitalpartner, früher im Projektzyklus zusammenzuarbeiten. Infolgedessen belohnt der Nordamerika Rechenzentrum Immobilienmarkt zunehmend Betreiber, die Strom sichern, bevor sie Land vermarkten.
Frontier-Märkte ziehen Investitionen in die Rechenzentrum-Entwicklung an
Das geografische Zentrum der Expansion im Nordamerika Rechenzentrum Immobilienmarkt verlagert sich über eine enge Gruppe etablierter Knotenpunkte hinaus. Entwickler zeigen größeres Interesse an Inlands- und Sekundärstandorten, wo die Grundstückszusammenlegung einfacher und zukünftige Erweiterungen praktischer sind. Diese Märkte sind attraktiv, wenn sie skalierbare Stromversorgung, staatliche Unterstützung und Raum für campusartige Entwicklungen bieten. Metas neues Alberta-Projekt und Bells Saskatchewan-Projekt bestätigen beide die Verlagerung hin zu Standorten, die zuvor außerhalb der wichtigsten regionalen Entwicklungskarte lagen. Die Verlagerung mindert nicht die Bedeutung etablierter Knotenpunkte, verringert aber den Anteil des neuen Wachstums, den diese erfassen können. Diese sich verbreiternde Präsenz gibt dem Nordamerika Rechenzentrum Immobilienmarkt eine größere langfristige Land- und Stromreserve.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei Netzanschlüssen verlangsamen die Rechenzentrum-Entwicklung | -1.8% | Landesweit, mit akutem Druck in Northern Virginia, Texas und Ontario | Langfristig (≥ 4 Jahre) |
| Engpässe bei Transformatoren und Umspannwerksausrüstung verzögern die Projektlieferung | -1.5% | Nordamerikaweit, verbunden mit globalen Fertigungsengpässen | Mittelfristig (2–4 Jahre) |
| Wasserverfügbarkeit und Kühlbeschränkungen begrenzen neue Entwicklungen | -0.9% | Südwesten der USA, Mid-Atlantic und dürregefährdete Gebiete in Westkanada | Langfristig (≥ 4 Jahre) |
| Steigende Stromkosten und Netzdrosselung erhöhen die Betriebsrisiken | -0.7% | Texas, Mid-Atlantic, Ontario und Alberta | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei Netzanschlüssen verlangsamen die Rechenzentrum-Entwicklung
Verzögerungen bei Netzanschlüssen bleiben eine strukturelle Einschränkung im Nordamerika Rechenzentrum Immobilienmarkt. Große Projekte benötigen mehr als Baugenehmigungen, da sie von der Übertragungsbereitschaft, Umspannwerksarbeiten und der Planung durch Versorgungsunternehmen abhängen. Diese Schritte verlängern oft die Projektzeitpläne, selbst wenn Land und Finanzierung bereits vorhanden sind. Entwickler reagieren darauf, indem sie zukünftige Stromlieferslots als zentralen Bestandteil der Standortkontrolle und nicht als spätere Ausführungsaufgabe behandeln. Diese Veränderung begünstigt Betreiber mit etablierten Beziehungen zu Versorgungsunternehmen und wiederholter Entwicklungserfahrung. Der Nordamerika Rechenzentrum Immobilienmarkt bleibt daher kapazitätshungrig, aber nicht jedes angekündigte Projekt kann im gleichen Zeitrahmen voranschreiten.
Engpässe bei Transformatoren und Umspannwerksausrüstung verzögern die Projektlieferung
Engpässe bei Transformatoren und Umspannwerksausrüstung beeinträchtigen weiterhin die Lieferpläne im gesamten Nordamerika Rechenzentrum Immobilienmarkt. Selbst gut kapitalisierte Entwickler können ein Projekt nicht beschleunigen, wenn kritische elektrische Ausrüstung nicht rechtzeitig verfügbar ist. Dieser Engpass verlagert das Projektrisiko weg von der Grundstücksbeschaffung hin zu Beschaffung und Lieferantenzugang. Größere Betreiber haben oft einen Vorteil, da sie Bestellungen früher aufgeben und über breitere Portfolios verhandeln können. Einige Entwickler erkunden dezentrale Stromerzeugung und modulare Ansätze, aber diese Optionen beseitigen nicht den Bedarf an zentraler Netzausrüstung. Der Nordamerika Rechenzentrum Immobilienmarkt sieht sich daher einer Angebotsreaktion gegenüber, die durch industrielle Vorlaufzeiten ebenso eingeschränkt ist wie durch die Finanzierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
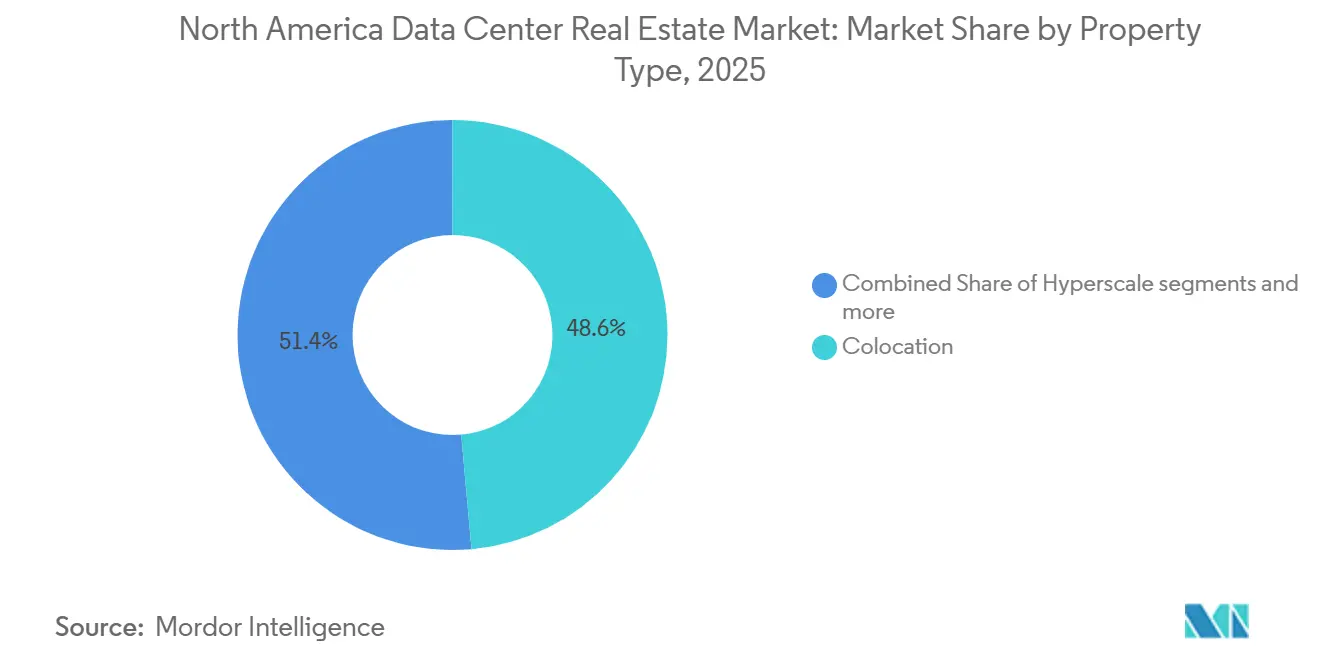
Colocation verankert den Umsatz, während Edge die Peripherie neu gestaltetColocation hielt im Jahr 2025 einen Marktanteil von 48,60 % am Nordamerika Rechenzentrum Immobilienmarkt, was seine Rolle als größter Umsatzpool in diesem Markt bestätigt. Das Segment profitiert von der Auslagerung durch Unternehmen, der Überlaufnachfrage von Hyperscalern und dem Bedarf an schnellem Zugang zu verfügbaren Kapazitäten. In der Nordamerika Rechenzentrum Immobilienbranche bietet Colocation auch einen flexiblen Weg für Mieter, die skalieren möchten, ohne auf die vollständige Eigenentwicklung warten zu müssen. Hyperscale-Immobilien bleiben die zweitgrößte Kategorie und ziehen weiterhin langfristige Mietstrukturen mit starken Vertragspartnern an. Modulare Formate gewinnen an Relevanz, wo Geschwindigkeit wichtig ist und dauerhafte Versorgungsaufrüstungen länger dauern als die Bereitstellungspläne der Mieter.
Das Edge-Segment soll bis 2031 mit einem CAGR von 14,20 % wachsen und ist damit der am schnellsten wachsende Immobilientyp im Nordamerika Rechenzentrum Immobilienmarkt. Sein Wachstum spiegelt das steigende Interesse an latenzarmer Inferenz, verteilter Inhaltsbereitstellung und lokalisierter Verarbeitung näher am Nutzer wider. Diese Immobilienklasse ist besonders relevant, da KI-Serving von zentralisiertem Modelltraining in Live-Unternehmens- und Verbraucheranwendungen übergeht. Die Kategorie Sonstige verliert weiterhin an relativem Gewicht, da eigenständige Unternehmenseigentumsmodelle unter den aktuellen Strom-, Kühl- und Compliance-Anforderungen weniger effizient sind.


Nach Eigentümerschaft:
Mietmodell dominiert, während Build-to-Suit das Eigentumsspektrum überbrücktDas Mietsegment entfiel im Jahr 2025 auf 81,50 % des Nordamerika Rechenzentrum Immobilienmarktes, was zeigt, wie stark ausgelagerte Kapazitäten diesen Markt nach wie vor prägen. Das Mietsegment soll bis 2031 mit einem CAGR von 11,4 % wachsen und ist damit das am schnellsten wachsende Eigentumsmodell. Dieses Ergebnis spiegelt die Tatsache wider, dass Build-to-Suit-Vermietung Kapazitäten schneller liefern kann als viele Eigenentwicklungszeitpläne. Es ermöglicht Mietern auch, langfristige Kontrolle zu sichern, ohne die Immobilie in ihrer eigenen Bilanz zu führen. In der Nordamerika Rechenzentrum Immobilienbranche ist dieses Modell zur deutlichsten Brücke zwischen Geschwindigkeit, Flexibilität und Skalierung geworden.
Eigengenutzte Angebote bleiben wichtig, da große Technologieunternehmen weiterhin direkt große Campusse bauen und kontrollieren. Dennoch wird die Grenze zwischen gemieteten und eigenbetriebenen Kapazitäten weniger starr, da langfristige Build-to-Suit-Strukturen Mietern umfangreiche operative Kontrolle geben. Diese Verschiebung verändert die Risikoprüfung, da sich einige gemietete Objekte nun eher wie infrastrukturgestützte Nettomietimmobilien verhalten. Es bedeutet auch, dass ein wachsender Anteil des Nordamerika Rechenzentrum Immobilienmarktes durch maßgeschneiderte Mietstrukturen und nicht durch standardisierte Multi-Tenant-Formate gestützt wird.
Nach Unternehmensgröße:
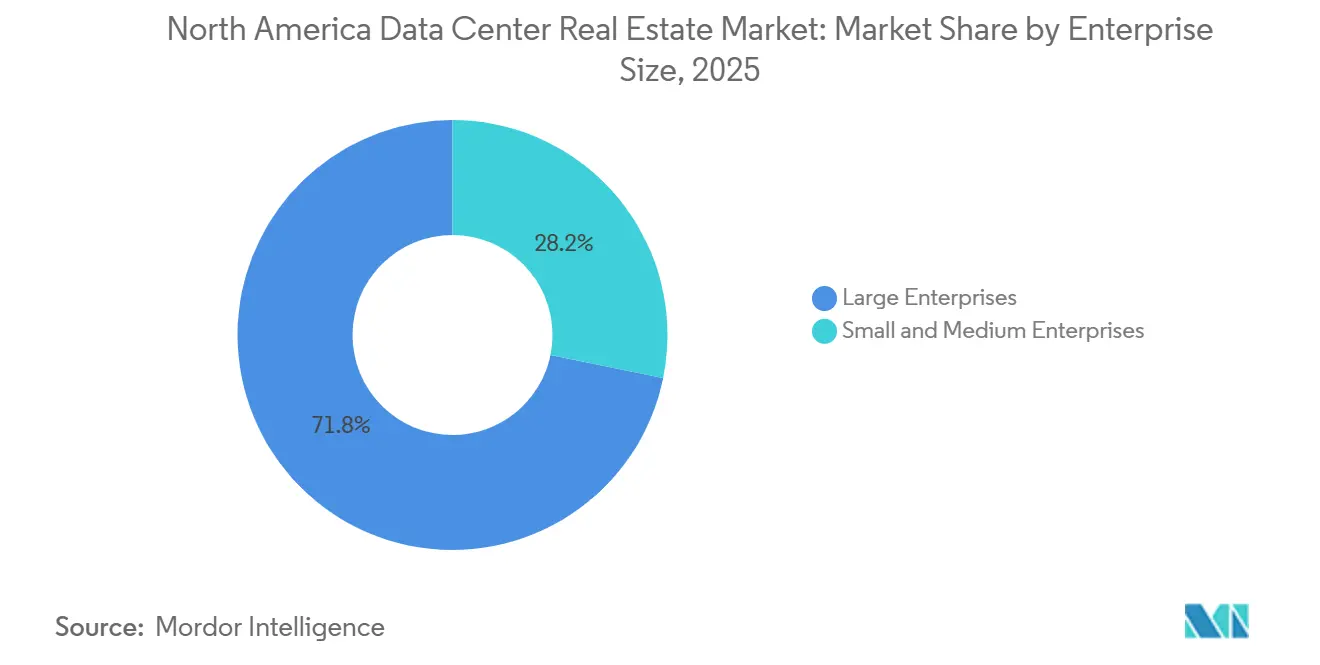
Großunternehmen führen, aber das Wachstum kleiner und mittlerer Unternehmen signalisiert eine MarktverbreiterungGroßunternehmen hielten im Jahr 2025 71,80 % des Marktes, was die historische Konzentration der Nachfrage bei Hyperscalern, großen Unternehmen und wichtigen regulierten Institutionen widerspiegelt. Diese Nutzer verfügen typischerweise über die Beschaffungsgröße, um große Bereitstellungen, längere Laufzeiten und maßgeschneidertere Serviceanforderungen zu sichern. Finanzdienstleistungen, öffentliche Stellen und große digitale Plattformen verstärken alle diese Konzentration, da sie Ausfallsicherheit, Sicherheit und zuverlässige Latenz benötigen. Die Nachfrage großer Unternehmen unterstützt auch Premium-Einrichtungen, die strenge Compliance- und Betriebszeitstandards erfüllen können. Dies hält große Kunden im Nordamerika Rechenzentrum Immobilienmarkt kurzfristig zentral für die Absorption.
Kleine und mittlere Unternehmen sollen bis 2031 mit einem CAGR von 12,60 % wachsen, was signalisiert, dass die Akzeptanz über die größten Käufer hinaus zunimmt. Kleinere Unternehmen greifen zunehmend über verwaltete Anbieter auf KI-gestützte Dienste zu, was die Hürde für die Nutzung von Rechenzentrumskapazitäten Dritter senkt. Compliance-Anforderungen in gesundheitsnahen, Finanz- und digitalen Dienstleistungsunternehmen machen gemietete Infrastruktur auch attraktiver als lokale Bereitstellung. Mit wachsender KMU-Nachfrage gewinnt der Nordamerika Rechenzentrum Immobilienmarkt eine vielfältigere Mieterbasis und reduziert die Abhängigkeit von einer engen Gruppe sehr großer Nutzer.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzern:
Informationstechnologie und Telekommunikation verankern die Absorption, während das Gesundheitswesen die zukünftige Kapazitätsnachfrage neu gestaltetInformationstechnologie und Telekommunikation entfielen im Jahr 2025 auf 47,30 % des Nordamerika Rechenzentrum Immobilienmarktes und sind damit das führende Endnutzersegment. Diese Position wird durch Cloud-Plattformen, Netzbetreiber und Workloads zur Inhaltsbereitstellung gestützt, die das Rückgrat der Kapazitätsabsorption bleiben. Banken, Finanzdienstleistungen und Versicherungen bleiben ebenfalls eine wichtige Kundengruppe, da sie Nähe, Betriebszeit und starke operative Sicherheit schätzen. Die staatliche Nachfrage nimmt zu, da Behörden digitale Dienste und sichere Rechenumgebungen ausbauen. Diese Segmente bilden die stabile Grundlast, die die laufende Entwicklung im gesamten Nordamerika Rechenzentrum Immobilienmarkt unterstützt.
Das Gesundheitswesen soll bis 2031 mit einem CAGR von 13,10 % wachsen und ist damit die am schnellsten wachsende Endnutzerkategorie. Das Segment profitiert von sicherer Cloud-Migration, digitaler Diagnostik, Anforderungen an Dateninteroperabilität und strengeren Compliance-Erwartungen. Dies begünstigt Einrichtungen, die kontrollierten Zugang, starke Redundanz und auf regulierte Workloads zugeschnittene Vertragsstrukturen unterstützen können. Das Wachstum im Gesundheitswesen schafft daher eine speziellere Nachfrageschicht im Nordamerika Rechenzentrum Immobilienmarkt, insbesondere für Betreiber, die bereits in konforme Infrastruktur investiert haben.
Geografische Analyse
Vereinigte Staaten Rechenzentrum Immobilienmarkt
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 88,40 % am nordamerikanischen Rechenzentrum-Immobilienmarkt und behaupteten damit ihre Führungsposition gegenüber anderen Ländern. Diese Führungsposition spiegelt das Ausmaß der digitalen Wirtschaft, die etablierten Carrier-Ökosysteme, den breiten Kapitalzugang und die große Entwicklerbasis wider. Die Vereinigten Staaten bleiben zudem der wichtigste Standort der Region für Hyperscale-Leasing, institutionelle Transaktionen und den Bau großer Campus-Anlagen. Dennoch breitet sich das Wachstum über die reifsten Knotenpunkte hinaus aus, da der Zugang zu Energie und die Verfügbarkeit von Grundstücken zunehmend darüber entscheiden, wo neue Bauphasen realisierbar sind. Der Rechenzentrum-Immobilienmarkt in Nordamerika bleibt daher in den Vereinigten Staaten dominant, doch seine interne Struktur wird zunehmend dezentraler.
Kanada Rechenzentrum Immobilienmarkt
Für Kanada wird bis 2031 ein CAGR von 12,80 % prognostiziert, was es zum am schnellsten wachsenden Ländermarkt in der Region macht. Die Attraktivität des Landes ist auf sauberere Energieprofile, das Interesse an souveräner Infrastruktur und Raum für die Entwicklung großer Campus-Anlagen zurückzuführen. Meta begann im Juli 2026 mit dem Bau seines ersten kanadischen Rechenzentrums in Alberta, mit einer Investition von mehr als 13 Milliarden CAD (9 Milliarden USD) für eine KI-optimierte Anlage mit 1 GW Leistung. Bell Canada kündigte im März 2026 ebenfalls eine Investition von 1,7 Milliarden CAD (1,25 Milliarden USD) für ein KI-Rechenzentrum mit 300 MW in Saskatchewan an, und CPP Investments verpflichtete sich im Juli 2026 zu einer Investition von 1,75 Milliarden USD in die EdgeConneX-Strategie von EQT.
Mexiko Rechenzentrum Immobilienmarkt
Mexiko bleibt der kleinste Ländermarkt, doch seine strategische Position verbessert sich innerhalb des nordamerikanischen Rechenzentrum-Immobilienmarkts. Die Nähe zu den Nachfragekorridoren der Vereinigten Staaten und seine Rolle bei der grenzüberschreitenden Konnektivität schaffen eine praktische Grundlage für künftiges Cluster-Wachstum. Querétaro bleibt das bekannteste Zentrum, während andere Standorte mit zunehmender Netzwerktiefe an Interesse gewinnen. Das im Mai 2026 angekündigte Unterseekabelprojekt CSN-2 stärkt diese Position, indem es Veracruz über einen neuen regionalen Datenpfad mit Florida und Texas verbindet[2].
Wettbewerbslandschaft
Marktkonzentration
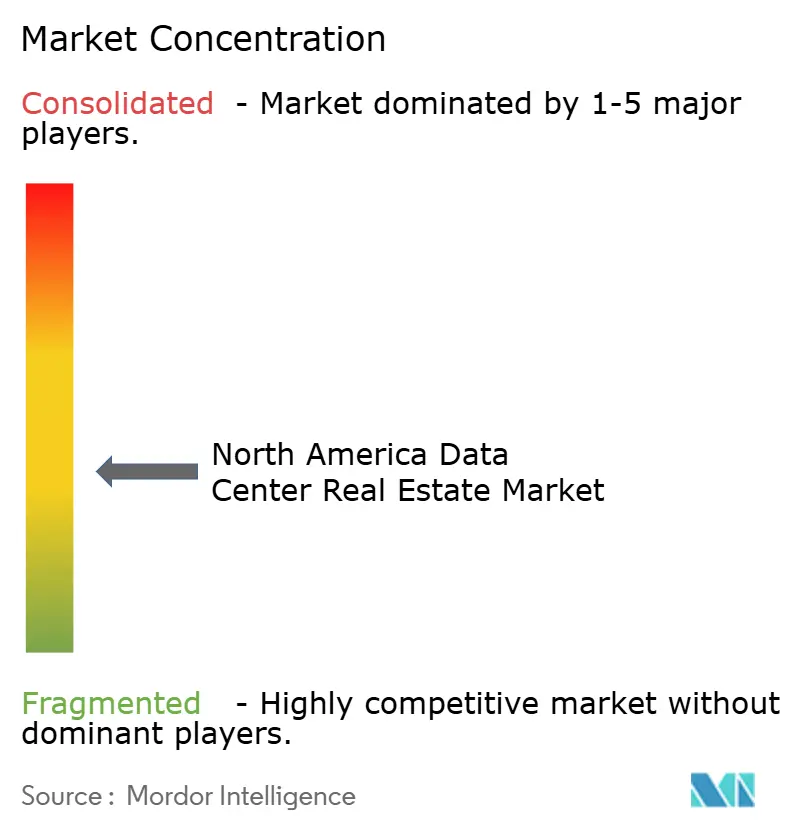
Der Nordamerika Rechenzentrum Immobilienmarkt weist ein mittleres Konzentrationsprofile auf. Equinix, Digital Realty, Iron Mountain, CyrusOne und QTS werden als Marktführer der Branche identifiziert. Diese etablierte Gruppe steht neben einer breiteren Gruppe spezialisierter und expandierender Betreiber. Die aktualisierte Unternehmensabdeckung umfasst weiterhin Vantage Data Centers, Aligned Data Centers, STACK Infrastructure, DataBank, Switch, CoreSite, NTT Global Data Centers, Compass Datacenters, EdgeConneX, CloudHQ und Cologix. Die überarbeitete Liste schließt zudem Crusoe, Applied Digital, EdgeCore Digital Infrastructure und Prime Data Centers ein.
Die Unternehmensgruppe umfasst Anbieter mit unterschiedlichen Ansätzen in den Bereichen Colocation, Hyperscale, Edge und campusorientierte Entwicklung. DataBank, Switch, CoreSite, NTT Global Data Centers und Cologix stärken das Spektrum etablierter Rechenzentrumsbetreiber. Aligned Data Centers, STACK Infrastructure, Vantage Data Centers, CloudHQ, Compass Datacenters und Prime Data Centers erweitern die Entwicklungskapazität in der gesamten Region. Crusoe, Applied Digital und EdgeCore Digital Infrastructure verbreitern das Wettbewerbsfeld durch neuere infrastrukturorientierte Marktteilnehmer. Die überarbeitete Liste ersetzt Unternehmen, die nicht in der bereitgestellten aktualisierten Unternehmensabdeckung enthalten sind.
Die Wettbewerbspositionierung wird zunehmend durch den Zugang zu zuverlässiger Stromversorgung, Netzanschlusswegen und geeignetem Gelände für skalierbare Campusse geprägt. Anbieter, die lange Liefervorlaufzeiten für Transformatoren und Umspannwerksausrüstung bewältigen, können Projektzeitpläne besser schützen. Frühzeitige Vorvermietung und langfristige Mietverträge können zudem die Umsatztransparenz in Märkten mit geringem Leerstand verbessern. Die aktualisierte Unternehmensliste spiegelt den Wettbewerb in etablierten Knotenpunkten und aufstrebenden Standorten wider, die skalierbare Stromversorgung, Konnektivität und Entwicklungskapazität bieten[3].
Marktführer der Nordamerika Rechenzentrum Immobilienbranche
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
QTS Realty Trust, LLC
-
CyrusOne LLC
-
Vantage Data Centers LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Rechenzentrum Immobilienmarkt Unternehmen in diesem Bericht
- Equinix, Inc.
- Digital Realty Trust, Inc.
- QTS Realty Trust, LLC
- CyrusOne LLC
- Vantage Data Centers LLC
- Aligned Data Centers
- STACK Infrastructure
- DataBank Holdings Ltd.
- Switch, Inc.
- Iron Mountain Incorporated
- CoreSite Realty Corporation
- NTT Global Data Centers
- Compass Datacenters
- EdgeConneX, Inc.
- CloudHQ LLC
- Crusoe
- Applied Digital Corporation
- EdgeCore Digital Infrastructure
- Cologix, Inc.
- Prime Data Centers
Neueste Industrielle Entwicklungen in Nordamerika Rechenzentrum Immobilienmarkt
- Juli 2026: Meta begann mit dem Bau seines ersten kanadischen Rechenzentrums in Sturgeon County, Alberta, einer 1-GW-KI-optimierten Einrichtung, die eine Investition von mehr als 13 Milliarden CAD (ca. 9 Milliarden USD) repräsentiert und das größte Rechenzentrum des Unternehmens außerhalb der Vereinigten Staaten darstellt. Das Projekt verwendet ein geschlossenes, flüssigkeitsgekühltes System ohne operativen Kühlwasserverbrauch und wird laut offizieller Pressemitteilung von Meta zu 100 % durch saubere, erneuerbare Energie gedeckt.
- Juli 2026: CPP Investments verpflichtete sich zu 1,75 Milliarden USD für EQTs Strategie zum Aufbau von KI-Infrastruktur durch den globalen Rechenzentrum-Entwickler und -Betreiber EdgeConneX, der plant, weltweit mehr als 10 GW zusätzliche Rechenzentren zu entwickeln. Dies folgt auf CPPs vorheriges Joint Venture in Höhe von 15 Milliarden USD mit Equinix und unterstreicht kanadisches institutionelles Kapital als strukturelle Finanzierungsquelle für Rechenzentrum-Immobilien.
- Juni 2026: Digital Realty vereinbarte den Erwerb von Blackstones 80-%-Anteil an zwei 96-MW-Rechenzentren in Manassas, Virginia, und einem 50-%-Anteil an einem 96-MW-Rechenzentrum in Sterling, Virginia, für 7,8 Milliarden USD bei 100 % Anteil, gestützt durch 15-jährige Mietverträge mit einem AA-gemischten Bonitätsrating und jährlichen Mietsteigerungen von 3,6 %. Zwei der drei Objekte sollen sich im ersten Halbjahr 2027 und das dritte im ersten Halbjahr 2028 stabilisieren.
- Mai 2026: C3ntro Telecom und Telconet starteten das Unterseekabelprojekt CSN-2, ein Glasfasernetz der nächsten Generation, das Veracruz, Mexiko, mit Apalachee Beach, Florida, verbindet, mit einem Abzweig nach Galveston, Texas, und weiter nach Houston. Das Projekt integriert sich in C3ntros TIKVA-Netzwerk, das Querétaro mit Phoenix verbindet und einen kontinuierlichen, hochkapazitiven Datenkorridor über wichtige nordamerikanische Infrastruktur schafft.
Berichtsumfang des Nordamerika Rechenzentrum Immobilienmarktes
Der Bericht über den Nordamerika Rechenzentrum Immobilienmarkt ist segmentiert nach Immobilientyp (Colocation, Hyperscale, Edge, Modular und Sonstige), Eigentümerschaft (Gemietet und Eigengenutzt), Unternehmensgröße (Großunternehmen und Kleine und Mittlere Unternehmen), Endnutzer (Informationstechnologie und Telekommunikation und weitere) sowie Geografie (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Colocation |
| Hyperscale |
| Edge-Rechenzentrum-Immobilien |
| Modulare Rechenzentrum-Immobilien |
| Sonstige (Großhandel, Einzelhandel und Unternehmen) |
| Gemietet |
| Eigengenutzt |
| Großunternehmen |
| Kleine und Mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen |
| Sonstige Endnutzer |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Immobilientyp | Colocation |
| Hyperscale | |
| Edge-Rechenzentrum-Immobilien | |
| Modulare Rechenzentrum-Immobilien | |
| Sonstige (Großhandel, Einzelhandel und Unternehmen) | |
| Nach Eigentümerschaft | Gemietet |
| Eigengenutzt | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und Mittlere Unternehmen | |
| Nach Endnutzern | Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen | |
| Regierung und öffentlicher Sektor | |
| Gesundheitswesen | |
| Sonstige Endnutzer | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Nordamerika Rechenzentrum Immobilienmarkt bis 2031?
Der Nordamerika Rechenzentrum Immobilienmarkt soll bis 2031 von 30,86 Milliarden USD im Jahr 2026 auf 51,69 Milliarden USD wachsen, mit einem CAGR von 10,87 %.
Welcher Immobilientyp führt den regionalen Umsatz an?
Colocation führte den Markt im Jahr 2025 mit einem Anteil von 48,60 % an, gestützt durch Unternehmensauslagerung und Überlaufnachfrage von Hyperscalern.
Welches Segment wächst nach Immobilientyp am schnellsten?
Edge-Rechenzentrum-Immobilien sollen bis 2031 mit einem CAGR von 14,20 % am schnellsten wachsen, angetrieben durch latenzarme Inferenz und verteilte Verarbeitungsanforderungen.
Warum ist der Stromzugang für neue Projekte so wichtig?
Die Stromverfügbarkeit beeinflusst nun, ob ein Standort von der Grundstückskontrolle zur tatsächlichen Lieferung übergehen kann, was die Netzbereitschaft und Energiebeschaffung zum zentralen Element des Projektzeitplans macht.