
北米データセンター不動産市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 28.35 十億米ドル |
| 市場規模 (2026) | 30.86 十億米ドル |
| 市場規模 (2031) | 51.69 十億米ドル |
| 成長率 (2026 - 2031) | 10.87 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米データセンター不動産市場分析
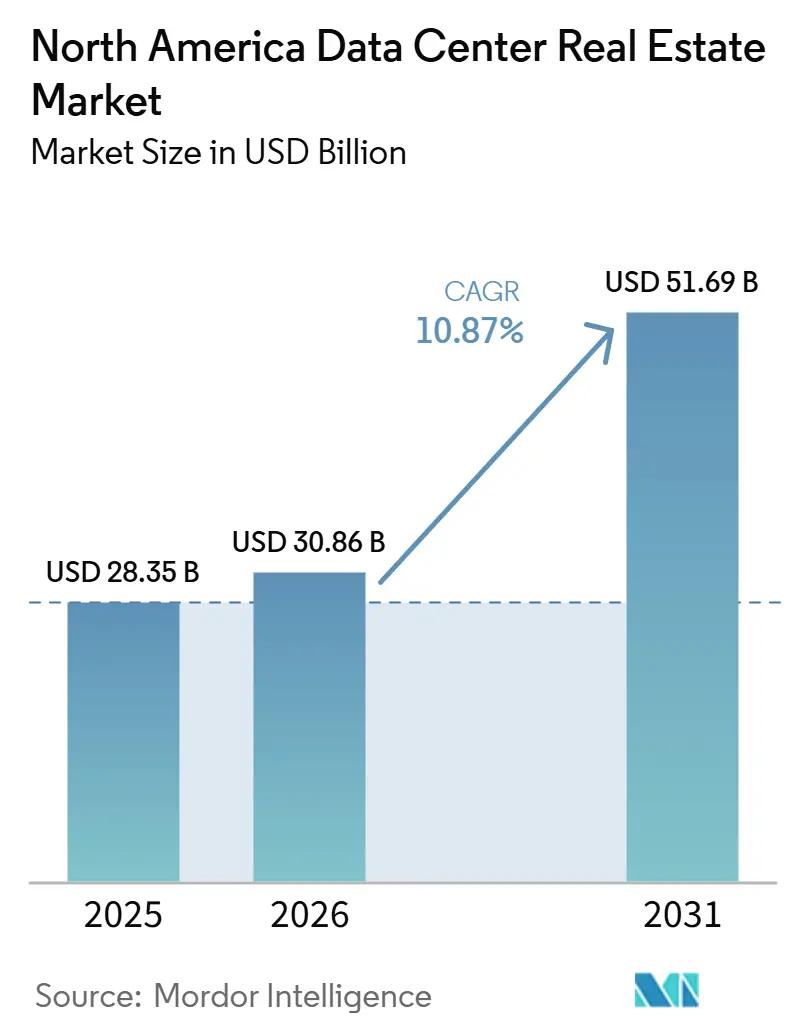
北米データセンター不動産市場規模は、2025年の283.5億米ドルから2026年には308.6億米ドルに成長し、2026年から2031年にかけてCAGR 10.87%で2031年までに516.9億米ドルに達する見込みです。
北米データセンター不動産市場は、継続的なコンピューティング、高いラック密度、および安定した電力供給を必要とするAIトレーニングおよび推論ワークロードへの持続的な需要によって形成されています。電力へのアクセスは、従来の立地優先事項よりもサイト選定に影響を与えるようになっており、大規模負荷接続と段階的なキャンパス成長を支援できる市場へと開発者を誘導しています。長期リース、強固なテナント信用力、インフレ連動型の賃料構造は、引き続き機関投資家の資本を北米データセンター不動産市場に引き付けています。カナダとメキシコも、オペレーターがクリーンエネルギー、新たな海底ケーブル接続、および大規模な将来クラスター向けのスペースへのアクセスを求める中で、戦略的重要性を高めています。電気設備のサプライチェーン遅延や電力会社の接続ボトルネックは依然として納期を遅らせていますが、それと同時に、北米データセンター不動産市場において土地、電力経路、および資金調達をすでに管理しているオペレーターの価値を強化しています。
主要レポートのポイント
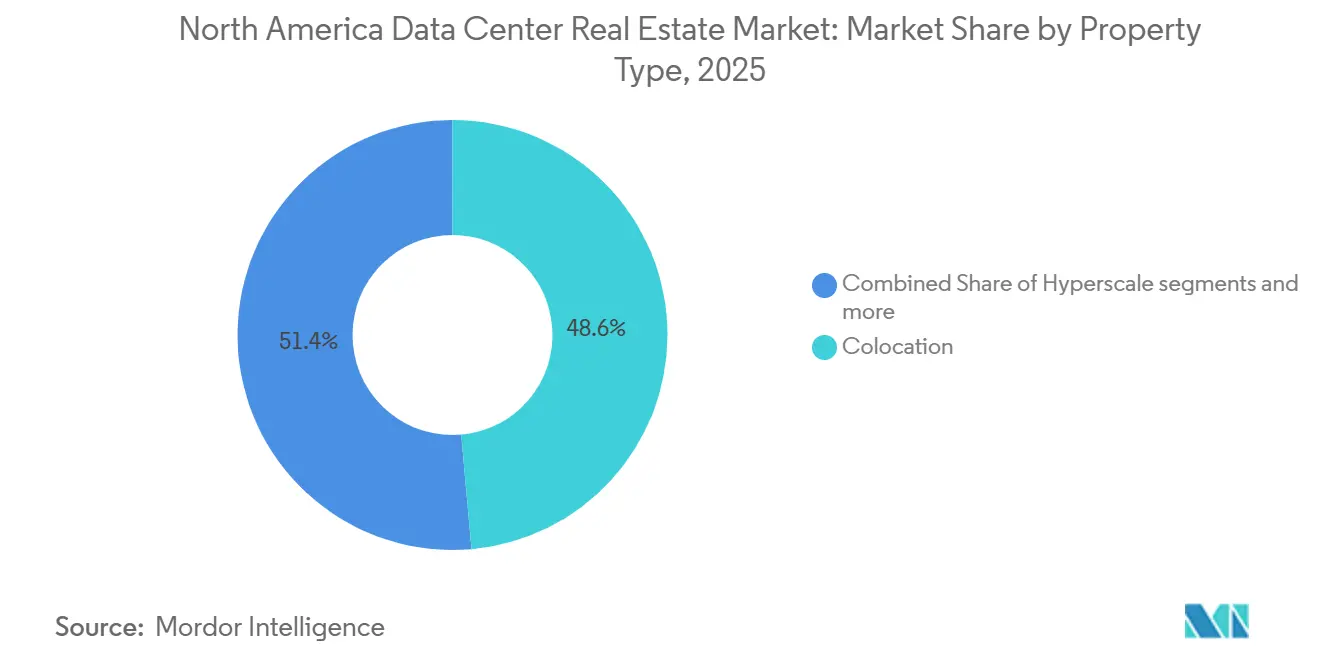
- 物件タイプ別では、コロケーションが2025年の北米データセンター不動産市場シェアの48.60%を占め、エッジデータセンター物件は2031年までに14.20%のCAGRで成長する見込みです。
- 所有形態別では、リース資産が2025年の北米データセンター不動産市場規模の81.50%のシェアを占め、リースセグメントは2031年までに11.40%のCAGRで拡大する予測です。
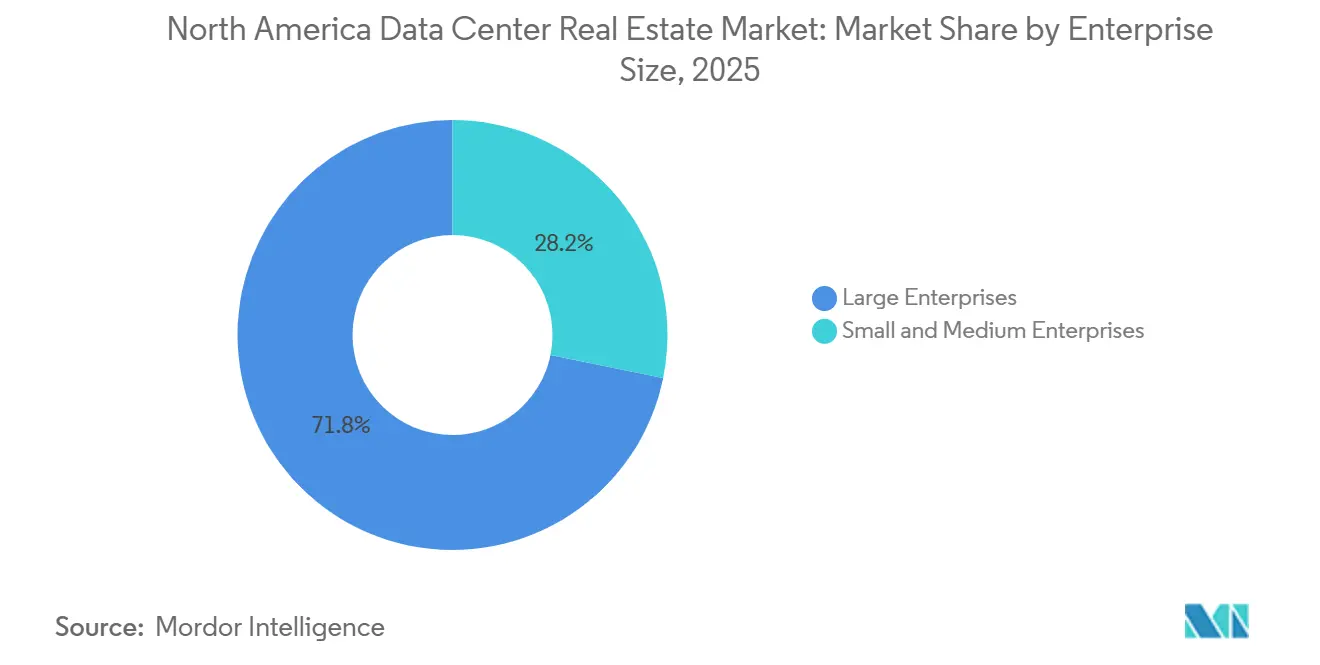
- 企業規模別では、大企業が2025年に71.80%の収益シェアをリードし、中小企業は2031年までに最高のCAGR 12.60%を記録する見込みです。
- エンドユーザー別では、情報技術・通信が2025年の北米データセンター不動産市場規模の47.30%のシェアを占め、ヘルスケアは2031年までに13.10%のCAGRで成長する見込みです。
- 地域別では、米国が2025年の北米データセンター不動産市場規模の88.4%のシェアを占め、カナダは2031年までに最速のCAGR 12.80%で成長する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| AIおよびジェネレーティブAI需要がコロケーション拡大を加速 | +3.5% | 米国のフロンティア市場と主要ハブに集中したグローバル規模 | 長期(4年以上) |
| 記録的な低空室率が強力なプレリーシング活動を支援 | +1.8% | ノーザンバージニア、ダラス・フォートワース、アトランタを含む北米コア市場 | 短期(2年以内) |
| 電力供給可能性がデータセンターのサイト選定を左右 | +1.5% | 米国サンベルトおよびミッドウェスト、カナダ、規制緩和市場 | 中期(2〜4年) |
| フロンティア市場がデータセンター開発投資を誘致 | +1.2% | テキサス、テネシー、ウィスコンシン、オハイオ、ルイジアナを含む米国フロンティア市場 | 長期(4年以上) |
| オンサイト発電がエネルギー信頼性を向上 | +0.9% | 米国規制緩和市場、カナダ、メキシコ | 中期(2〜4年) |
| 海底ケーブルと相互接続の拡大が接続性を強化 | +0.6% | 米国東海岸、メキシコ湾岸、カナダ、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびジェネレーティブAI需要がコロケーション拡大を加速
AIトレーニングおよび推論ワークロードは、北米データセンター不動産市場の需要プロファイルを変えています。これらのワークロードは、多くの従来型エンタープライズアプリケーションよりも長期間稼働し、より高密度の電力と冷却環境を必要とします。これにより、テナントが内部構築プログラムの長い遅延なしに信頼性の高いキャパシティを必要とするため、特化型施設の価値が高まっています。需要はハイパースケーラーを超えて広がっており、ネオクラウドプロバイダー、モデルサービング企業、GPUに特化したプラットフォームが同じ不動産パイプラインを競い合っています。この競争は、稼働中のオペレーションを中断することなく段階的に拡張できるサイトの戦略的価値を高めています。北米データセンター不動産市場は、したがって、単一のテナントクラスではなく、より広範なAI顧客基盤から恩恵を受けています。
記録的な低空室率が強力なプレリーシング活動を支援
タイトな空室状況は、北米データセンター不動産市場全体でリーシングサイクルを短縮し続けています。主要ハブにおける高品質なキャパシティの利用可能性が依然として限られているため、テナントはより早期にコミットする意欲を高めています。この行動は、オーナーの収益可視性を向上させ、プロジェクト引き渡し前の貸し手の信頼を高めます。また、オーナーがより確実に将来のキャッシュフローを引き受けられるため、より大規模な開発プログラムを支援します。強力な取引相手からの早期コミットメントはリースアップリスクを低減し、より多くの注意を実行リスクへと向けます。北米データセンター不動産市場は、したがって、需要が高いだけでなく、契約済み需要がより早期に可視化されるため、資本を引き付けています。
電力供給可能性がデータセンターのサイト選定を左右
電力供給可能性は、北米データセンター不動産市場において最も明確な成長フィルターの一つとなっています。開発者は、強力なネットワーク立地だけで実行可能なキャンパスを確保するには不十分であることを認識するようになっています。サイト管理は、電力会社との接続、変電所サポート、長期エネルギー調達への現実的な道筋が伴う場合に最も重要となります。アルバータ州とサスカチュワン州における最近のハイパースケールコミットメントは、電力に裏付けられた立地がプロジェクトパイプラインでシェアを獲得していることを示しています[1]。これにより、オーナー、電力会社、資本パートナーがプロジェクトサイクルのより早い段階で協力するよう促されています。その結果、北米データセンター不動産市場は、土地を市場に出す前に電力を確保するオペレーターをますます優遇するようになっています。
フロンティア市場がデータセンター開発投資を誘致
北米データセンター不動産市場における拡大の地理的中心は、従来の主要ハブの狭いセットを超えて移動しています。開発者は、土地の取得が容易で将来の拡張がより実用的な内陸部および二次的な立地への関心を高めています。これらの市場は、拡張可能な電力、州の支援、キャンパス型開発のスペースを提供する場合に魅力的です。メタの新しいアルバータプロジェクトとベルのサスカチュワンプロジェクトはいずれも、以前は主要な地域開発マップの外にあった立地へのシフトを強化しています。このシフトは確立されたハブの重要性を低下させるものではありませんが、新たな成長のうち確保できるシェアを低下させます。この拡大するフットプリントは、北米データセンター不動産市場に長期的な土地と電力の余地をより大きく与えます。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電力会社の相互接続遅延がデータセンター開発を鈍化 | -1.8% | ノーザンバージニア、テキサス、オンタリオで特に深刻な全国的問題 | 長期(4年以上) |
| 変圧器・変電所設備不足がプロジェクト納期を遅延 | -1.5% | 世界的な製造ボトルネックに連動した北米全域 | 中期(2〜4年) |
| 水の利用可能性と冷却制約が新規開発を制限 | -0.9% | 米国南西部、中部大西洋岸、カナダ西部の干ばつリスク地域 | 長期(4年以上) |
| 電力コストの上昇とグリッドカーテイルメントが運営リスクを増大 | -0.7% | テキサス、中部大西洋岸、オンタリオ、アルバータ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力会社の相互接続遅延がデータセンター開発を鈍化
電力会社の相互接続遅延は、北米データセンター不動産市場における構造的な制約として残っています。大規模プロジェクトは建築許可以上のものを必要とし、送電準備、変電所工事、電力会社のスケジューリングに依存しています。これらのステップは、土地と資金調達がすでに整っている場合でも、プロジェクトのタイムラインを延ばすことが多いです。開発者は、将来の電力供給スロットをサイト管理の中核部分として扱うことで対応しており、後の実行タスクとしてではなく扱っています。この変化は、確立された電力会社との関係と繰り返しの開発経験を持つオペレーターに有利に働きます。北米データセンター不動産市場は、したがって、キャパシティ不足の状態が続いていますが、すべての発表済みプロジェクトが同じタイムラインで進められるわけではありません。
変圧器・変電所設備不足がプロジェクト納期を遅延
変圧器・変電所設備不足は、北米データセンター不動産市場全体の納期スケジュールに影響を与え続けています。資本力のある開発者でも、重要な電気設備が時間内に入手できない場合はプロジェクトを加速させることができません。このボトルネックは、プロジェクトリスクを土地取得から調達とサプライヤーアクセスへとシフトさせます。大規模なオペレーターは、より早期に発注し、より広いポートフォリオ全体で交渉できるため、有利な立場にあることが多いです。一部の開発者はオンサイト発電とモジュラーアプローチを検討していますが、これらのオプションはコアグリッド設備の必要性を排除するものではありません。北米データセンター不動産市場は、したがって、資金調達と同様に産業リードタイムによって制約された供給対応に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
コロケーションが収益を支え、エッジが周辺部を再編コロケーションは2025年の北米データセンター不動産市場シェアの48.60%を占め、この市場における最大の収益プールとしての役割を確認しています。このセグメントは、エンタープライズのアウトソーシング、ハイパースケールのオーバーフロー需要、および即時利用可能なキャパシティへの迅速なアクセスの必要性から恩恵を受けています。北米データセンター不動産産業において、コロケーションはまた、完全な自社構築の納期を待たずに拡張したいテナントに柔軟な道筋を提供しています。ハイパースケール物件は第2位のカテゴリーであり続け、強力な取引相手との長期リース構造を引き付け続けています。モジュラー形式は、スピードが重要で恒久的な電力会社のアップグレードがテナントの展開計画よりも時間がかかる場合に関連性を高めています。
エッジセグメントは2031年までに14.20%のCAGRで成長する見込みであり、北米データセンター不動産市場において最も成長の速い物件タイプとなっています。その成長は、低レイテンシ推論、分散型コンテンツデリバリー、ユーザーに近い場所でのローカル処理への関心の高まりを反映しています。この物件クラスは、AIサービングが集中型モデルトレーニングからライブのエンタープライズおよびコンシューマーアプリケーションへと移行するにつれて特に関連性が高まっています。その他カテゴリーは、現在の電力、冷却、コンプライアンス要件の下でスタンドアロンのエンタープライズ所有モデルの効率が低いため、相対的な比重を失い続けています。


所有形態別:
リースモデルが支配的、ビルド・トゥ・スーツが所有スペクトルを橋渡しリースセグメントは2025年の北米データセンター不動産市場規模の81.50%のシェアを占め、アウトソーシングされたキャパシティがいかにこの市場を定義しているかを示しています。リースセグメントは2031年までに11.4%のCAGRで成長する見込みであり、最も成長の速い所有モデルとなっています。この結果は、ビルド・トゥ・スーツリーシングが多くの自社構築タイムラインよりも速くキャパシティを提供できるという事実を反映しています。また、テナントが自社のバランスシートに不動産資産を計上することなく長期的な管理を確保することも可能にします。北米データセンター不動産産業において、このモデルはスピード、柔軟性、スケールの間の最も明確な橋渡しとなっています。
自己所有の供給は、大手テクノロジー企業が依然として主要なキャンパスを直接構築・管理しているため、引き続き重要です。それでも、長期ビルド・トゥ・スーツ構造がテナントに広範な運営管理を与えるにつれて、リースとオーナー主導のキャパシティの境界線は硬直性が薄れています。このシフトは、一部のリース資産がインフラ担保のネットリース物件のように振る舞うようになるため、引受を変えています。また、北米データセンター不動産市場の成長するシェアが、標準的なマルチテナント形式ではなく、カスタマイズされたリース構造によって支えられていることを意味しています。
企業規模別:
大企業がリードするが中小企業の成長が市場の広がりを示す大企業は2025年に市場の71.80%を占め、ハイパースケーラー、大企業、主要規制機関の間での需要の歴史的な集中を反映しています。これらのユーザーは通常、大規模な展開、長期契約、よりカスタマイズされたサービス要件を確保するための調達規模を持っています。金融サービス、公共機関、主要デジタルプラットフォームはすべて、レジリエンス、セキュリティ、信頼性の高いレイテンシを必要とするため、この集中を強化しています。大企業の需要はまた、厳格なコンプライアンスとアップタイム基準を満たすことができるプレミアム施設を支援しています。これにより、大規模顧客は北米データセンター不動産市場全体の短期的な吸収において中心的な存在であり続けています。
中小企業は2031年までに12.60%のCAGRで拡大する見込みであり、採用が最大の購買者を超えて広がっていることを示しています。中小企業はマネージドプロバイダーを通じてAI対応サービスにアクセスするようになっており、サードパーティのデータセンタースペースを利用する障壁を低下させています。ヘルスケア隣接、金融、デジタルサービス事業におけるコンプライアンス負担も、オンプレミス展開よりもリースインフラを魅力的にしています。中小企業の需要が成長するにつれて、北米データセンター不動産市場はより多様なテナント基盤を獲得し、非常に大規模な少数の占有者への依存を軽減します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
情報技術・通信が吸収を支え、ヘルスケアが将来のキャパシティ需要を再形成情報技術・通信は2025年の北米データセンター不動産市場規模の47.30%のシェアを占め、主要なエンドユーザーセグメントとなっています。この地位は、キャパシティ吸収のバックボーンであり続けるクラウドプラットフォーム、ネットワークオペレーター、コンテンツデリバリーワークロードによって支えられています。銀行・金融サービス・保険も、近接性、アップタイム、強力な運営セキュリティを重視するため、主要な顧客グループであり続けています。政府の需要は、機関がデジタルサービスと安全なコンピューティング環境を拡大するにつれて強化されています。これらのセグメントは、北米データセンター不動産市場全体の継続的な開発を支える安定したベースロードを提供しています。
ヘルスケアは2031年までに13.10%のCAGRで成長する見込みであり、最も成長の速いエンドユーザーカテゴリーとなっています。このセグメントは、安全なクラウド移行、デジタル診断、データ相互運用性のニーズ、およびより厳格なコンプライアンス要件から恩恵を受けています。これは、制御されたアクセス、強力な冗長性、および規制されたワークロードに適した契約構造をサポートできる施設を優遇します。ヘルスケアの成長は、したがって、北米データセンター不動産市場内に、特にコンプライアンス対応インフラにすでに投資しているオペレーターにとって、より専門化された需要層を生み出しています。
地域分析
米国データセンター不動産市場
米国は2025年における北米データセンター不動産市場の88.40%のシェアを占め、他国に対するリードを維持している。このリードは、デジタル経済の規模、確立されたキャリアエコシステム、豊富な資本へのアクセス、および広範な開発者基盤を反映してる。米国はまた、ハイパースケールリースや機関投資家による取引、大規模キャンパス建設における地域の主要拠点であり続けている。それでも、電力へのアクセスと土地の利用可能性が新たなフェーズの実現可能性をますます左右するようになっているため、成長は最も成熟したハブを超えて広がりつつある。したがって、米国における北米データセンター不動産市場は依然として支配的であるが、その内部的な地図はより分散化しつつある。
カナダデータセンター不動産市場
カナダは2031年までに12.80%のCAGRで成長すると予測されており、地域内で最も成長の速い国市場となっている。その魅力は、よりクリーンな電力プロファイル、主権インフラへの関心、および大規模キャンパス開発の余地に結びついている。Metaは2026年7月にアルバータ州で初のカナダ国内データセンターの着工を開始し、1GWのAI最適化施設に対して130億カナダドル(90億米ドル)超の投資を行った。Bell Canadaも2026年3月にサスカチュワン州における300MWのAIデータセンターに対して17億カナダドル(12.5億米ドル)の投資を発表し、CPP Investmentsは2026年7月にEQTのEdgeConneX戦略に17.5億米ドルを投じることを約束した。
メキシコデータセンター不動産市場
メキシコは依然として最小の国市場であるが、北米データセンター不動産市場における戦略的な位置づけは改善しつつある。米国の需要回廊への近接性と越境接続における役割が、将来のクラスター成長に向けた現実的な機会を生み出している。ケレタロは最もよく知られた中心地であり続けており、ネットワークの深度が向上するにつれて他の地域も関心を集めている。2026年5月に発表されたCSN-2海底ケーブルプロジェクトは、新たな地域データ経路を通じてベラクルスをフロリダおよびテキサスと結ぶことで、その根拠を強化している[2]。
競合環境
市場集中度
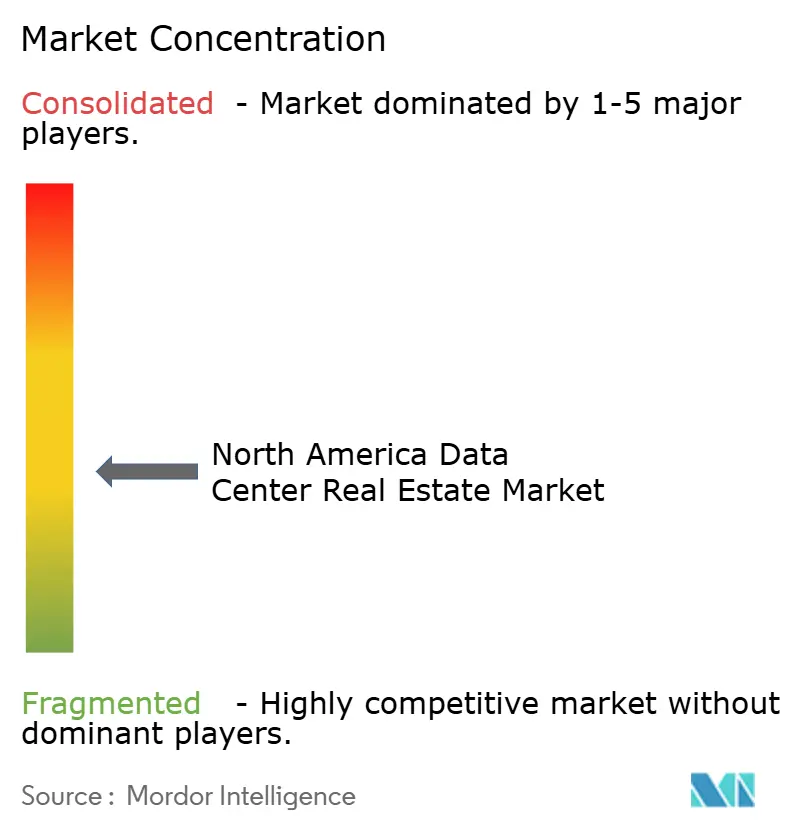
北米データセンター不動産市場は中程度の集中度プロファイルを有しています。Equinix、Digital Realty、Iron Mountain、CyrusOne、およびQTSが市場のリーダー企業として特定されています。この確立されたグループは、より幅広い専門的かつ拡大中のオペレーター群と並存しています。更新された企業カバレッジには、Vantage Data Centers、Aligned Data Centers、STACK Infrastructure、DataBank、Switch、CoreSite、NTT Global Data Centers、Compass Datacenters、EdgeConneX、CloudHQ、およびCologixが引き続き含まれています。改訂されたリストには、Crusoe、Applied Digital、EdgeCore Digital Infrastructure、およびPrime Data Centersも新たに加わっています。
この企業群は、コロケーション、ハイパースケール、エッジ、およびキャンパス指向の開発に対して異なるアプローチを持つプロバイダーをカバーしています。DataBank、Switch、CoreSite、NTT Global Data Centers、およびCologixは、確立されたデータセンターオペレーターの陣容を強化しています。Aligned Data Centers、STACK Infrastructure、Vantage Data Centers、CloudHQ、Compass Datacenters、およびPrime Data Centersは、地域全体にわたってさらなる開発キャパシティを追加しています。Crusoe、Applied Digital、およびEdgeCore Digital Infrastructureは、新興のインフラストラクチャー重視の参加者として競争領域を拡大しています。改訂されたリストは、提供された更新済み企業カバレッジに含まれていない企業に代わるものです。
競争上のポジショニングは、信頼性の高い電力へのアクセス、電力会社との相互接続経路、およびスケーラブルなキャンパスに適した土地によってますます形成されています。変圧器および変電所設備の長い納期を管理できるプロバイダーは、プロジェクトスケジュールをより適切に保護することができます。空室率が逼迫した市場では、早期のプレリースおよび長期リースも収益の可視性を向上させることができます。更新された企業リストは、スケーラブルな電力、接続性、および開発キャパシティを提供する確立されたハブと新興拠点にわたる競争を反映しています[3]。
北米データセンター不動産産業リーダー
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
QTS Realty Trust, LLC
-
CyrusOne LLC
-
Vantage Data Centers LLC
- 注:主要企業の掲載順は順位を示すものではありません。
北米データセンター不動産市場 このレポートでカバーされる企業
- Equinix, Inc.
- Digital Realty Trust, Inc.
- QTS Realty Trust, LLC
- CyrusOne LLC
- Vantage Data Centers LLC
- Aligned Data Centers
- STACK Infrastructure
- DataBank Holdings Ltd.
- Switch, Inc.
- Iron Mountain Incorporated
- CoreSite Realty Corporation
- NTT Global Data Centers
- Compass Datacenters
- EdgeConneX, Inc.
- CloudHQ LLC
- Crusoe
- Applied Digital Corporation
- EdgeCore Digital Infrastructure
- Cologix, Inc.
- Prime Data Centers
最近の産業開発事情 北米データセンター不動産市場
- 2026年7月:メタはアルバータ州スタージョン郡に初のカナダデータセンターの建設を開始しました。1GWのAI最適化施設であり、130億カナダドル(約90億米ドル)以上の投資を代表し、米国外で同社最大のデータセンターです。このプロジェクトは、メタの公式プレスリリースによると、運用冷却水消費のない閉ループ液冷システムを使用し、クリーンな再生可能エネルギーで100%マッチングされています。
- 2026年7月:CPP Investmentsは、世界のデータセンター開発者・オペレーターであるEdgeConneXを通じてAIインフラを構築するEQTの戦略に17.5億米ドルをコミットしました。EdgeConneXは世界中で10GW以上の追加データセンターを開発する計画です。これはCPPのEquinixとの以前の150億米ドルのジョイントベンチャーに続くものであり、データセンター不動産の資金調達の構造的な源泉としてのカナダの機関投資家資本を強化しています。
- 2026年6月:Digital Realtyは、バージニア州マナサスの2つの96MWデータセンターにおけるBlackstoneの80%持分と、バージニア州スターリングの1つの96MWデータセンターにおける50%持分を、100%シェアで78億米ドルで取得することに合意しました。15年リース、AA混合信用格付け、年間3.6%の賃料エスカレーターに支えられています。3つの資産のうち2つは2027年上半期に、3つ目は2028年上半期に安定化する見込みです。
- 2026年5月:C3ntro TelecomとTelconetがCSN-2海底ケーブルプロジェクトを開始しました。メキシコのベラクルスをフロリダ州アパラチービーチと結ぶ次世代光ファイバーネットワークであり、テキサス州ガルベストンへの分岐とヒューストンへの延伸を含みます。このプロジェクトはC3ntroのTIKVAネットワークと統合され、ケレタロとフェニックスを接続し、北米の主要インフラ全体にわたる連続した大容量データ回廊を形成します。
北米データセンター不動産市場レポートの範囲
北米データセンター不動産市場レポートは、物件タイプ(コロケーション、ハイパースケール、エッジ、モジュラー、その他)、所有形態(リース・自己所有)、企業規模(大企業・中小企業)、エンドユーザー(情報技術・通信、その他)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| コロケーション |
| ハイパースケール |
| エッジデータセンター物件 |
| モジュラーデータセンター物件 |
| その他(ホールセール、リテール、エンタープライズ) |
| リース |
| 自己所有 |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| 銀行・金融サービス・保険 |
| 政府・公共部門 |
| ヘルスケア |
| その他のエンドユーザー |
| 米国 |
| カナダ |
| メキシコ |
| 物件タイプ別 | コロケーション |
| ハイパースケール | |
| エッジデータセンター物件 | |
| モジュラーデータセンター物件 | |
| その他(ホールセール、リテール、エンタープライズ) | |
| 所有形態別 | リース |
| 自己所有 | |
| 企業規模別 | 大企業 |
| 中小企業 | |
| エンドユーザー別 | 情報技術・通信 |
| 銀行・金融サービス・保険 | |
| 政府・公共部門 | |
| ヘルスケア | |
| その他のエンドユーザー | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米データセンター不動産の2031年の見通しは?
北米データセンター不動産市場は、2026年の308.6億米ドルから2031年までに516.9億米ドルに達する見込みであり、CAGR 10.87%で成長します。
どの物件タイプが地域収益をリードしていますか?
コロケーションは2025年に48.60%のシェアで市場をリードし、エンタープライズのアウトソーシングとハイパースケールのオーバーフロー需要に支えられています。
物件タイプ別で最も成長の速いセグメントはどれですか?
エッジデータセンター物件は、低レイテンシ推論と分散処理ニーズに牽引され、2031年までに14.20%のCAGRで最も速く成長する見込みです。
なぜ電力へのアクセスが新規プロジェクトにとってそれほど重要なのですか?
電力供給可能性は、サイトが土地管理から実際の納期に移行できるかどうかに影響をえるようになっており、電力会社の準備とエネルギー調達がプロジェクトのタイミングの中心となっています。