
Marktgröße und Marktanteile für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
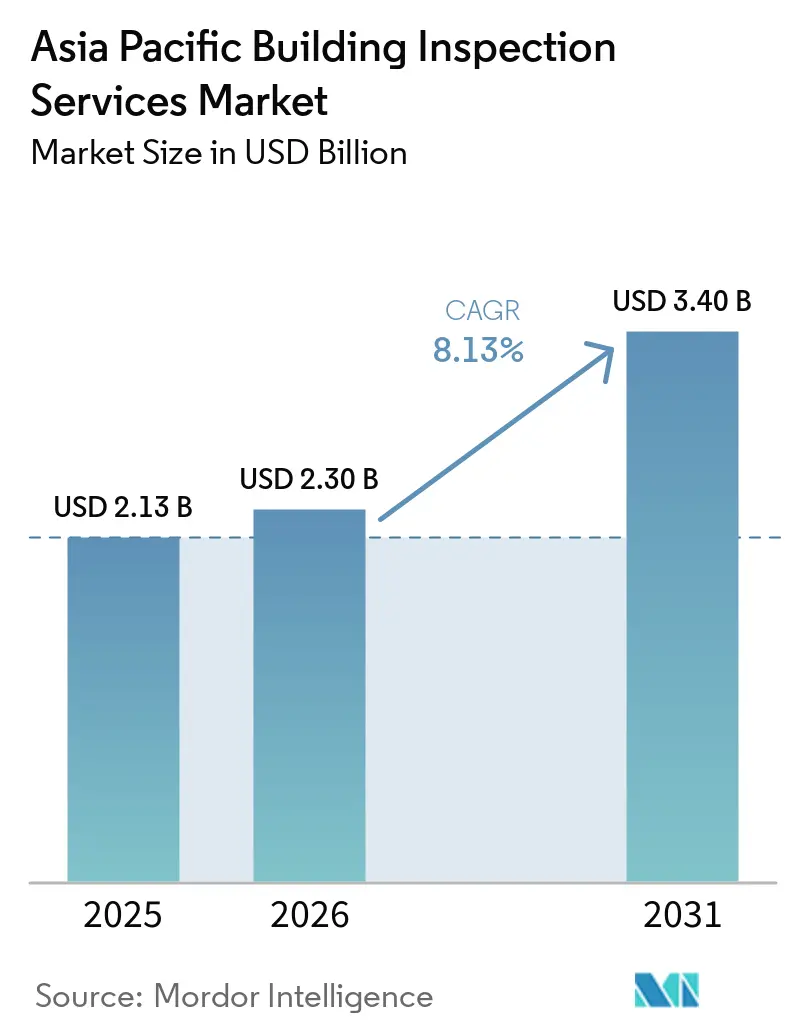
| Marktgröße im Basisjahr (2025) | 2.13 Milliarden US-Dollar |
| Marktgröße (2026) | 2.30 Milliarden US-Dollar |
| Marktgröße (2031) | 3.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum wird voraussichtlich 2,13 Milliarden USD im Jahr 2025, 2,30 Milliarden USD im Jahr 2026 betragen und bis 2031 einen Wert von 3,40 Milliarden USD erreichen, mit einer CAGR von 8,13 % von 2026 bis 2031. Anhaltende Stadtentwicklung, strengere Anforderungen an Mängel und Übergaben sowie eine breitere Nutzung digitaler Inspektionsunterlagen stützen den Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum. Inspektionen werden für immer mehr Objekte zu einer vertraglichen und gesetzlichen Anforderung, anstatt eine freiwillige Tätigkeit zu sein. Programme für grünes Bauen und Modernisierungen der öffentlichen Infrastruktur erweitern zudem das Spektrum der von Eigentümern benötigten Dienstleistungen. Diese Bedingungen begünstigen Anbieter, die akkreditiertes Personal, lokales Regelwerkswissen und technologiegestütztes Berichtswesen kombinieren können. Der Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum bietet auch Chancen in Sekundärstädten und bei spezialisierten Aufträgen, wo interne Inspektionsteams häufig nicht über ausreichende Kapazitäten verfügen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung führten gewerbliche Gebäudeinspektionsdienstleistungen mit einem Marktanteil von 43,2 % im asiatisch-pazifischen Raum im Jahr 2025, während sonstige spezialisierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Beschaffungsart hielten ausgelagerte Dienstleistungen im Jahr 2025 einen Marktanteil von 58,1 % im asiatisch-pazifischen Raum und werden bis 2031 ebenfalls voraussichtlich mit einer CAGR von 9,3 % wachsen.
- Nach Anwendung entfiel auf den gewerblichen Bereich im Jahr 2025 ein Anteil von 46,8 % an der Marktgröße für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum, während sonstige Anwendungen bis 2031 voraussichtlich mit einer CAGR von 12,2 % wachsen werden.
- Nach Endnutzer hielten Immobilieneigentümer und Investoren im Jahr 2025 einen Marktanteil von 35,2 % im asiatisch-pazifischen Raum, während Behörden und Kommunen bis 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 38,7 % an der Marktgröße für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Neubaukonstruktion | +2.8% | Asiatisch-pazifischer Raum, mit der stärksten Relevanz in Indien, China und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Smart-City- und Grünes-Bauen-Programme | +1.9% | Singapur, China, Australien, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Strengere Übergabe- und Mängelhaftungsanforderungen | +1.5% | Australien, Indien, Malaysia und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturmodernisierung und Klimaresilienz | +1.2% | China, Indien, Indonesien und pazifische Inselstaaten | Mittelfristig (2–4 Jahre) |
| Ferninspektion für Sekundärstädte und schwieriges Gelände | +0.9% | Indien, Indonesien und Südostasien | Mittelfristig (2–4 Jahre) |
| Digitale Mängelprotokolle für Hochhaus- und Megaprojekt-Governance | +0.7% | China, Hongkong, Singapur, Südkorea und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Neubaukonstruktion
Neubau und Stadterneuerung erhöhen die Anzahl der Objekte, die vor der Übergabe, während der Mängelhaftungsperioden und nach der Belegung bewertet werden müssen. Der Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum profitiert daher von einer größeren installierten Basis an Wohn-, Gewerbe- und öffentlichen Gebäuden. Die Wirtschafts- und Sozialkommission der Vereinten Nationen für Asien und den Pazifik prognostiziert, dass die städtische Bevölkerung der Region, die bereits über 2,2 Milliarden liegt, bis 2050 um 50 % zunehmen wird[1]. Eine höhere Bebauungsdichte in Sekundärstädten kann die Verfügbarkeit qualifizierter Inspektoren im Verhältnis zur Anzahl der Objekte einschränken. Ferninspektion kann Anbietern helfen, schwieriges Gelände und Städte niedrigerer Kategorien zu erreichen, obwohl die physische Überprüfung für viele regulierte Aufgaben weiterhin wichtig bleibt. Dieses Umfeld begünstigt ausgelagerte Spezialisten, die zertifizierte Teams an mehreren Standorten einsetzen können.
Smart-City- und Grünes-Bauen-Programme
Grüne Zertifizierung und Smart-City-Investitionen erweitern den Inspektionsbedarf zur Überprüfung von Gebäudeleistung und Compliance. Der Weltrat für grünes Bauen berichtete, dass grüne Gebäude im asiatisch-pazifischen Raum Mietaufschläge von bis zu 11 % erzielen und Energieeinsparungen von 20 % bis 60 % erzielen können[2]. Diese wirtschaftlichen Vorteile geben Eigentümern einen Anreiz, die Zertifizierung durch regelmäßige Prüfungen aufrechtzuerhalten, anstatt sie als einmalige Maßnahme zu behandeln. Singapurs Green Mark, Australiens Green Star Buildings v1.1 und Indiens GRIHA-Rahmenwerk schaffen einen Bedarf an dokumentierten Bewertungen anhand festgelegter Kriterien[3]. Das Entwicklungsprogramm der Vereinten Nationen stellte fest, dass der asiatisch-pazifische Raum bis 2025 voraussichtlich 40 % der weltweiten Smart-City-Investitionen erhalten würde, was den Bedarf an Protokollen für vernetzte Gebäudesysteme erhöht. Digitale Mängelprotokolle für Hochhäuser und Großprojekte können die Rechenschaftspflicht verbessern, wenn mehrere Auftragnehmer und öffentliche Behörden beteiligt sind.
Strengere Übergabe- und Mängelhaftungsanforderungen
Strengere Übergaberegeln machen unabhängige Inspektionen für Entwickler, Eigentümer und Käufer wichtiger. Indiens Gesetz zur Regulierung und Entwicklung des Immobiliensektors sieht gemäß Abschnitt 14(3) eine 5-jährige Mängelhaftungsperiode vor, und die staatliche Durchsetzung macht Belegungs- und Mängelprotokolle bei Transaktionen folgenreicher. Maharashtra RERA begann 2025 mit der landesweiten Überprüfung von Belegungsbescheinigungen, die von Entwicklern für mehr als 2.600 Projekte eingereicht wurden. Malaysias Wohnungsbaurahmen verpflichtet Entwickler, Mängel zu beheben, die innerhalb von 24 Monaten nach Übergabe des Besitzes festgestellt wurden. Diese Anforderungen verlängern den Zeitraum, in dem Inspektionsnachweise einen kommerziellen und rechtlichen Wert haben. Sie ermutigen Kunden auch dazu, unabhängige zertifizierte Gutachter anstelle von entwicklerkontrollierten Eigenbewertungen einzusetzen.
Infrastrukturmodernisierung und Klimaresilienz
Die Infrastrukturmodernisierung erweitert den Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum über den Neubau hinaus. Alternde Objekte benötigen regelmäßige Bewertungen, wenn Regierungen in Nachrüstung, Instandhaltung und Klimaresilienz investieren. Japans Programm zur grünen Transformation unterstützt Investitionen in Rechenzentren, Halbleiteranlagen und erneuerbare Infrastruktur, wo Inbetriebnahme und Compliance-Überprüfung besonders wichtig sind. Südkorea hat durch Änderungen, die im Dezember 2025 in Kraft traten, die regelmäßigen Sicherheitsanforderungen für Bauwerke der Klasse 1 und Klasse 2 verschärft. Diese Art von Regulierung macht Wartungsinspektionen zu einer wiederkehrenden Verpflichtung und kann die Nachfrage weniger anfällig für kurzfristige Bauzyklen machen. Sie erhöht auch den Wert von Unternehmen, die lokale Objektvorschriften kennen und zuverlässige Nachweise für öffentliche Eigentümer erbringen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichmäßige Verfügbarkeit qualifizierter Inspektoren | -1.2% | Australien, Städte der Kategorie 2 und 3 in Indien sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Durchsetzung von Bauvorschriften in verschiedenen Ländern und Städten | -0.8% | Asiatisch-pazifischer Raum, insbesondere Indonesien, die Philippinen und Vietnam | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität digitaler Inspektionssysteme | -0.5% | Asiatisch-pazifischer Raum, insbesondere für grenzüberschreitende Kunden | Mittelfristig (2–4 Jahre) |
| Lücken bei der Technologieakzeptanz bei kleineren Auftragnehmern | -0.4% | Märkte der Kategorie 2 und 3 in Südostasien und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleichmäßige Verfügbarkeit qualifizierter Inspektoren
Ein begrenztes Angebot an qualifizierten Inspektoren kann die Servicekapazität einschränken, selbst wenn die Nachfrage steigt. Jobs and Skills Australia listete den Gebäudeinspektor in seiner Liste 2025 als Mangelberuf in jedem australischen Bundesstaat und Territorium auf. Die Regierung von New South Wales verpflichtete sich 2025, 9,2 Millionen AUD bereitzustellen, um die Genehmigung von Gebäudezertifizierungen und Handwerkslizenzen zu beschleunigen. Engpässe sind besonders schwierig im Wohn- und Kleingewerbebereich, wo das Honorarniveau möglicherweise keine hochqualifizierten Fachkräfte anzieht. Anbieter können durch Schulungen, geografische Partnerschaften und drohnengestützte Erhebungen reagieren, aber Technologie kann nicht jedes Urteil vor Ort ersetzen. Das Ergebnis kann eine ungleichmäßige Servicequalität zwischen Großstädten und weniger entwickelten Standorten sein.
Inkonsistente Durchsetzung von Bauvorschriften in verschiedenen Ländern und Städten
Unterschiedliche Bauvorschriften und eine ungleichmäßige lokale Durchsetzung erschweren die Bereitstellung eines standardisierten Dienstes im gesamten asiatisch-pazifischen Raum. Indonesiens Baugenehmigungssystem von 2021 ersetzte die frühere IMB-Baugenehmigung, aber die Umsetzungsqualität kann je nach Provinz variieren. Das Ministerium für öffentliche Arbeiten des Landes erließ die Verordnung Nr. 6/2025, die risikobasierte Lizenzierungsstandards für Tätigkeiten im öffentlichen Bauwesen, einschließlich der Bauaufsicht, festlegt. Digitale Systeme stoßen auch auf Interoperabilitätsgrenzen, wenn regionale Kunden Objekte in mehreren Rechtsordnungen verwalten. Kleinere Auftragnehmer verfügen möglicherweise nicht über die Ressourcen oder den Anreiz, neue Inspektionstechnologien einzuführen. Bis Durchsetzung und Datenpraktiken konsistenter werden, müssen Anbieter Methoden und Dokumentation an jede lokale Umgebung anpassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Gewerbliche Mandate sichern Umsätze, spezialisierte Inspektion wächst schneller
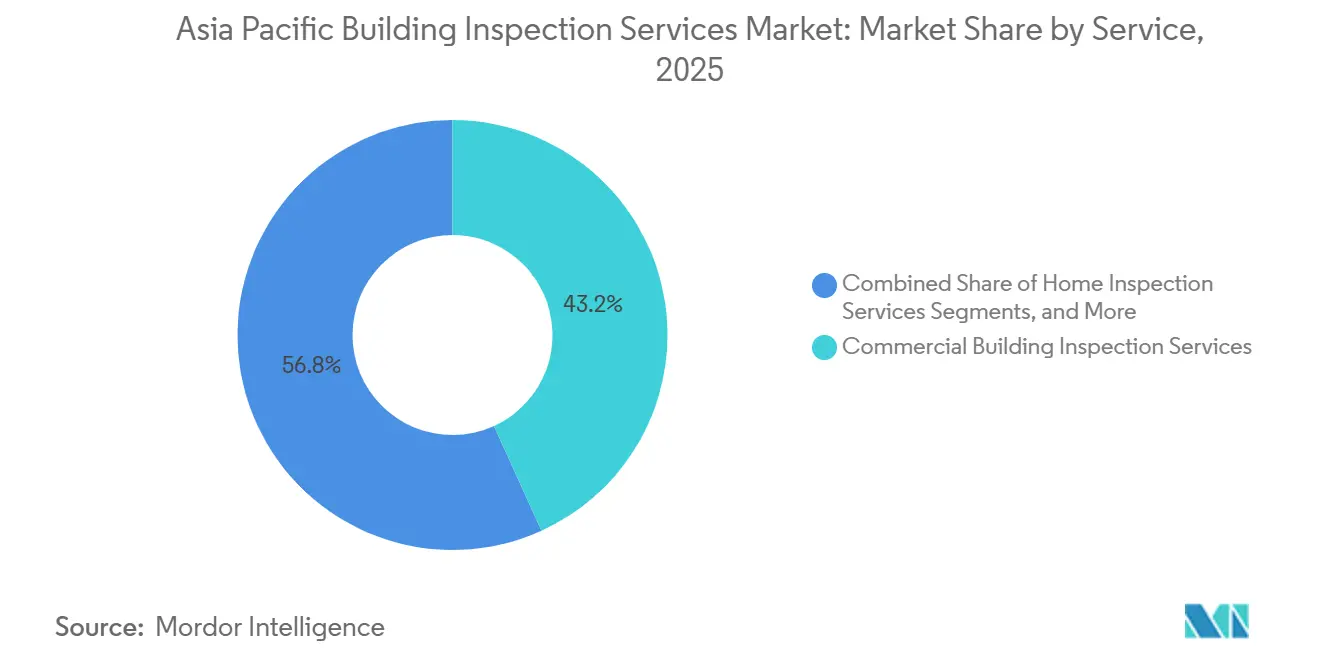
Gewerbliche Gebäudeinspektionsdienstleistungen hielten im Jahr 2025 einen Marktanteil von 43,2 % im asiatisch-pazifischen Raum, unterstützt durch komplexe Compliance- und Haftungsanforderungen für Büros, Logistikeinrichtungen, Einzelhandelsimmobilien, Industriestandorte und gemischt genutzte Objekte. Gewerbliche Kunden benötigen häufig dokumentierte Brandschutz-, Energieleistungs-, Fassadenzustands- und Maschinensystemprüfungen, während Hausinspektionsdienstleistungen und Inspektionsdienstleistungen für spezifische Elemente weiterhin stabile Nachfragepools bedienen. Grüne Zertifizierung und Offenlegungserwartungen verstärken den Bedarf an häufigeren und detaillierteren Bewertungen in wichtigen Märkten. Gewerbliche Arbeiten haben auch einen hohen Wert pro Auftrag, da die Objekte oft groß und betrieblich bedeutsam sind.
Sonstige spezialisierte Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,4 % wachsen und umfassen Energieaudits, Tests der Innenraumluftqualität, fassadenspezifische Inspektionen, Asbesterhebungen, akustische Bewertungen und Überprüfungen der Grünen Zertifizierung. Kunden vergeben diese Aufträge zunehmend an Anbieter mit spezifischen Zertifizierungen oder technischen Fähigkeiten, anstatt einen einzigen allgemeinen Dienst zu kaufen. Japans ERI Inspection Center wurde im Juli 2025 durch die Integration von ERISolution und dem Taito Building and Equipment Inspection Center gegründet und bietet drohnenbasierte Außenwanderhebungen, Asbesterhebungen und 3D-Laserscanning im Rahmen von Japans Gebäudenormen an. Dieser Wandel schafft Chancen für Spezialisten und verringert die Sicherheit breiter Generalverträge. Gleichzeitig erfordern Rechenzentren und Halbleiteranlagen auch strukturelle, mechanische, elektrische, sanitäre, Inbetriebnahme- und Wärmebildprüfungen.


Nach Beschaffungsart: Ausgelagerte Dienstleistungen führen, da Anforderungen die interne Kapazität übersteigen
Ausgelagerte Dienstleistungen machten im Jahr 2025 58,1 % der Marktgröße für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum aus. Die führende Position des Segments spiegelt die Herausforderung wider, zertifiziertes Personal, spezialisierte Ausrüstung und aktuelles lokales Regelwerkswissen innerhalb der Organisation eines Immobilieneigentümers vorzuhalten. Detailliertere Anforderungen an grüne Zertifizierung, Erdbebenkonformität, Mängelprotokolle und digitale Dokumentation begünstigen externe Anbieter, die knappe Fähigkeiten auf eine größere Kundenbasis verteilen können. Große staatliche Unternehmen und öffentliche Behörden behalten weiterhin interne Teams, wo sie über etablierte technische Belegschaften verfügen.
Ausgelagerte Dienstleistungen sind auch der am schnellsten wachsende Beschaffungskanal mit einer prognostizierten CAGR von 9,3 % bis 2031. Diese Kombination zeigt, dass der interne Kapazitätsaufbau nicht mit dem sich ändernden Umfang der Inspektionsarbeiten Schritt hält. Chinas Qualitätssicherungsinitiativen verknüpfen Drittanbieterinspektionen mit Immobilienversicherungen, während das Pilotprojekt im Suzhou Industrial Park darauf hindeutet, dass Inspektionsunterlagen über die Compliance hinaus durch handelbare Kohlenstoffguthaben einen Mehrwert haben könnten. Interne Teams bleiben in China und Südkorea relevant. Dennoch geben steigende Akkreditierungs- und Technologieinvestitionsanforderungen der Branche für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum einen starken Anreiz, lokal konforme ausgelagerte Kapazitäten aufzubauen.
Nach Anwendung: Gewerbliche Objekte führen, während sonstige Anwendungen den Umfang erweitern
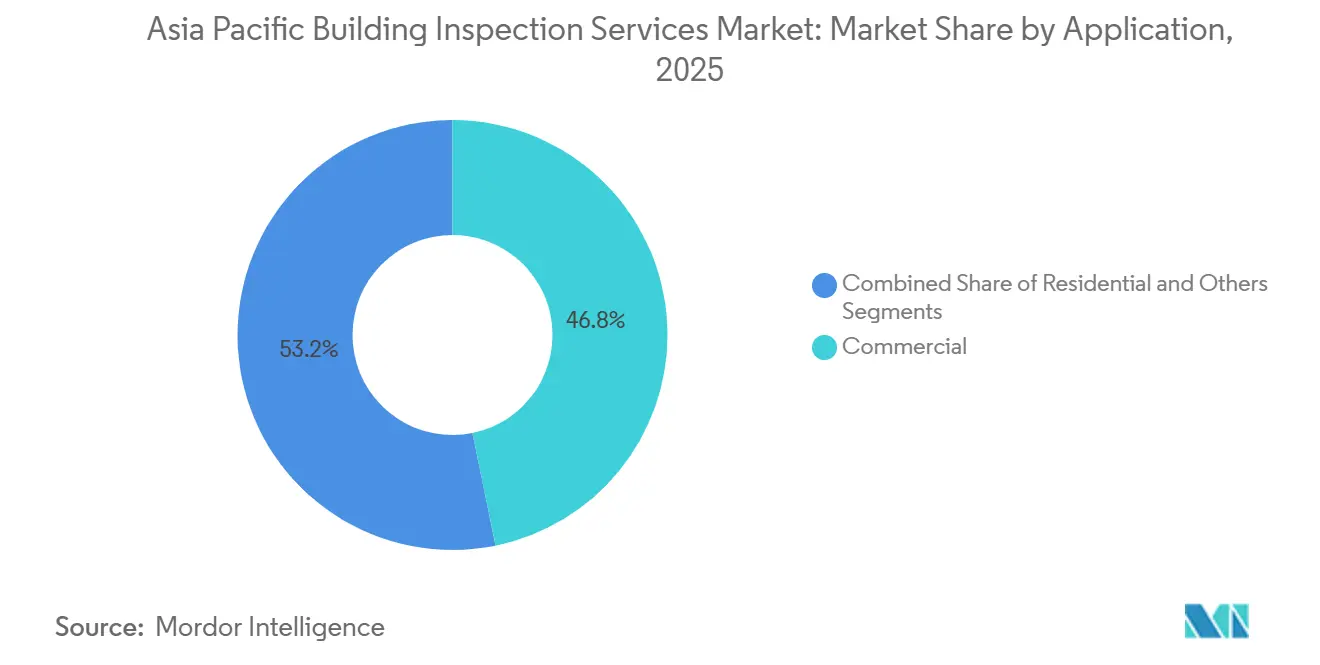
Gewerbliche Anwendungen hielten im Jahr 2025 einen Marktanteil von 46,8 % für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum. Öffentlich zugängliche Gebäude und gewerbliche Einrichtungen tragen ein erhebliches Haftungsrisiko, was regelmäßige Inspektionen und dokumentierte Nachweise unterstützt, dass Sicherheitssysteme, Strukturelemente und Betriebsbedingungen den geltenden Normen entsprechen. Die Wohnungsnachfrage bleibt in mehreren Märkten fragmentiert, da Vorabkaufsinspektionen freiwillig sind, obwohl sie bei australischen Wohnimmobilientransaktionen häufig genutzt werden. Die gewerbliche Nachfrage profitiert auch von der Konzentration hochwertiger Objekte in großen städtischen Zentren.
Sonstige Anwendungen werden voraussichtlich bis 2031 mit einer CAGR von 12,2 % wachsen, da Inspektionsarbeiten in Industrieobjekte, öffentliche Infrastruktur, Kulturerbeimmobilien und spezialisierte Einrichtungen ausgeweitet werden. Öffentliche Betreiber integrieren regelmäßige Strukturbewertungen in Anlagenverwaltungsprogramme, anstatt erst nach sichtbarer Verschlechterung zu handeln. Die Polytechnische Universität Hongkong setzte 2025 ein mehrstufiges System zur Brückeninspektion auf Basis künstlicher Intelligenz an 11 lokalen Brücken ein, das die Inspektionszeit um 50 % reduzierte und eine Genauigkeit von 80 % meldete. Die Metropolitan University Hongkong und Hong Yip Service entwickelten ein Mixed-Reality-System für 5 häufige Wohnungsmängelkategorien, und diese Beispiele zeigen, wie digitale Systeme Inspektionen erweitern können, während sie verwertbare Felddaten erfordern.
Nach Endnutzer: Immobilieneigentümer führen die Nachfrage an, Behörden ergänzen wiederkehrende Aufträge
Immobilieneigentümer und Investoren hielten im Jahr 2025 einen Umsatzanteil von 35,2 % und sind damit die größte Endnutzergruppe. Ihre Ausgaben spiegeln den Schutz des Objektwerts, Versicherungserwartungen, Anforderungen an grünes Bauen und Verpflichtungen während der Mängelhaftungsperioden wider. Der Weltrat für grünes Bauen berichtete, dass 44 % der Investoren im asiatisch-pazifischen Raum nachhaltigkeitsbezogene Obsoleszenz als ihr Hauptanliegen für Objekte identifizierten, was zuverlässige Gebäudeleistungsinformationen für Investitions-, Vermietungs- und Refinanzierungsentscheidungen nützlich macht. Versicherungs- und Finanzinstitute können die Nachfrage verstärken, wenn die Inspektionshäufigkeit in die Zeichnungsanforderungen einbezogen wird.
Behörden und Kommunen werden voraussichtlich bis 2031 mit einer CAGR von 10,1 % wachsen. Öffentliche Eigentümer wechseln von reaktiver Instandhaltung zu geplanten Inspektionsprogrammen für Verkehrs-, Versorgungs-, Gesundheits- und Bürgeranlagen. Südkoreas öffentliches Portal für Gebäudeinstandhaltung aggregiert die Registrierung von Inspektionsbehörden und die regelmäßige Inspektionshistorie auf Stadt-, Kreis- und Bezirksebene und unterstützt so die öffentliche Rechenschaftspflicht und prüfbare ausgelagerte Arbeiten. Facility-Management-Unternehmen, Immobilienagenturen und Makler können ebenfalls mehr Inspektionen in Auftrag geben, da verifizierte Unterlagen im Betrieb und bei Immobilientransaktionen wichtiger werden.
Geografische Analyse
China hielt im Jahr 2025 einen Marktanteil von 38,7 % für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum, unterstützt durch den Umfang seiner gebauten Umwelt und strengere Anforderungen in allen Objektkategorien. Der Politikzyklus 2025 im Rahmen des 15. Fünfjahresplans führte Anforderungen zur Inspektion von Kohlenstoffemissionen für neue öffentliche Gebäude mit einer vorgeschriebenen Abdeckung von 100 % ein. Das Yangtze-Flussdelta und das Perlflussdelta machten 52 % der chinesischen Inspektionsnachfrage aus, während die Nachfrage nach Inspektionen älterer Gebäude in den nordöstlichen Provinzen um 47 % stieg, da die Stadterneuerung zunahm. Chinas inländisches Ökosystem für Inspektionstechnologie entwickelt digitale Zwillingsmodelle, die Building Information Modeling und Inspektionsdaten für die kontinuierliche Strukturüberwachung kombinieren. Diese Mischung aus Neubau, Stadterneuerung und digitalen Unterlagen stärkt die Nachfrage nach lokalen Spezialisten und multinationalen Prüf-, Inspektions- und Zertifizierungsanbietern.
Indien ist das am schnellsten wachsende Land im Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum mit einer prognostizierten CAGR von 9,22 % bis 2031. Die Durchsetzung des RERA auf Staatsebene erhöht die Bedeutung von Belegungsbescheinigungen und Mängelhaftungsdokumentation in Großstädten und zunehmend auch in Städten der Kategorie 2. Maharashtras Überprüfungsprogramm 2025 macht den Dokumentationsprozess für Entwickler und Immobilienkäufer sichtbarer. Indien bietet auch einen Fall für Ferninspektion an Standorten, an denen qualifiziertes Personal nicht gleichmäßig verteilt ist. Unternehmen, die lokales Regulierungswissen mit skalierbarer Feldabdeckung kombinieren, sind besser positioniert, um diese Nachfrage zu bedienen.
Japan, Südkorea und Australien sind reife Inspektionsmärkte mit detaillierten Normen und wachsendem Technologieeinsatz. Takenaka Corporation und H3 Zoom lancierten im August 2025 in Japan KI-gestützte Systeme namens Facade Inspector und Interior Inspector zur automatisierten Mängelidentifikation und Berichtserstellung. Südkorea führte im September 2026 ein nationales zertifiziertes Aufsichtssystem ein, das in seinem ersten Jahr bis zu 150 zertifizierte Bauaufsichtspersonen auswählen und bis 2027 auf weitere Infrastrukturkategorien ausgeweitet werden soll. Indonesien und andere südostasiatische Märkte bauen regulatorische Kapazitäten auf, während sich die Nachfrage entwickelt, und Anbieter benötigen lokale Akkreditierung, Sprachkompetenz und Netzwerke vor Ort, bevor sie über primäre Städte hinaus expandieren.
Wettbewerbslandschaft
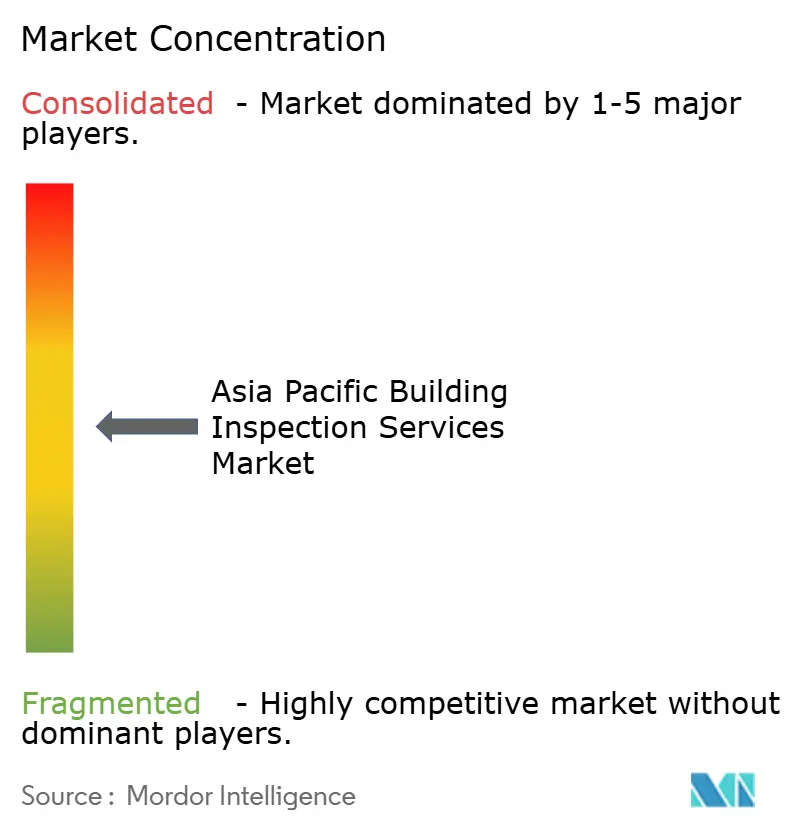
Der Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum ist im hochpreisigen Segment mäßig konzentriert, wo SGS Group, Bureau Veritas und Intertek Group plc eine breite Abdeckung in mehreren Rechtsordnungen haben. Wohn- und Kleingewerbearbeiten sind stärker fragmentiert, da lokale Spezialisten länderspezifische Vorschriften, Kundenpraktiken und Genehmigungsverfahren kennen. Bureau Veritas schloss die Übernahme von The APP Group im Dezember 2024 ab und schloss deren Integration als Bureau Veritas Buildings and Infrastructure Pty Ltd im Dezember 2025 ab. Die Übernahme fügte mehr als 500 Mitarbeiter und über 200 spezialisierte Subunternehmer zur regionalen Gebäude- und Infrastrukturplattform hinzu. Dieser Ansatz stärkt den Zugang zu Regierungs-, Verkehrs-, sozialer Infrastruktur- und großen Unternehmensaufträgen.
Digitale Kompetenz wird zu einem wichtigen Differenzierungsmerkmal im Markt für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum. SGS erwarb Fulcrum Robotics im September 2025, um unbemannte Luft-, Tauch- und KI-gestützte Systeme für die Industrie- und Infrastrukturinspektion hinzuzufügen. Im November 2025 unterzeichnete SGS eine Vereinbarung zur Übernahme von Information Quality in Australien und fügte seinem Dienstleistungsangebot digitale Ingenieurwesen-, Anlagendaten- und Informationsmanagementfähigkeiten hinzu. Panasonic Holdings lancierte im März 2026 die weltweite Lizenzierung seiner KI-Plattform für visuelle Inspektion, und das in Singapur ansässige Unternehmen NovaPeak nutzt sie für Fassadeninspektionen an mehr als 1.000 Gebäuden. TÜV SÜD eröffnete einen regionalen Hub im Wert von 100 Millionen SGD in Singapur zur Unterstützung von Nachhaltigkeits- und Digital-Trust-Arbeiten im Verband Südostasiatischer Nationen.
Technologie beseitigt nicht die Bedeutung der beruflichen Zertifizierung, insbesondere für regulierte Arbeiten. Die Akkreditierung durch die Internationale Organisation für Normung und lokale Systeme wie Green Mark, NABERS, BREEAM und RERA-bezogene Anforderungen bleiben Markteintrittsbarrieren für komplexe Aufträge. Kein Anbieter hat eine dominante regionale Position bei drohnenbasierter Inspektion in Sekundärstädten, Kohlenstoffguthaben-Zertifizierung unter Verwendung von Inspektionsdaten oder abonnementbasierter Strukturgesundheitsüberwachung, was Raum für Spezialisten lässt, die lokale Vorschriften erfüllen. Die Branche für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum bleibt wettbewerbsintensiv, da Skalierung, lokale Zulassungen, Spezialwissen und digitale Bereitstellung zusammenwirken müssen.
Marktführer in der Branche der Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV SÜD AG
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Das südkoreanische Ministerium für Land, Infrastruktur und Verkehr gab die Einführung des nationalen zertifizierten Aufsichtssystems bekannt, das in seinem ersten Jahr bis zu 150 zertifizierte Bauaufsichtspersonen auswählt und sich bis 2027 auf Straßen, Verkehr, Wasserressourcen und Stadtentwicklung ausweiten soll. Die Reform bewertet die Aufsichtsleistung und nicht nur die Qualifikationen und soll die Überwachungsqualität auf Baustellen verbessern.
- März 2026: Panasonic Holdings Corporation gab die weltweite Markteinführung der Lizenzierung seiner KI-Plattform für visuelle Inspektion bekannt, die vom Panasonic R&D Center Singapore entwickelt wurde. Das in Singapur ansässige Unternehmen NovaPeak Pte. Ltd. übernahm die Plattform für seine LiveInspect.AI-Lösung zur Gebäudefassadeninspektion an mehr als 1.000 Gebäuden in Singapur.
- Dezember 2025: Bureau Veritas schloss die vollständige Integration von The APP Group ab, benannte sie in Bureau Veritas Buildings and Infrastructure Pty Ltd um und ernannte Melanie Kurzydlo zur Vizepräsidentin für Gebäude und Infrastruktur für die Pazifikregion. Die Integration bringt mehr als 500 Mitarbeiter und über 200 spezialisierte Subunternehmer in die asiatisch-pazifische Plattform von Bureau Veritas ein.


Berichtsumfang für Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum
| Hausinspektionsdienstleistungen |
| Inspektionsdienstleistungen für spezifische Elemente |
| Gewerbliche Gebäudeinspektionsdienstleistungen |
| Sonstige spezialisierte Dienstleistungen |
| Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen |
| Wohnbereich |
| Gewerbe |
| Sonstige Anwendungen |
| Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren |
| Behörden und Kommunen |
| Versicherungs- und Finanzinstitute |
| Facility-Management-Unternehmen |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Dienstleistung | Hausinspektionsdienstleistungen |
| Inspektionsdienstleistungen für spezifische Elemente | |
| Gewerbliche Gebäudeinspektionsdienstleistungen | |
| Sonstige spezialisierte Dienstleistungen | |
| Nach Beschaffungsart | Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Sonstige Anwendungen | |
| Nach Endnutzer | Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren | |
| Behörden und Kommunen | |
| Versicherungs- und Finanzinstitute | |
| Facility-Management-Unternehmen | |
| Nach Ländern | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Gebäudeinspektionsdienstleistungen im asiatisch-pazifischen Raum bis 2031 erreichen?
Der Sektor wird voraussichtlich bis 2031 einen Wert von 3,4 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 8,13 % wachsen.
Welche Dienstleistungskategorie führt den regionalen Umsatz an?
Gewerbliche Gebäudeinspektionsdienstleistungen führten den Umsatz im Jahr 2025 mit einem Anteil von 43,2 % an, unterstützt durch komplexe Compliance- und Haftungsanforderungen.
Warum wachsen ausgelagerte Inspektionsdienstleistungen im asiatisch-pazifischen Raum?
Ausgelagerte Dienstleistungen hielten im Jahr 2025 einen Anteil von 58,1 % und werden voraussichtlich mit einer CAGR von 9,3 % wachsen, da vielen Eigentümern internes zertifiziertes Personal und spezialisierte Werkzeuge fehlen.
Welches Land hat den größten Anteil an der regionalen Nachfrage?
China führte im Jahr 2025 mit einem Anteil von 38,7 %, unterstützt durch seine große gebaute Umwelt und wachsende Compliance-Anforderungen.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Indien wird voraussichtlich bis 2031 mit einer CAGR von 9,22 % wachsen, da die RERA-Durchsetzung die Bedeutung von Belegungs- und Mängeldokumentation erhöht.
Wie verändert Technologie Gebäudeinspektionsdienstleistungen?
Drohnenerhebungen, KI-gestützte Mängelerkennung, digitale Zwillinge und digitale Unterlagen können den Zugang, die Berichtsgeschwindigkeit und die Rückverfolgbarkeit für regulierte Arbeiten verbessern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
